

市場要點
匯市已對一次意外的政策結果作出反應:新西蘭聯儲出乎預期地維持利率在2.75%不變,紐元兌美元一度下跌1.7%。其餘重磅消息公佈前,美元保持堅挺。與此同時,中東供應風險再度受到關注,油價從週二的跌勢中反彈,地緣政治因素重新成為市場焦點。 今日關注:加拿大央行決議及美國EIA原油庫存,將分別於21:45和22:30(北京時間,GMT+8)公佈。隨後,聯儲局將於10月29日02:00公佈利率決議,主席沃什於02:30召開新聞發佈會。市場預計聯儲局維持3.75%至4.00%的目標利率區間不變,但對12月政策前景的指引,將牽動美元、國債收益率、貴金屬及風險資產。微軟和Alphabet將於10月28日美股收盤後公佈財報,對應北京時間10月29日淩晨,重點留意科技股的波動。 |
全球市場回顧
- 週二(10月27日),道瓊斯工業平均指數上漲15.99點,漲幅0.03%,收報52,377.57點;
- 標普500指數上漲0.60%,收報7,722.60點;
- 納斯達克綜合指數上漲1.18%,收報26,477.81點,人工智慧相關股票領漲。
- 參考報價顯示,美元指數報102.37,上漲0.34%;
- 美國2年期國債收益率為4.737%,上升2.3個基點,10年期為4.997%,上升0.8個基點。
- 布倫特原油報114.15美元,下跌1.43%;
- WTI原油報99.90美元,下跌1.83%;
- 黃金報4,057.80美元,上漲1.03%。
- 隨後週三的圖表報價顯示,USOIL反彈至101.36美元,黃金則回落至4,046美元。
經濟日曆
10月28日(GMT+8)重要事件
- 另有英國秋季預算案。微軟及Alphabet將於美股收盤後公佈財報,即北京時間10月29日淩晨。
| 時間 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 04:30 | 美國API原油庫存 | *** |
| 08:30 | 澳大利亞9月CPI | ** |
| 09:00 | 新西蘭聯儲利率決議 | *** |
| 15:00 | 德國11月GfK消費者信心指數 | ** |
| 21:45 | 加拿大央行利率決議 | *** |
| 22:30 | 美國EIA原油庫存 | ** |
10月29日(GMT+8)重要事件
| 時間 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 02:00 | 聯儲局利率決議 | *** |
| 02:30 | 聯儲局新聞發佈會 | *** |
| 18:00 | 歐元區10月經濟景氣指數 | ** |
| 20:30 | 美國9月核心PCE物價指數 | *** |
| 20:30 | 美國第三季度GDP年化季率初值 | *** |
| 20:30 | 美國首領失業金人數 | *** |
| 21:15 | 歐洲央行利率決議 | *** |
| 21:45 | 歐洲央行新聞發佈會 | *** |
【20261028 行情分析】
受報價時點及交易品種規格影響,4小時圖報價可能與現貨市場收盤價及新聞報價有所不同。
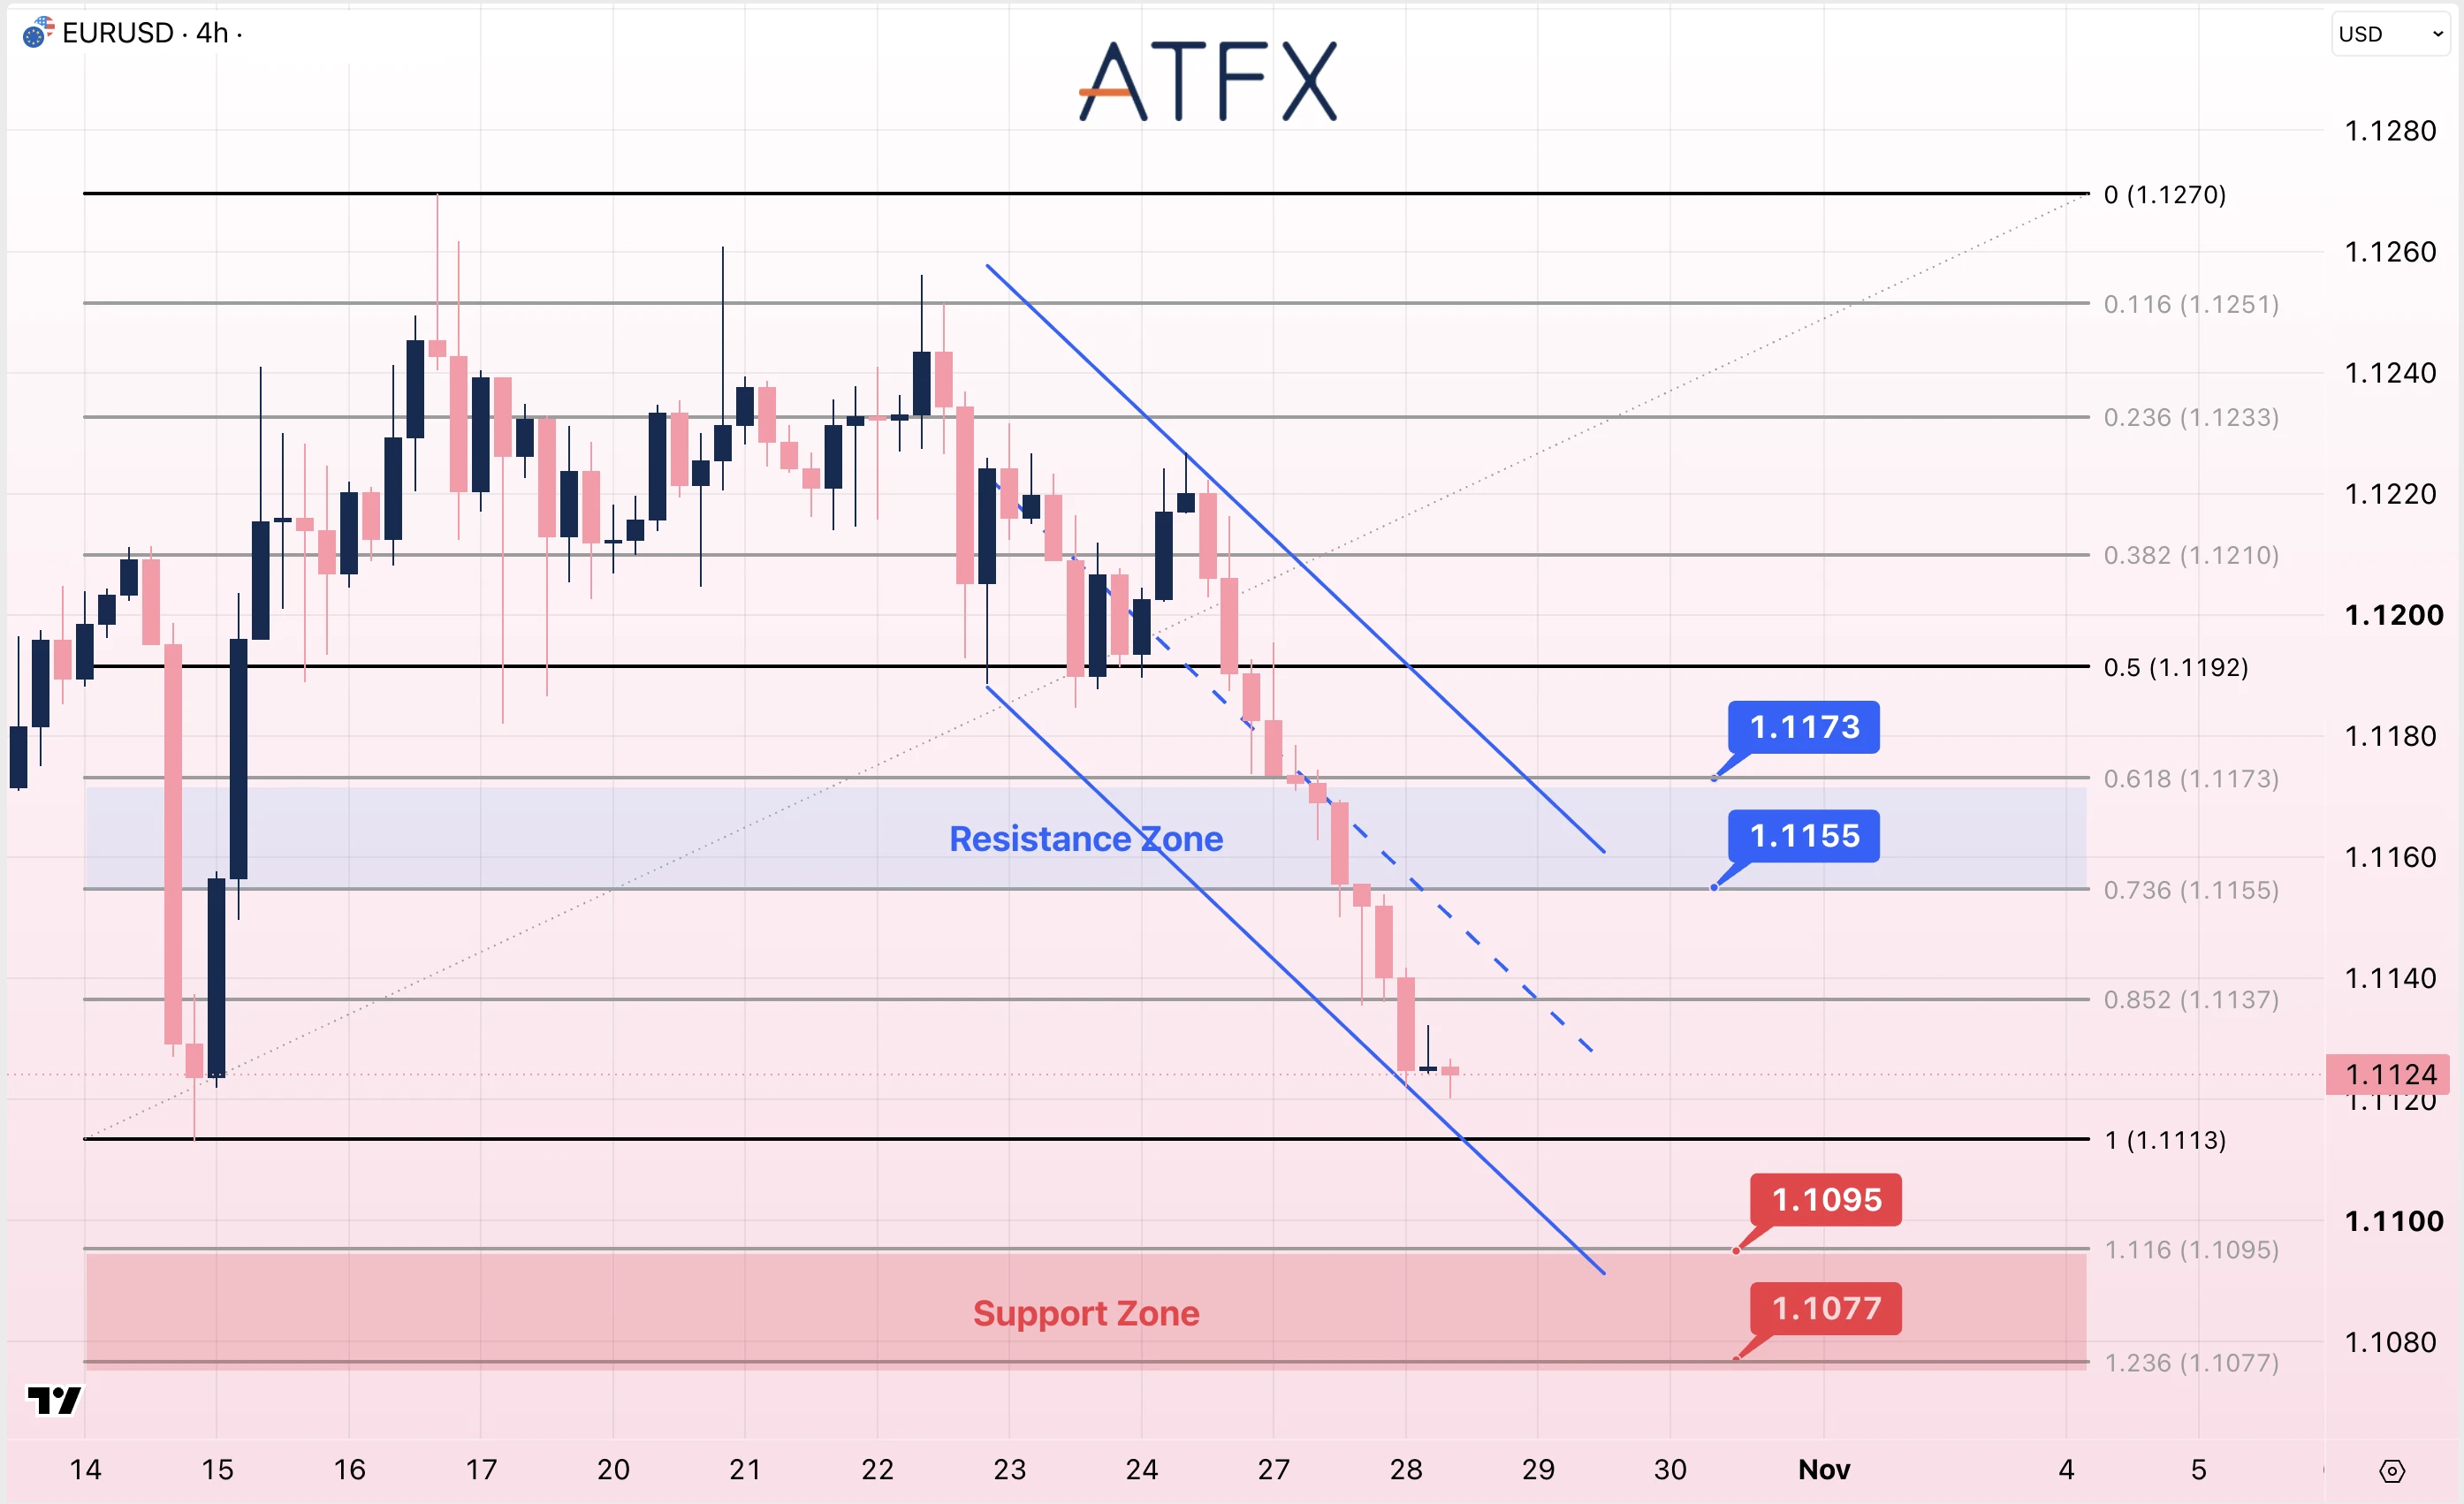
阻力位:1.1155/1.1173
支撐位:1.1095/1.1077
分析師觀點:聯儲局及歐洲央行即將先後公佈利率決議,美元保持堅挺,加上聯儲局12月利率路徑仍不明朗,歐元繼續承壓。市場預計兩家央行均維持利率不變,因此更關注其對通脹及後續收緊政策的判斷。法國財政前景仍是歐元面臨的內部制約,儘管穆迪維持法國評級不變,已令相關擔憂略有緩解。
歐元兌美元先後跌破1.1155及1.1137,目前報1.1124附近,位於下降通道中線下方,並接近通道下沿。下方先關注1.1113;若失守,將進一步關注1.1095及1.1077。
方向:謹慎看空
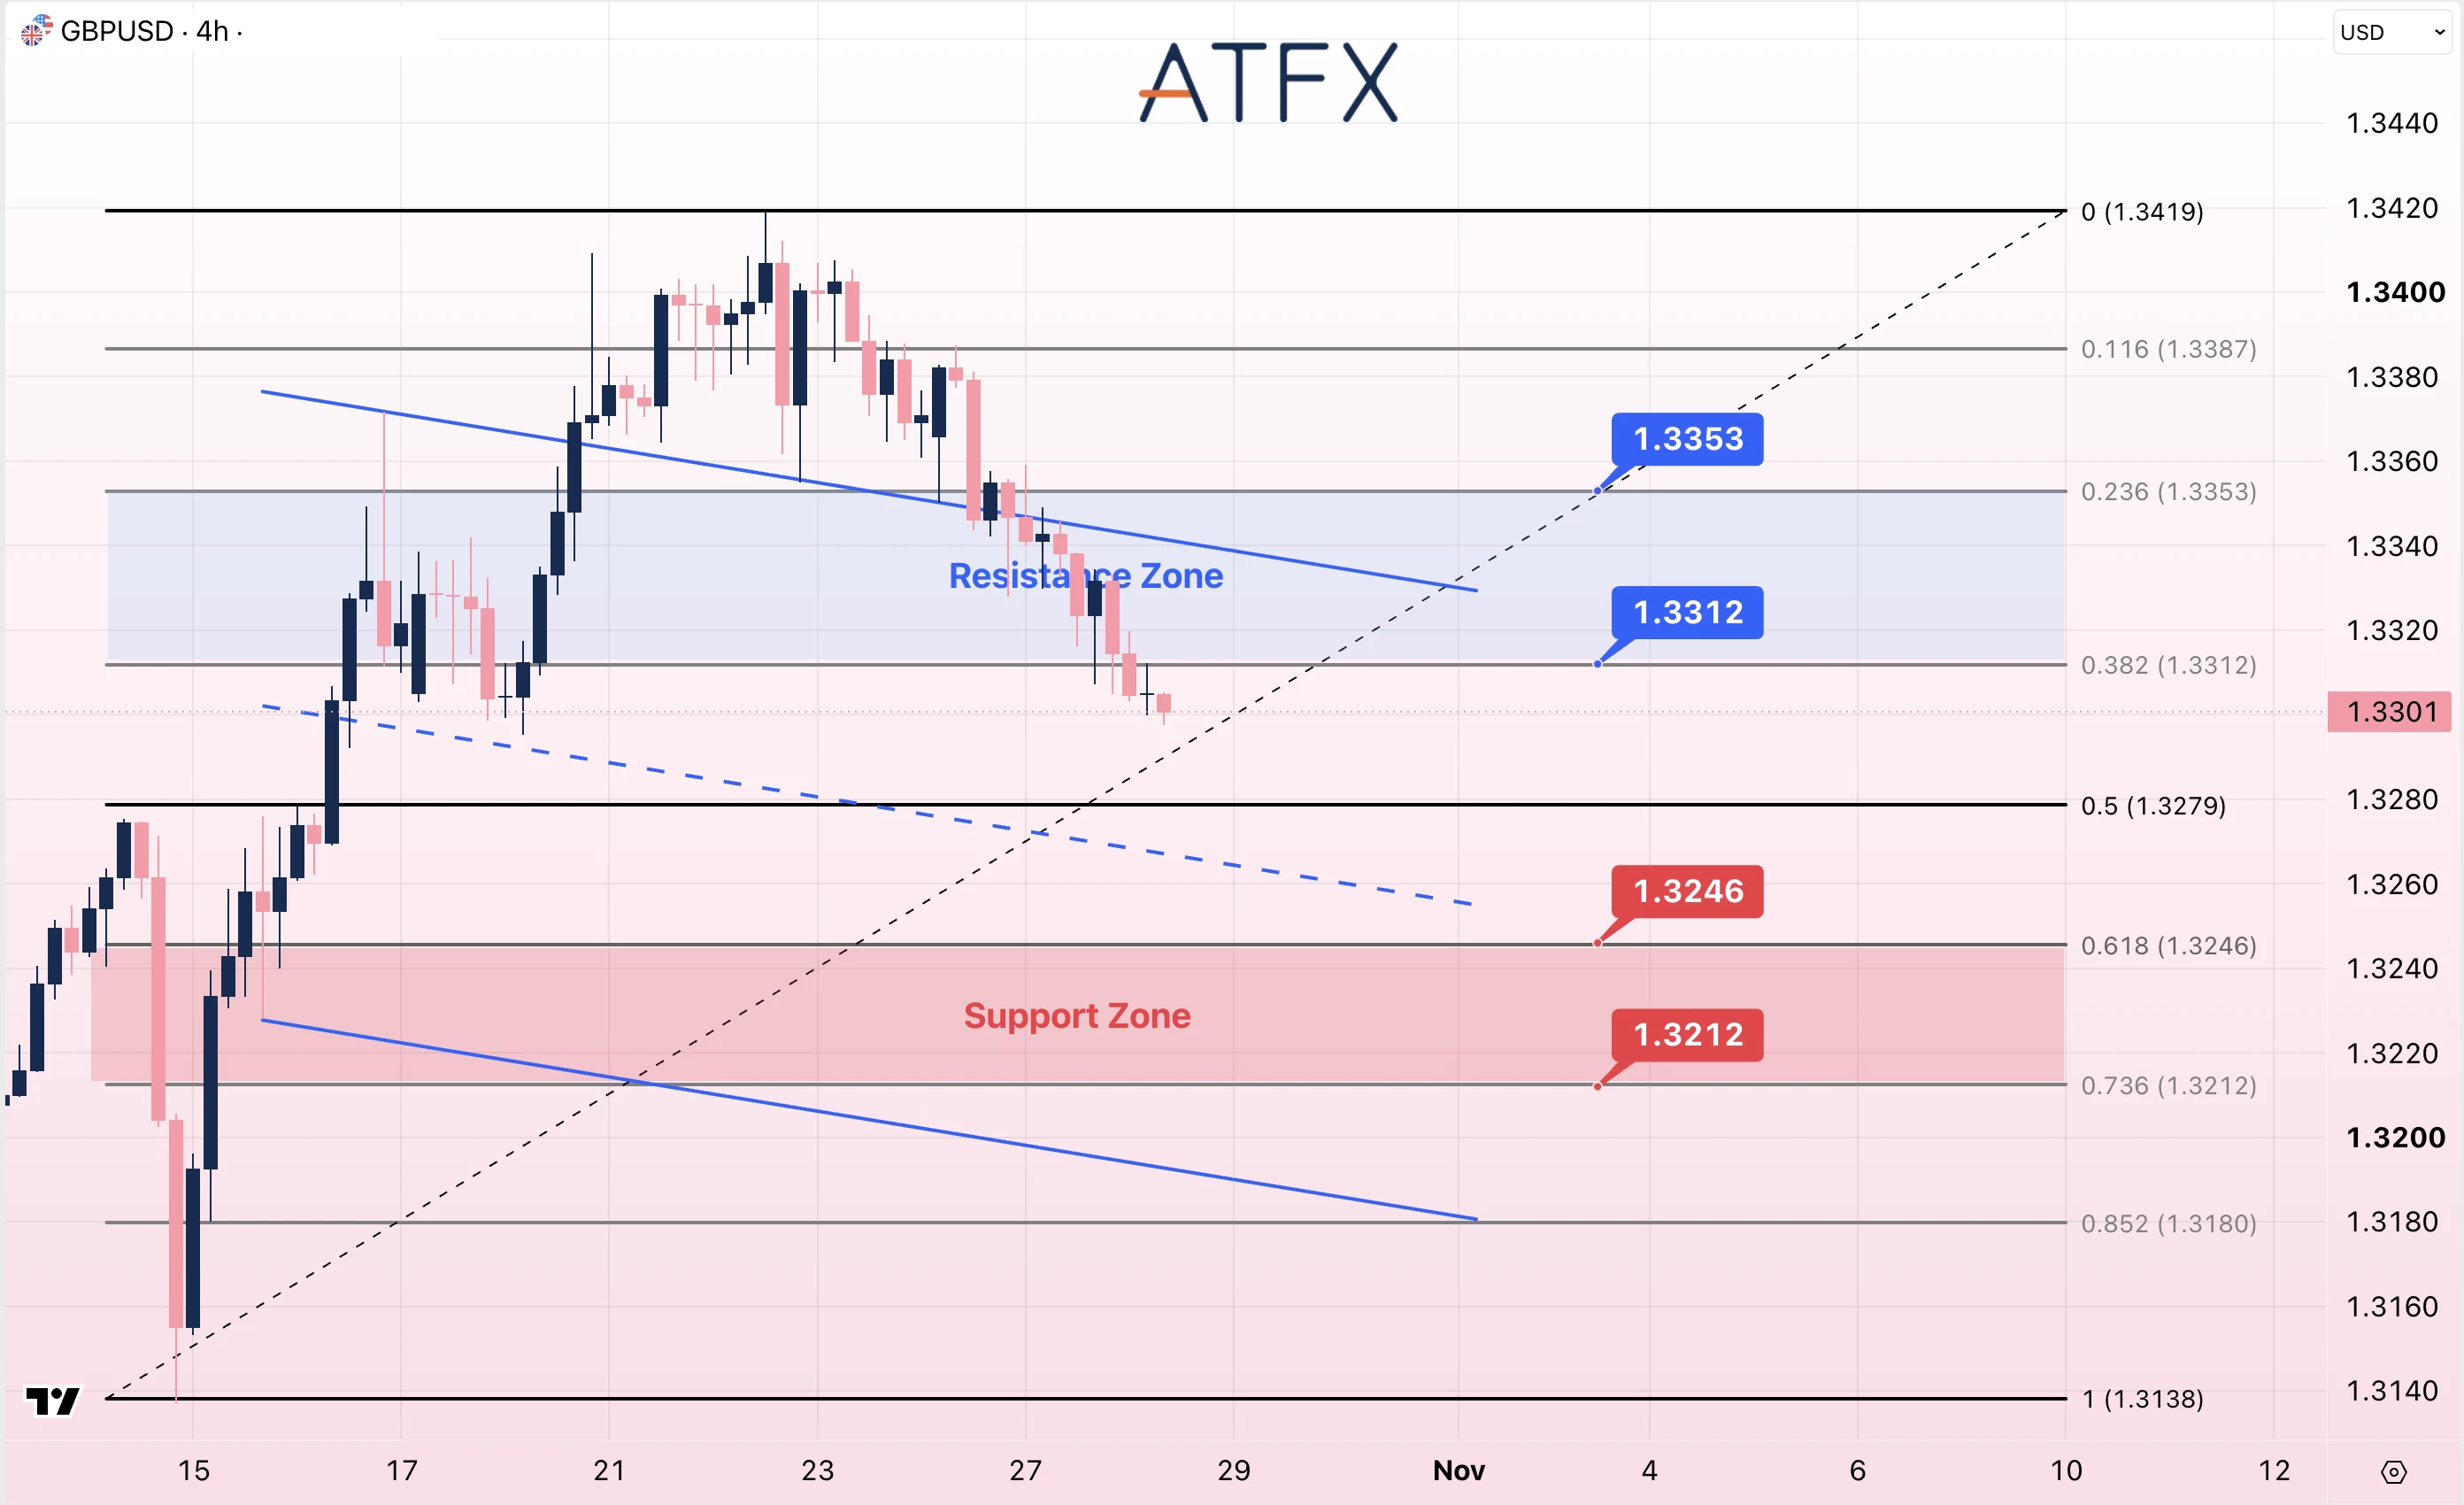
阻力位:1.3312/1.3353
支撐位:1.3246/1.3212
分析師觀點:聯儲局決議前,今日英國預算案將先帶來國內政策層面的考驗。投資者將評估財政方案能否支持經濟增長,同時維持市場對政府財政及借貸安排的信心。英國通脹率為3.5%,繼續支撐英國央行11月加息的預期;但若預算案令市場失望,或聯儲局釋放更強的緊縮信號,上述支持可能被抵消。
英鎊兌美元自1.3419回落,目前報1.3301附近,已跌破1.3312,仍在下降通道內運行。短線先關注1.3279;若跌破該位,下方將重點關注1.3246及1.3212。
方向:謹慎看空
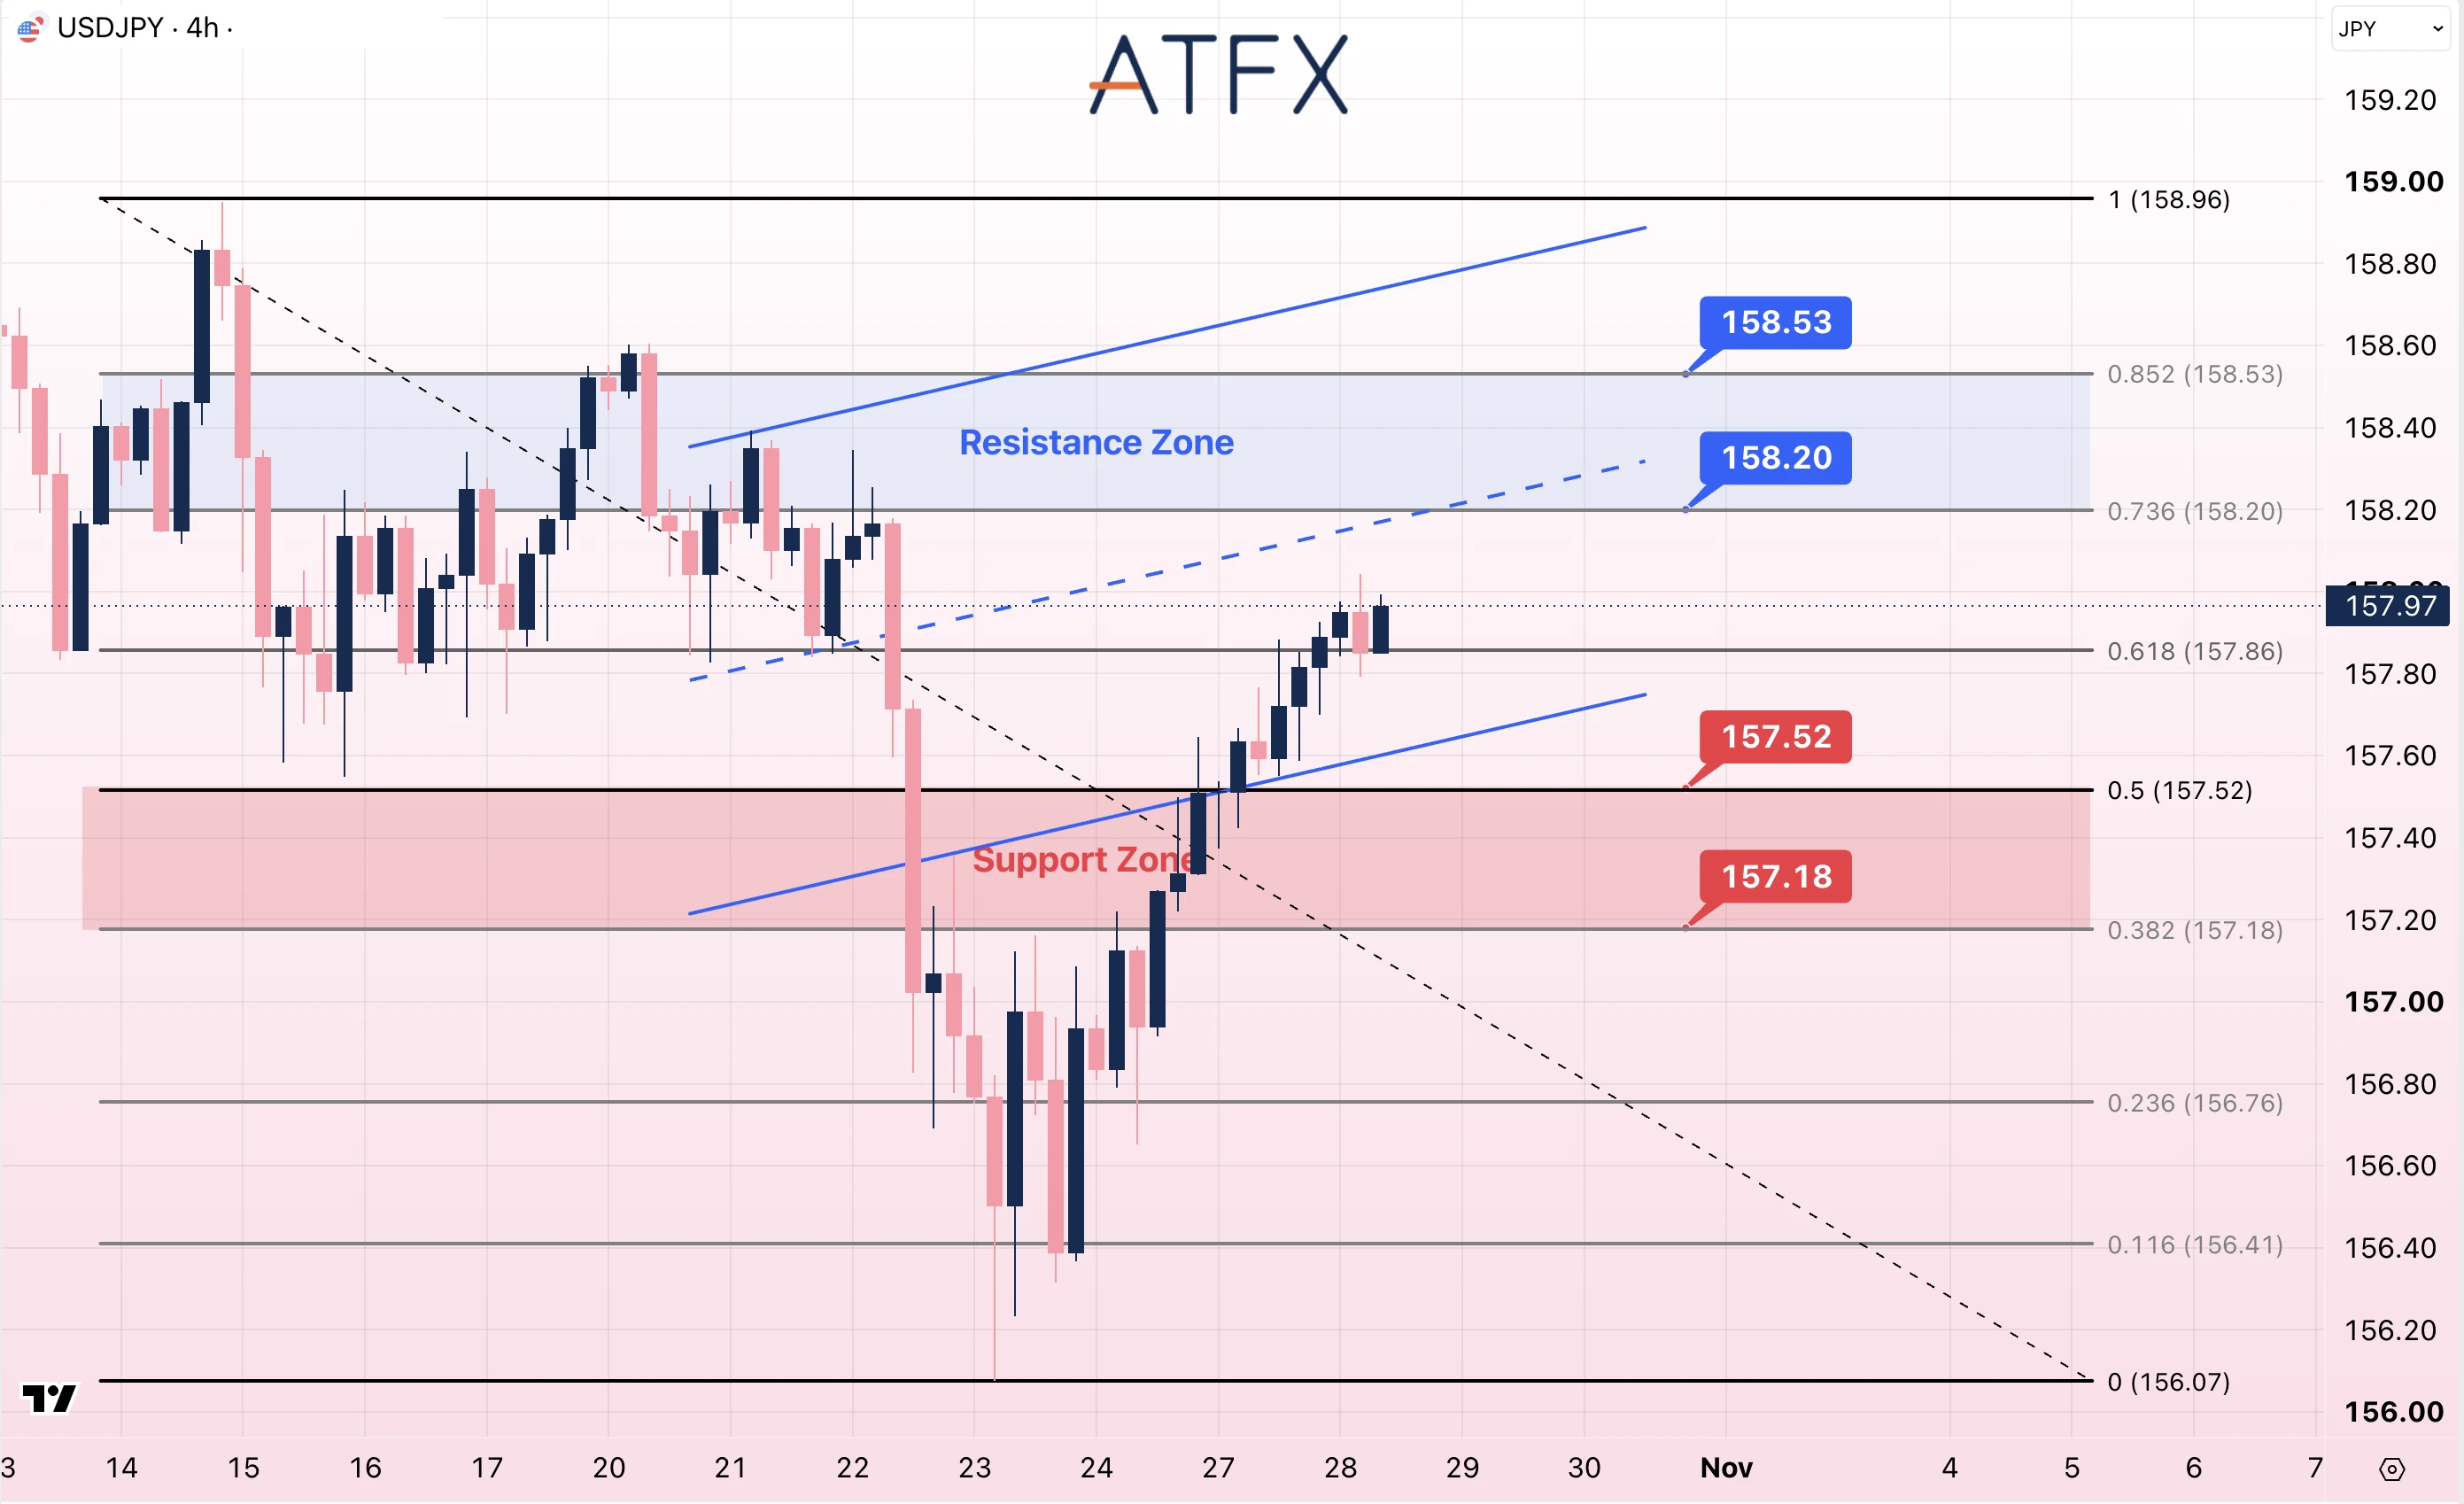
阻力位:158.20/158.53
支撐位:157.52/157.18
分析師觀點:投資者等待聯儲局及週五日本央行決議,美日利差仍對美元有利。不過,日本核心通脹高於2%,意味著日本央行後續仍可能收緊政策;官方對無序匯率波動的警告,也可能限制日元跌幅。因此,匯價反應將取決於聯儲局指引是否強化12月收緊政策的預期,以及這一立場與日本央行前景有何差異。
美元兌日元自156.41附近反彈,目前報157.97附近,位於157.86上方,但仍低於上升通道中線。上方阻力為158.20及158.53。若守住157.86,仍有機會再度向上測試。
方向:短線中性至謹慎看多
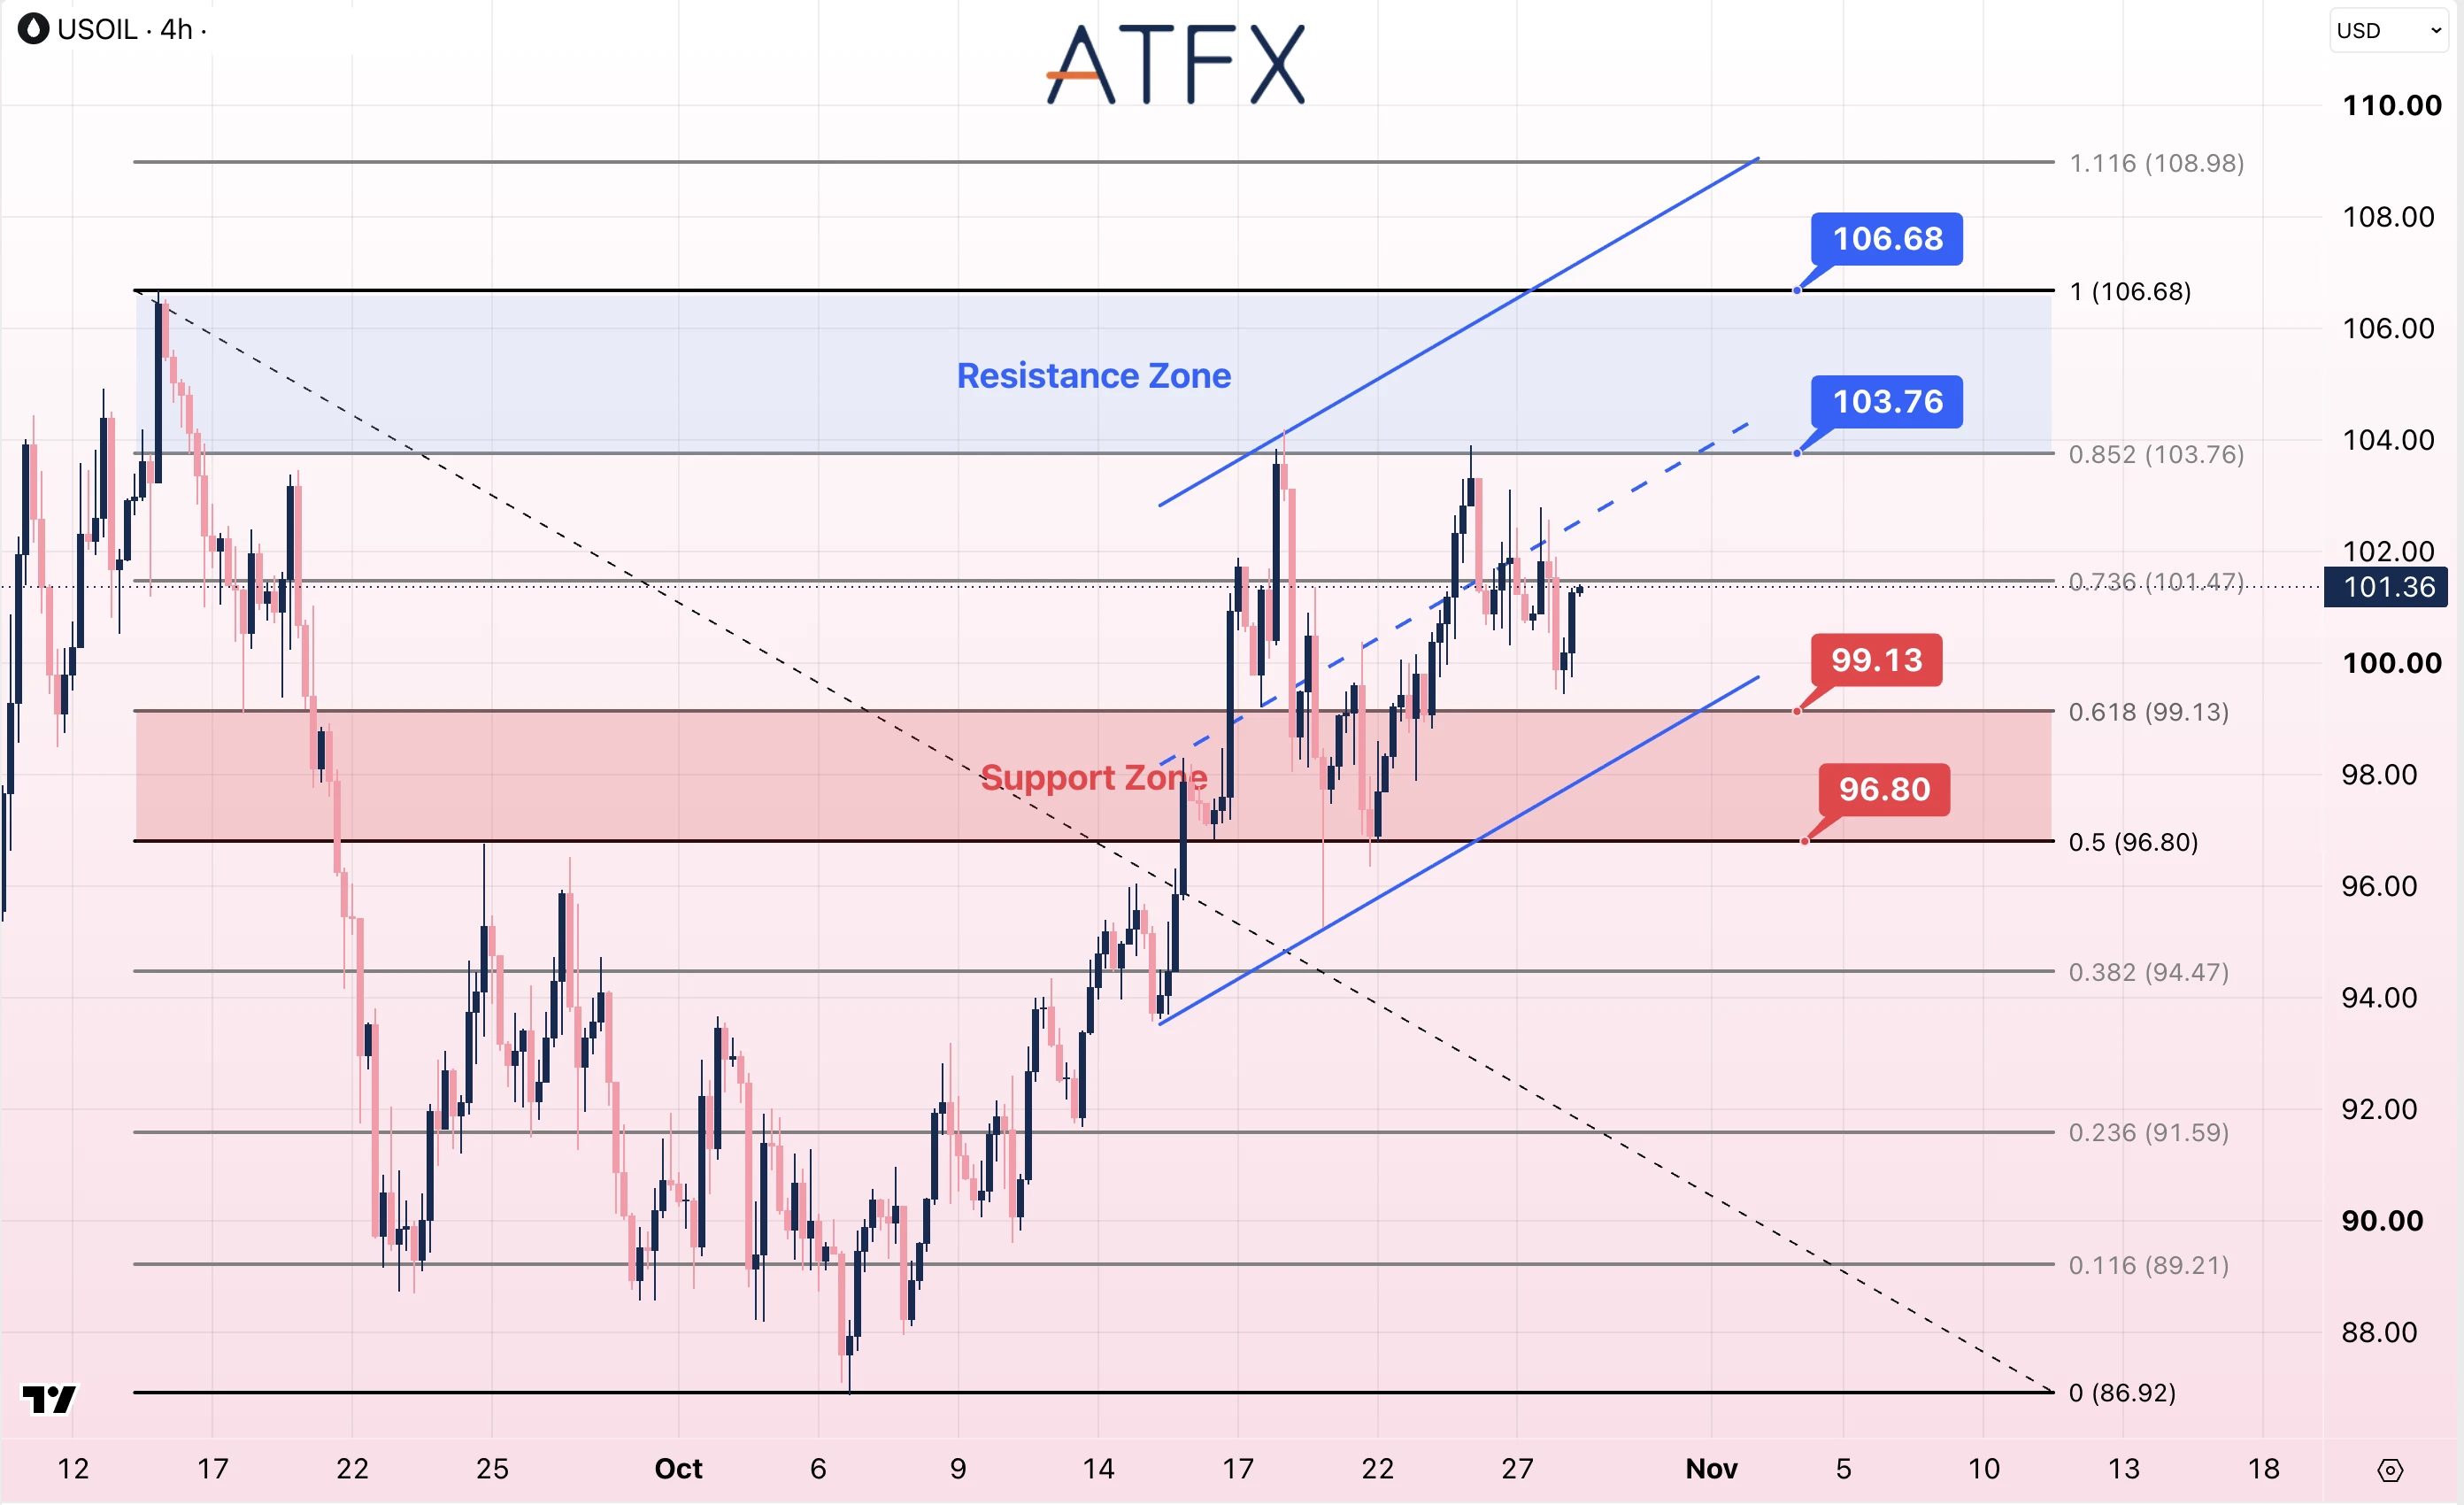
阻力位:103.76/106.68
支撐位:99.13/96.80
分析師觀點:沙特煉油設施面臨威脅的消息再起,供應風險重新成為焦點,油價從週二由外交進展帶動的跌勢中反彈。胡塞武裝聲稱襲擊了一座煉油廠,但沙特當局未即時確認具體影響。API公佈原油庫存減少203.1萬桶,前一週減少493.0萬桶。今晚EIA報告將進一步反映美國庫存狀況;若外交談判取得更多進展,地緣政治風險溢價也可能受到抑制。
USOIL自99.80美元附近反彈,目前報101.36美元附近,仍略低於101.47美元斐波那契水平,並位於上升通道中線下方。若持續站穩101.47美元上方,反彈前景將改善,其後阻力為103.76美元及106.68美元。若反彈無法延續,下方將重新關注99.13美元,其後為96.80美元。
方向:中性
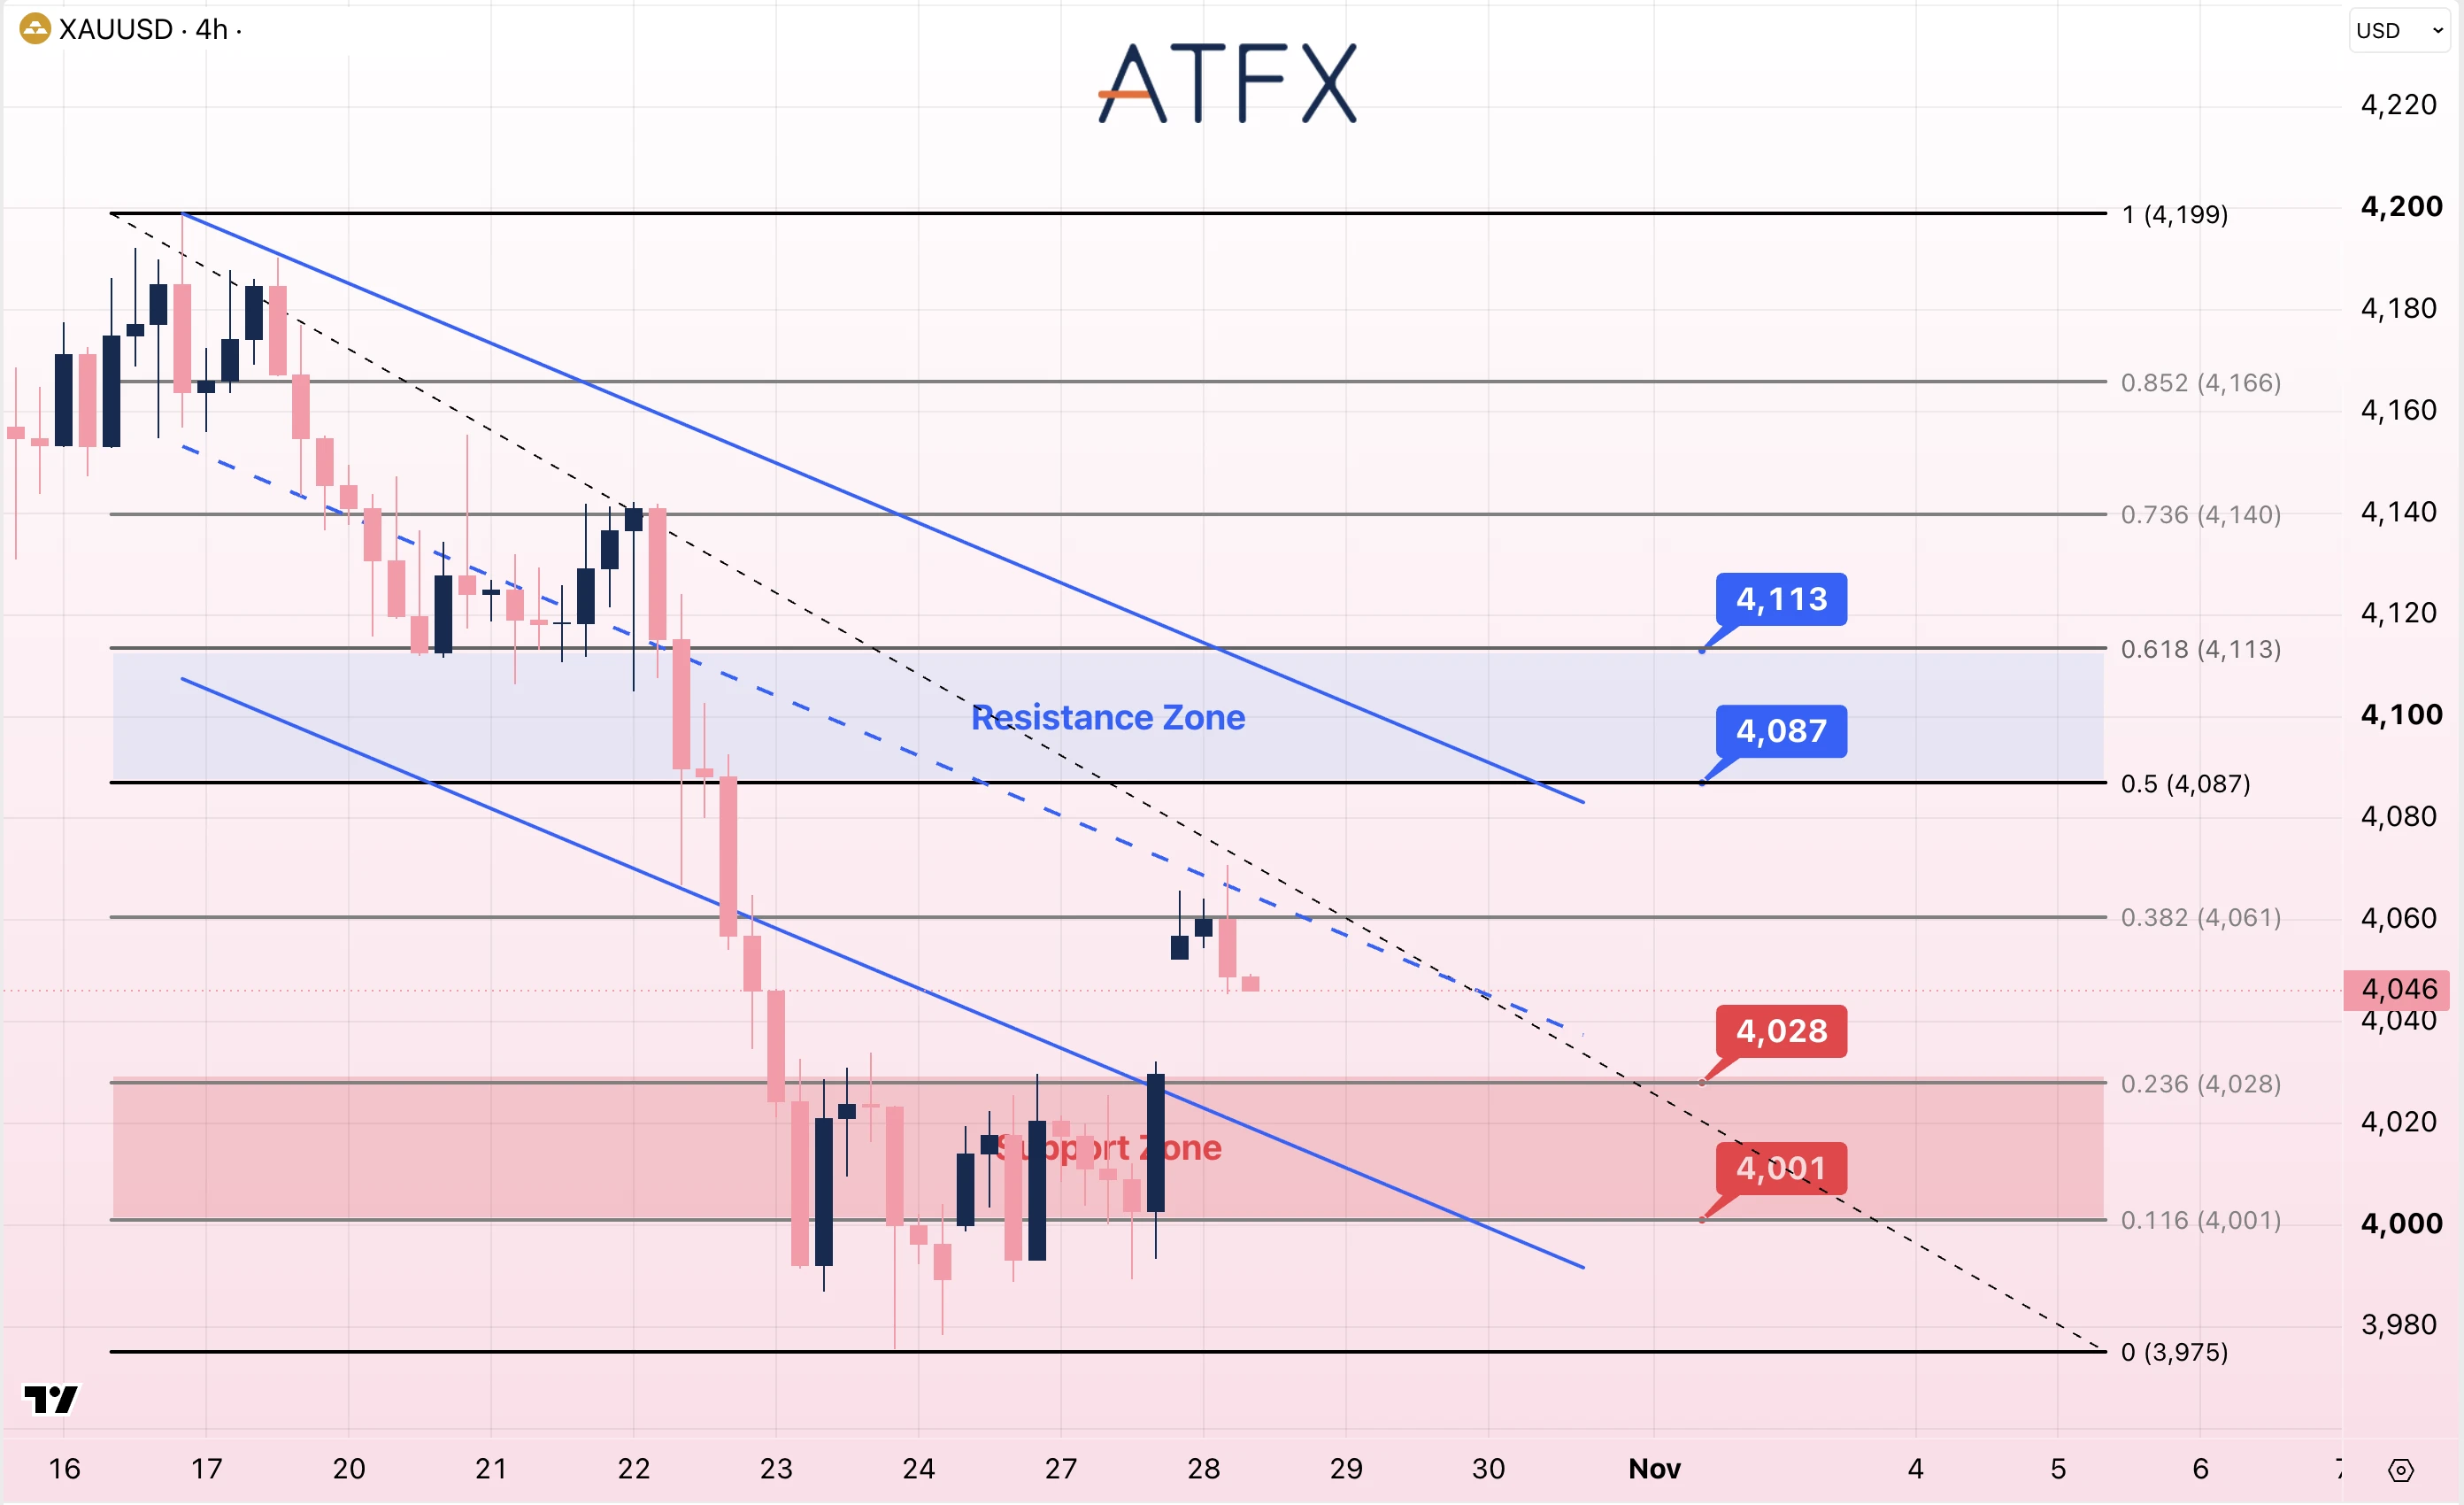
阻力位:4087/4113
支撐位:4028/4001
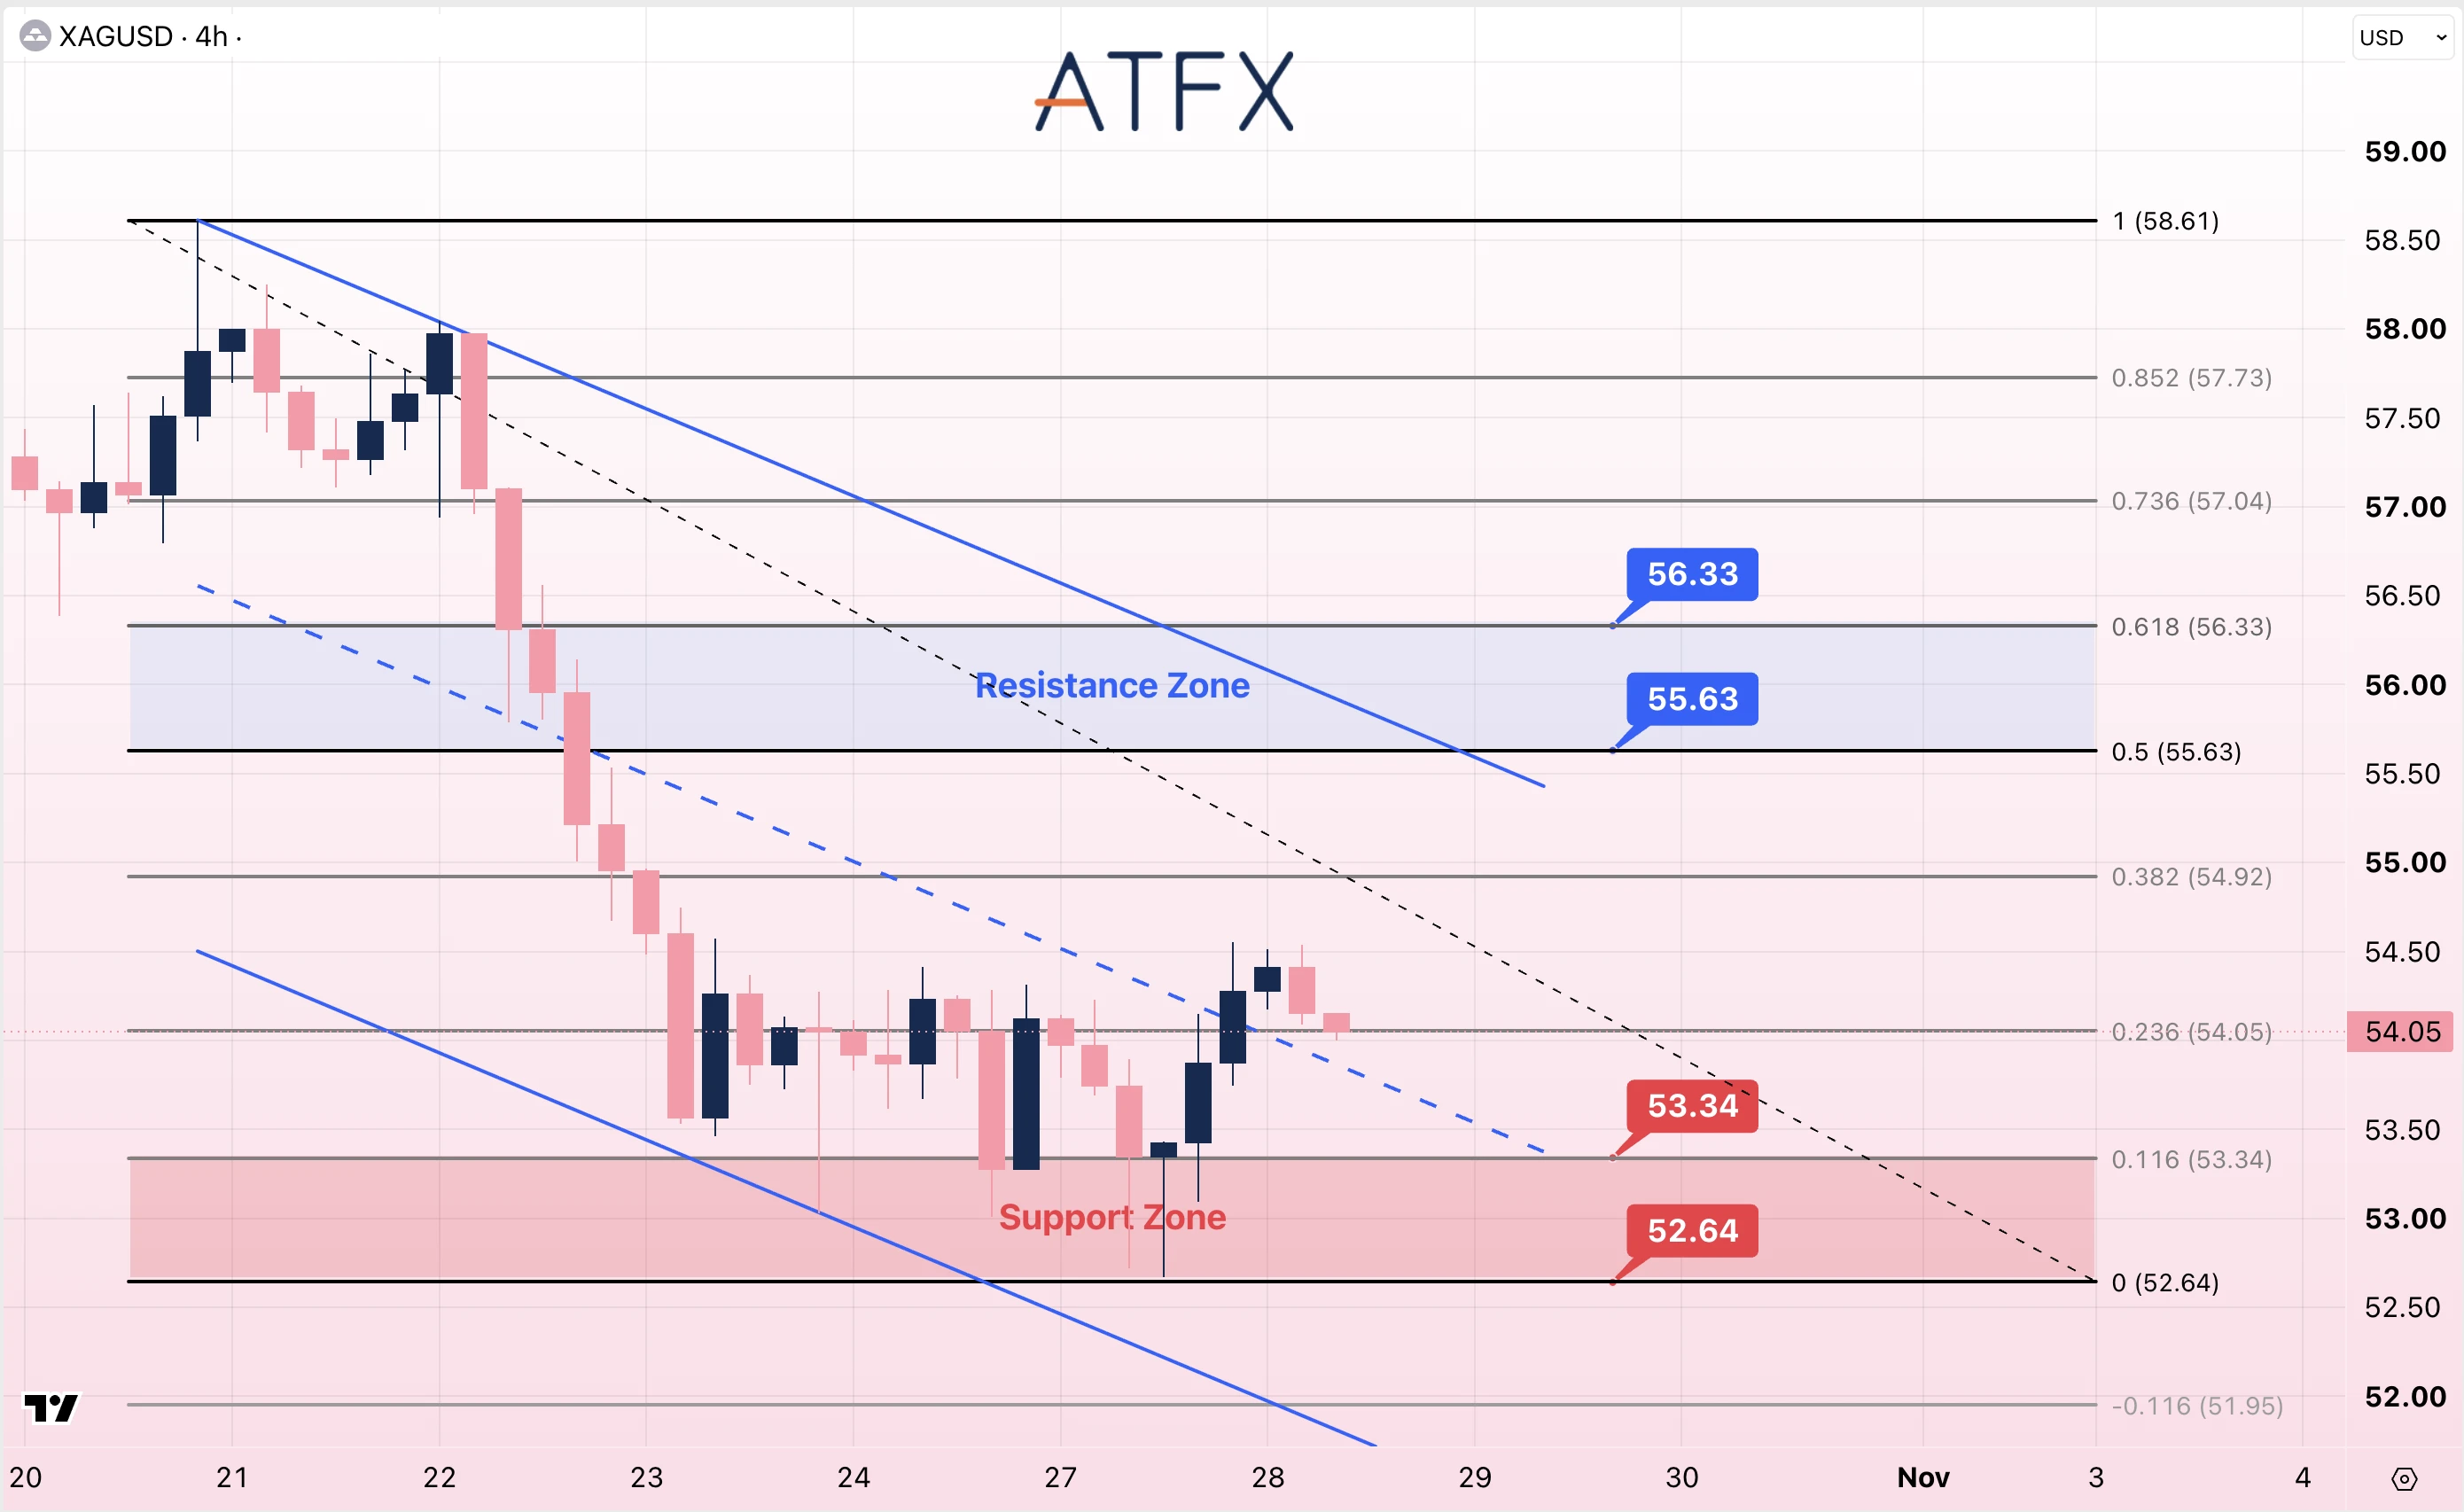
阻力位:55.63/56.33
支撐位:53.34/52.64
分析師觀點:儘管美元走強,週二油價下跌緩解了部分短期通脹擔憂,黃金因而回升。週三油價反彈,使能源相關的價格風險在聯儲局決議前再受關注。若聯儲局釋放12月進一步收緊政策的信號,可能壓制不生息的黃金;若措辭不及預期強硬,則可能有利於反彈。決議公佈後,國債收益率走勢及美元反應均值得關注。
黃金反彈至4,061美元斐波那契水平附近後受阻,目前報4,046美元附近,仍位於下降通道下半部,上方阻力為4,087美元及4,113美元。收復4,061美元將是初步改善信號;若突破上述阻力區,則更有利於確認反彈。若跌破4,028美元,下方將關注4,001美元,其後為3,975美元。
白銀具有工業用途,因此除聯儲局指引外,明日美國GDP數據也與其需求前景有關。銀價自52.64美元反彈後,目前報54.05美元附近,位於下降通道中線上方,但仍低於54.92美元。若持續突破54.92美元,上方將關注55.63美元及56.33美元;若失守54.05美元,則需留意53.34美元及52.64美元,整體下降趨勢仍未扭轉。
方向:黃金中性至謹慎偏空;白銀謹慎看空
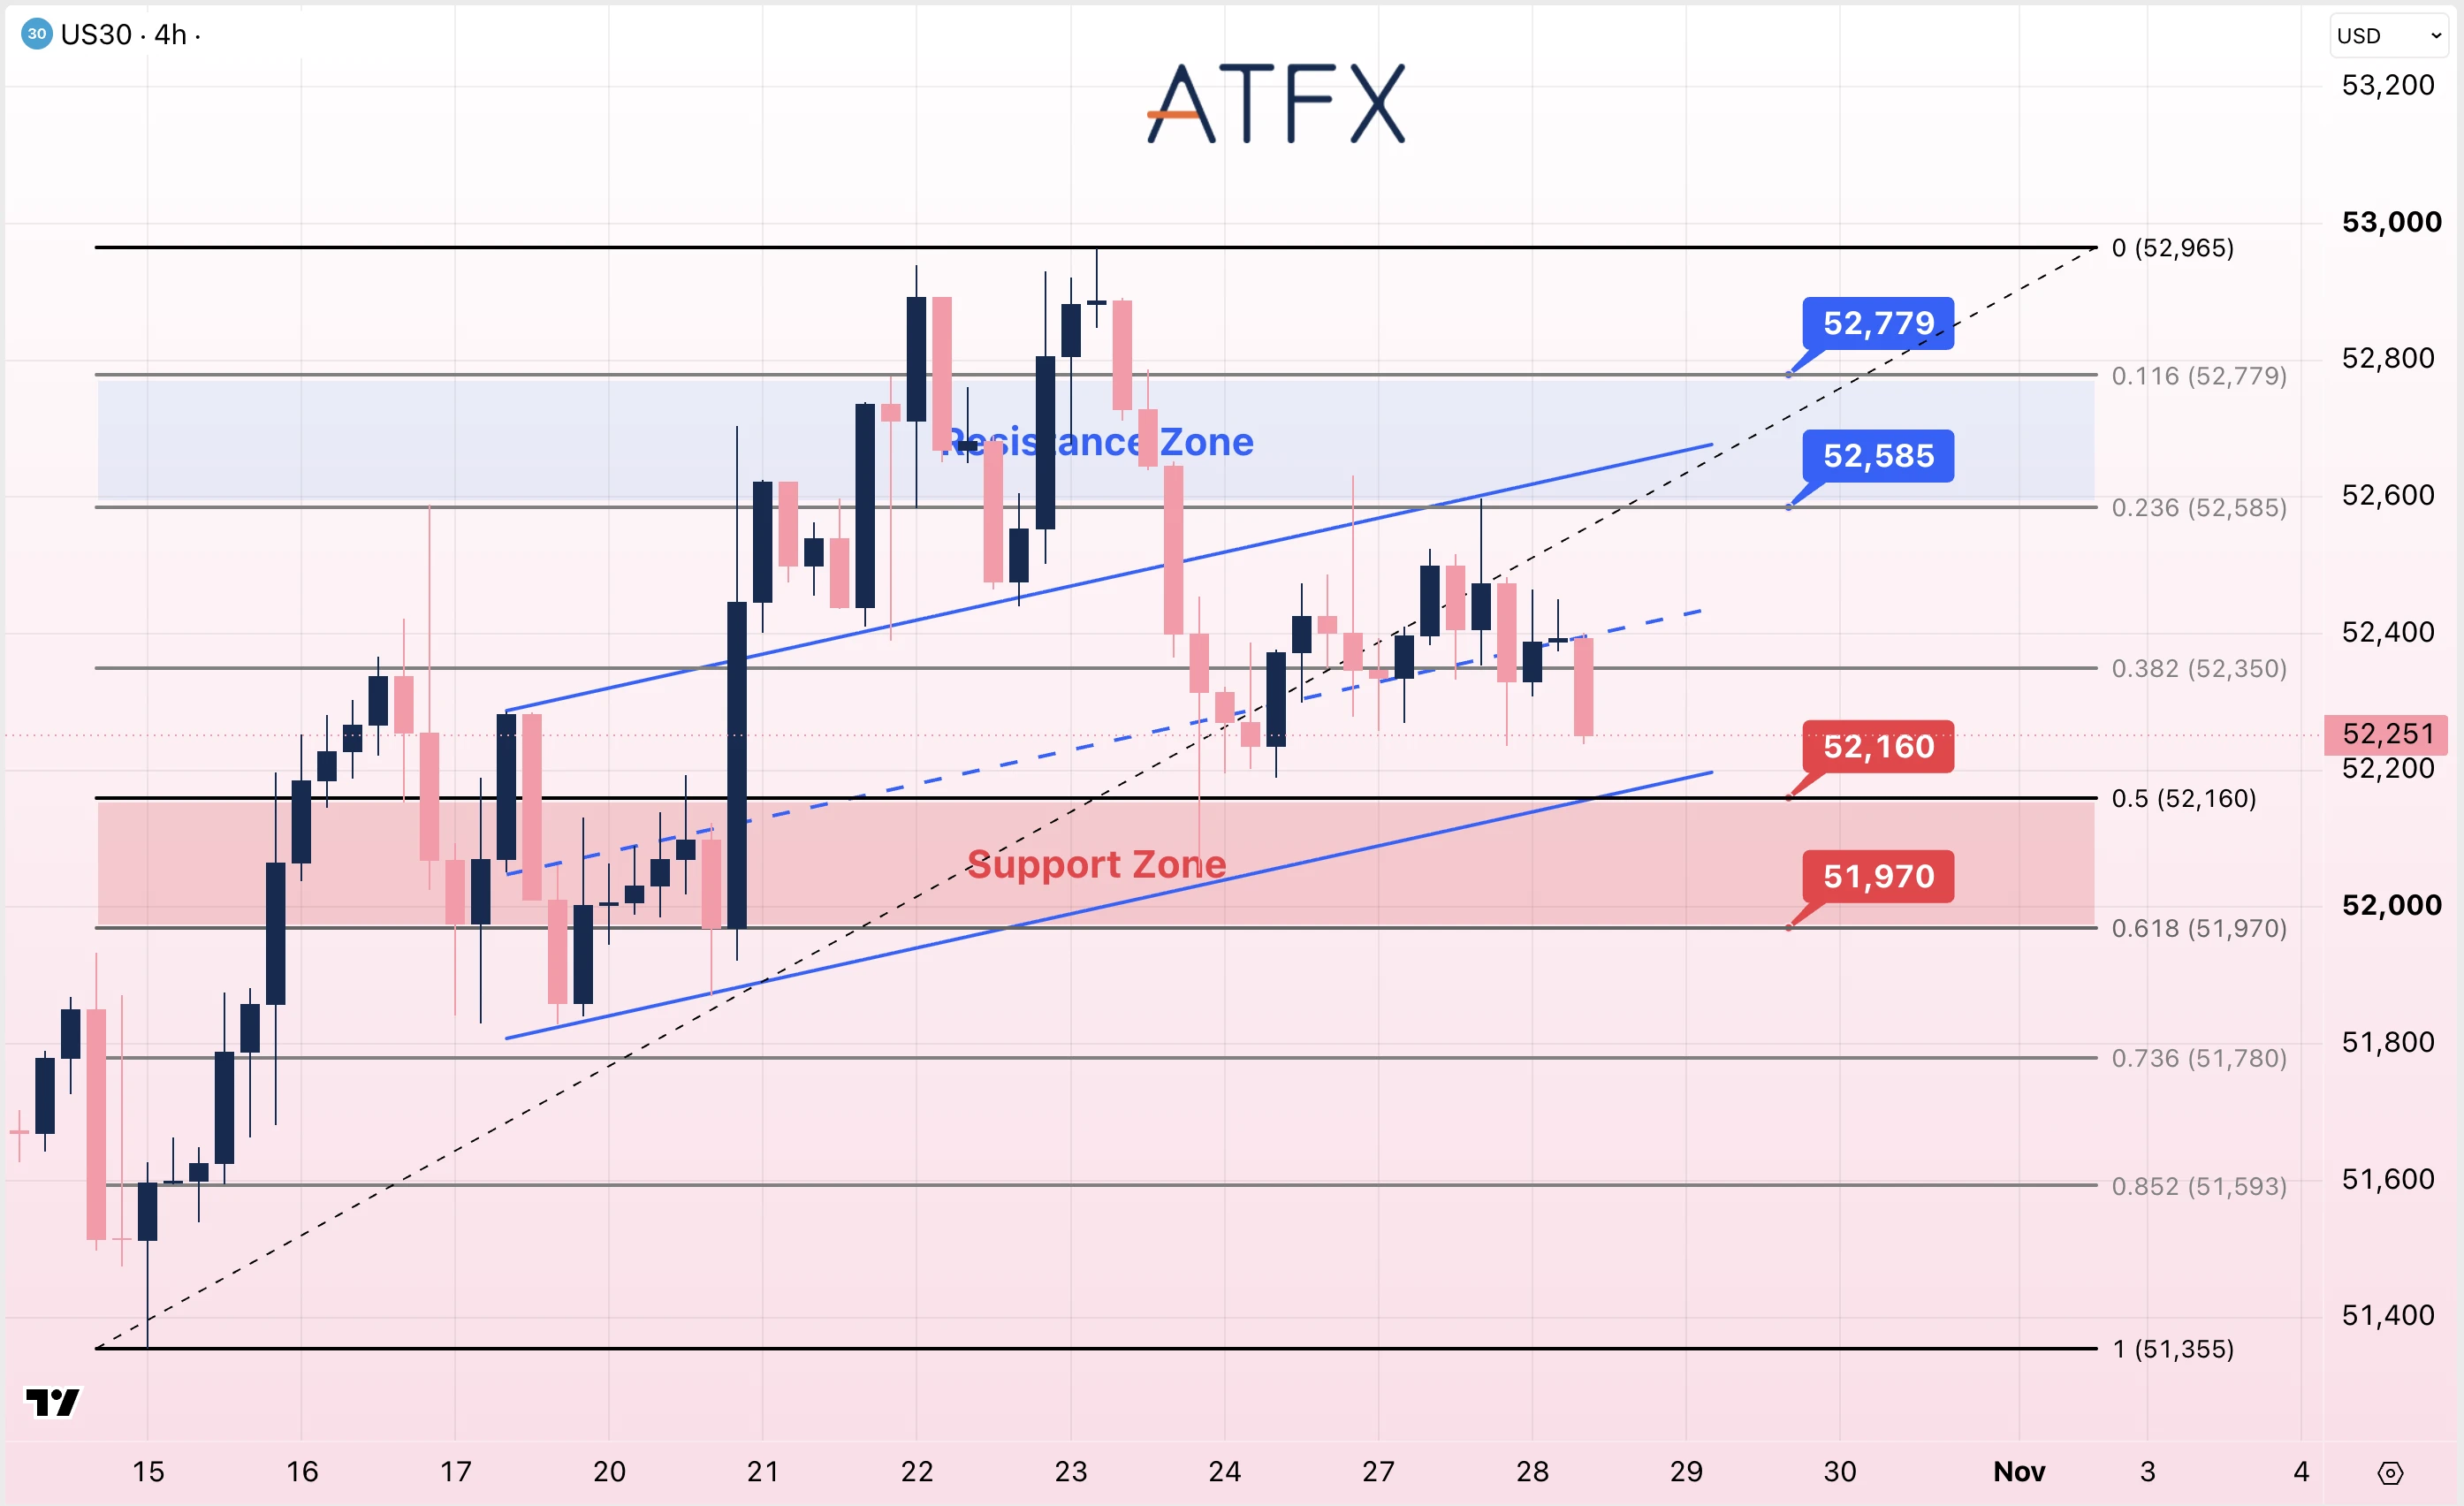
阻力位:52585/52779
支撐位:52160/51970
分析師觀點:週二科技股帶動美股上漲,但道指僅小幅收高,反映股市反彈的力度並不均衡。油價再度上漲,能源開支較高的企業可能面臨更大的成本壓力;聯儲局指引則將影響市場對融資成本的預期。投資者將結合政策表態及企業盈利預測,判斷整體利潤前景能否支撐股市進一步上漲。
近期反彈動能減弱,US30目前報52,251點附近,低於52,350點及上升通道中線。首個支撐為52,160點,其後為51,970點。若跌破51,970點,通道內的反彈走勢將轉弱。
方向:中性至謹慎偏空
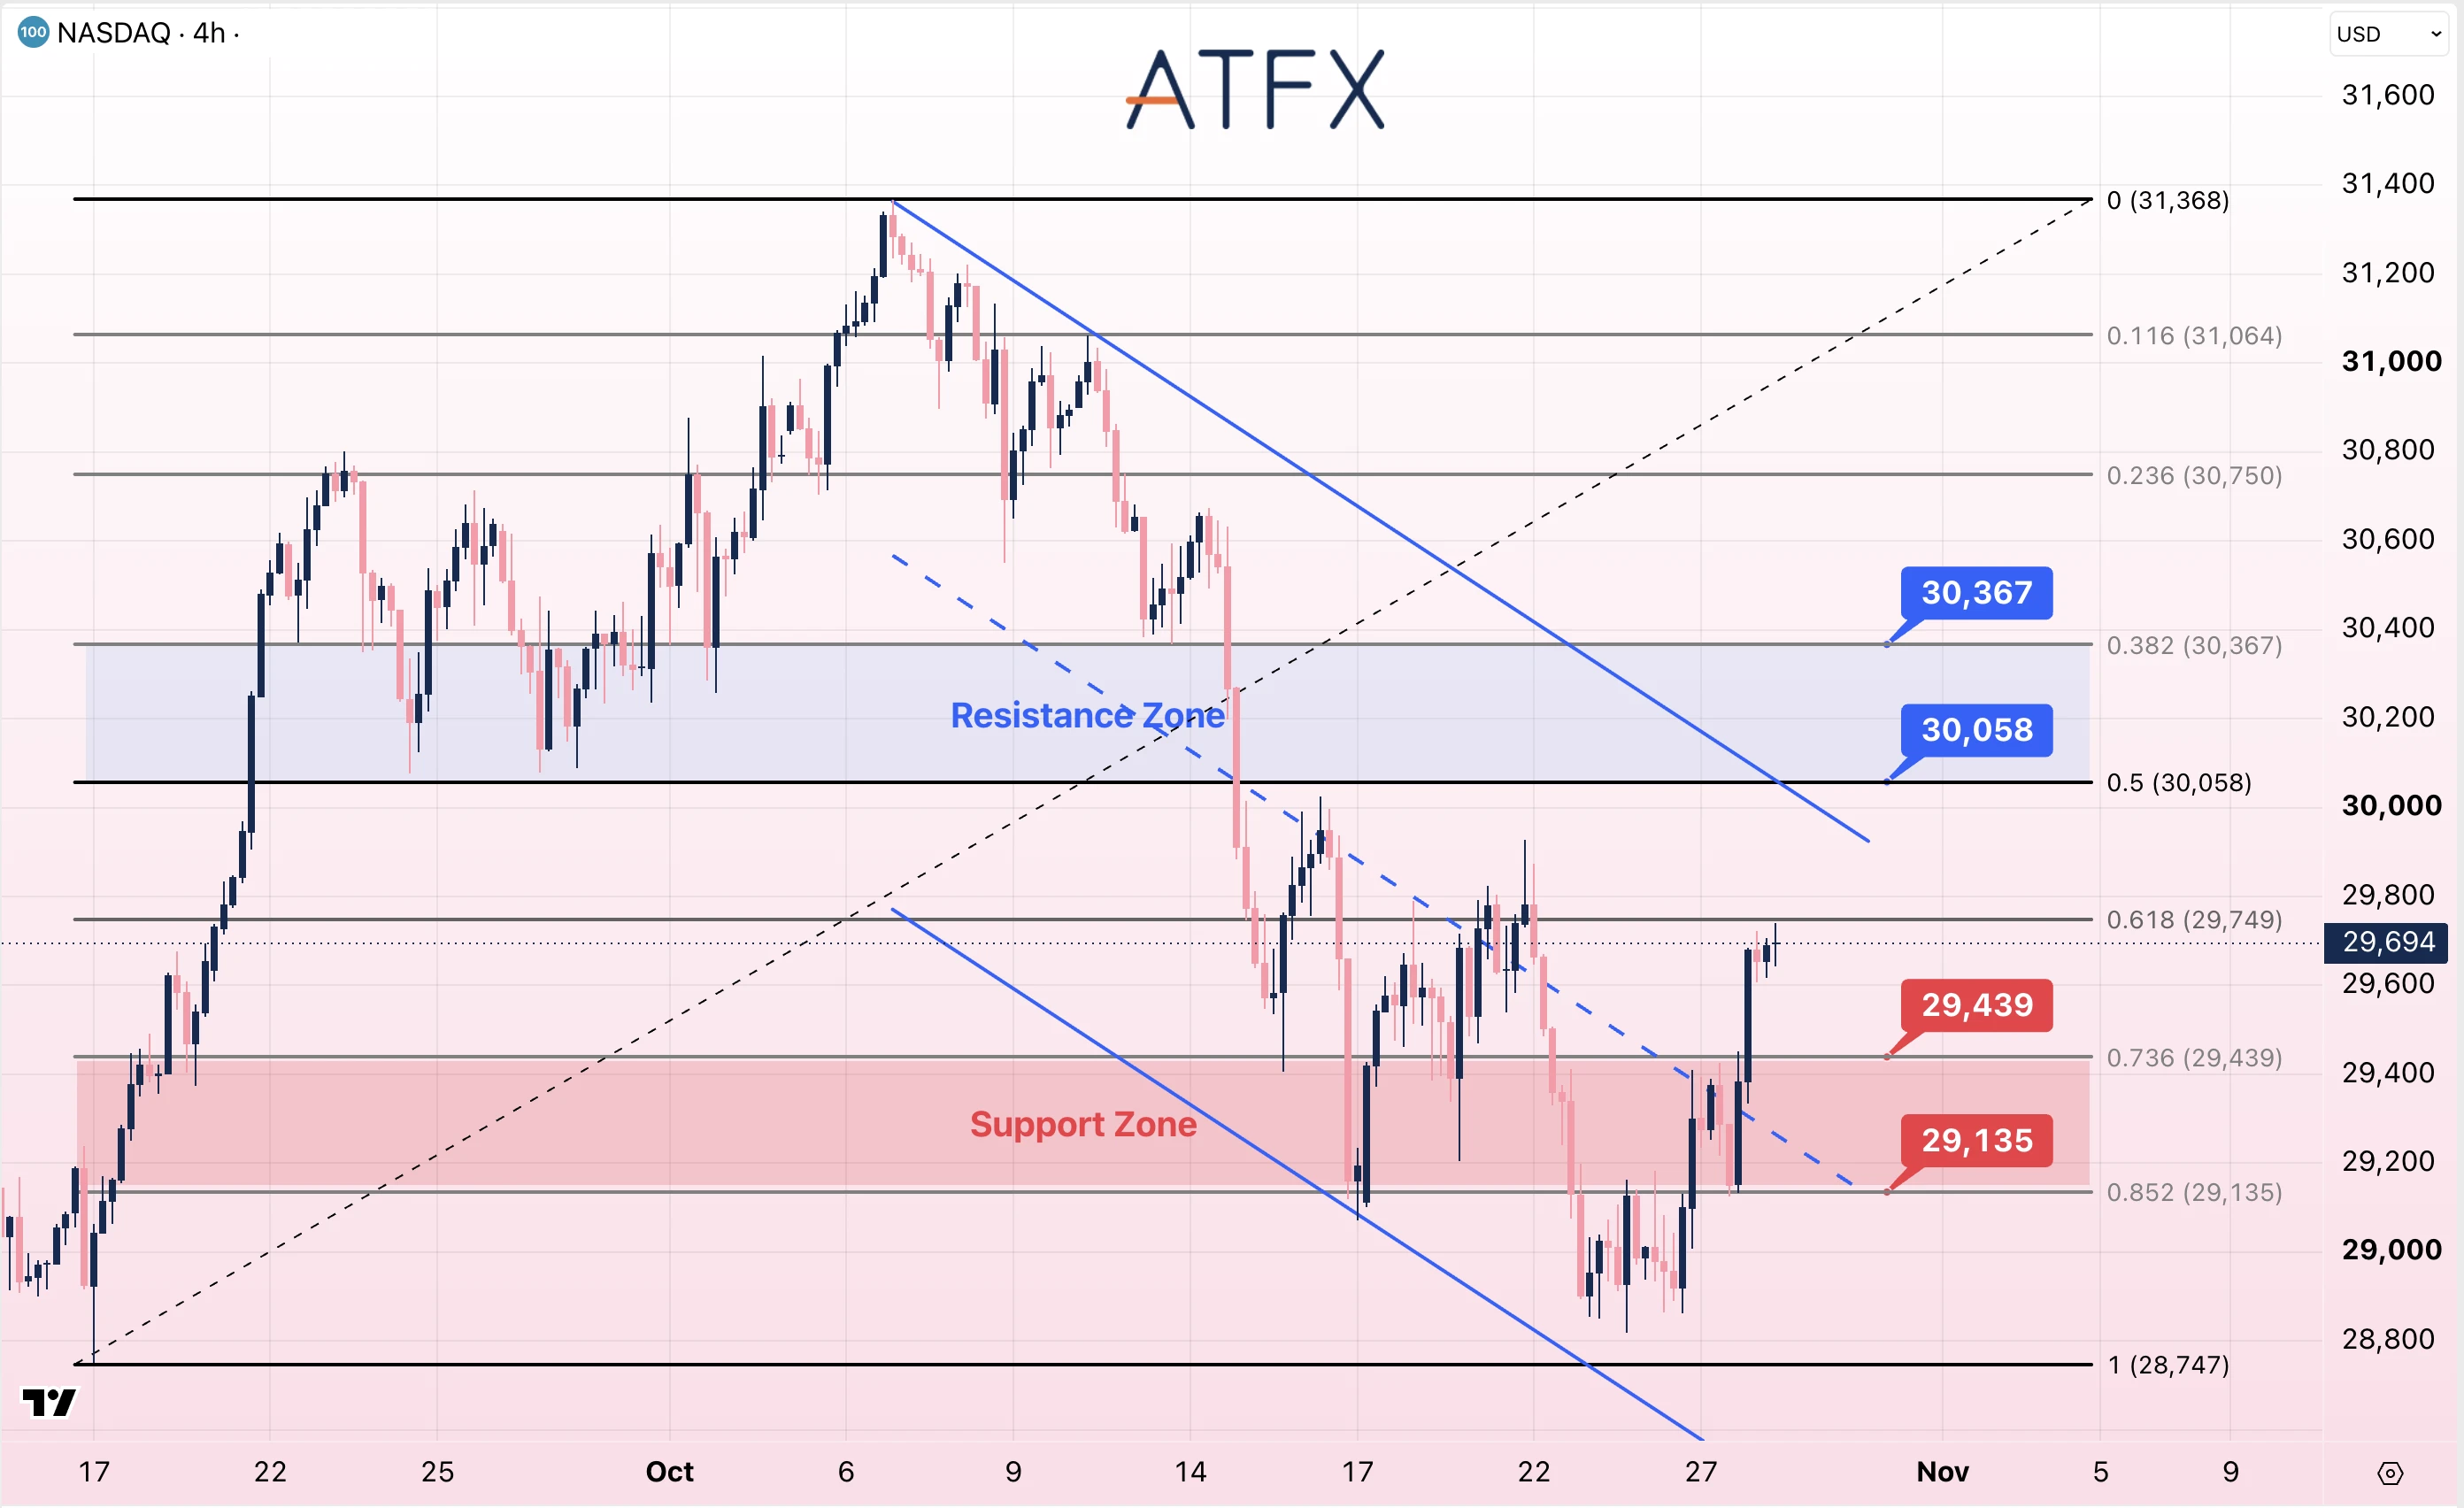
阻力位:30058/30367
支撐位:29439/29135
分析師觀點:Anthropic的上市計劃,以及SK海力士好於預期的業績,提振了人工智慧和存儲晶片股的市場情緒。接下來,微軟及Alphabet財報將檢驗本輪反彈背後的收入、現金流及開支預期。聯儲局對12月的政策指引,也將影響估值:利率預期上升可能抵消業績利好;若市場對收緊政策的預期減弱,則可能支持反彈。
NAS100自28,747點附近反彈,目前報29,694點附近,已回到下降通道中線上方。眼前先關注29,749點,其後為30,058至30,367點阻力區。若守住29,439點,有利於反彈延續。
方向:短線中性至謹慎看多
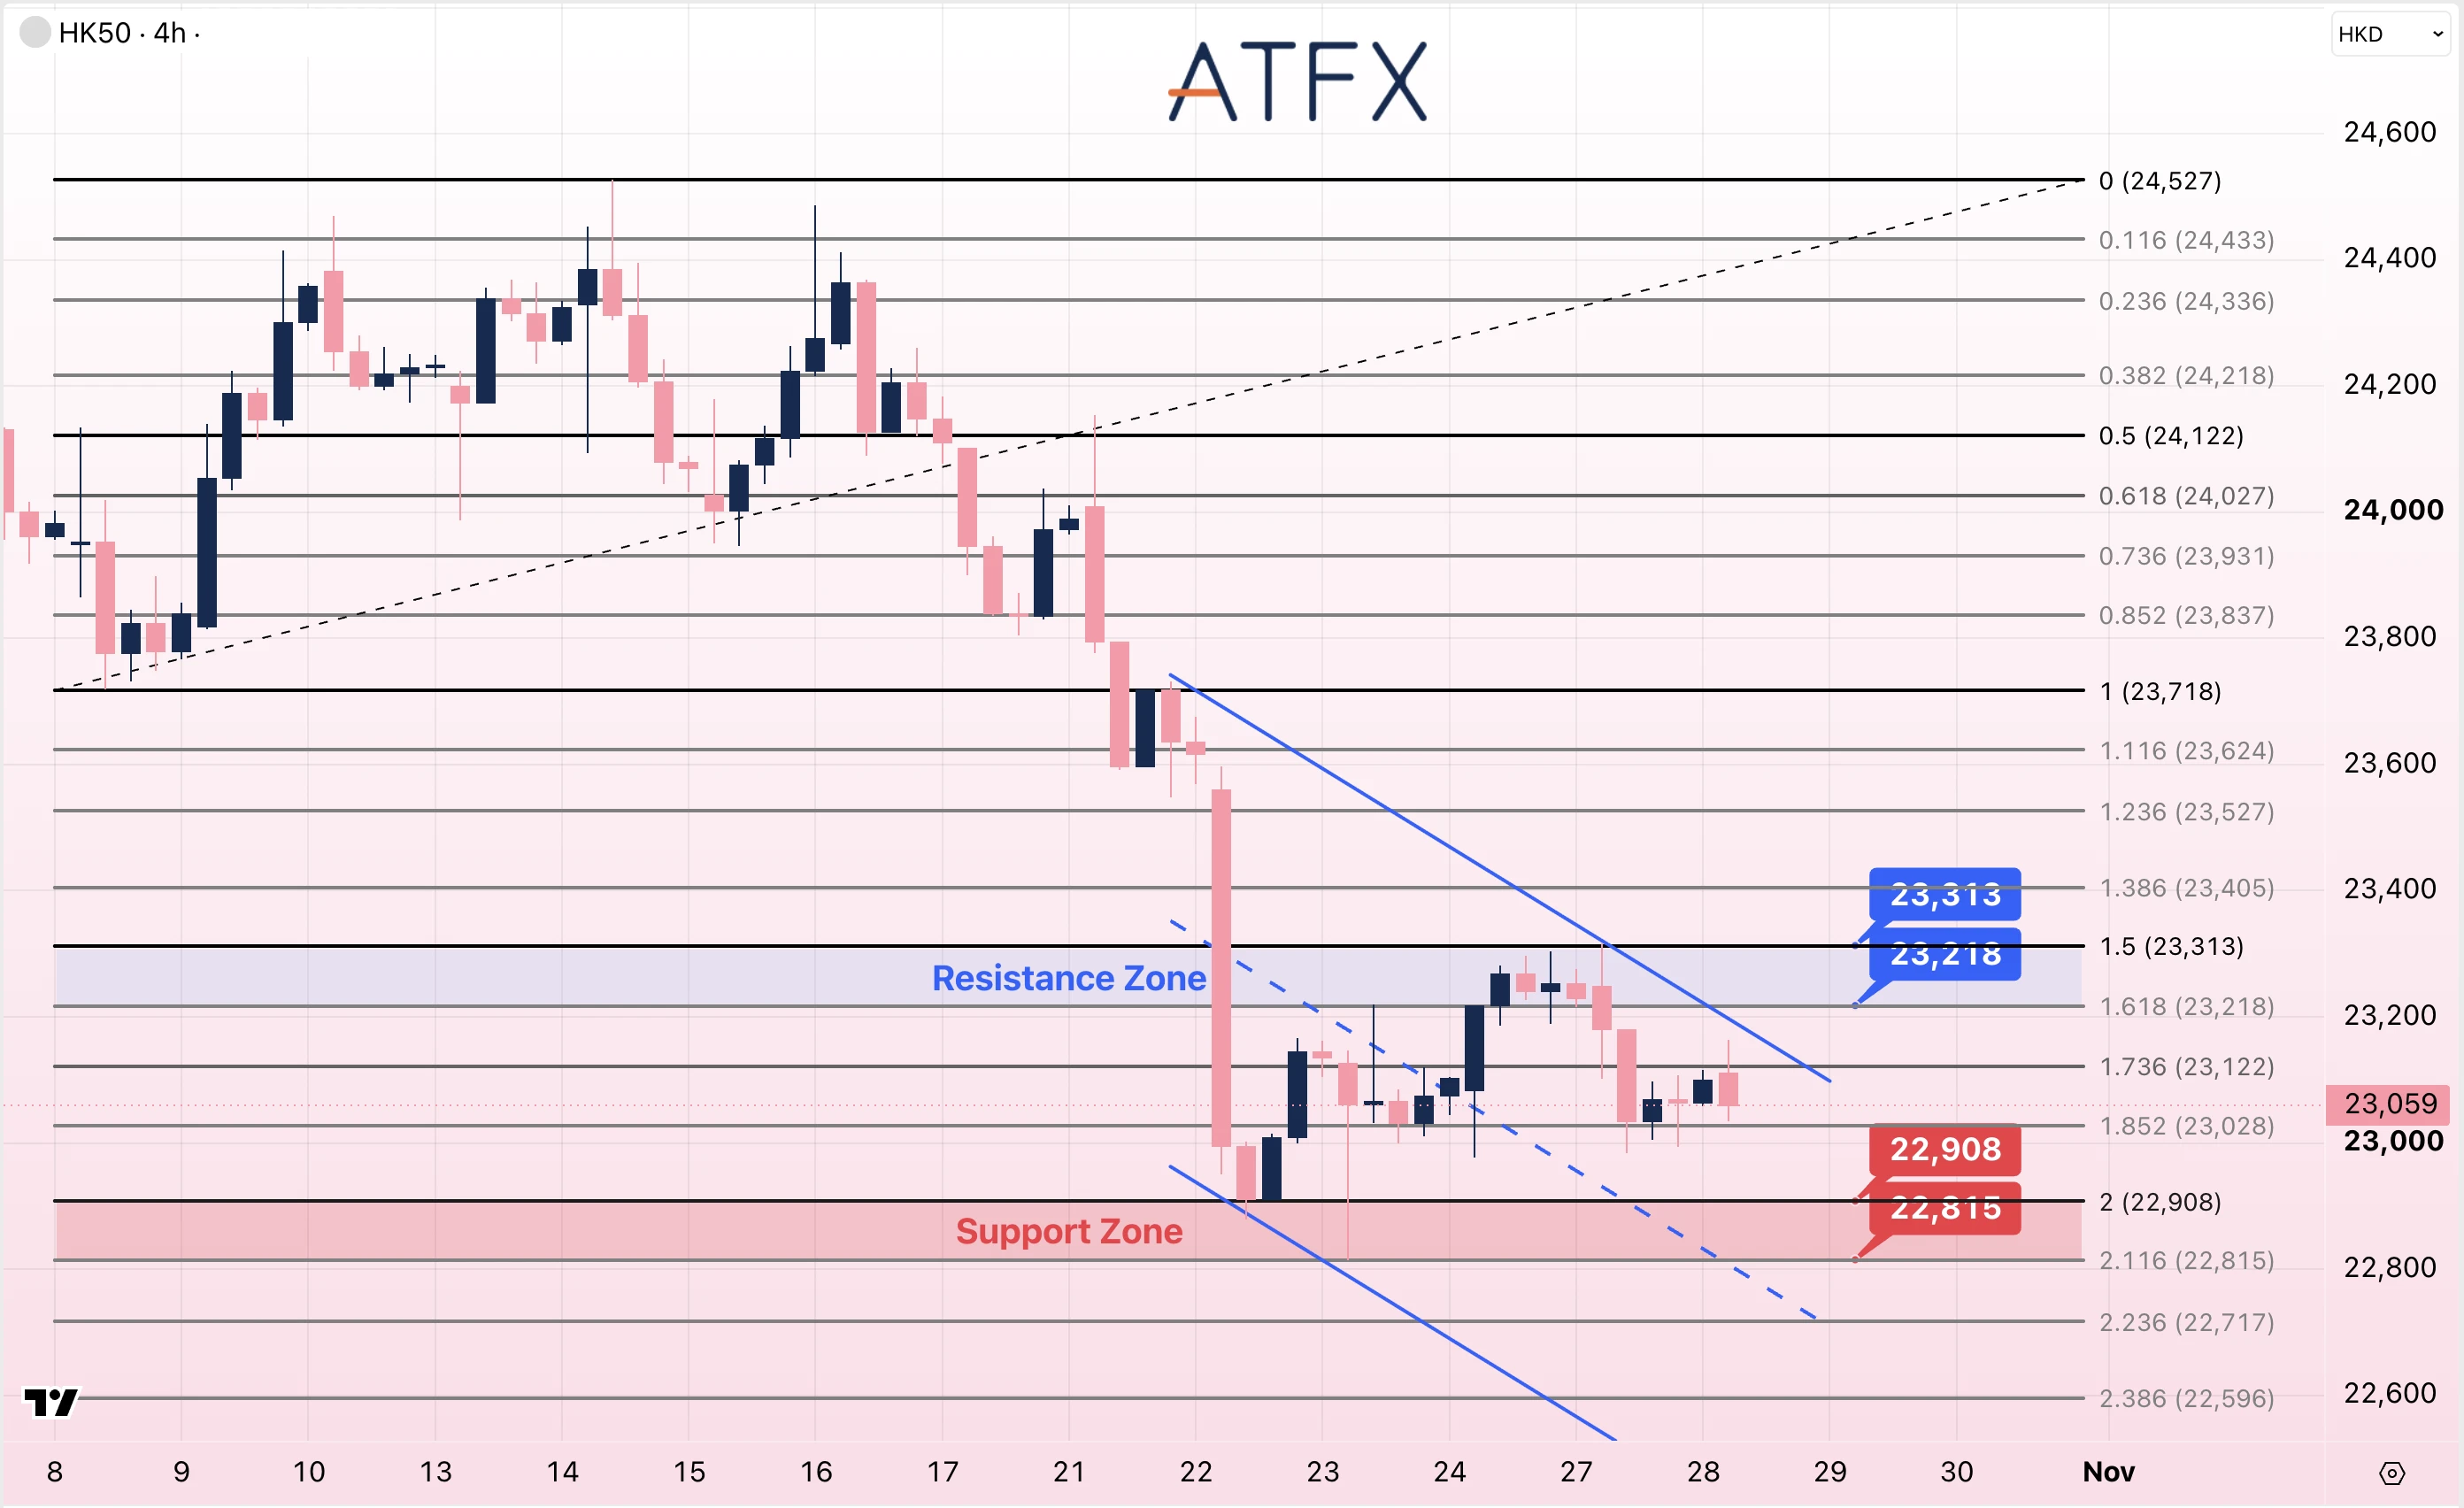
阻力位:23218/23313
支撐位:22908/22815
分析師觀點:聯儲局決議及大型科技公司財報,將牽動全球風險偏好,也會影響港股科技板塊的估值預期。若聯儲局強化進一步收緊政策的信號,融資成本預期上升可能限制反彈。微軟及Alphabet的收入增長、現金流和人工智慧開支,將為科技行業前景提供參考;油價反彈帶來的成本及通脹壓力同樣值得關注。
HK50反彈未能突破23,313點後回落,目前報23,059點附近,仍在下降通道內運行。短線先關注23,028點;若失守,下方將留意22,908點及22,815點支撐。若收復23,122點,則有機會再度測試23,218至23,313點阻力區。
方向:謹慎看空
經濟預測來源:ATFX經濟日曆。參考報價與圖表價位的記錄時間不同。
資料來源:聯儲局日程|歐洲央行日程|BEA發佈日程|澳大利亞CPI|新西蘭聯儲及匯市|美股收盤|原油行情|API數據|黃金行情|SK海力士
免責聲明:本分析僅供參考,不構成投資建議。