

要點
今日關注:英國零售銷售將於14:00(北京時間,GMT+8)公佈,歐洲及美國PMI初值將檢驗能源成本上升下的經濟增長情況,美國密歇根大學消費者信心指數隨後於22:00公佈。日本核心CPI年率已由1.7%升至2.1%,製造業PMI則放緩至53.3。下週將迎來聯儲局、歐洲央行及日本央行利率決議,以及美國GDP和核心PCE數據。 |
全球市場回顧
- 週四美股交易時段,道瓊斯指數上漲0.02%,報52,867點;
- 標普500指數下跌1.21%,報7,663點;
- 納斯達克綜合指數下跌2.60%,報26,008點。
- 美元指數下跌0.08%至101.61。
- 美國2年期國債收益率下降16.7個基點至4.639%,10年期國債收益率下降16.6個基點至4.953%。
- 布倫特原油上漲3.73%至112.88美元,WTI原油上漲2.02%至99.11美元,黃金下跌2.81%至4,023.98美元。
經濟日曆
10月23日(GMT+8)重要事件
| 時間 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 06:00 | 澳大利亞10月製造業及服務業PMI初值 | ** |
| 07:30 | 日本9月CPI年率 | ** |
| 08:30 | 日本10月製造業及服務業PMI初值 | ** |
| 14:00 | 英國9月零售銷售年率 | ** |
| 15:30 | 德國10月製造業及服務業PMI初值 | ** |
| 16:00 | 歐元區10月製造業及服務業PMI初值 | ** |
| 16:30 | 英國10月製造業及服務業PMI初值 | ** |
| 21:45 | 美國10月製造業及服務業PMI初值 | *** |
| 22:00 | 美國10月密歇根大學消費者信心指數終值 | *** |
下週重點數據及事件|10月26日至30日(GMT+8)
- 週一(10月26日):新西蘭假期;德國10月Ifo商業景氣指數;美國10月達拉斯聯儲製造業活動指數。
- 週二(10月27日):美國9月營建許可終值、ADP每週就業人數變化、9月耐用品訂單、10月諮商會消費者信心指數、9月新屋銷售及10月裏士滿聯儲製造業指數。
- 週三(10月28日):美國API原油庫存;澳大利亞9月CPI;德國11月GfK消費者信心指數;加拿大央行利率決議;美國EIA原油庫存。
- 週四(10月29日):聯儲局利率決議及新聞發佈會;歐元區10月經濟景氣指數;美國核心PCE、第三季度GDP初值及首次申領失業救濟金人數;歐洲央行利率決議及新聞發佈會。
- 週五(10月30日):日本9月失業率及東京10月CPI;澳大利亞第三季度PPI;日本央行利率決議;德國10月失業率、第三季度GDP初值及10月CPI初值;歐元區第三季度GDP初值及9月失業率;加拿大9月GDP初值。
【20261023 行情分析】
受報價時點及合約規格影響,4小時圖報價可能與現貨收盤價及新聞報價有所不同。
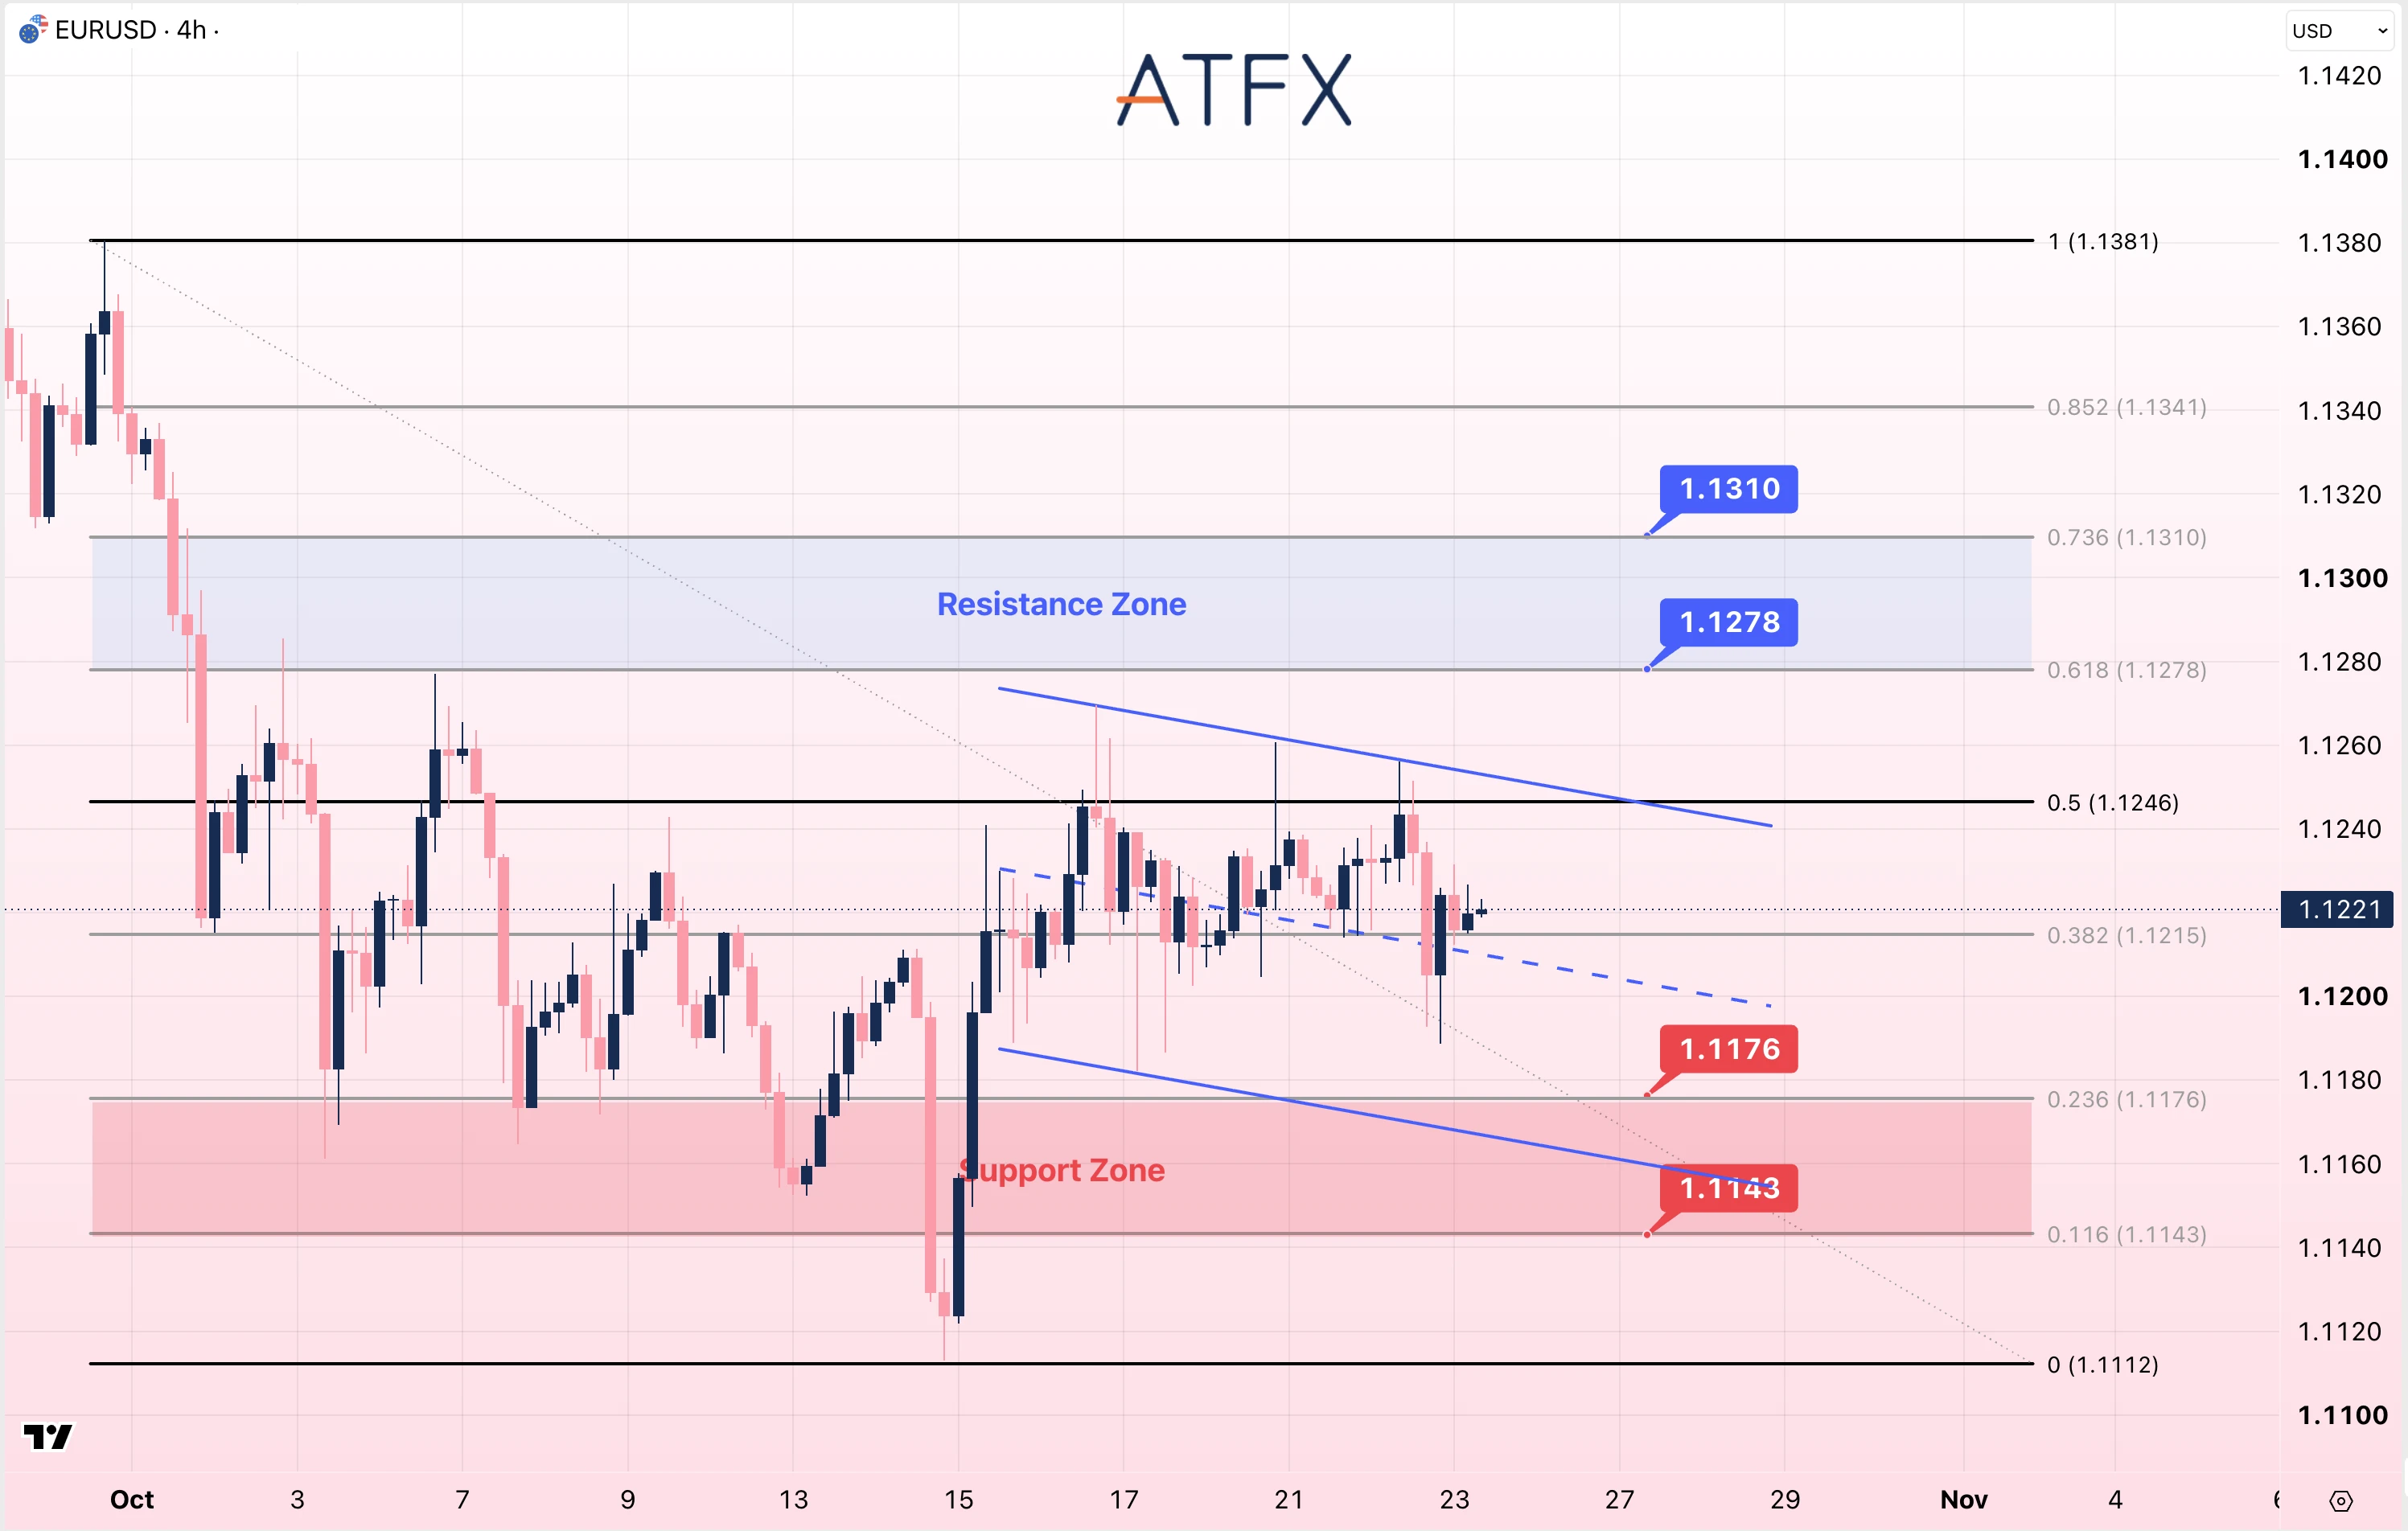
阻力位:1.1278/1.1310
支撐位:1.1176/1.1143
分析師觀點:法國財政前景不明朗,以及即將公佈的主權信用評級結果,繼續對歐元構成壓力。今日歐洲PMI將驗證,在能源成本上升之際,企業活動能否保持韌性,為下週歐洲央行利率決議前的市場判斷提供更多依據。
歐元兌美元目前位於1.1221附近,略高於下降通道中線。若跌破1.1215,市場焦點將轉向1.1176及1.1143兩個支撐位。
方向:中性至謹慎看空
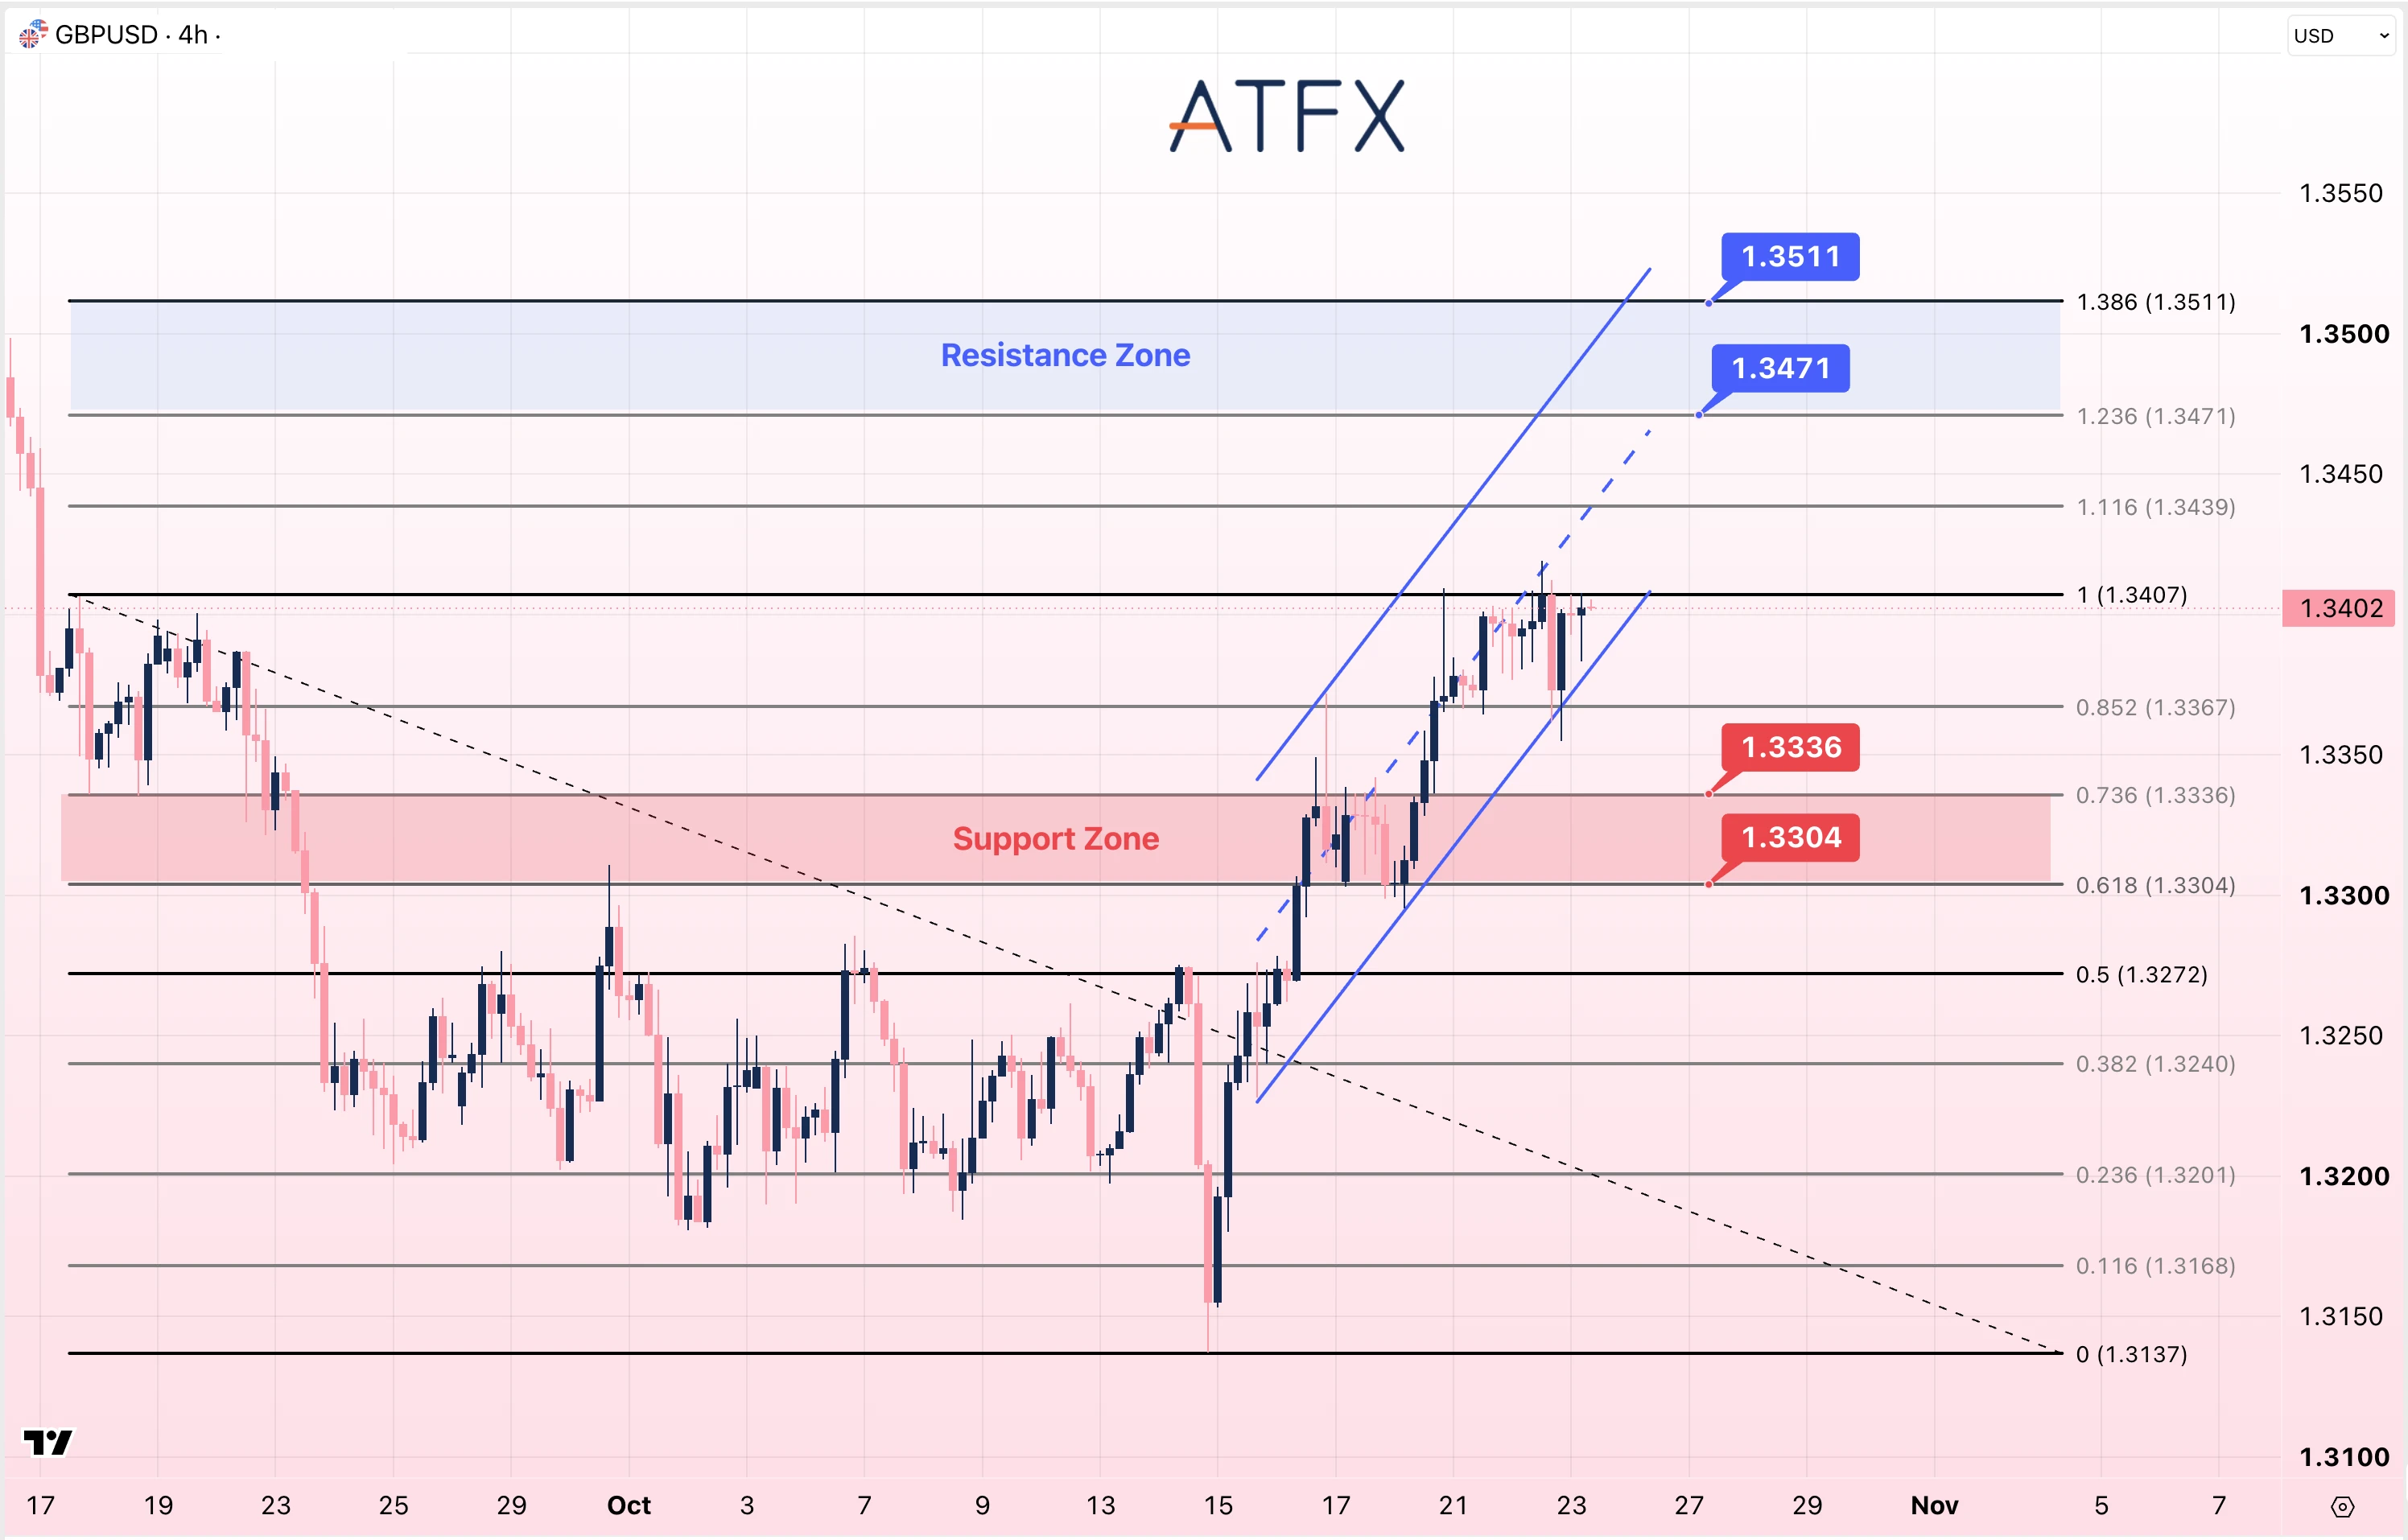
阻力位:1.3471/1.3511
支撐位:1.3336/1.3304
分析師觀點:英國通脹升至3.5%,繼續支持市場對英國央行11月加息的預期,為英鎊提供國內基本面支撐。今日零售銷售及PMI數據,將幫助市場判斷消費支出及企業活動,是否仍有足夠韌性承受進一步的政策收緊。
英鎊兌美元目前位於1.3402附近,在1.3407下方整理,處於上升通道下半部。若持續升破1.3407,將先測試1.3439,其後阻力位為1.3471及1.3511。
方向:謹慎看多
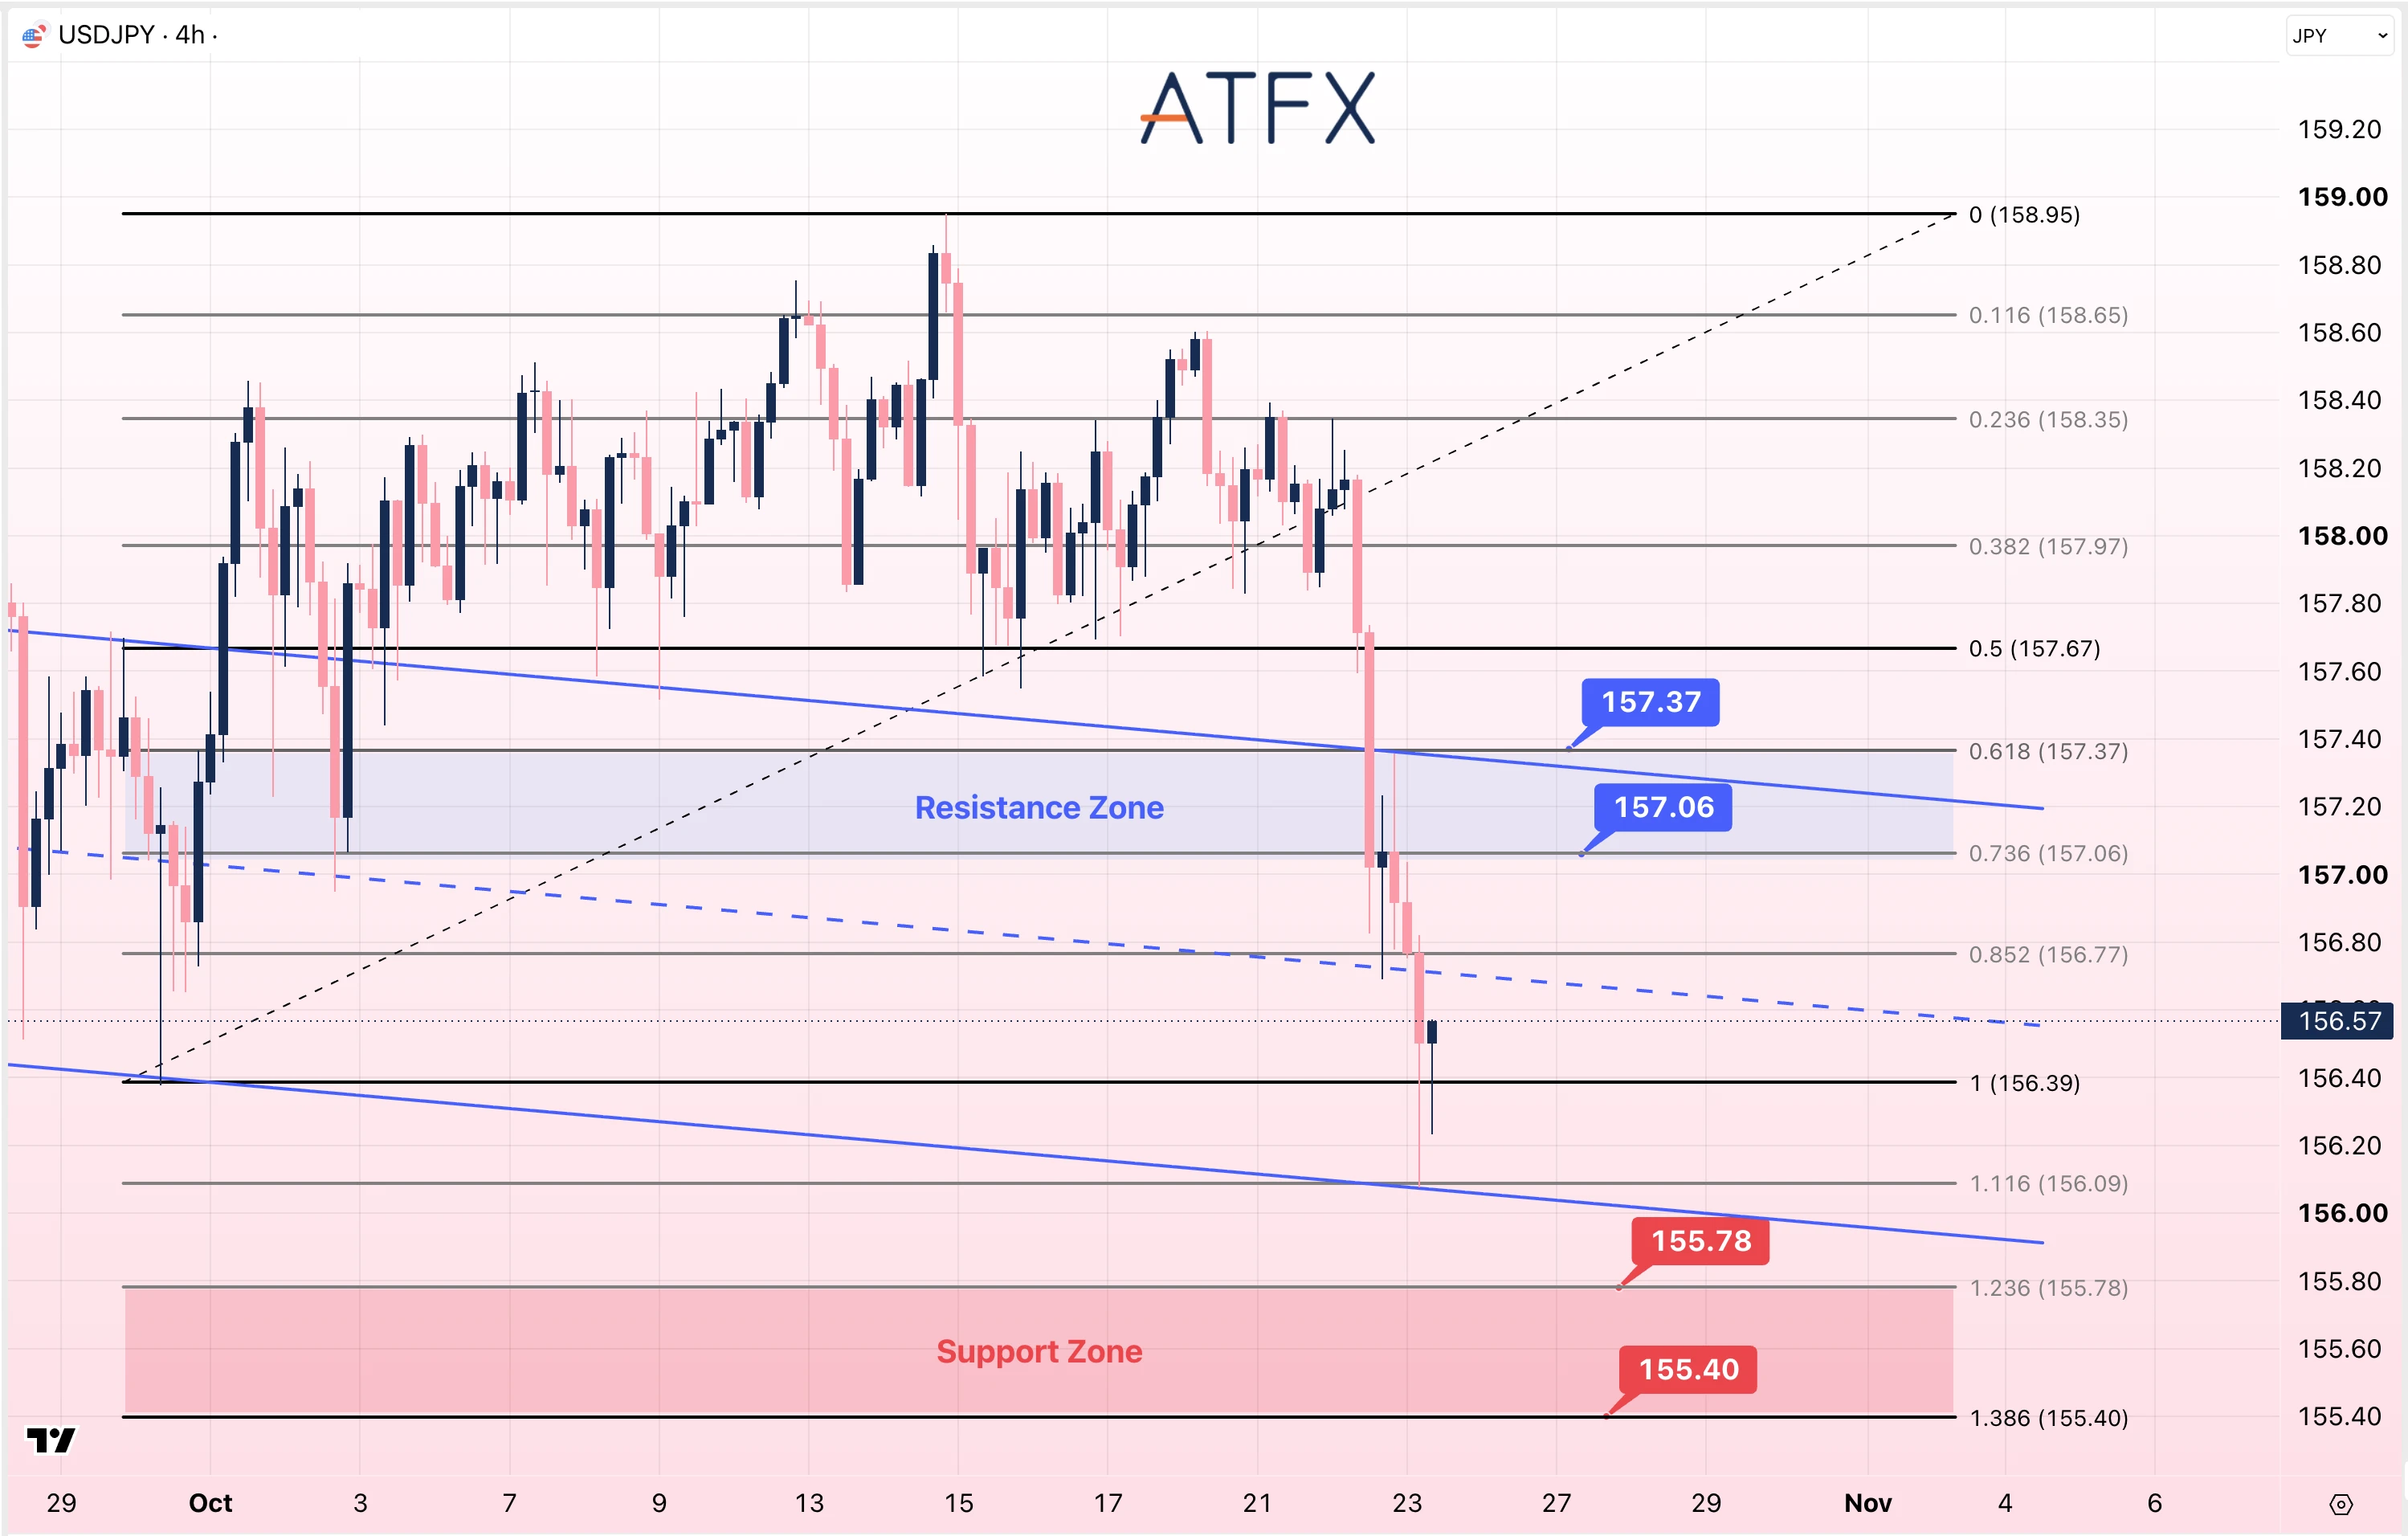
阻力位:157.06/157.37
支撐位:155.78/155.40
分析師觀點:日本核心通脹重新高於日本央行2%的目標,即使決策者下週維持利率不變,後續進一步收緊政策的理由仍有所增強。與此同時,美國國債收益率大幅下降,削弱了收益率對美元的支撐,為日元增添支持因素。
美元兌日元跌破157.67後,目前位於156.57附近,已進入下降通道下半部。若賣壓持續,匯價先後跌破156.39及156.09,將進一步關注155.78及155.40兩個支撐位。
方向:謹慎看空
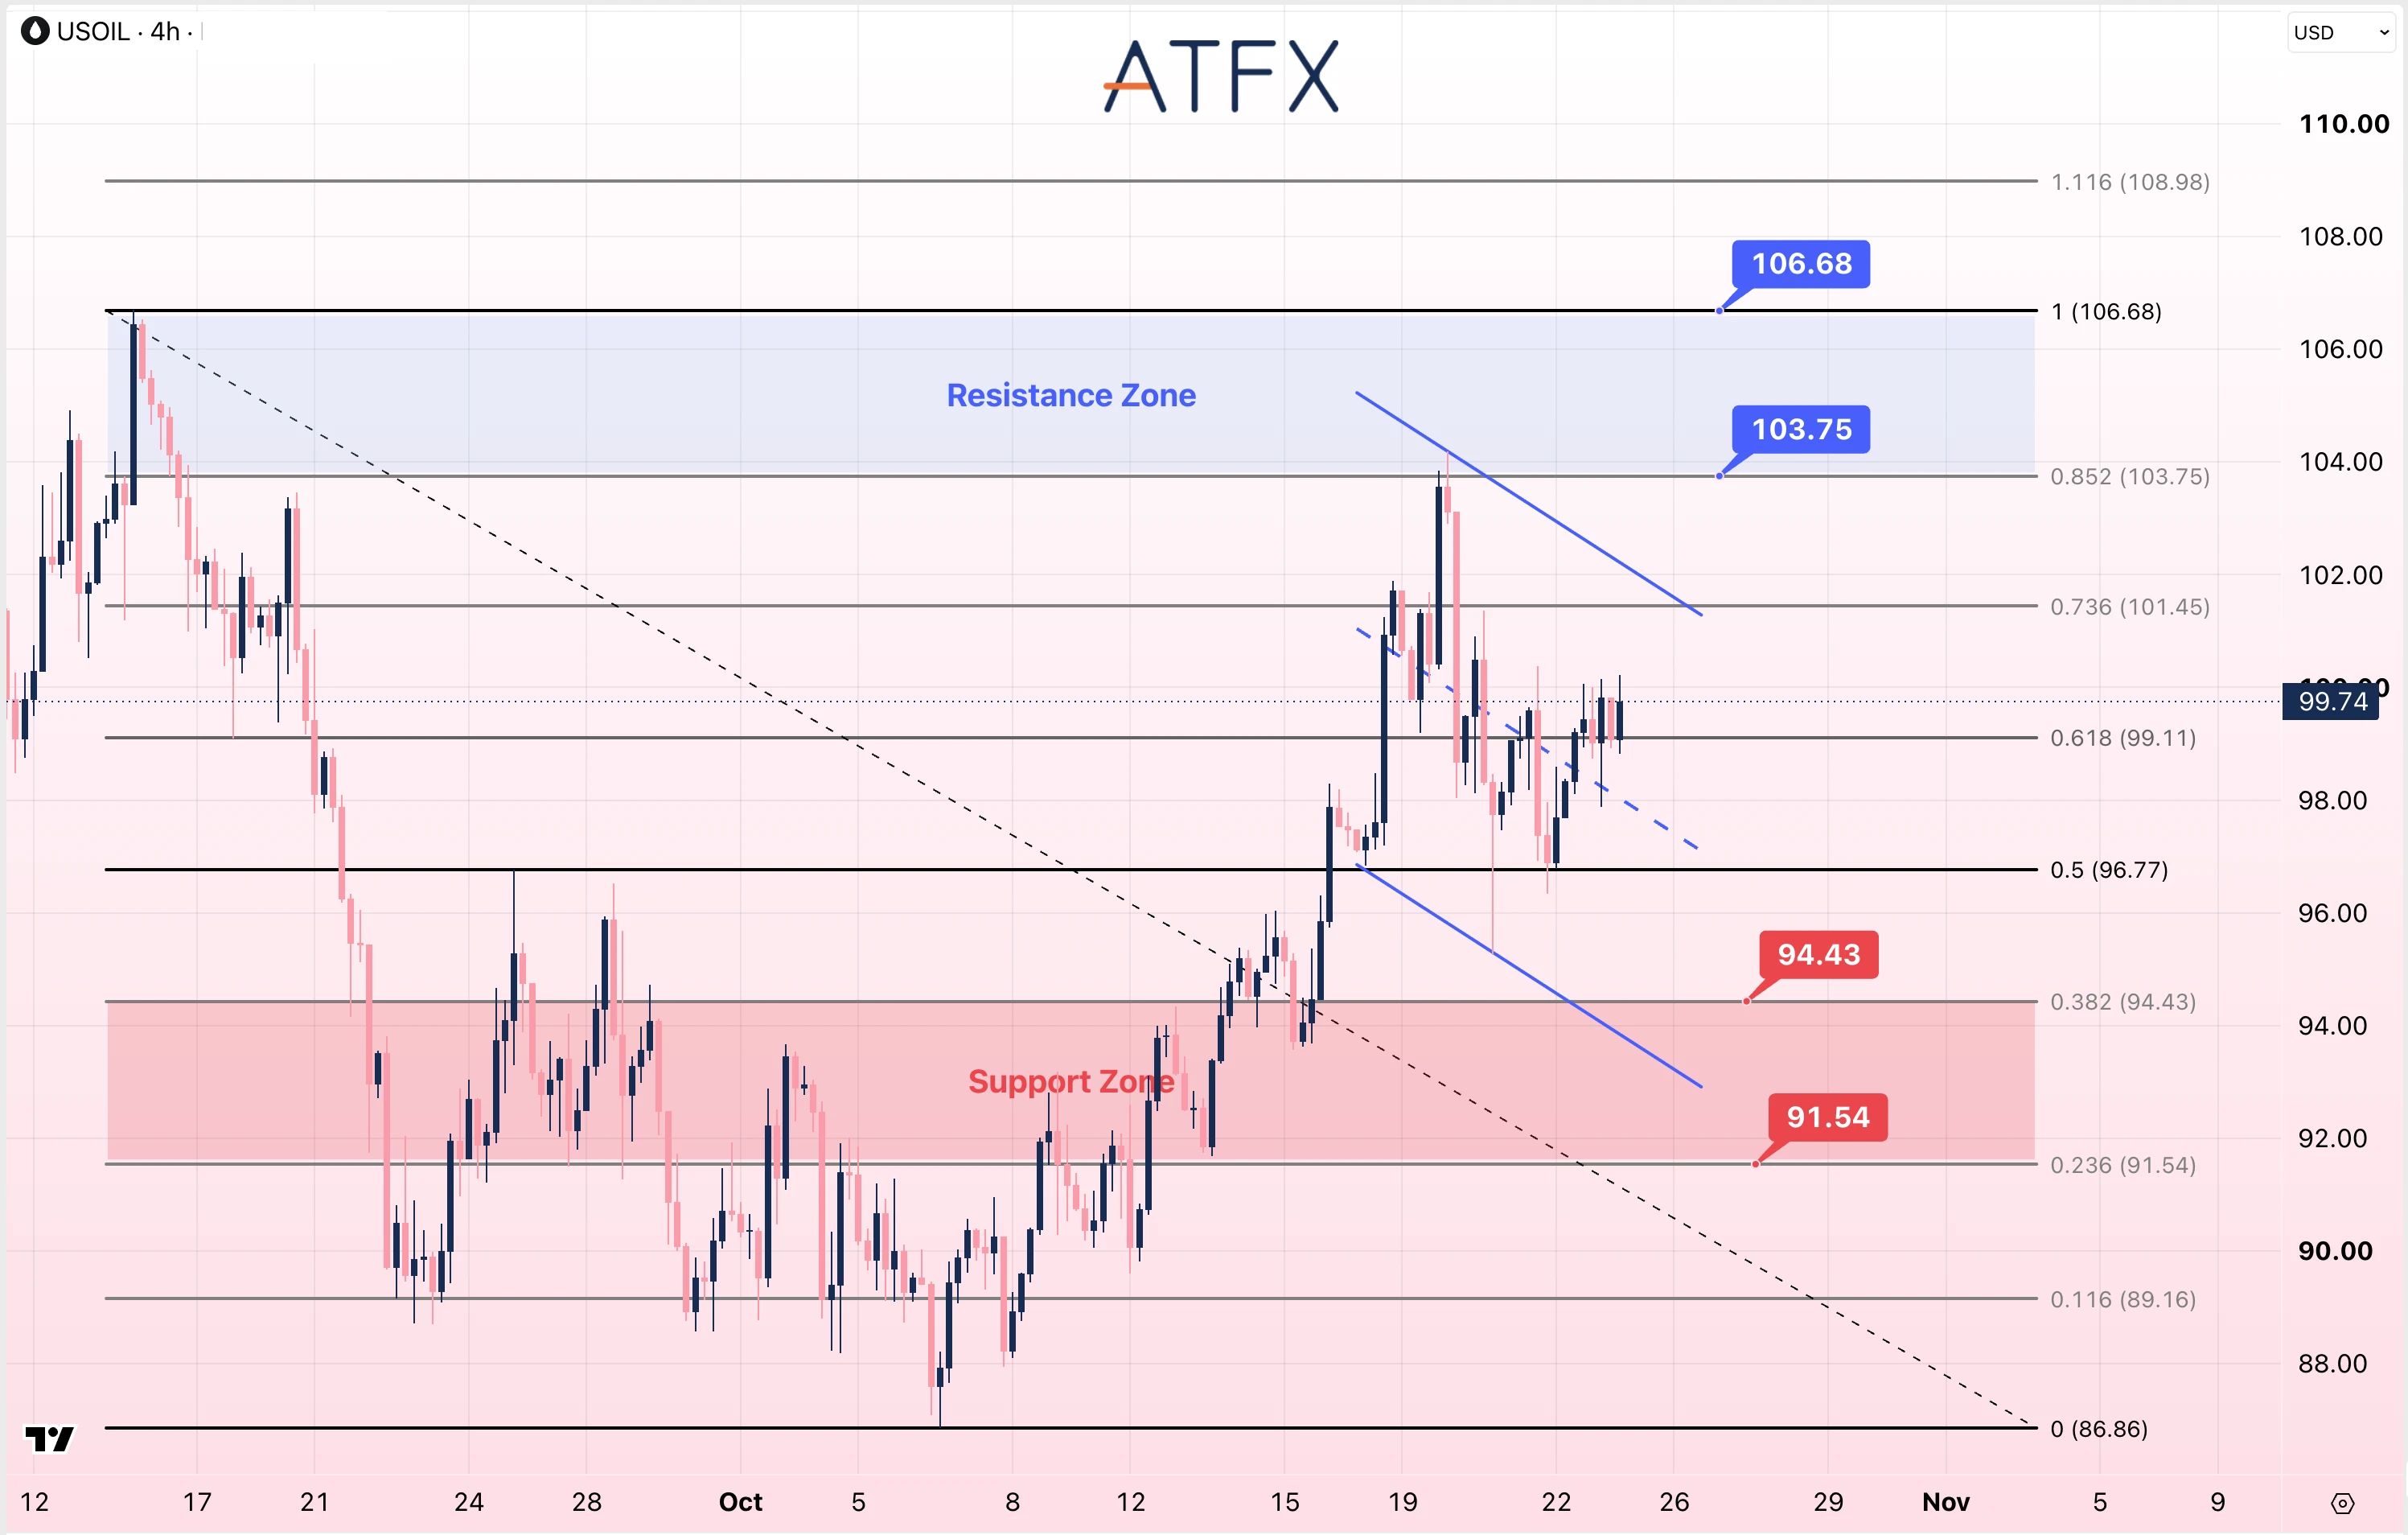
阻力位:103.75/106.68
支撐位:94.43/91.54
分析師觀點:中東能源基礎設施遭襲,繼續為油價帶來供應風險溢價。美國的生產激勵措施可能逐步推動新增產量及煉油投資,但增加產能並不能立即解決當前供應受到的干擾。
USOIL目前位於99.74美元附近,高於下降通道中線及99.11美元斐波那契水平。若守穩99.11美元,將有利於進一步回升至101.45美元;若升破該水平,可繼續關注103.75及106.68美元。
方向:中性至謹慎看多
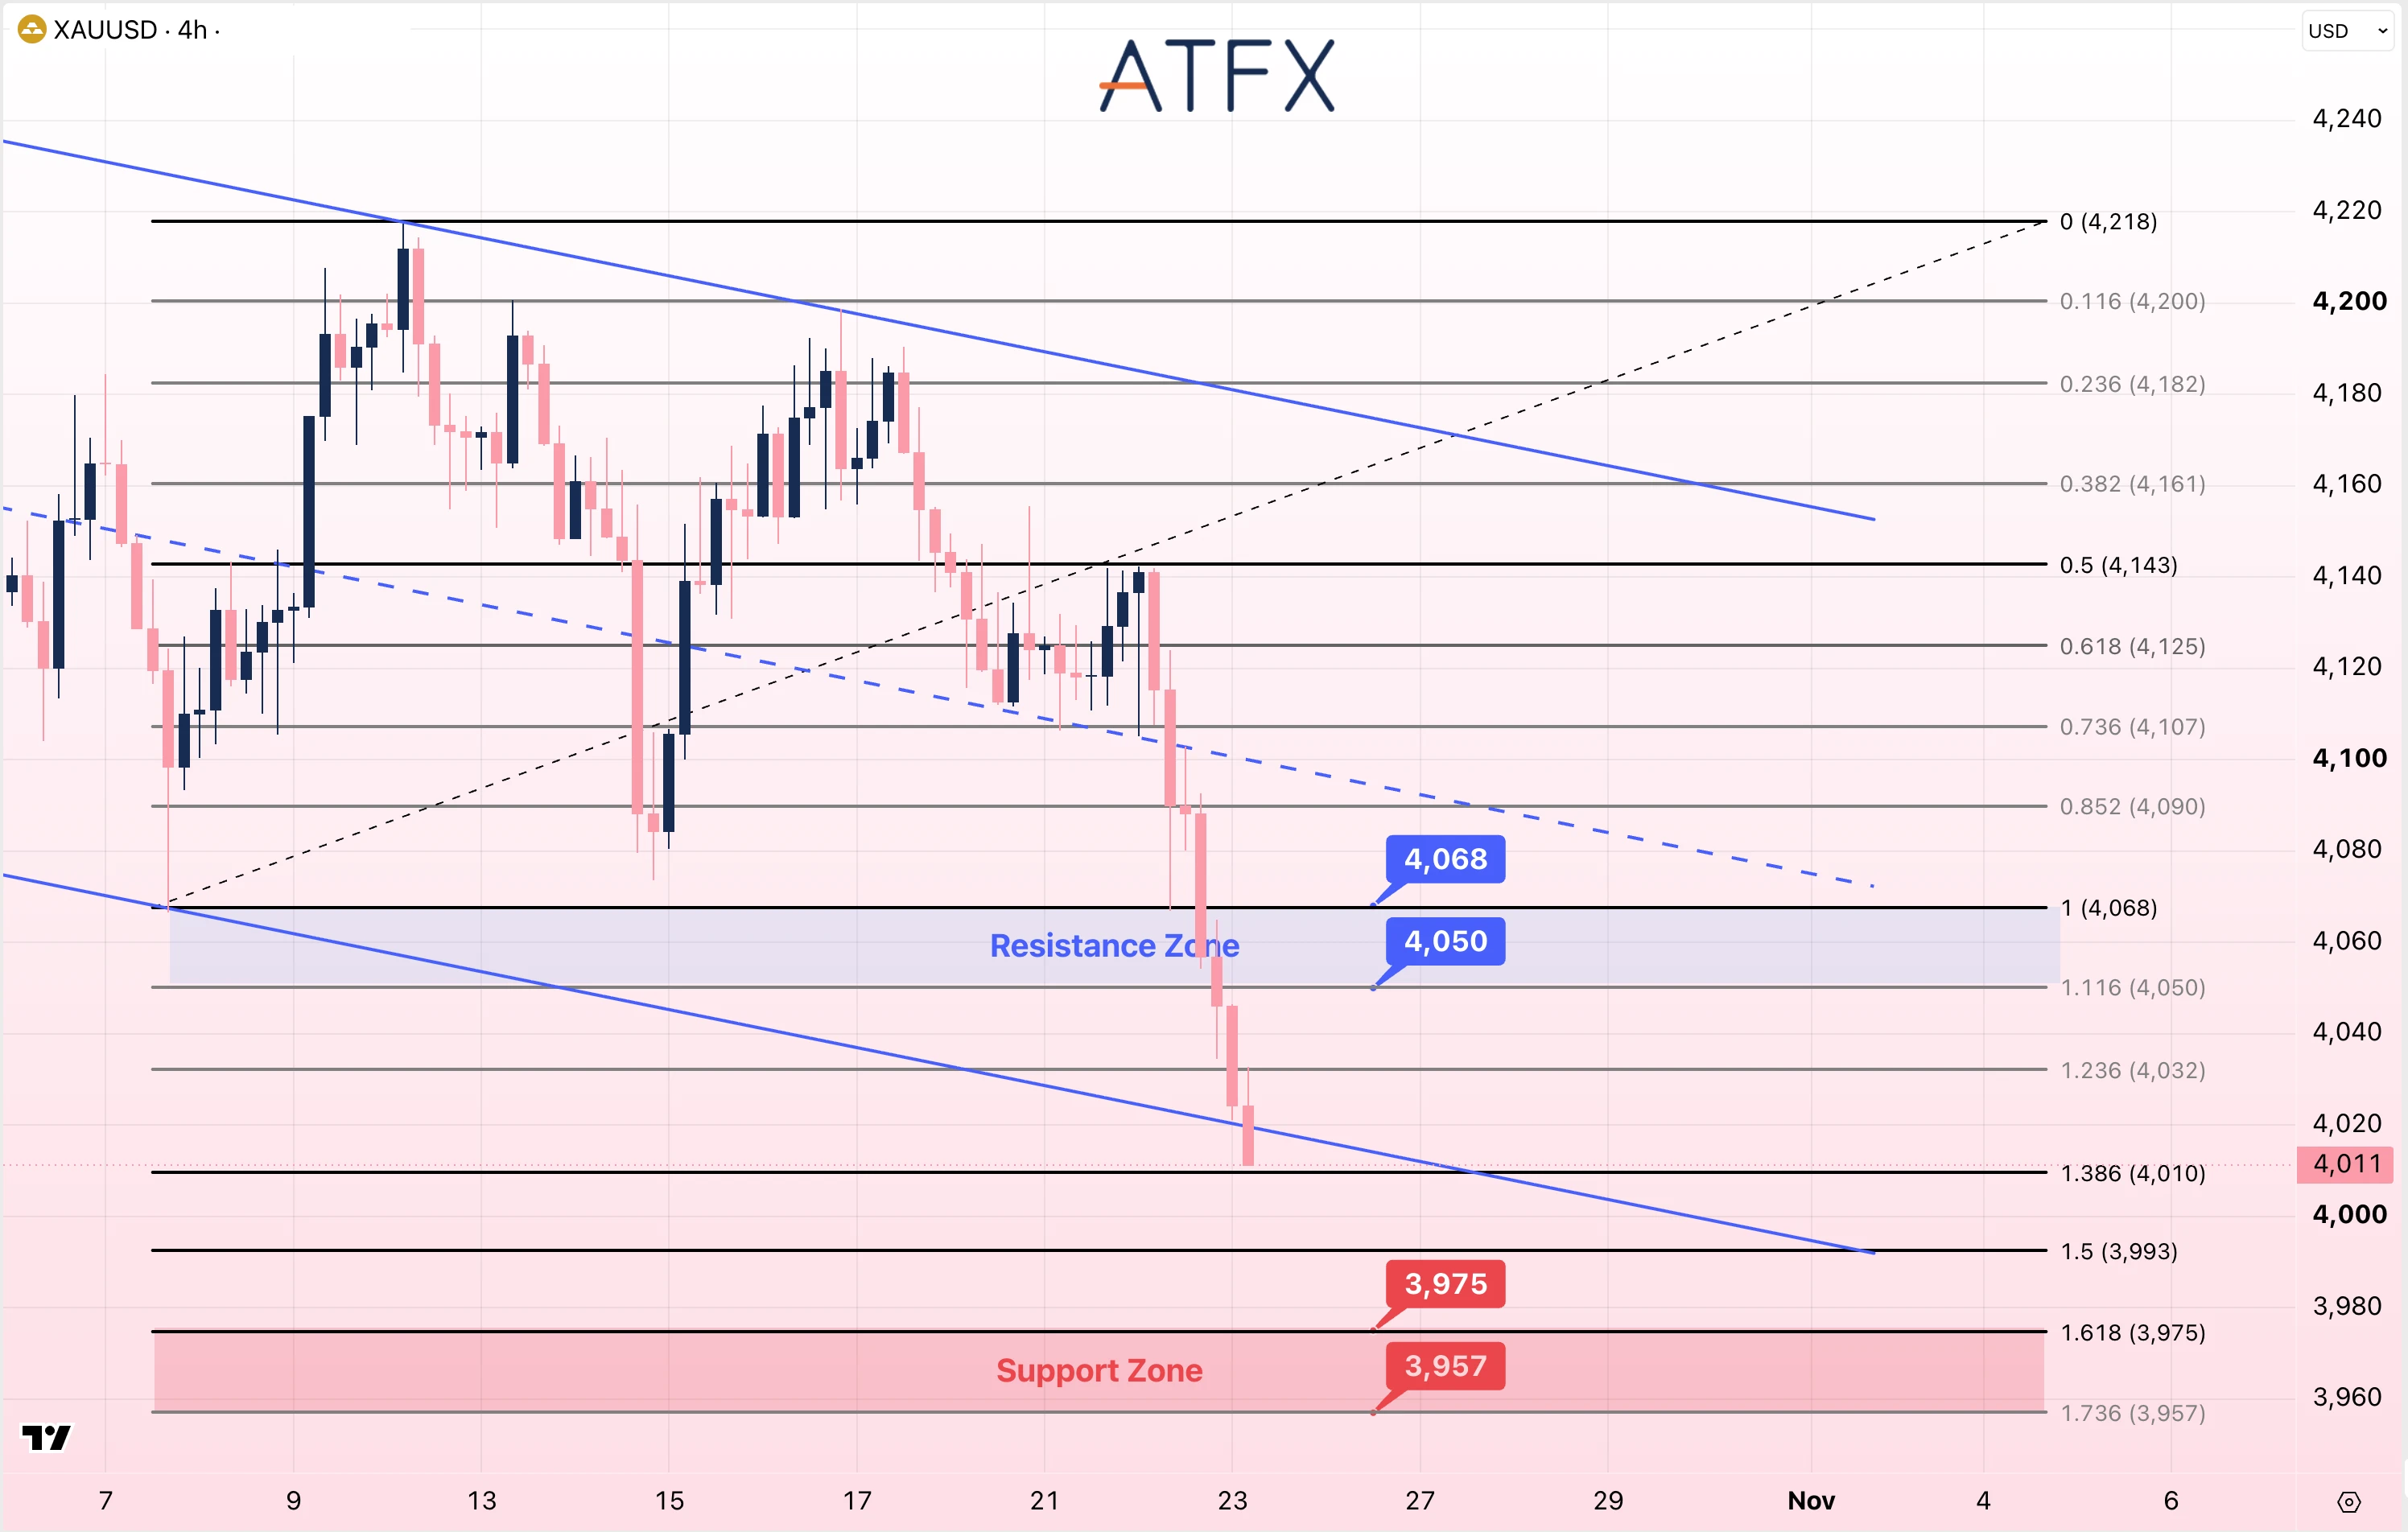
阻力位:4050/4068
支撐位:3975/3957
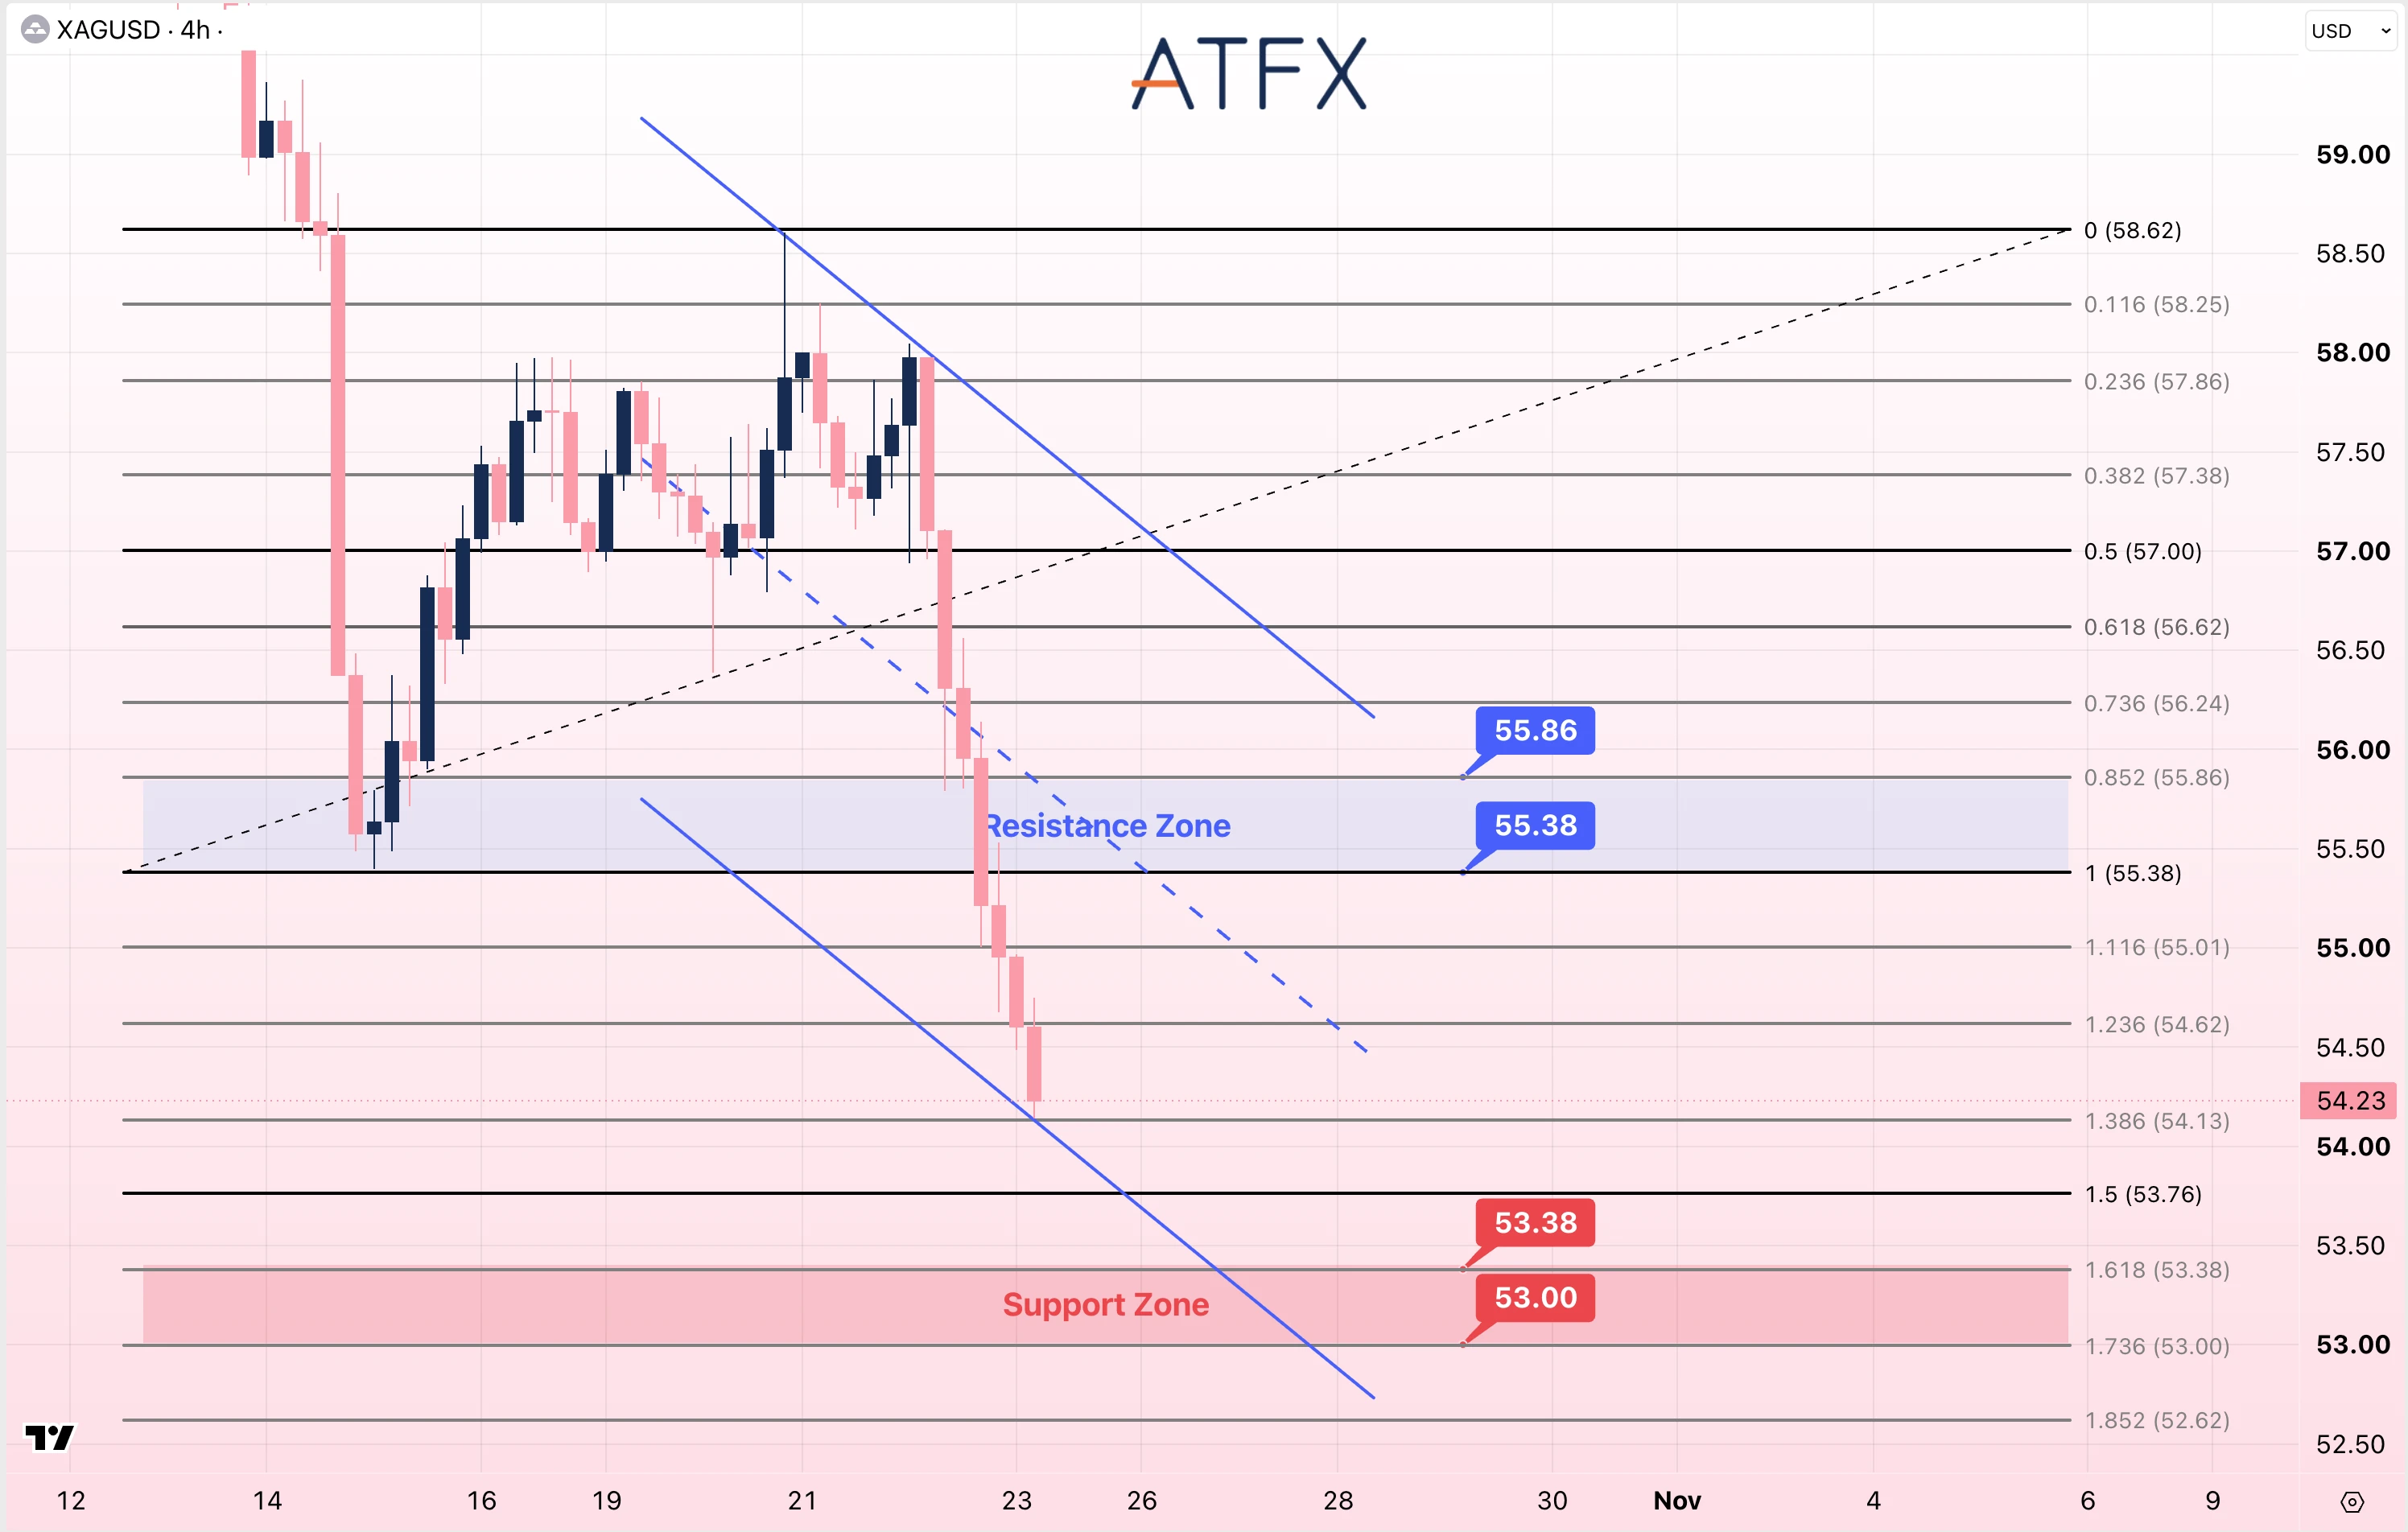
阻力位:55.38/55.86
支撐位:53.38/53.00
分析師觀點:美元走弱及美國國債收益率大幅下降,通常會為黃金提供支撐,但金價仍持續下跌。這表明,聯儲局決議前,這些利好因素尚不足以抵消能源價格引發的通脹擔憂,以及貴金屬板塊整體拋售所帶來的壓力。
黃金下探4,050美元並跌穿下降通道下軌後,目前位於4,011美元附近。短線重點是4,000美元心理關口能否守住;若失守,將先關注3,993美元,其後支撐位為3,975及3,957美元。
白銀同樣受到貴金屬板塊整體回落的影響,目前位於54.23美元附近,低於55.01美元,並接近下降通道下軌。若跌勢持續,先後跌破54.13及53.76美元,市場焦點將轉向53.38至53.00美元支撐區。
方向:黃金謹慎看空;白銀謹慎看空
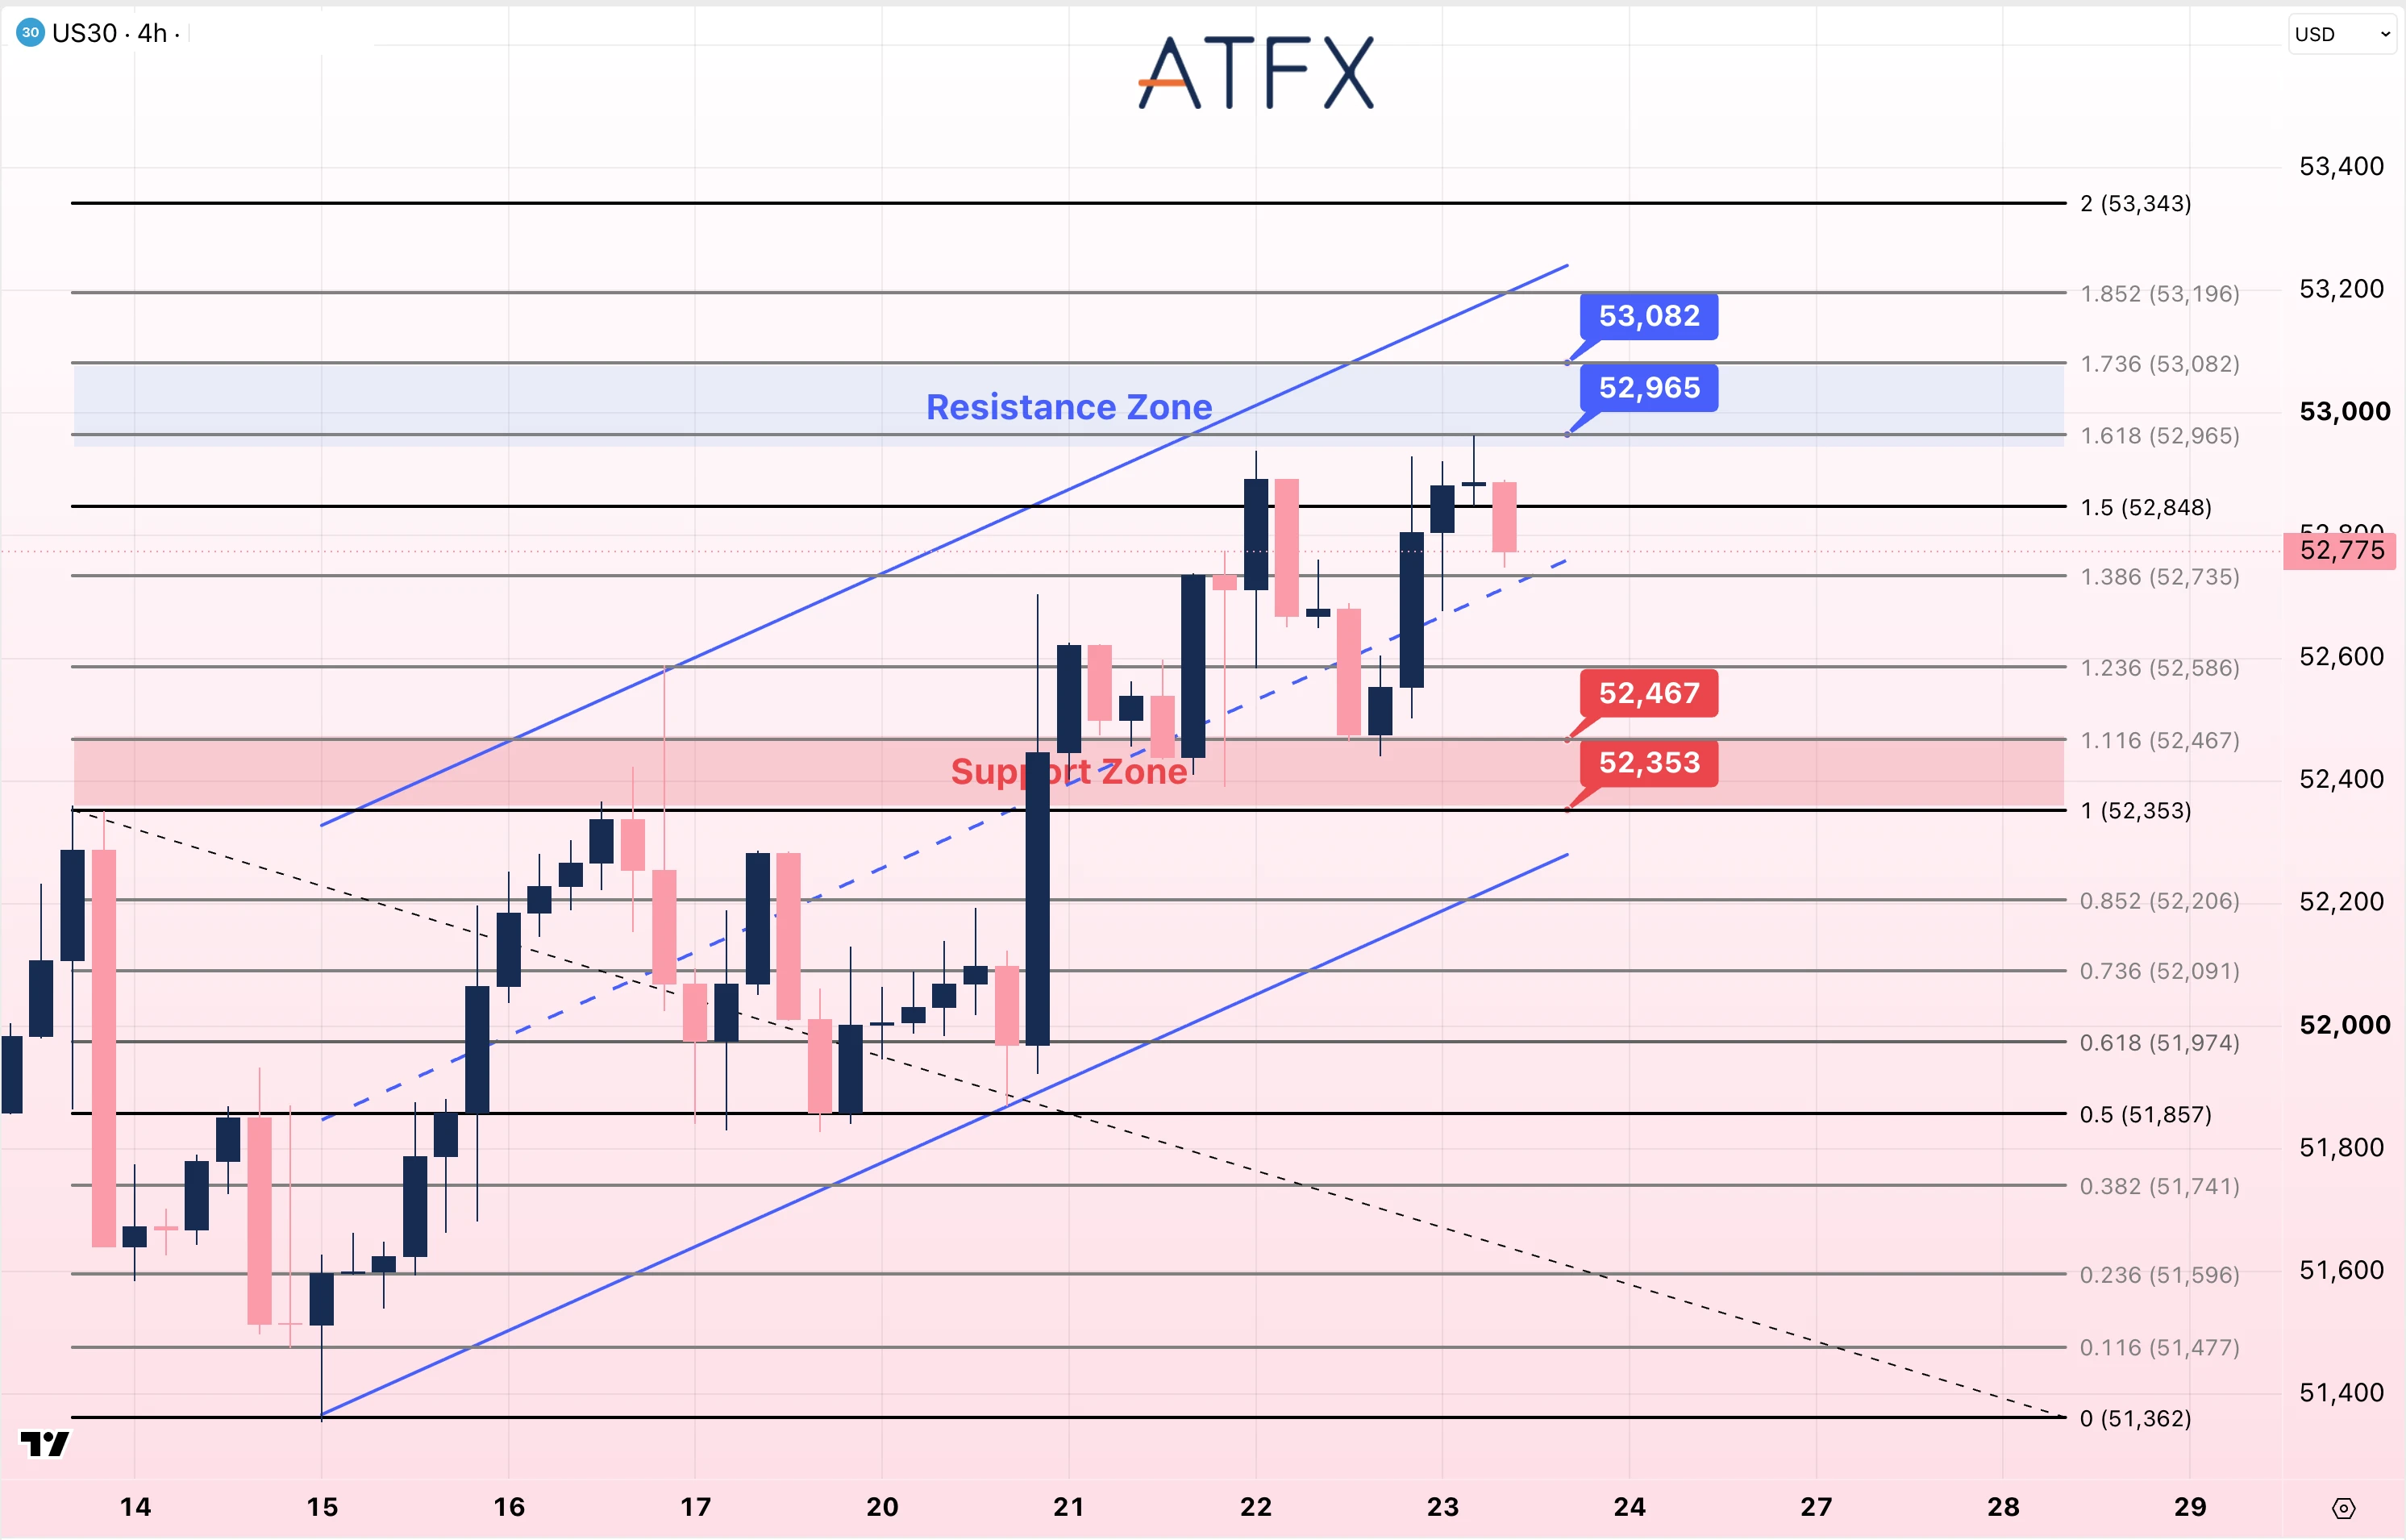
阻力位:52965/53082
支撐位:52467/52353
分析師觀點:道指收盤基本持平,反映防禦性股票在週四科技股拋售期間提供了支撐。寶潔等公司股價上漲,幫助緩衝指數跌幅;不過,整體市場仍對能源成本上升及企業投資回報方面的擔憂較為敏感。
US30自52,965點附近回落後,目前位於52,775點附近,但仍高於上升通道中線。若先後跌破52,735及52,586點,將削弱反彈走勢,並進一步關注52,467及52,353點。
方向:中性至謹慎看多
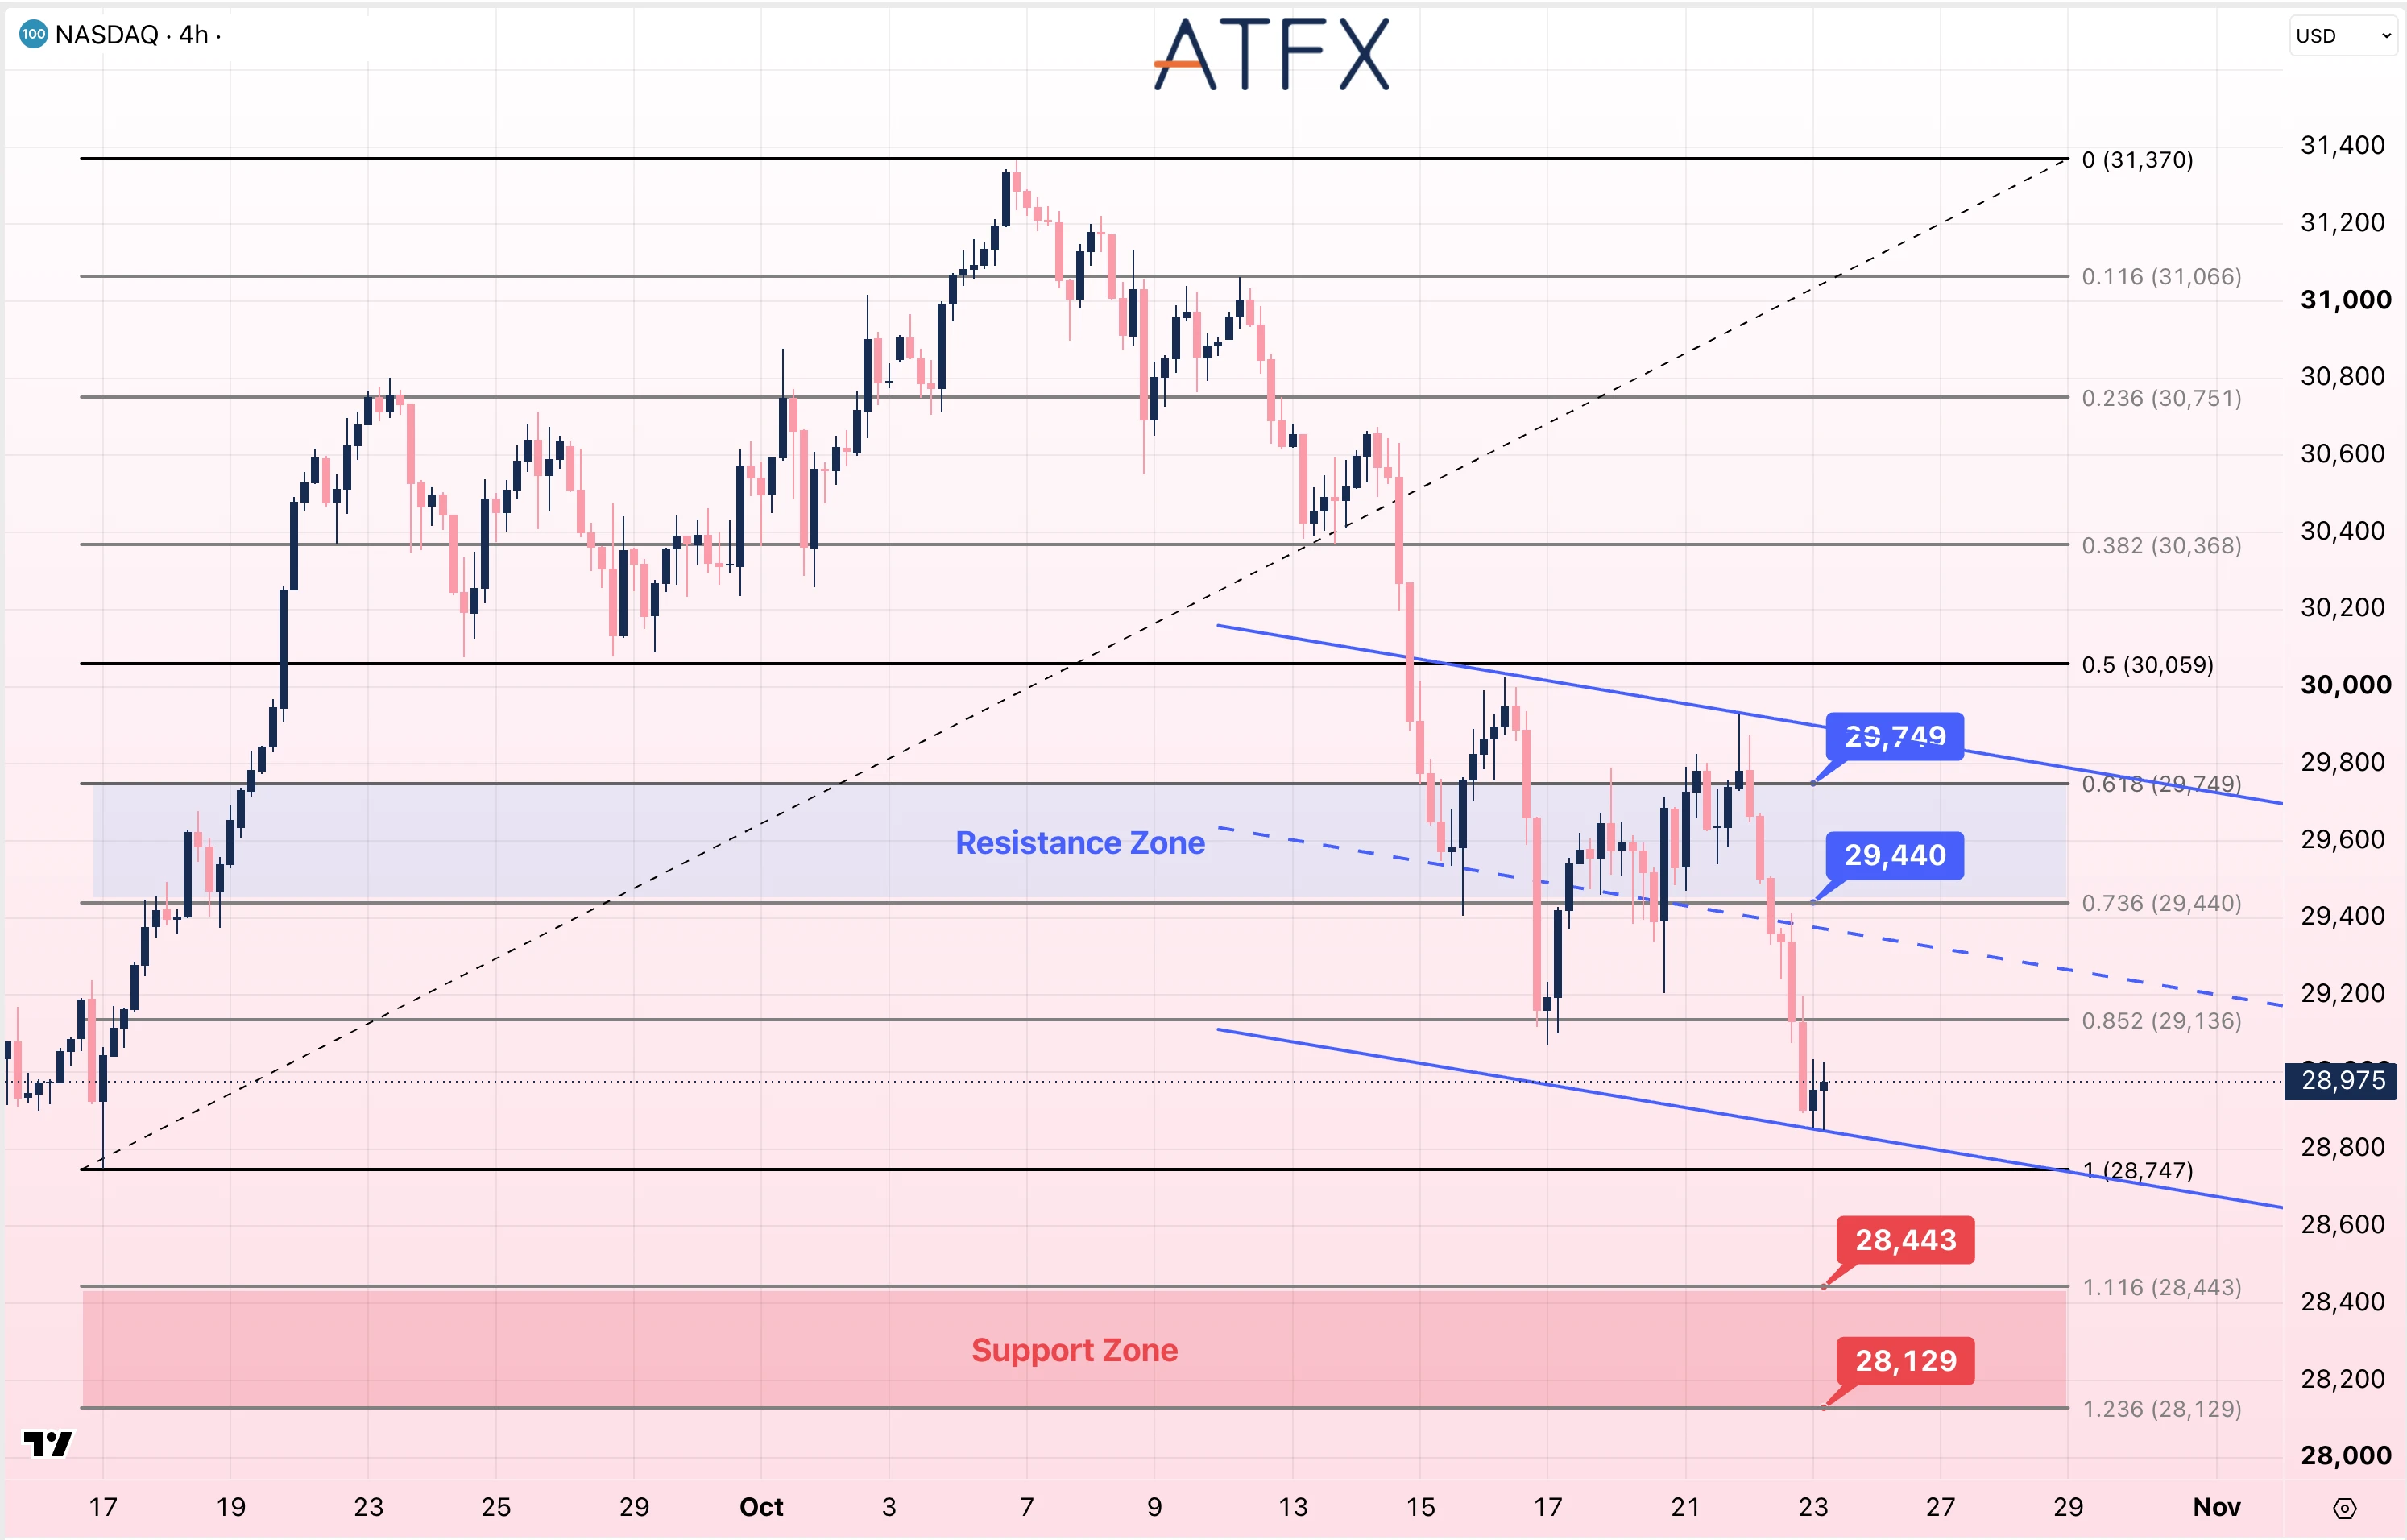
阻力位:29440/29749
支撐位:28443/28129
分析師觀點:市場對Meta人工智慧支出及現金流的擔憂,再次引發對大型科技投資需要多久才能產生回報的質疑。週四拋售期間,國債收益率大幅下降也未能抵消這些憂慮。今日美國PMI可能進一步檢驗經濟增長前景。
NAS100目前位於28,975點附近,低於29,136點斐波那契水平,處於下降通道下半部。若賣方推動指數跌破28,747點,下一支撐位為28,443點,其後為28,129點。
方向:謹慎看空
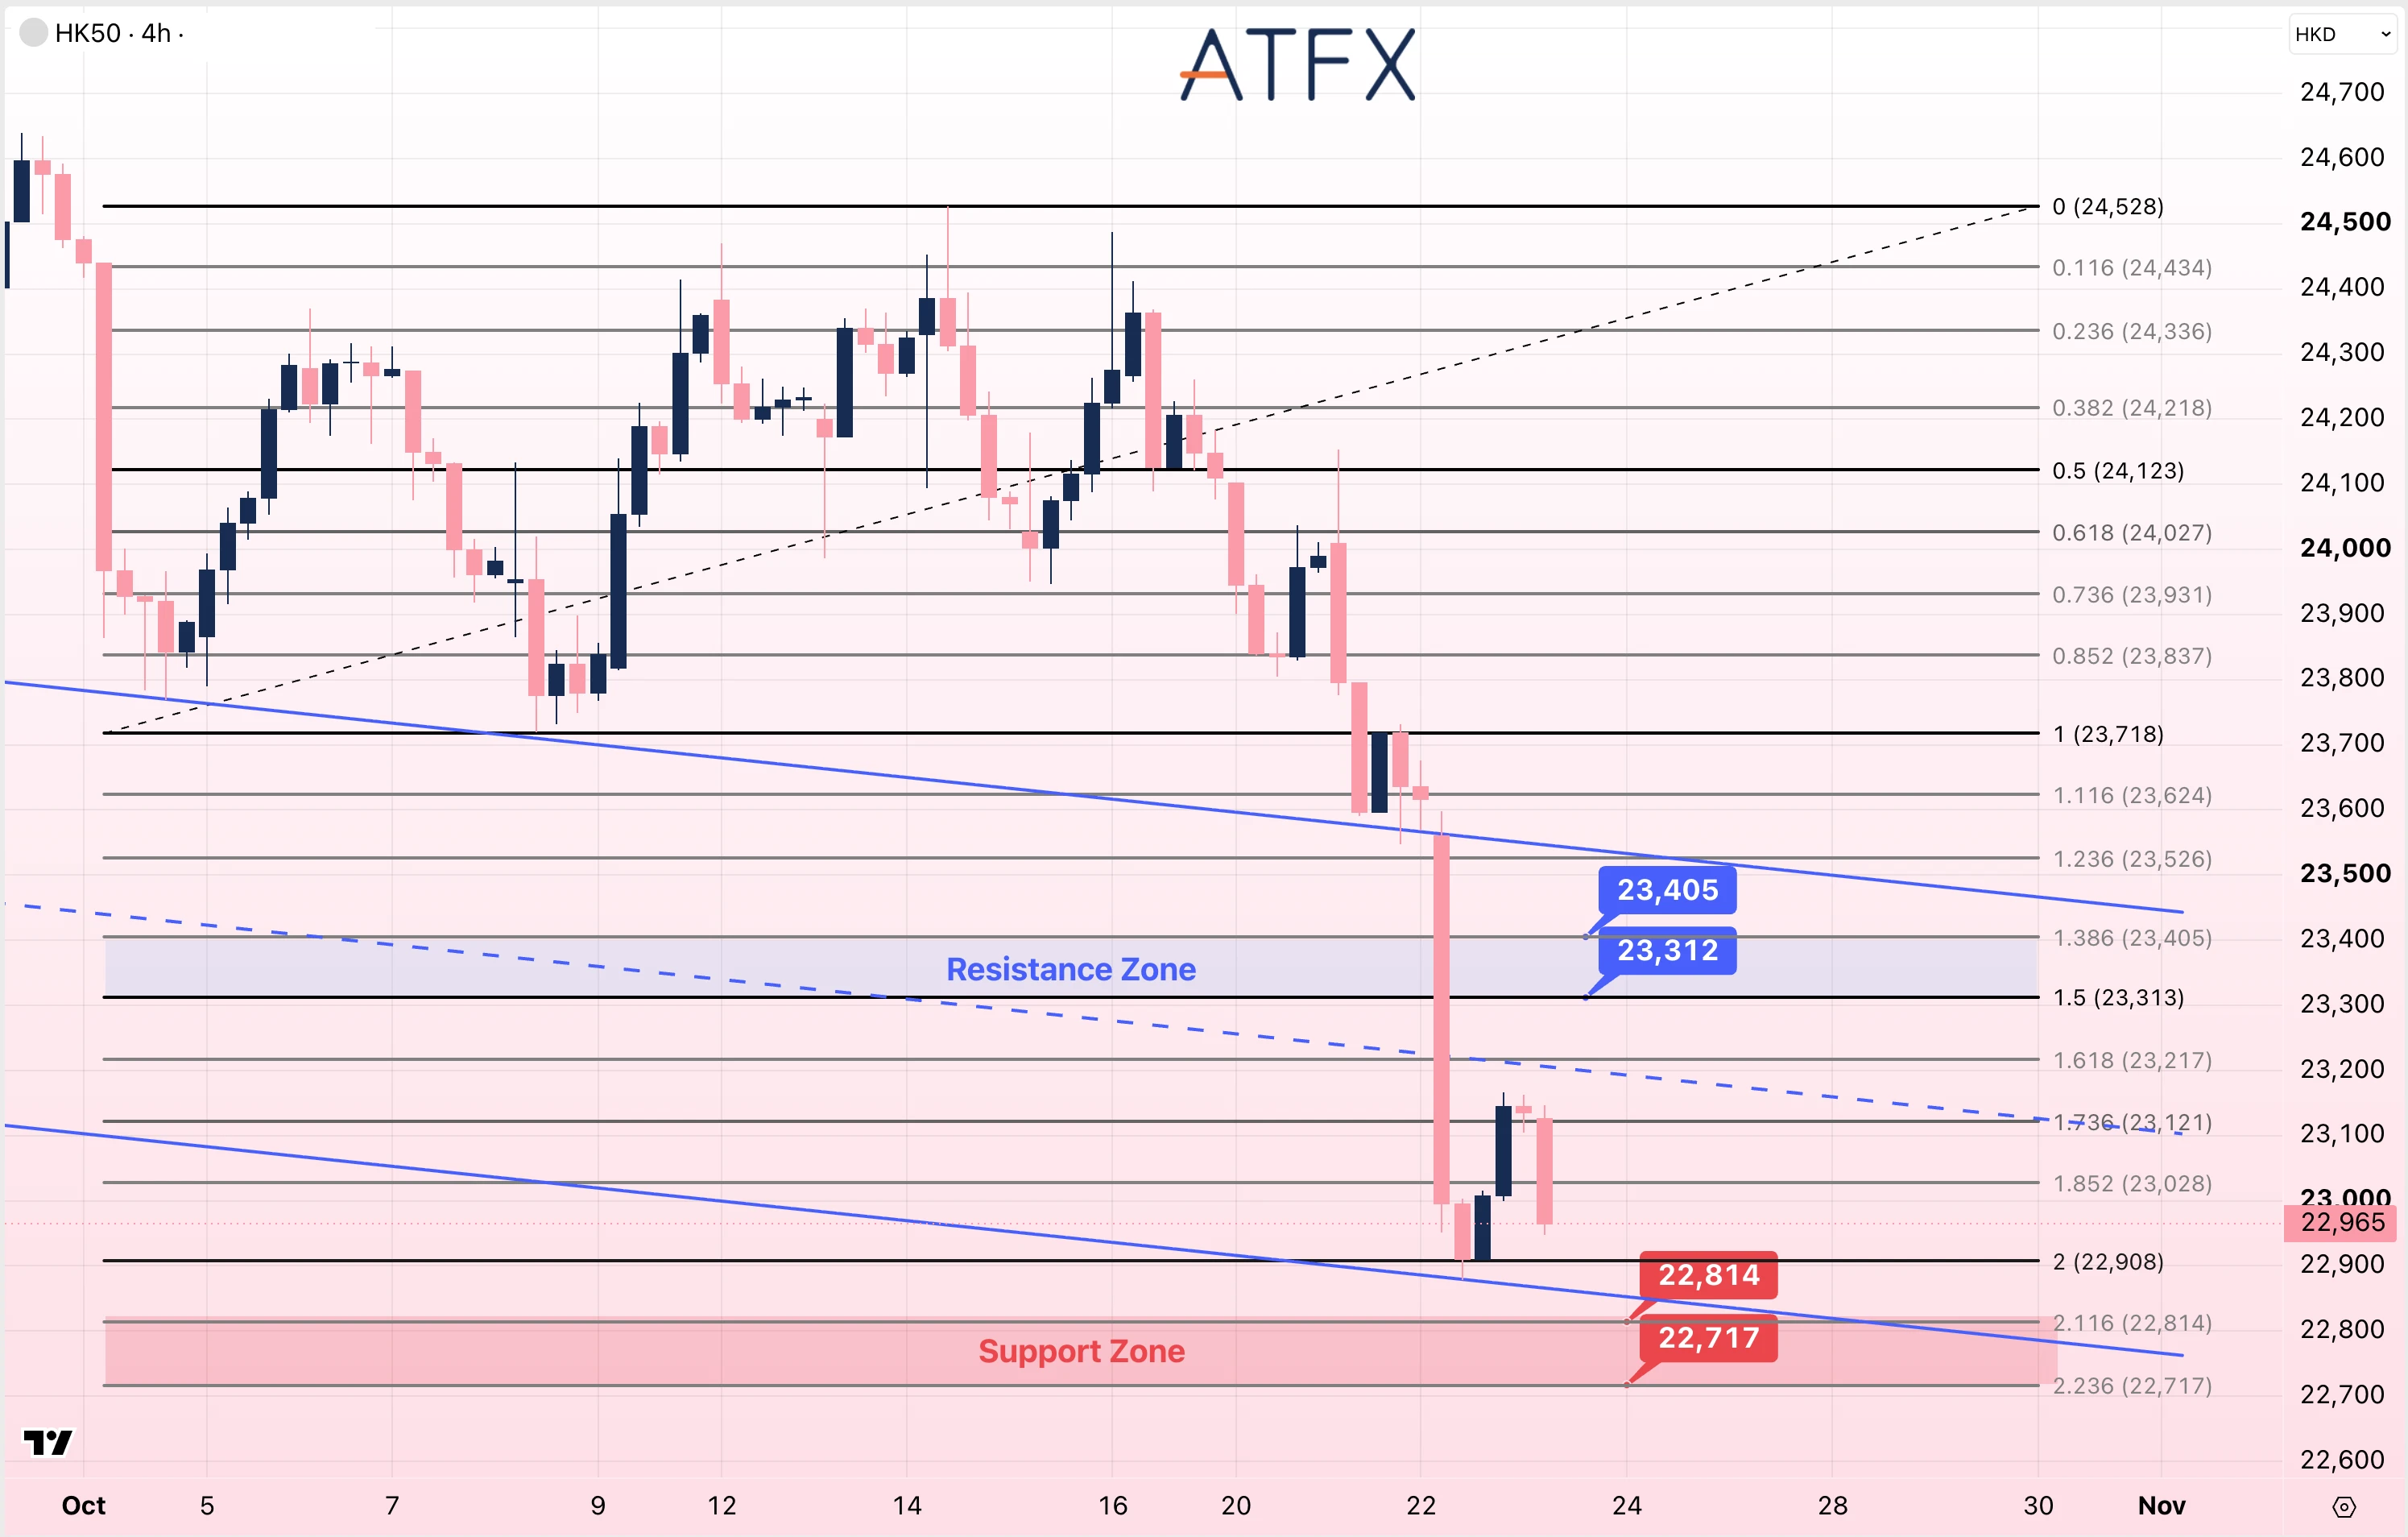
阻力位:23312/23405
支撐位:22814/22717
分析師觀點:昨日港股經歷急挫,美國科技股因人工智慧支出及現金流憂慮而下跌,可能影響港股科技板塊情緒。
HK50跌破23,312至23,405點原支撐區後,目前位於22,965點附近,處於下降通道下半部。反彈先關注23,028及23,121點,其後為23,312及23,405點阻力;若跌破22,908點,將進一步關注22,814及22,717點支撐。
方向:謹慎看空
資料來源:聯儲局會議日程|美國經濟分析局發佈日程|日本CPI|市場報道
免責聲明:以上分析僅供參考,不構成任何投資建議。