

市场要点
汇市已对一次意外的政策结果作出反应:新西兰联储出乎预期地维持利率在2.75%不变,纽元兑美元一度下跌1.7%。其余重磅消息公布前,美元保持坚挺。与此同时,中东供应风险再度受到关注,油价从周二的跌势中反弹,地缘政治因素重新成为市场焦点。 今日关注:加拿大央行决议及美国EIA原油库存,将分别于21:45和22:30(北京时间,GMT+8)公布。随后,美联储将于10月29日02:00公布利率决议,主席沃什于02:30召开新闻发布会。市场预计美联储维持3.75%至4.00%的目标利率区间不变,但对12月政策前景的指引,将牵动美元、国债收益率、贵金属及风险资产。微软和Alphabet将于10月28日美股收盘后公布财报,对应北京时间10月29日凌晨,重点留意科技股的波动。 |
全球市场回顾
- 周二(10月27日),道琼斯工业平均指数上涨15.99点,涨幅0.03%,收报52,377.57点;
- 标普500指数上涨0.60%,收报7,722.60点;
- 纳斯达克综合指数上涨1.18%,收报26,477.81点,人工智能相关股票领涨。
- 参考报价显示,美元指数报102.37,上涨0.34%;
- 美国2年期国债收益率为4.737%,上升2.3个基点,10年期为4.997%,上升0.8个基点。
- 布伦特原油报114.15美元,下跌1.43%;
- WTI原油报99.90美元,下跌1.83%;
- 黄金报4,057.80美元,上涨1.03%。
- 随后周三的图表报价显示,USOIL反弹至101.36美元,黄金则回落至4,046美元。
经济日历
10月28日(GMT+8)重要事件
- 另有英国秋季预算案。微软及Alphabet将于美股收盘后公布财报,即北京时间10月29日凌晨。
| 时间 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 04:30 | 美国API原油库存 | |
| 08:30 | 澳大利亚9月CPI | ** |
| 09:00 | 新西兰联储利率决议 | *** |
| 15:00 | 德国11月GfK消费者信心指数 | ** |
| 21:45 | 加拿大央行利率决议 | *** |
| 22:30 | 美国EIA原油库存 | ** |
10月29日(GMT+8)重要事件
| 时间 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 02:00 | 美联储利率决议 | *** |
| 02:30 | 美联储新闻发布会 | *** |
| 18:00 | 欧元区10月经济景气指数 | ** |
| 20:30 | 美国9月核心PCE物价指数 | *** |
| 20:30 | 美国第三季度GDP年化季率初值 | *** |
| 20:30 | 美国初请失业金人数 | *** |
| 21:15 | 欧洲央行利率决议 | *** |
| 21:45 | 欧洲央行新闻发布会 | *** |
【20261028 行情分析】
受报价时点及交易品种规格影响,4小时图报价可能与现货市场收盘价及新闻报价有所不同。
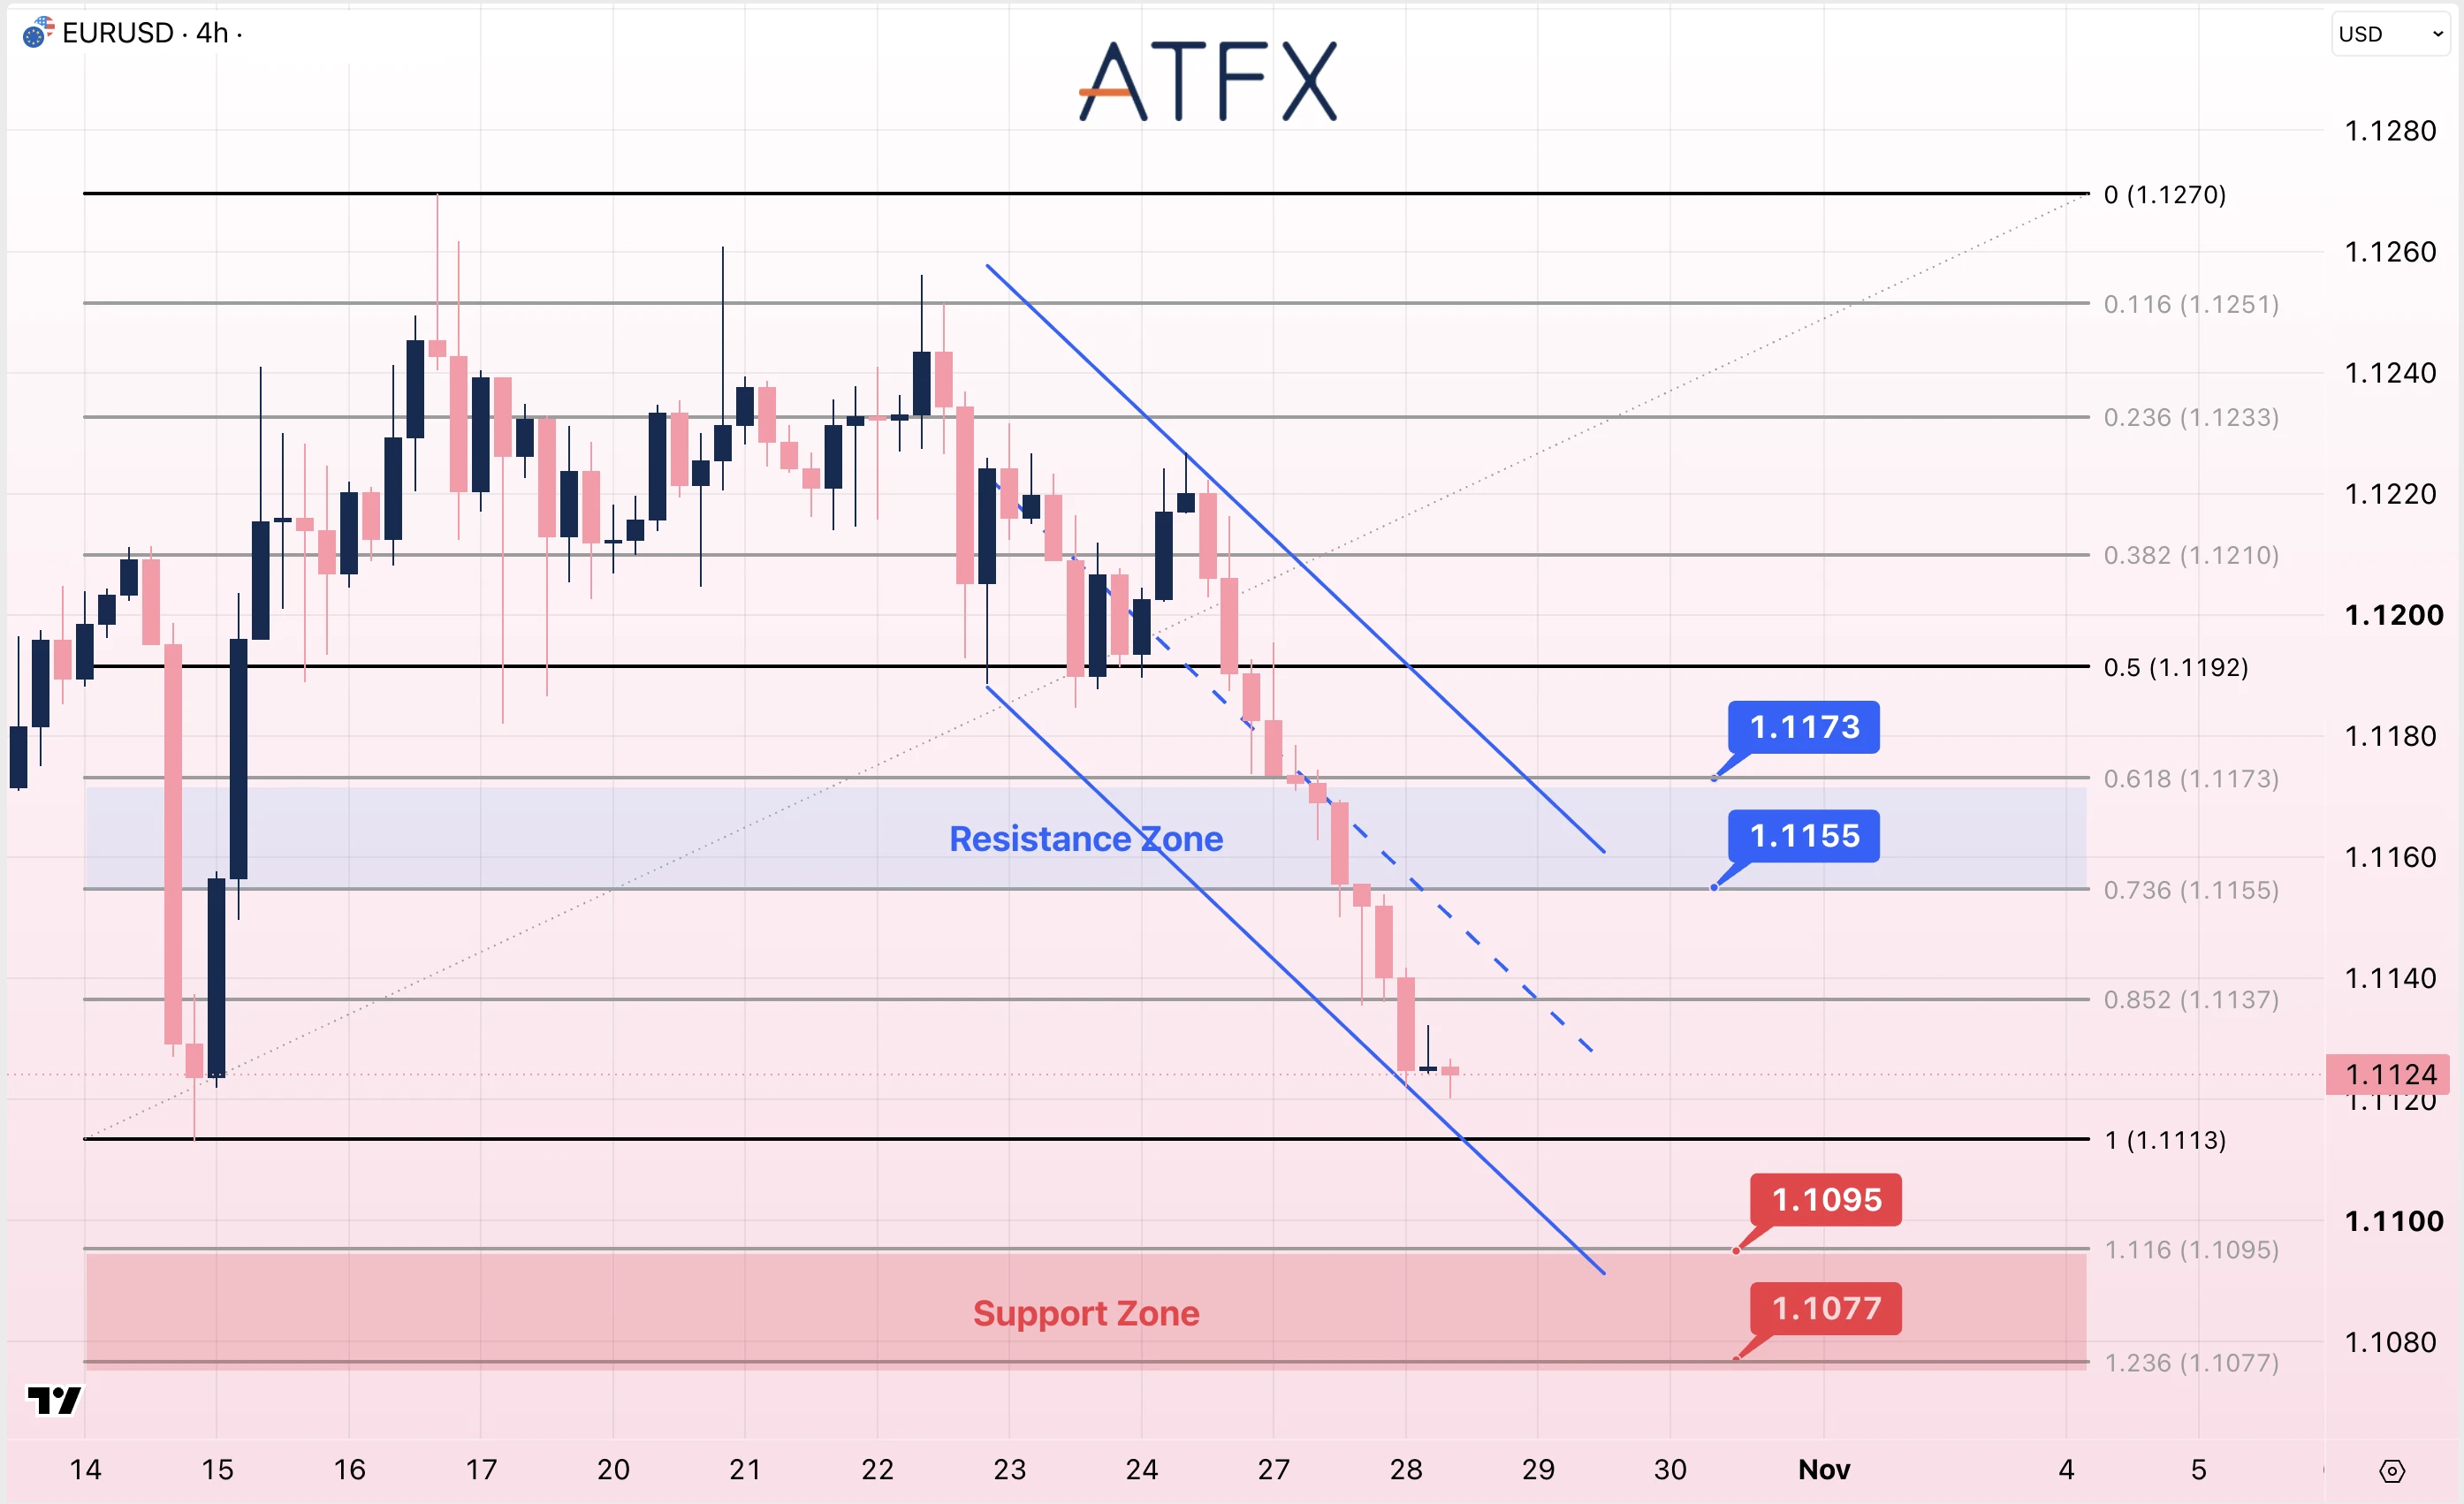
阻力位:1.1155/1.1173
支撑位:1.1095/1.1077
分析师观点:美联储及欧洲央行即将先后公布利率决议,美元保持坚挺,加上美联储12月利率路径仍不明朗,欧元继续承压。市场预计两家央行均维持利率不变,因此更关注其对通胀及后续收紧政策的判断。法国财政前景仍是欧元面临的内部制约,尽管穆迪维持法国评级不变,已令相关担忧略有缓解。
欧元兑美元先后跌破1.1155及1.1137,目前报1.1124附近,位于下降通道中线下方,并接近通道下沿。下方先关注1.1113;若失守,将进一步关注1.1095及1.1077。
方向:谨慎看空
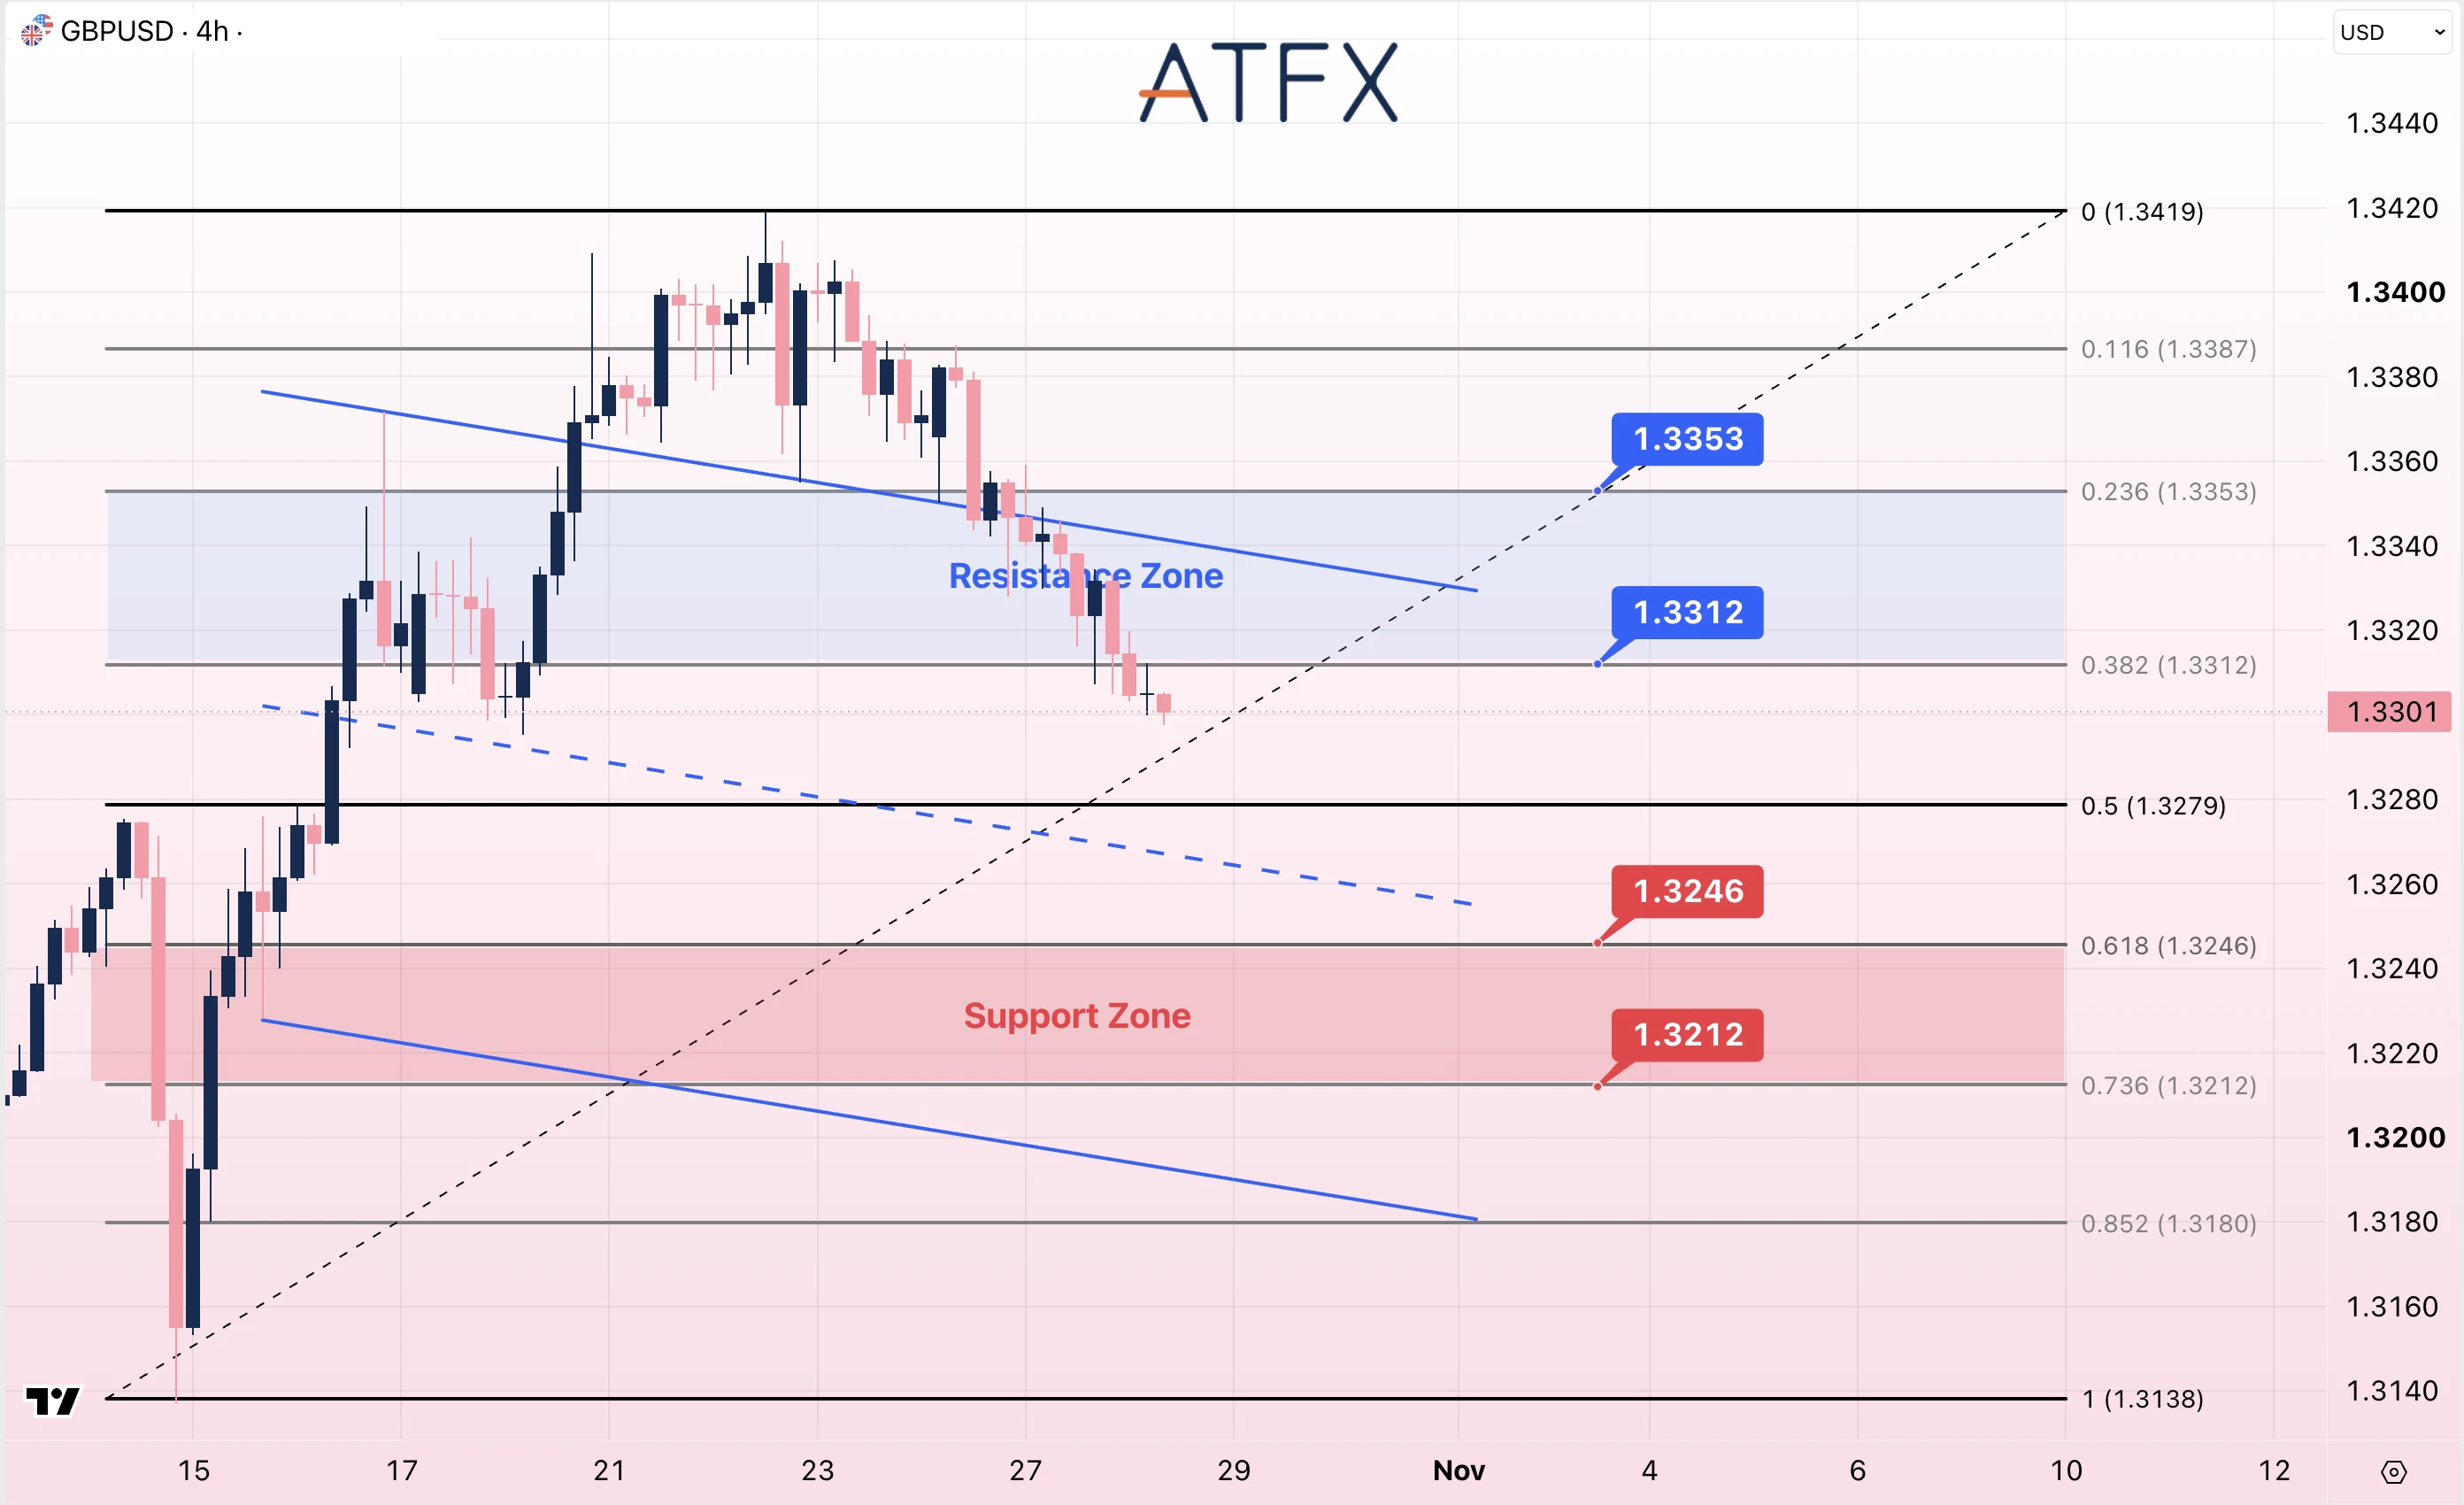
阻力位:1.3312/1.3353
支撑位:1.3246/1.3212
分析师观点:美联储决议前,今日英国预算案将先带来国内政策层面的考验。投资者将评估财政方案能否支持经济增长,同时维持市场对政府财政及借贷安排的信心。英国通胀率为3.5%,继续支撑英国央行11月加息的预期;但若预算案令市场失望,或美联储释放更强的紧缩信号,上述支持可能被抵消。
英镑兑美元自1.3419回落,目前报1.3301附近,已跌破1.3312,仍在下降通道内运行。短线先关注1.3279;若跌破该位,下方将重点关注1.3246及1.3212。
方向:谨慎看空
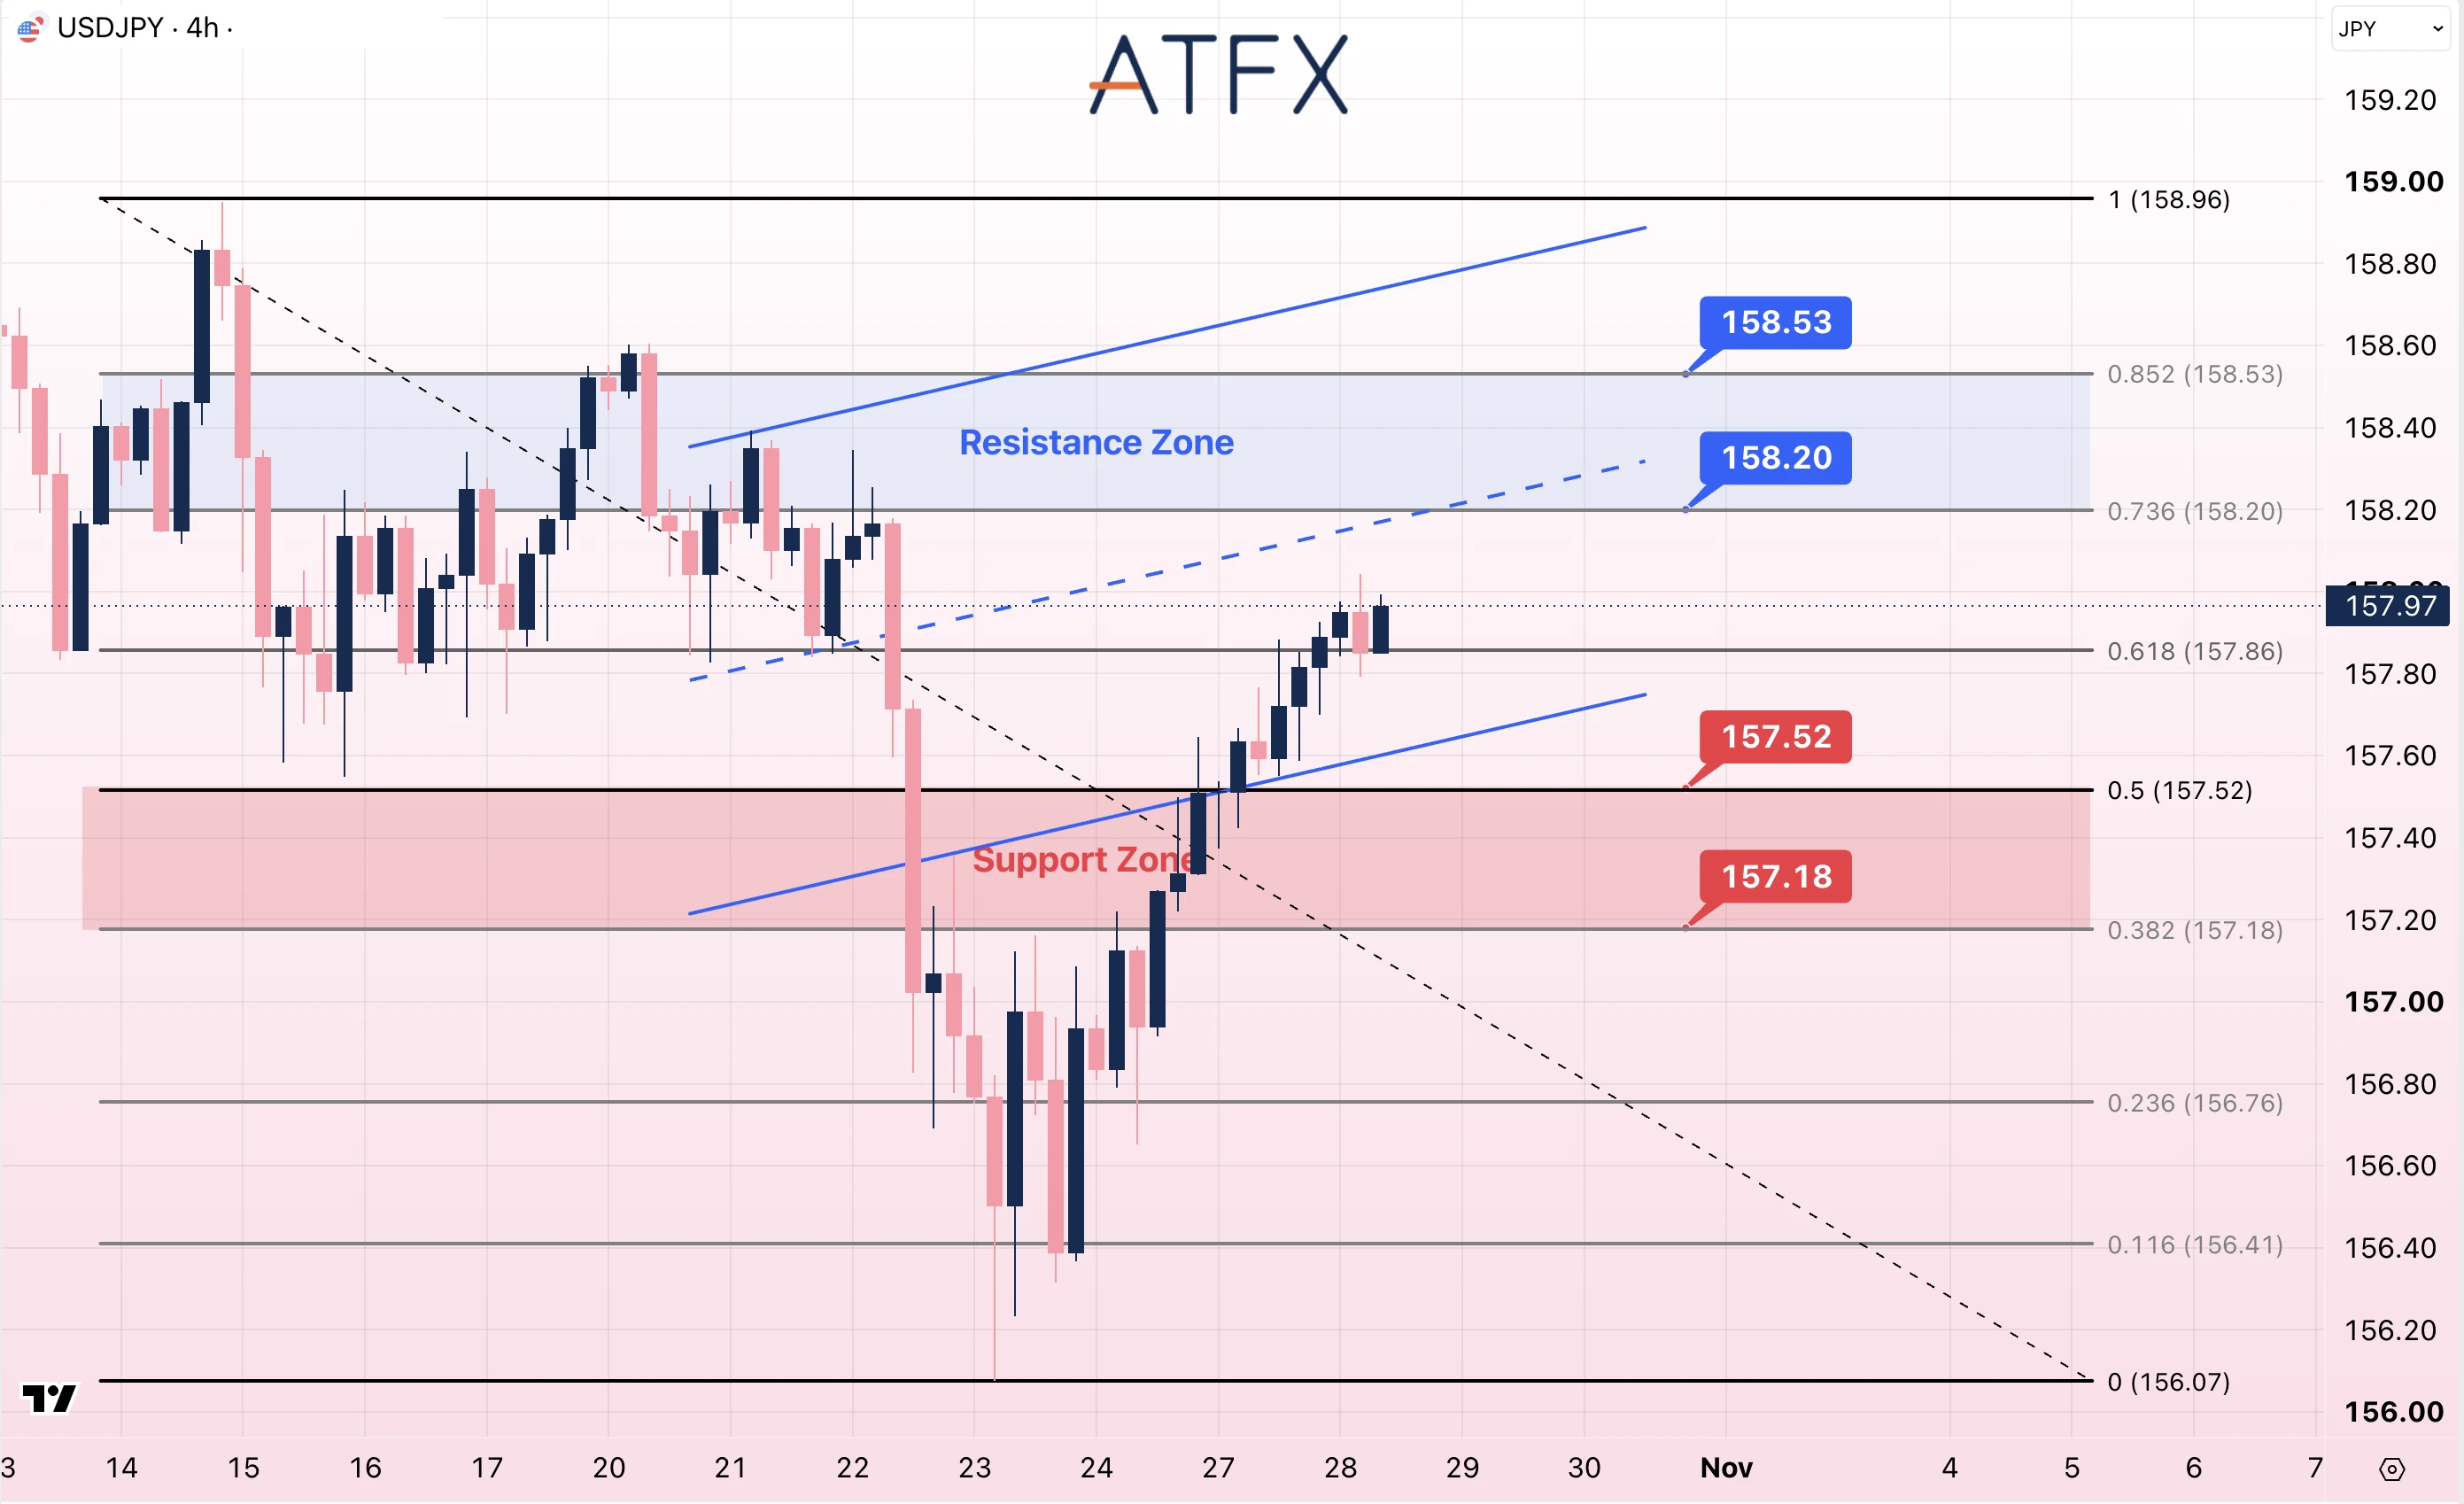
阻力位:158.20/158.53
支撑位:157.52/157.18
分析师观点:投资者等待美联储及周五日本央行决议,美日利差仍对美元有利。不过,日本核心通胀高于2%,意味着日本央行后续仍可能收紧政策;官方对无序汇率波动的警告,也可能限制日元跌幅。因此,汇价反应将取决于美联储指引是否强化12月收紧政策的预期,以及这一立场与日本央行前景有何差异。
美元兑日元自156.41附近反弹,目前报157.97附近,位于157.86上方,但仍低于上升通道中线。上方阻力为158.20及158.53。若守住157.86,仍有机会再度向上测试。
方向:短线中性至谨慎看多
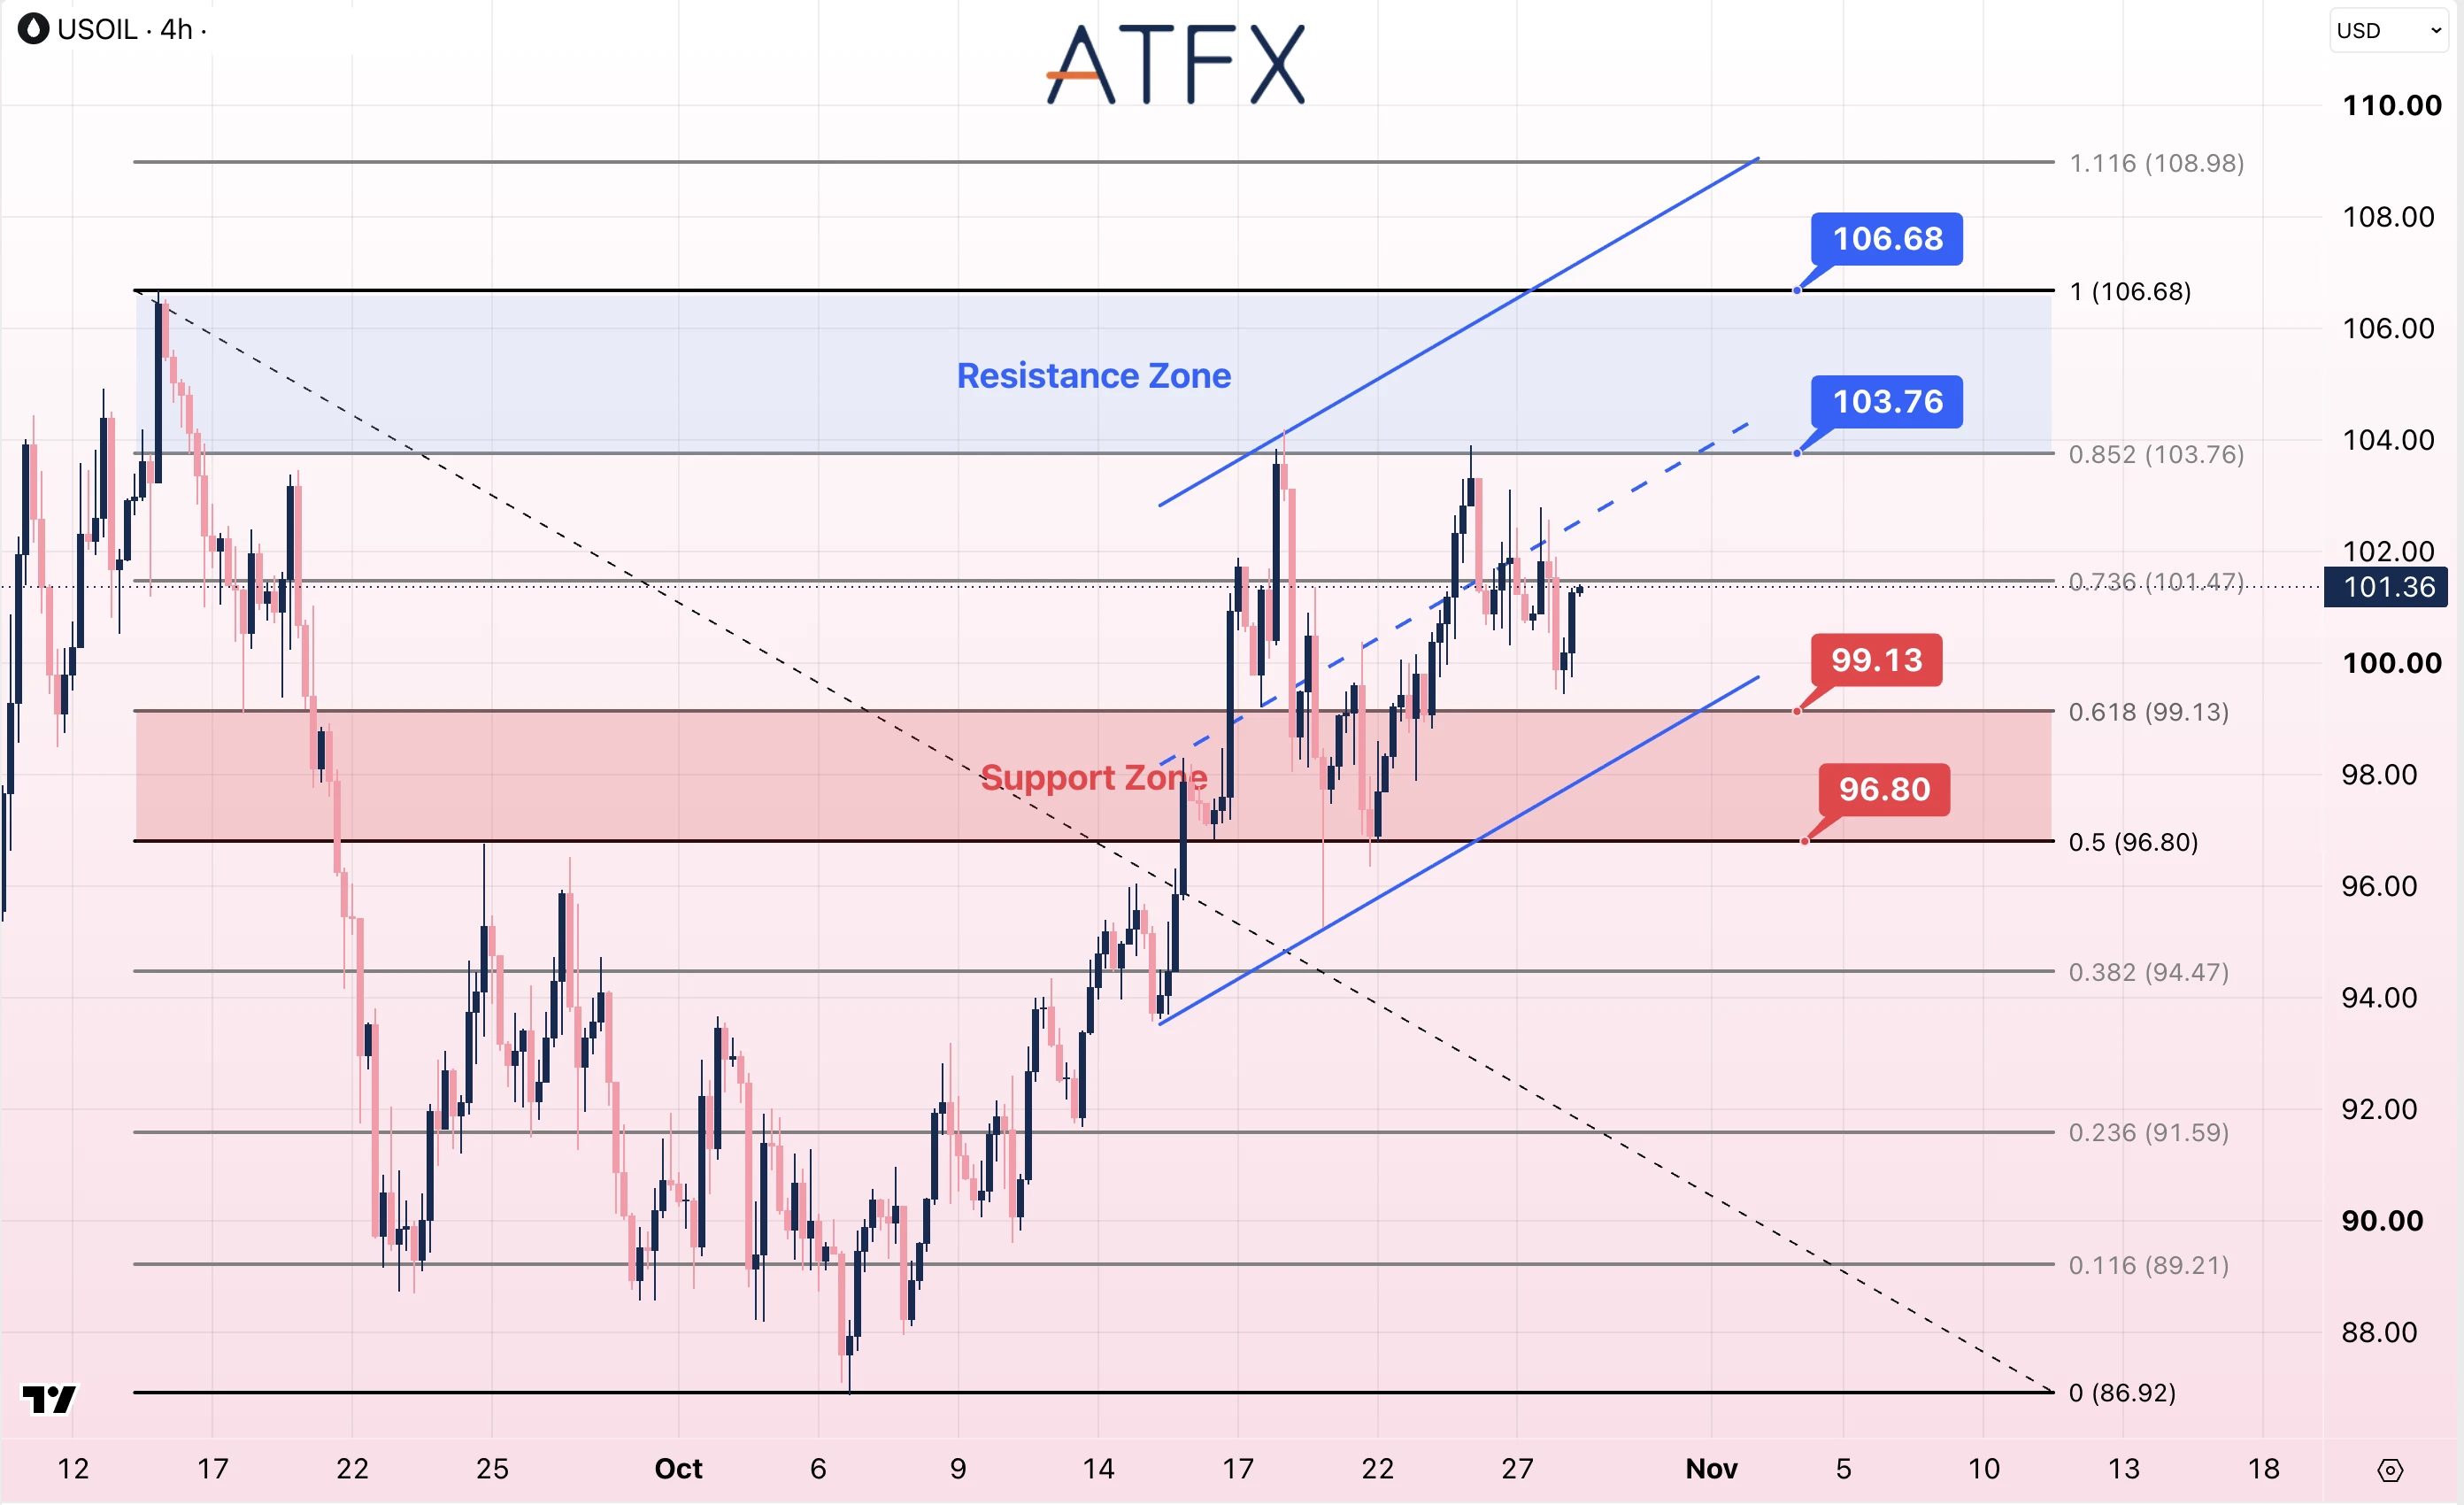
阻力位:103.76/106.68
支撑位:99.13/96.80
分析师观点:沙特炼油设施面临威胁的消息再起,供应风险重新成为焦点,油价从周二由外交进展带动的跌势中反弹。胡塞武装声称袭击了一座炼油厂,但沙特当局未即时确认具体影响。API公布原油库存减少203.1万桶,前一周减少493.0万桶。今晚EIA报告将进一步反映美国库存状况;若外交谈判取得更多进展,地缘政治风险溢价也可能受到抑制。
USOIL自99.80美元附近反弹,目前报101.36美元附近,仍略低于101.47美元斐波那契水平,并位于上升通道中线下方。若持续站稳101.47美元上方,反弹前景将改善,其后阻力为103.76美元及106.68美元。若反弹无法延续,下方将重新关注99.13美元,其后为96.80美元。
方向:中性
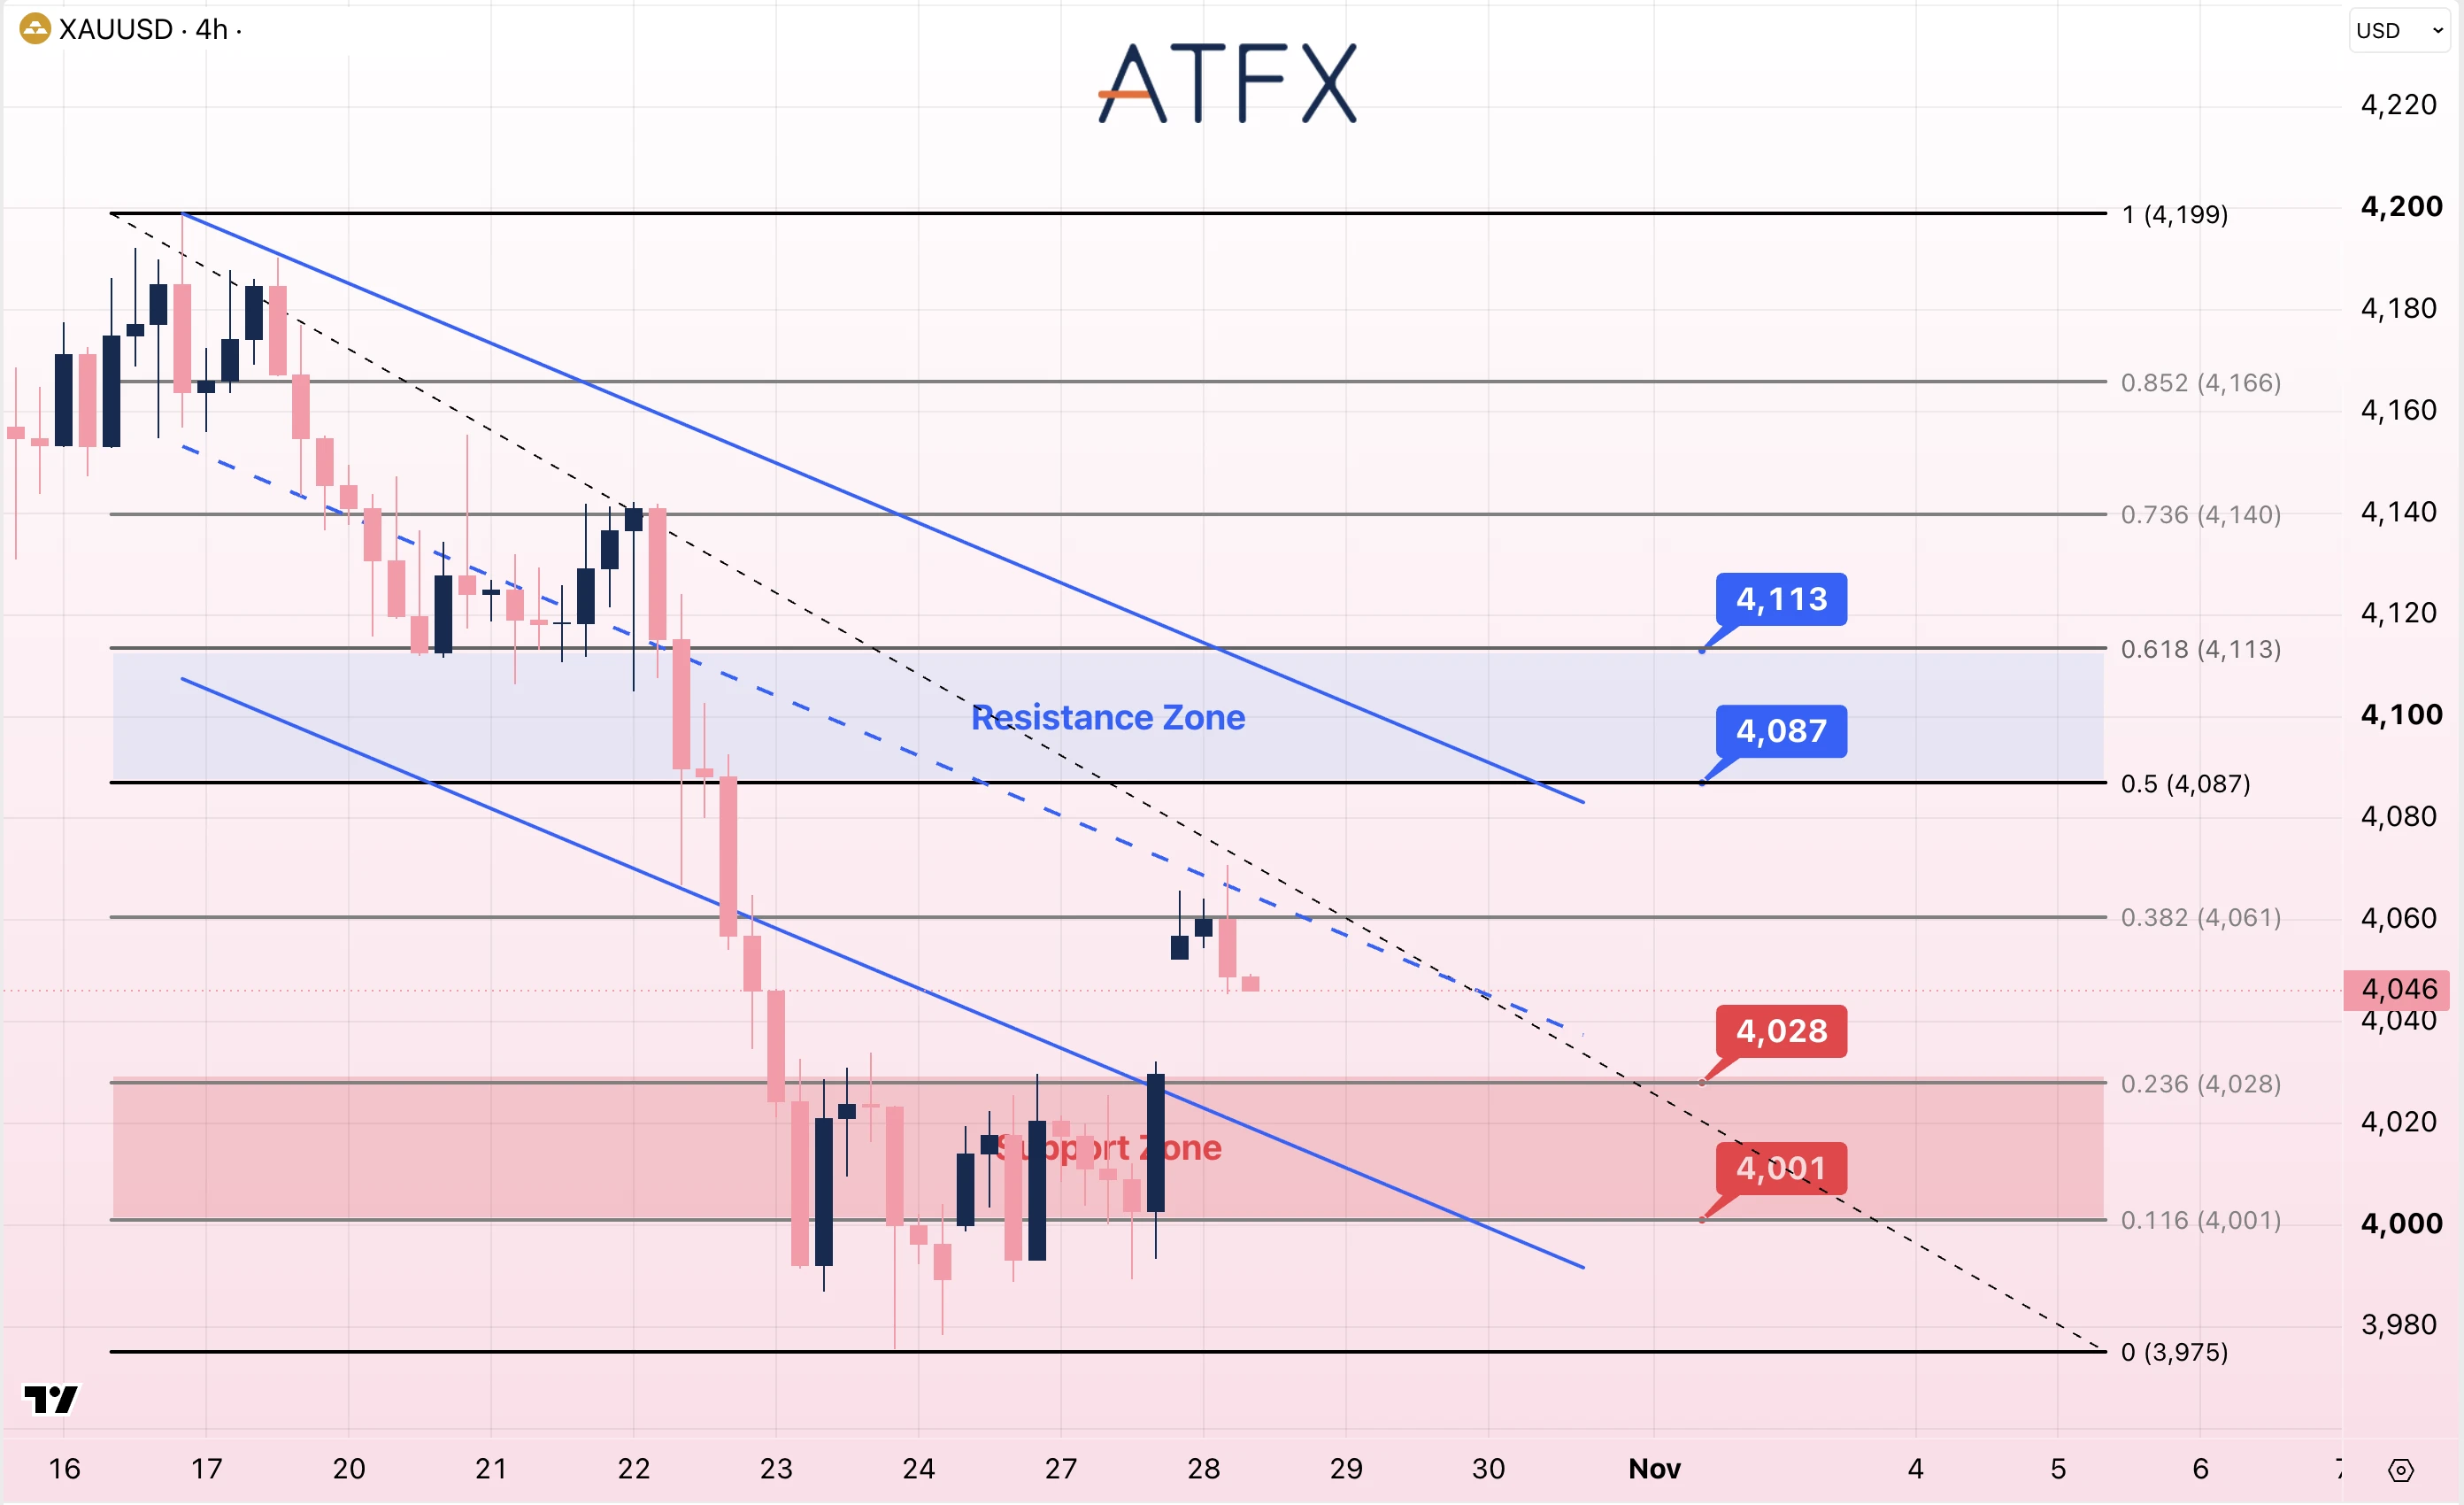
阻力位:4087/4113
支撑位:4028/4001
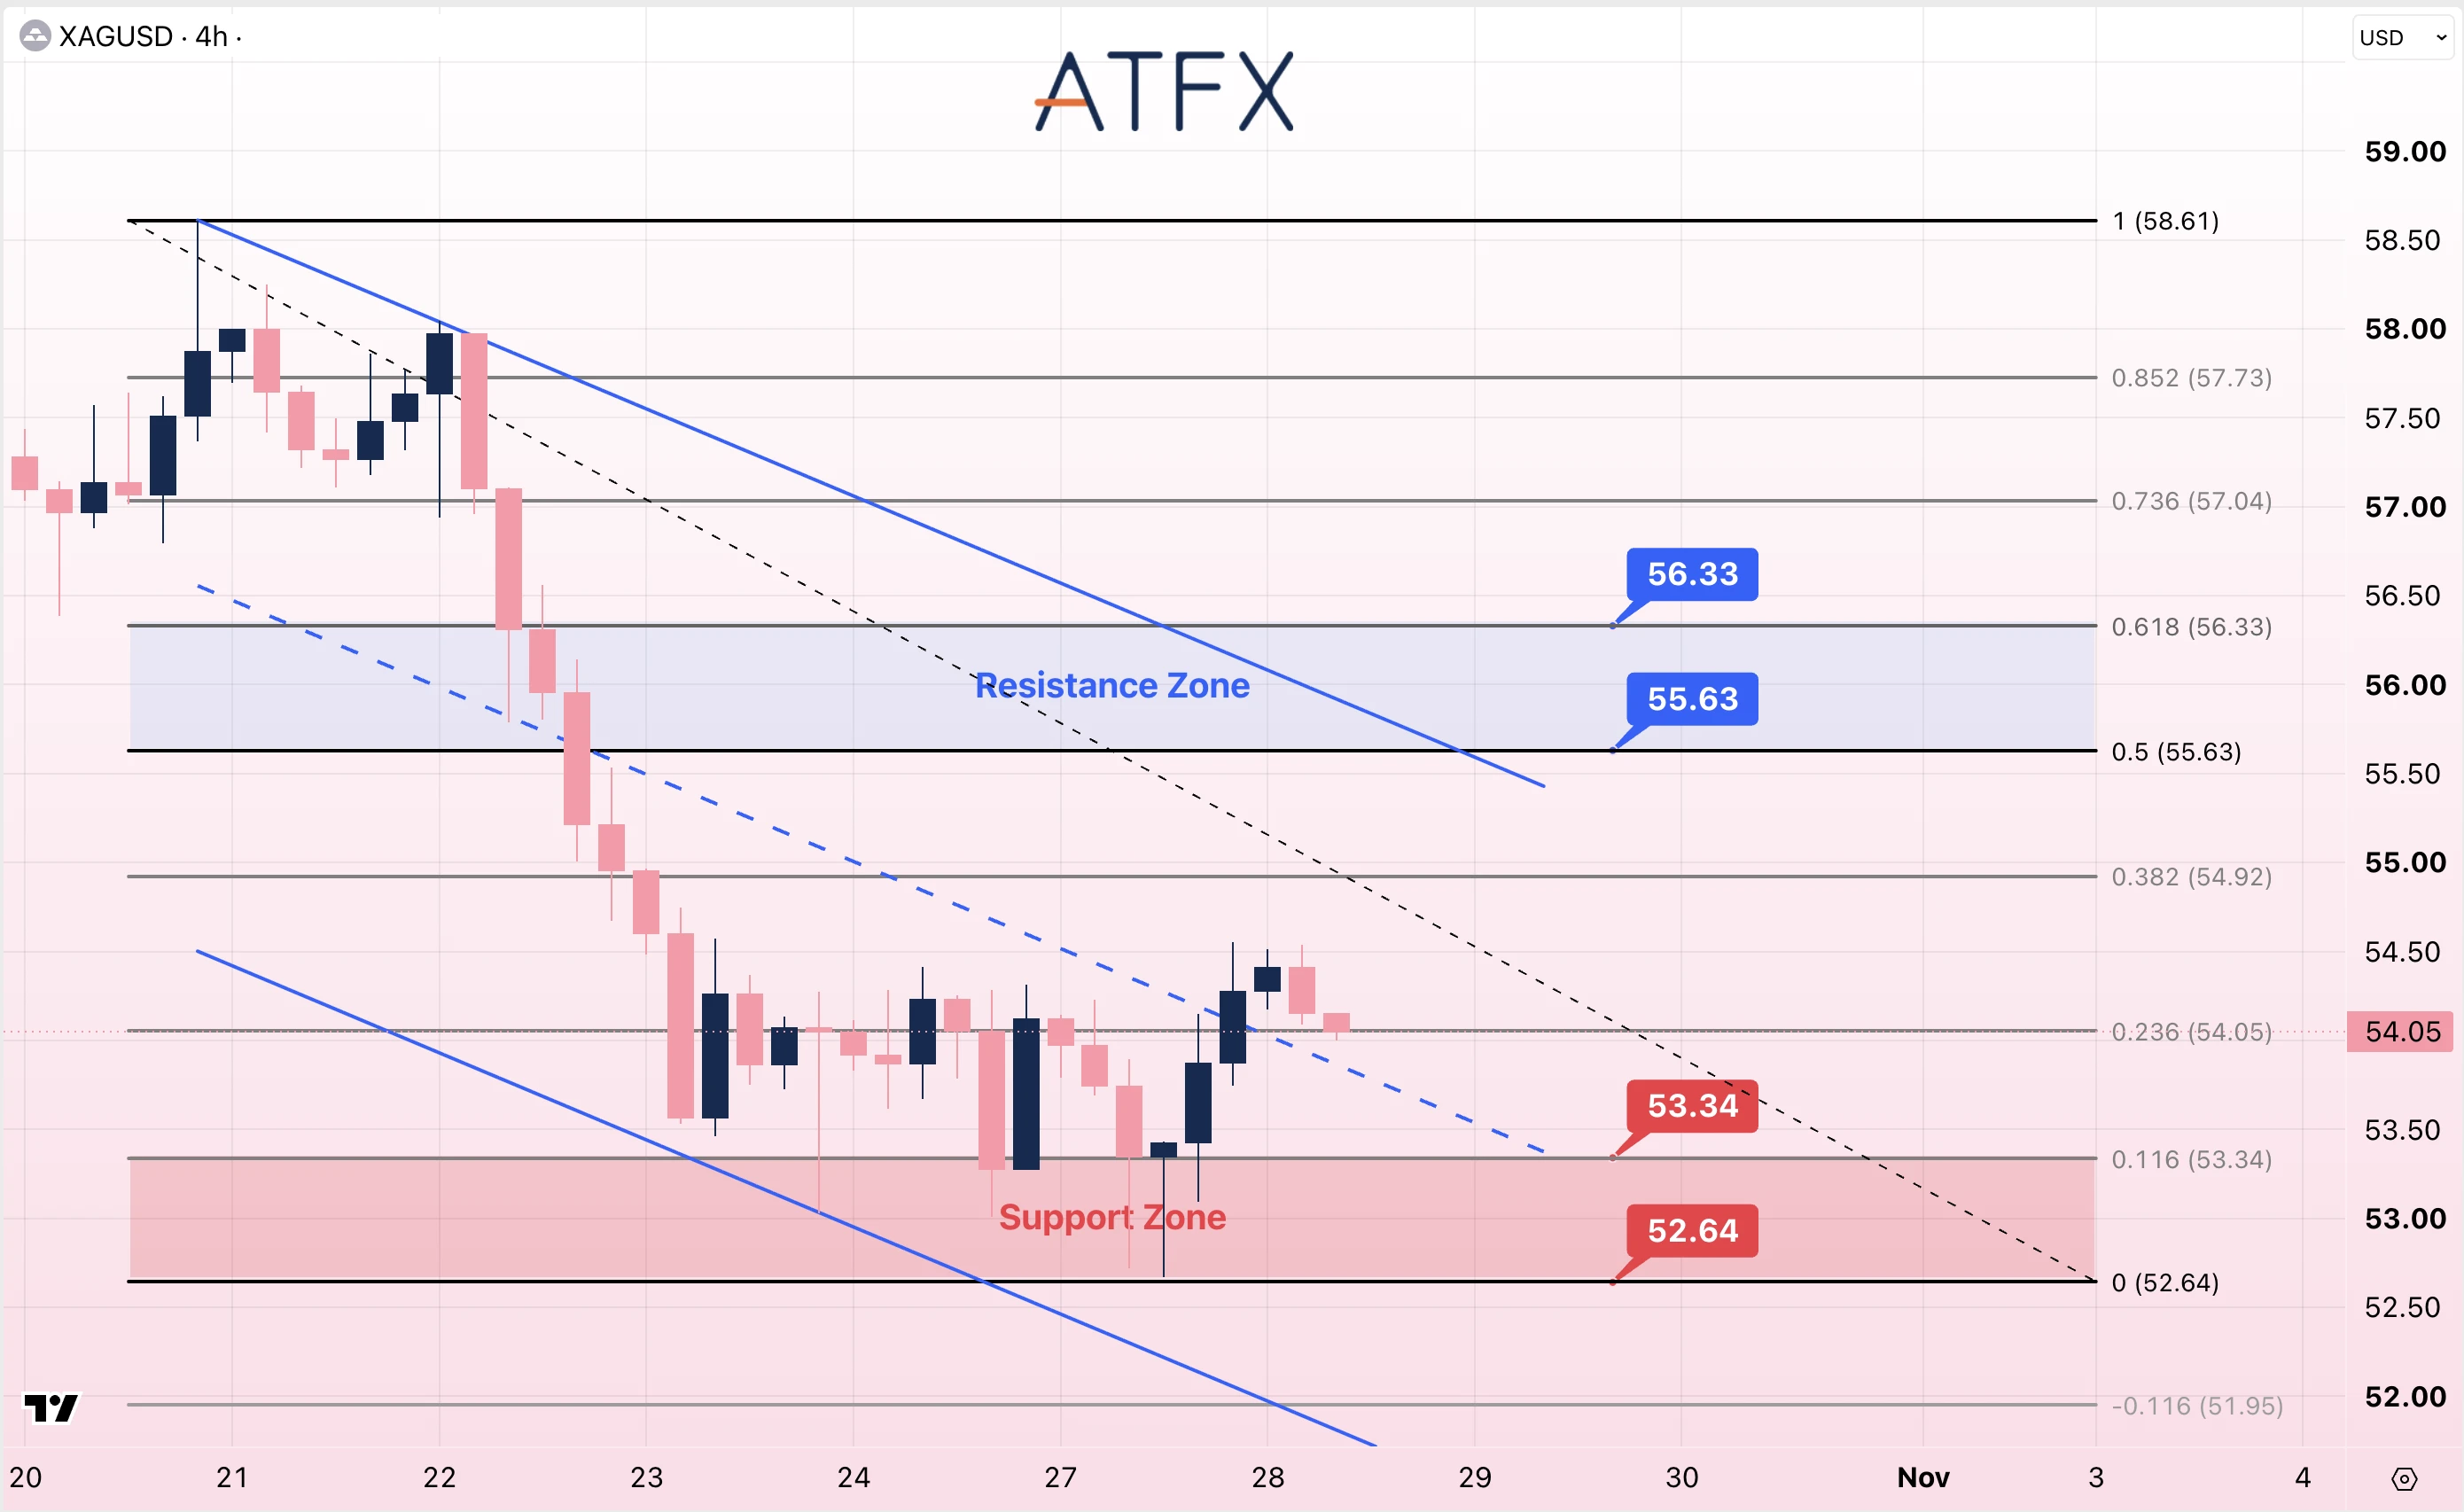
阻力位:55.63/56.33
支撑位:53.34/52.64
分析师观点:尽管美元走强,周二油价下跌缓解了部分短期通胀担忧,黄金因而回升。周三油价反弹,使能源相关的价格风险在美联储决议前再受关注。若美联储释放12月进一步收紧政策的信号,可能压制不生息的黄金;若措辞不及预期强硬,则可能有利于反弹。决议公布后,国债收益率走势及美元反应均值得关注。
黄金反弹至4,061美元斐波那契水平附近后受阻,目前报4,046美元附近,仍位于下降通道下半部,上方阻力为4,087美元及4,113美元。收复4,061美元将是初步改善信号;若突破上述阻力区,则更有利于确认反弹。若跌破4,028美元,下方将关注4,001美元,其后为3,975美元。
白银具有工业用途,因此除美联储指引外,明日美国GDP数据也与其需求前景有关。银价自52.64美元反弹后,目前报54.05美元附近,位于下降通道中线上方,但仍低于54.92美元。若持续突破54.92美元,上方将关注55.63美元及56.33美元;若失守54.05美元,则需留意53.34美元及52.64美元,整体下降趋势仍未扭转。
方向:黄金中性至谨慎偏空;白银谨慎看空
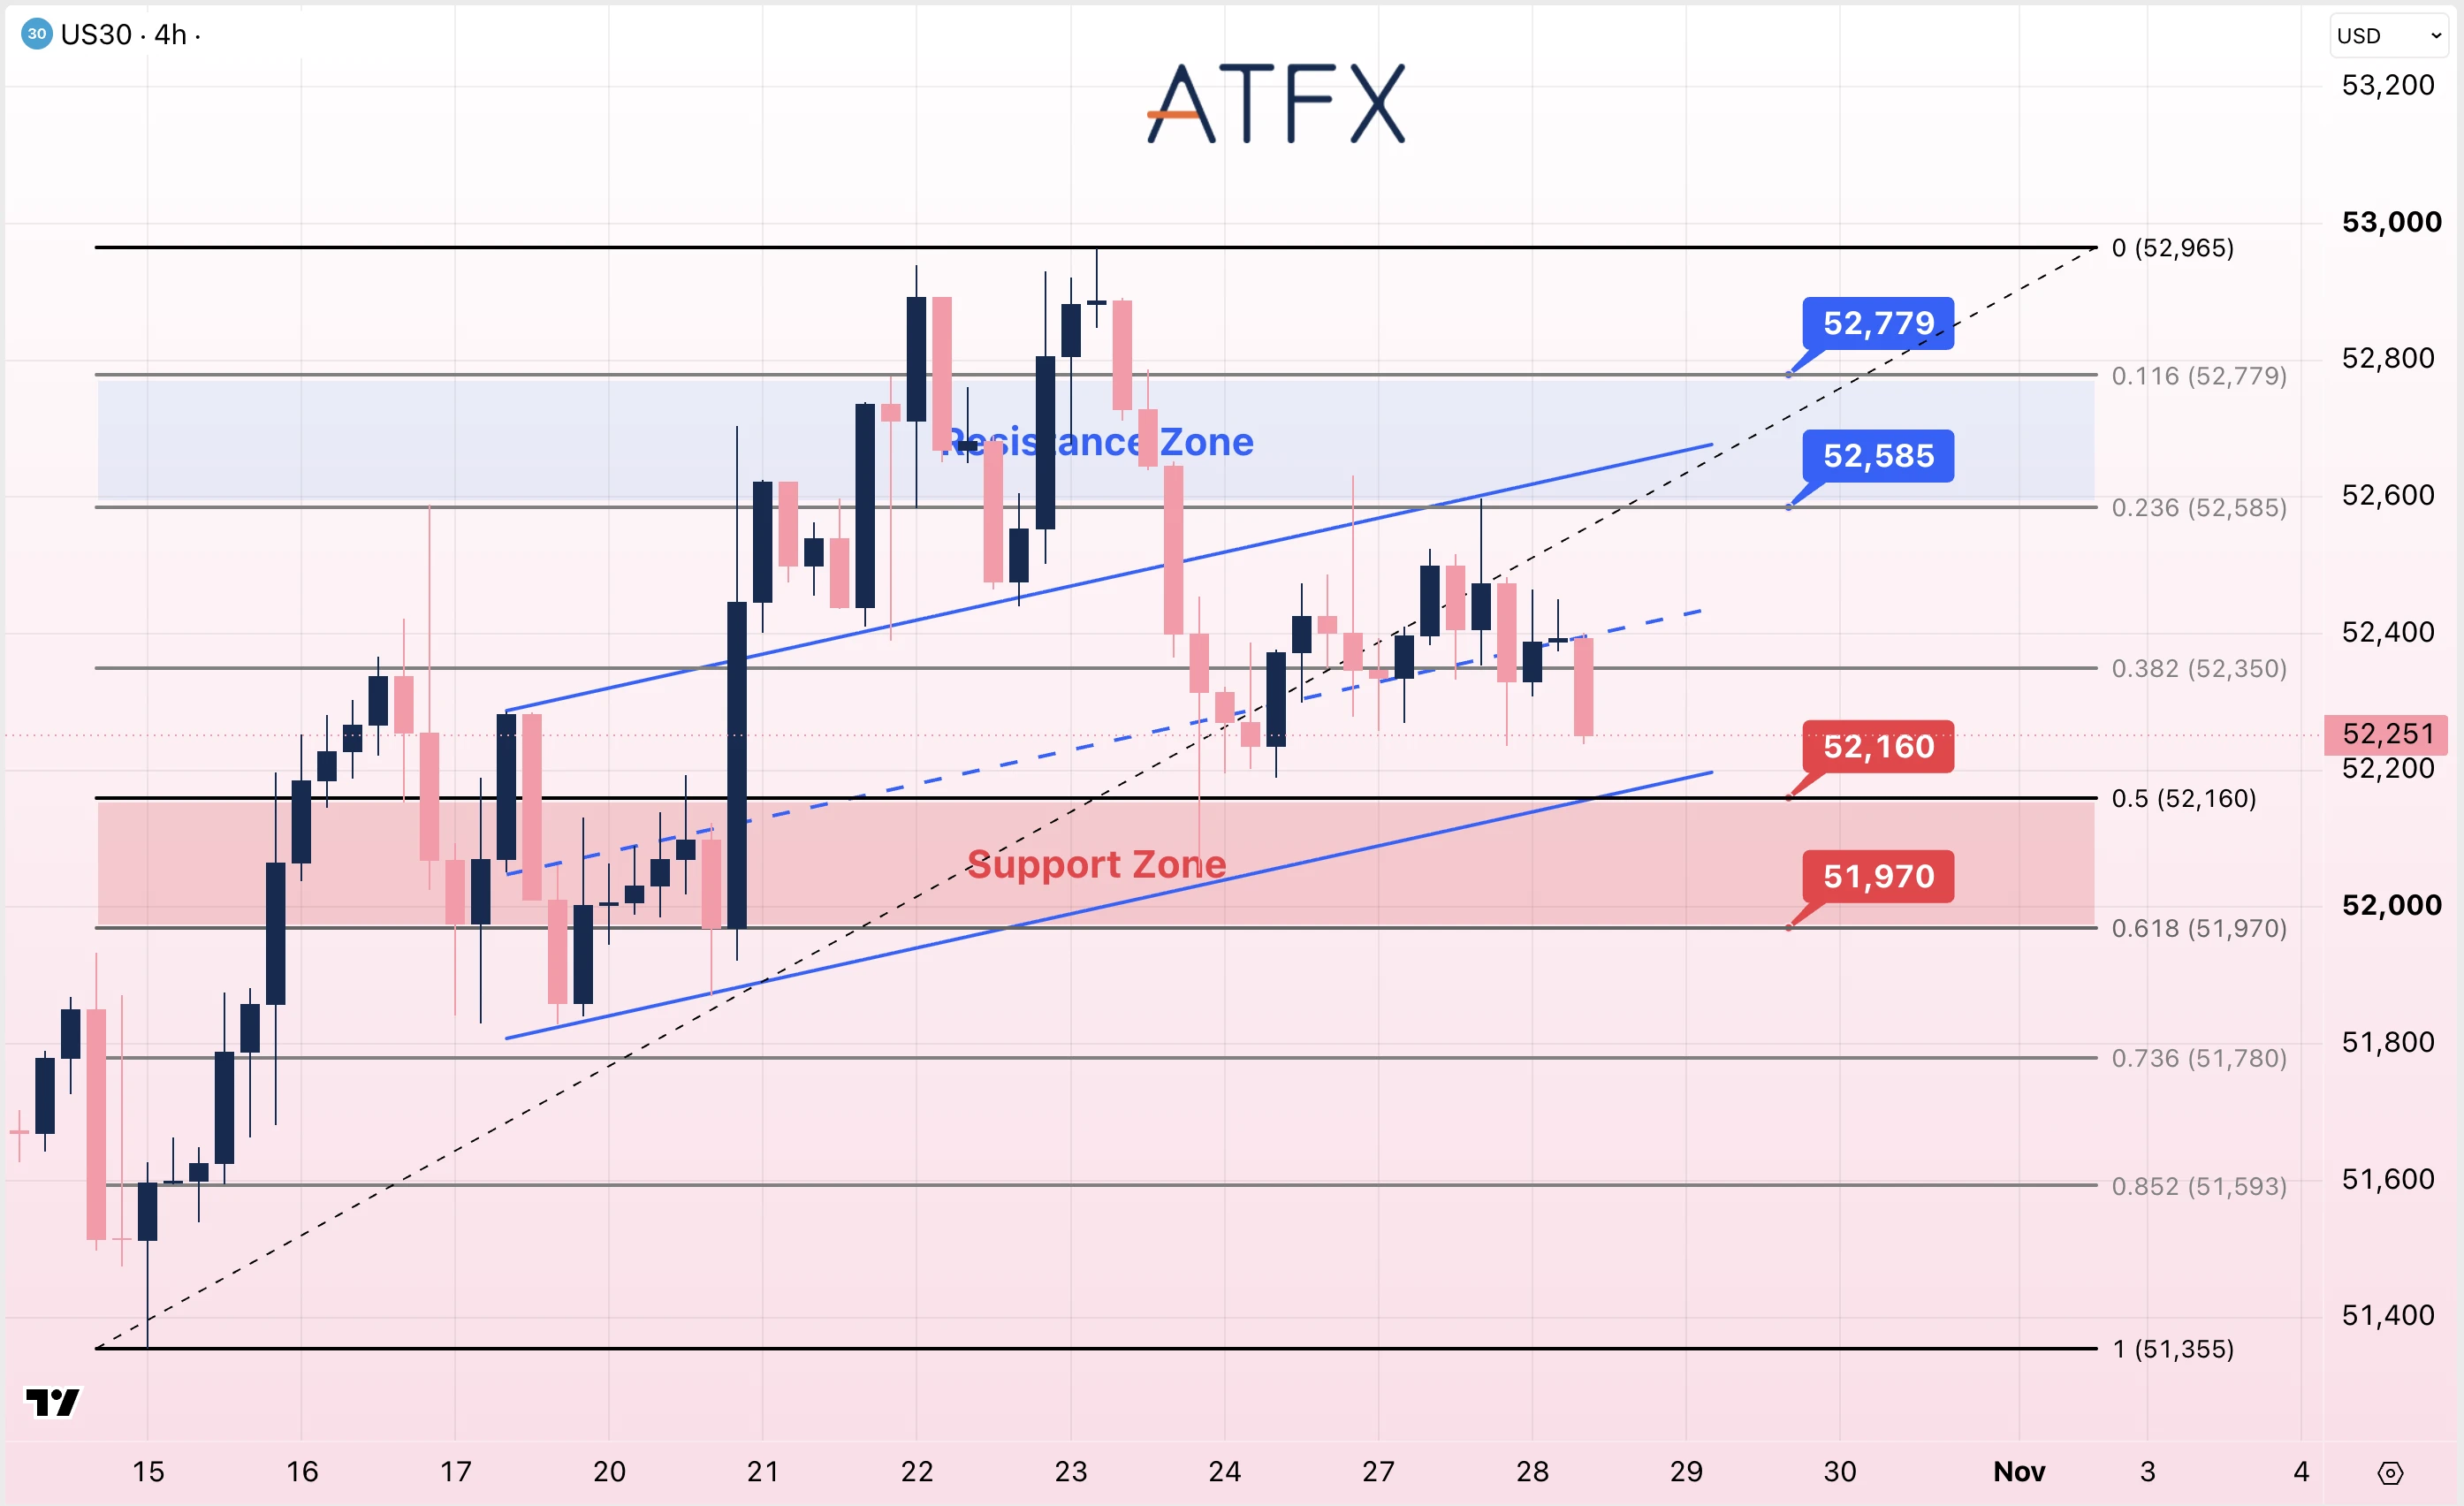
阻力位:52585/52779
支撑位:52160/51970
分析师观点:周二科技股带动美股上涨,但道指仅小幅收高,反映股市反弹的力度并不均衡。油价再度上涨,能源开支较高的企业可能面临更大的成本压力;美联储指引则将影响市场对融资成本的预期。投资者将结合政策表态及企业盈利预测,判断整体利润前景能否支撑股市进一步上涨。
近期反弹动能减弱,US30目前报52,251点附近,低于52,350点及上升通道中线。首个支撑为52,160点,其后为51,970点。若跌破51,970点,通道内的反弹走势将转弱。
方向:中性至谨慎偏空
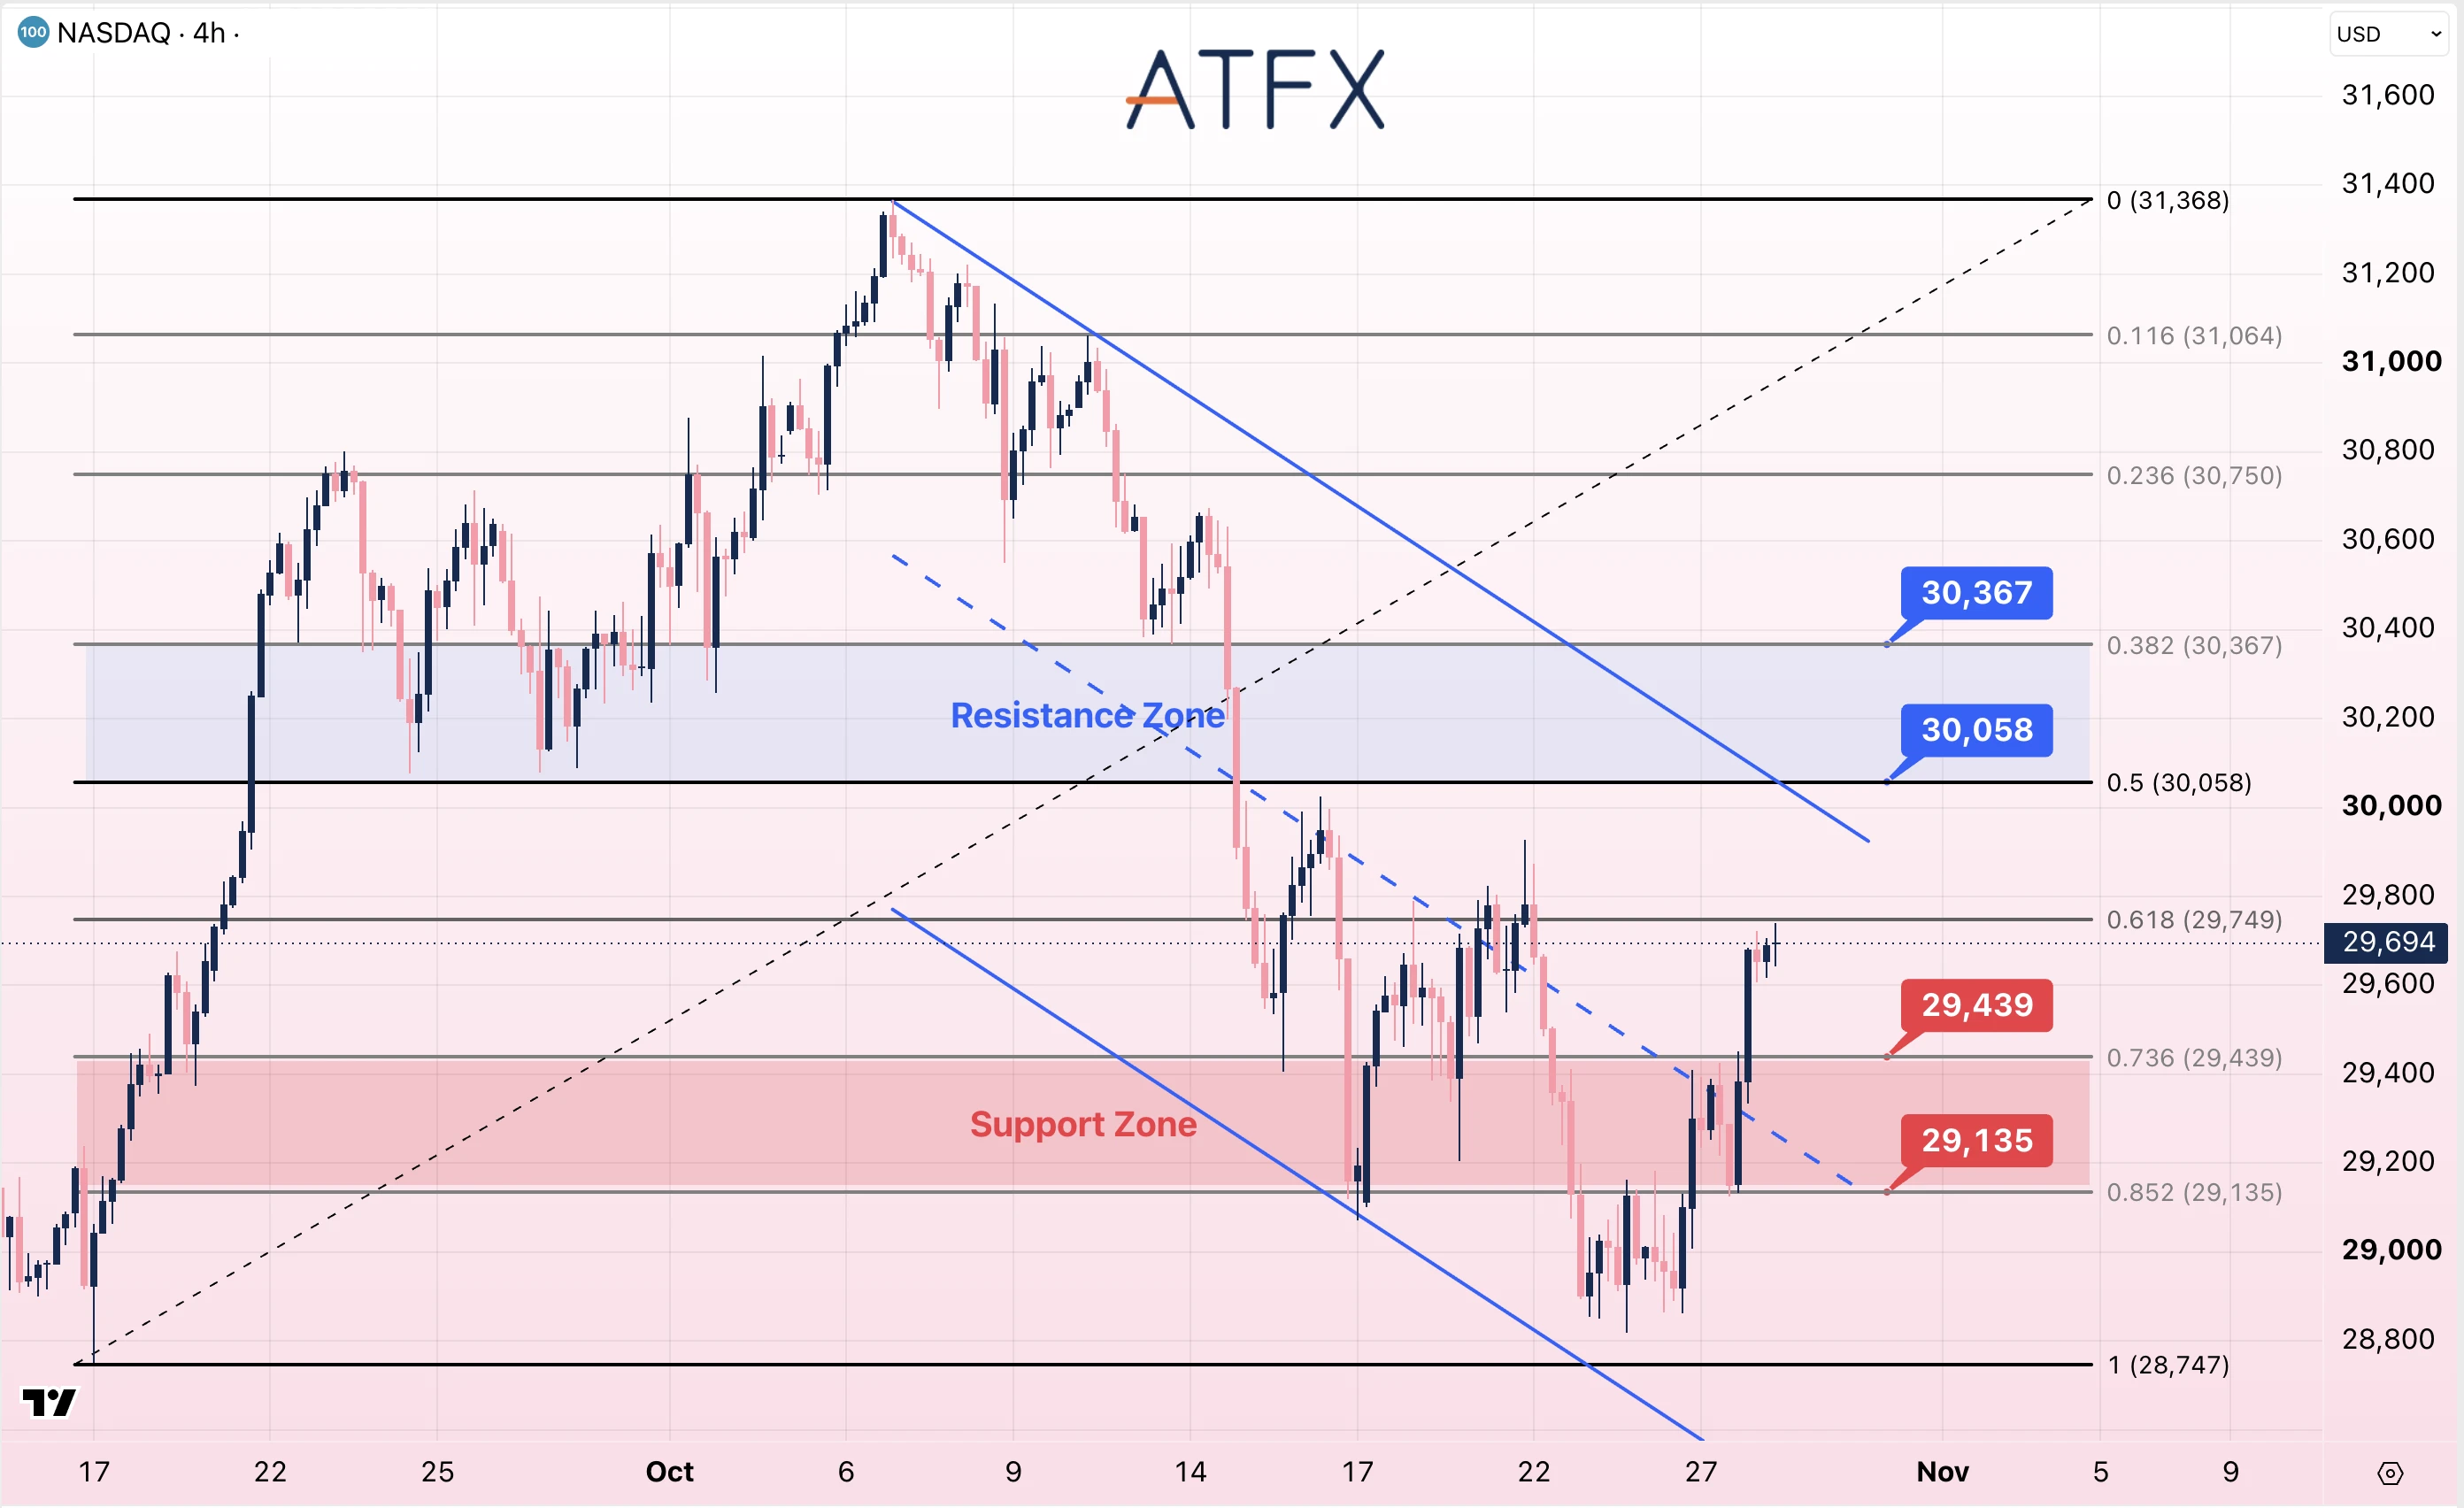
阻力位:30058/30367
支撑位:29439/29135
分析师观点:Anthropic的上市计划,以及SK海力士好于预期的业绩,提振了人工智能和存储芯片股的市场情绪。接下来,微软及Alphabet财报将检验本轮反弹背后的收入、现金流及开支预期。美联储对12月的政策指引,也将影响估值:利率预期上升可能抵消业绩利好;若市场对收紧政策的预期减弱,则可能支持反弹。
NAS100自28,747点附近反弹,目前报29,694点附近,已回到下降通道中线上方。眼前先关注29,749点,其后为30,058至30,367点阻力区。若守住29,439点,有利于反弹延续。
方向:短线中性至谨慎看多
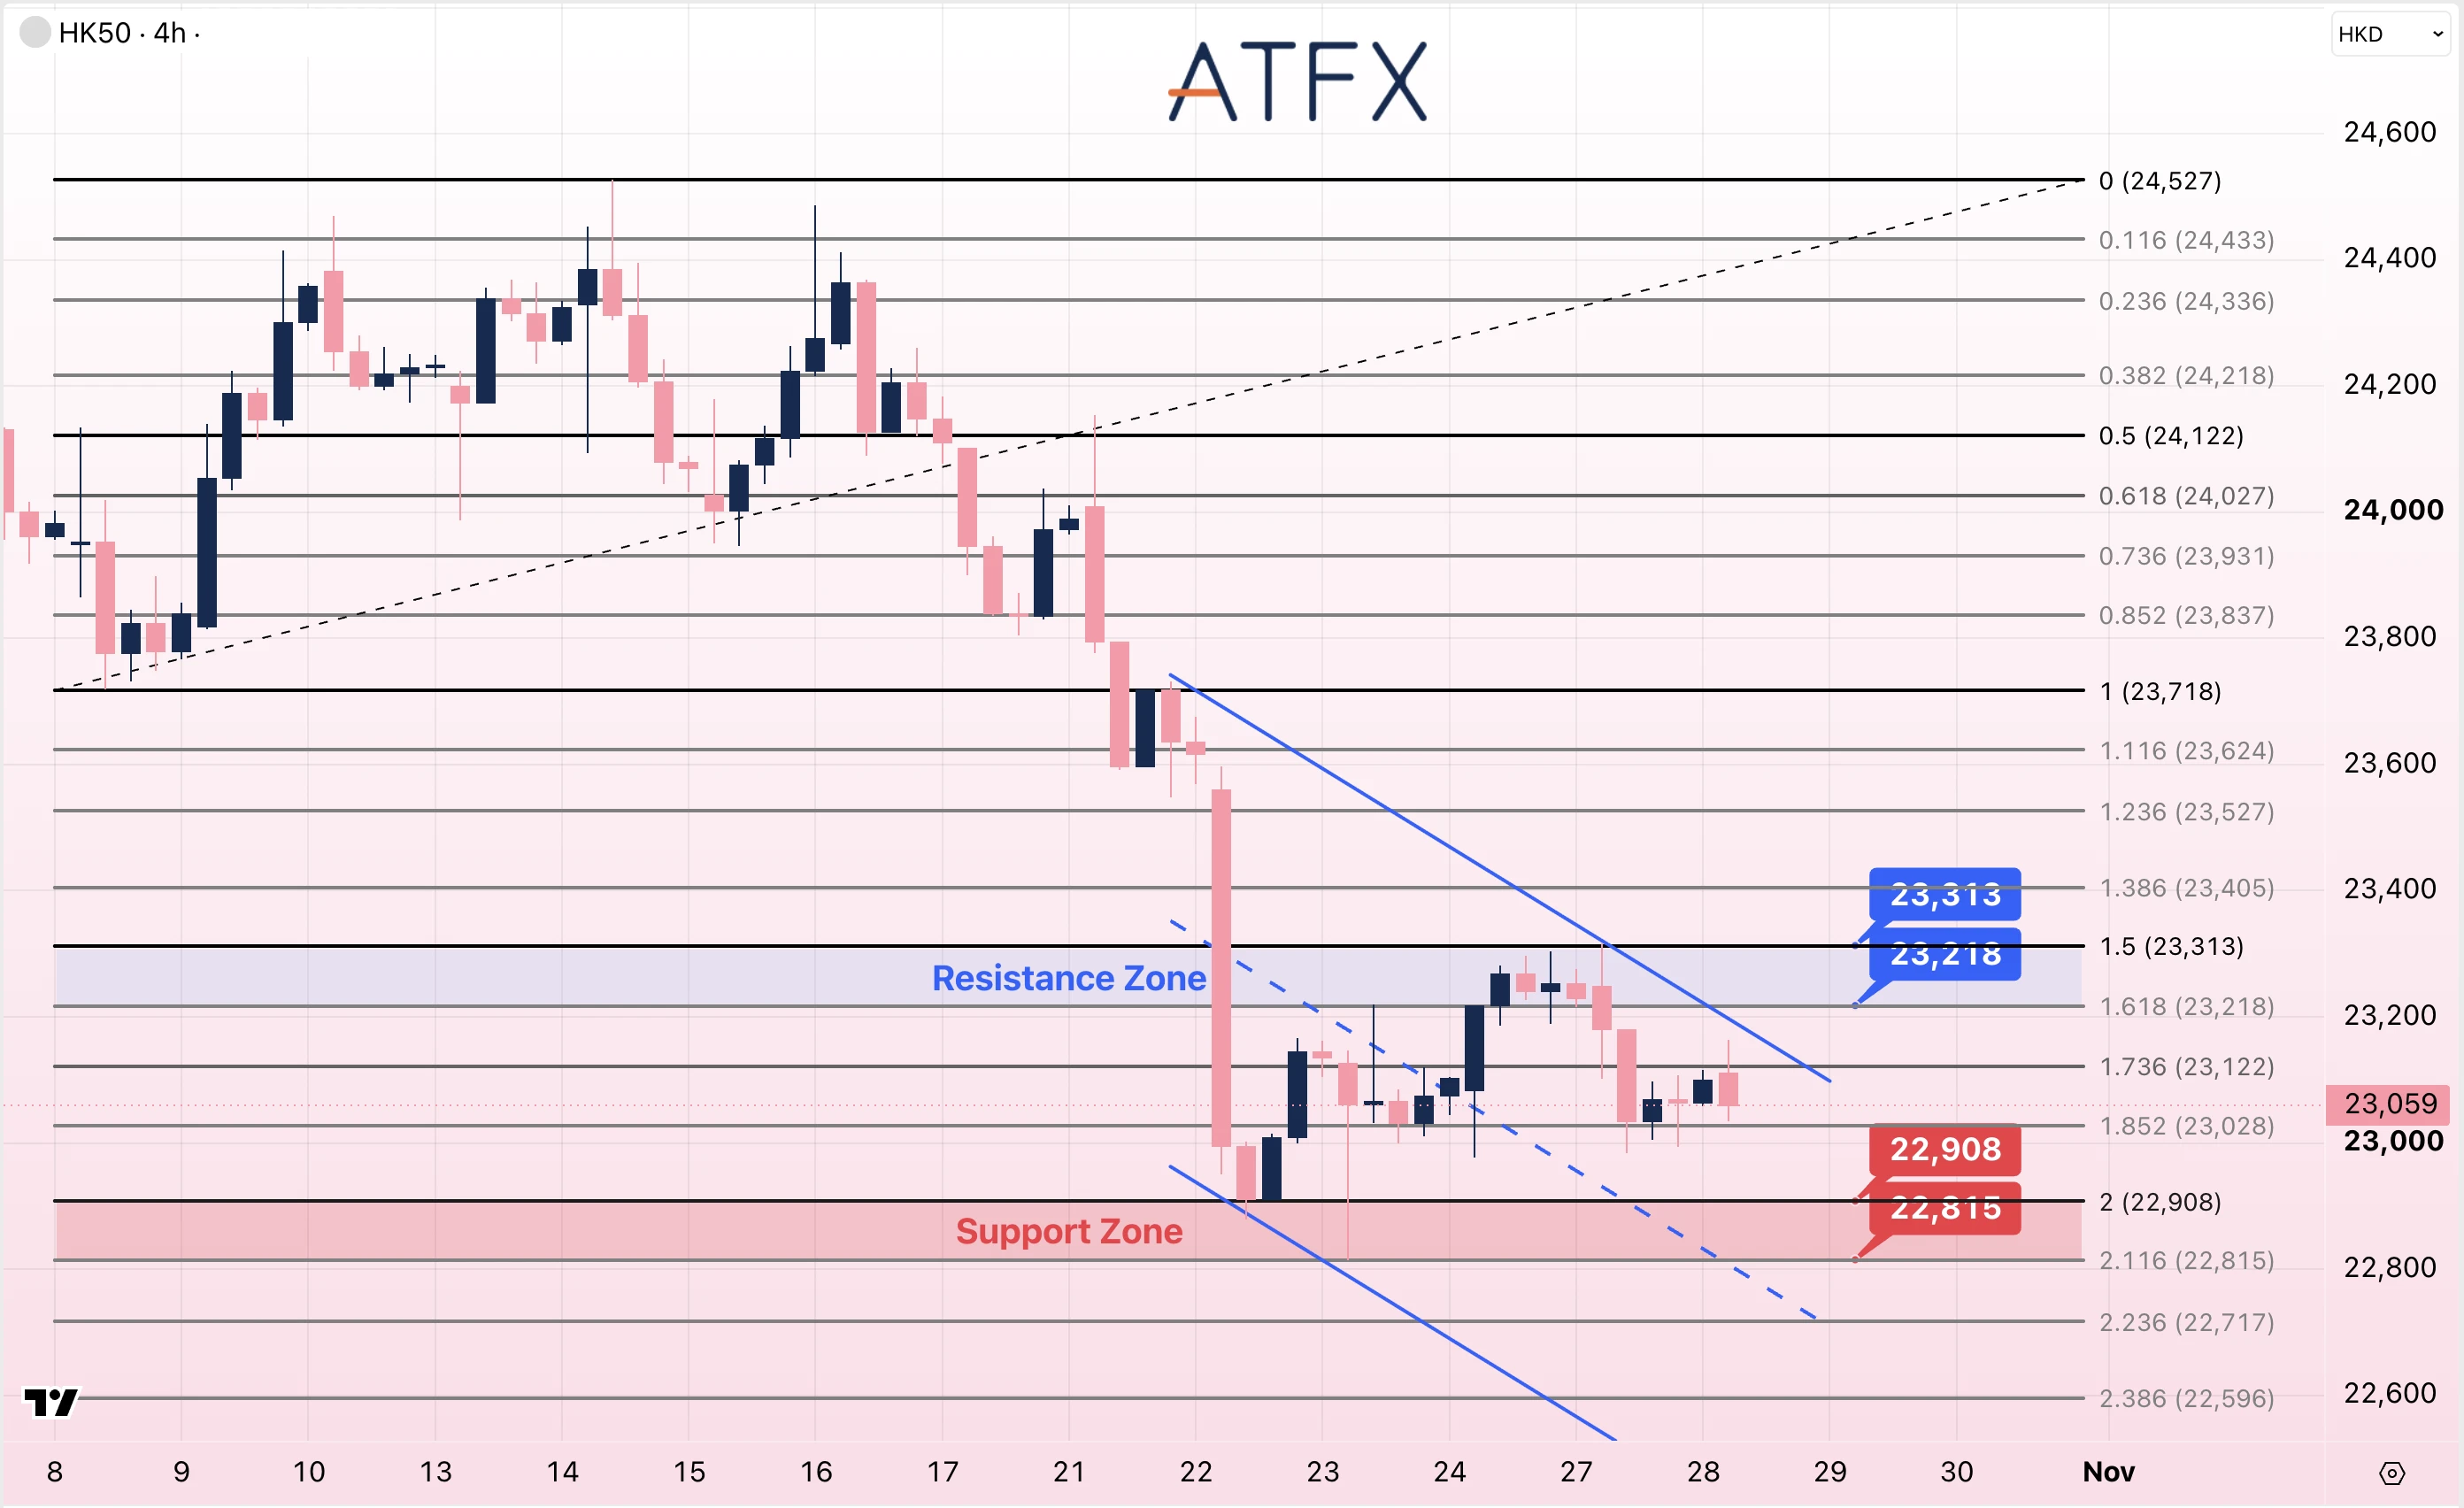
阻力位:23218/23313
支撑位:22908/22815
分析师观点:美联储决议及大型科技公司财报,将牵动全球风险偏好,也会影响港股科技板块的估值预期。若美联储强化进一步收紧政策的信号,融资成本预期上升可能限制反弹。微软及Alphabet的收入增长、现金流和人工智能开支,将为科技行业前景提供参考;油价反弹带来的成本及通胀压力同样值得关注。
HK50反弹未能突破23,313点后回落,目前报23,059点附近,仍在下降通道内运行。短线先关注23,028点;若失守,下方将留意22,908点及22,815点支撑。若收复23,122点,则有机会再度测试23,218至23,313点阻力区。
方向:谨慎看空
经济预测来源:ATFX经济日历。参考报价与图表价位的记录时间不同。
资料来源:美联储日程|欧洲央行日程|BEA发布日程|澳大利亚CPI|新西兰联储及汇市|美股收盘|原油行情|API数据|黄金行情|SK海力士
免责声明:本分析仅供参考,不构成投资建议。