

市場要點
今日關注:美國ADP就業週報、耐用品訂單及消費者信心指數,將分別於20:15、20:30及22:00(北京時間,GMT+8)公佈,為觀察私營部門招聘、耐用品訂單及居民信心提供最新線索。其中,ADP指標反映的是每週私營部門就業人數變動的四週移動平均值。市場預計耐用品訂單環比增長0.4%,消費者信心指數為80。聯儲局將於10月29日02:00公佈利率決議,主席沃什於02:30召開新聞發佈會,市場關注其對12月政策前景的指引。 |
全球市場回顧
- 週一(10月26日),道瓊斯工業平均指數上漲146.42點,漲幅0.28%,收報52,361.58點;
- 標普500指數上漲0.70%,收報7,676.77點;
- 納斯達克綜合指數上漲0.82%,收報26,169.38點。
- 投資者對人工智慧相關股票的興趣回升,為美股提供支持。
- 週二早間報價顯示,12月交割的WTI原油期貨報每桶101.01美元,下跌0.74%;
- 12月交割的布倫特原油期貨報114.79美元,下跌0.88%。
- 上述為盤中報價,並非週一結算價。
- 另一組報價顯示,美國2年期及10年期國債收益率分別約為4.71%和4.99%。
- 黃金4小時圖報價約為4,008美元,此前已於週一重返4,000美元上方。
經濟日曆
10月27日(GMT+8)重要事件
| 時間 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 20:00 | 美國9月營建許可月率終值 | ** |
| 20:15 | 美國ADP就業人數週度變化 | *** |
| 20:30 | 美國9月耐用品訂單月率 | *** |
| 22:00 | 美國10月諮商會消費者信心指數 | ** |
| 22:00 | 美國9月新屋銷售 | ** |
| 22:00 | 美國10月裏士滿聯儲製造業指數 | ** |
10月28日(GMT+8)重要事件
- 10月28日另有英國秋季預算案。
- 財報預告:微軟及Alphabet將於10月28日美股收盤後公佈業績,對應北京時間10月29日淩晨。
| 時間 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 04:30 | API原油庫存變化 | *** |
| 08:30 | 澳大利亞9月CPI | ** |
| 09:00 | 新西蘭聯儲利率決議 | *** |
| 15:00 | 德國11月GfK消費者信心指數 | ** |
| 21:45 | 加拿大央行利率決議 | *** |
| 22:30 | EIA原油庫存變化 | ** |
【20261027 行情分析】
受報價時點及交易品種規格影響,4小時圖報價可能與現貨市場收盤價及新聞報價有所不同。
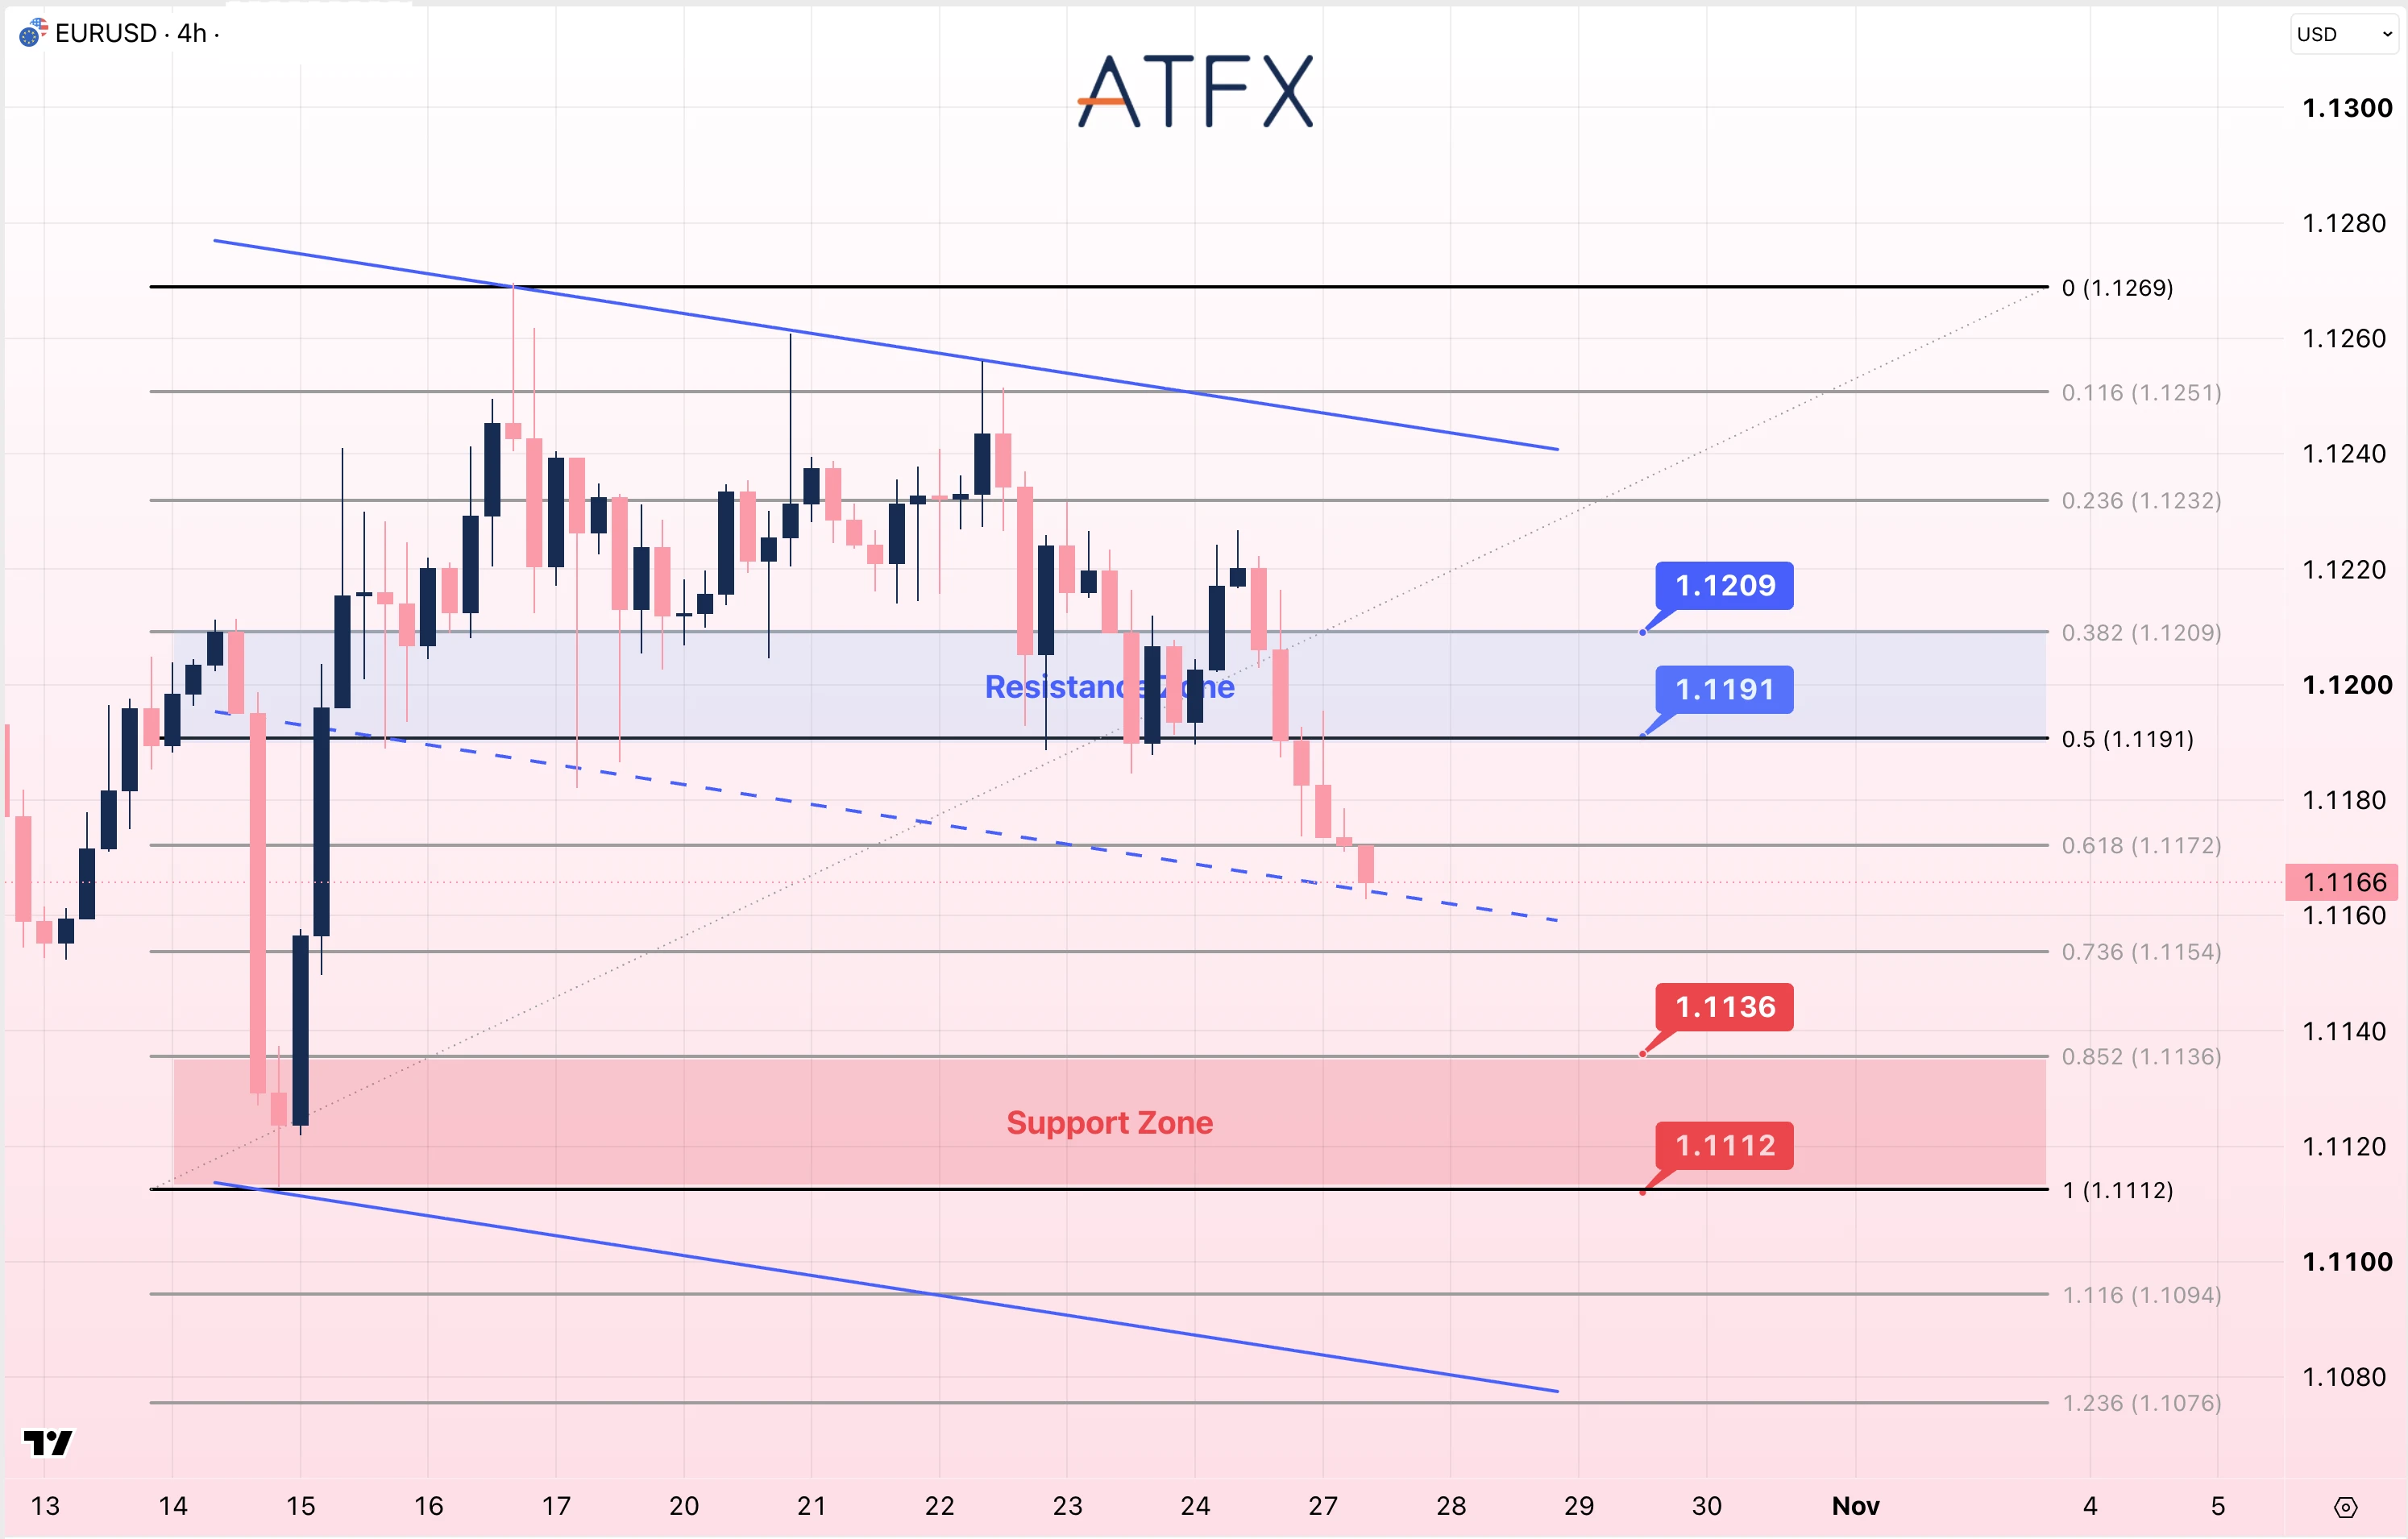
阻力位:1.1191/1.1209
支撐位:1.1136/1.1112
分析師觀點:穆迪維持法國信用評級不變,令法國債市壓力有所緩解,但財政前景的不確定性仍對歐元構成制約。市場普遍預計聯儲局與歐洲央行本週均維持利率不變,因此更關注兩家央行的政策指引,是否會改變12月加息預期及歐美利差前景。
歐元兌美元自1.1220附近回落,目前報1.1166附近,接近下降通道中線,但仍低於1.1172斐波那契水平。若跌破1.1154,下方將關注1.1136及1.1112支撐;若收復1.1172,則初步顯示走勢趨穩,其後阻力為1.1191及1.1209。
方向:謹慎看空
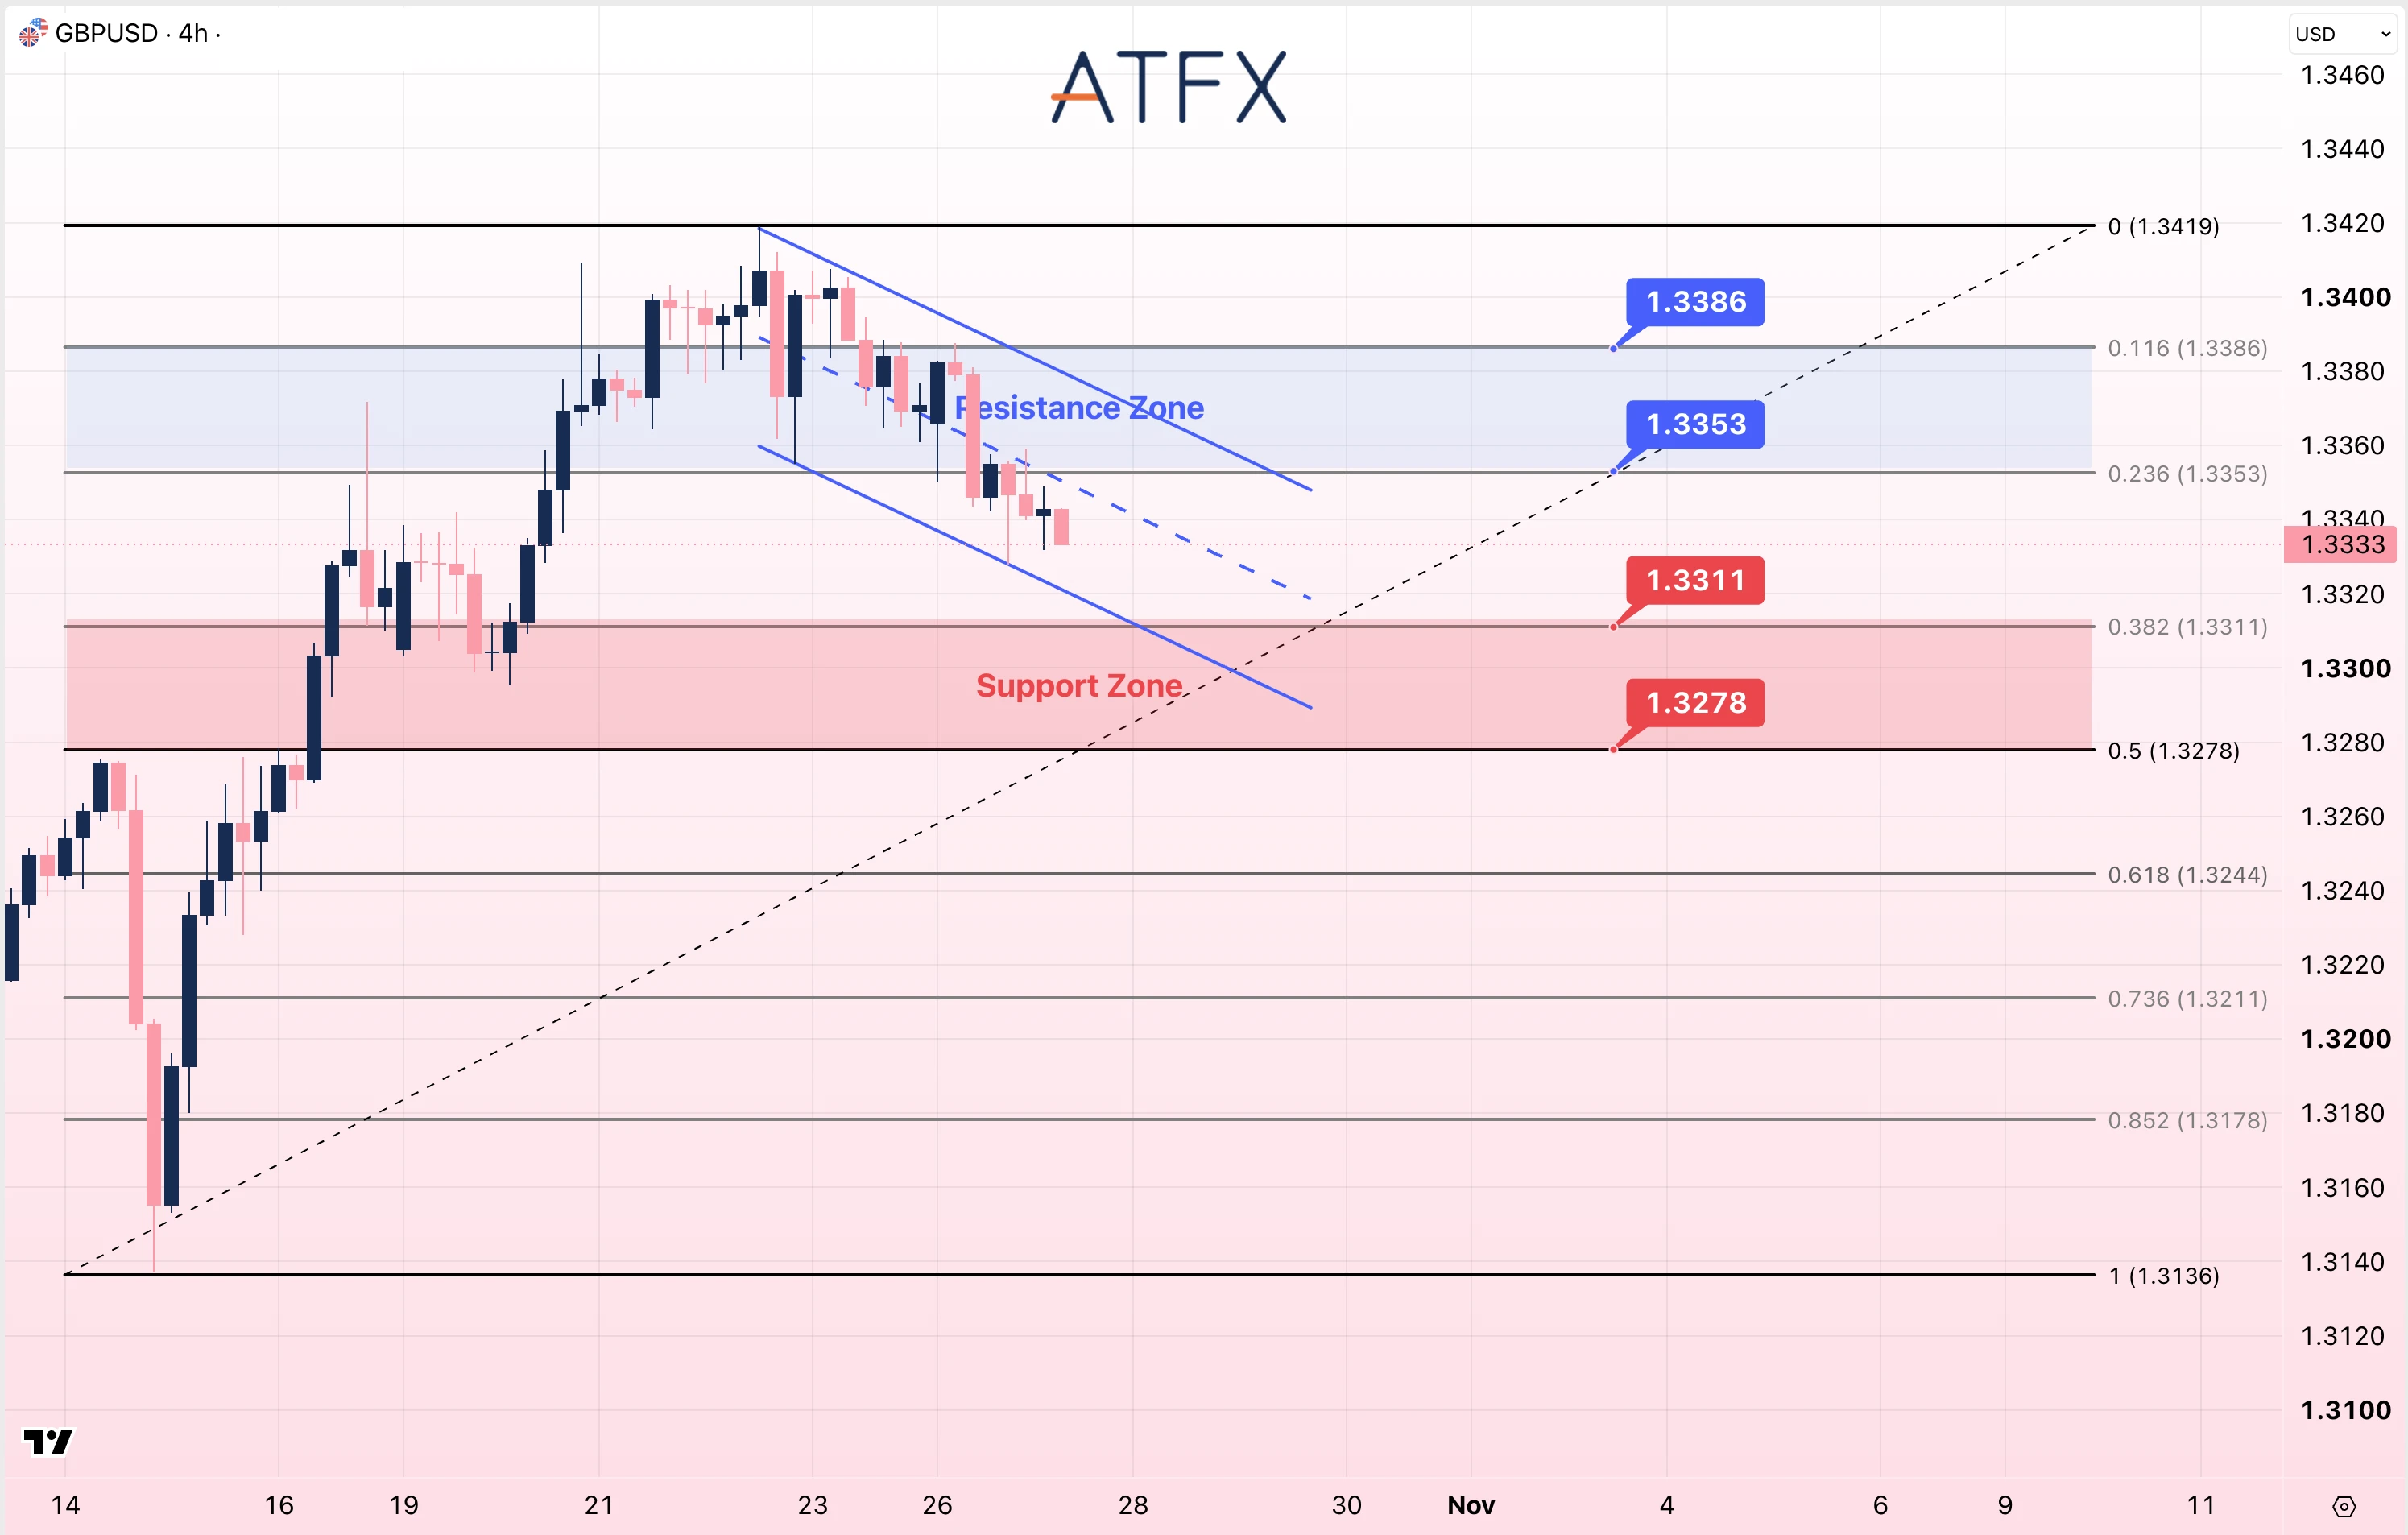
阻力位:1.3353/1.3386
支撐位:1.3311/1.3278
分析師觀點:除聯儲局決議外,10月28日英國預算案也為英鎊增添政策層面的不確定性。投資者將評估財政方案能否在支持經濟增長的同時,保持財政可持續性。英國通脹率為3.5%,繼續支撐英國央行11月加息的預期,但短線匯價仍取決於美元走勢及市場對預算案的反應。
英鎊兌美元自1.3419回落後,目前報1.3333附近,已進入下降通道的下半部。首個支撐為1.3311,其後為1.3278。若能持續站穩1.3353上方,短線走勢將有所改善,並有望測試1.3386;若仍受制於上述阻力區,回調格局則暫未改變。
方向:謹慎看空
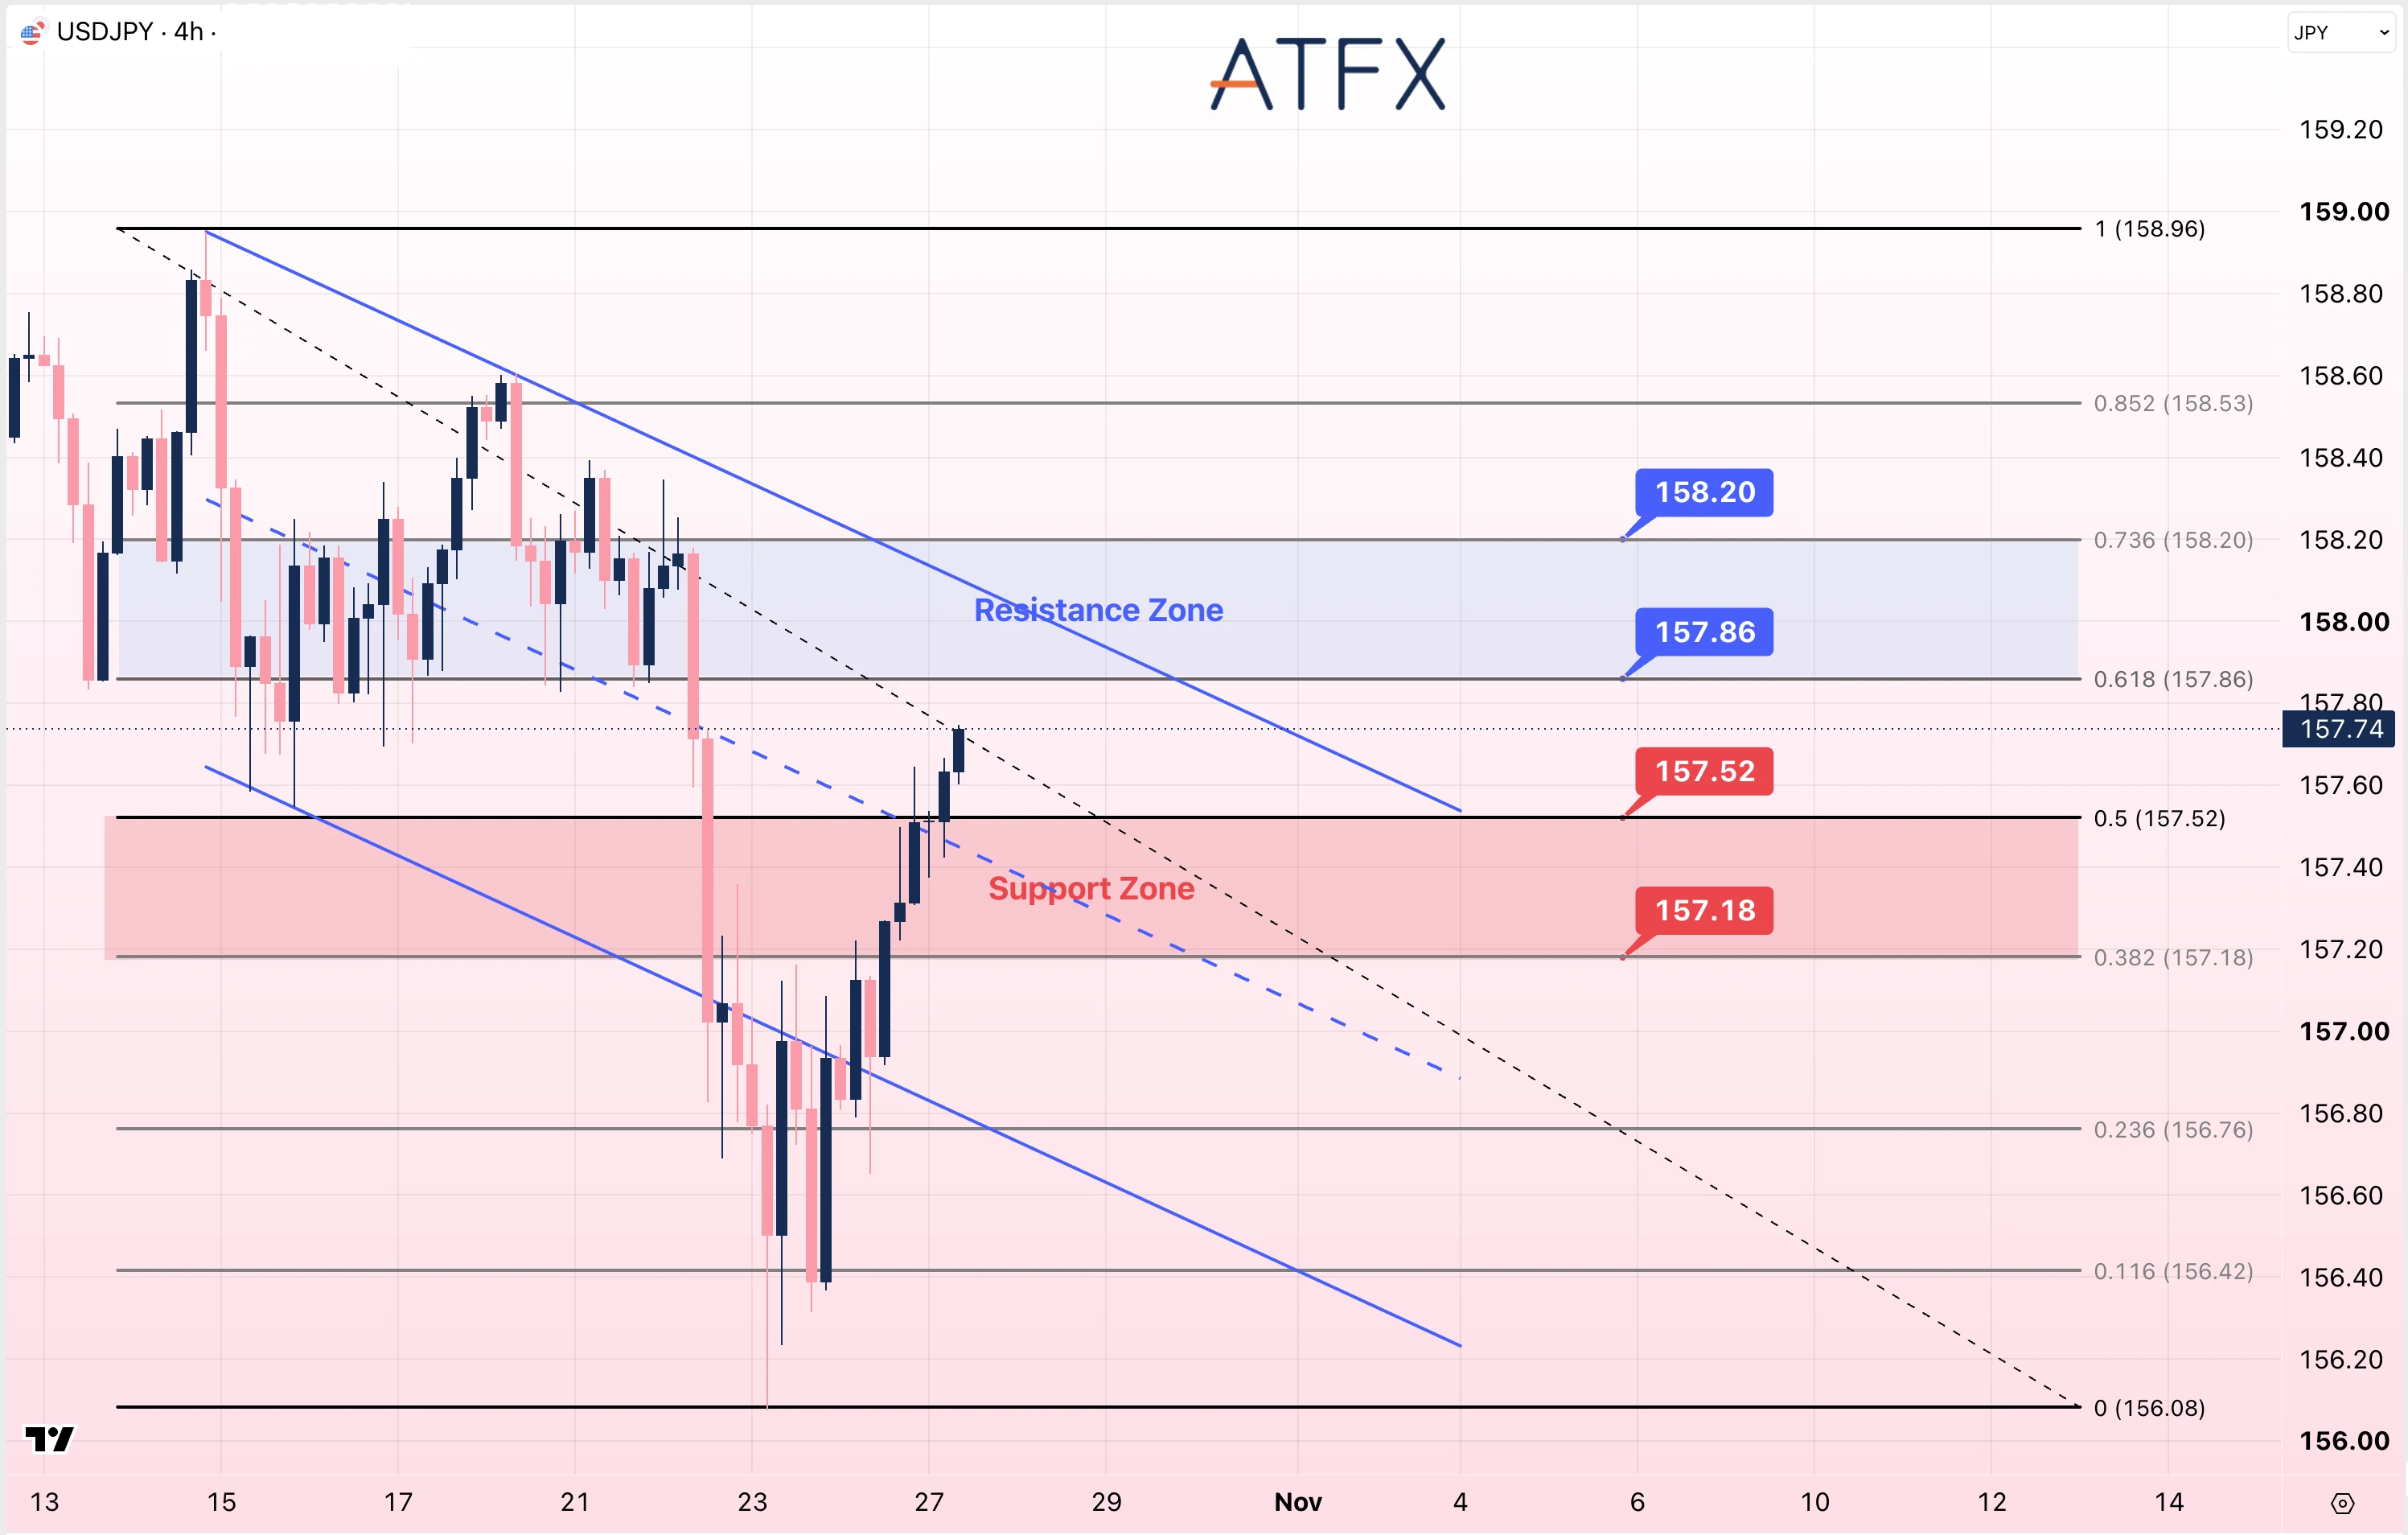
阻力位:157.86/158.20
支撐位:157.52/157.18
分析師觀點:聯儲局決議及週五日本央行決議臨近,投資者調整持倉,日元回吐了部分近期漲幅。美日利差仍為美元提供支持,而日本核心通脹高於2%,使日本央行進一步收緊政策的可能性繼續受到關注。相比市場已預期的維持利率不變,最新預測及12月政策指引可能更為關鍵。
美元兌日元自156.40附近反彈後,目前報157.74附近,已回到下降通道中線上方。若突破157.86,有望測試158.20。守住157.52有利於反彈延續;若跌破該水平,則需重新關注157.18,其後為156.76。
方向:短線中性至謹慎看多
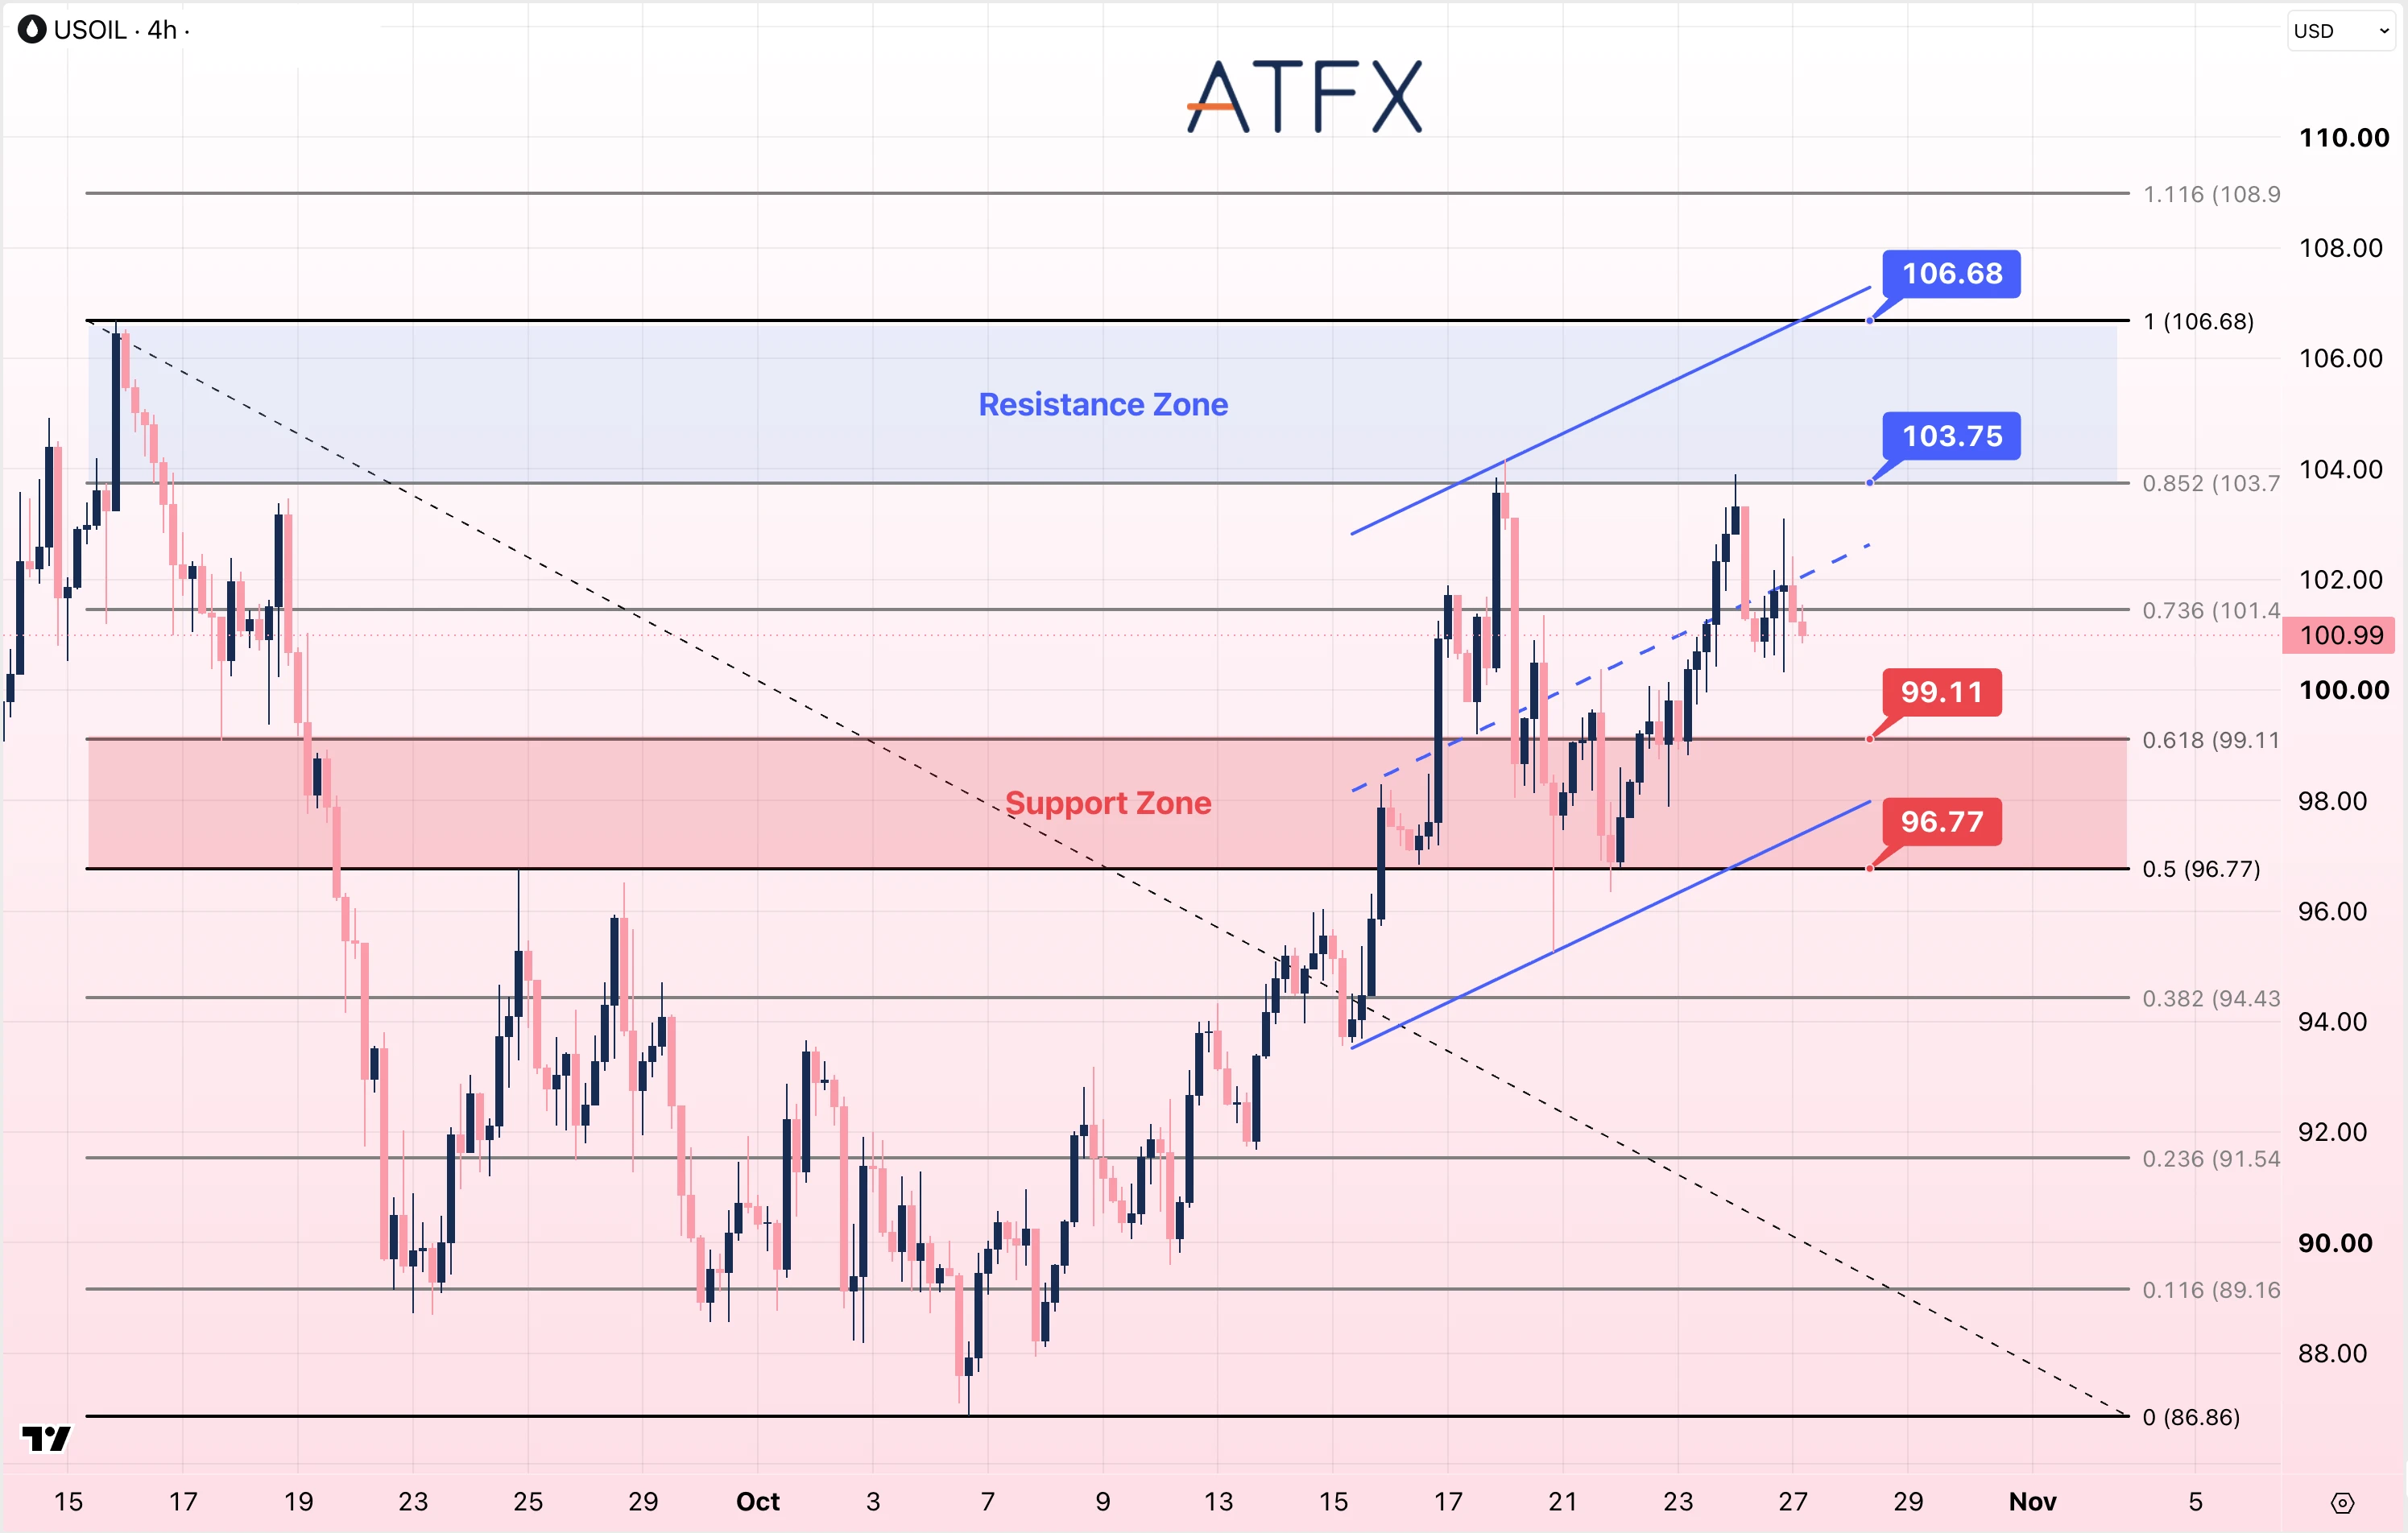
阻力位:103.75/106.68
支撐位:99.11/96.77
分析師觀點:涉及伊朗的地區談判,緩解了市場對衝突進一步擴大的部分擔憂,油價因此延續回調。不過,沙特基礎設施持續面臨威脅,供應風險尚未消除。API及EIA報告將為評估美國原油庫存和供需狀況提供最新依據;若局勢再度升級,市場判斷也可能迅速改變。
USOIL自103.75美元附近回落,目前報100.99美元附近,低於101.45美元斐波那契水平及上升通道中線。若無法收復101.45美元,下方將關注99.11美元,其後為96.77美元。若能持續站穩101.45美元上方,反彈前景將有所改善,阻力位於103.75美元及106.68美元。
方向:中性至謹慎偏空
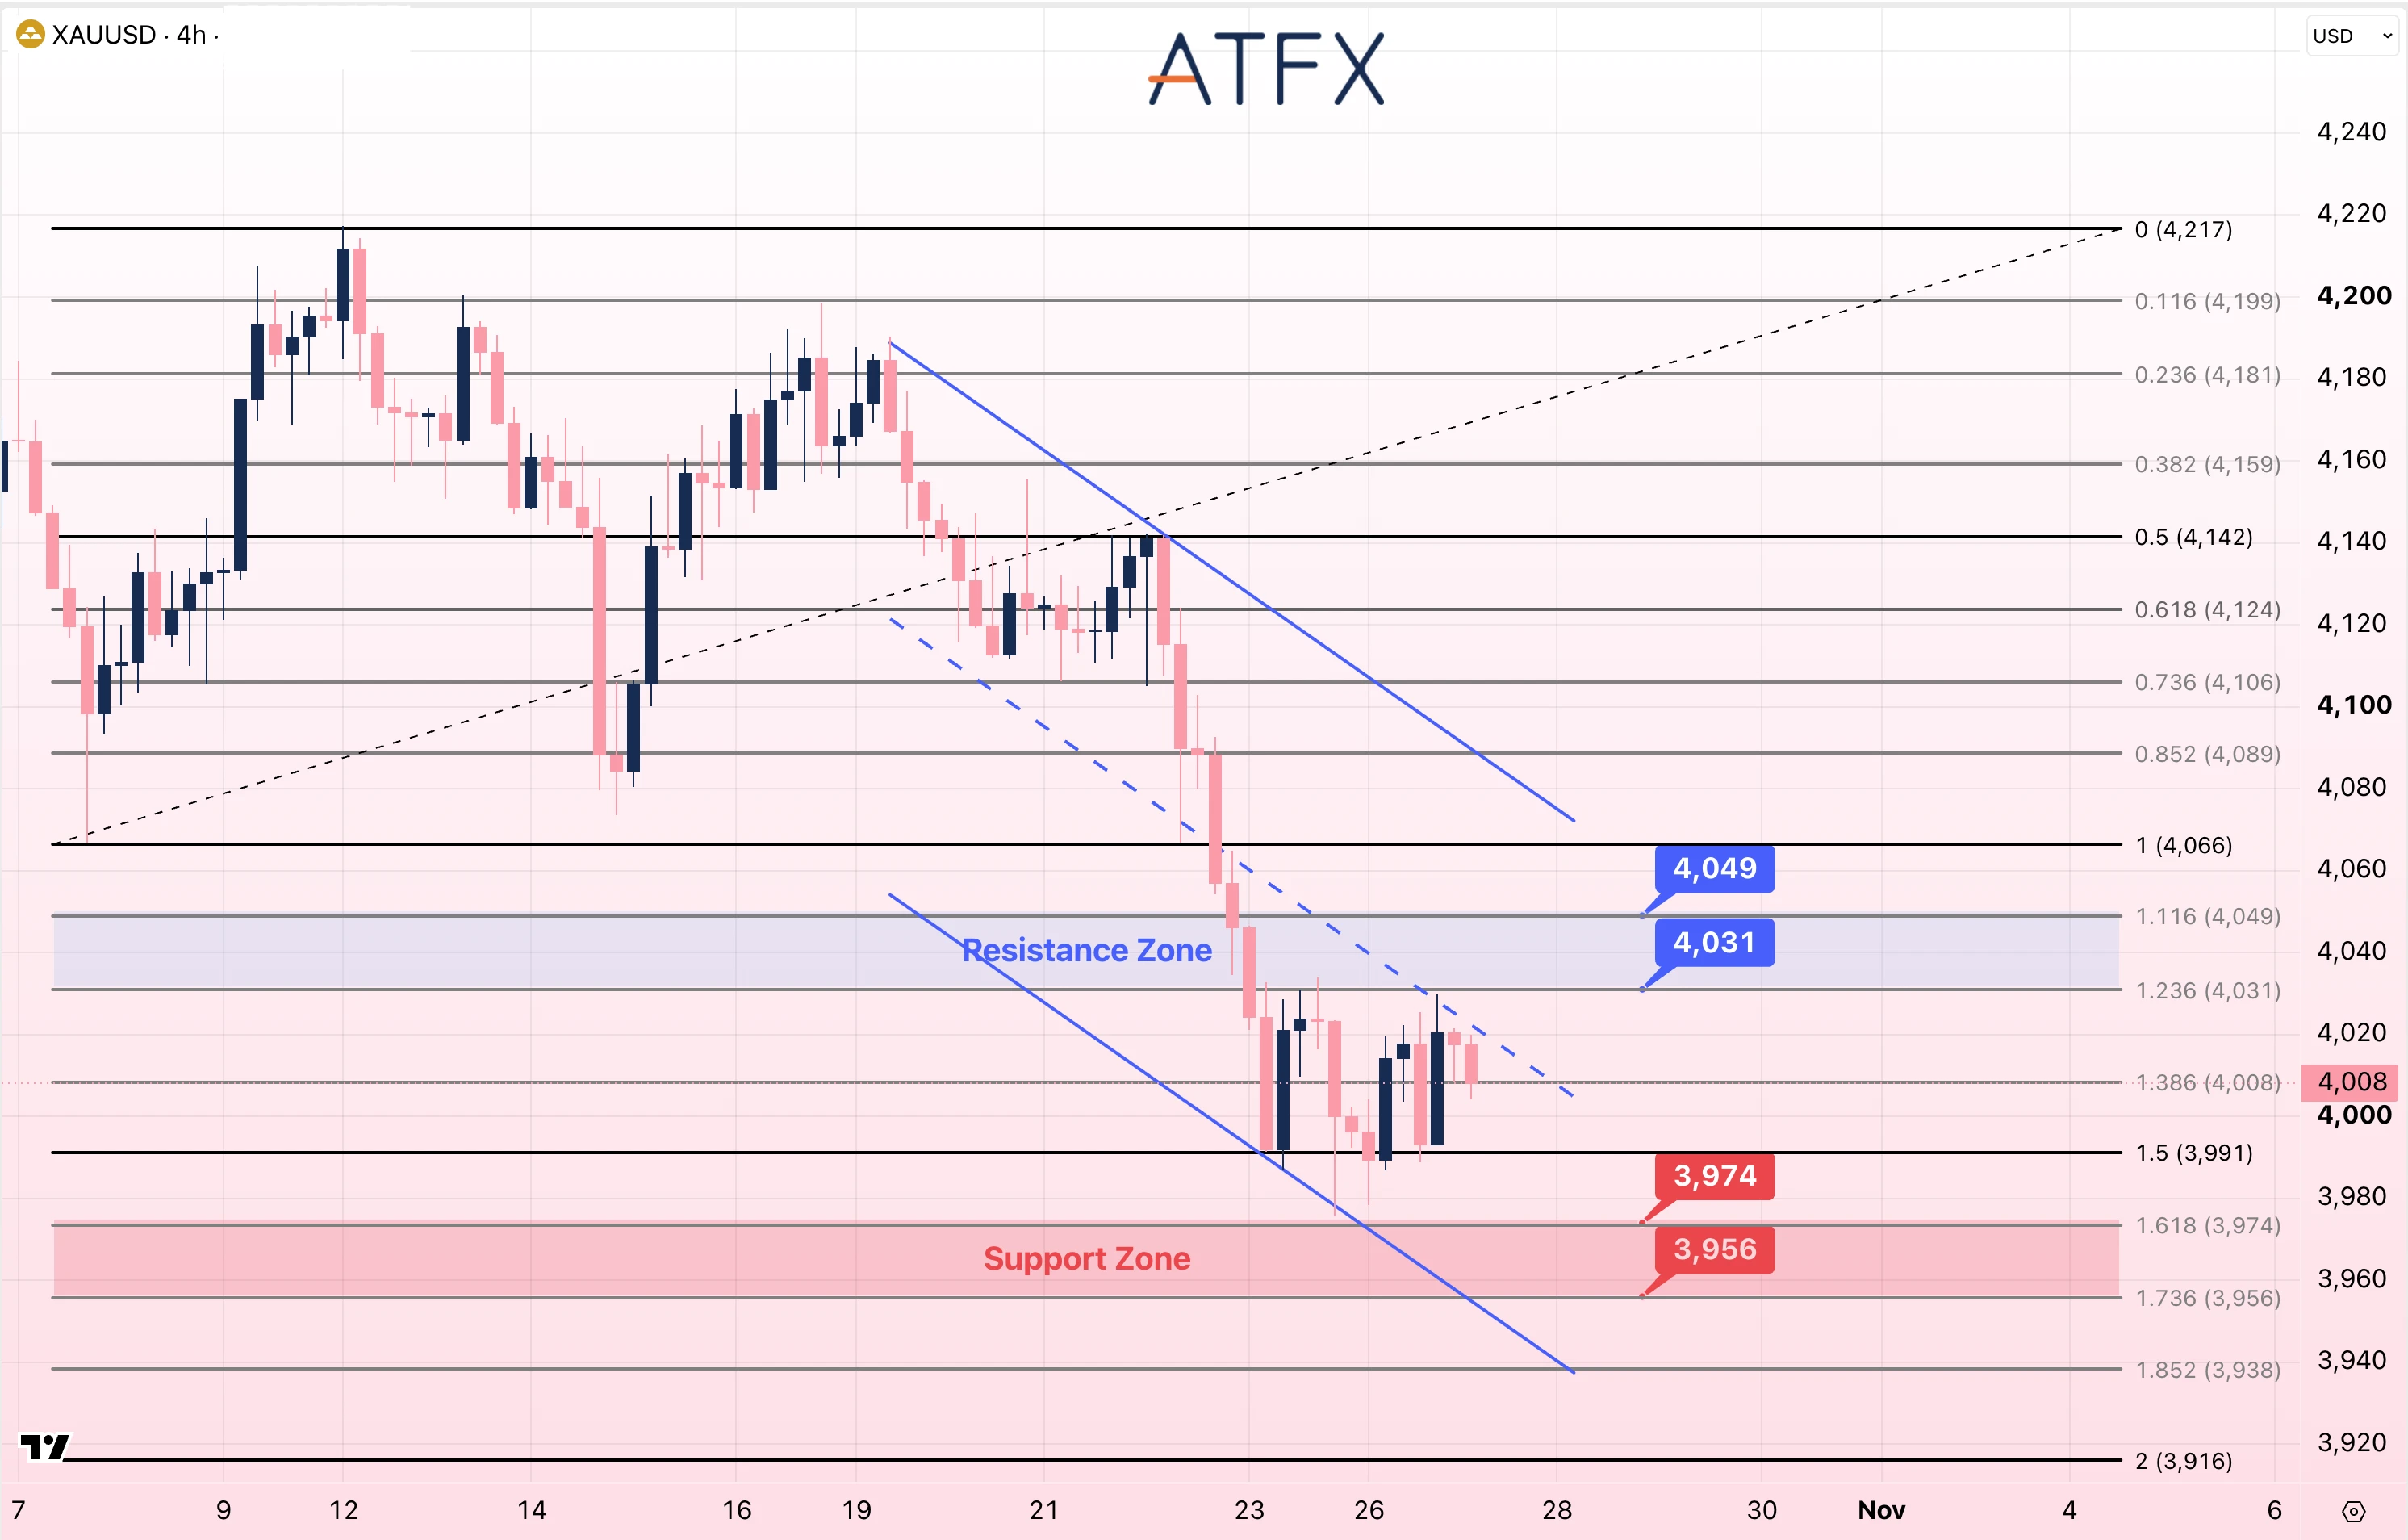
阻力位:4031/4049
支撐位:3974/3956
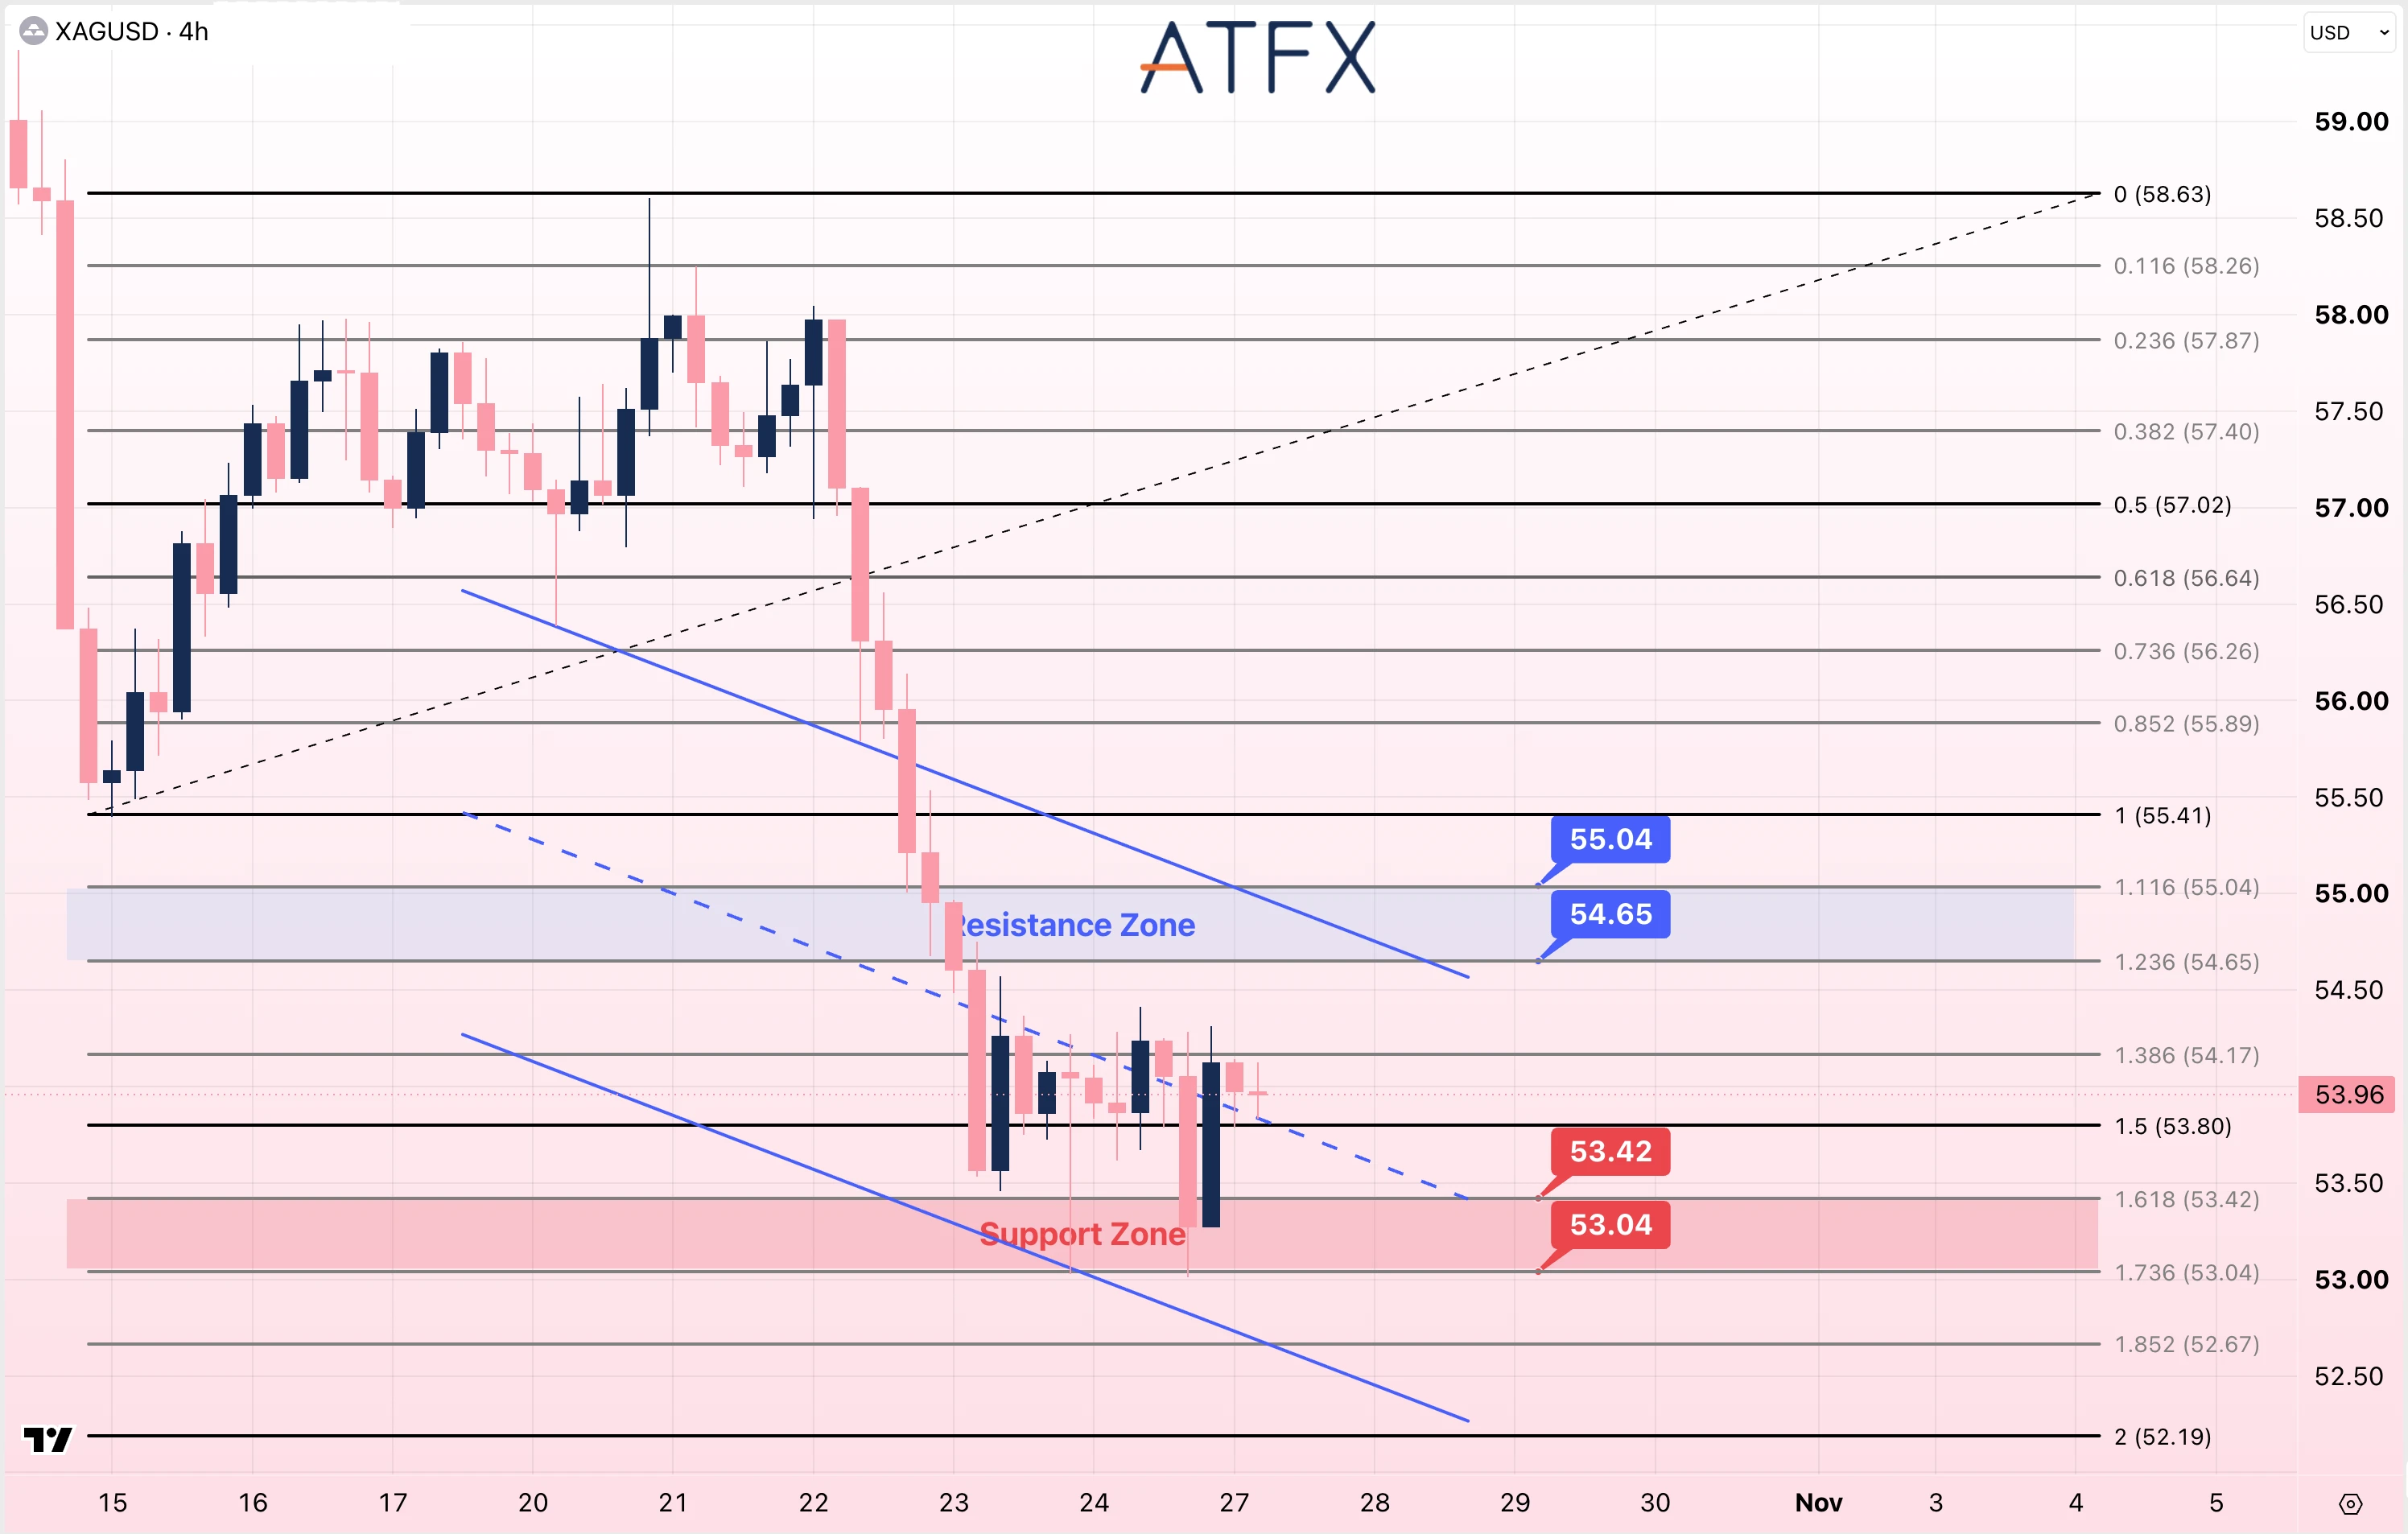
阻力位:54.65/55.04
支撐位:53.42/53.04
分析師觀點:週一油價回落,黃金也重返4,000美元上方。油價下跌可能緩解部分短期通脹擔憂,但能源成本仍處於高位,聯儲局進一步收緊政策的可能性也未消失。政策聲明及主席沃什的指引,將有助於判斷本輪企穩能否發展為持續反彈。
黃金目前報4,008美元附近,位於下降通道下半部,仍低於4,031至4,049美元阻力區。若收復該區域,短線走勢將有所改善;若先後失守4,000美元及3,991美元,則需重新關注3,974美元及3,956美元支撐。
白銀同樣嘗試企穩。由於白銀具有工業用途,除聯儲局政策預期外,今日美國訂單數據及整體經濟增長前景也值得關注。銀價目前報53.96美元附近,在下降通道內運行,並低於54.17美元。若收復54.17美元,上方將關注54.65美元及55.04美元;若跌破53.80美元,則需留意53.42美元及53.04美元支撐。
方向:黃金中性至謹慎偏空;白銀謹慎看空
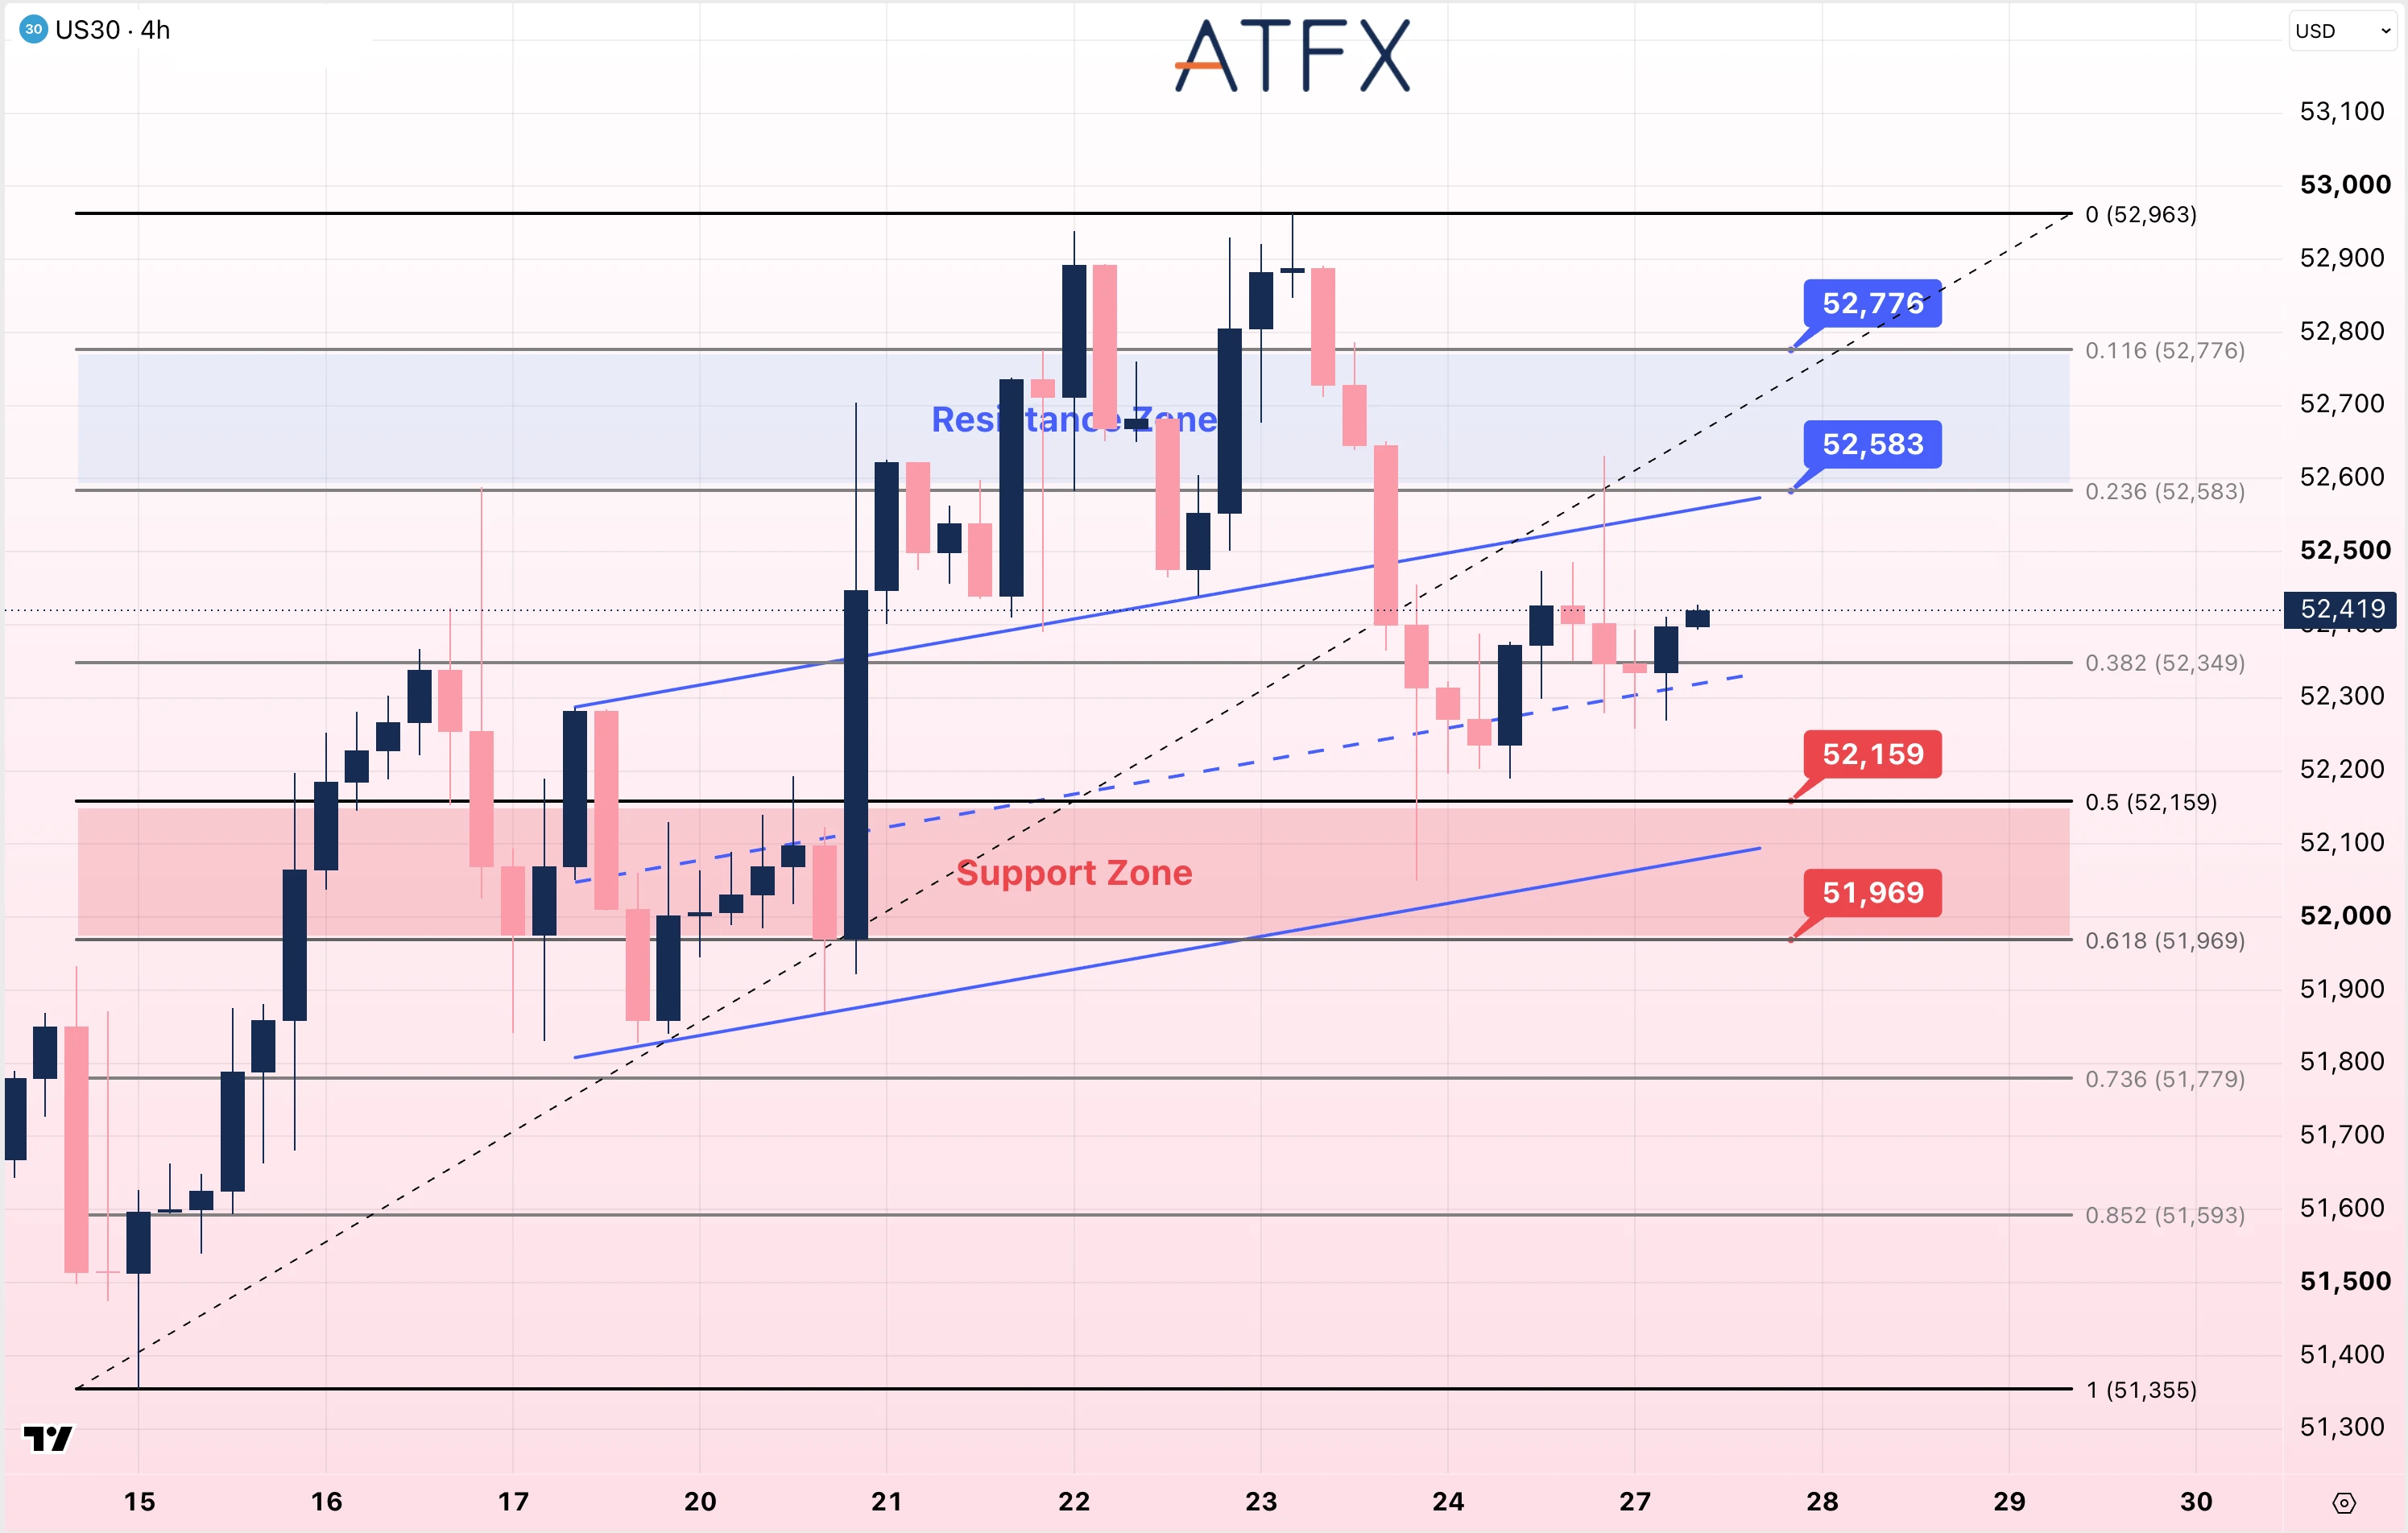
阻力位:52583/52776
支撐位:52159/51969
分析師觀點:週一科技股情緒回暖、油價回落,風險偏好有所改善,帶動美股上漲。今日美國數據將為觀察企業活動及居民信心提供更多線索。與此同時,聯儲局決議及企業業績指引仍是關鍵,有助於評估融資成本和能源開支對整體盈利前景的影響。
US30自52,200點附近反彈後,目前報52,419點附近,位於52,349點及上升通道中線上方。若守住52,349點,仍有機會測試52,583點及52,776點;若跌破52,349點,反彈將有所轉弱,下方將關注52,159點及51,969點支撐。
方向:短線中性至謹慎看多
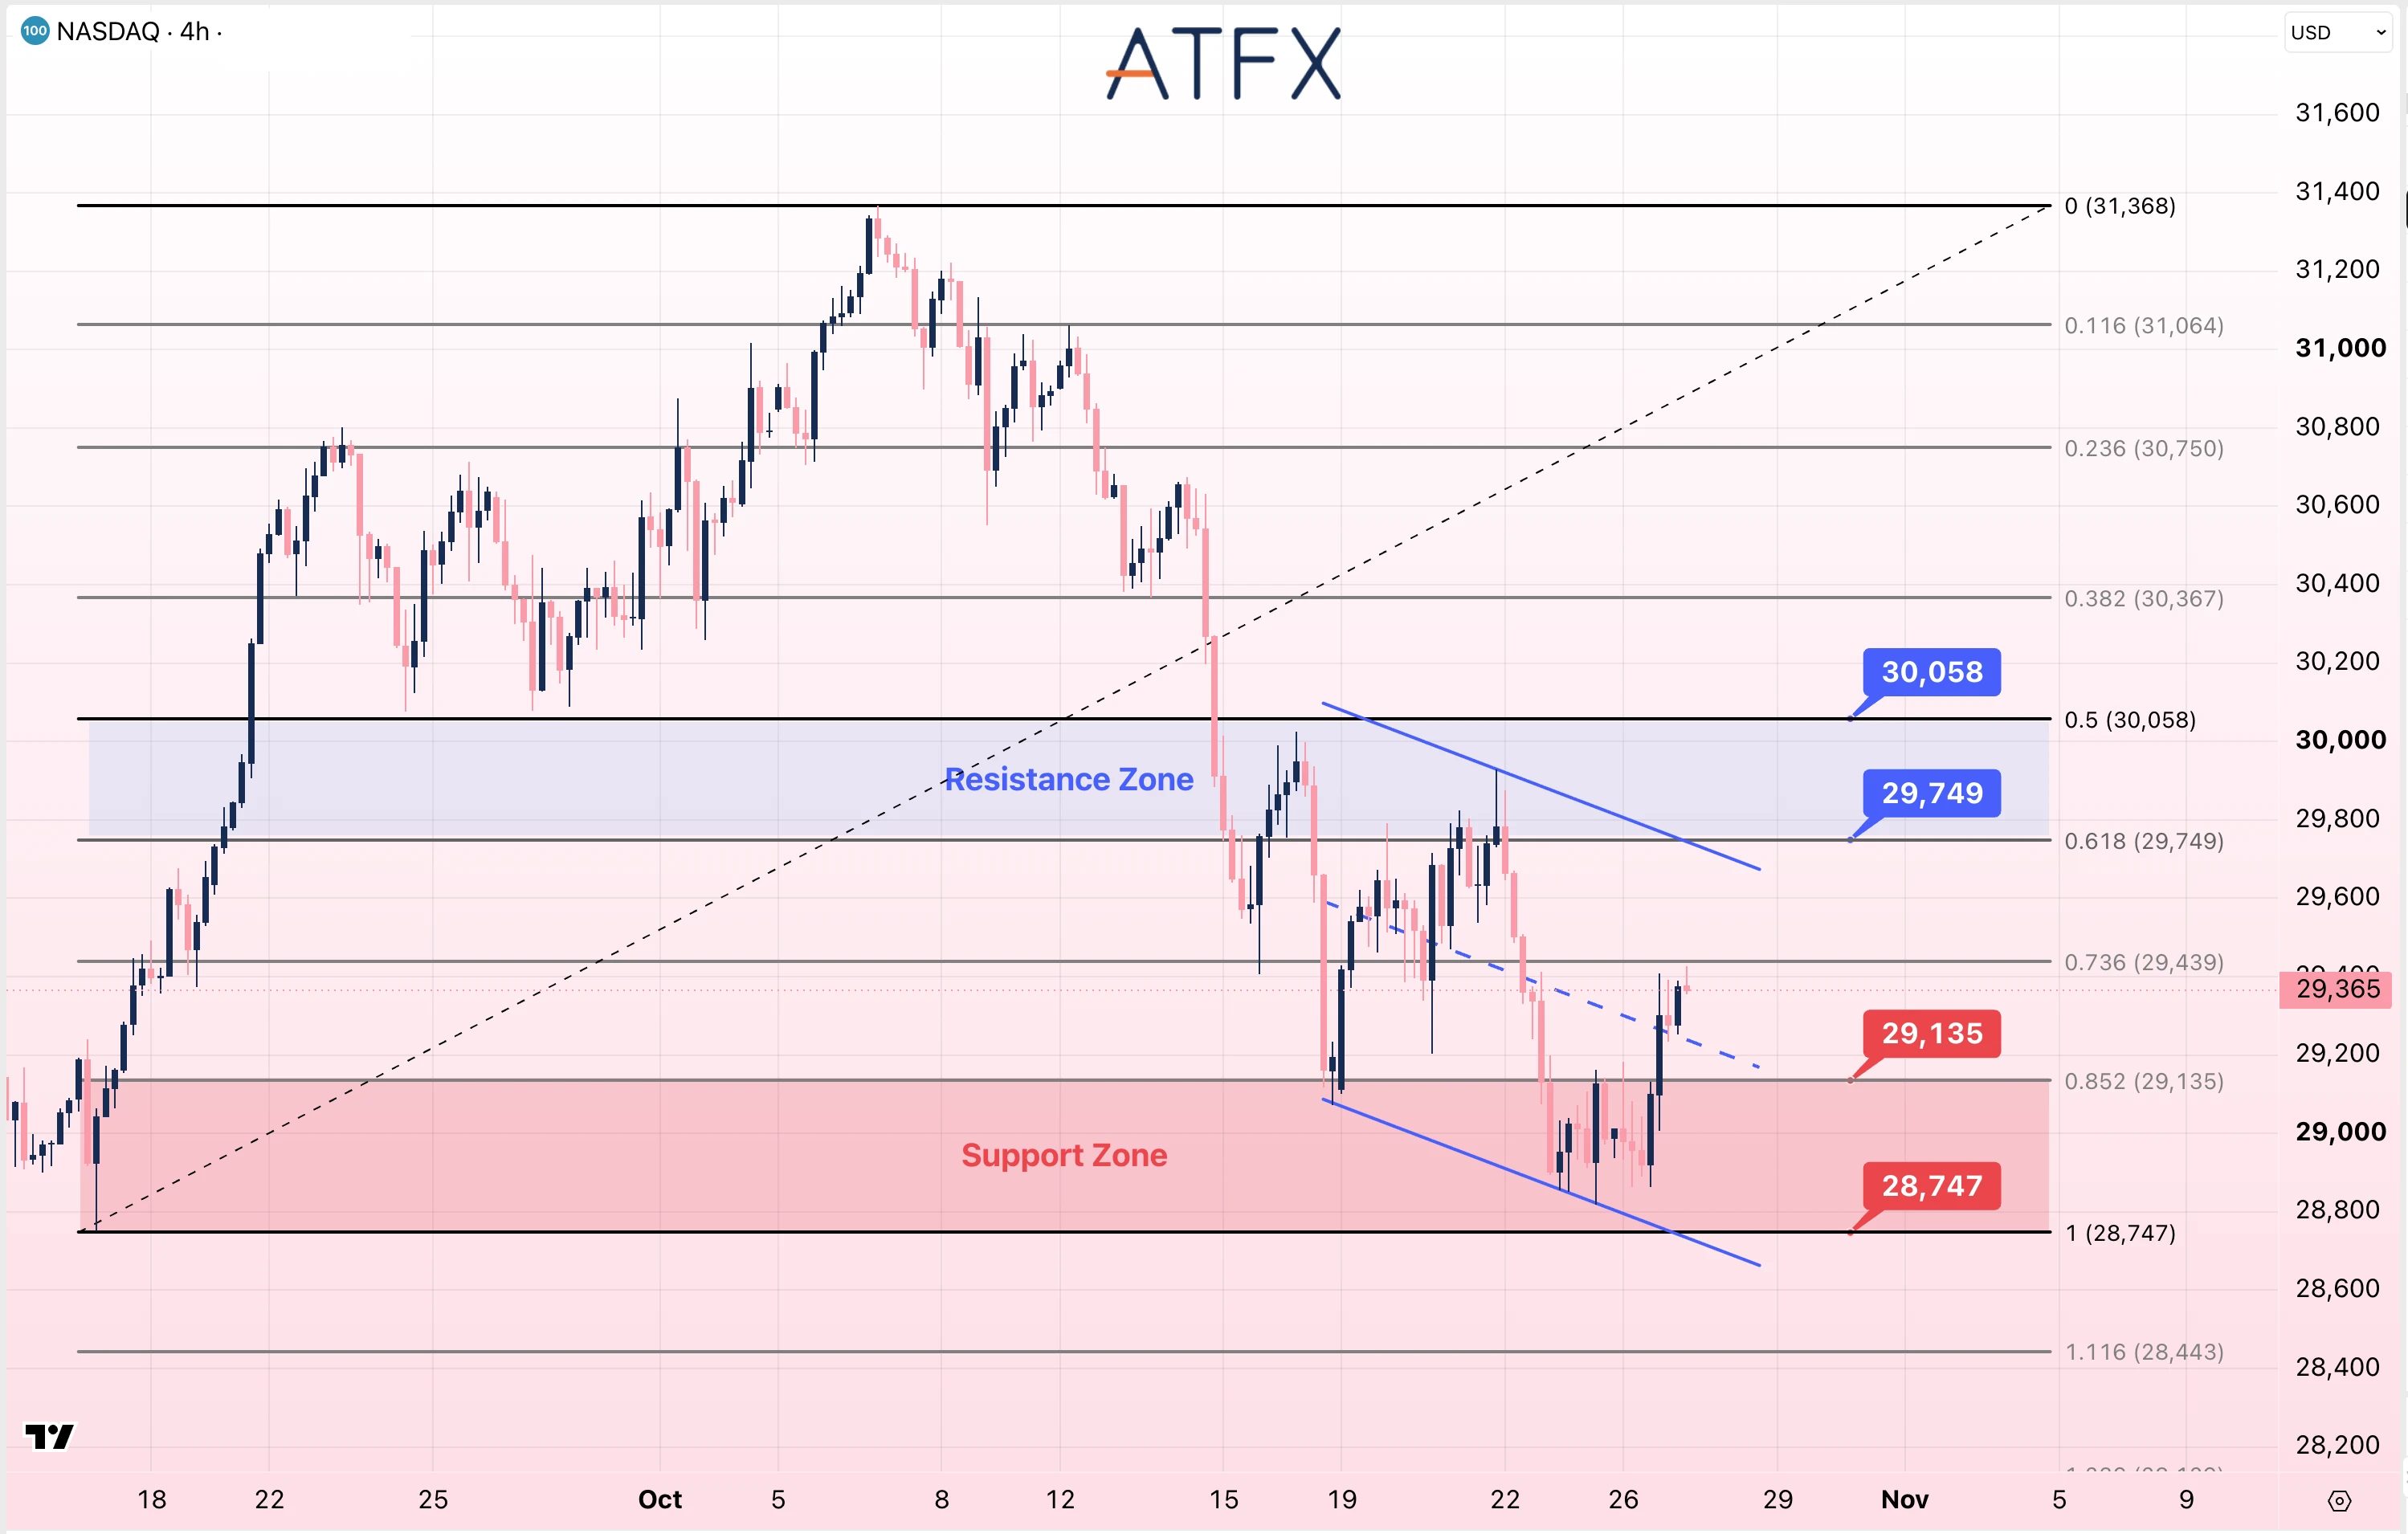
阻力位:29749/30058
支撐位:29135/28747
分析師觀點:Anthropic的上市計劃帶動市場重新關注人工智慧股票。接下來,微軟及Alphabet財報將為觀察收入增長、現金流和人工智慧投資規模提供依據。結合聯儲局對利率前景的指引,投資者將判斷科技行業的盈利前景,能否支撐當前投入及估值。
NAS100反彈並重回29,135點及下降通道中線上方,目前報29,365點附近。短線先關注29,439點,其後阻力為29,749點及30,058點。守住29,135點有利於反彈延續;若跌破該水平,近期改善勢頭將減弱,並可能下探28,747點。
方向:短線中性至謹慎看多
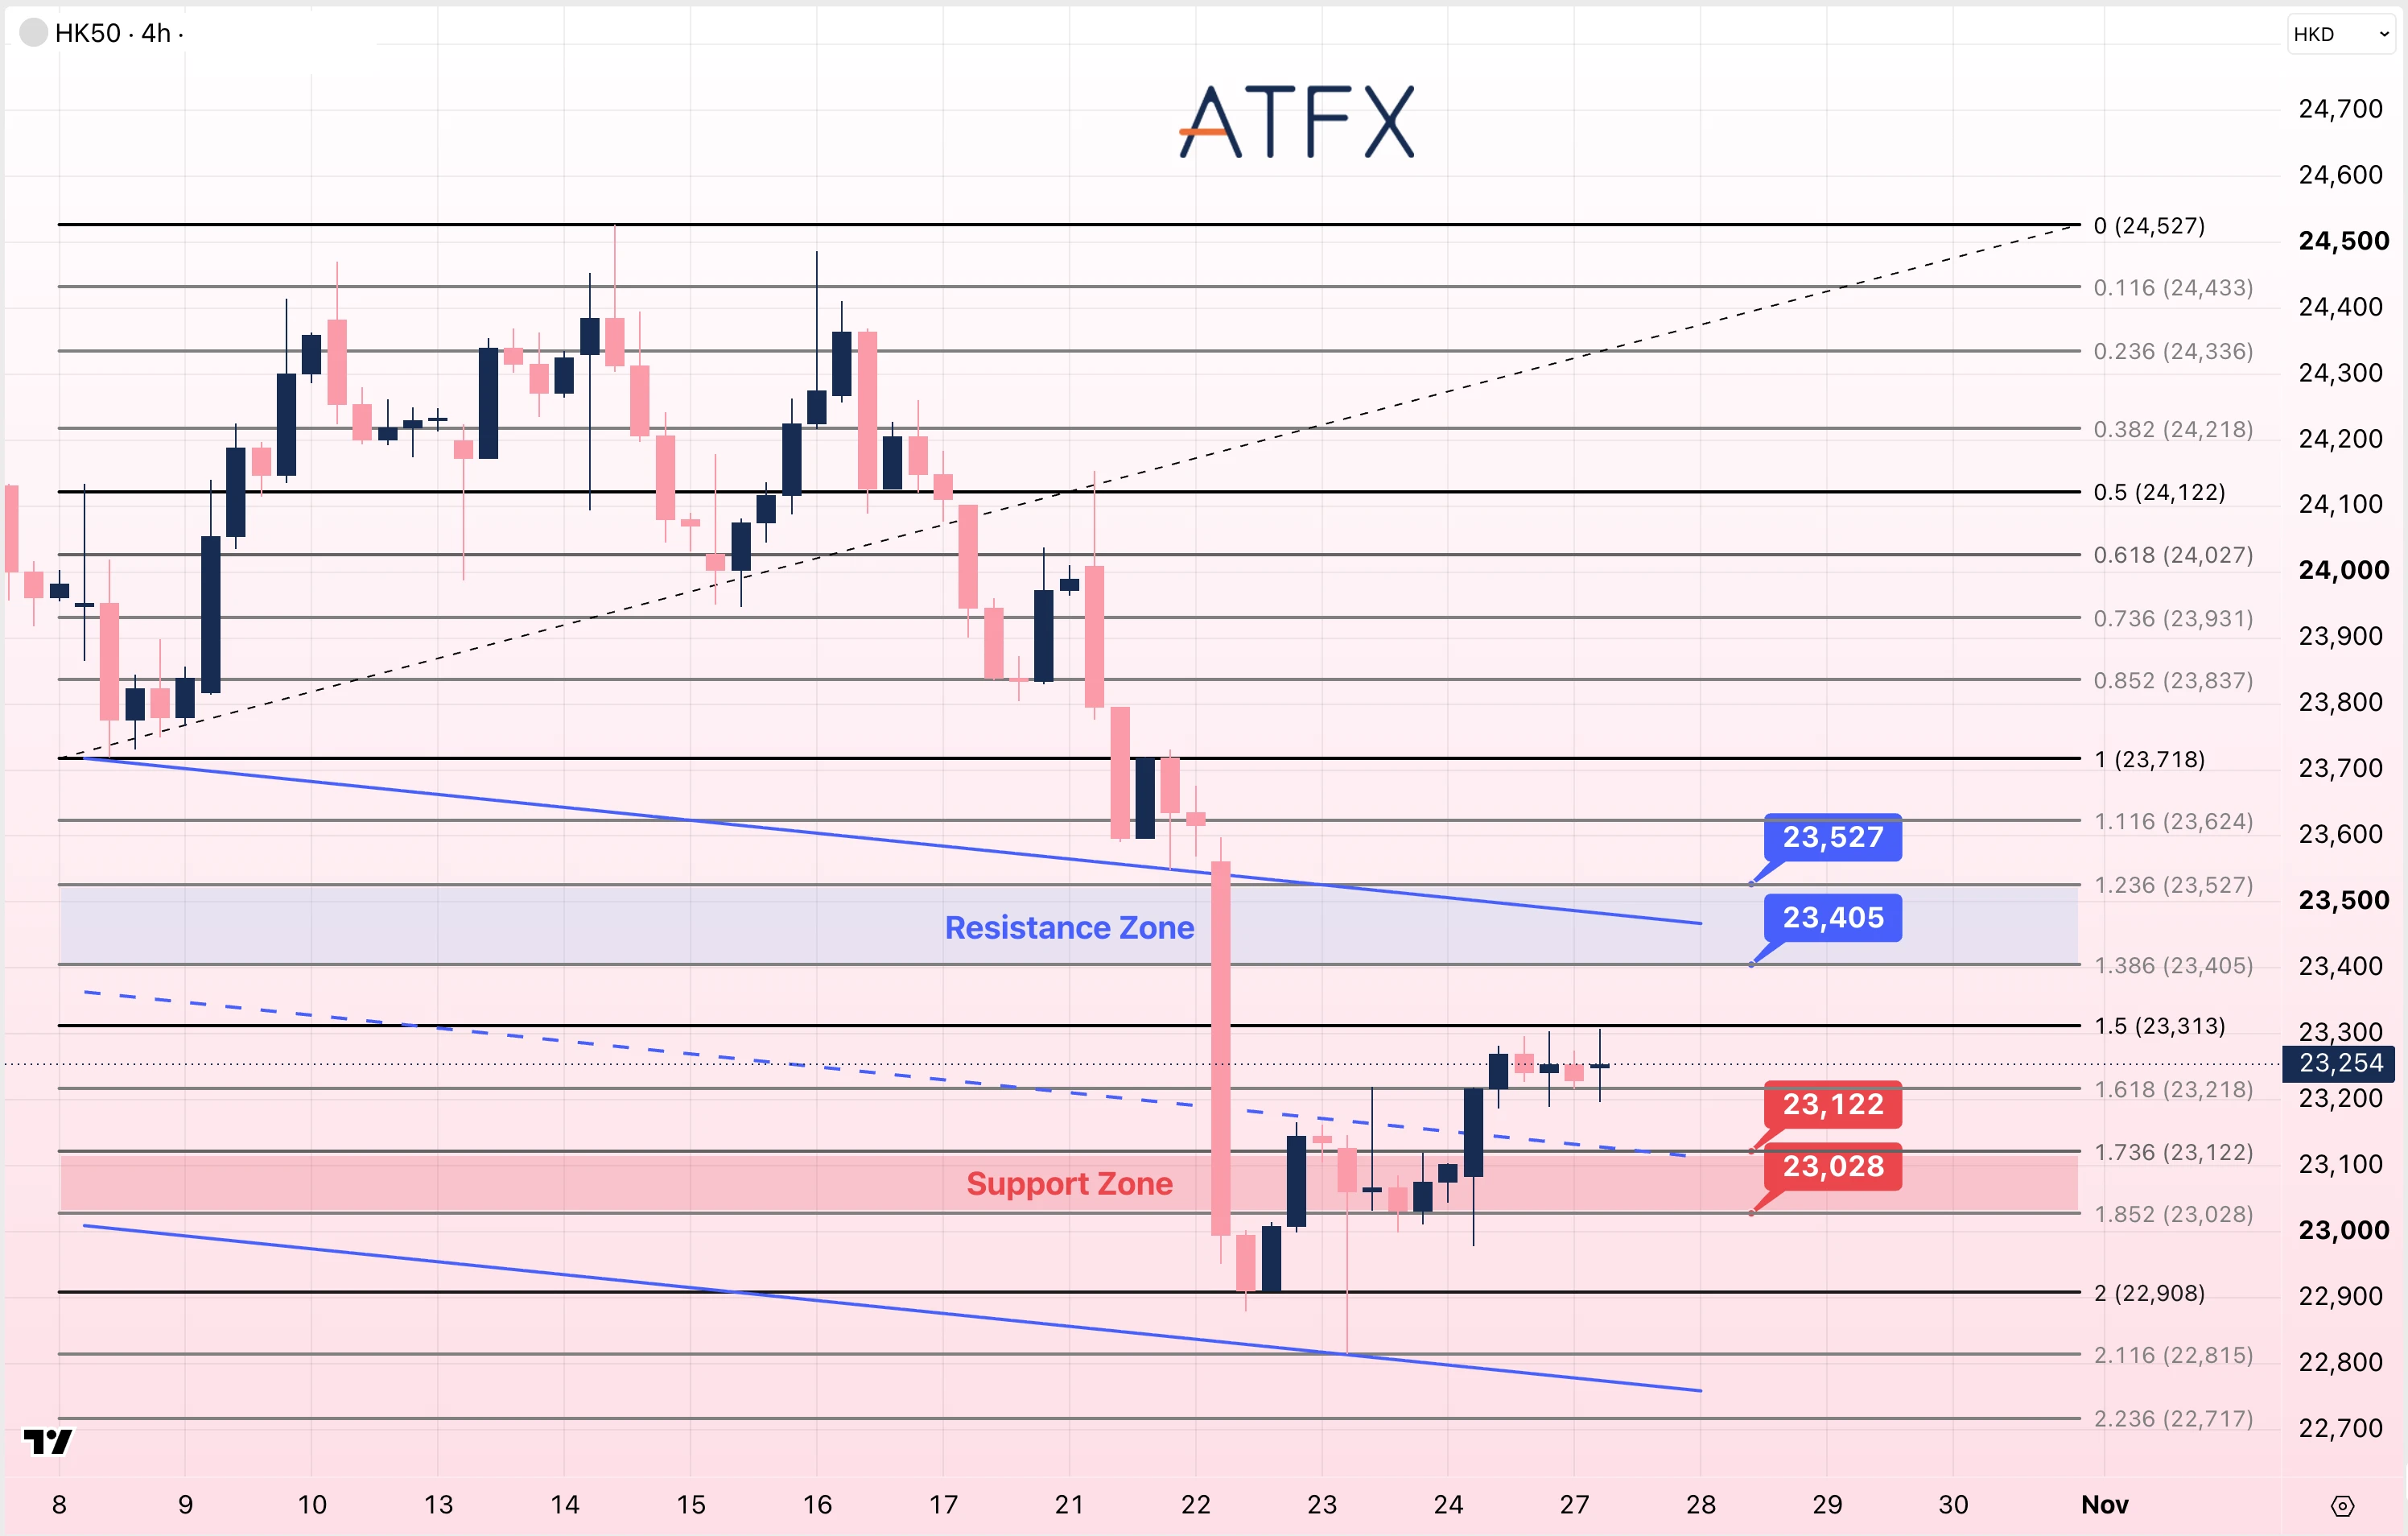
阻力位:23405/23527
支撐位:23122/23028
分析師觀點:本週聯儲局決議及大型科技公司財報,將影響全球風險偏好及港股科技板塊的估值預期。油價回落有助於緩解部分通脹擔憂,但若央行釋放更強的緊縮信號,或科技公司業績未能支撐當前估值,港股反彈仍可能受限。
HK50自22,908點附近反彈後,目前報23,254點附近,已回到下降通道中線上方,但仍低於23,313點斐波那契水平。若突破23,313點,可進一步關注23,405至23,527點阻力區;若跌破23,218點,則需留意23,122點及23,028點支撐。反彈仍處於下降通道內,暫未確認趨勢反轉。
方向:中性至謹慎偏空
經濟預測來源:ATFX經濟日曆。
資料來源:聯儲局議息日程|歐洲央行日程|ADP統計方法及日程|新西蘭聯儲日程|加拿大央行日程|微軟業績|美股收盤|黃金行情
免責聲明:本分析僅供參考,不構成投資建議。