

要点
今日关注:德国10月Ifo商业景气指数及美国达拉斯联储制造业活动指数,将分别于17:30和22:30(北京时间,GMT+8)公布,为观察企业经营状况提供最新依据。本周重要焦点落在10月29日凌晨02:00公布的美联储利率决议,以及02:30举行的新闻发布会。市场普遍预计本次维持利率不变,重点将放在12月政策前景。同日稍晚,美国GDP及PCE通胀数据将陆续公布;欧洲央行和日本央行本周也将公布利率决议。 |
全球市场回顾
- 上周五(10月23日),道琼斯工业平均指数下跌652.82点,跌幅1.23%,收报52,215.16点;
- 标普500指数下跌0.52%,收报7,623.68点;
- 纳斯达克综合指数下跌0.21%,收报25,955.34点。
- 美国10年期国债收益率当日上升逾4个基点,至约4.999%。
- WTI原油期货上涨3.8%,收报每桶103.27美元;
- 布伦特原油上涨3.1%,收报116.72美元,创4月以来最高收盘价。
- 周一早间图表显示,USOIL报101.51美元附近,黄金报3,987美元附近。
经济日历
10月26日(GMT+8)重要事件
- 新西兰假期
| 时间 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 17:30 | 德国10月Ifo商业景气指数 | ** |
| 22:30 | 美国10月达拉斯联储制造业活动指数 | ** |
10月27日(GMT+8)重要事件
| 时间 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 20:00 | 美国9月营建许可月率终值 | ** |
| 20:15 | 美国ADP每周就业人数变化 | *** |
| 20:30 | 美国9月耐用品订单月率 | *** |
| 22:00 | 美国10月谘商会消费者信心指数 | ** |
| 22:00 | 美国9月新屋销售 | ** |
| 22:00 | 美国10月里士满联储制造业指数 | ** |
【20261026 行情分析】
受报价时点及合约规格影响,4小时图报价可能与现货收盘价及新闻报价有所不同。
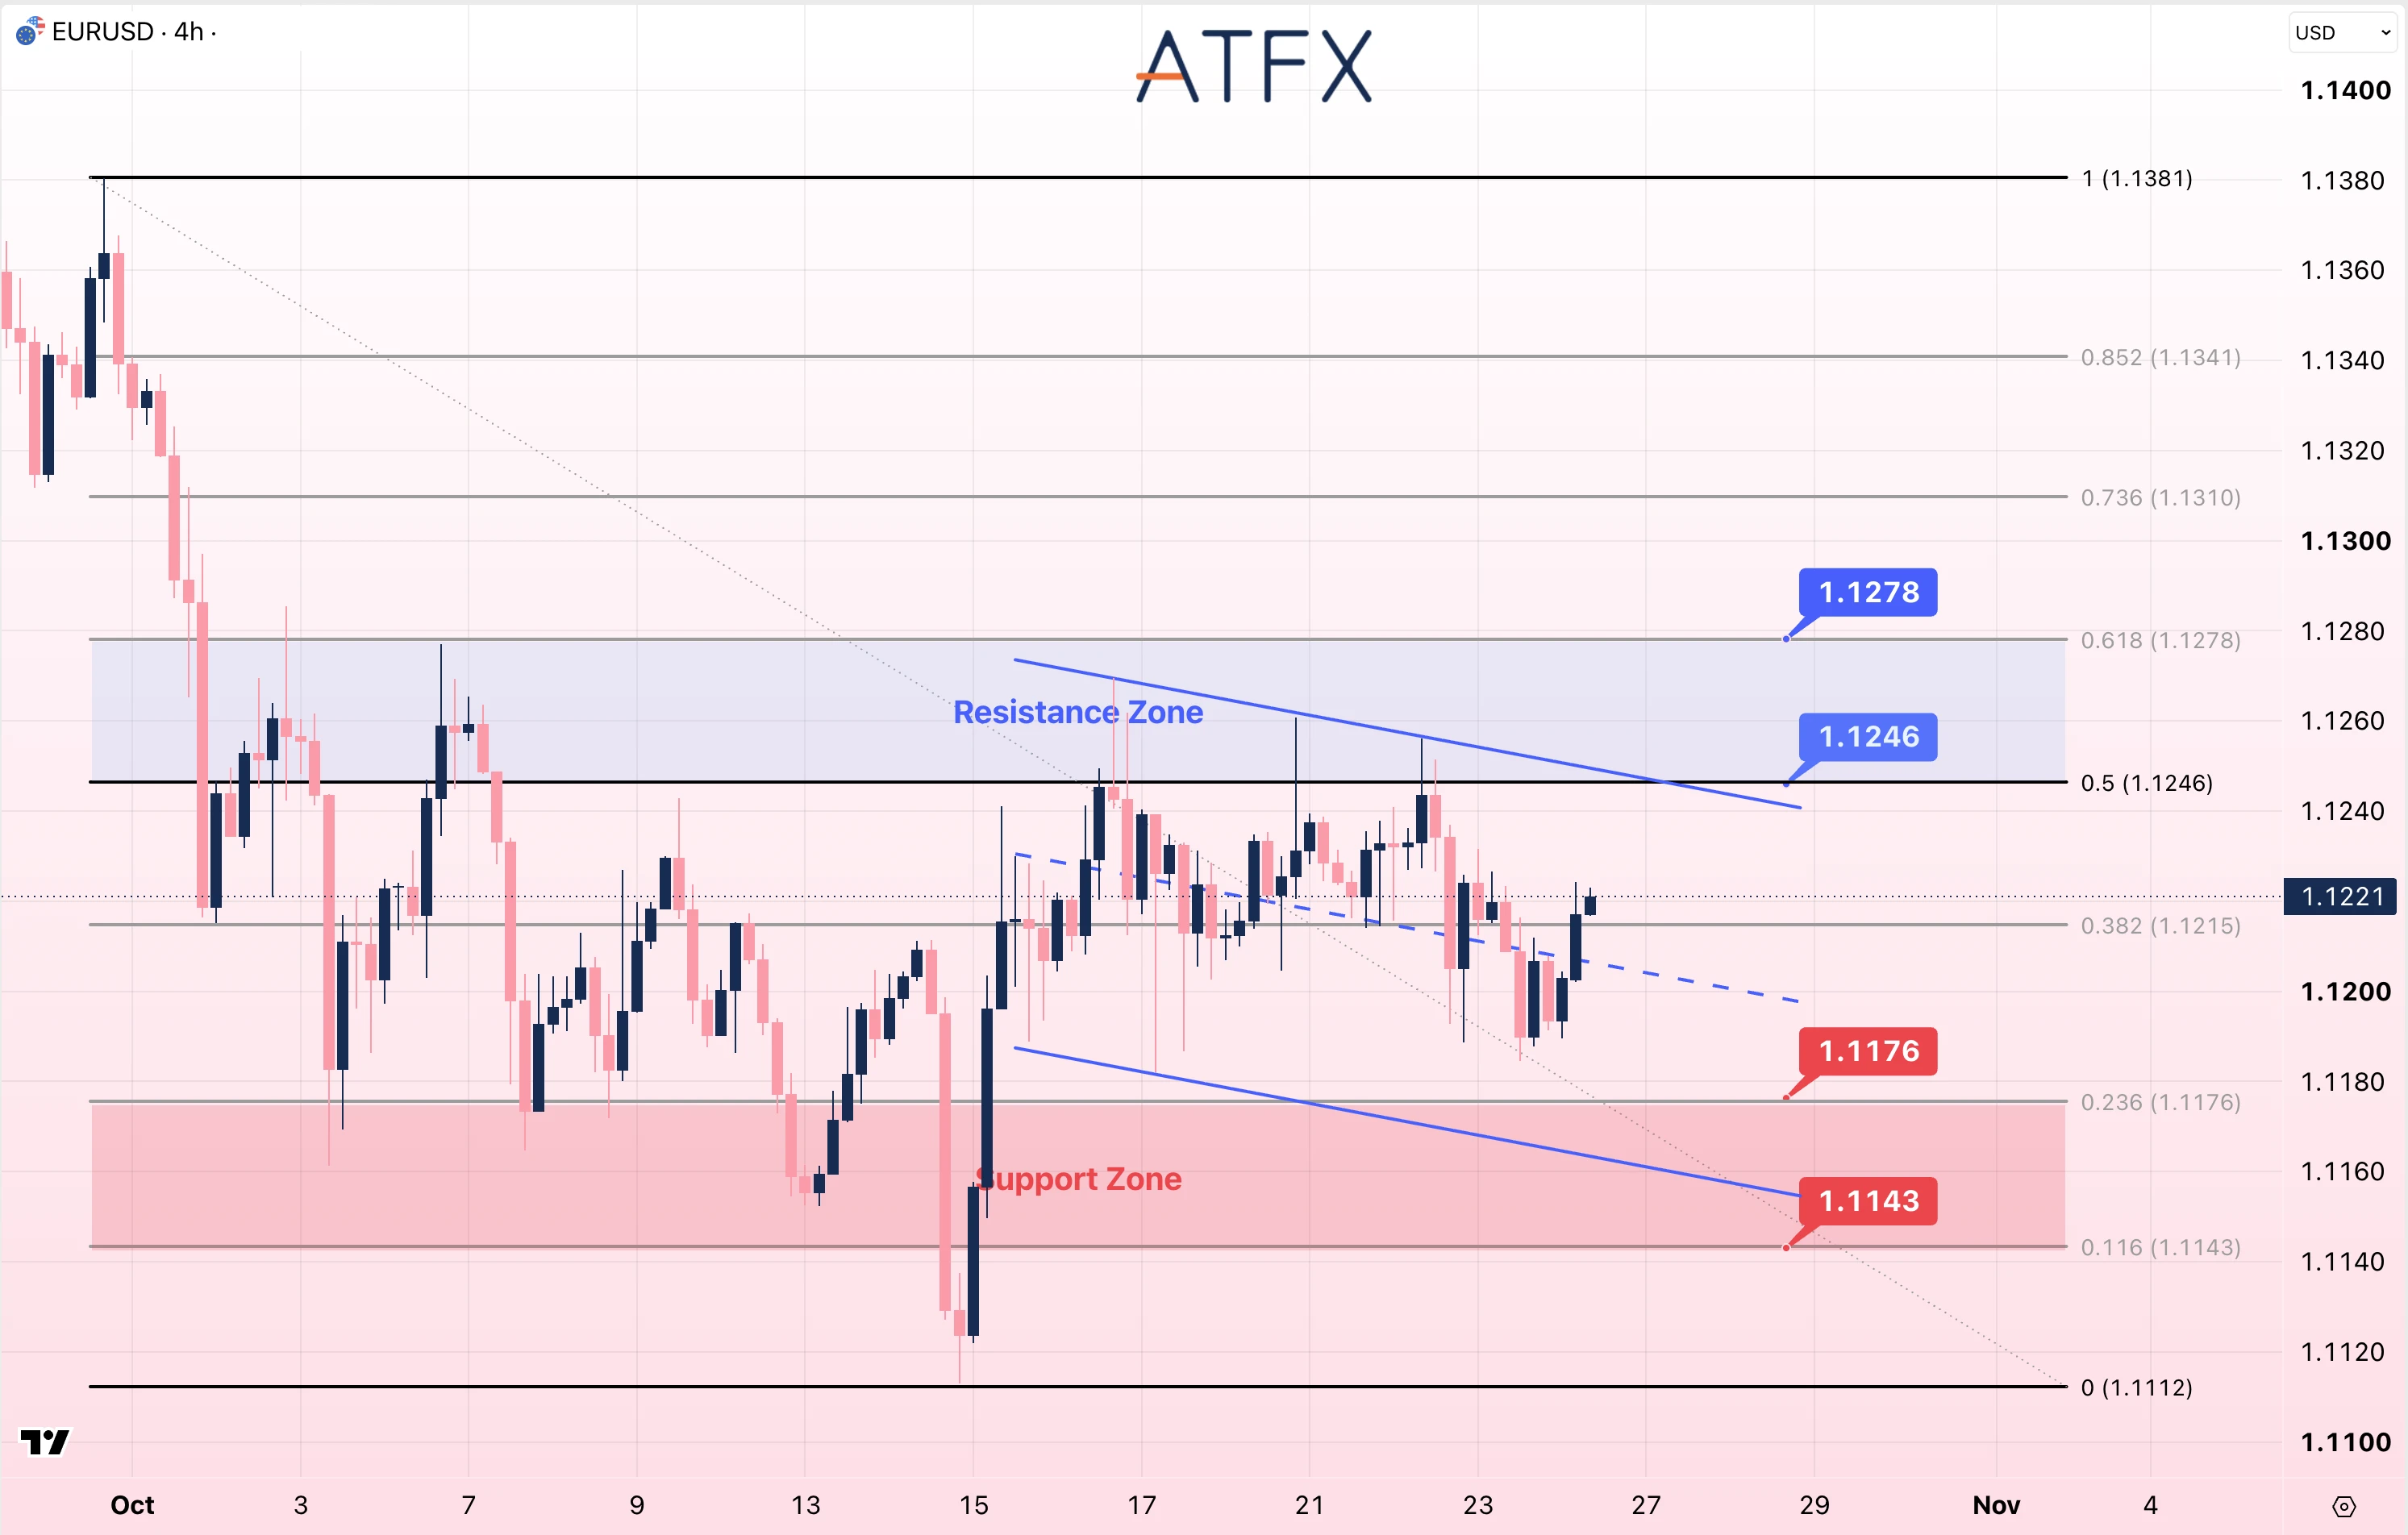
阻力位:1.1246/1.1278
支撑位:1.1176/1.1143
分析师观点:法国财政前景仍不明朗,继续拖累欧元。今日德国Ifo调查将提供企业信心的最新线索。本周美联储与欧洲央行均将公布利率决议,两家央行对通胀及进一步收紧政策的表态有何差异,仍是影响汇价的重要因素。
欧元兑美元从1.1190附近反弹后,目前报1.1221附近,已回到下降通道中线及1.1215斐波那契水平上方,但仍受制于1.1246至1.1278阻力区。若跌破1.1215,下方将关注1.1176及1.1143两个支撑位。
方向:下降通道内维持中性
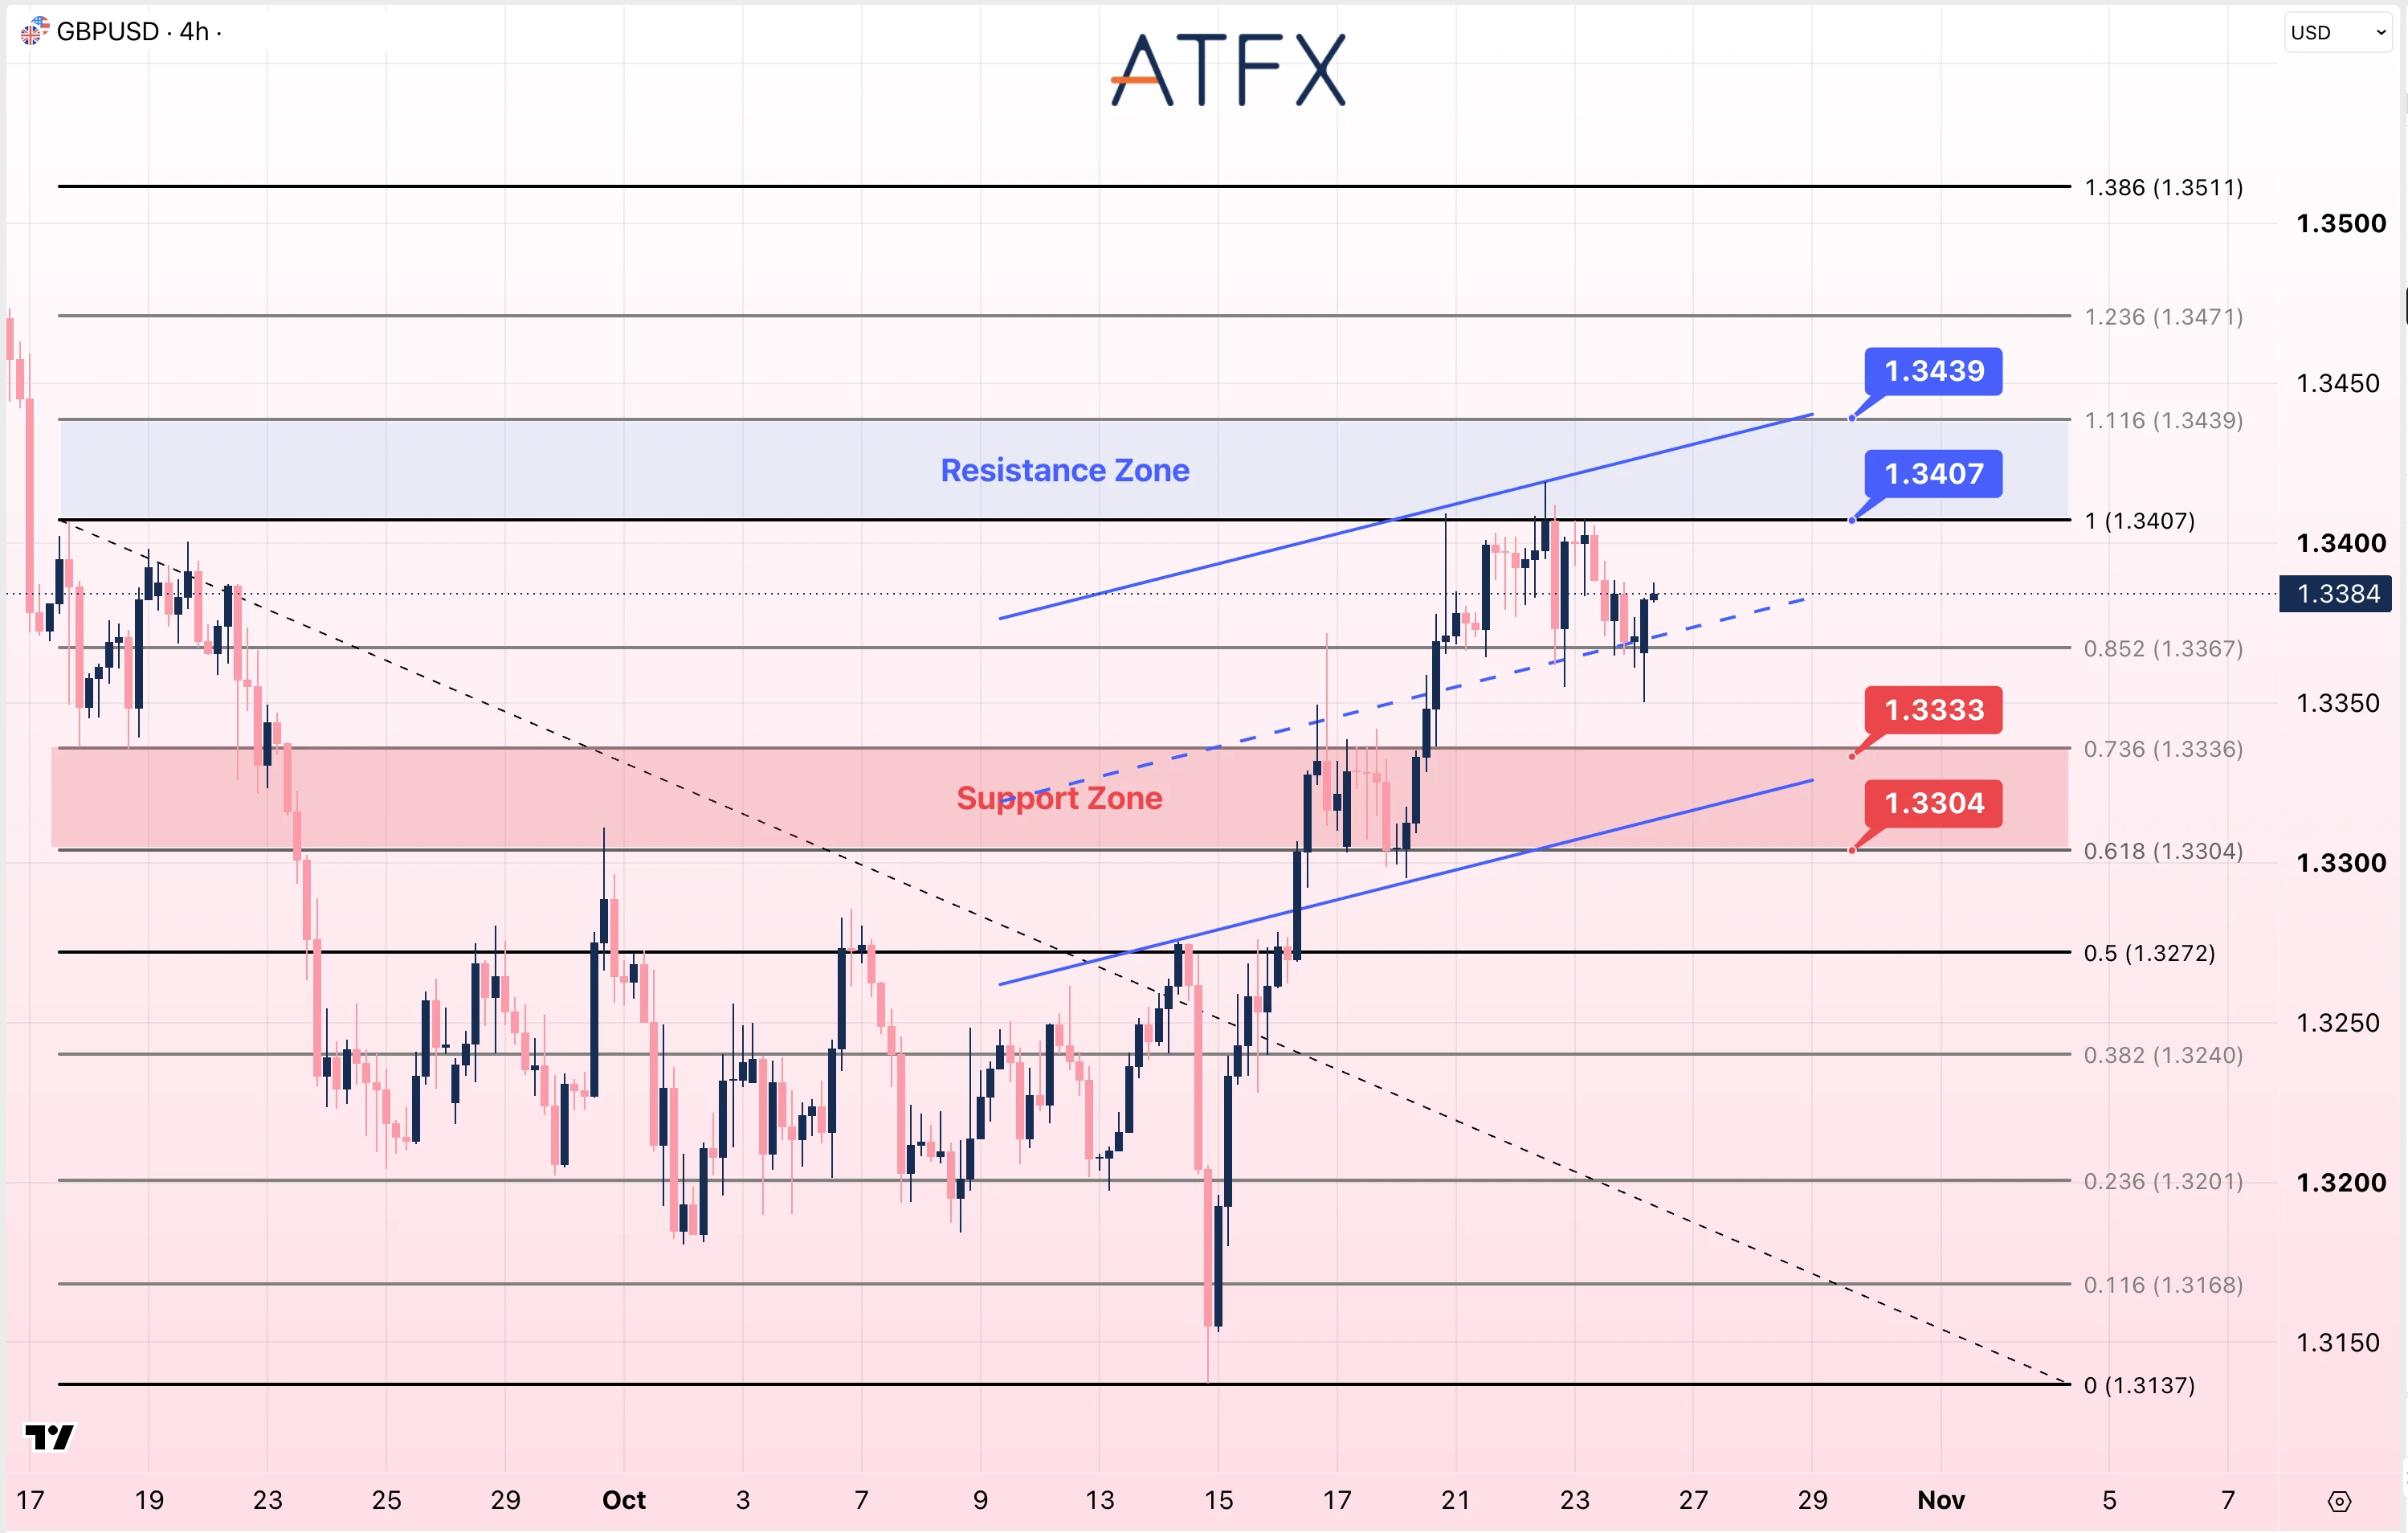
阻力位:1.3407/1.3439
支撑位:1.3333/1.3304
分析师观点:英国通胀维持在3.5%,继续支撑英国央行11月加息的预期,为英镑提供支持。不过,美国企业活动表现较强,也对美元形成支撑。除本周美联储决议外,10月28日英国预算案亦增加了国内政策层面的不确定性。
英镑兑美元在1.3407下方整理,目前位于1.3384附近,仍沿上升通道运行,并已回升至通道中线及1.3367上方。若持续突破1.3407,下一步将关注1.3439阻力。
方向:中性至谨慎看多
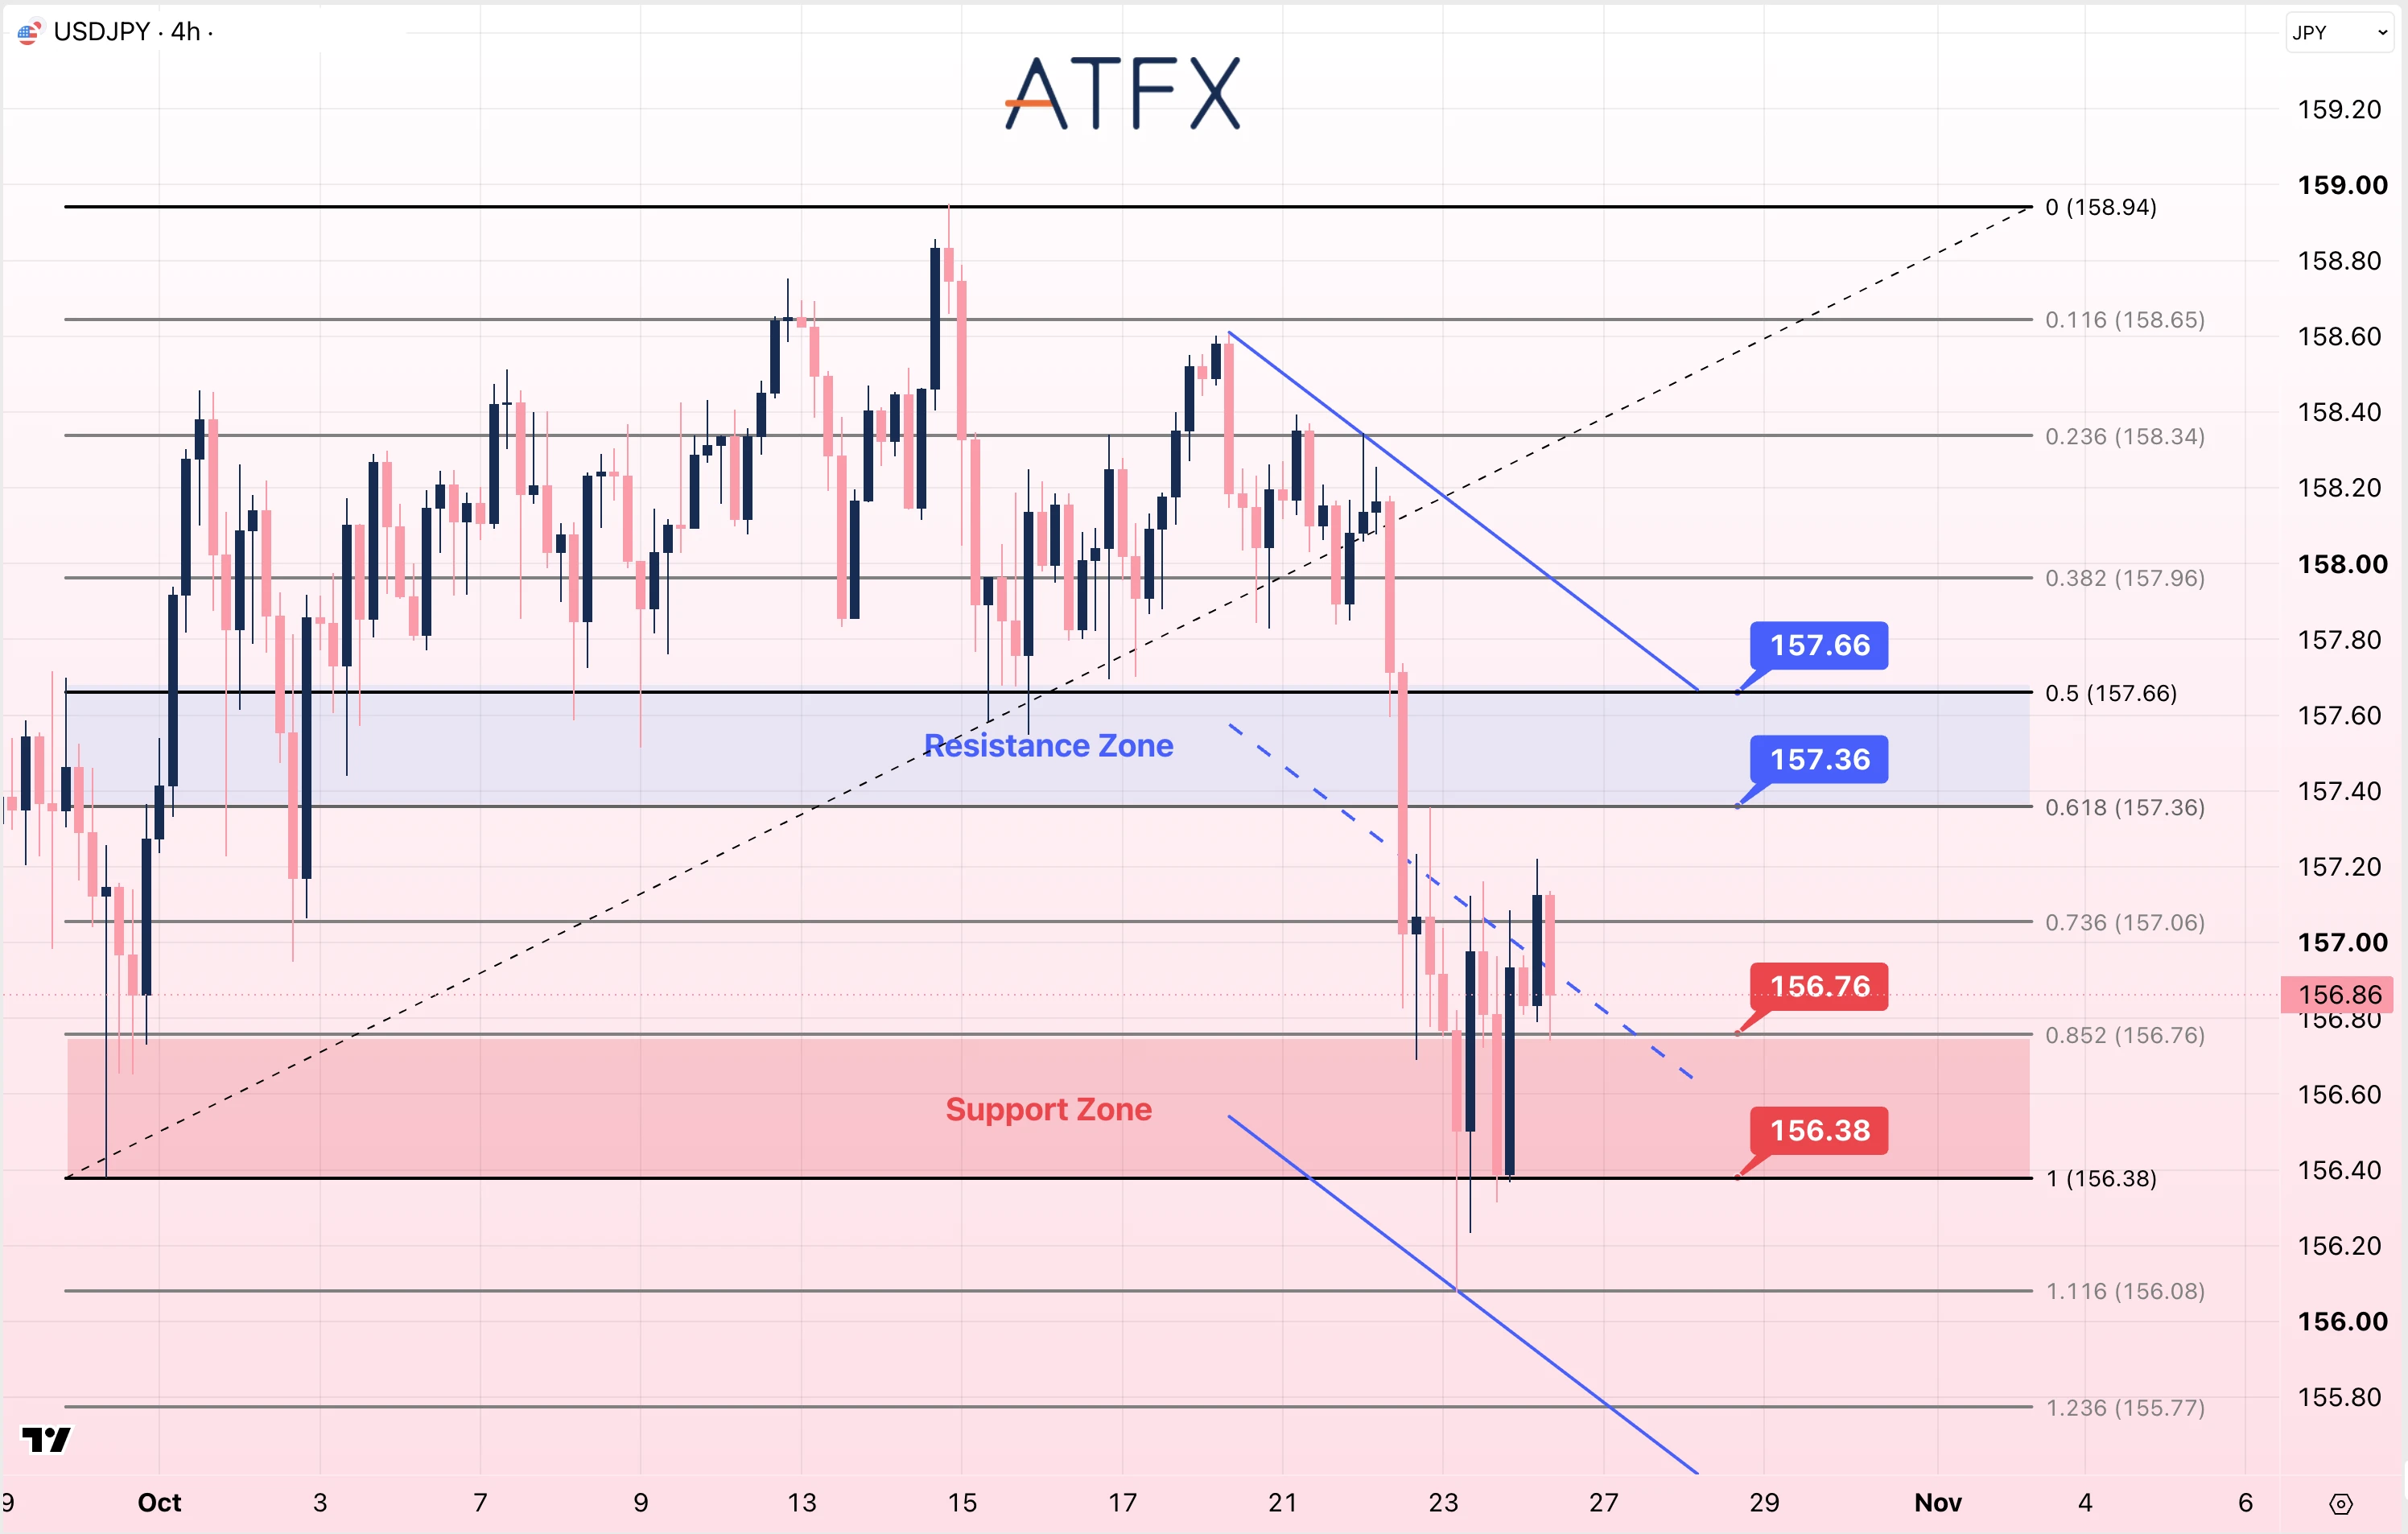
阻力位:157.36/157.66
支撑位:156.76/156.38
分析师观点:日本通胀走强,加上市场风险偏好回落时日元需求增加,继续影响日本央行决议前的汇价走势。美联储的政策指引同样关键:若美国国债收益率获得支撑,可能推动美元兑日元反弹;若股市再度走弱,则可能进一步提振日元需求。
美元兑日元从156.38附近回升后,目前报156.86附近,但仍低于157.06,并接近下降通道中线。若失守156.76,将先关注156.38支撑,进一步下方为156.08斐波那契水平。
方向:谨慎看空
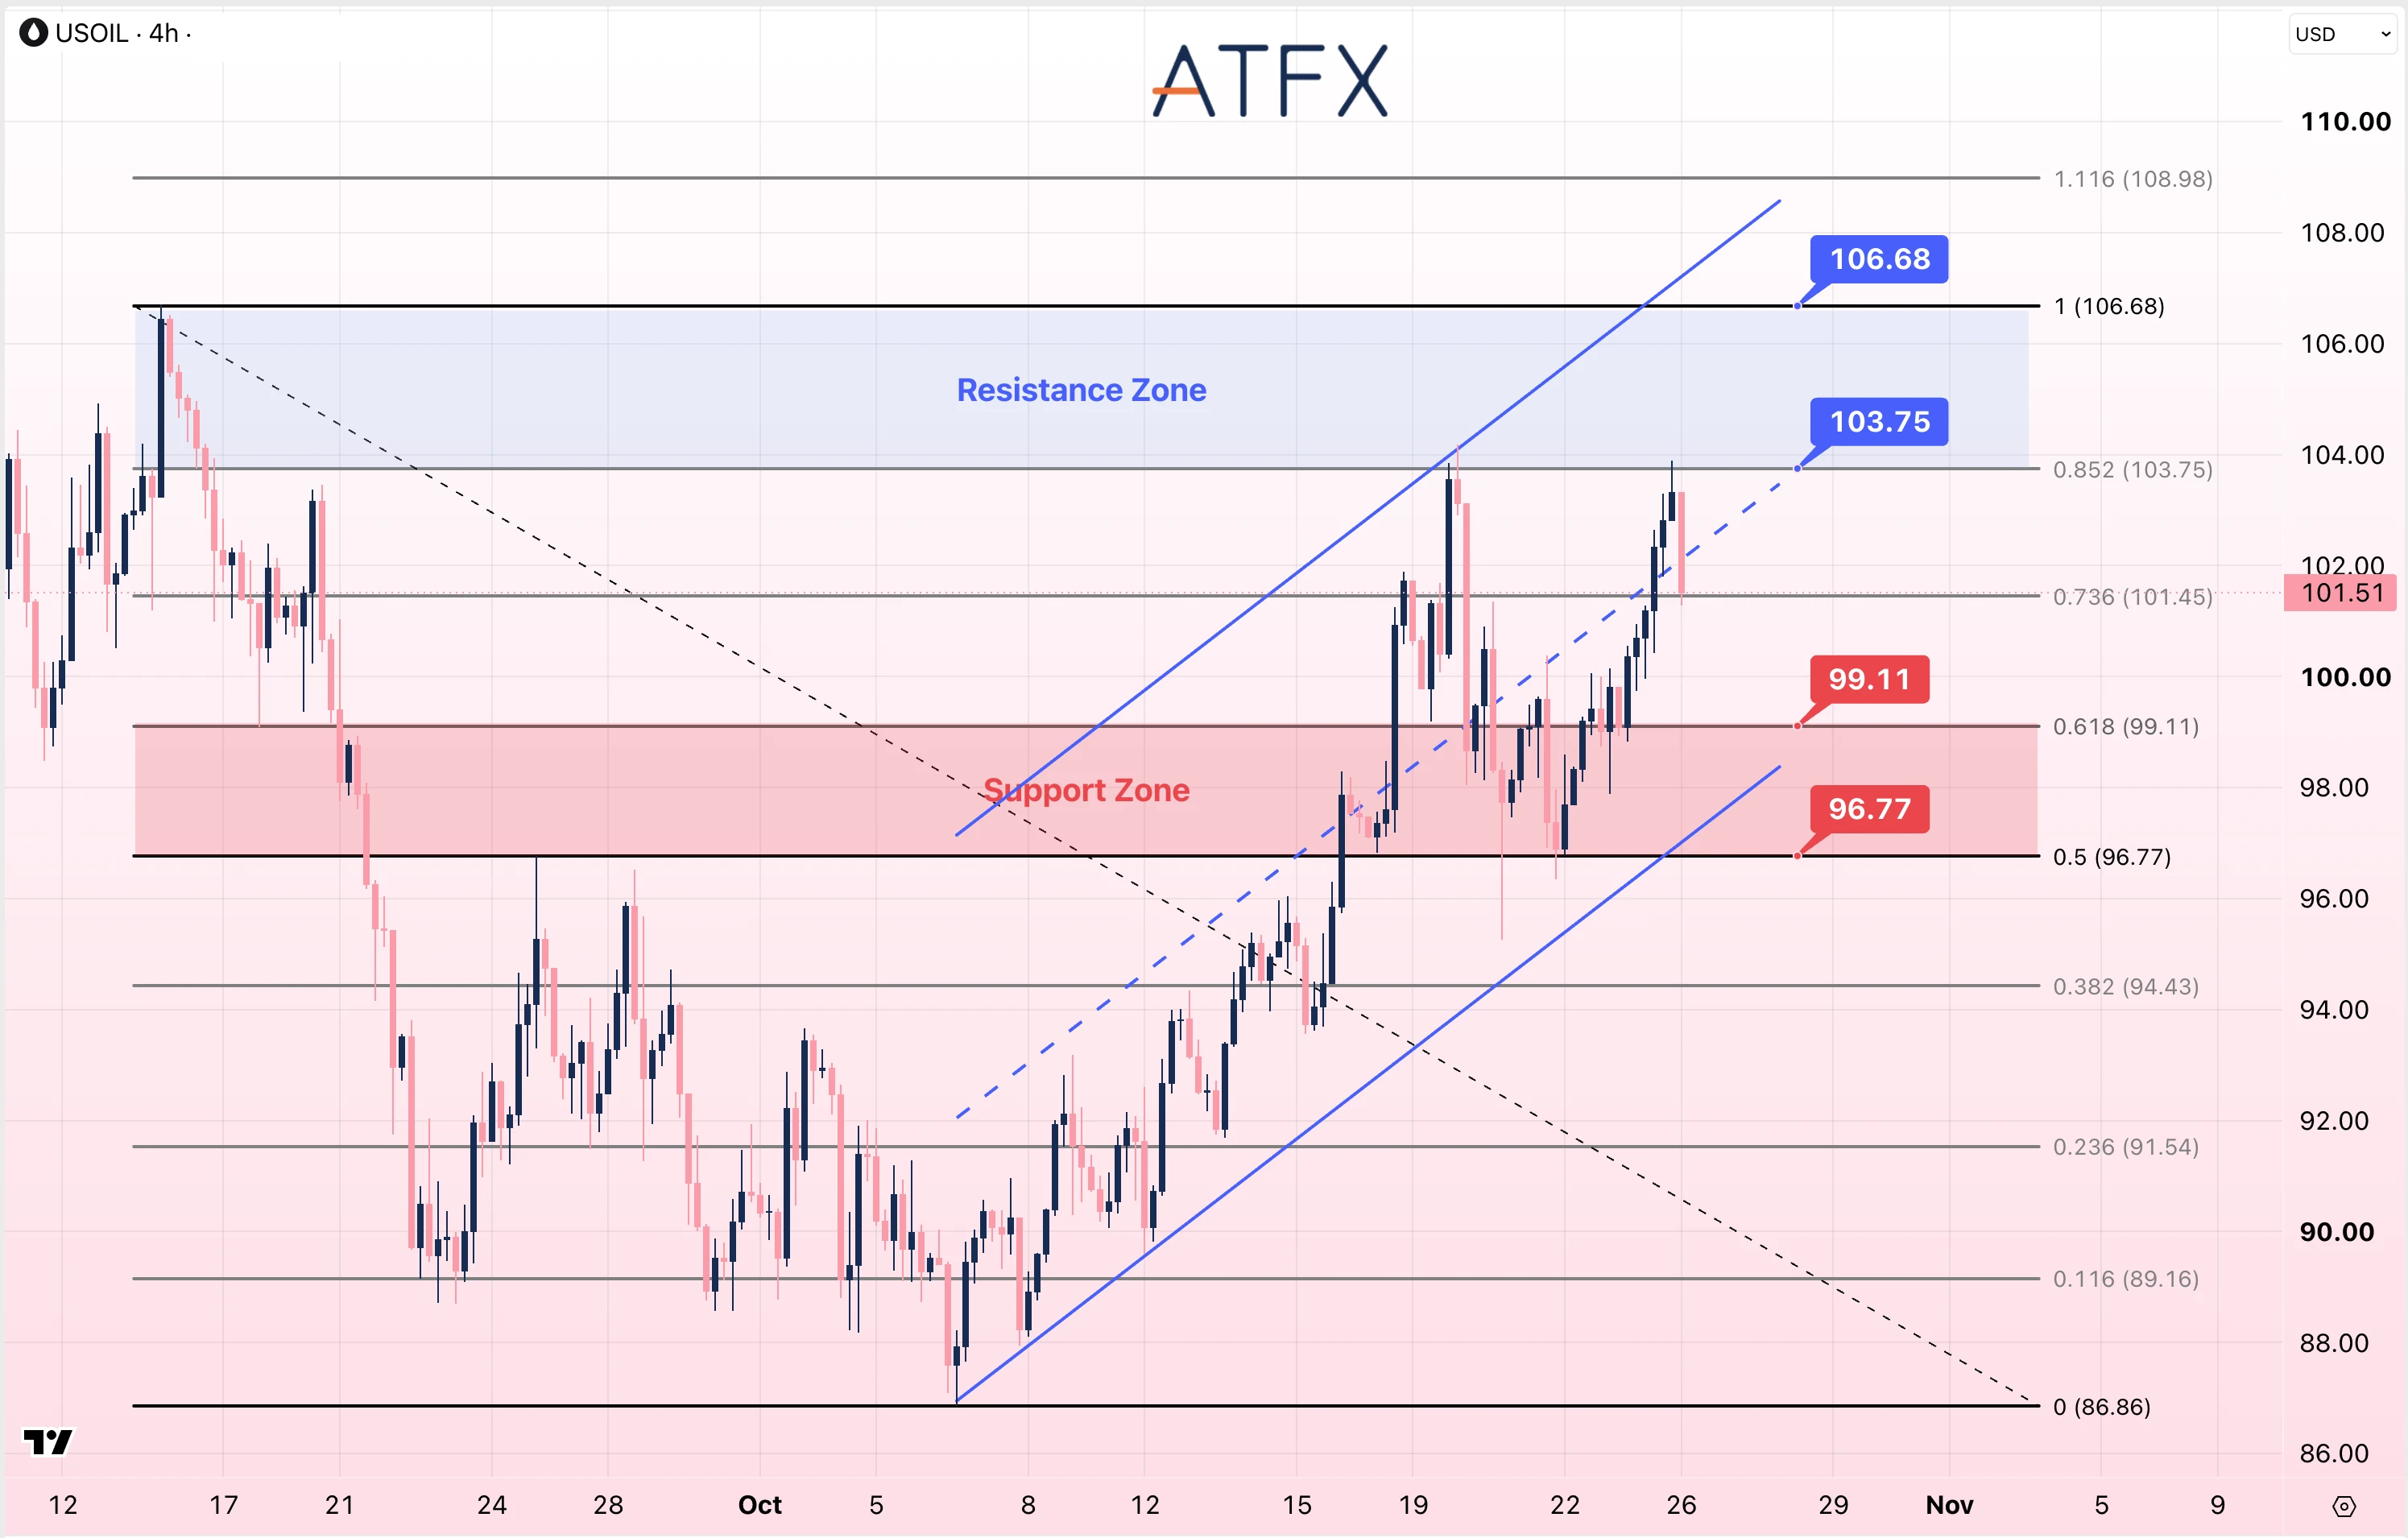
阻力位:103.75/106.68
支撑位:99.11/96.77
分析师观点:有报道称,美国暂不立即对伊朗发动军事打击,短期供应担忧有所缓解,油价随之回落。但沙特能源基础设施持续面临威胁,市场对供应再受干扰仍保持警惕。外交进展及地区局势一旦升级,都可能迅速影响油价。
USOIL此前升至103.75美元附近,随后回落至上升通道中线下方,目前报101.51美元附近。短线先关注101.45美元;若能守稳,仍有机会再度测试103.75美元,其后阻力为106.68美元。
方向:上升通道内谨慎看多
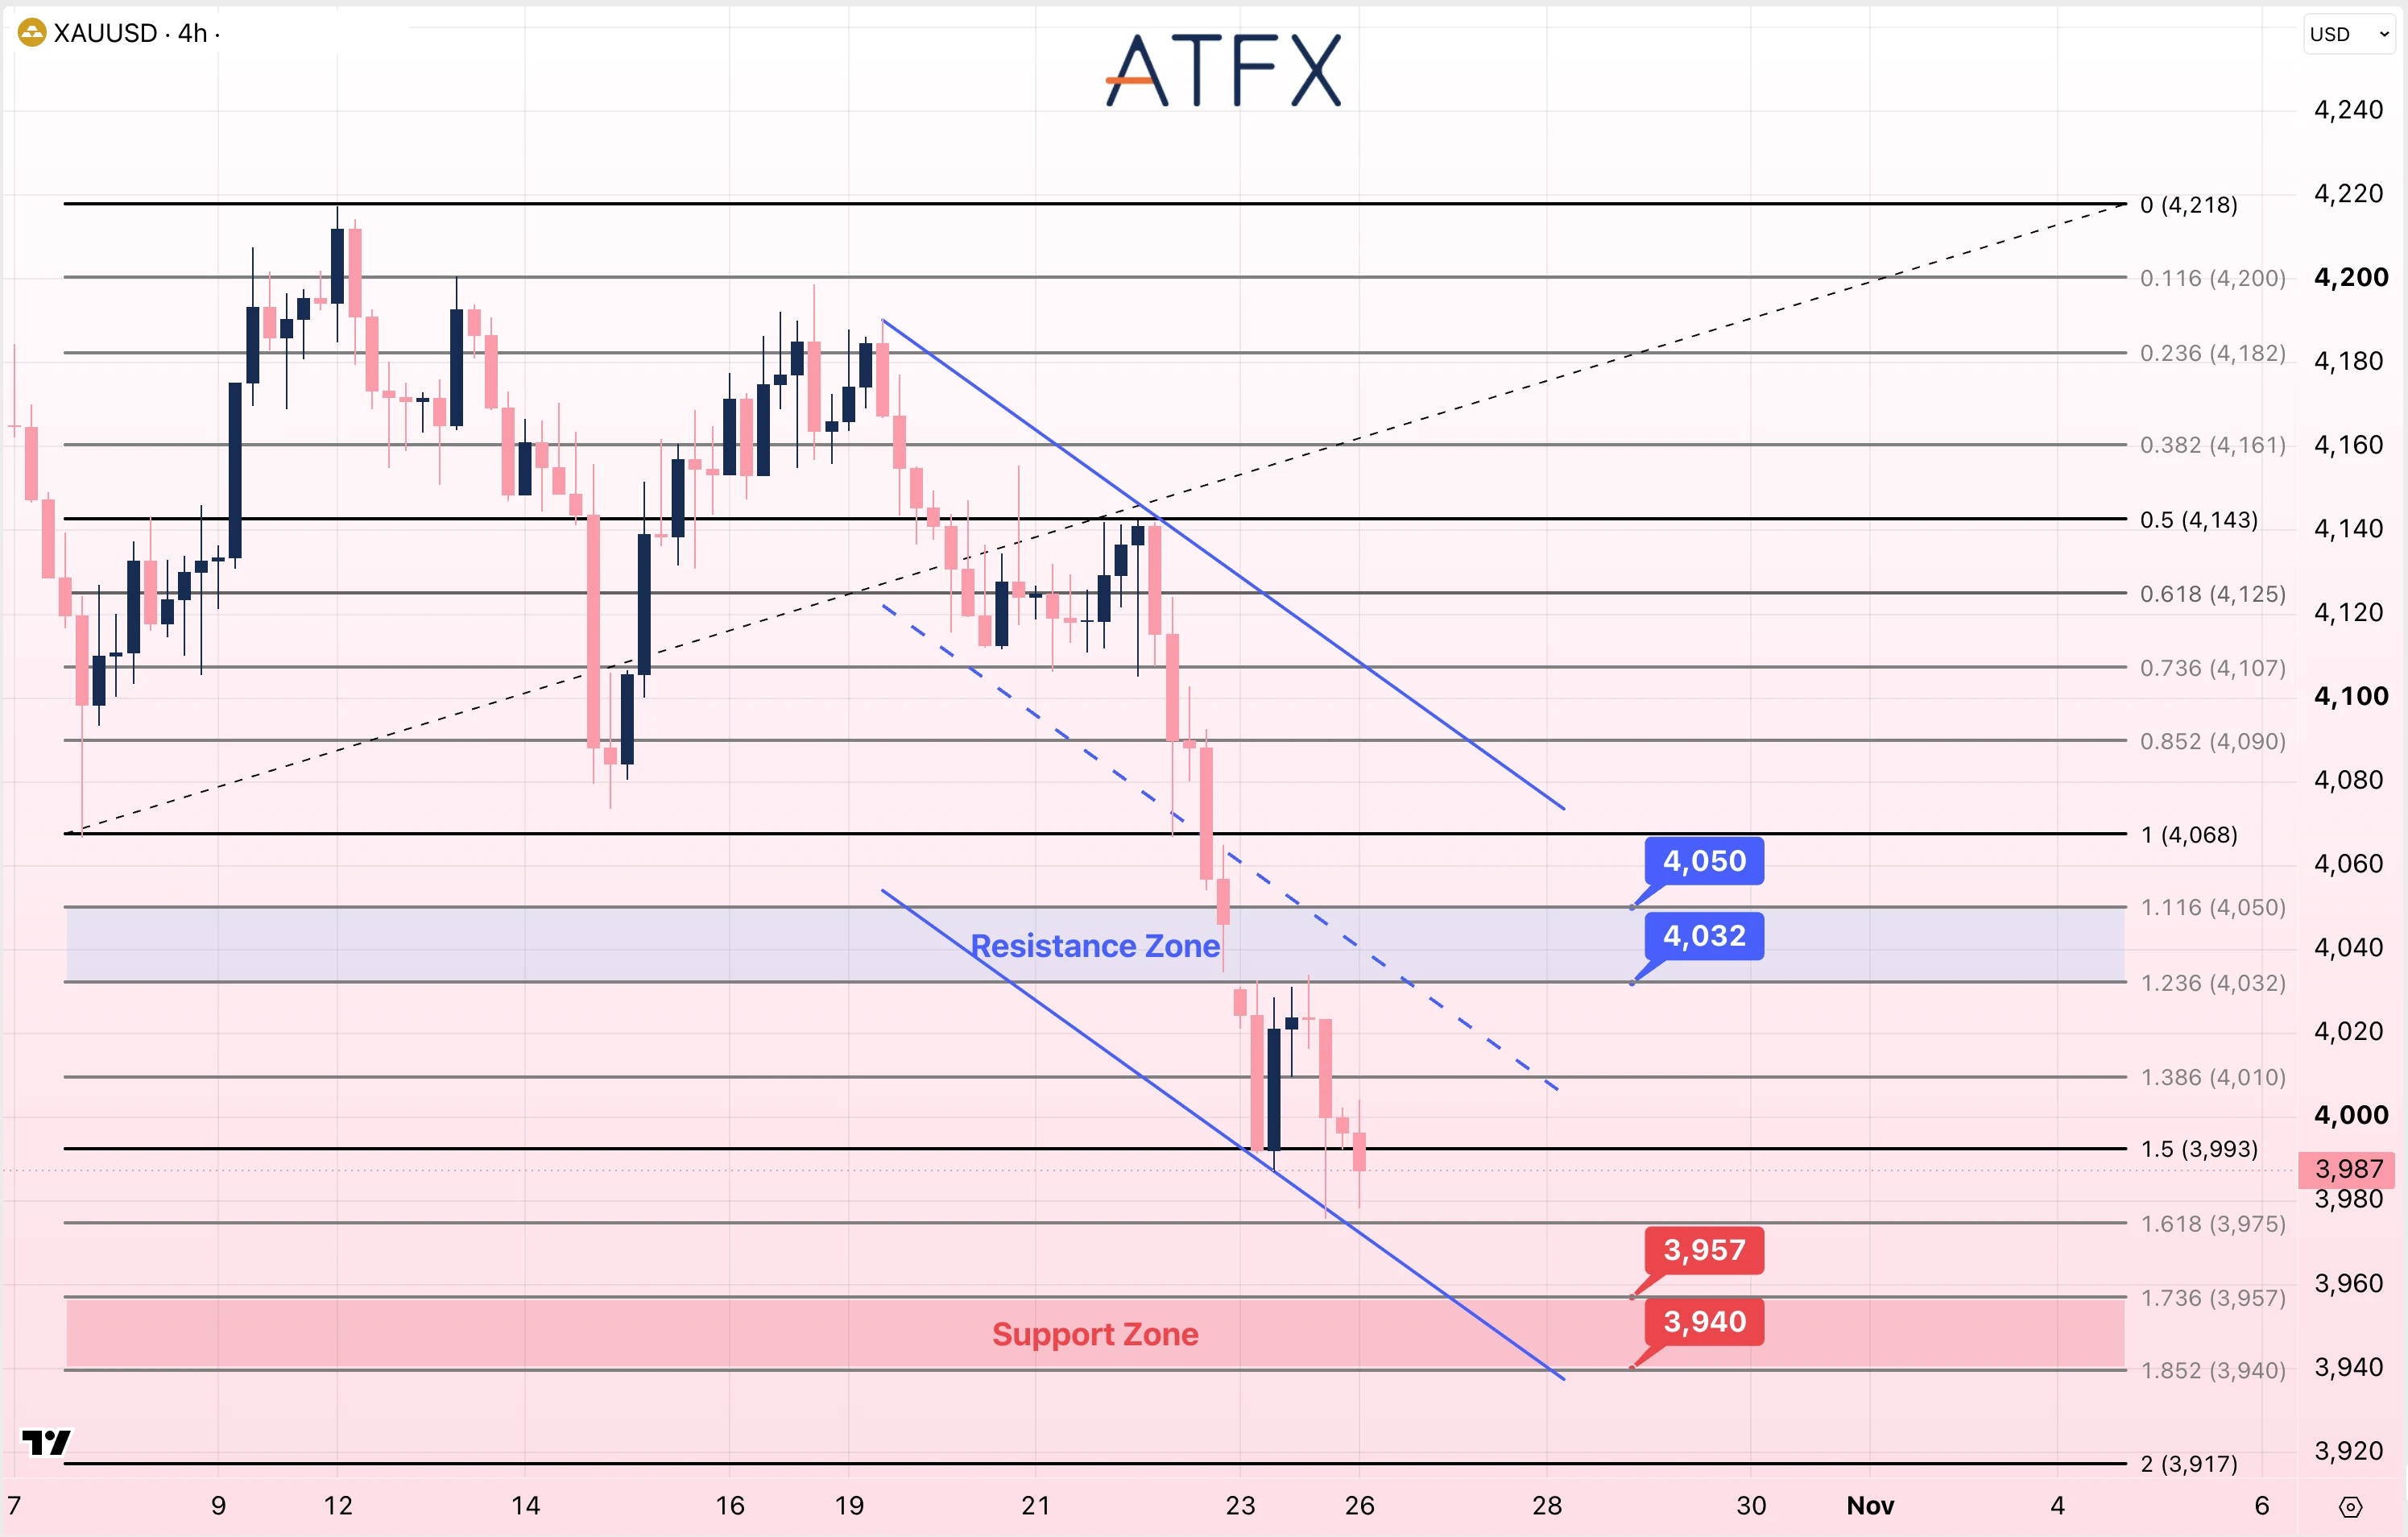
阻力位:4032/4050
支撑位:3957/3940
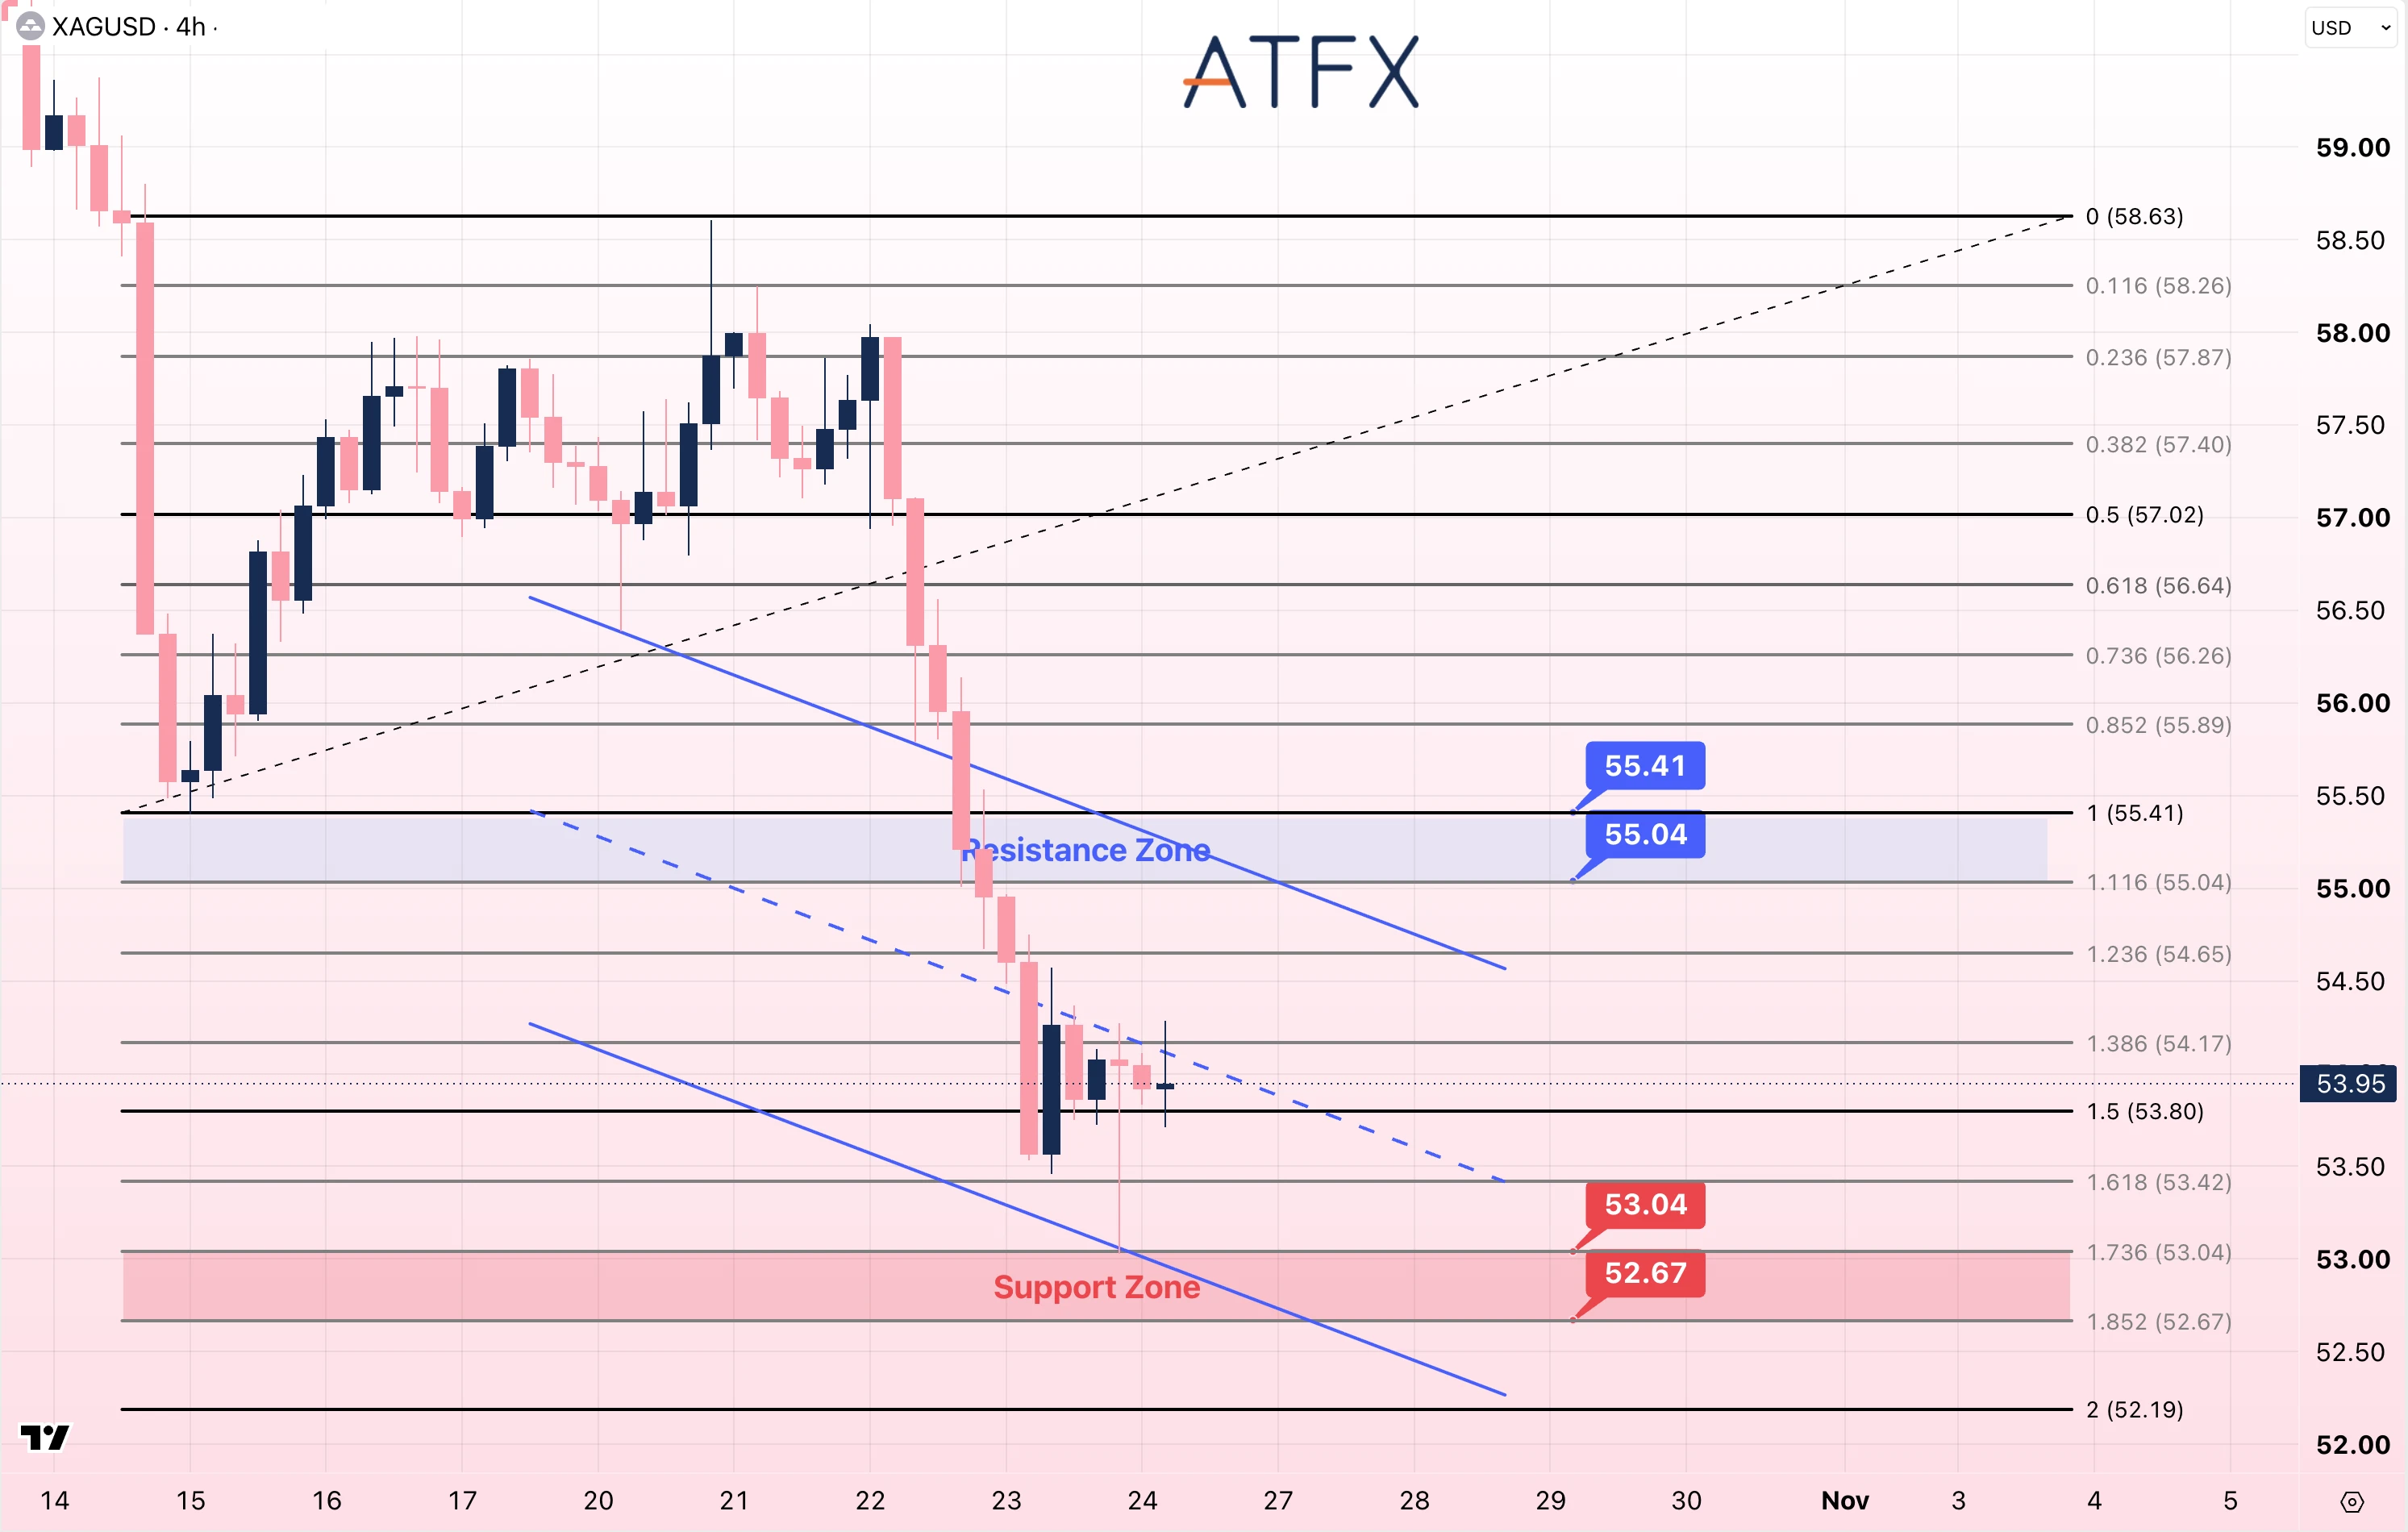
阻力位:55.04/55.41
支撑位:53.04/52.67
分析师观点:美联储决议临近,能源价格持续高企,令通胀前景更加复杂。部分机构经纪商也指出,趋势跟踪型基金的卖盘,是近期金价承压的原因之一。
黄金目前报3,987美元附近,已跌破4,000美元关口及3,993美元斐波那契水平,处于下降通道下半部。若进一步跌破3,975美元中间支撑,下方支撑区为3,957至3,940美元。若重新站上3,993及4,010美元,可视为初步企稳信号,但上方仍需面对4,032及4,050美元阻力。
白银跟随黄金承压,目前在53.95美元附近交投,并于54.17美元下方整理。若先后跌破53.80及53.42美元,市场焦点将转向53.04及52.67美元。若收复54.17及54.65美元,短线走势有望改善,其后阻力区为55.04至55.41美元。
方向:黄金及白银均谨慎看空
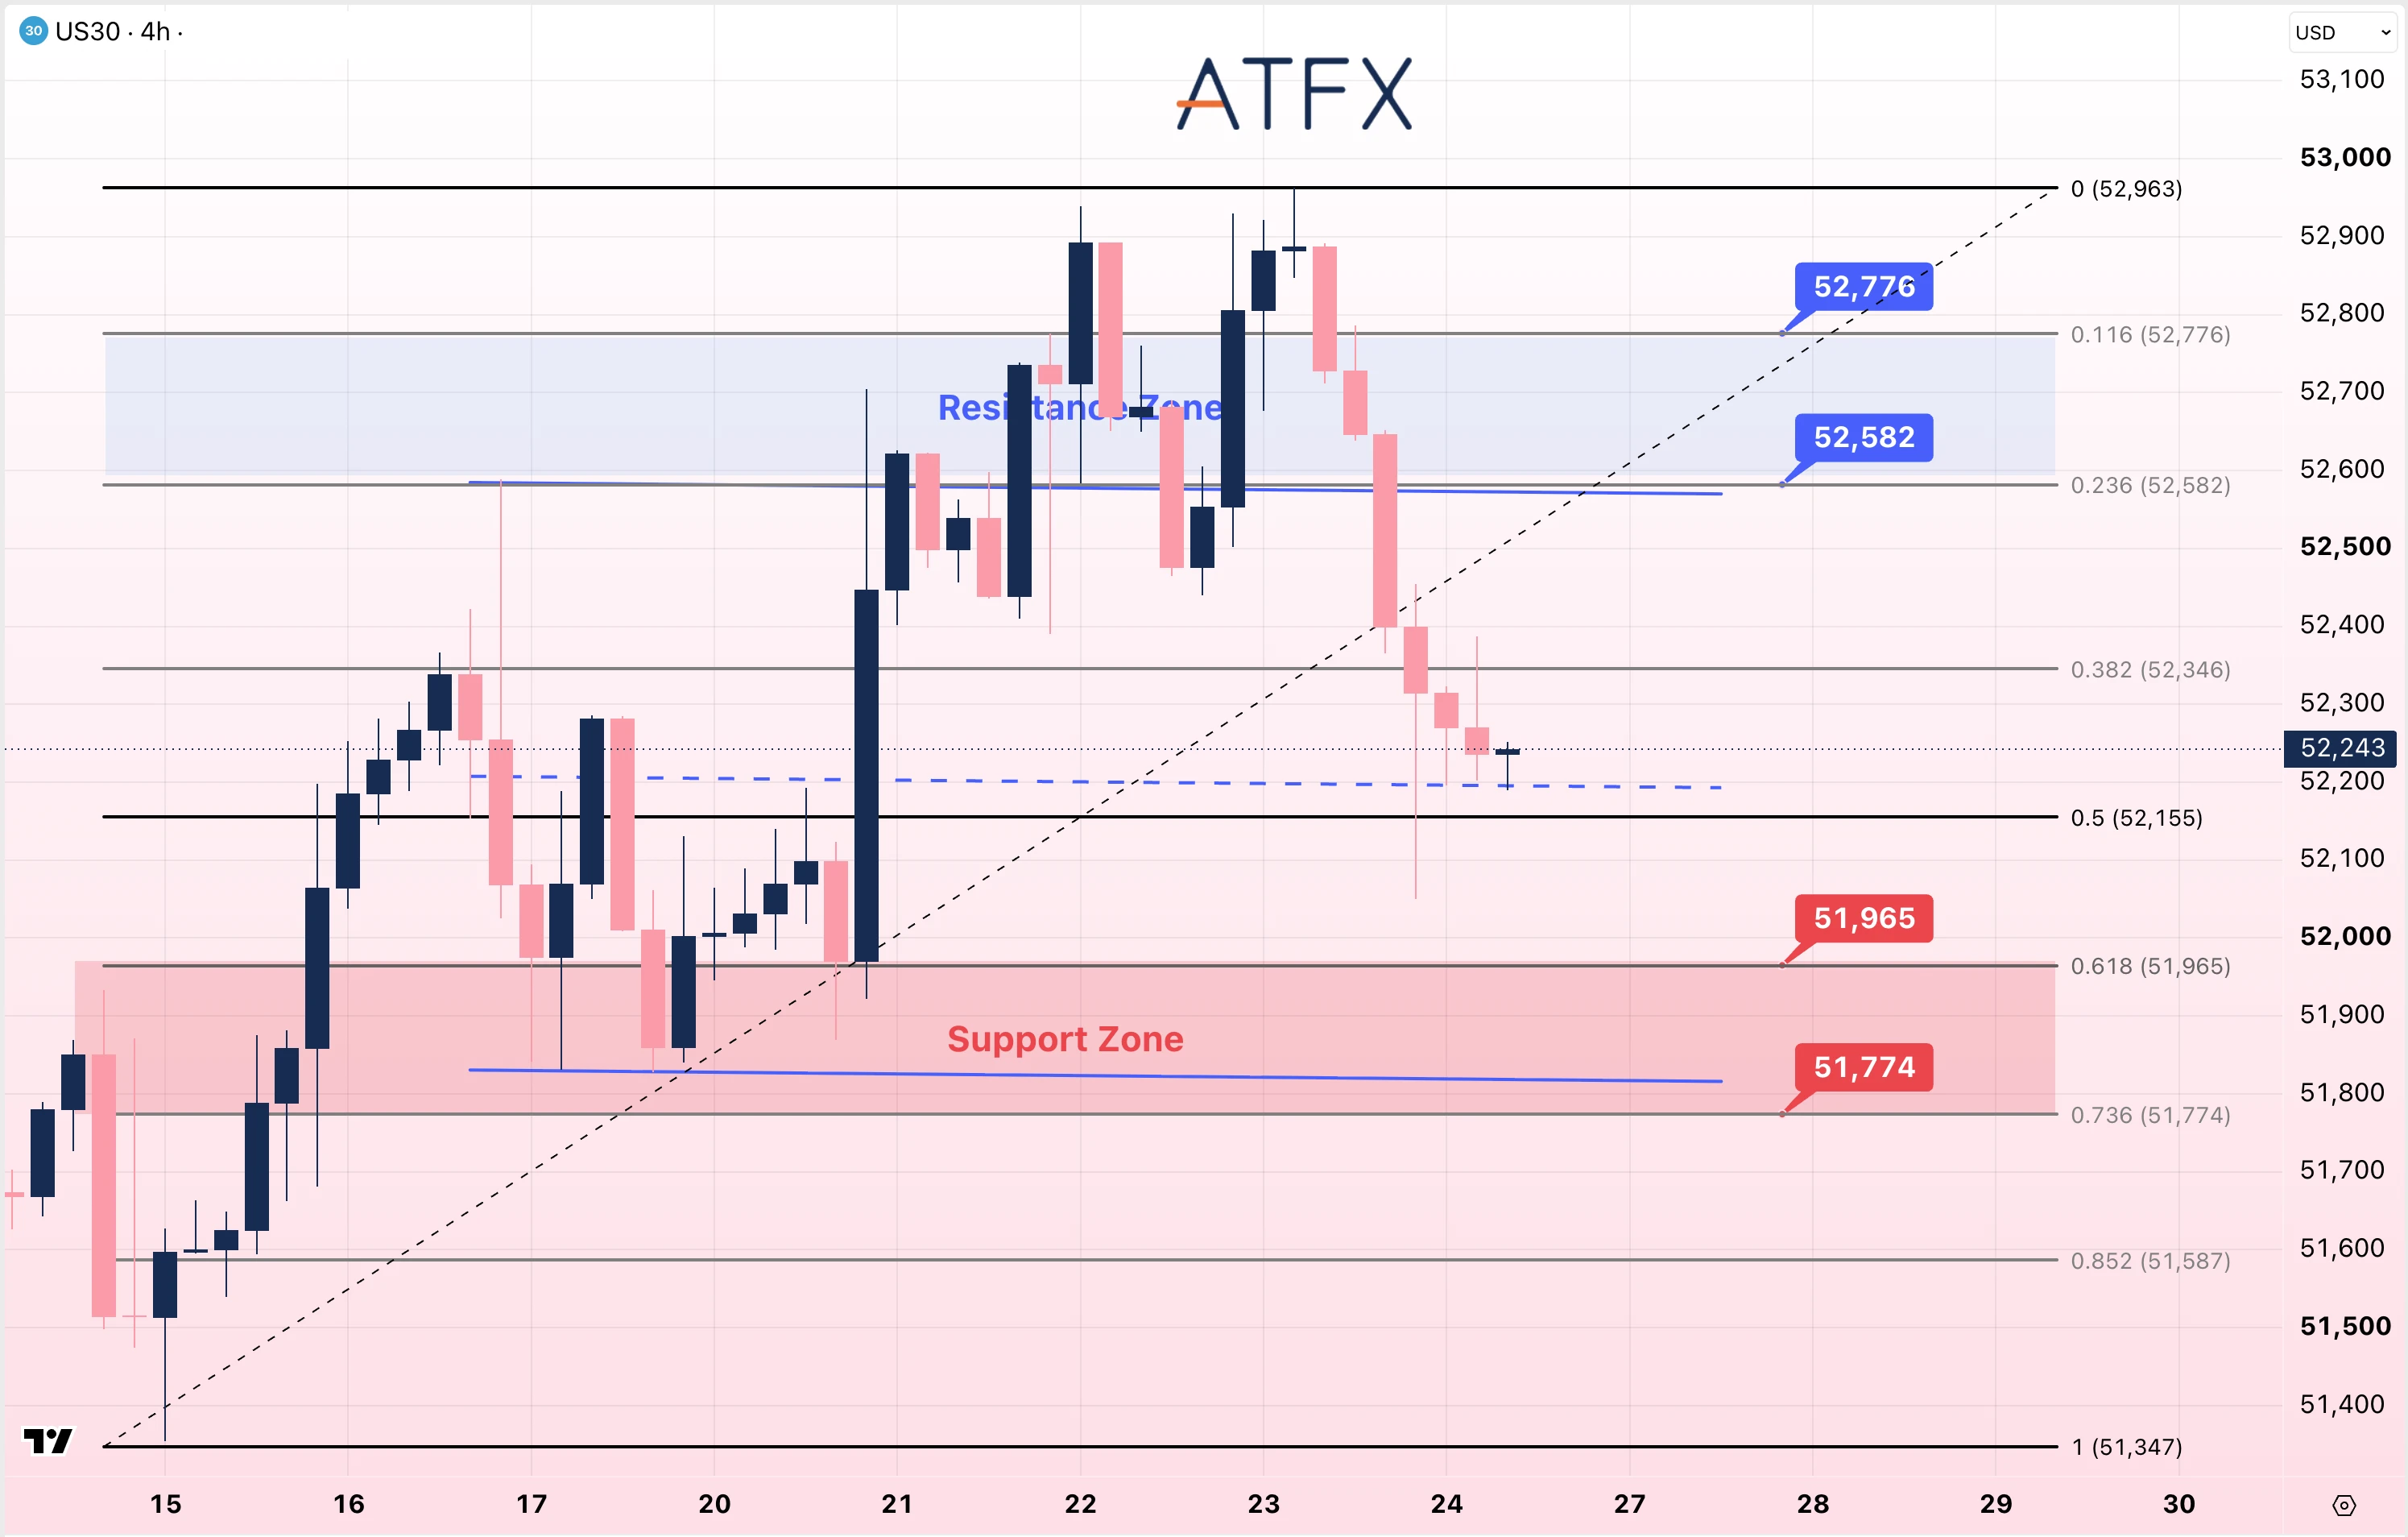
阻力位:52582/52776
支撑位:51965/51774
分析师观点:上周五能源成本上升,投资者重新评估利率前景,道指也遭遇卖压。周一温和反弹,暂时缓和了部分压力。美联储决议及企业业绩指引,将帮助市场进一步判断融资和经营成本上升,对盈利前景究竟有多大影响。
US30从52,963点附近回落,并跌破52,346点,目前位于52,243点附近,接近图中窄幅区间的中线。短线先关注52,155点;若跌破,该指数下方支撑位为51,965及51,774点。
方向:中性至谨慎看空
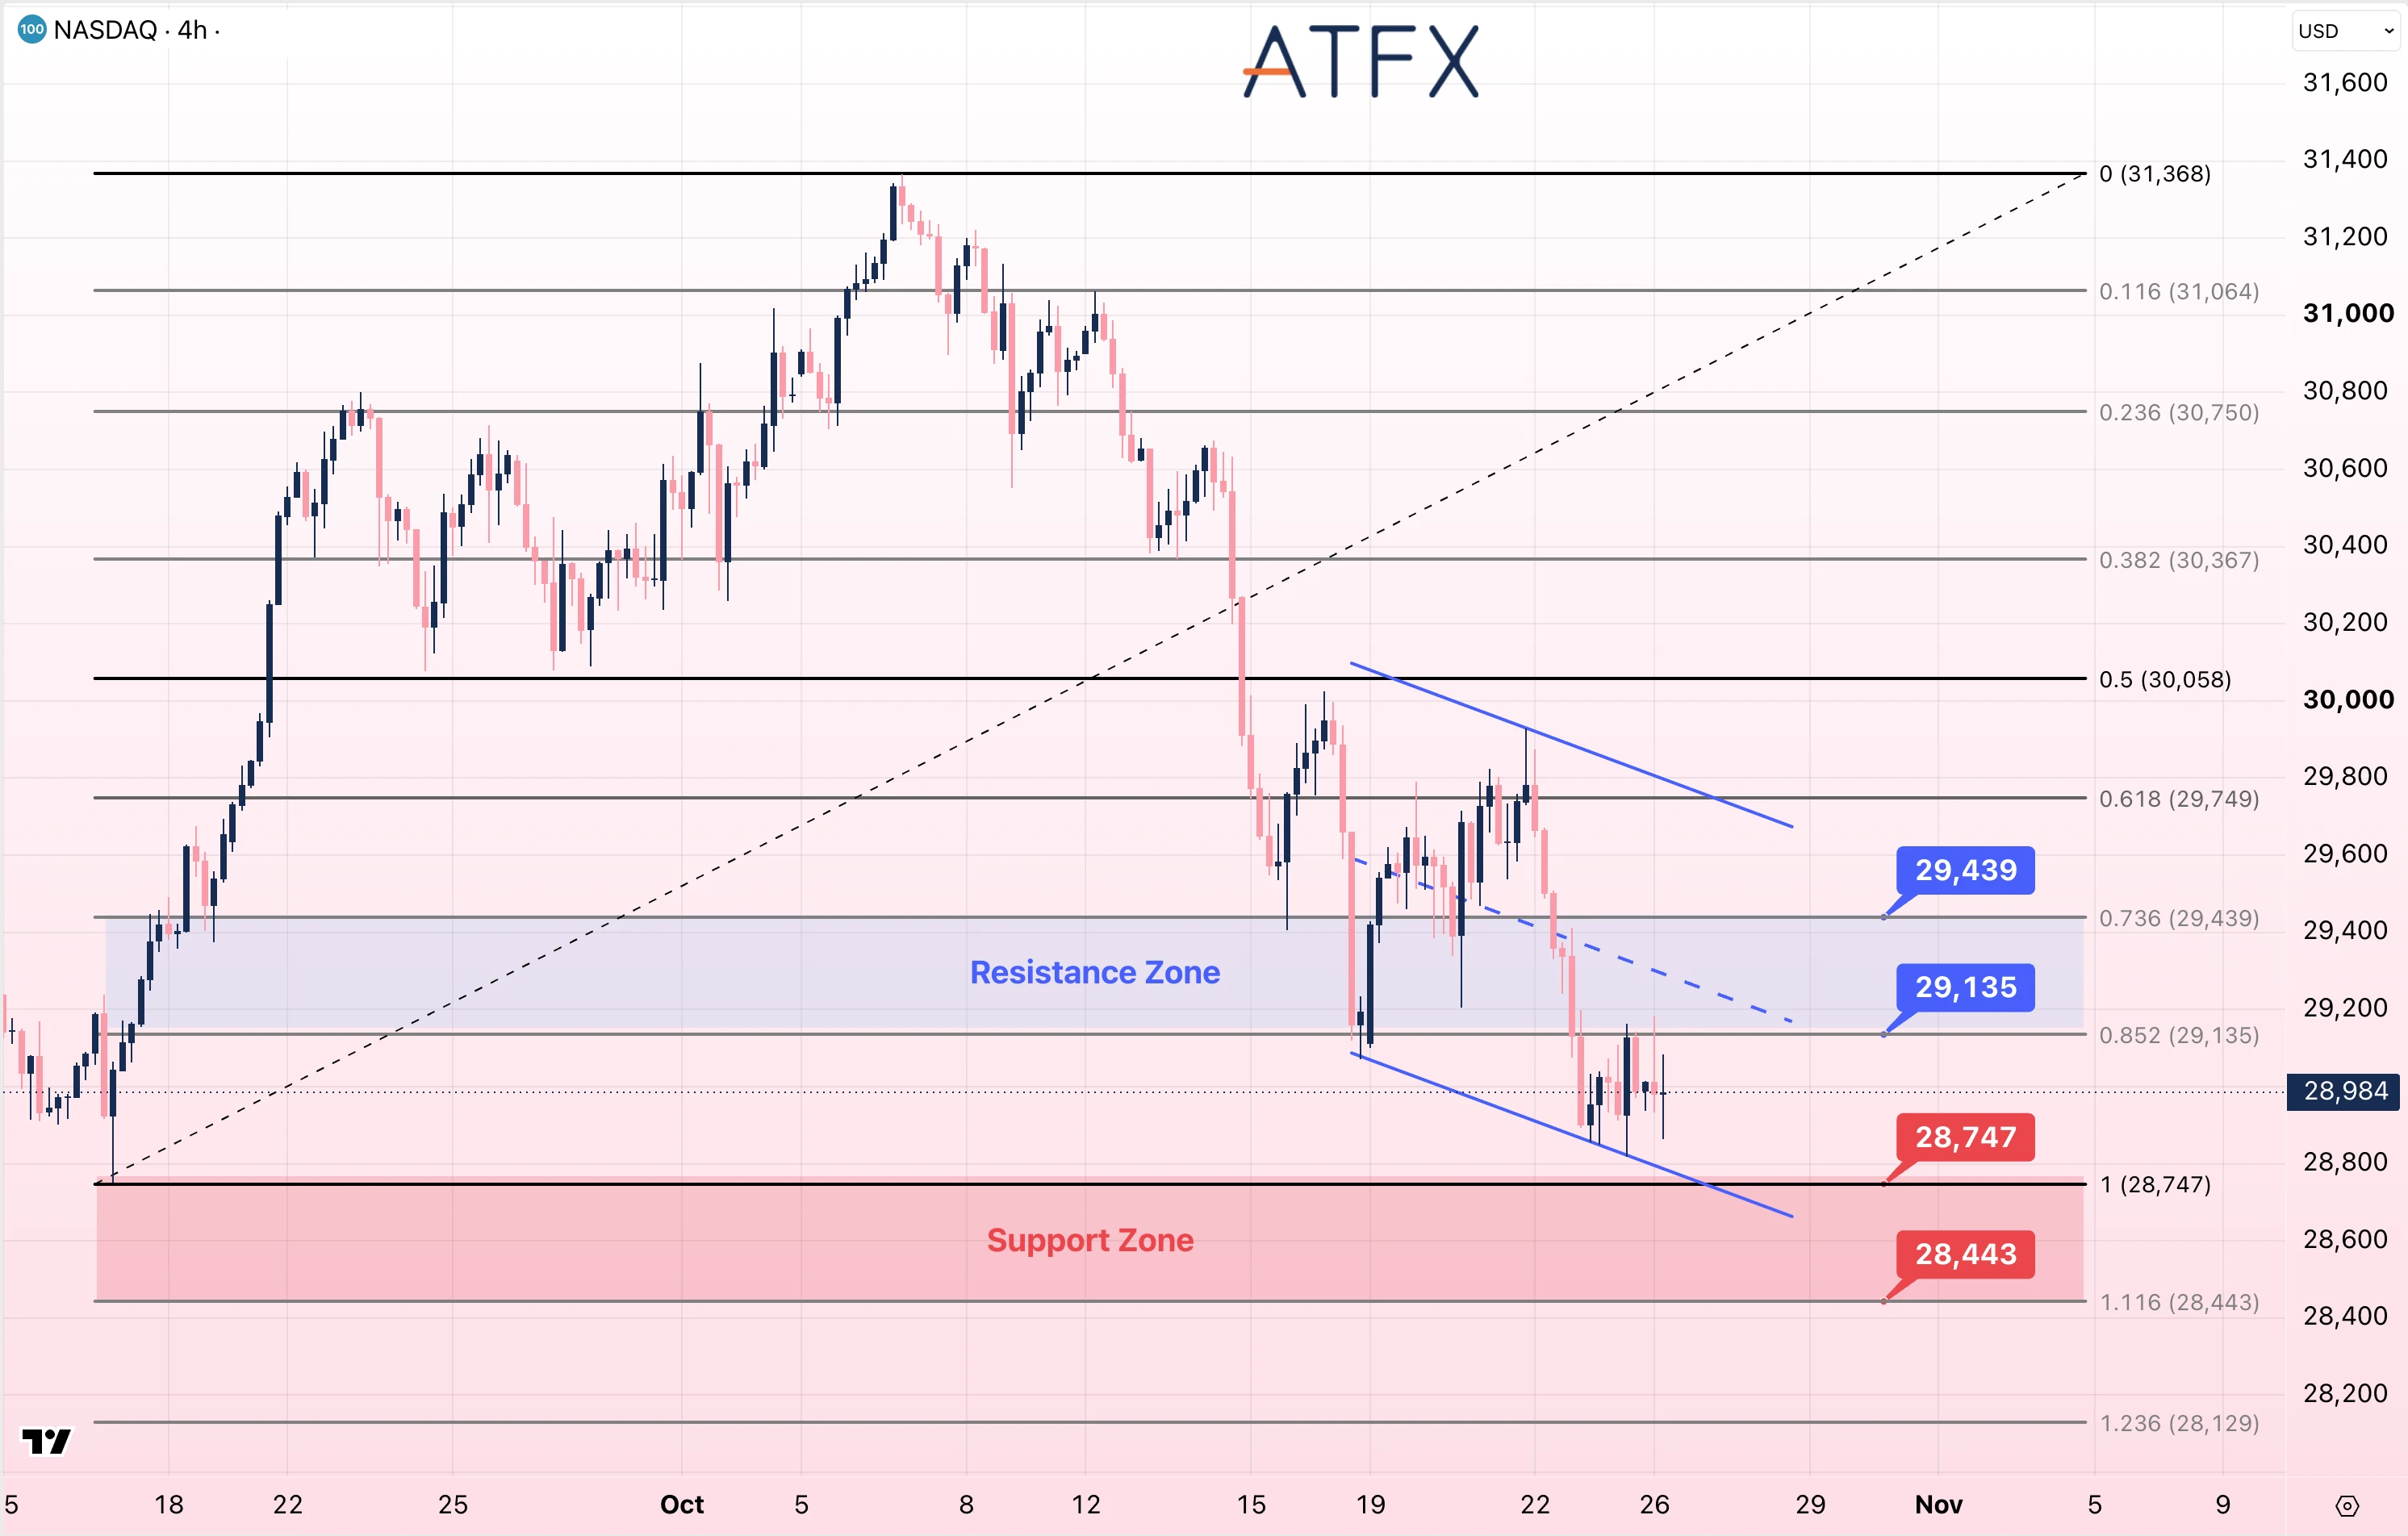
阻力位:29135/29439
支撑位:28747/28443
分析师观点:人工智能投资如何融资、何时产生回报,仍是科技股的核心议题。本周财报将检验市场对这些投入的判断,而美联储政策指引也可能改变融资成本及估值预期。因此,早间期货反弹能否延续,仍需结合此前的整体跌势观察。
NAS100目前位于28,984点附近,低于29,135至29,439点阻力区,仍处于下降通道下半部。若跌破28,747点,下方将先关注28,443点,进一步支撑为28,129点。
方向:谨慎看空
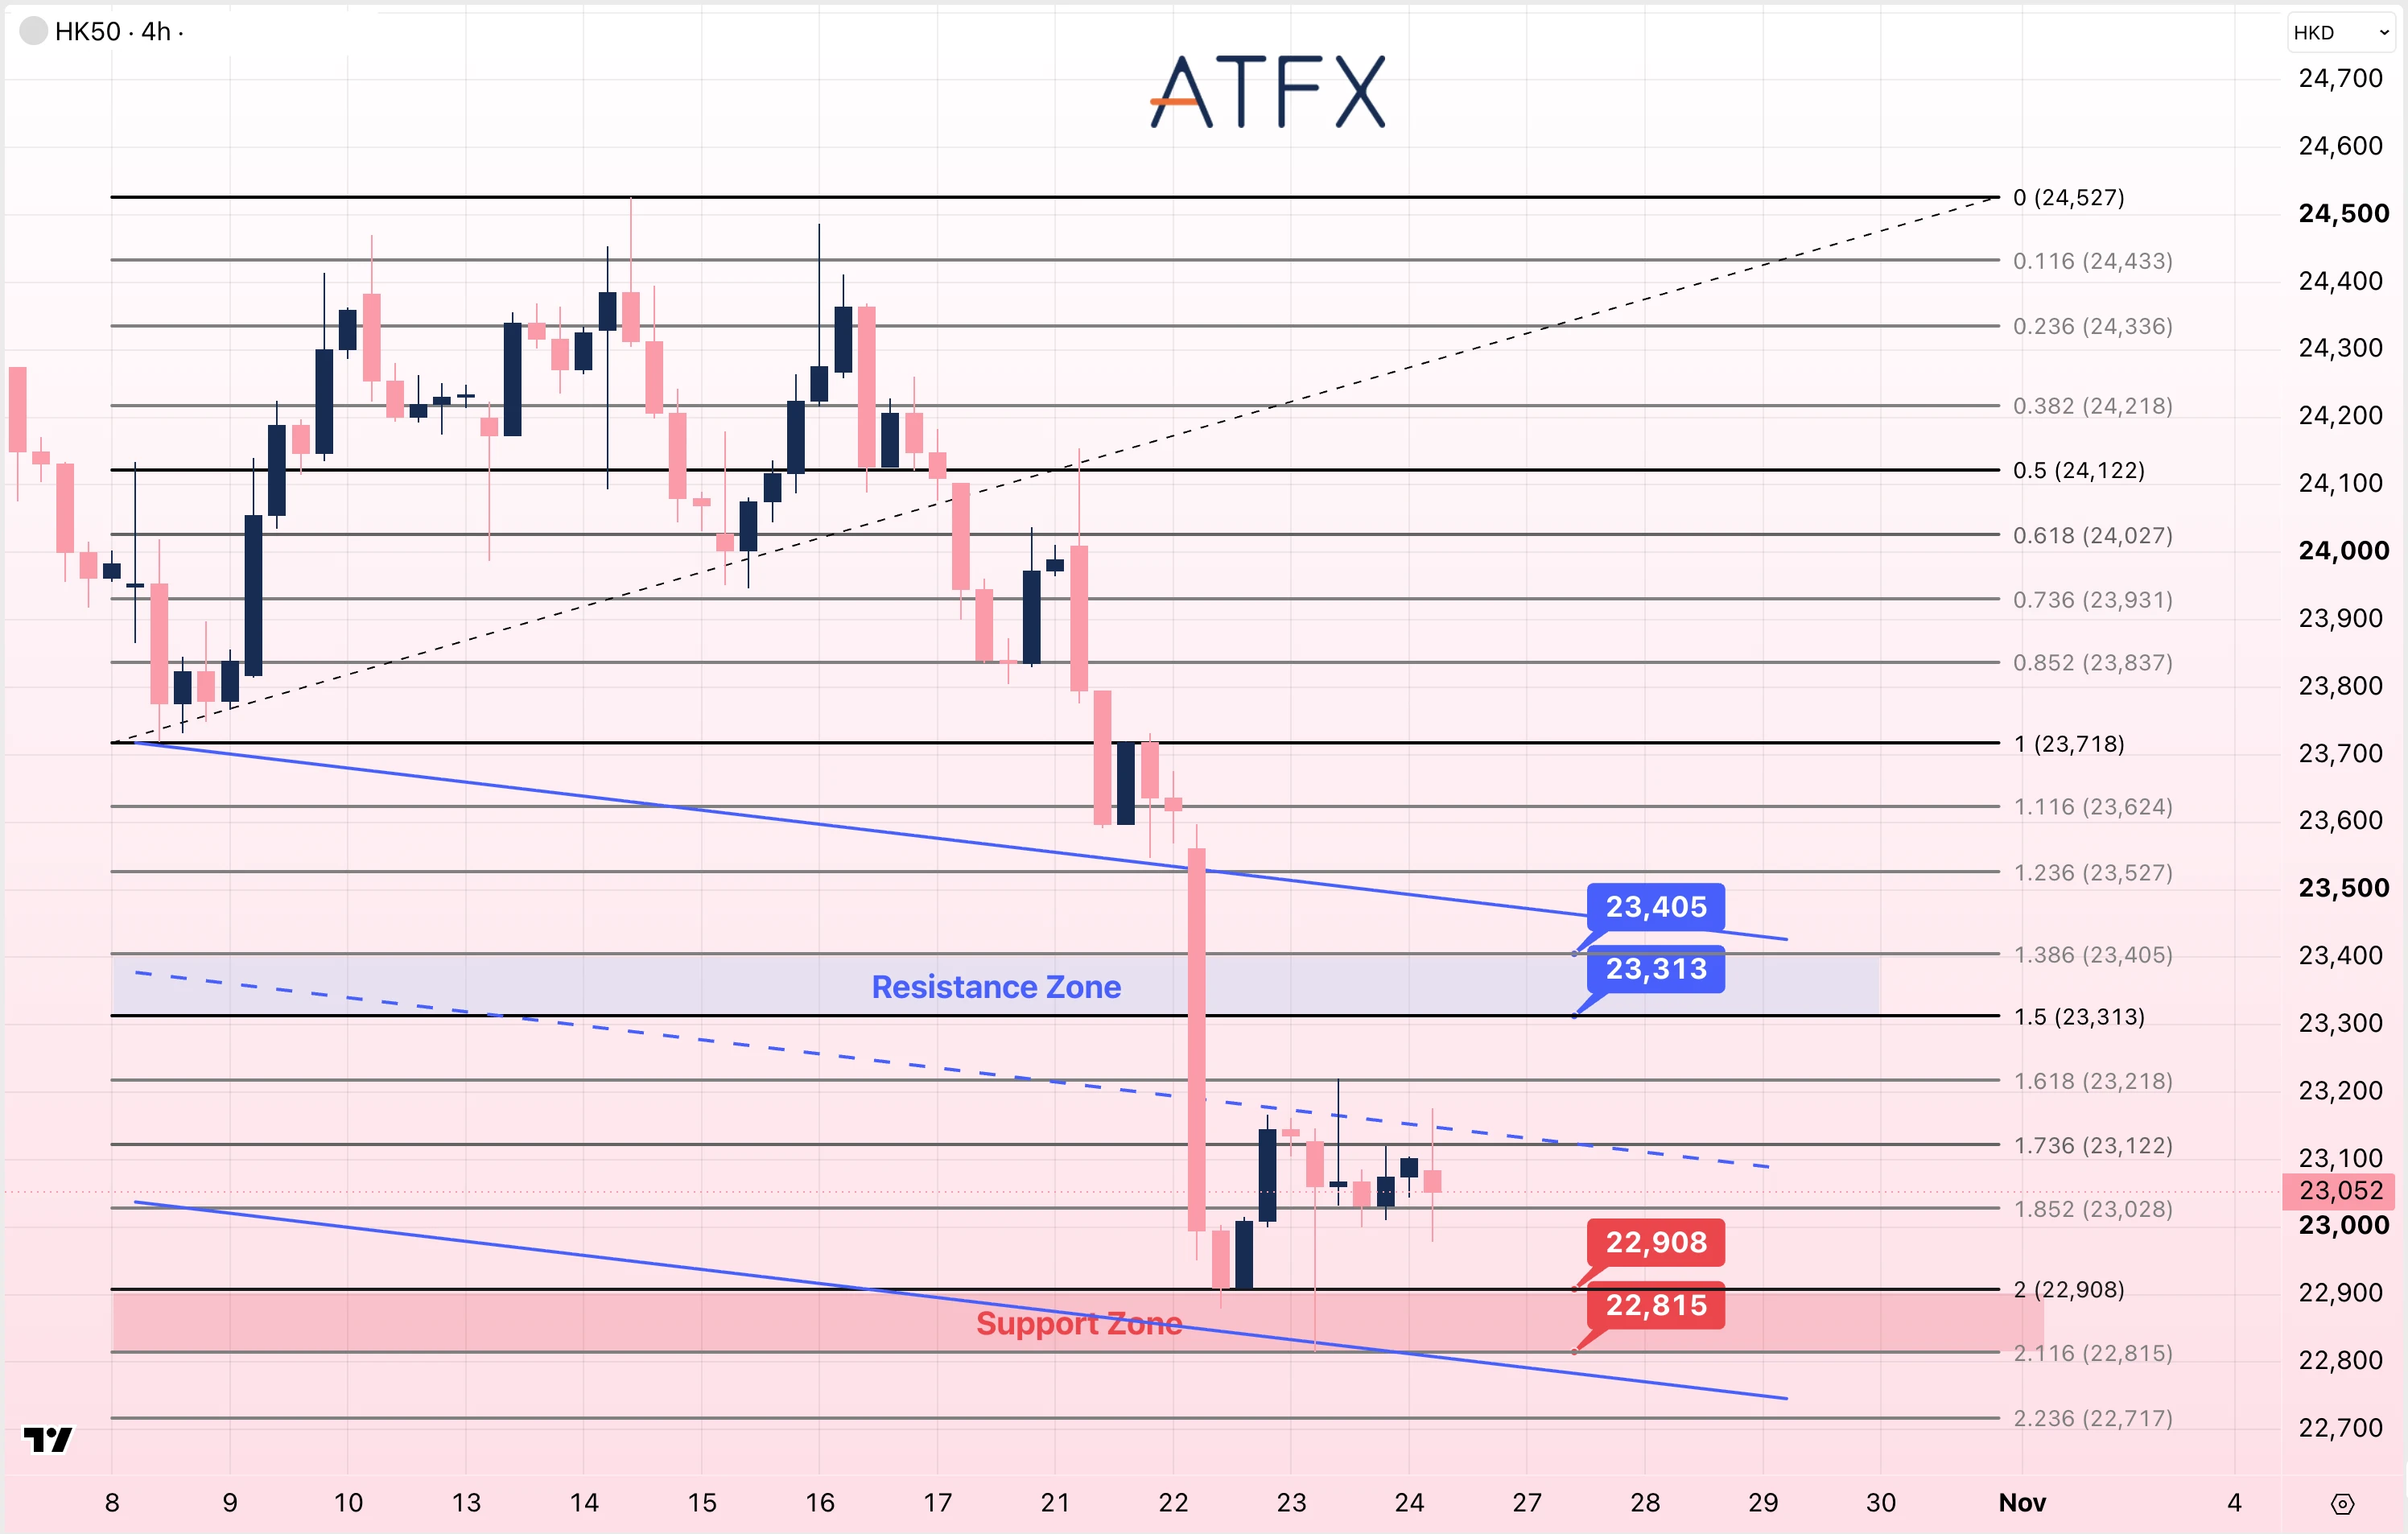
阻力位:23313/23405
支撑位:22908/22815
分析师观点:本周主要央行利率决议与大型科技公司财报集中公布,可能通过全球利率预期和科技板块情绪影响港股。市场将关注人工智能投入能否转化为实际收入,以及高能源成本对通胀和企业盈利的影响。HK50自22,908点附近反弹后,目前在23,052点附近整理,仍低于下降通道中线。反弹先关注23,122及23,218点,其后为23,313至23,405点阻力区;若跌破23,028点,则需关注22,908及22,815点支撑。
方向:谨慎看空
免责声明:以上分析仅供参考,不构成任何投资建议。