

核心要點
避險需求正在升溫。黃金有望錄得8月以來最大單週漲幅,日元和各國國債同步走強。全球緊縮步伐也在延續:英國央行將基準利率上調至4%,為三年多來首次加息;日本工資增速創1997年以來最快,令日本央行12月加息的預期持續存在。芝商所FedWatch工具顯示,聯儲局12月加息的概率約為66%,低於一週前的79.9%。 今日焦點:北京時間21:30公佈的美國10月非農就業報告是今日重頭戲。市場預期新增非農就業6.5萬人(前值2.9萬人),失業率4.2%,平均時薪月率上升0.3%(前值0.1%)。加拿大失業率(預期6.5%)同時公佈,隨後23:00公佈美國密歇根大學消費者信心指數初值(預期48)。 此前,德國工業產出(預期0%,前值2%)將於15:00公佈,歐元區零售銷售(預期-0.1%,前值0.1%)將於18:00公佈。聯儲局官員威廉姆斯、穆薩勒姆和鮑曼的講話,歐洲央行萊恩17:30的講話,以及日本央行行長植田和男週六00:00的講話,都可能影響利率預期。下週一將公佈中國CPI和PPI,週二將公佈美國CPI及每週ADP就業數據。 |
全球市場回顧
- 週四:道指下跌3.44%,報51,523點;
- 標普500指數下跌4.36%,報7,353點;
- 納斯達克綜合指數下跌5.52%,報24,315點,創19個月來最大單日跌幅。
- 標普500的11個板塊全線下跌,其中科技板塊跌幅居前,標普500市值蒸發約3萬億美元。
- 美元指數上漲0.10%,報101.59。
- 投資者尋求避險,美債收益率下行:2年期收益率下降12.2個基點,報4.459%;
- 10年期收益率下降5.3個基點,報4.835%。
- 布倫特原油上漲4.66%,報99.03美元;
- WTI原油上漲3.35%,報91.07美元,此前週三兩者跌幅均超過8%。
- 黃金上漲0.57%,報4,088.39美元。
- 以上為所提供收盤快照的收盤參考價,圖表顯示的是較晚時點的價格,不同來源的結算價也可能存在差異。
重要財經日曆
11月6日(北京時間,GMT+8)
| 時間 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 15:00 | 德國9月工業產出 | ★★ |
| 18:00 | 歐元區9月零售銷售 | ★★ |
| 21:30 | 加拿大10月失業率 | ★★★ |
| 21:30 | 美國10月非農就業人數、失業率及平均時薪 | ★★★ |
| 23:00 | 美國11月密歇根大學消費者信心指數初值 | ★★★ |
11月9日–13日(北京時間,GMT+8)
- 週一:09:30 中國10月CPI和PPI
- 週二:07:50 日本央行10月會議意見摘要;美國每週ADP就業數據;21:30 美國10月CPI
- 週三:德國10月CPI終值;OPEC月度報告;美國退伍軍人節
- 週四:15:00 英國第三季度GDP初值;21:30 美國首領失業金人數;23:00 美國10月成屋銷售
- 週五:01:00 美國EIA原油庫存;歐元區第三季度GDP(第二次初值);21:30 美國10月PPI
【2026-11-06 市場分析】
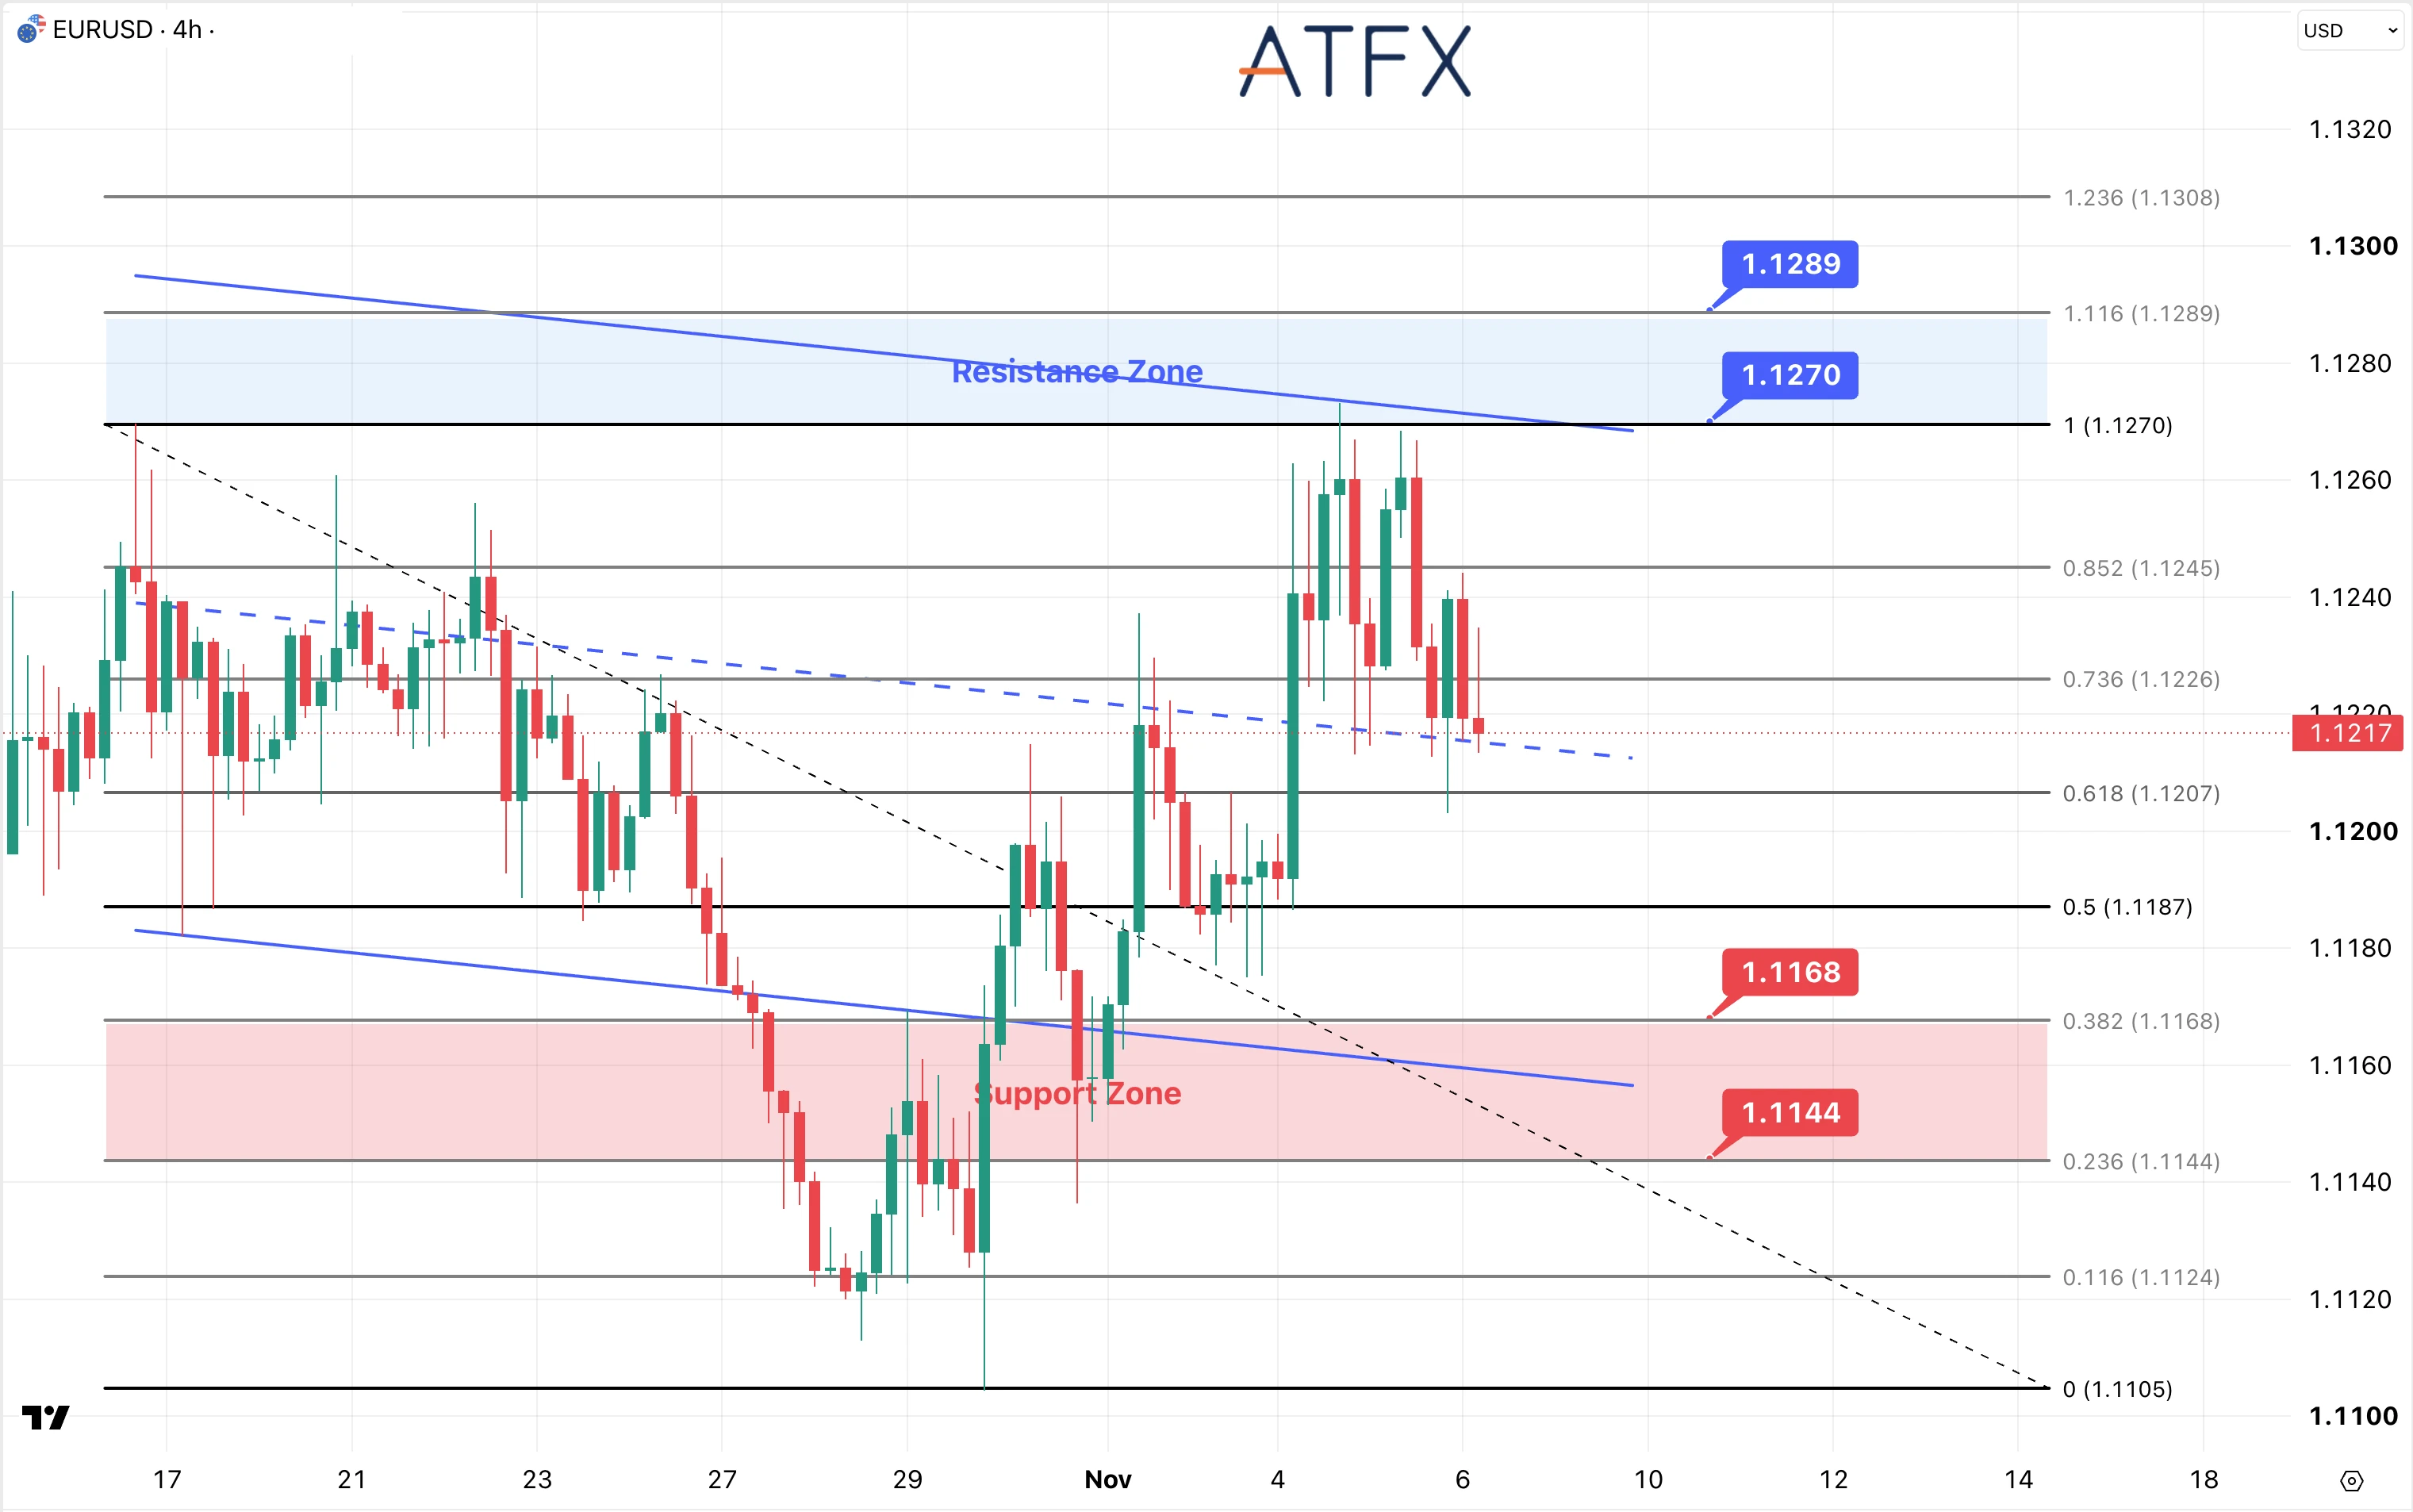
阻力位:1.1270/1.1289
支撐位:1.1168/1.1144
分析師觀點:美元持平,加之歐洲央行的政策討論,抵消了科技股引發的避險情緒,歐元/美元維持在1.1217附近。歐元區10月通脹率為4%,9月生產者物價同比上漲11.1%,12月加息仍在考慮之列:拉加德表示屆時將視此前數據而定,納格爾和帕內塔則稱可能需要採取行動。今日歐洲央行萊恩講話及歐元區零售銷售數據將公佈。
歐元/美元目前報1.1217附近,在1.1270(通道上軌與斐波那契1.0位交匯處)遇阻回落,並在通道虛線中軸附近徘徊。若向上突破1.1270,將指向1.1289;若跌破1.1207,則會下探1.1168–1.1144支撐區。
傾向:中性
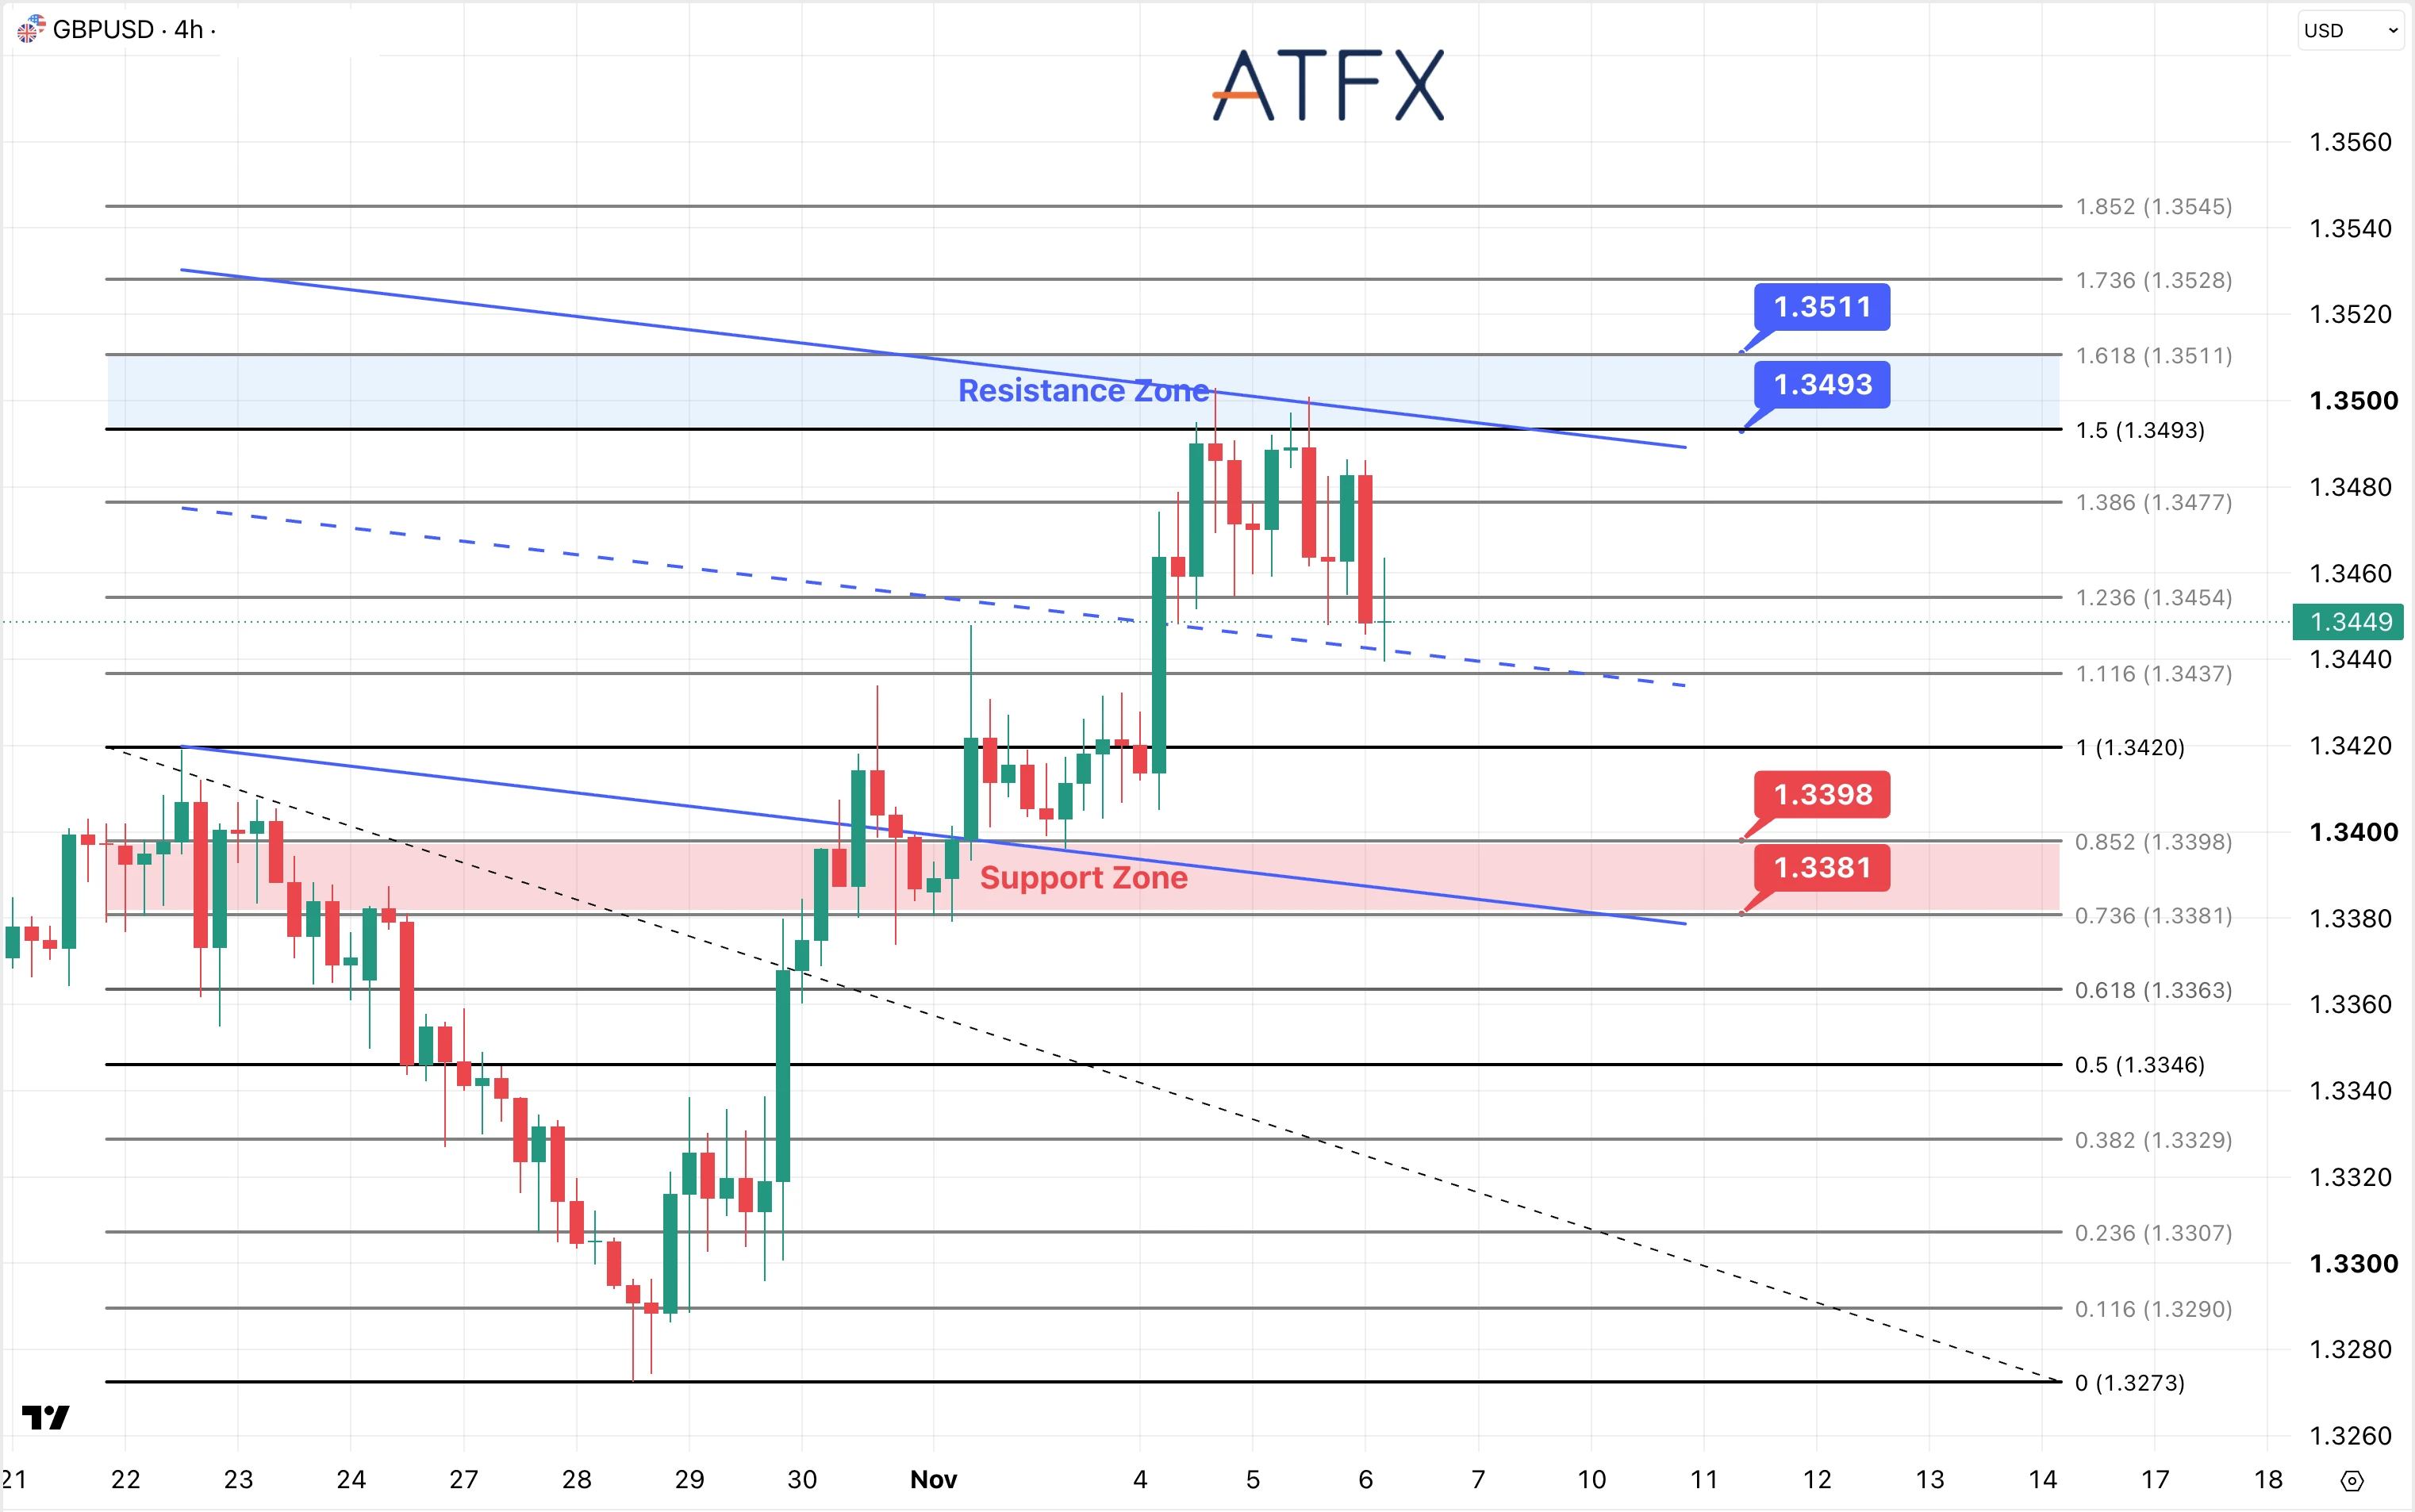
阻力位:1.3493/1.3511
支撐位:1.3398/1.3381
分析師觀點:英國央行將基準利率上調至4%,為三年多來首次加息,並警告明年通脹率將接近5%。行長貝利表示,若近期的高能源成本捲土重來,再次加息“可能性大於不加息”,市場預計12月加息的概率約為五成。英鎊已回吐央行決議後的漲幅,有望迎來七個交易日以來的首次週線下跌。
英鎊/美元目前報1.3449附近,在1.3493及接近1.3500的通道上軌處承壓(該水平為9月中旬以來高位)。匯價正測試1.3437–1.3454一帶的通道虛線中軸;若向上突破1.3493/1.3511,漲勢將重新增強,若跌破1.3437,則需關注1.3398–1.3381支撐區。
傾向:中性
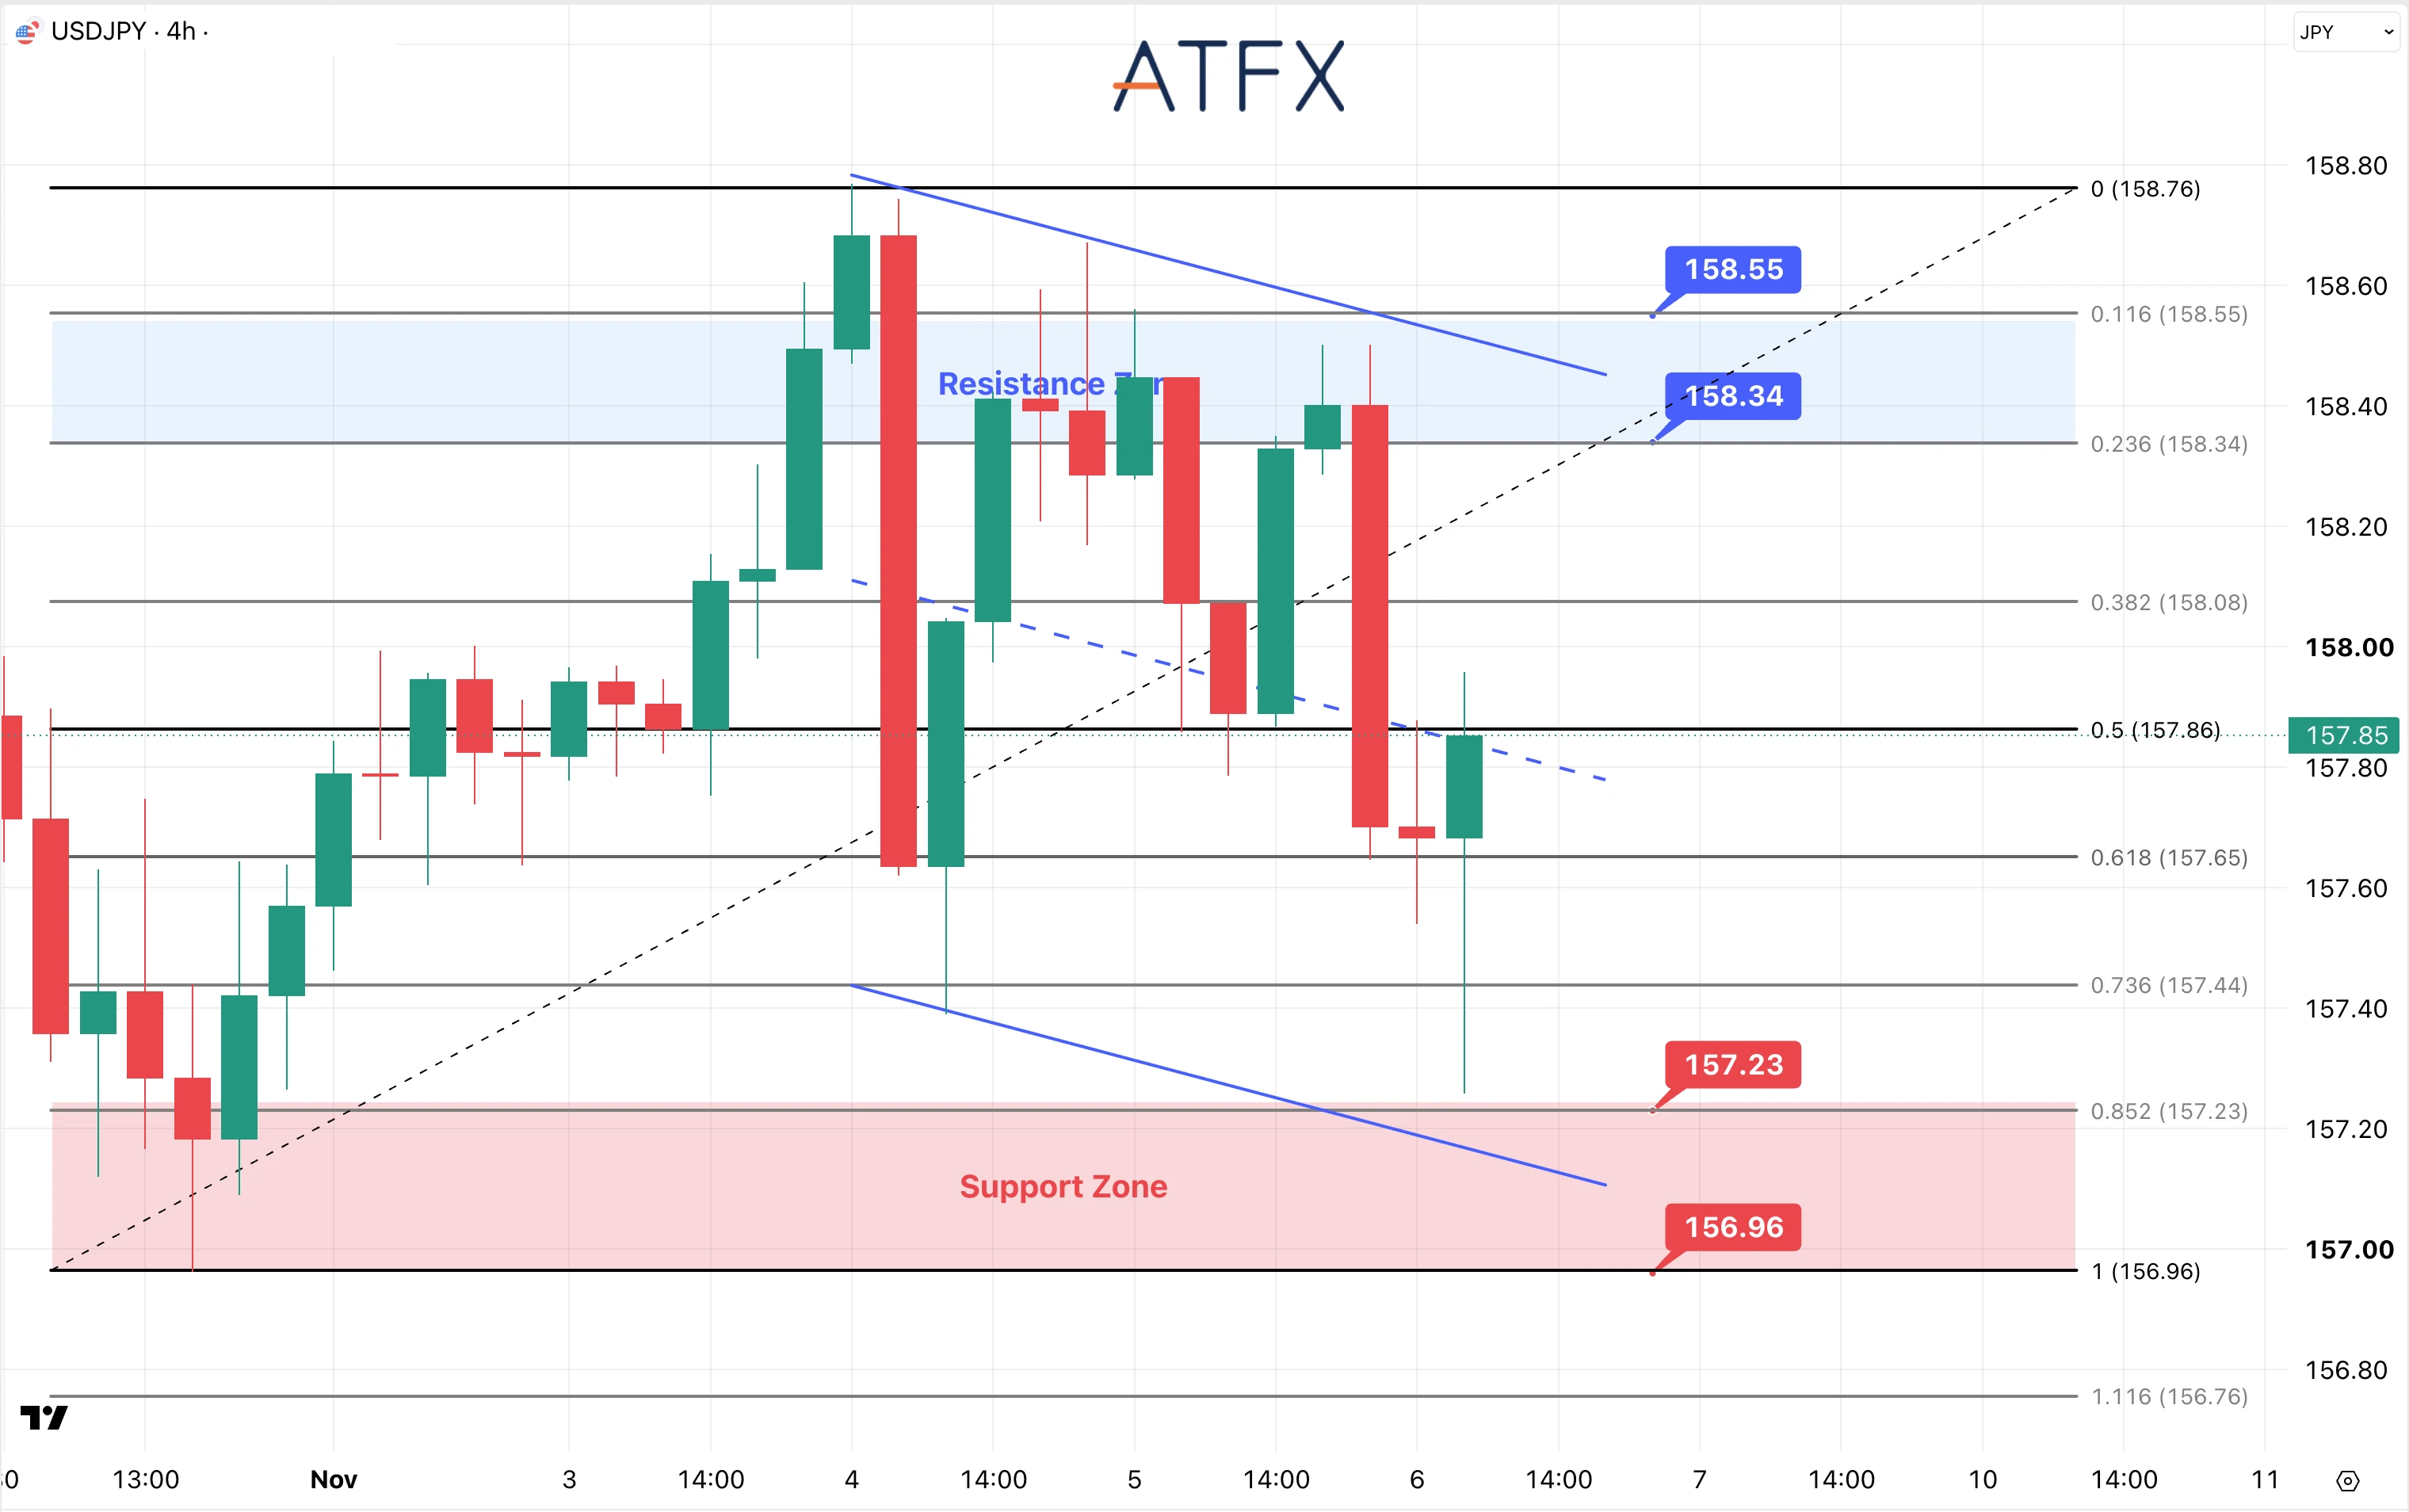
阻力位:158.34/158.55
支撐位:157.23/156.96
分析師觀點:日本央行10月30日會議(利率維持在1.25%)的紀要被解讀為支持12月加息,日元因此走強。日本9月名義工資同比上漲4.6%,為1997年1月以來最快增速,實際工資上漲2.2%。避險資金流入及美債收益率下行也提供了支撐;日本央行行長植田和男將於週六00:00發表講話。
美元/日元目前報157.85附近,正測試0.5位(157.86),此前在158.34–158.55下方遇阻,並下探至157.23的低點。該貨幣對自9月下旬以來一直處於156–159區間;若反彈站上158.34/158.55,有助於企穩,若跌破157.23/156.96,則跌勢將延續。
傾向:中性偏空
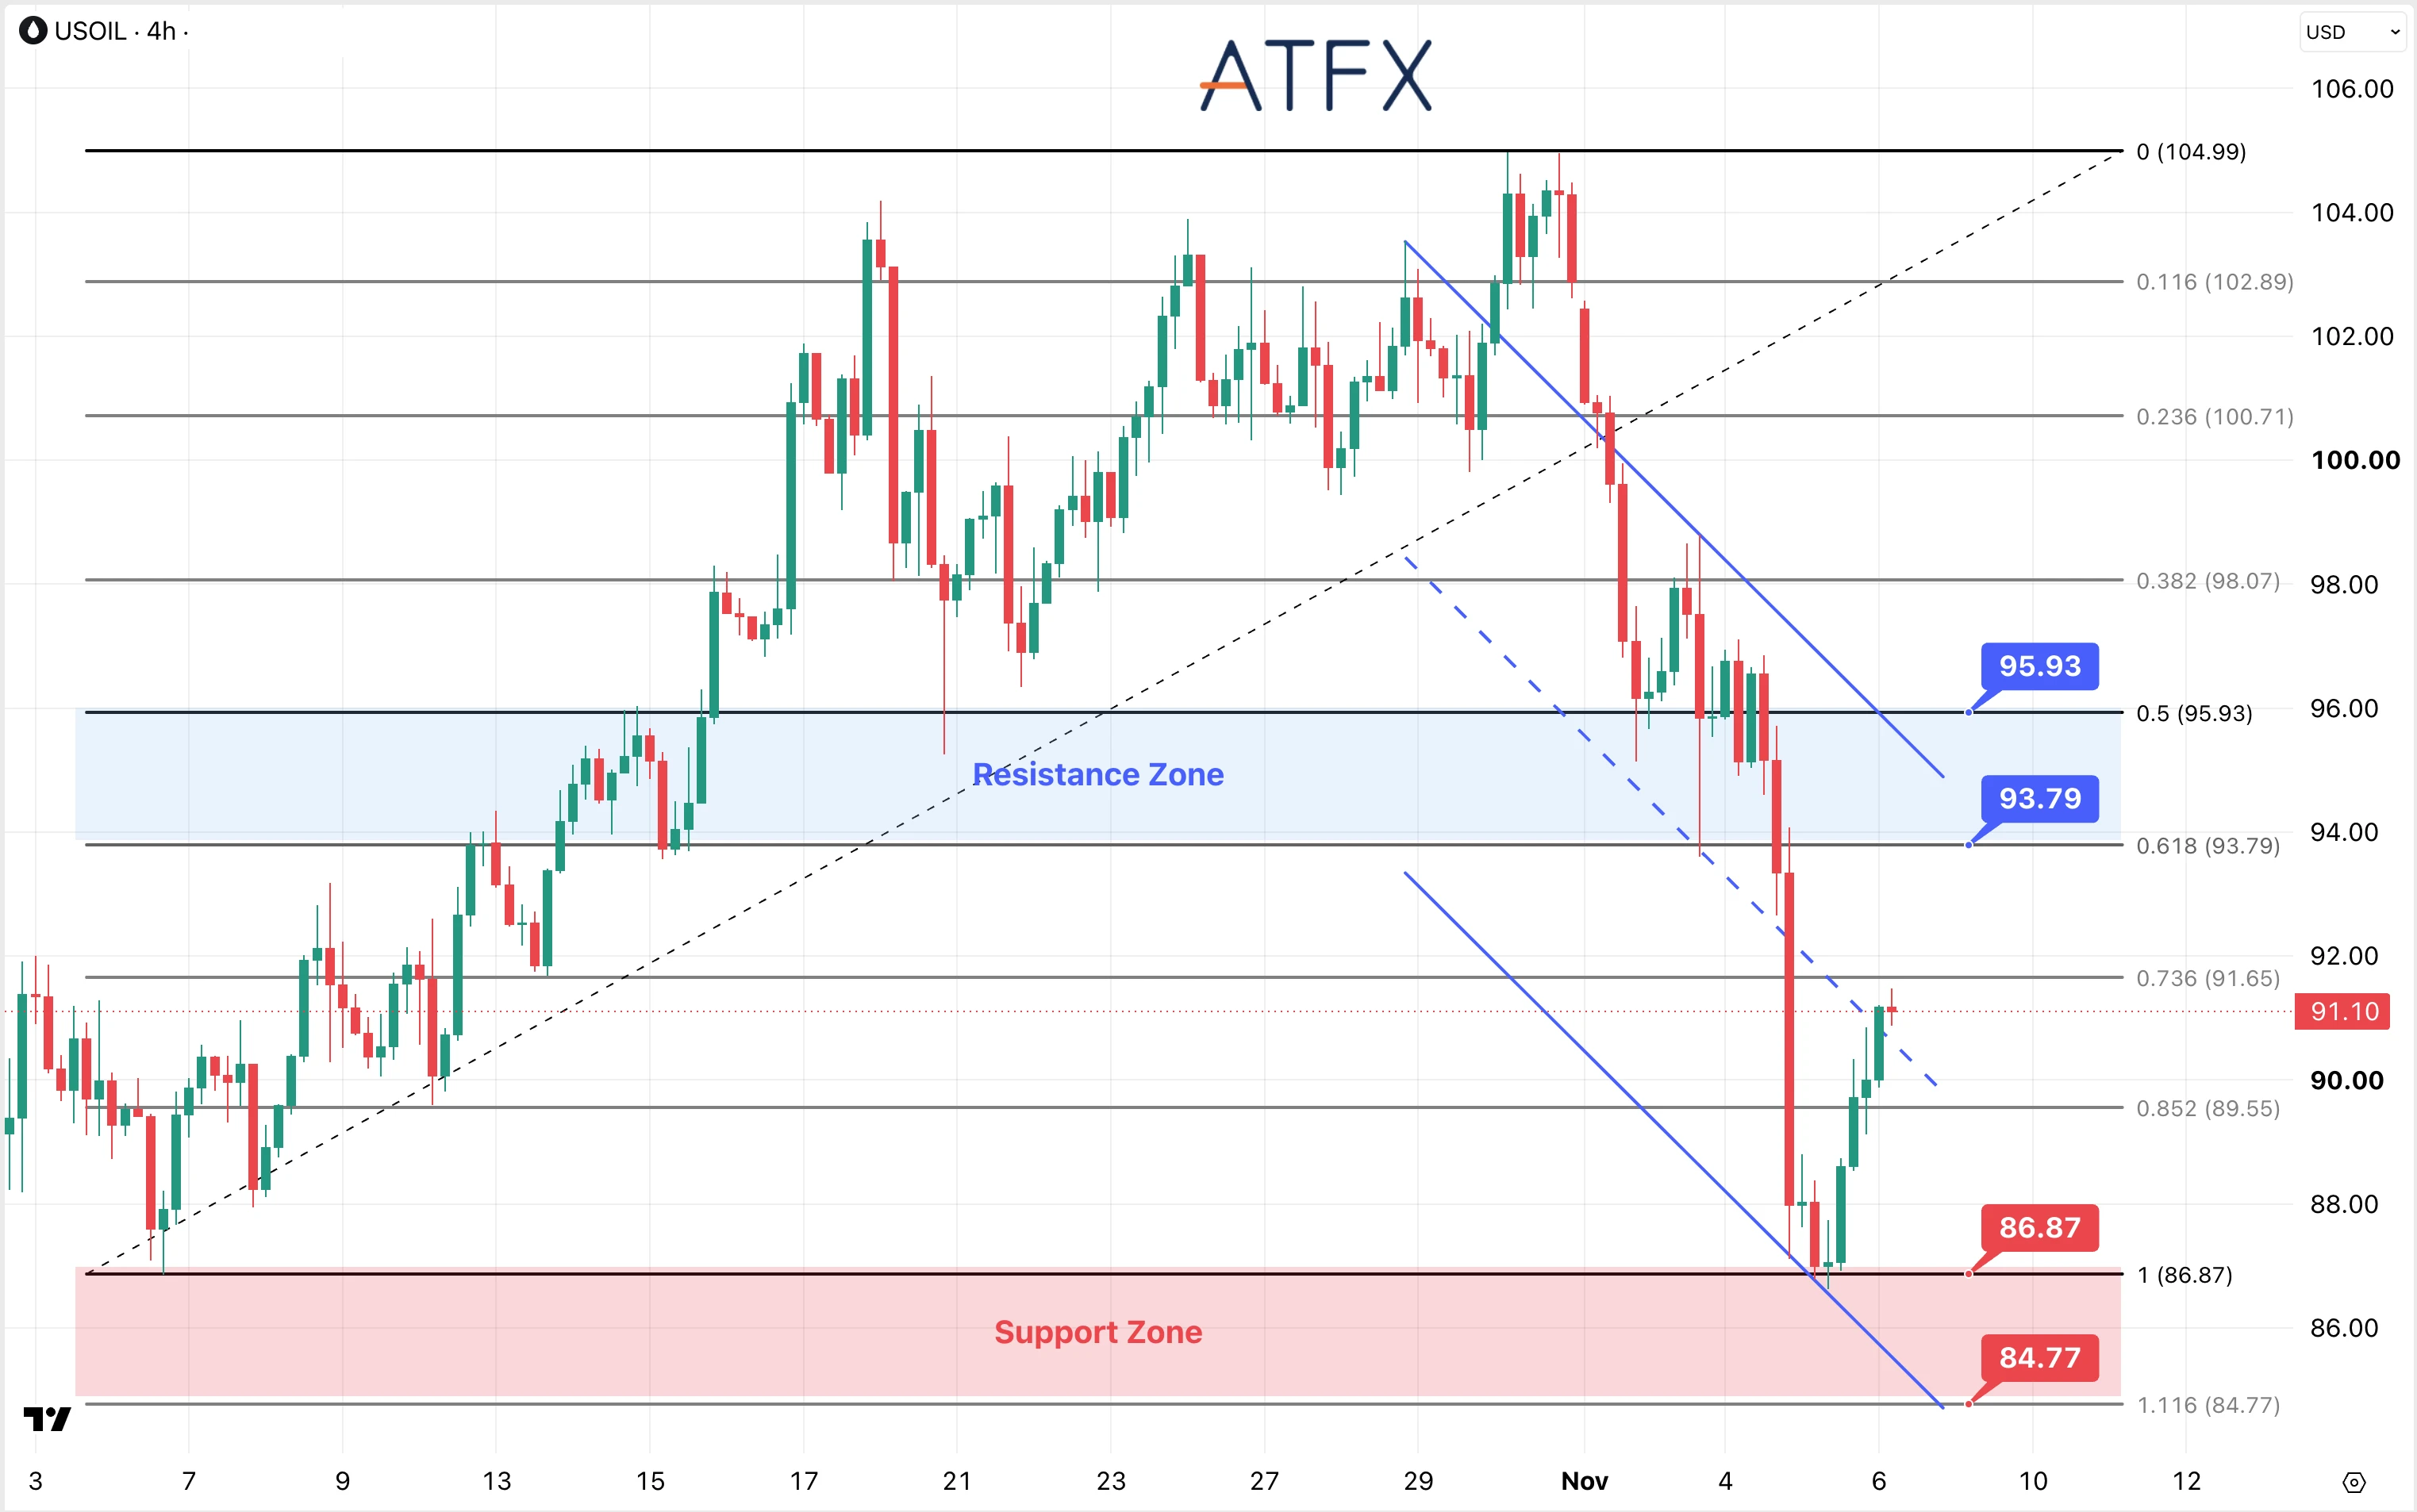
阻力位:93.79/95.93
支撐位:86.87/84.77
分析師觀點:週三油價暴跌逾8%後出現反彈,當時市場期待中期選舉結果會增加結束伊朗戰爭的壓力。供應風險依然很高:自週日以來至少有五艘船隻遇襲,伊朗革命衛隊稱兩艘油輪在霍爾木茲海峽附近起火。歐亞集團認為美國重新發動打擊的概率為60%,並稱局勢升級可能將布倫特原油推高至110–125美元,不過原油仍有望錄得4月以來最大單週跌幅。
美國原油目前報91.10美元附近,自86.87美元支撐位反彈,正測試0.736位(91.65美元)及下降通道的虛線中軸。若向上突破91.65美元,將打開93.79–95.93美元的阻力區;若跌破86.87美元,則會下探84.77美元。
傾向:中性
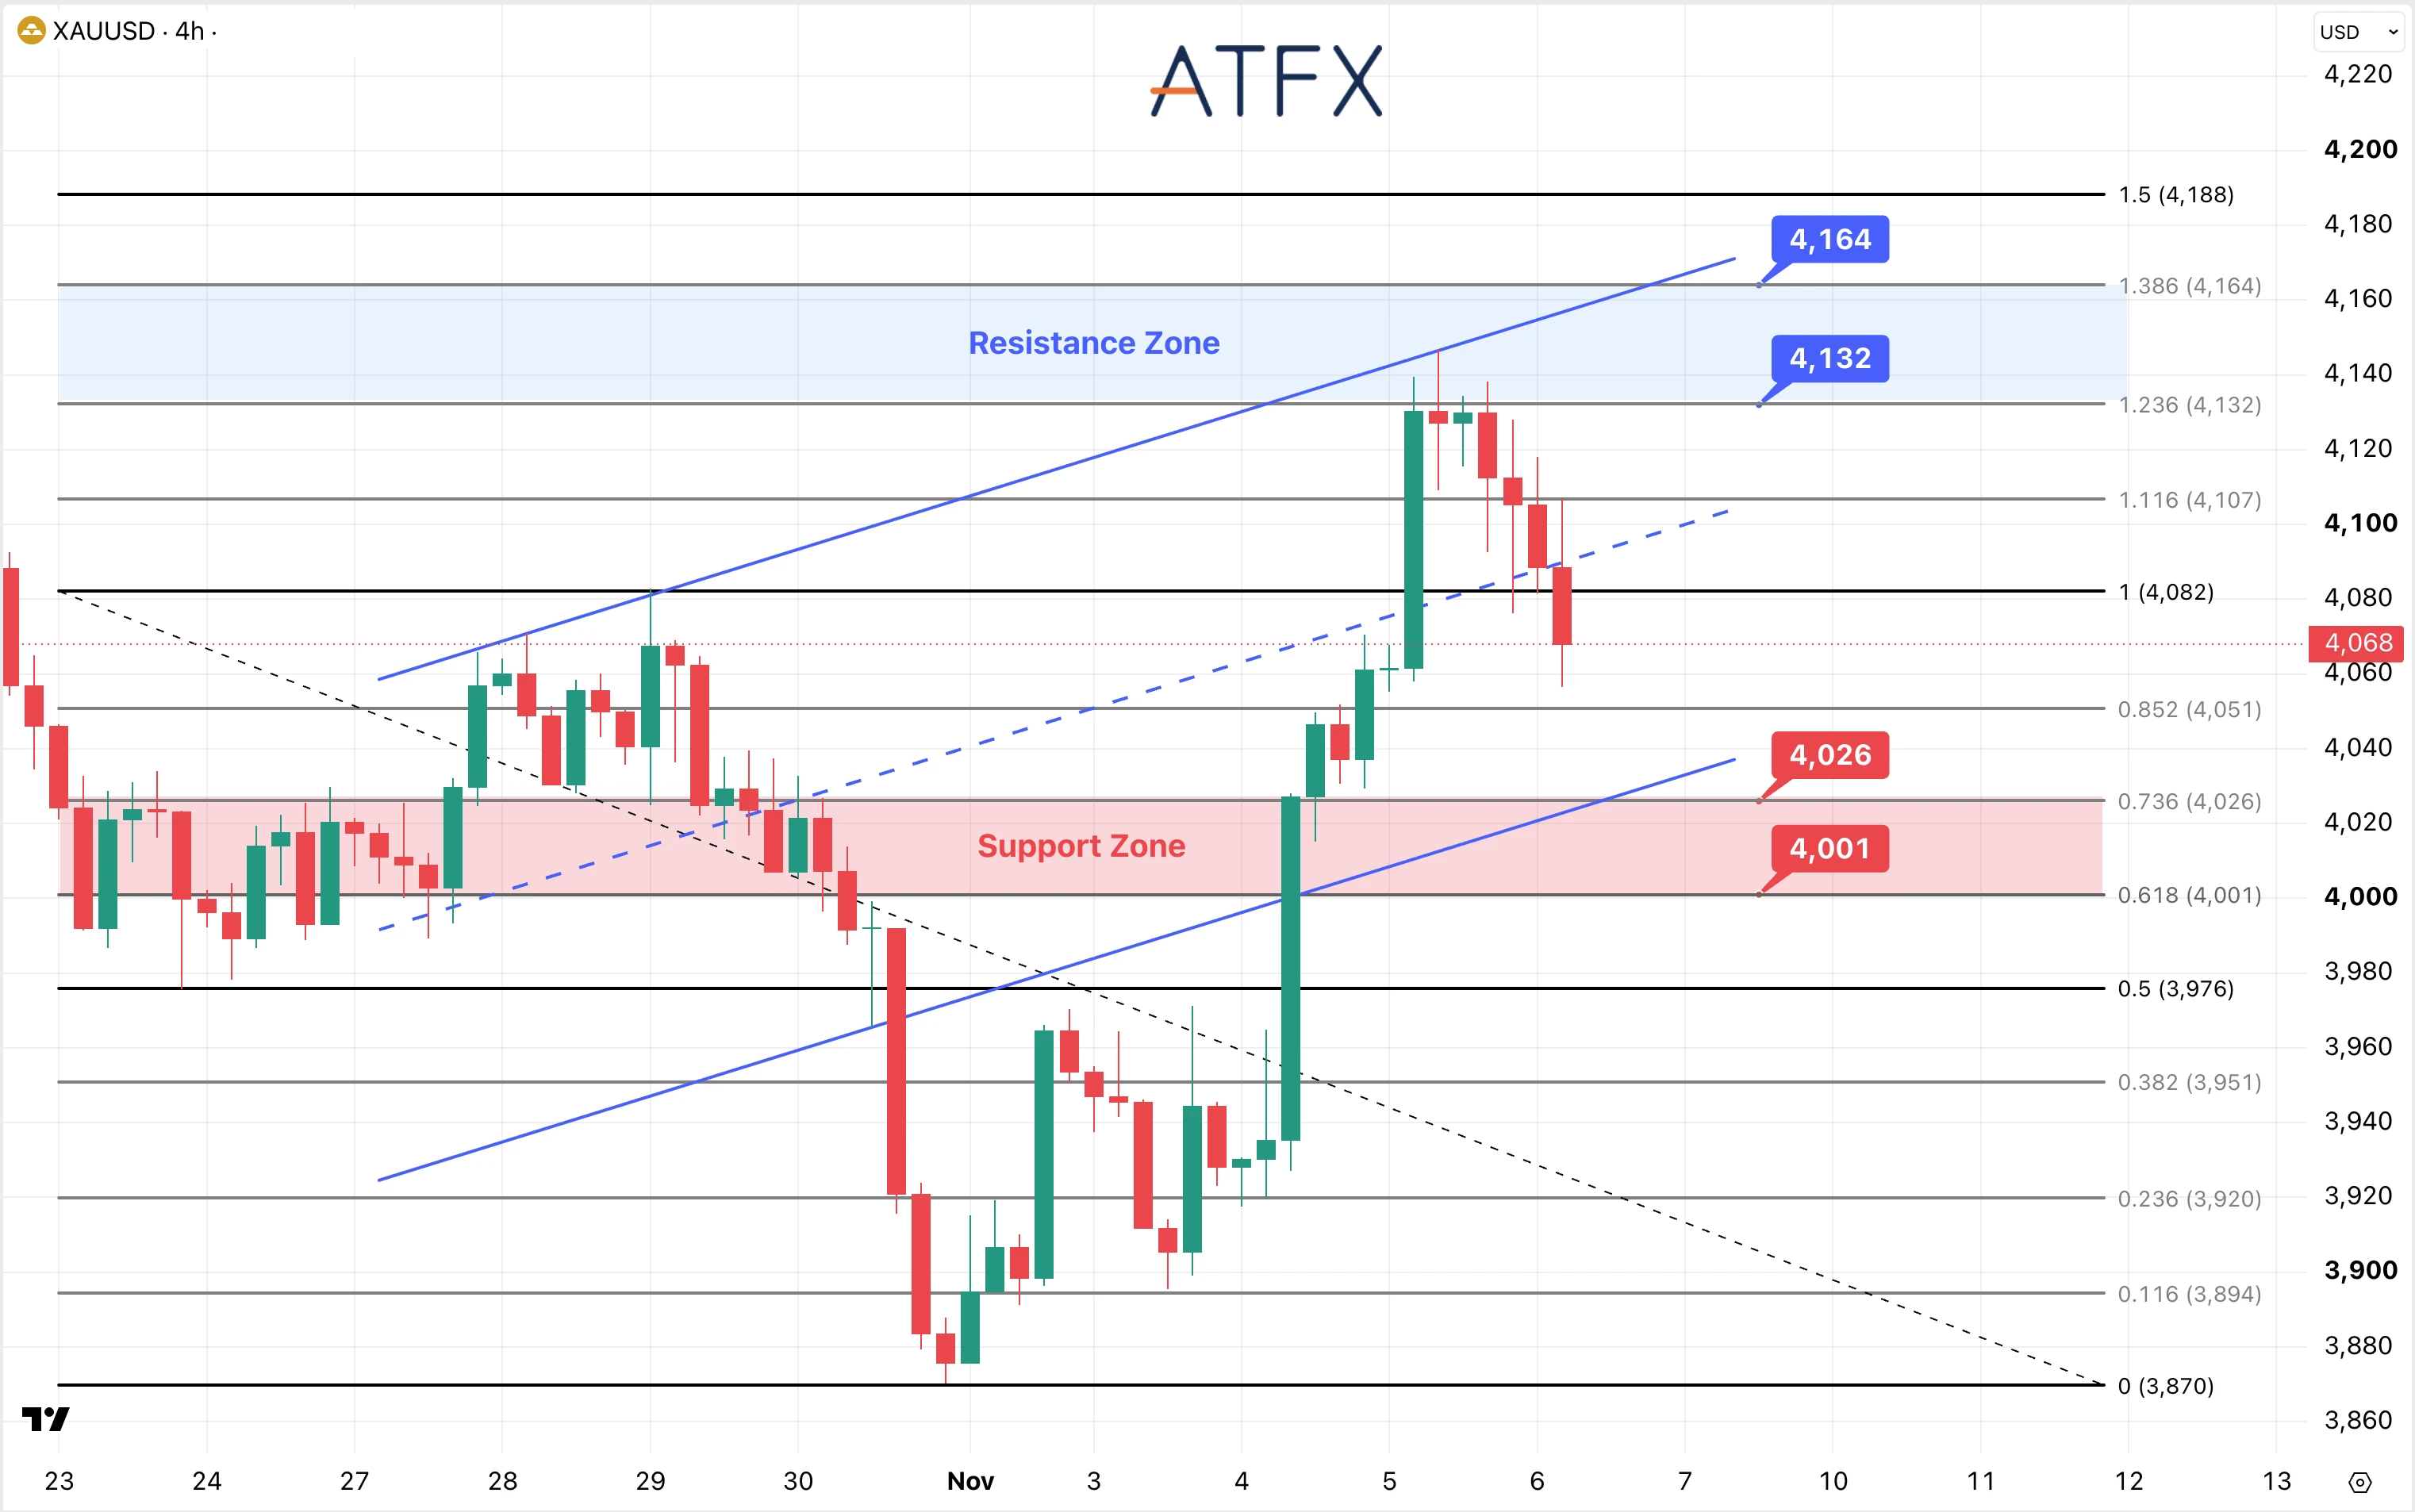
阻力位:4132/4164
支撐位:4026/4001
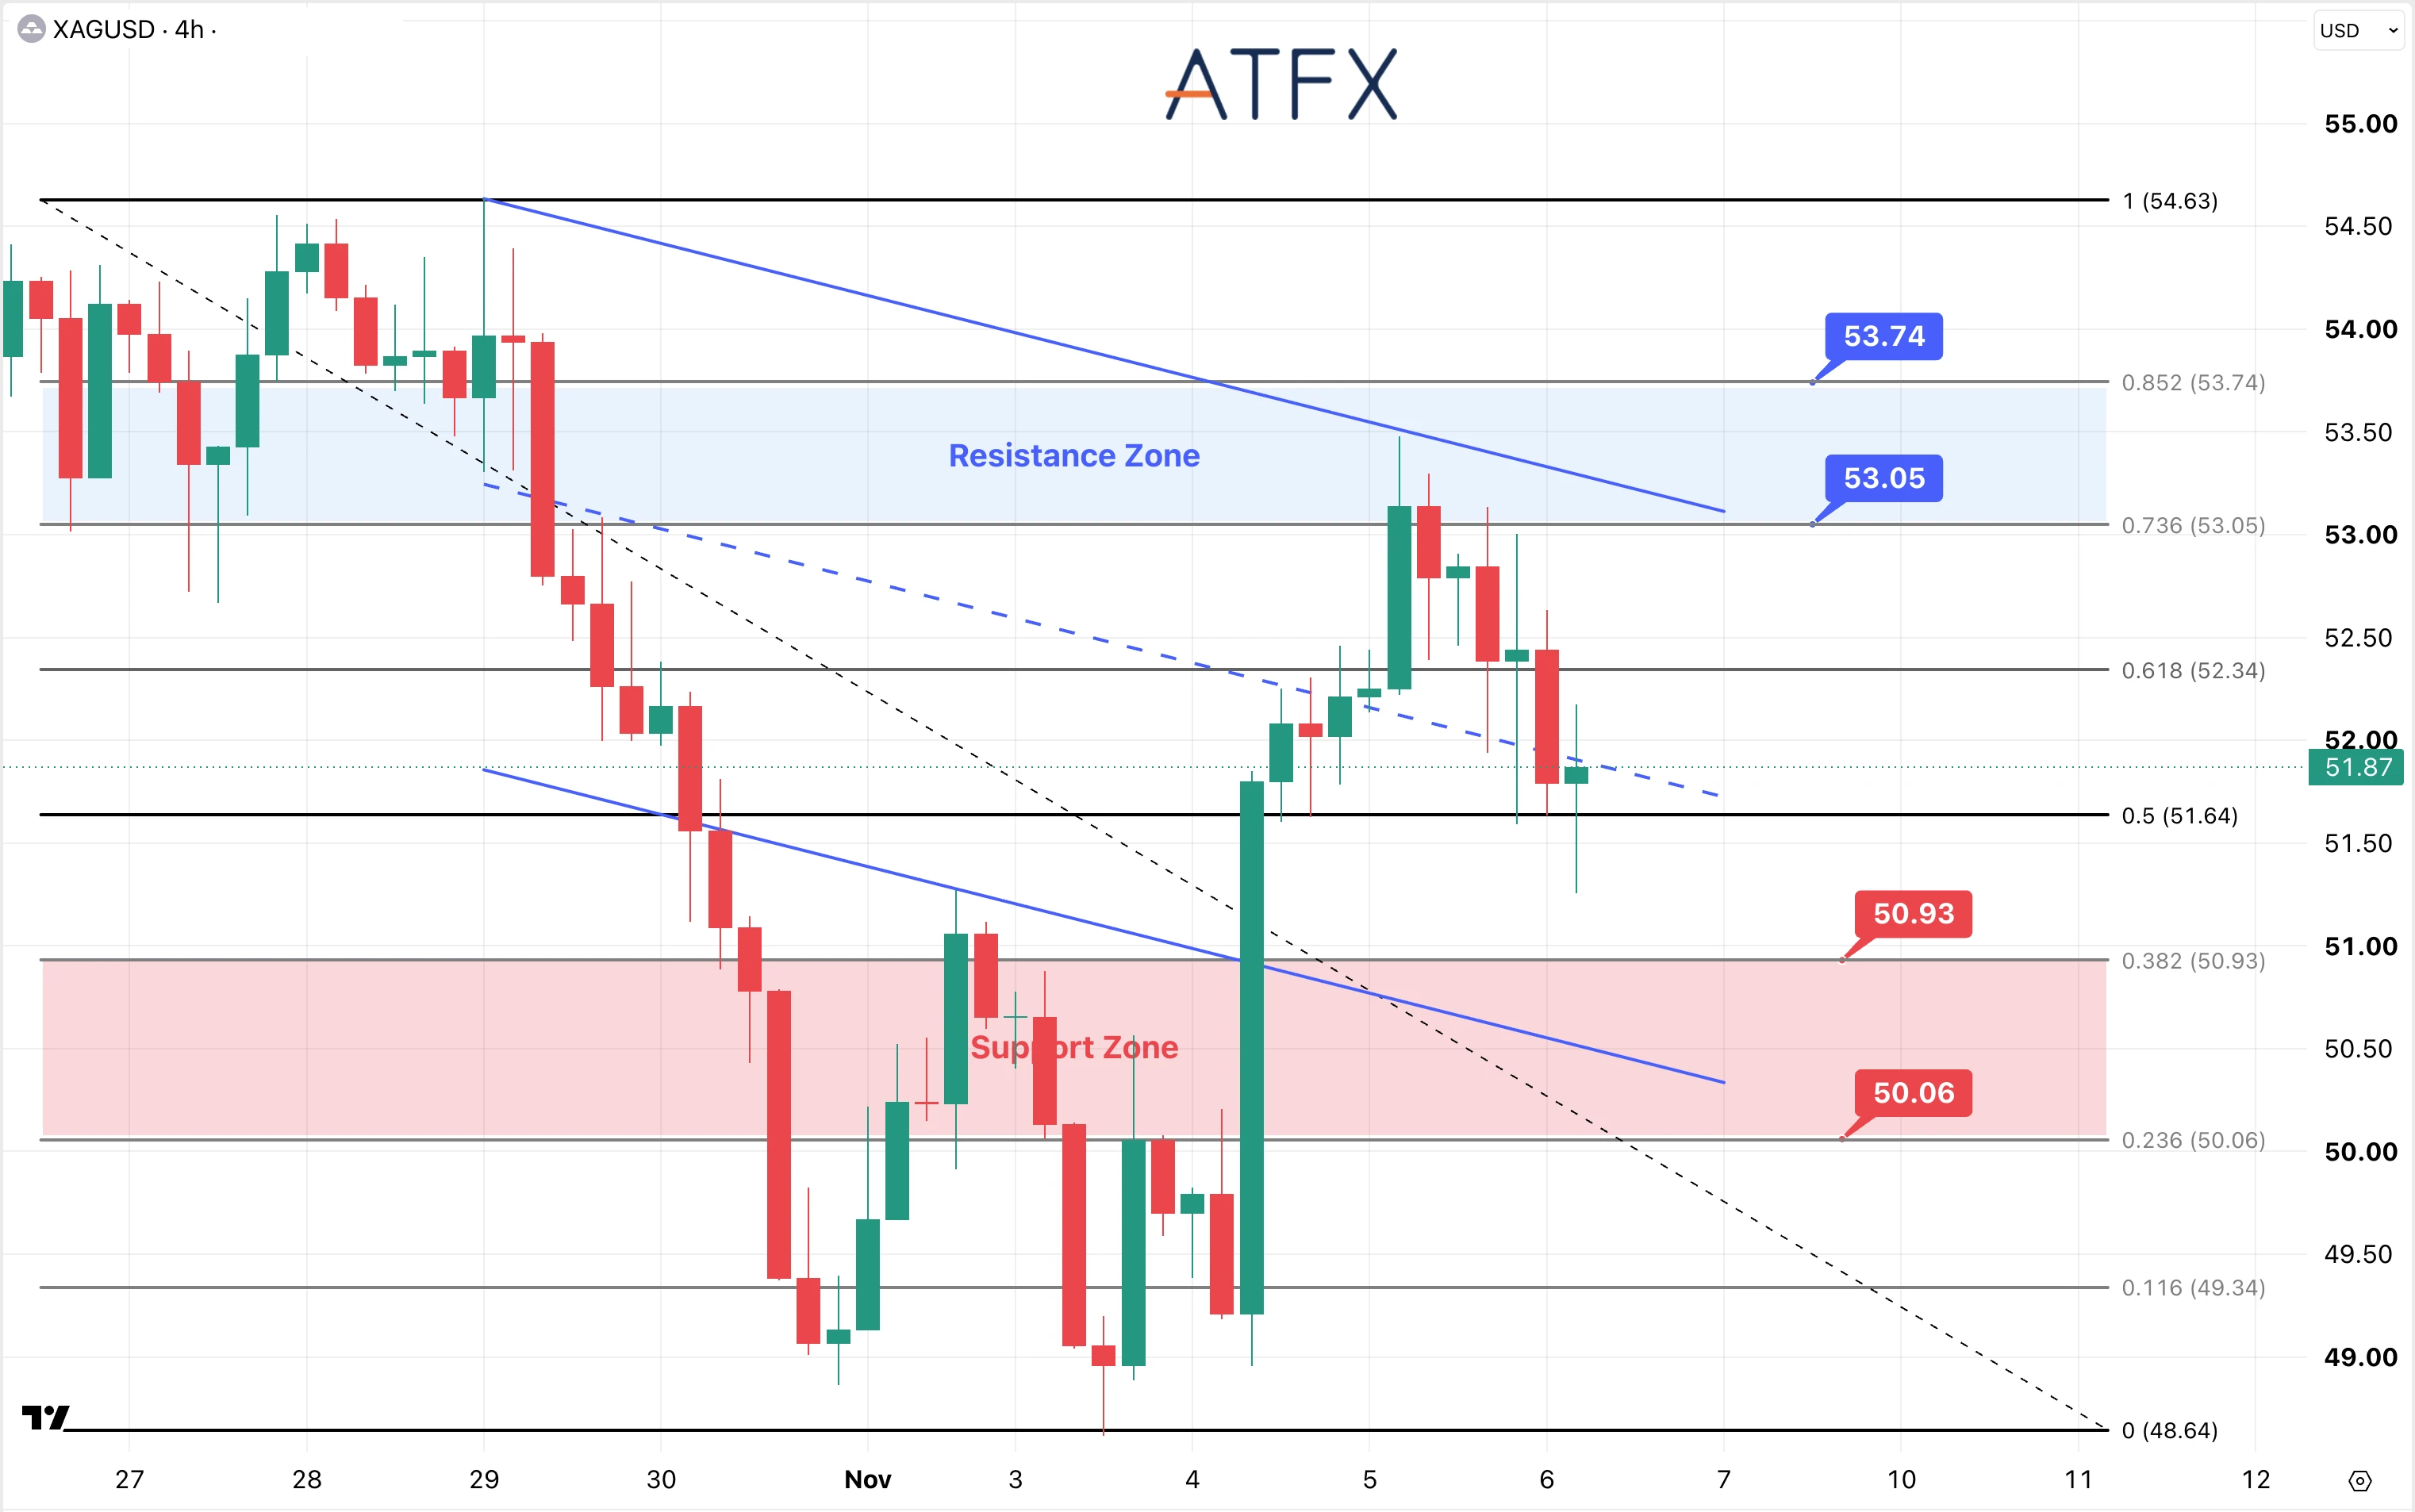
阻力位:53.05/53.74
支撐位:50.93/50.06
分析師觀點:受科技股暴跌引發的避險需求、美債收益率下行以及油價下跌推動,黃金有望錄得8月以來最大單週漲幅,10年期美債收益率在4.83%附近。克利夫蘭聯儲主席哈馬克表示利率必須保持限制性水平,裏士滿聯儲主席巴爾金則傾向於對進一步加息採取漸進方式,因此今晚的非農數據可能帶動收益率和金價出現波動。
黃金目前報4,068美元附近,此前在4,147美元附近的通道上軌遇阻,並跌破通道中軸及4,082美元。若反彈站上4,082美元,將重拾漲勢,指向4,132–4,164美元;若跌破4,051美元,則需關注通道下軌所在的4,026–4,001美元。
白銀目前報51.87美元附近,在0.736位(53.05美元)受阻後回落,正圍繞0.5位(51.64美元)徘徊。若向上突破53.05/53.74美元,將恢復反彈,若跌破50.93美元,則會下探50.06美元。
傾向:黃金中性;白銀中性偏空
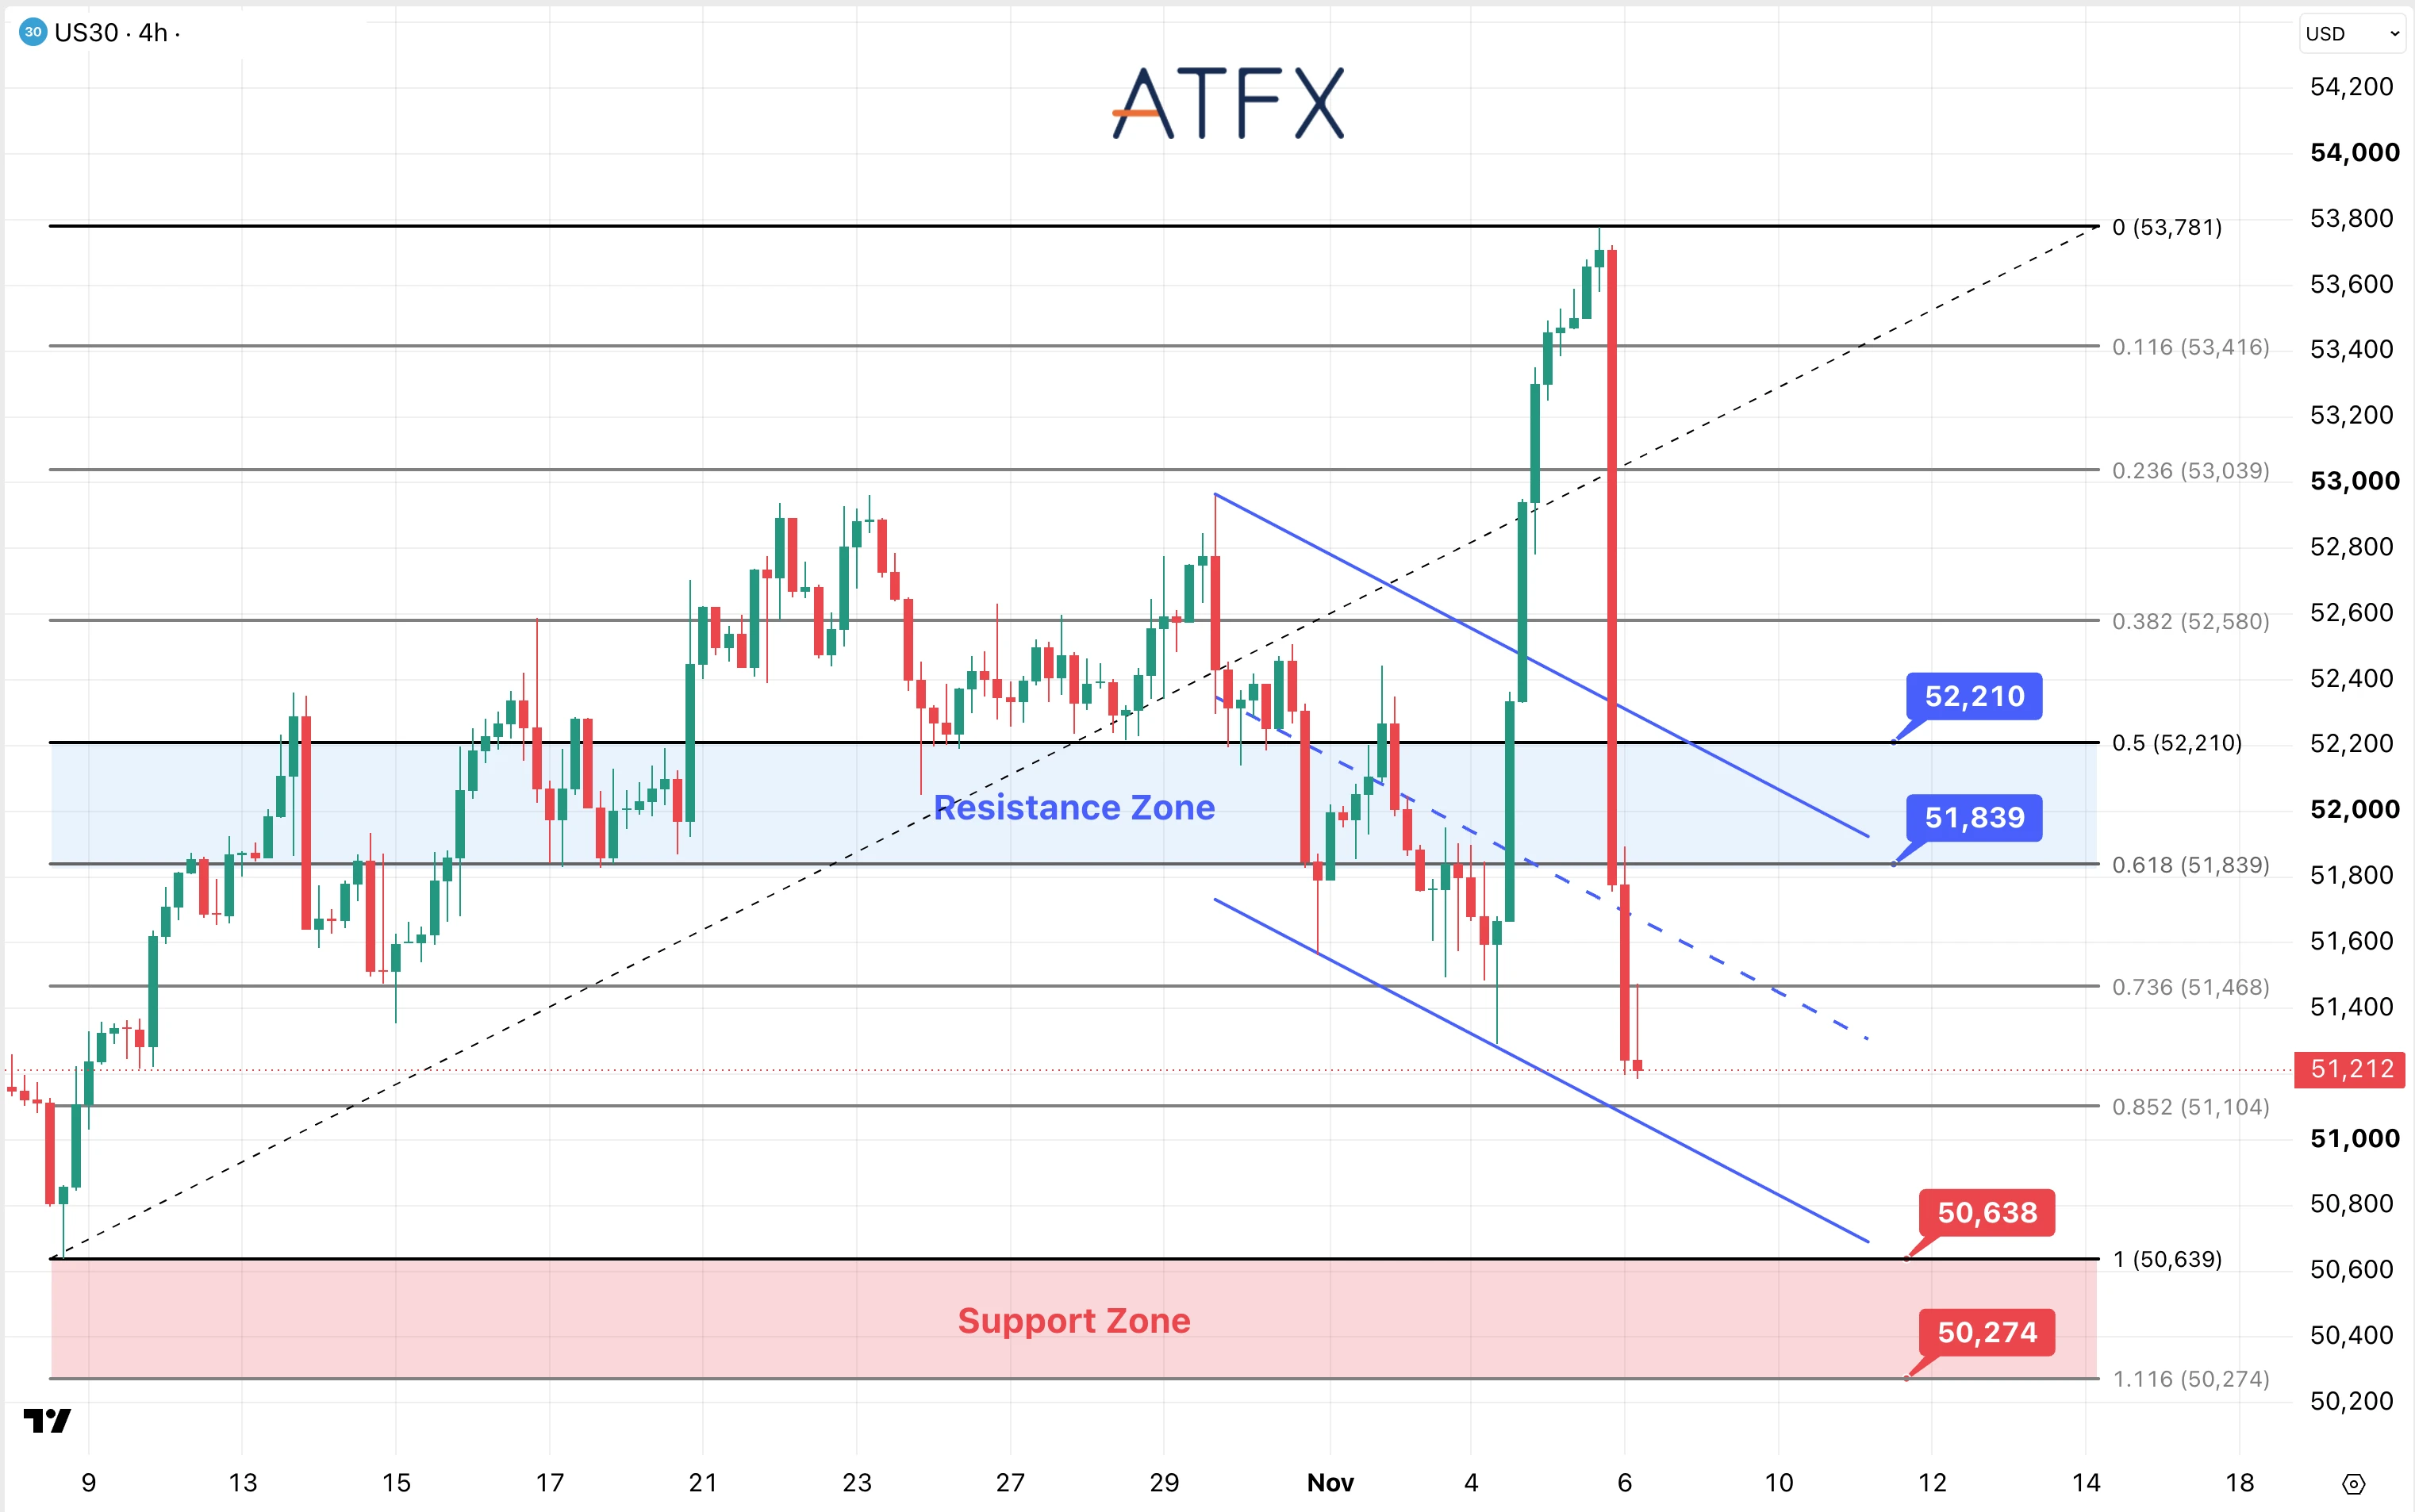
阻力位:51839/52210
支撐位:50638/50274
分析師觀點:道指下跌3.44%,30只成分股中有29只下跌。高盛(約-6%)和卡特彼勒的跌幅約占道指跌點的三分之一。針對標普500波動的對沖成本升幅為2025年4月以來最大,VIX升至約28.2。今晚的非農數據將檢驗美債收益率下行能否緩衝進一步的拋售。
道瓊指數目前報51,212點附近,自53,781點的高位大幅回落,一根長陰線抹去了選舉後的漲幅,價格運行在0.736位(51,468點)下方,並逼近51,104點。若反彈站上51,839/52,210,壓力將有所緩解;若跌破50,638,則會下探50,274。
傾向:謹慎看空
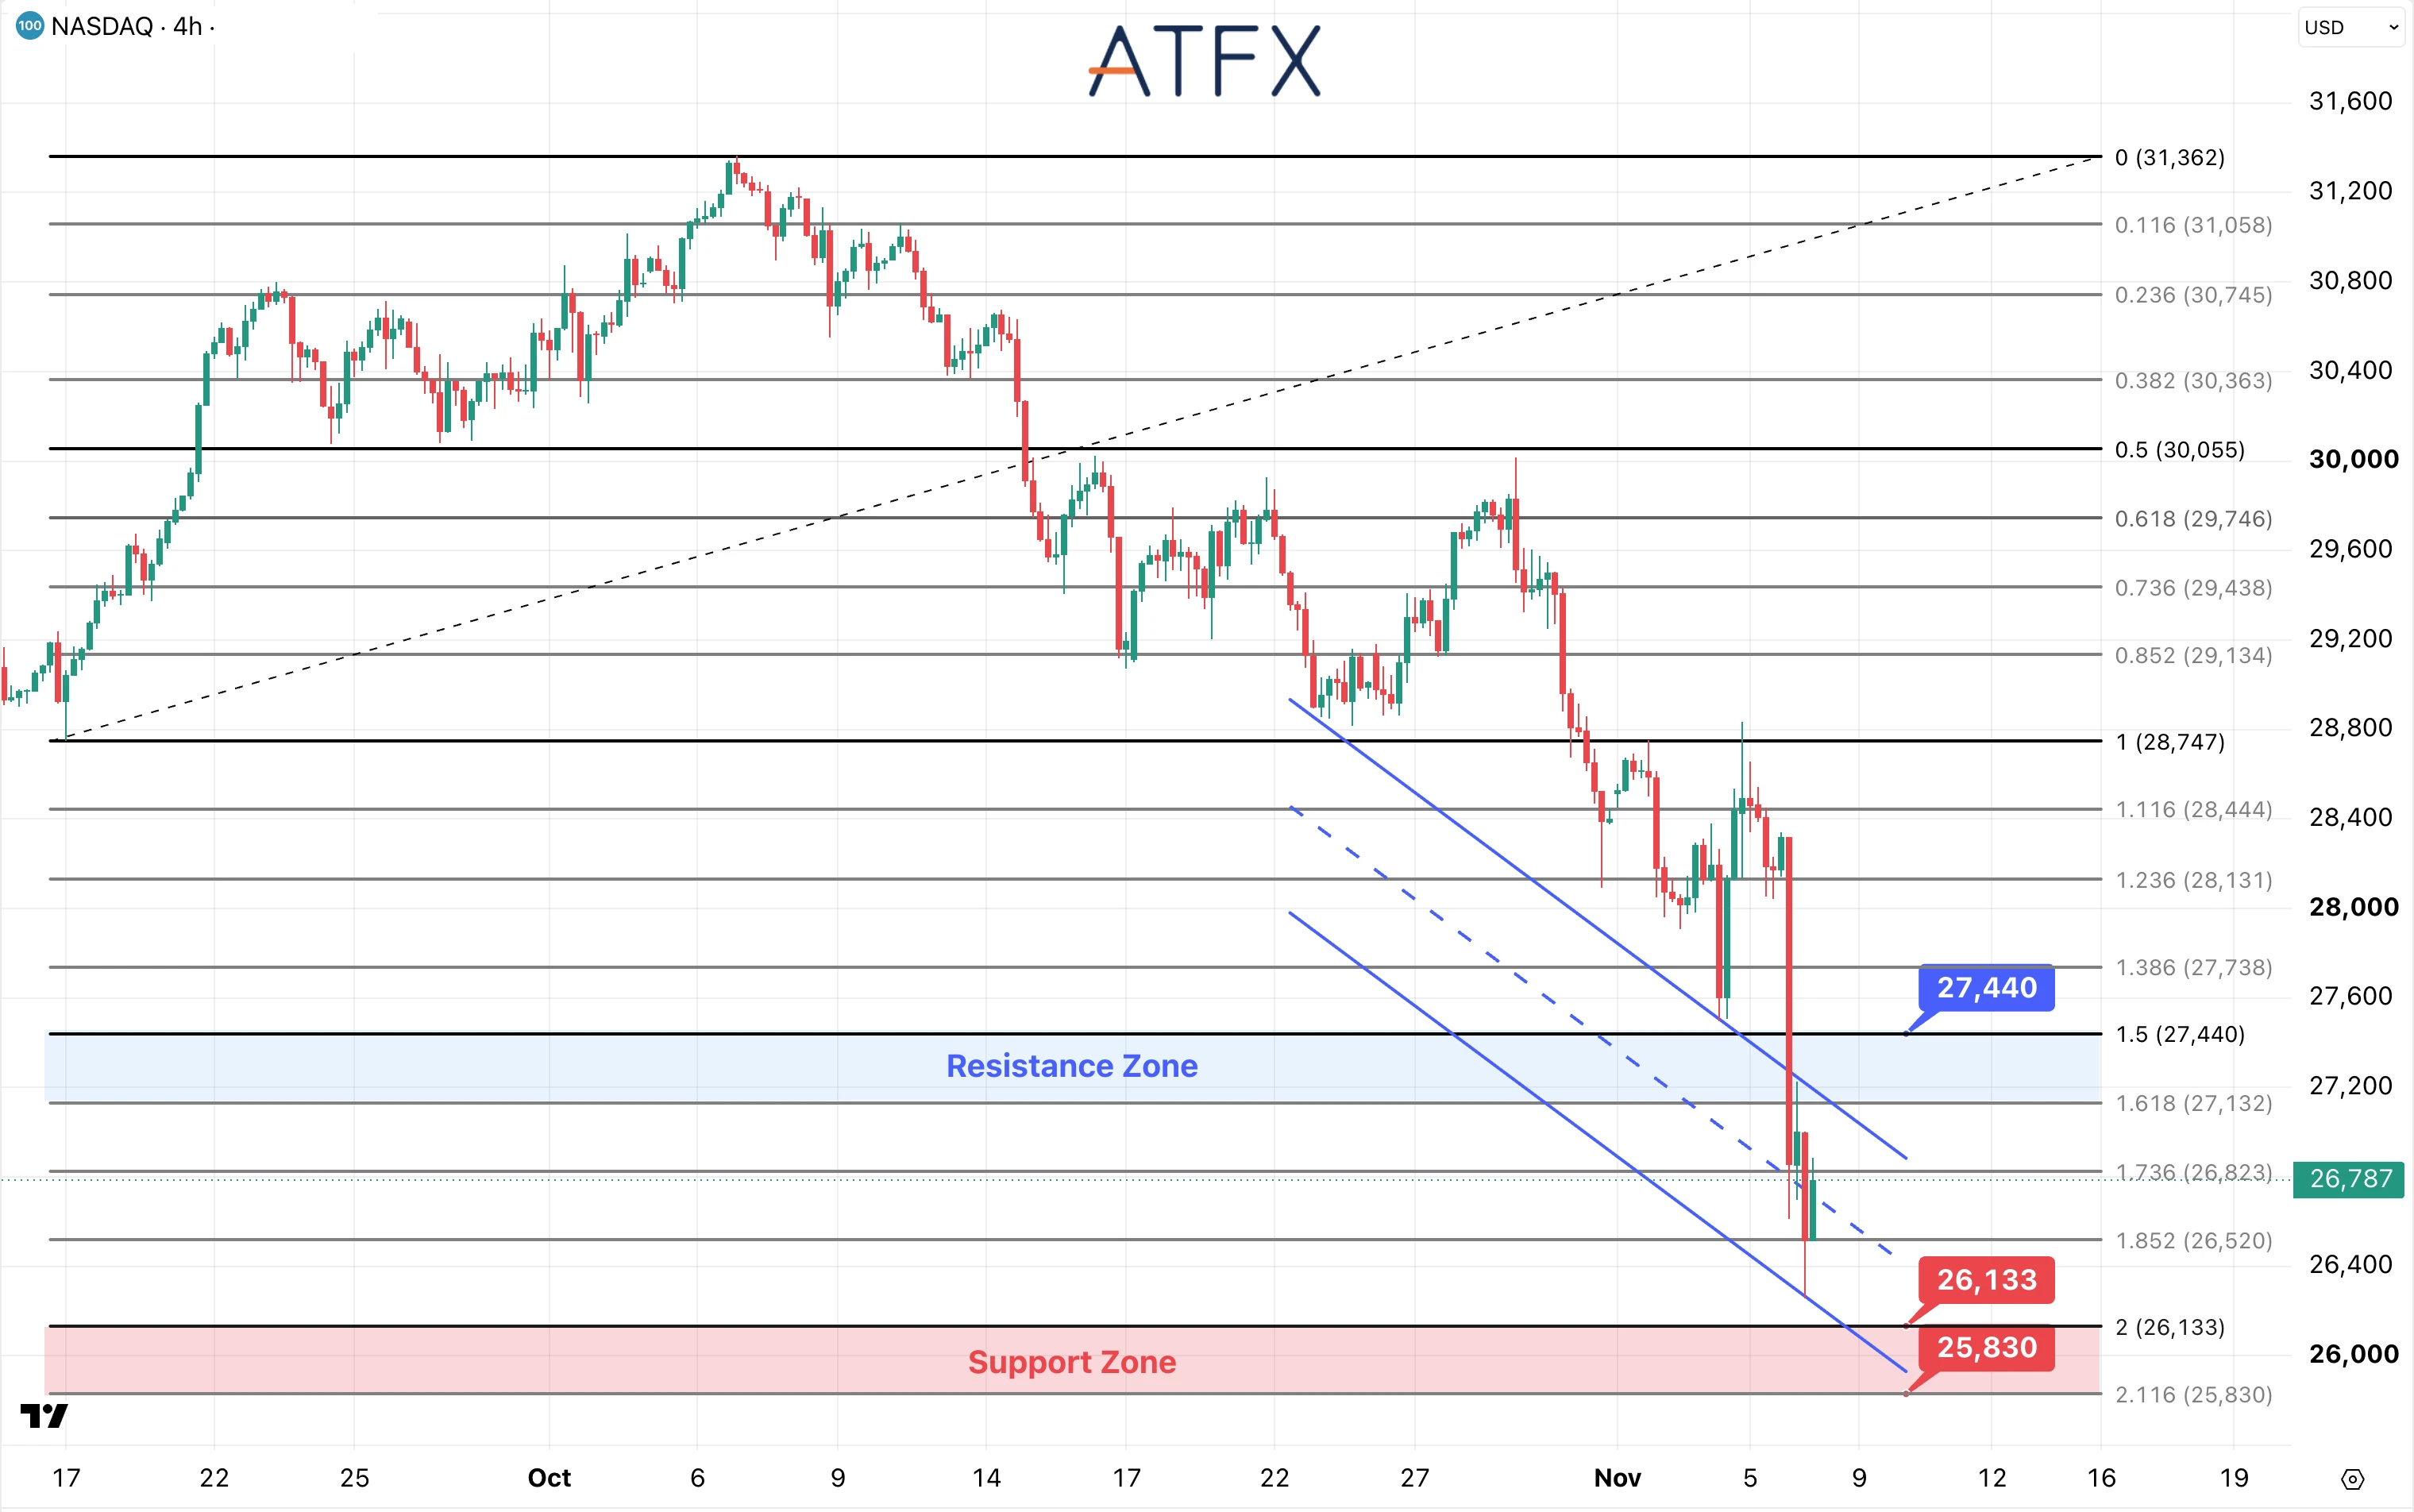
阻力位:27132/27440
支撐位:26133/25830
分析師觀點:AI相關股票是這輪暴跌的主因:AMD下跌17%,英偉達下跌逾9%,微軟下跌3.6%,Meta下跌4%,該指數市值蒸發約2.5萬億美元。瑞銀估計,因建設暫停,2028年美國計劃建設的數據中心產能中約有30%面臨風險;微軟正收緊對Nebius、IREN和Nscale部分專案的監督。分析師預計今日亞洲時段拋售還將繼續。
NAS100目前報26,787點附近,跌破下降通道後在26,130點的低位獲得支撐反彈,目前交易於1.736位(26,823點)下方。若反彈站上27,132/27,440,壓力將有所緩解;若跌破26,133,則會下探25,830。
傾向:謹慎看空
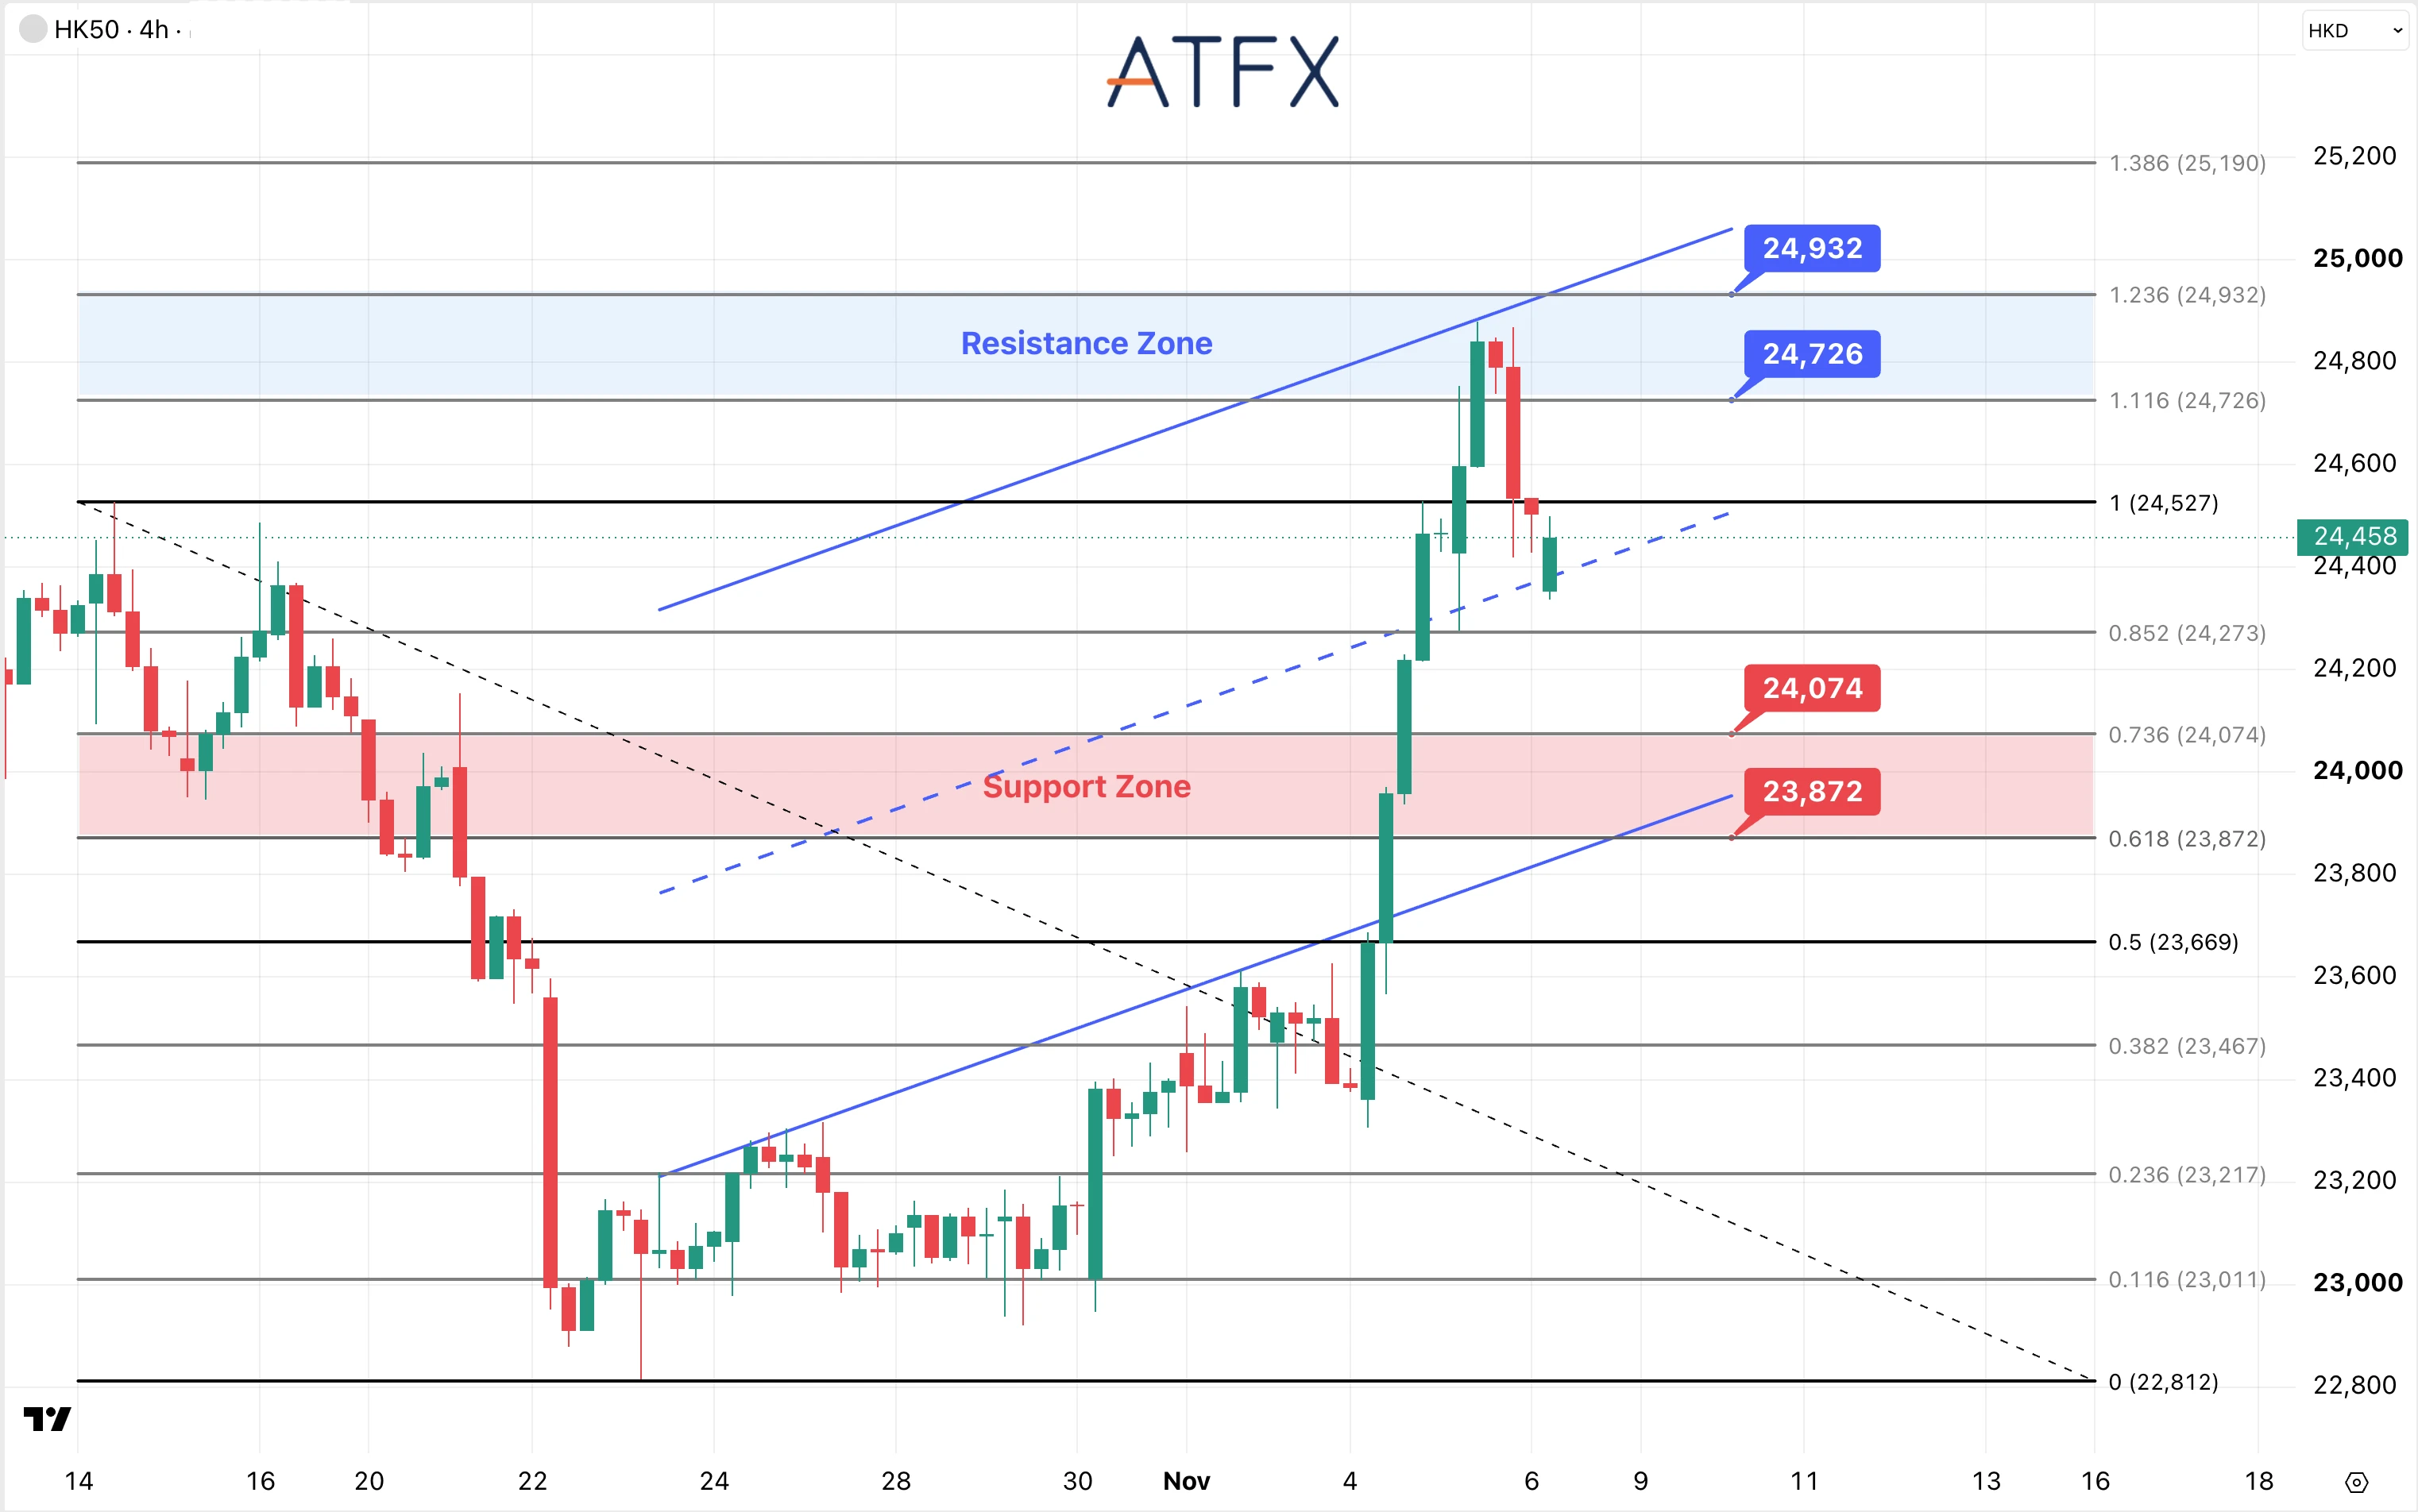
阻力位:24726/24932
支撐位:24074/23872
分析師觀點:市場擔心更嚴格的AI監管將拖慢相關投資,亞洲晶片股承壓,韓國晶片股開盤前下挫約10%,韓國綜合指數跌破5,000點。恒指科技股權重較高,容易受到這一外溢效應衝擊,不過美元持平及美債收益率下行提供了一定緩衝。
恒指目前報24,458點附近,在24,890點附近的通道上軌遇阻後回落,退至1.0位(24,527點)及通道中軸。若反彈站上24,726/24,932,漲勢將重新增強;若跌破與通道下軌重合的24,074/23,872,則市場結構將轉弱。
傾向:中性偏空
免責聲明:本分析僅供參考,不構成投資建議。