

市場要點
科技板塊方面,AMD較強的業績指引提振了市場對人工智慧需求的信心,但上漲個股覆蓋面有限,股指期貨走低,表明反彈仍不穩固。美債收益率回落有望緩解股票估值壓力,而澳洲聯儲加息至4.85%,說明通脹風險依然存在。 今日焦點:北京時間18:00公佈的歐元區通脹數據、21:15的美國ADP就業數據,以及23:00的美國ISM非製造業PMI,將檢驗通脹壓力與經濟活動表現。21:30公佈的美國財政部發債安排可能影響美債收益率,選舉計票進展則是眼前的市場波動來源。 |
全球市場回顧
- 週二,道瓊斯指數下跌0.38%,收於51,786.72點;
- 標普500指數上漲0.36%,收於7,568.92點;
- 納斯達克綜合指數上漲0.83%,收於25,372.01點。
- 人工智慧相關股票支撐大盤,但標普500成分股中,多數個股仍錄得下跌。
- 此前的收盤數據顯示,美元指數報101.87,2年期和10年期美債收益率分別為4.631%和4.962%。
- 布倫特原油報104.45美元,WTI原油報96.81美元,黃金報3,923.22美元。
- 上述數據與早盤圖表的截取時點不同。
財經日曆
11月4日(北京時間,GMT+8)
| 時間 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 09:45 | 中國10月服務業及綜合PMI | ★★ |
| 16:55 | 德國10月服務業及綜合PMI終值 | ★★ |
| 17:00 | 歐元區10月服務業及綜合PMI終值 | ★★ |
| 17:30 | 英國10月服務業及綜合PMI終值 | ★★ |
| 18:00 | 歐元區10月CPI及核心CPI同比初值 | ★★★ |
| 21:15 | 美國10月ADP就業人數變動 | ★★ |
| 21:30 | 美國9月貿易帳 ;美國財政部季度再融資公告 | ★★ |
| 22:45 | 美國10月服務業及綜合PMI終值 | ★★ |
| 23:00 | 美國10月ISM非製造業PMI | ★★★ |
| 23:30 | 美國截至10月30日當週EIA原油庫存變動 | ★★ |
11月5日(北京時間,GMT+8)
| 時間 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 07:50 | 日本央行貨幣政策會議紀要 | ★★ |
| 08:30 | 日本10月服務業及綜合PMI終值 | ★★ |
| 18:00 | 歐元區9月PPI環比 | ★★★ |
| 20:00 | 英國央行利率決議、會議紀要及貨幣政策報告 | ★★★ |
| 21:30 | 美國截至10月31日當週首領失業金人數 | ★★ |
| 23:00 | 歐洲央行行長拉加德發表講話 | ★★ |
【2026-11-04 主要品種分析】
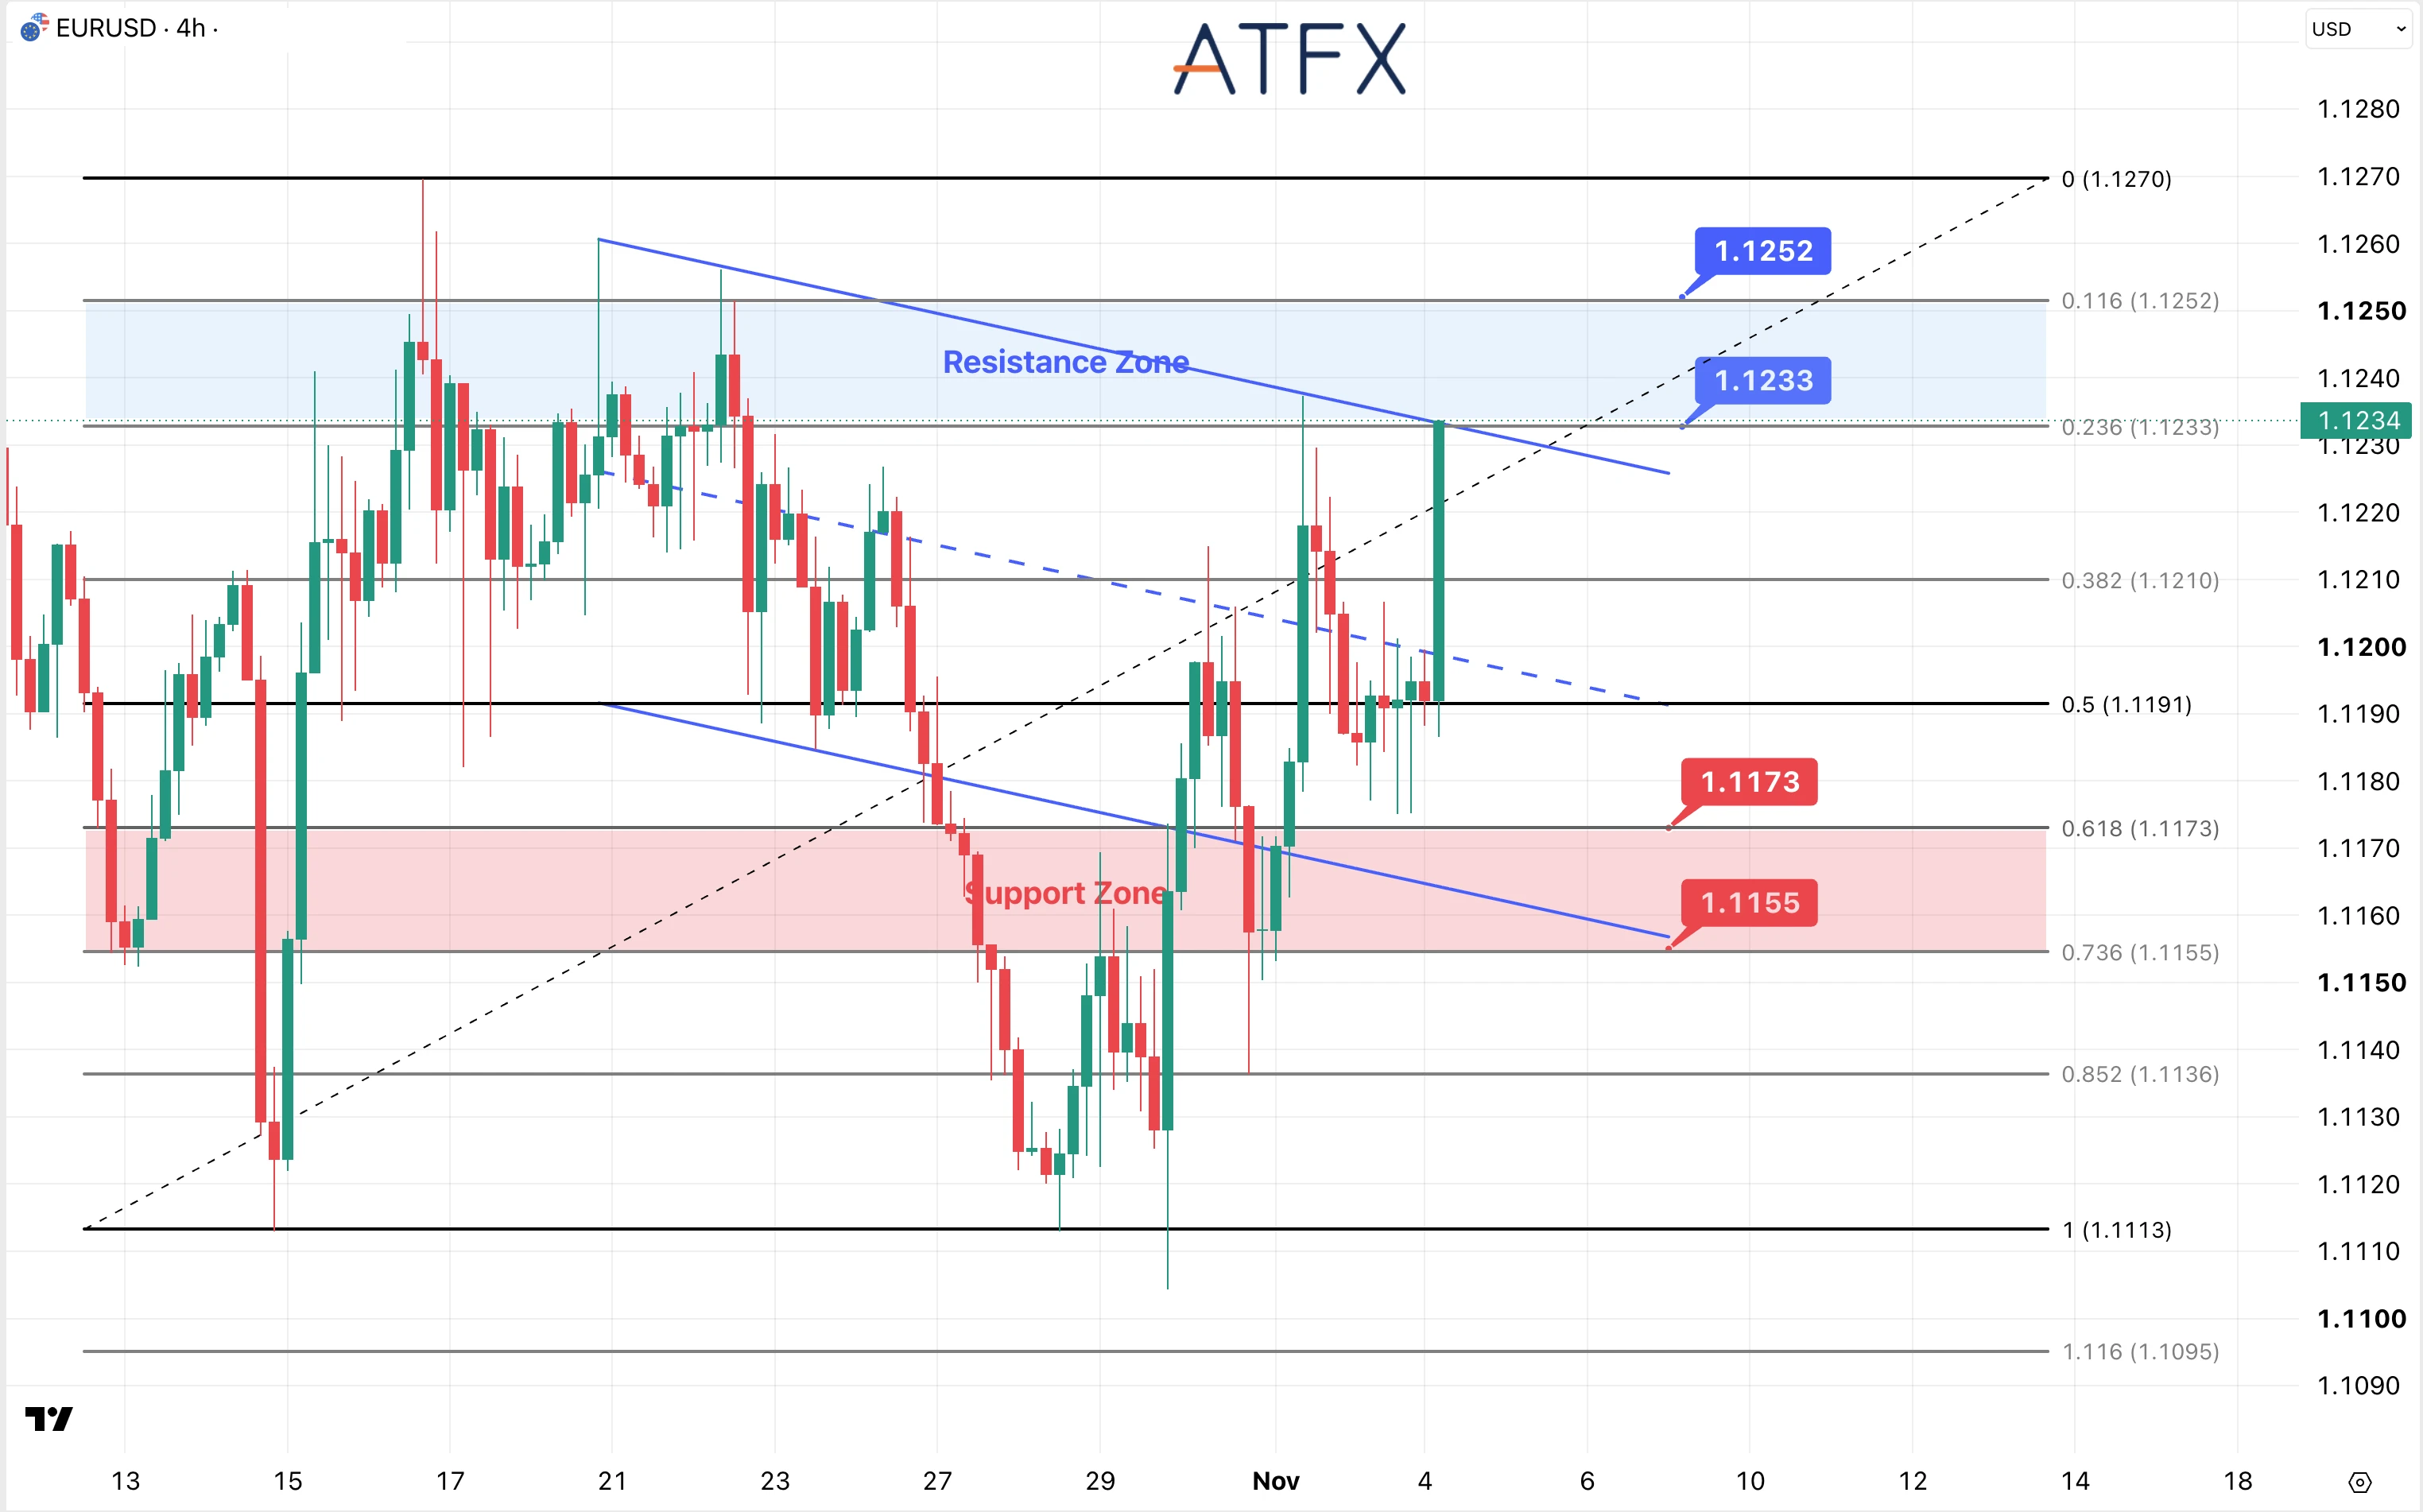
阻力位:1.1233/1.1252
支撐位:1.1173/1.1155
分析師觀點:美元走軟帶動歐元反彈。歐洲央行管委納格爾支持12月加息。今日公佈的歐元區CPI,將檢驗通脹壓力是否已從能源擴散至其他領域,服務業PMI則有助於判斷經濟增長前景。
歐元兌美元從1.1191附近快速上行,目前交投於1.1234附近,正測試1.1233—1.1252阻力區間下沿,以及下降通道上軌。若能站穩1.1233上方,反彈有望延續至1.1252,隨後關注1.1270。若突破失敗,則先關注1.1210和1.1191。
走勢傾向:中性至謹慎看多
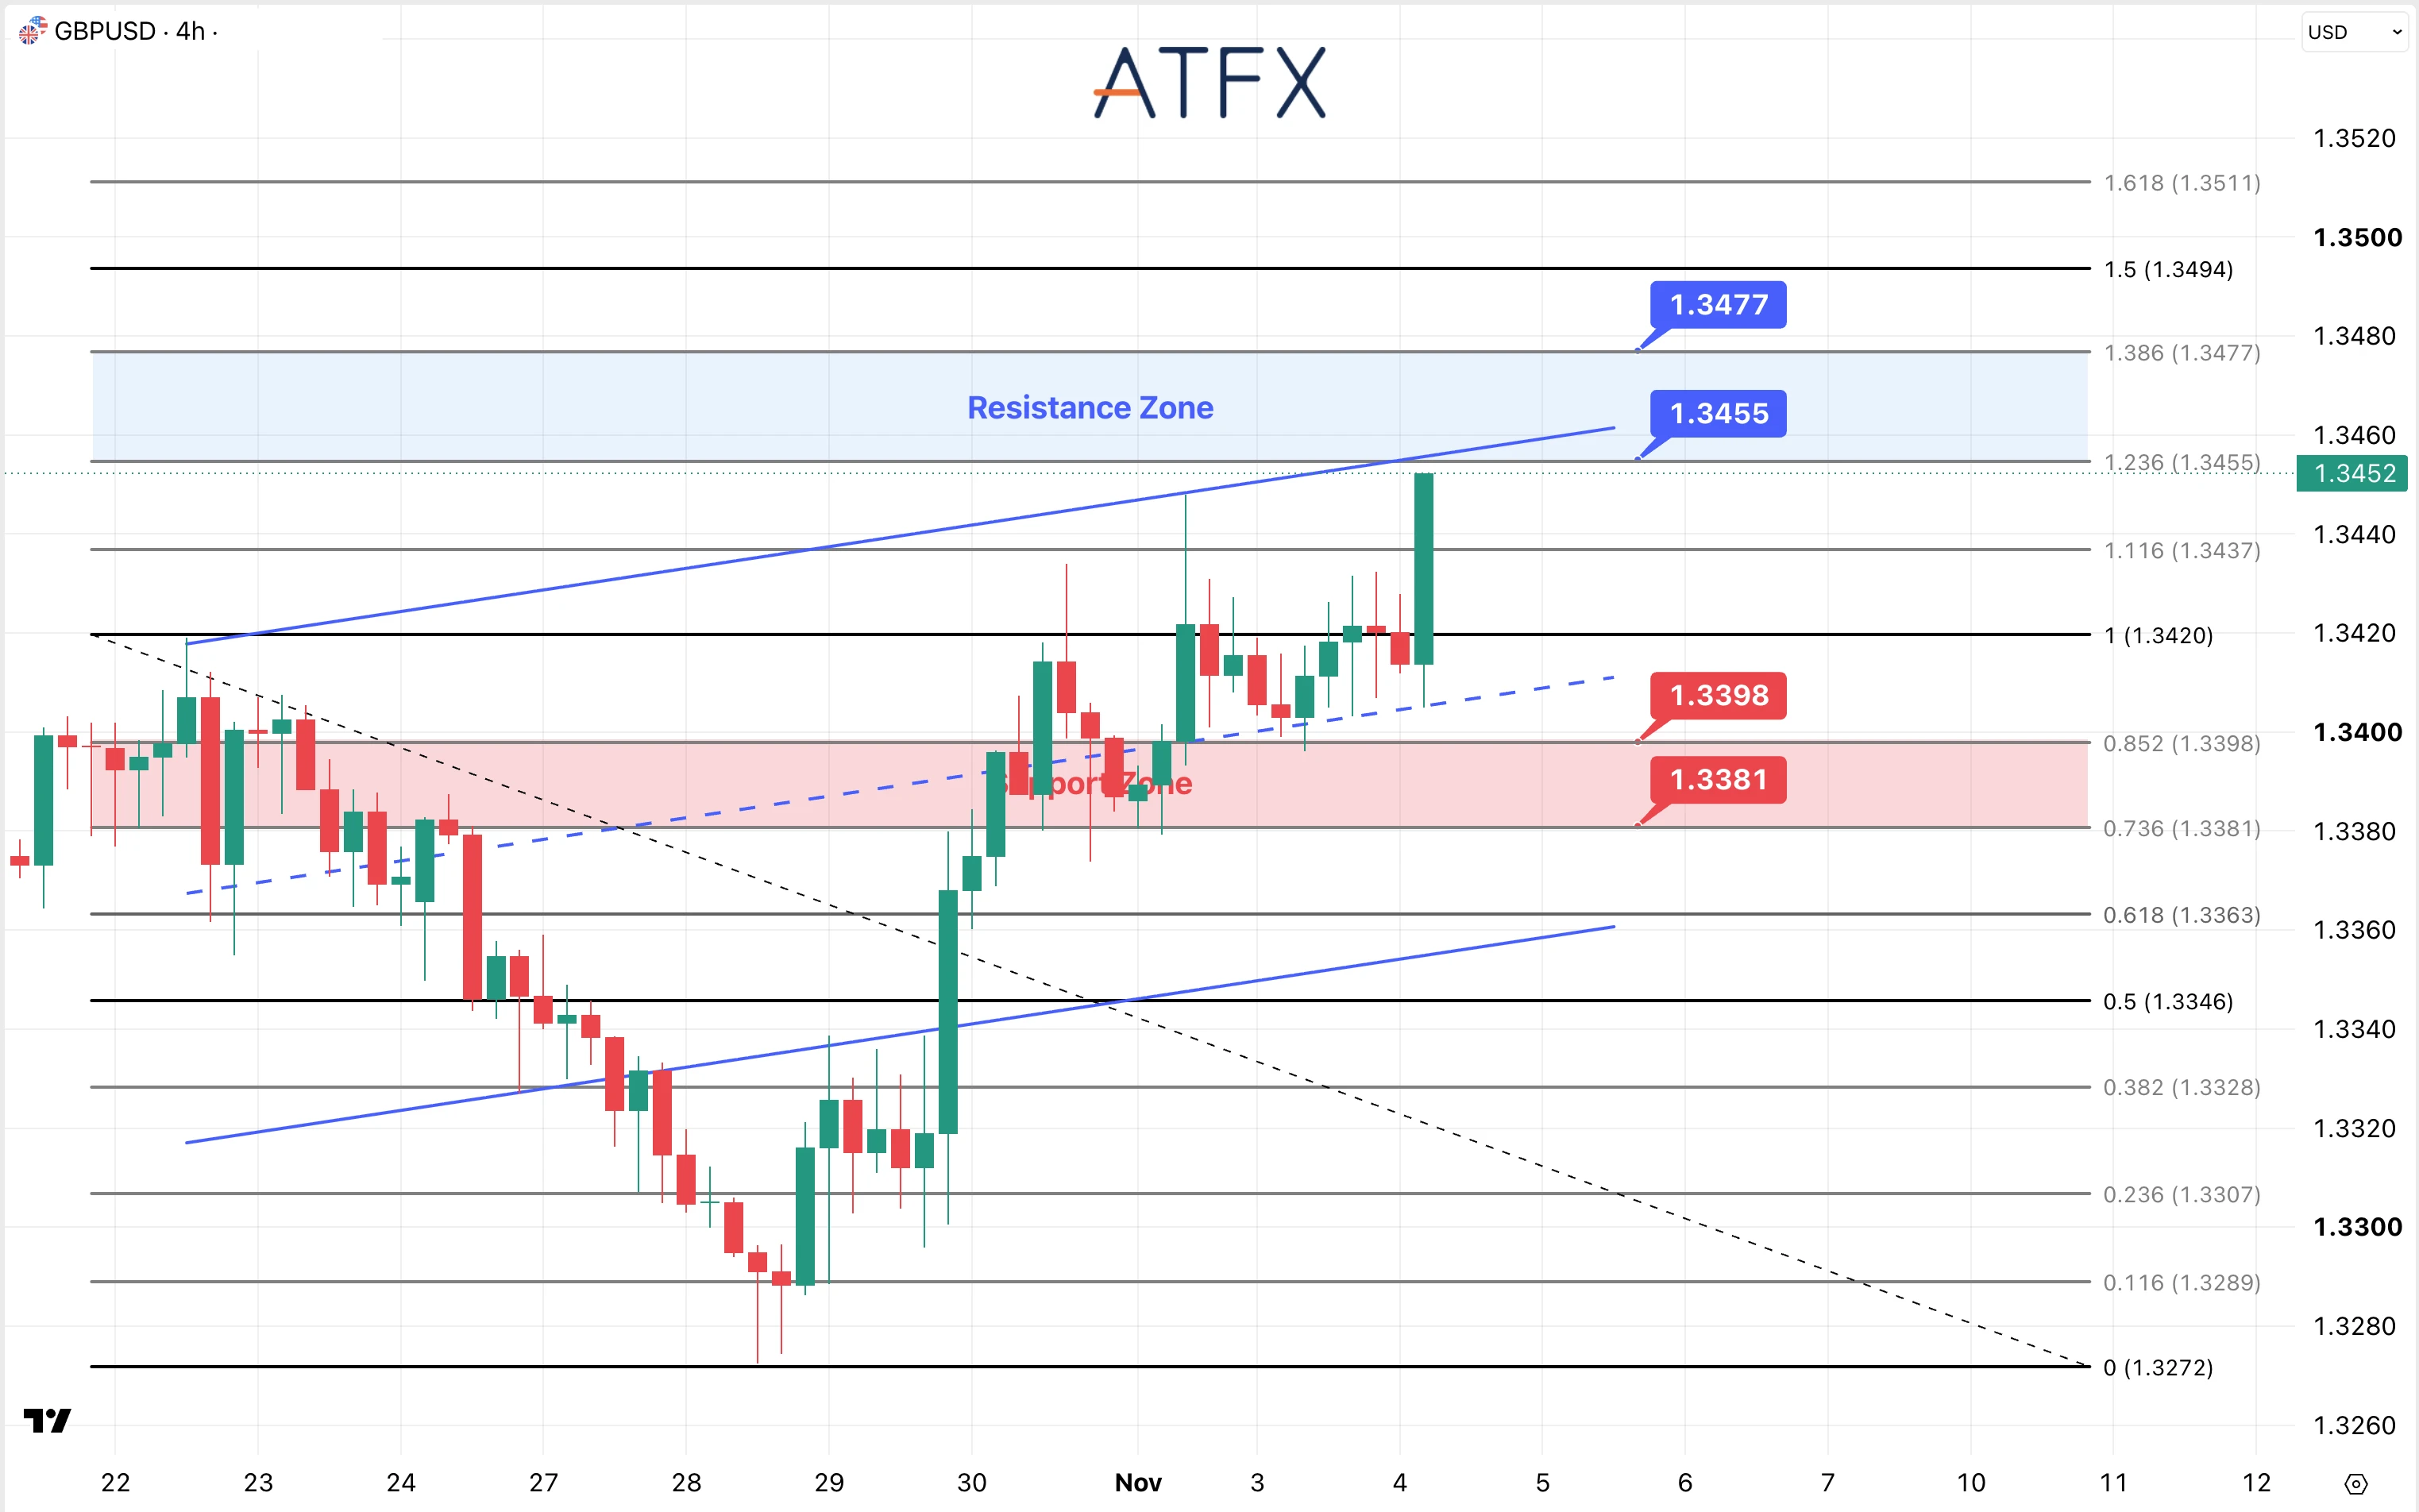
阻力位:1.3455/1.3477
支撐位:1.3398/1.3381
分析師觀點:市場預計英國央行週四將加息至4.00%,英鎊目前正接近阻力區間。由於加息已被廣泛預期,後續緊縮政策的指引可能更為關鍵。今日英國服務業PMI,以及選舉消息引發的美元波動,也將影響短線走勢。
英鎊兌美元反彈收復1.3420和1.3437,目前位於1.3452附近,接近上升通道上軌及1.3455—1.3477阻力區間。若能有效突破並站穩該區間,下一目標將指向1.3494。若上攻受阻,則重新關注1.3437和1.3420,下方支撐位於1.3398—1.3381。
走勢傾向:中性至謹慎看多
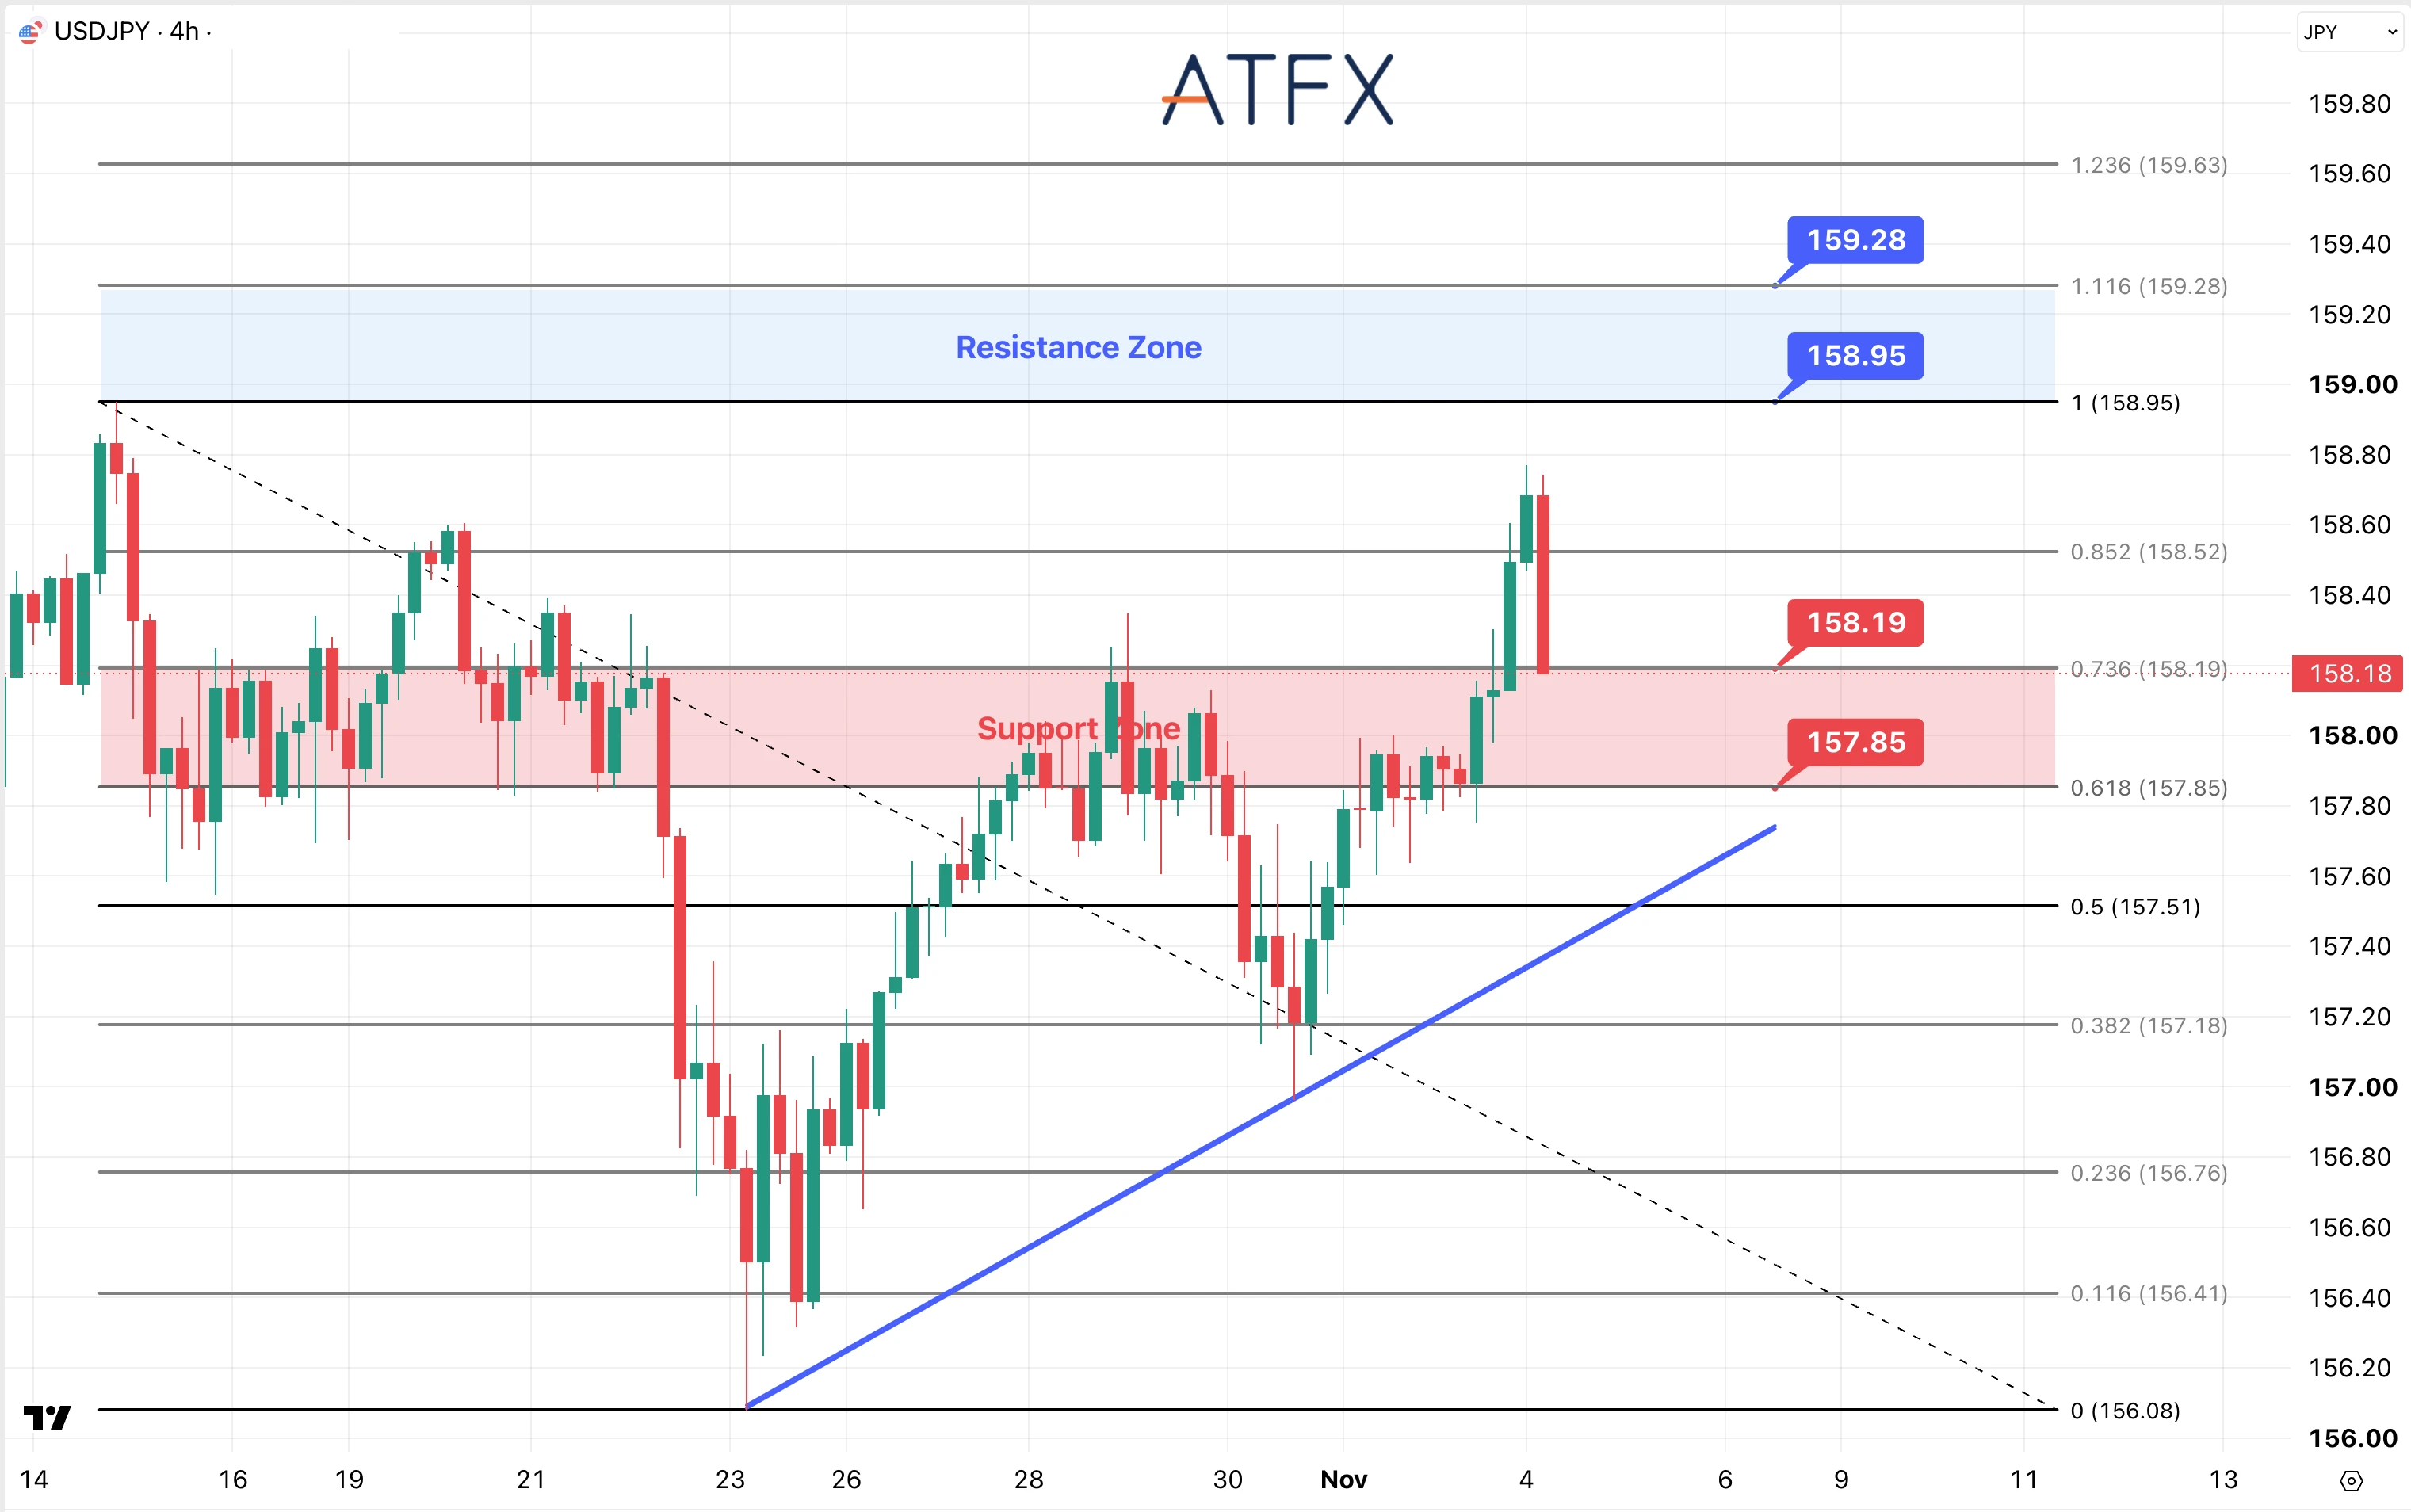
阻力位:158.95/159.28
支撐位:158.19/157.85
分析師觀點:美債收益率回落,可能削弱美元相對日元的支撐。明日公佈的日本央行會議紀要,將為判斷日本利率路徑提供線索。匯價此前升向158.70後,市場對日本當局可能干預匯市的擔憂,也可能限制其上行空間。
美元兌日元從158.70附近快速回落,目前位於158.18附近,正測試158.19—157.85支撐區間上沿。若能收復158.19及158.52,走勢將有所改善,並有望再次測試158.95—159.28阻力區間。若持續跌破157.85,此前漲勢將轉弱,下方關注157.51。若支撐區間守穩,匯價仍有再度反彈的空間,但在這輪急跌之後,仍需更多信號確認此前升勢能否恢復。
走勢傾向:中性
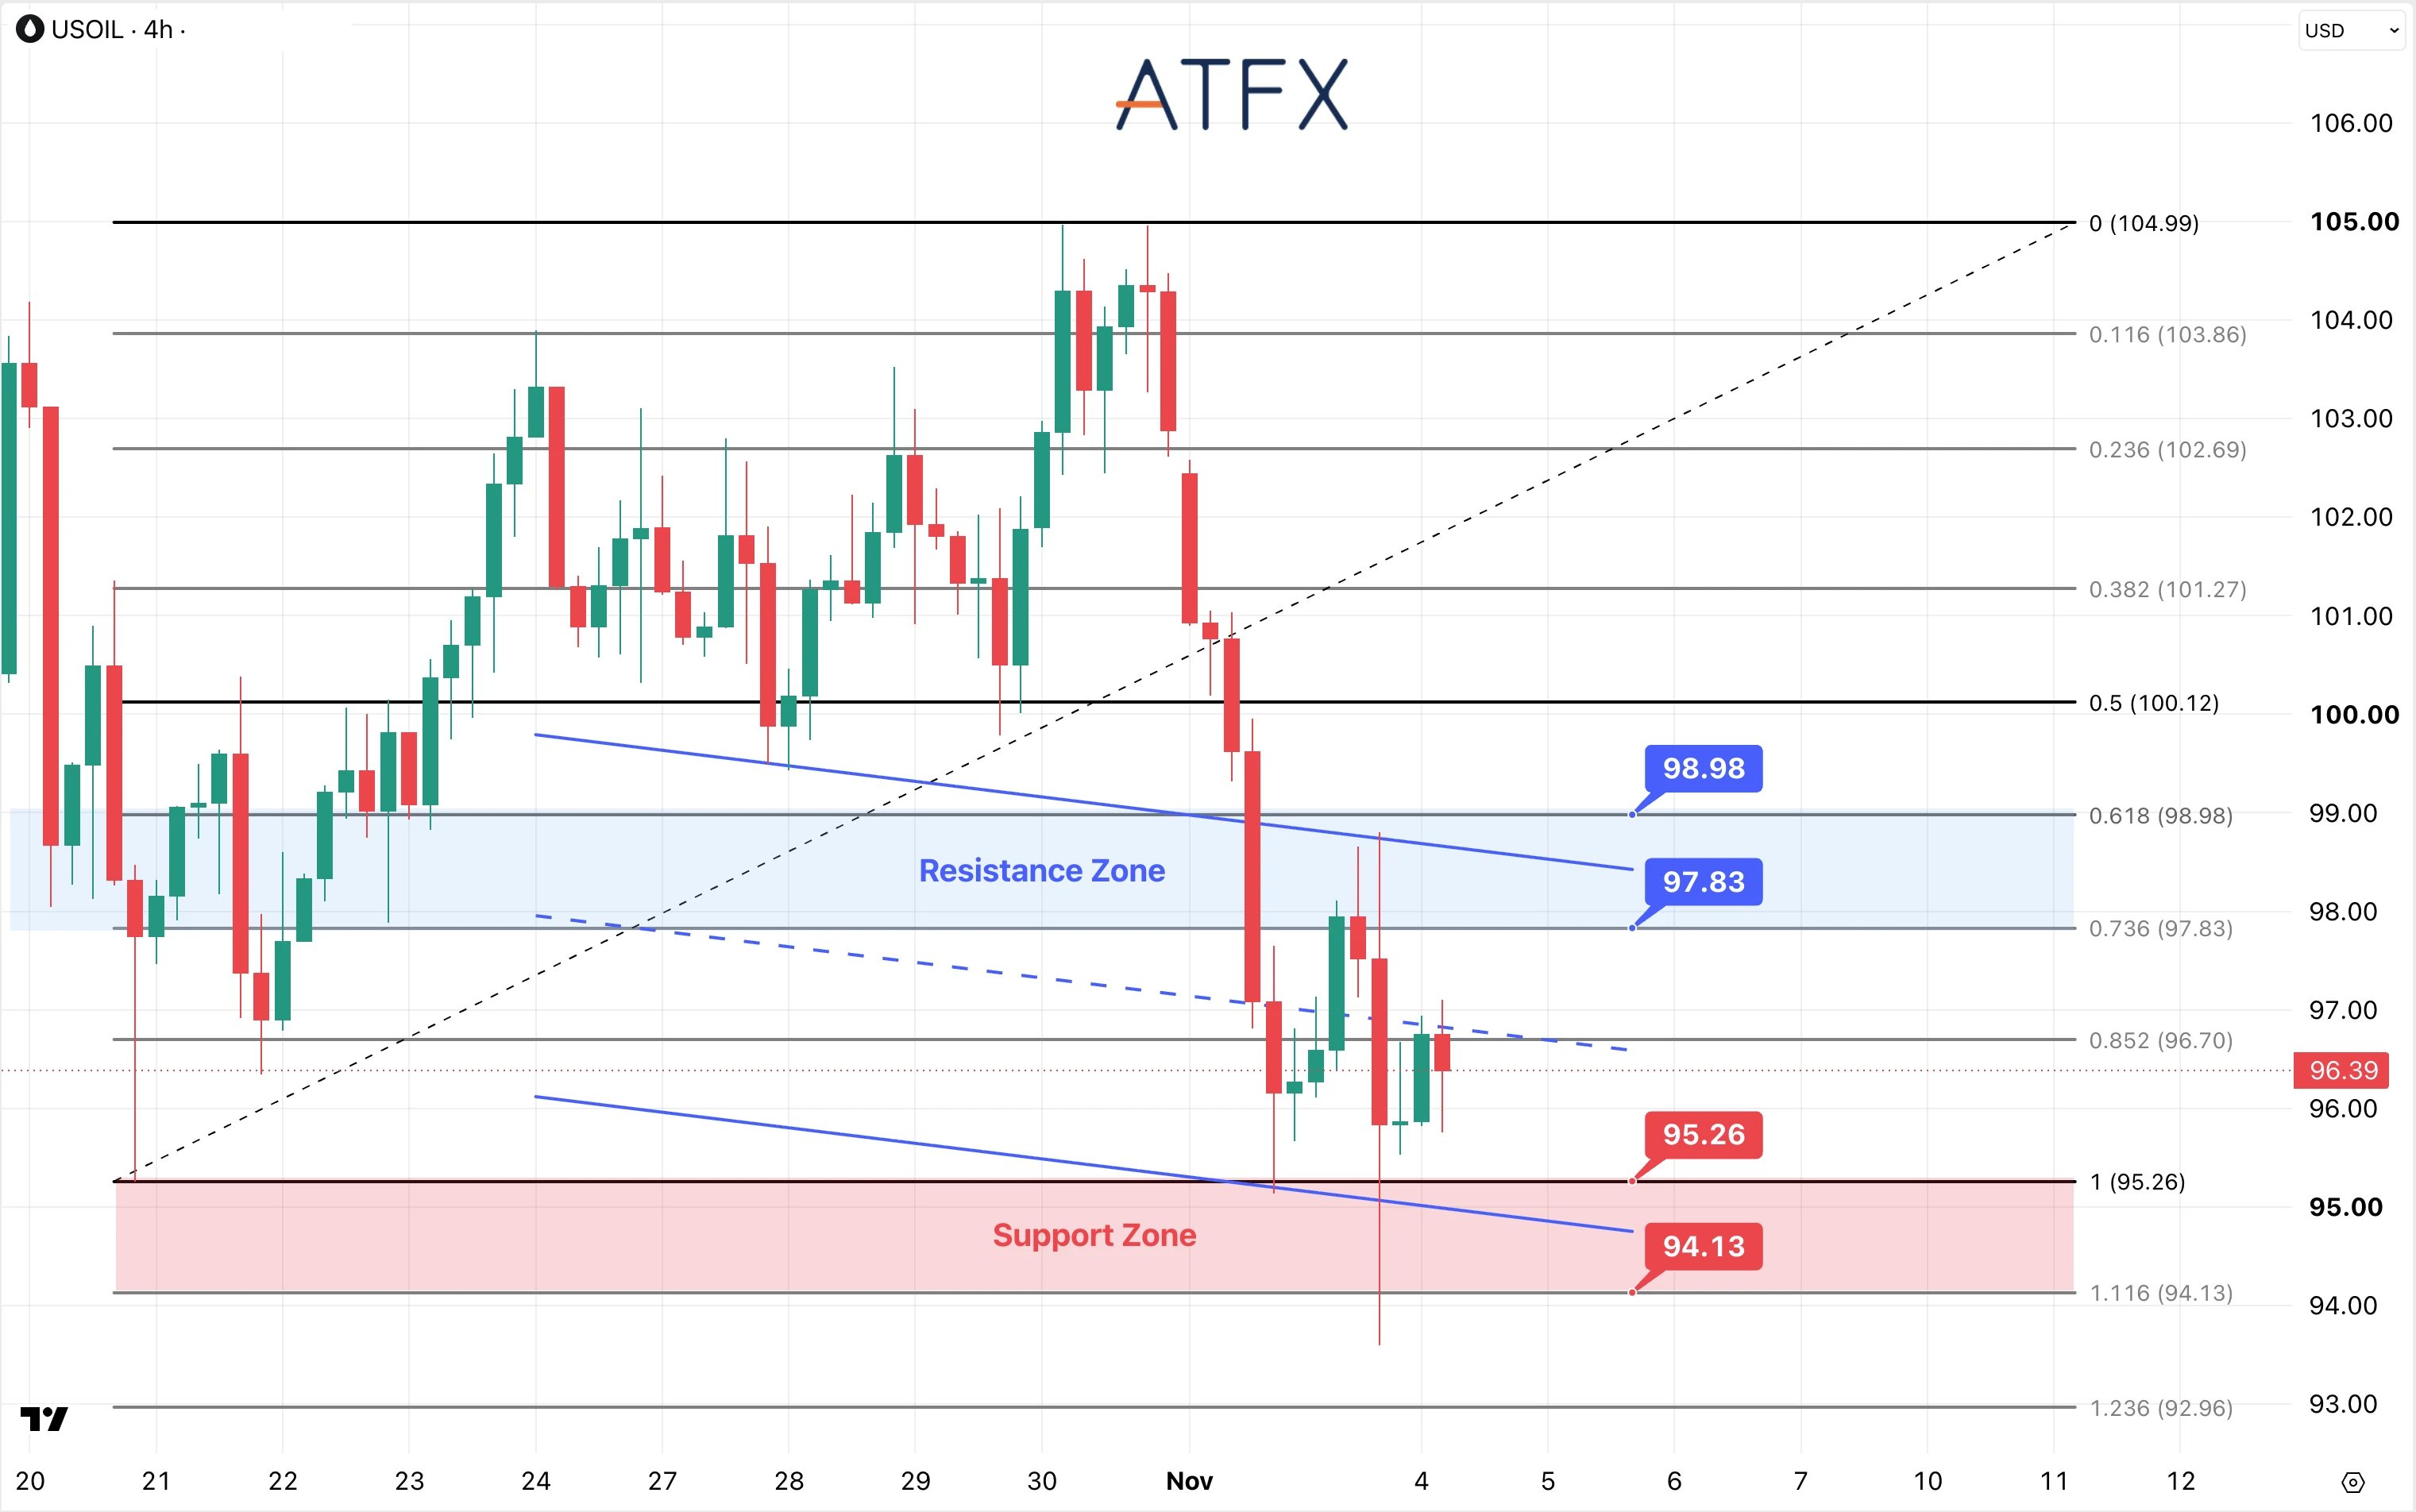
阻力位:97.83/98.98
支撐位:95.26/94.13
分析師觀點:儘管卡塔爾參與斡旋,伊朗與美國距離達成協議仍存在較大分歧。有限軍事打擊,以及霍爾木茲海峽恢復通航條件尚未解決,意味著供應風險仍在。外交談判若取得突破,油價可能回落;若供應再受干擾,風險溢價則可能上升。API數據顯示,美國原油庫存減少526.7萬桶。今日EIA報告有助於進一步確認庫存趨勢,並判斷進口、煉廠開工情況和成品油需求的影響。單憑原油庫存下降,尚不能認定消費需求已經增強。
美國原油價格目前位於96.39美元附近,此前劇烈波動一度使油價跌破94.13美元。價格仍低於96.70美元及下降通道中軌。若持續跌破95.26美元,下方將重新關注94.13美元,隨後為92.96美元。長下影線之後的回升尚未扭轉整體跌勢。供應端消息仍可能引發突發行情,多空雙方均面臨較大的波動風險。
走勢傾向:謹慎看空
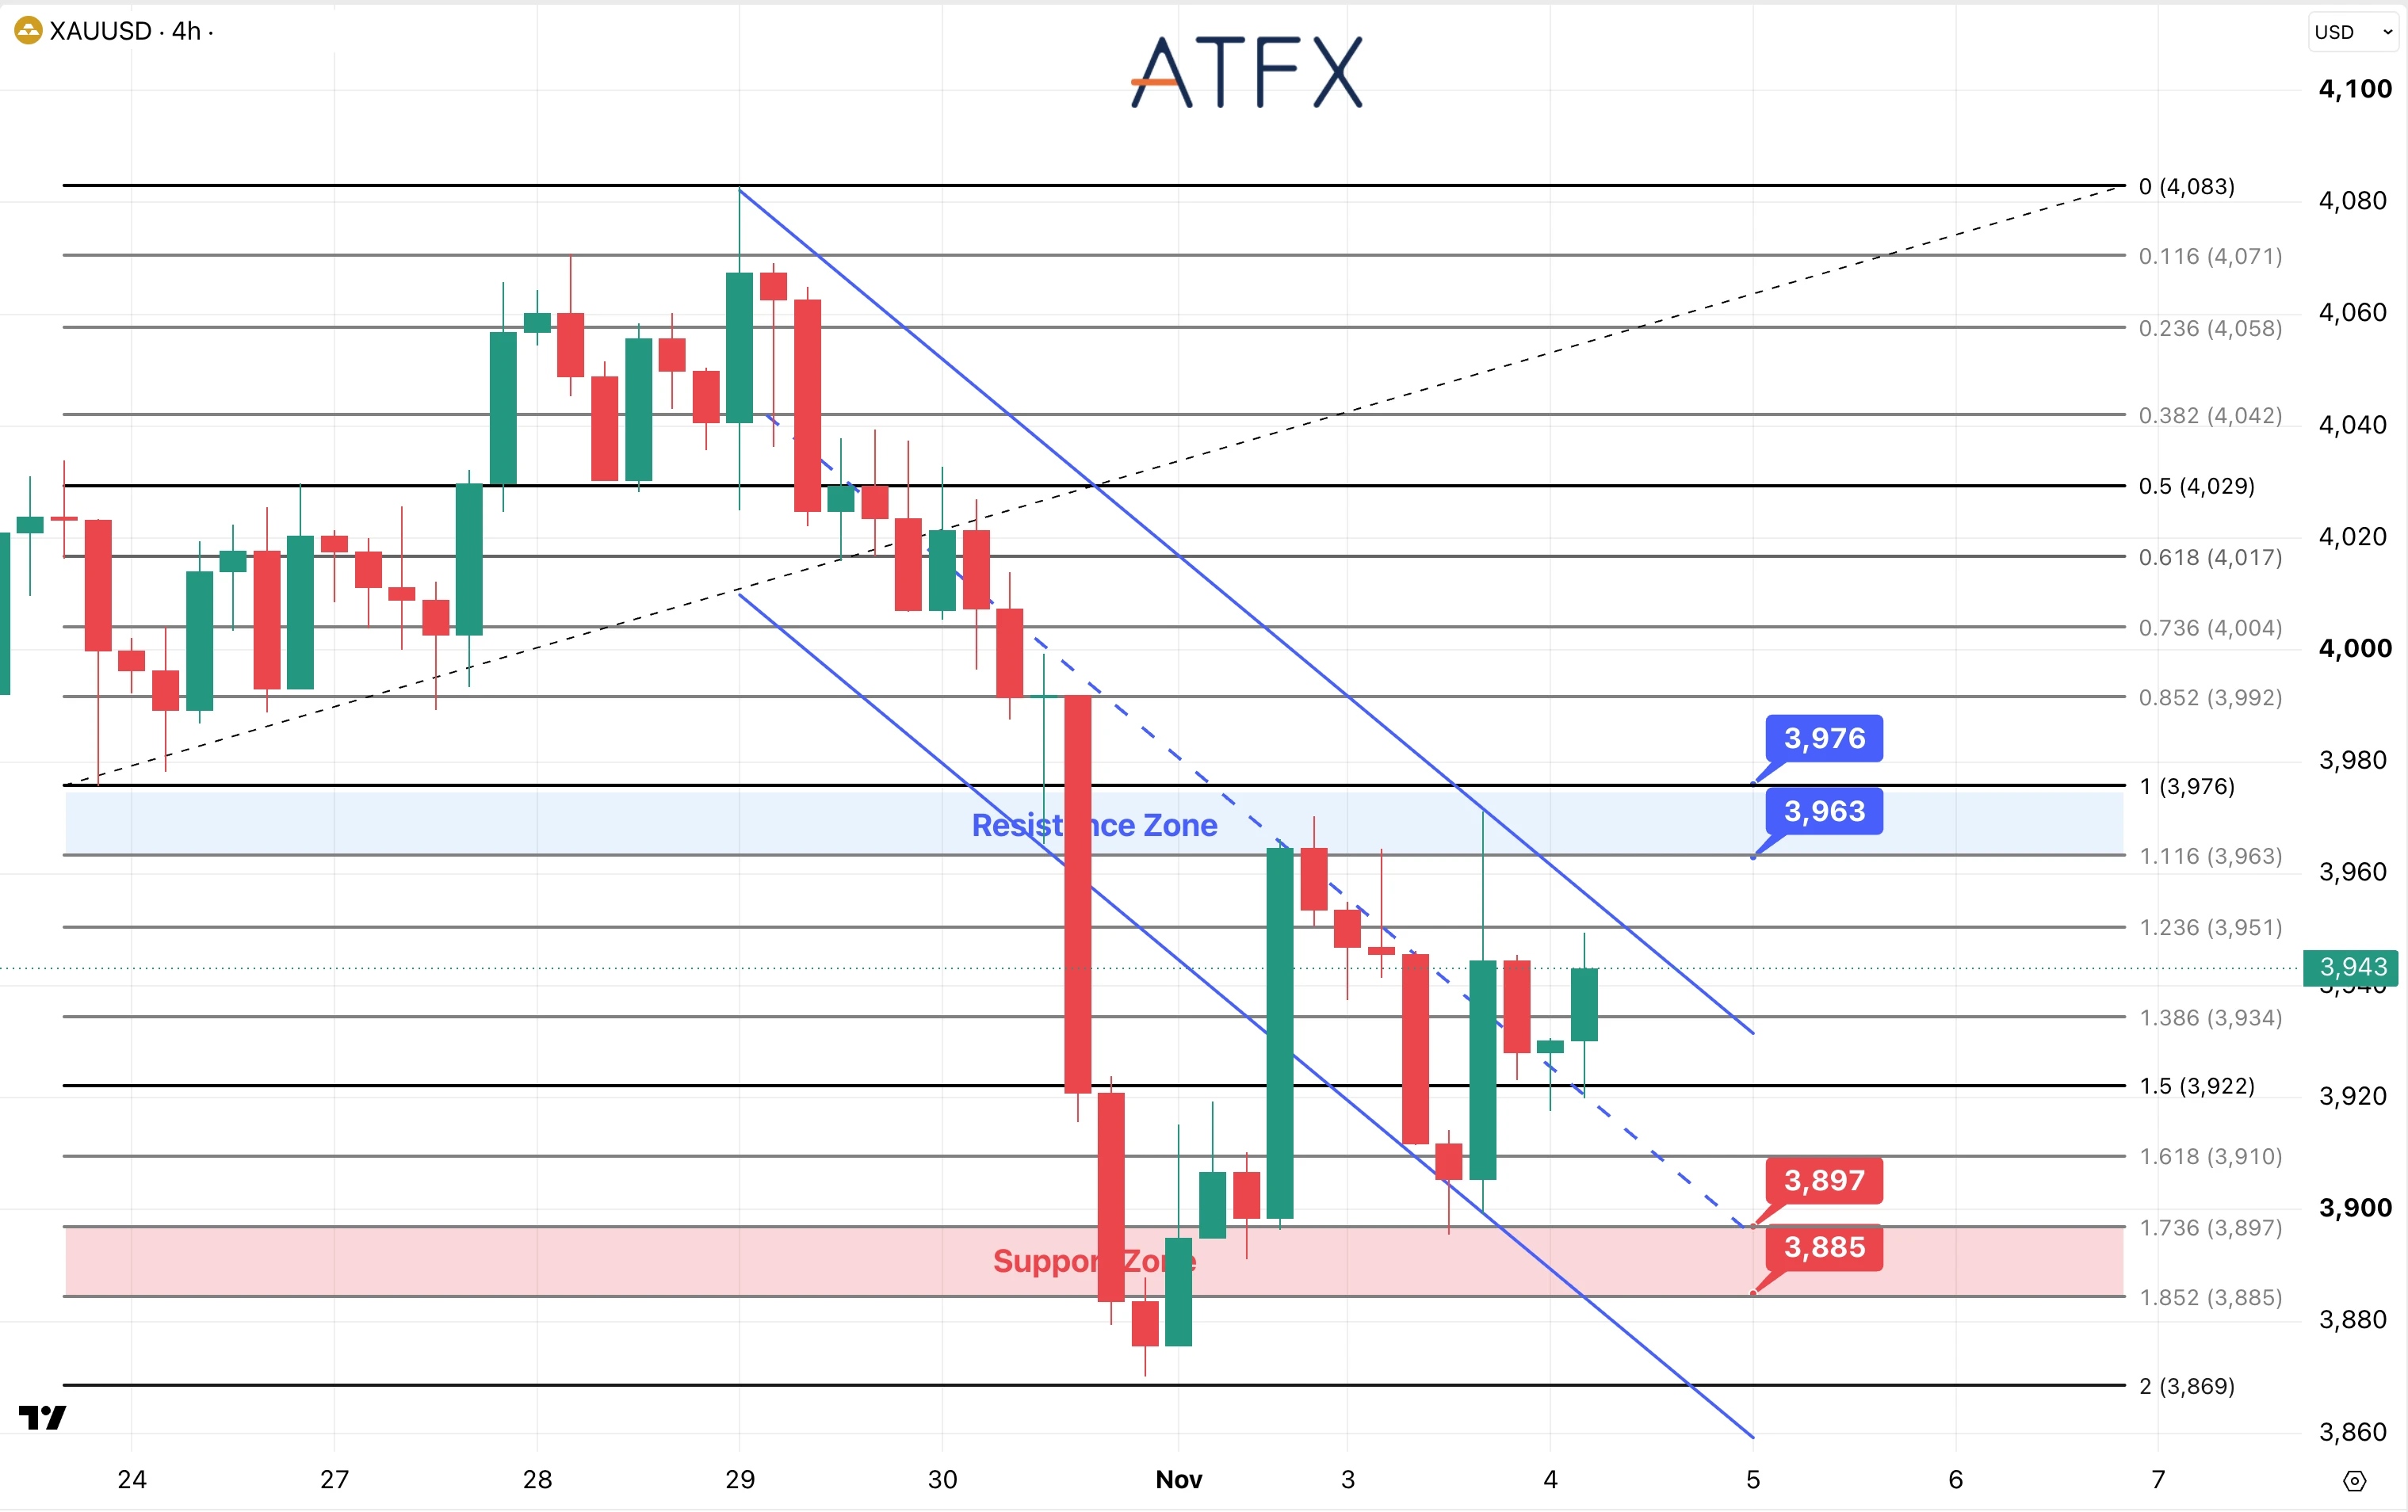
黃金阻力位:3,963/3,976
黃金支撐位:3,897/3,885
白銀阻力位:50.91/51.62
白銀支撐位:48.61/47.91
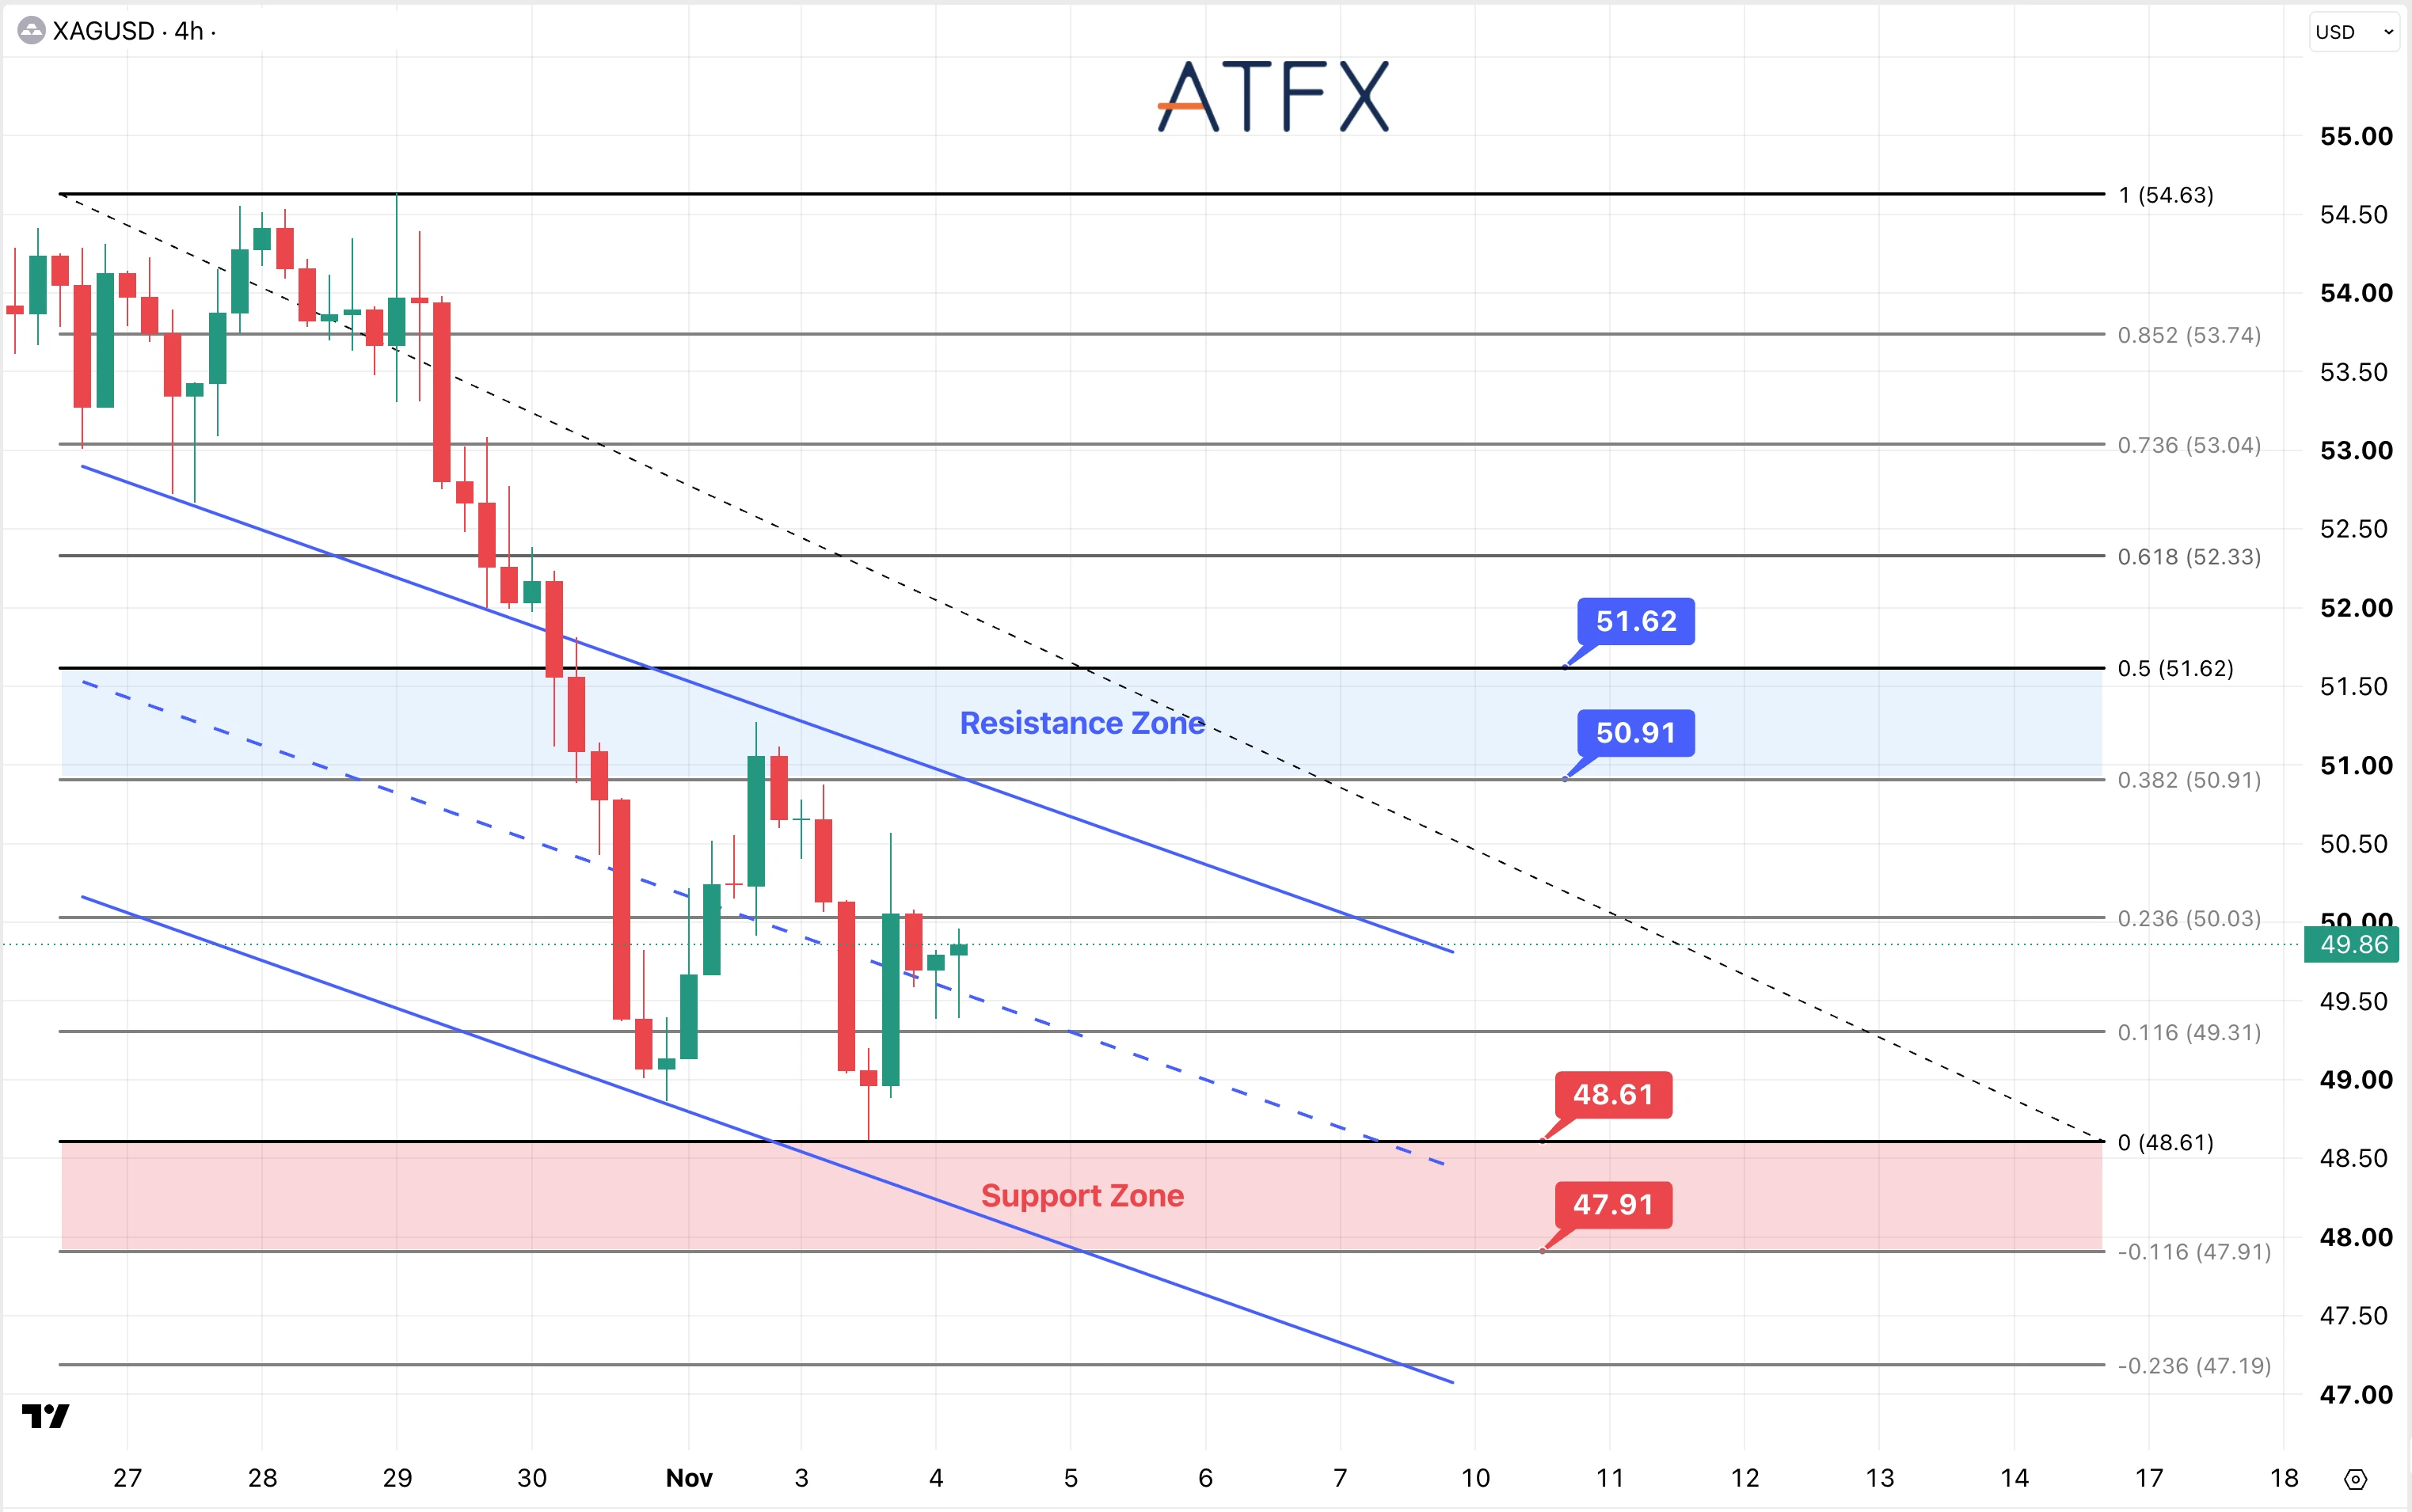
分析師觀點:美債收益率下降,可降低持有黃金等無息資產的機會成本,為金價提供支撐。美元走軟也可能形成利好,而選舉結果尚不明朗,或進一步帶動避險需求。ADP就業數據,以及ISM非製造業PMI中的就業和價格分項,將影響市場對利率前景的判斷。ADP統計的是私營部門就業,應結合週五覆蓋範圍更廣的非農就業報告一併解讀。若價格壓力持續,較弱就業數據帶來的利好可能受到限制。
黃金收復3,934美元後,目前位於3,943美元附近,正接近下降通道上軌。若突破3,951美元,反彈有望延續至3,963—3,976美元。若跌回3,934美元下方,先關注3,922美元和3,910美元,進一步支撐位於3,897—3,885美元。
白銀還受到工業需求影響,因此除美債收益率和美元外,經濟增長信號同樣重要。銀價自48.61美元反彈後,目前位於49.86美元附近,但仍低於50.03美元。若跌破49.31美元,則重新關注48.61美元和47.91美元支撐。近期企穩尚未扭轉整體下降趨勢,黃金與白銀均需持續突破阻力,才能進一步確認反彈力度。
走勢傾向:黃金中性至謹慎看空;白銀謹慎看空
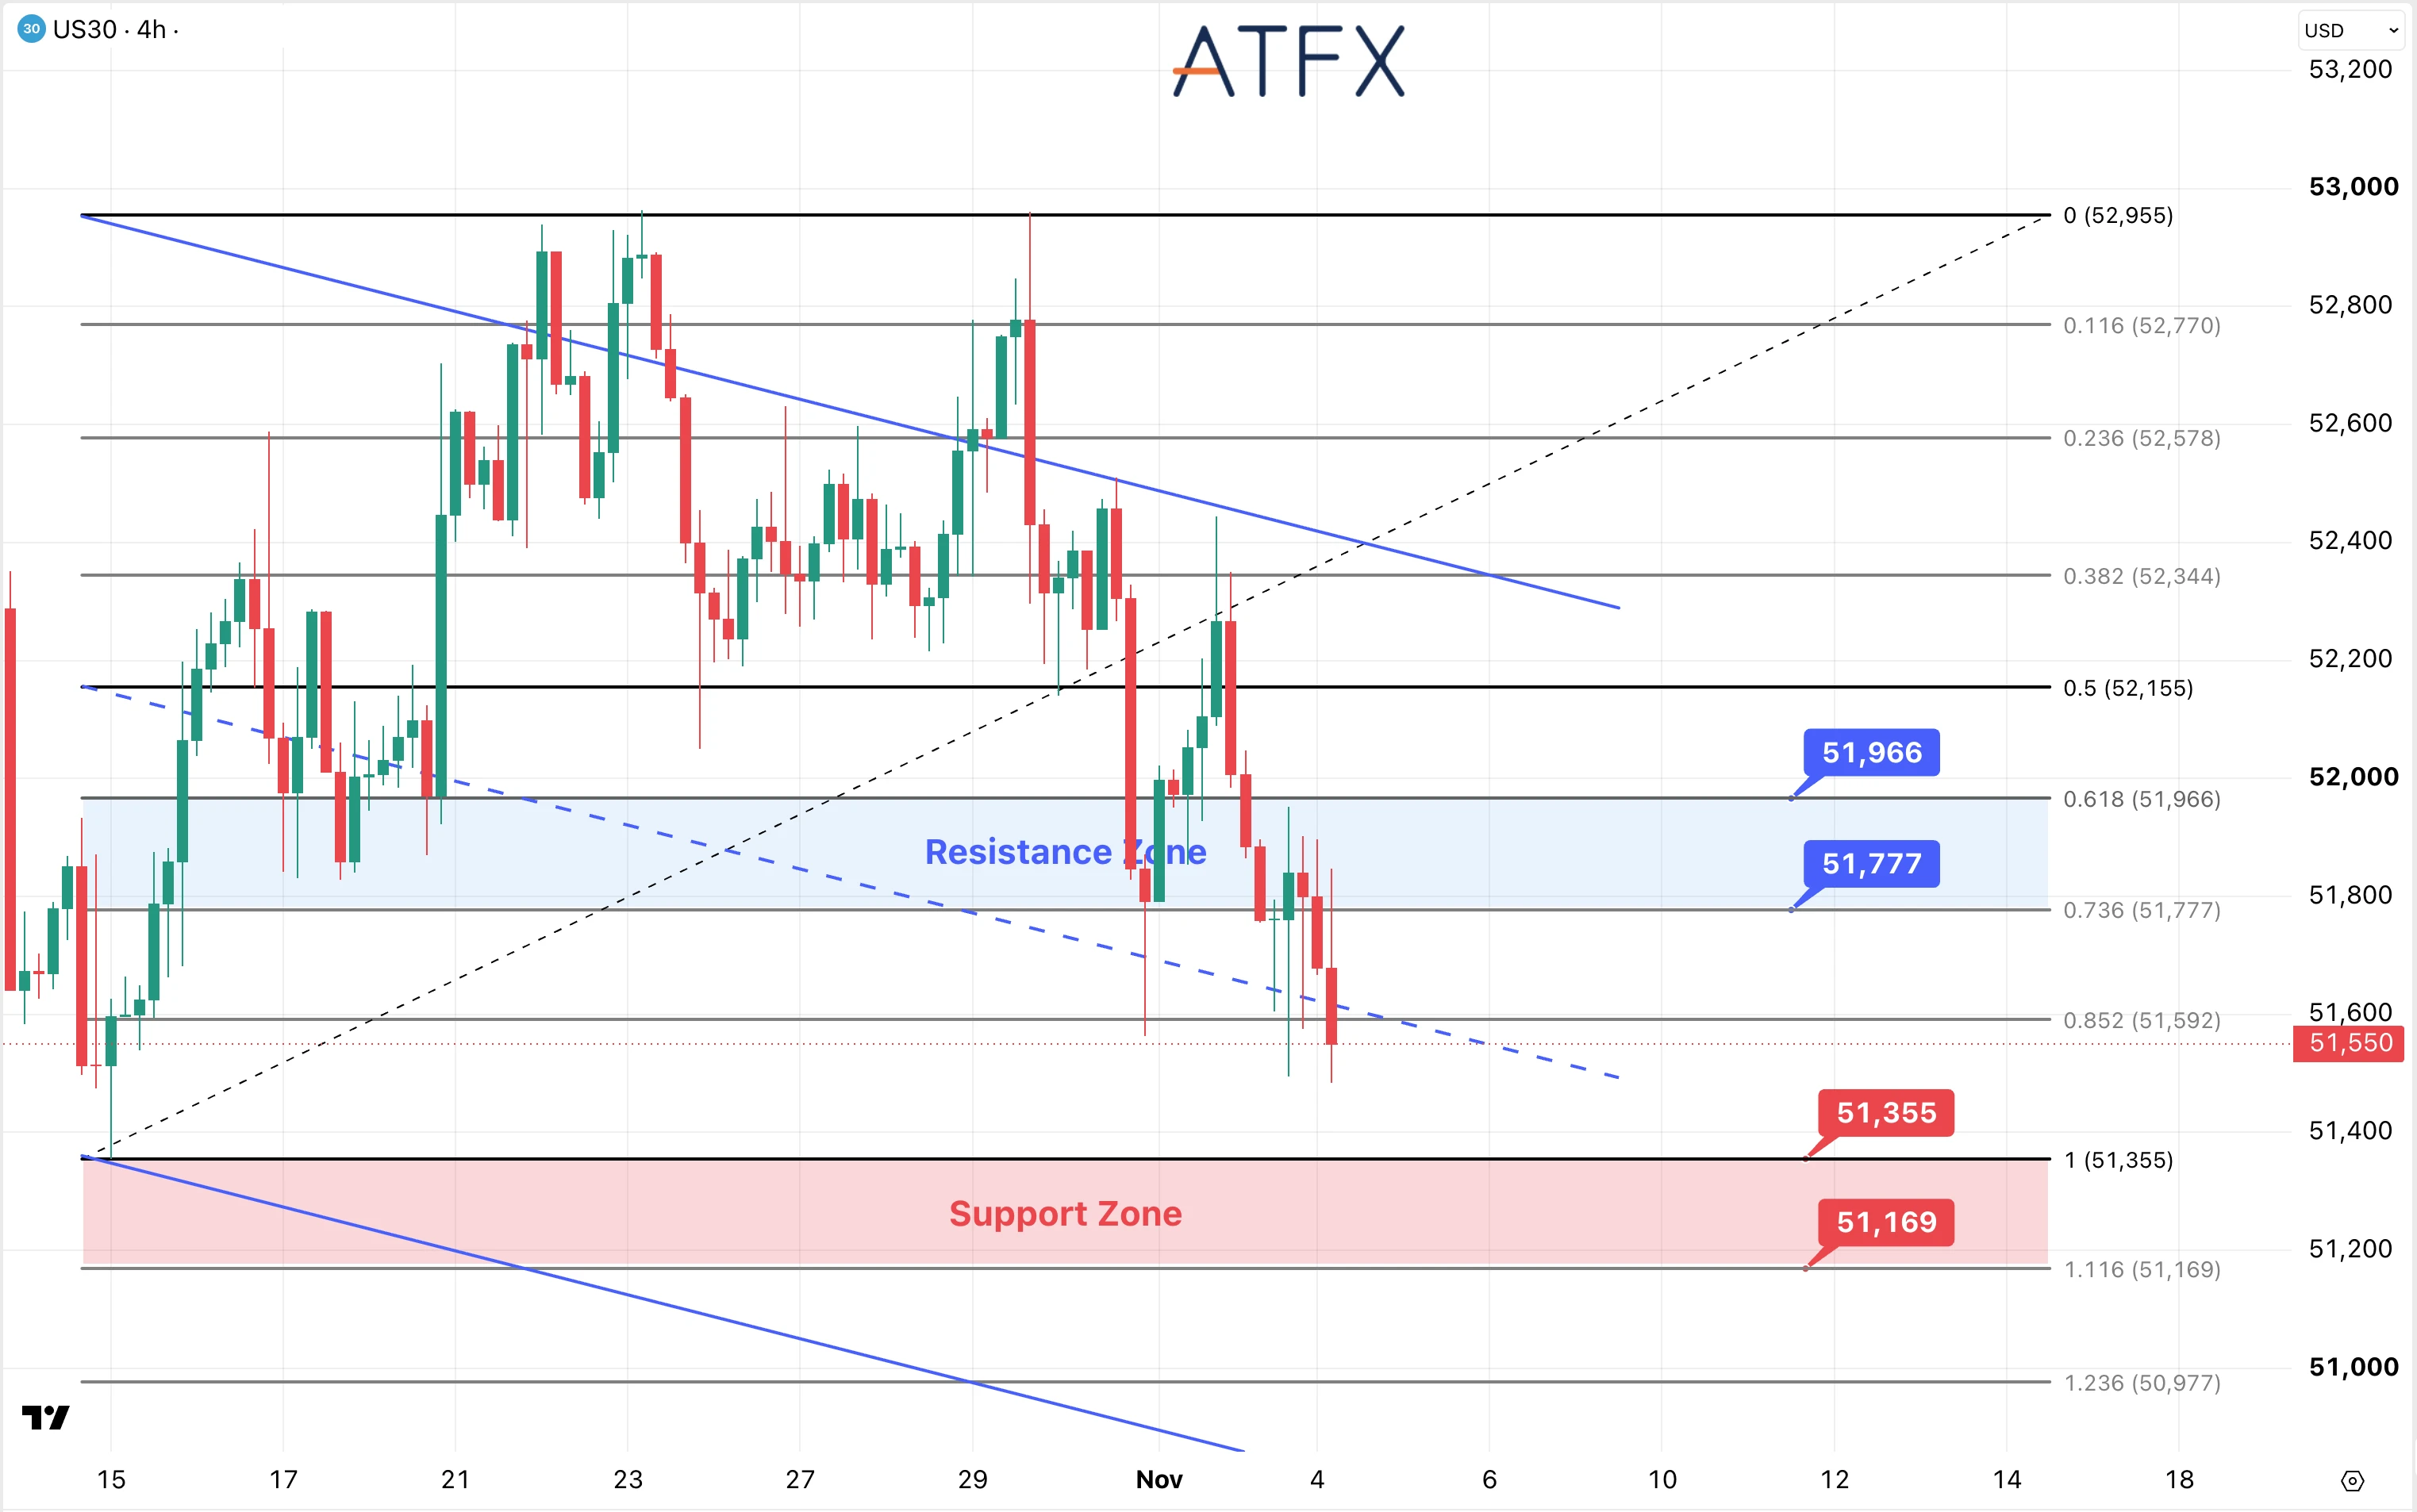
阻力位:51,777/51,966
支撐位:51,355/51,169
分析師觀點:蘋果公司的利潤率展望拖累市場情緒,道指週二表現落後。美債收益率回落可能緩解部分估值壓力,但選舉帶來的財政政策不確定性仍在。今日美國財政部公佈的發債安排,可能改變市場對未來美債供給的預期。JOLTS報告顯示,美國9月職位空缺為750萬個。ADP及ISM非製造業PMI,將進一步檢驗經濟活動是否支持當前的利率預期。
道指目前位於51,550點附近,低於51,592點及下降通道中軌。收復51,592點有助於企穩,但若要形成更穩固的反彈,仍需突破51,777—51,966點阻力區間。若無法企穩,下方將關注51,355點和51,169點,隨後為50,977點。在指數收復阻力區間前,高點與低點持續下移的結構,仍使反彈面臨壓力。
走勢傾向:謹慎看空
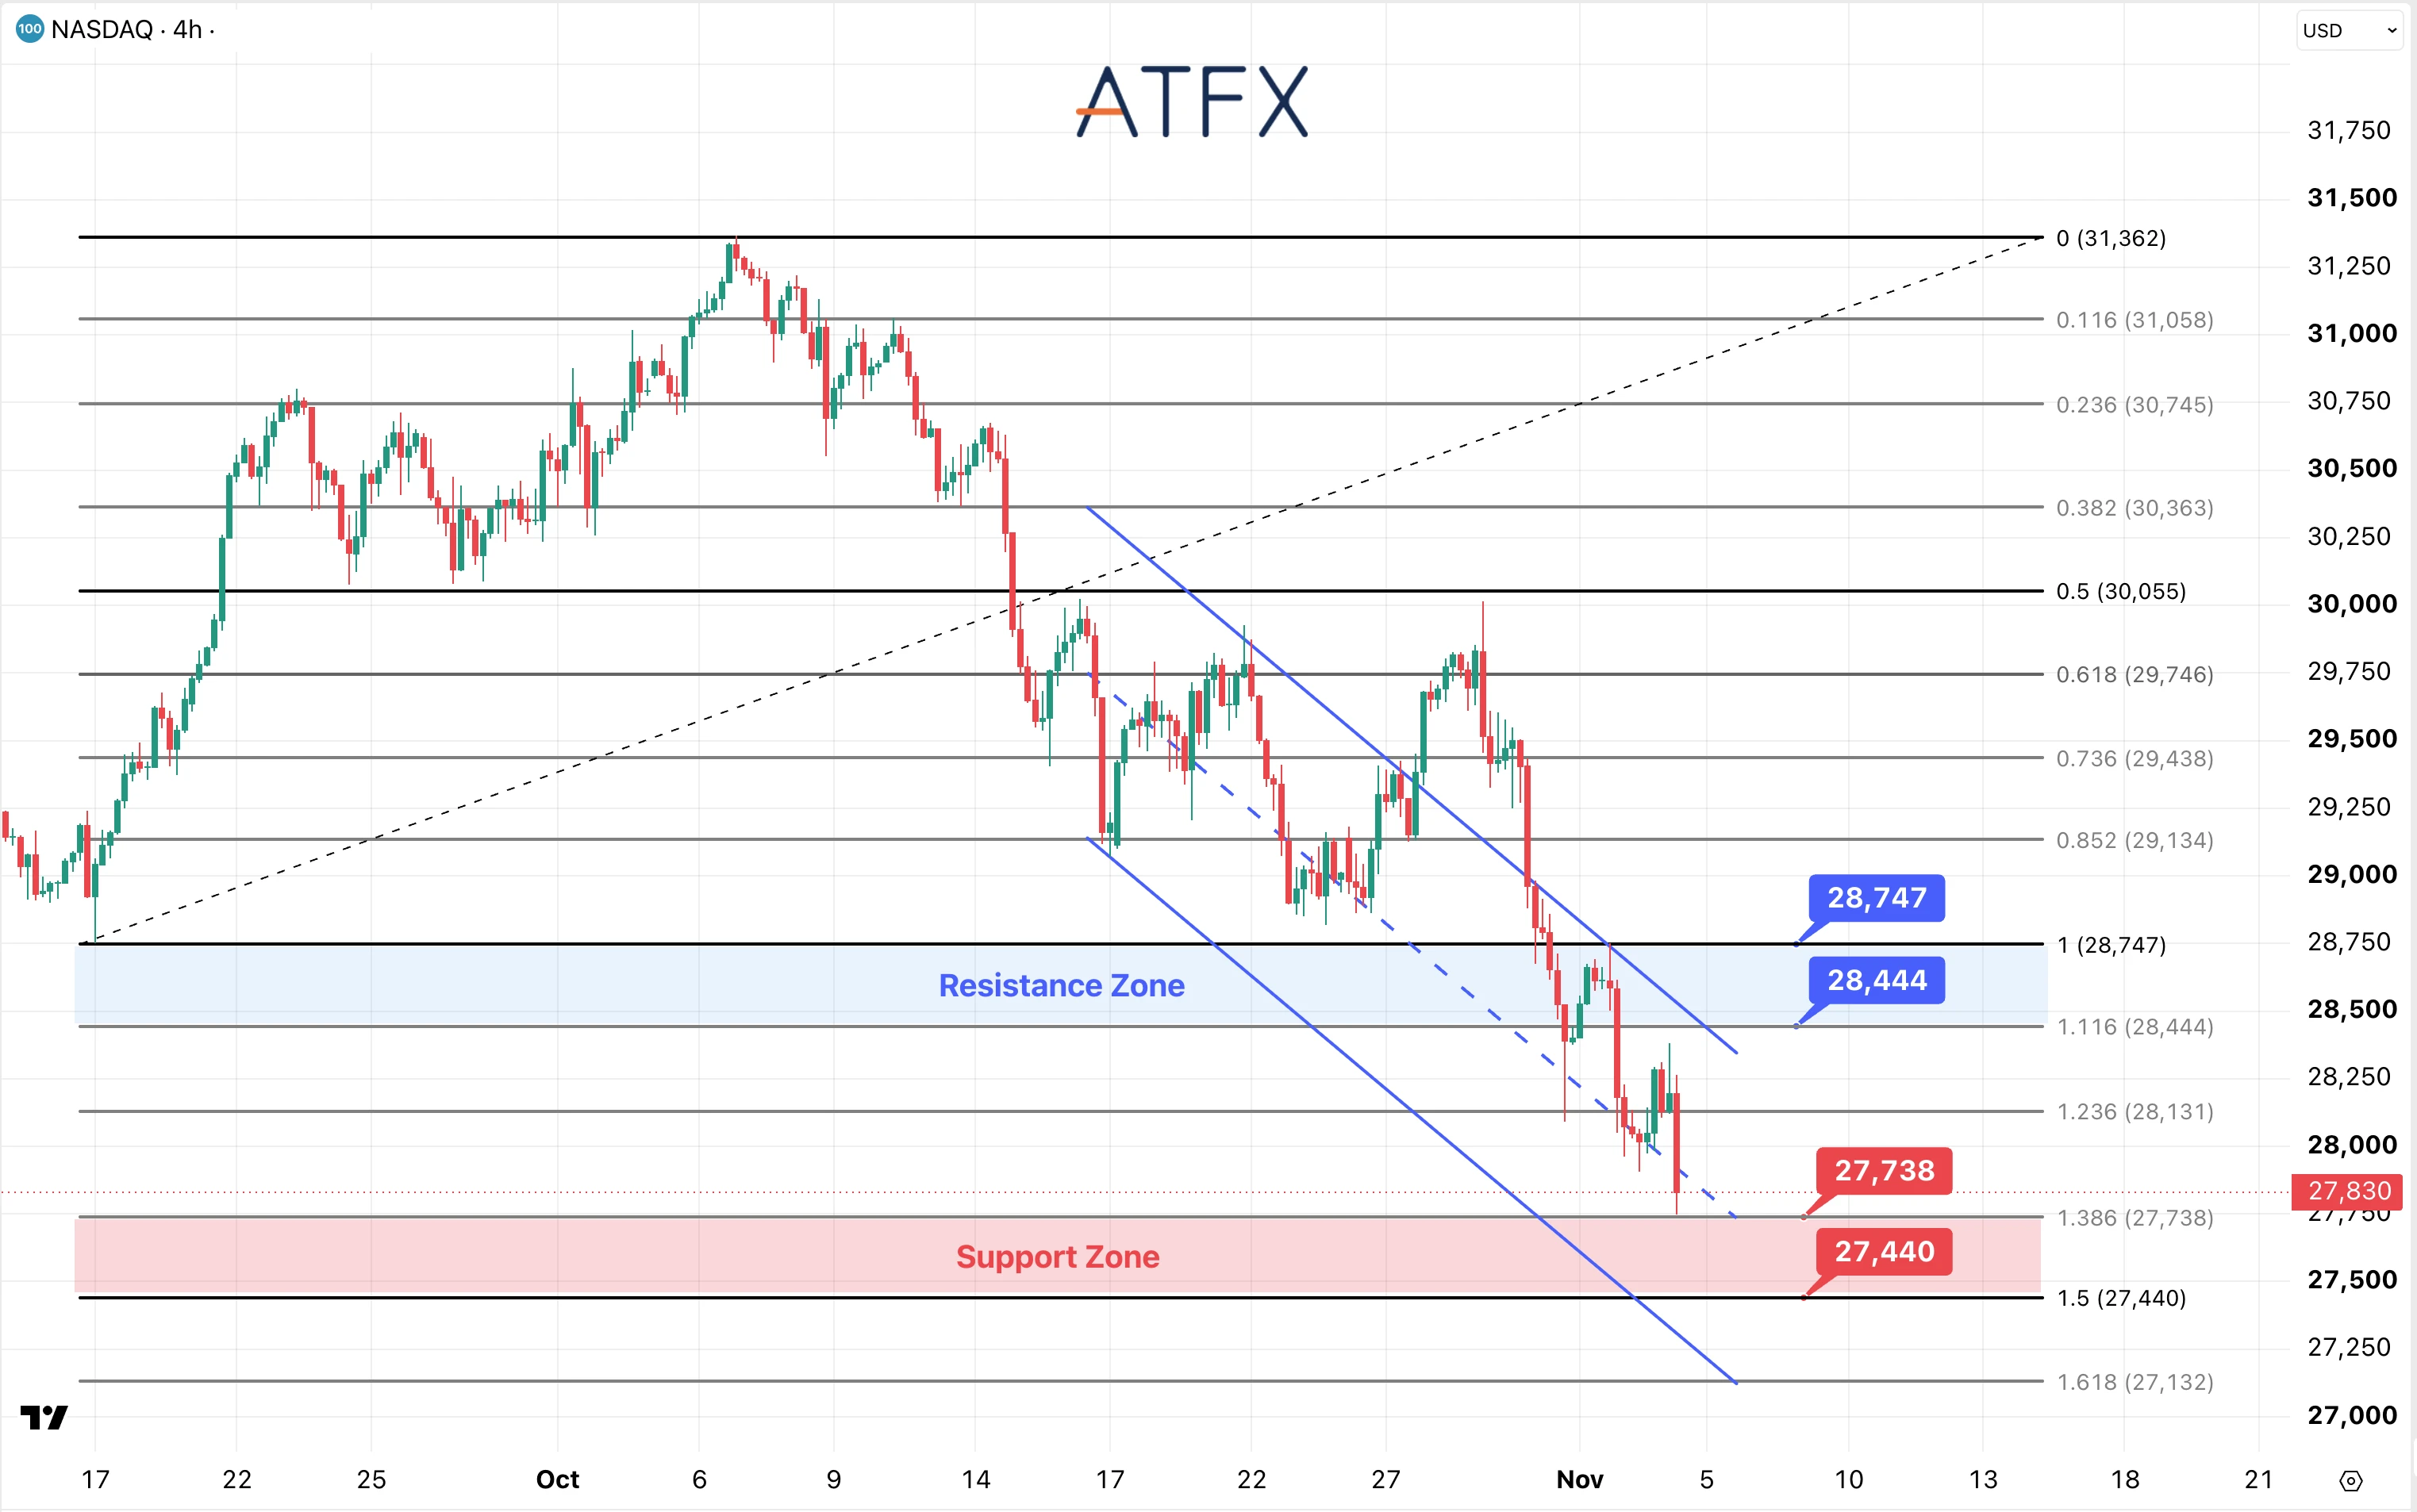
阻力位:28,444/28,747
支撐位:27,738/27,440
分析師觀點:AMD公佈營收133.8億美元,同比增長45%,數據中心業務營收增長97%。其第四季度營收指引為170億美元,帶動股價盤後上漲。這反映出人工智慧需求仍有支撐,但融資需求及基礎設施投資回報仍是市場關注重點。週二美股現貨市場的上漲發生在AMD財報發佈之前。上漲個股覆蓋面有限,加上亞洲早盤美股期指走低,表明反彈仍不均衡。選舉結果也可能改變市場對科技監管的預期,為人工智能投資前景增添不確定性。
納斯達克100指數再度在28,444點下方受阻,目前位於27,830點附近,仍低於28,131點及下降通道中軌。若持續跌破27,738點,下方將關注27,440點,隨後為27,132點。指數正接近圖中標示的支撐區間,但即使在此反彈,仍需後續買盤持續跟進,才能打破整體下行趨勢。
走勢傾向:謹慎看空
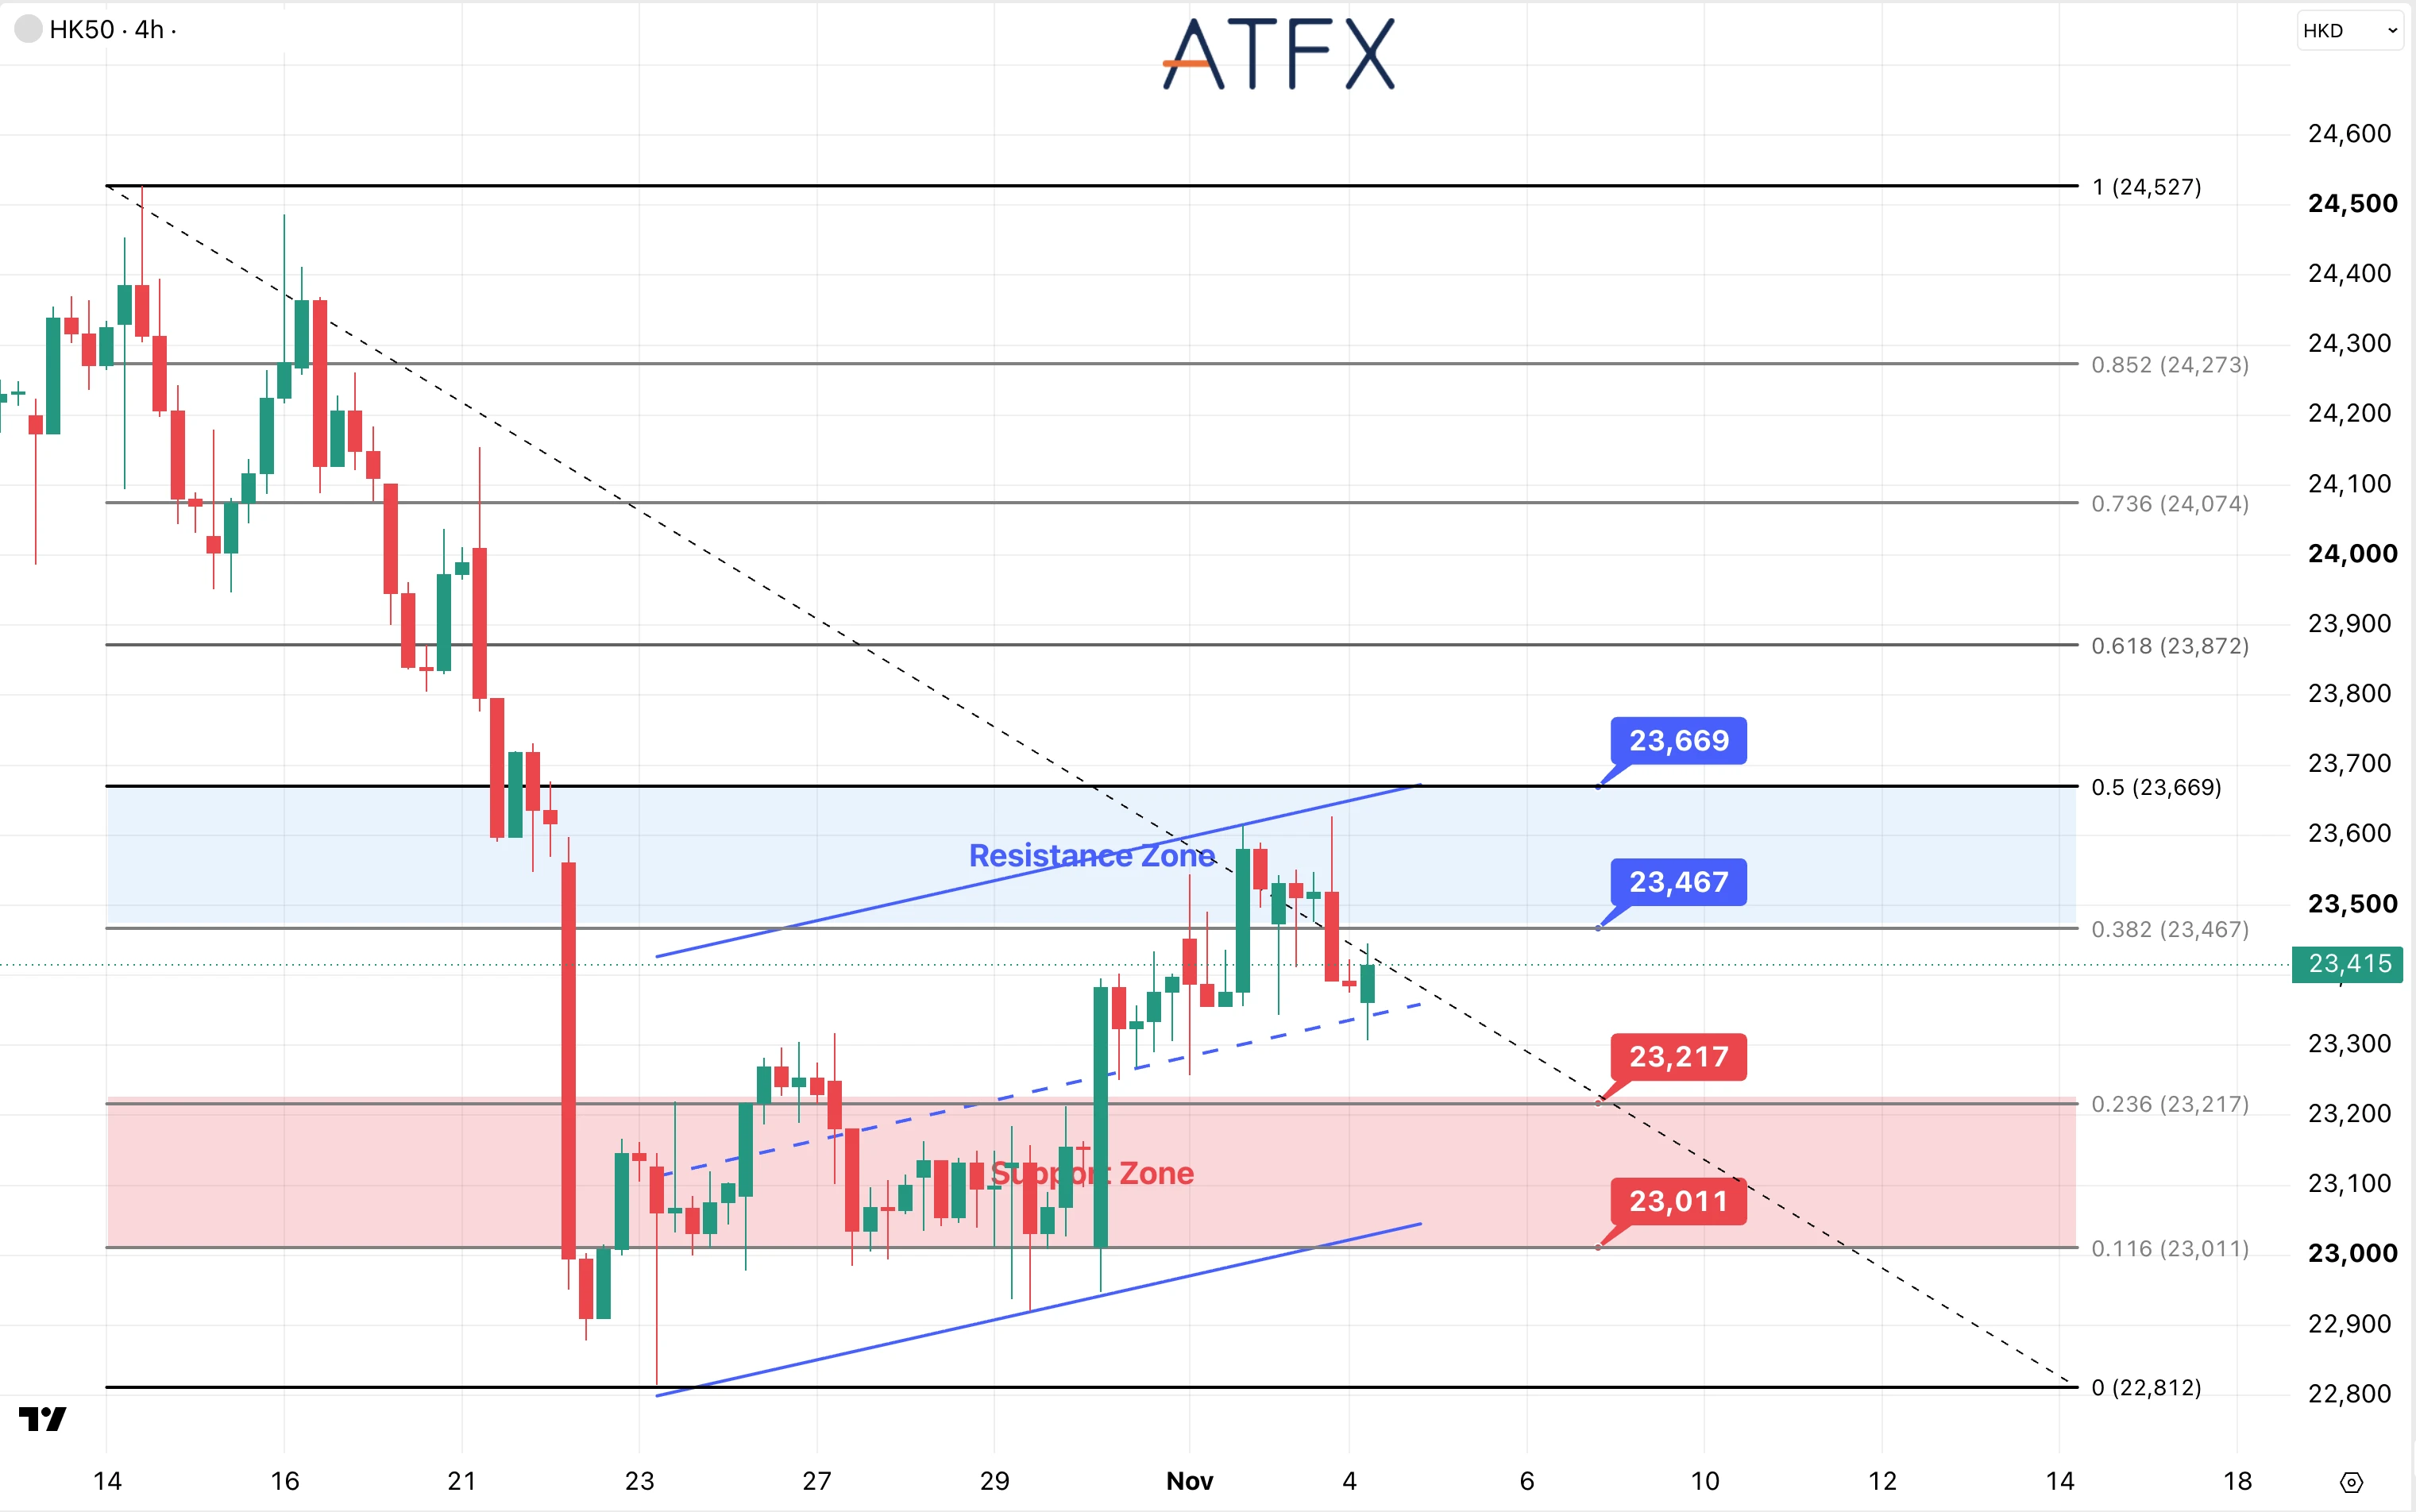
阻力位:23,467/23,669
支撐位:23,217/23,011
分析師觀點:美國中期選舉結果可能通過美元、美債收益率及全球風險偏好影響港股。美債收益率回落,有望緩解成長股的估值壓力,但美國科技股反彈基礎仍不穩固,恒指能否延續回升,還需觀察市場情緒及買盤力度。
恒指目前位於23,415點附近,從近期低點反彈後回落,正接近短線上升通道中軌,上方先關注23,467點。若能站穩該位置,反彈有望進一步測試23,669點。若反彈受阻,則關注23,217點和23,011點支撐;若跌破該區間,下方可能再次測試22,812點。指數仍接近此前下降趨勢線,短線回升能否延續仍待確認。
走勢傾向:中性至謹慎看多
免責聲明:本分析僅供參考,不構成投資建議。