

要点总结
美元走强也使日元汇率维持在160附近。日本经济第三季度整体持平,按年率计算萎缩0.1%。疲软的经济增长令日本央行对经济前景的预测更加复杂,而干预风险可能会抑制日元进一步走弱。 英伟达领导层的不确定性以及对中国芯片出口的密切关注,令人工智能市场在其财报发布前情绪依然脆弱。市场将关注在临时领导层的带领下,市场需求和客户承诺是否依然稳固。 今日焦点:中国10月份零售销售和工业产出数据将于格林尼治标准时间+8上午10:00公布,这将有助于衡量大宗商品需求。欧元区工业生产数据将于下午18:00公布,加拿大CPI数据将于晚上21:30公布。美联储主席凯文·沃什将于周二凌晨1:00发表讲话;任何政策讲话都可能影响收益率、货币和黄金价格。周二将公布英国劳动力市场数据和美国零售销售数据,随后美联储将于周四凌晨3点公布10月份会议纪要。英伟达将于周二美股收盘后(格林尼治标准时间+8,周三凌晨)发布财报。 |
全球市场评论
- 美国股市标普500指数和纳斯达克指数上周五收低,因美国10月PPI同比涨幅创四年来最大,这进一步支持美联储升息预期,且英伟达领导层变动引发的担忧拖累科技股。
- 道指收涨0.1%,标普500指数跌0.4%,纳指跌0.91%。
- 美元维持在19个月高点附近,录得两个月来最大单周涨幅。
- 上周五现货金轻微反弹0.1%,周线仍录得下跌。
- WTI原油温和上涨0.25%,国际能源署预计全球原油供应过剩扩大。
财经日历
11月16日(GMT+8)
| 时间 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 07:50 | 日本第三季度GDP——已发布 | ★★★ |
| 10:00 | 中国10月规模以上工业增加值及社会消费品零售 | ★★ |
| 18:00 | 欧元区9月工业生产 | ★★ |
| 21:30 | 加拿大10月CPI | ★★ |
| 21:30 | 美国11月纽约联储制造业指数 | ★★ |
11月17日(GMT+8)
| 时间 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 01:00 | 美联储主席沃什发表讲话 | ★★★ |
| 08:30 | 澳大利亚储备银行会议纪要 | ★★★ |
| 15:00 | 英国 9 月失业率 | ★★ |
| 18:00 | 欧元11月 ZEW 经济景气指数 | ★★ |
| 21:15 | 美国 ADP 每周就业人数变化 | ★★ |
| 21:30 | 美国10月零售销售 | ★★★ |
| 22:15 | 美国10月工业和制造业生产 | ★★ |
【2026-11-16 市场分析】
此处所示价位基于ATFX 11月16日的四小时图表,可能与现金收盘价有所不同。支撑位是潜在的买入区域;阻力位是潜在的卖出区域。确认需要完整的四小时K线。
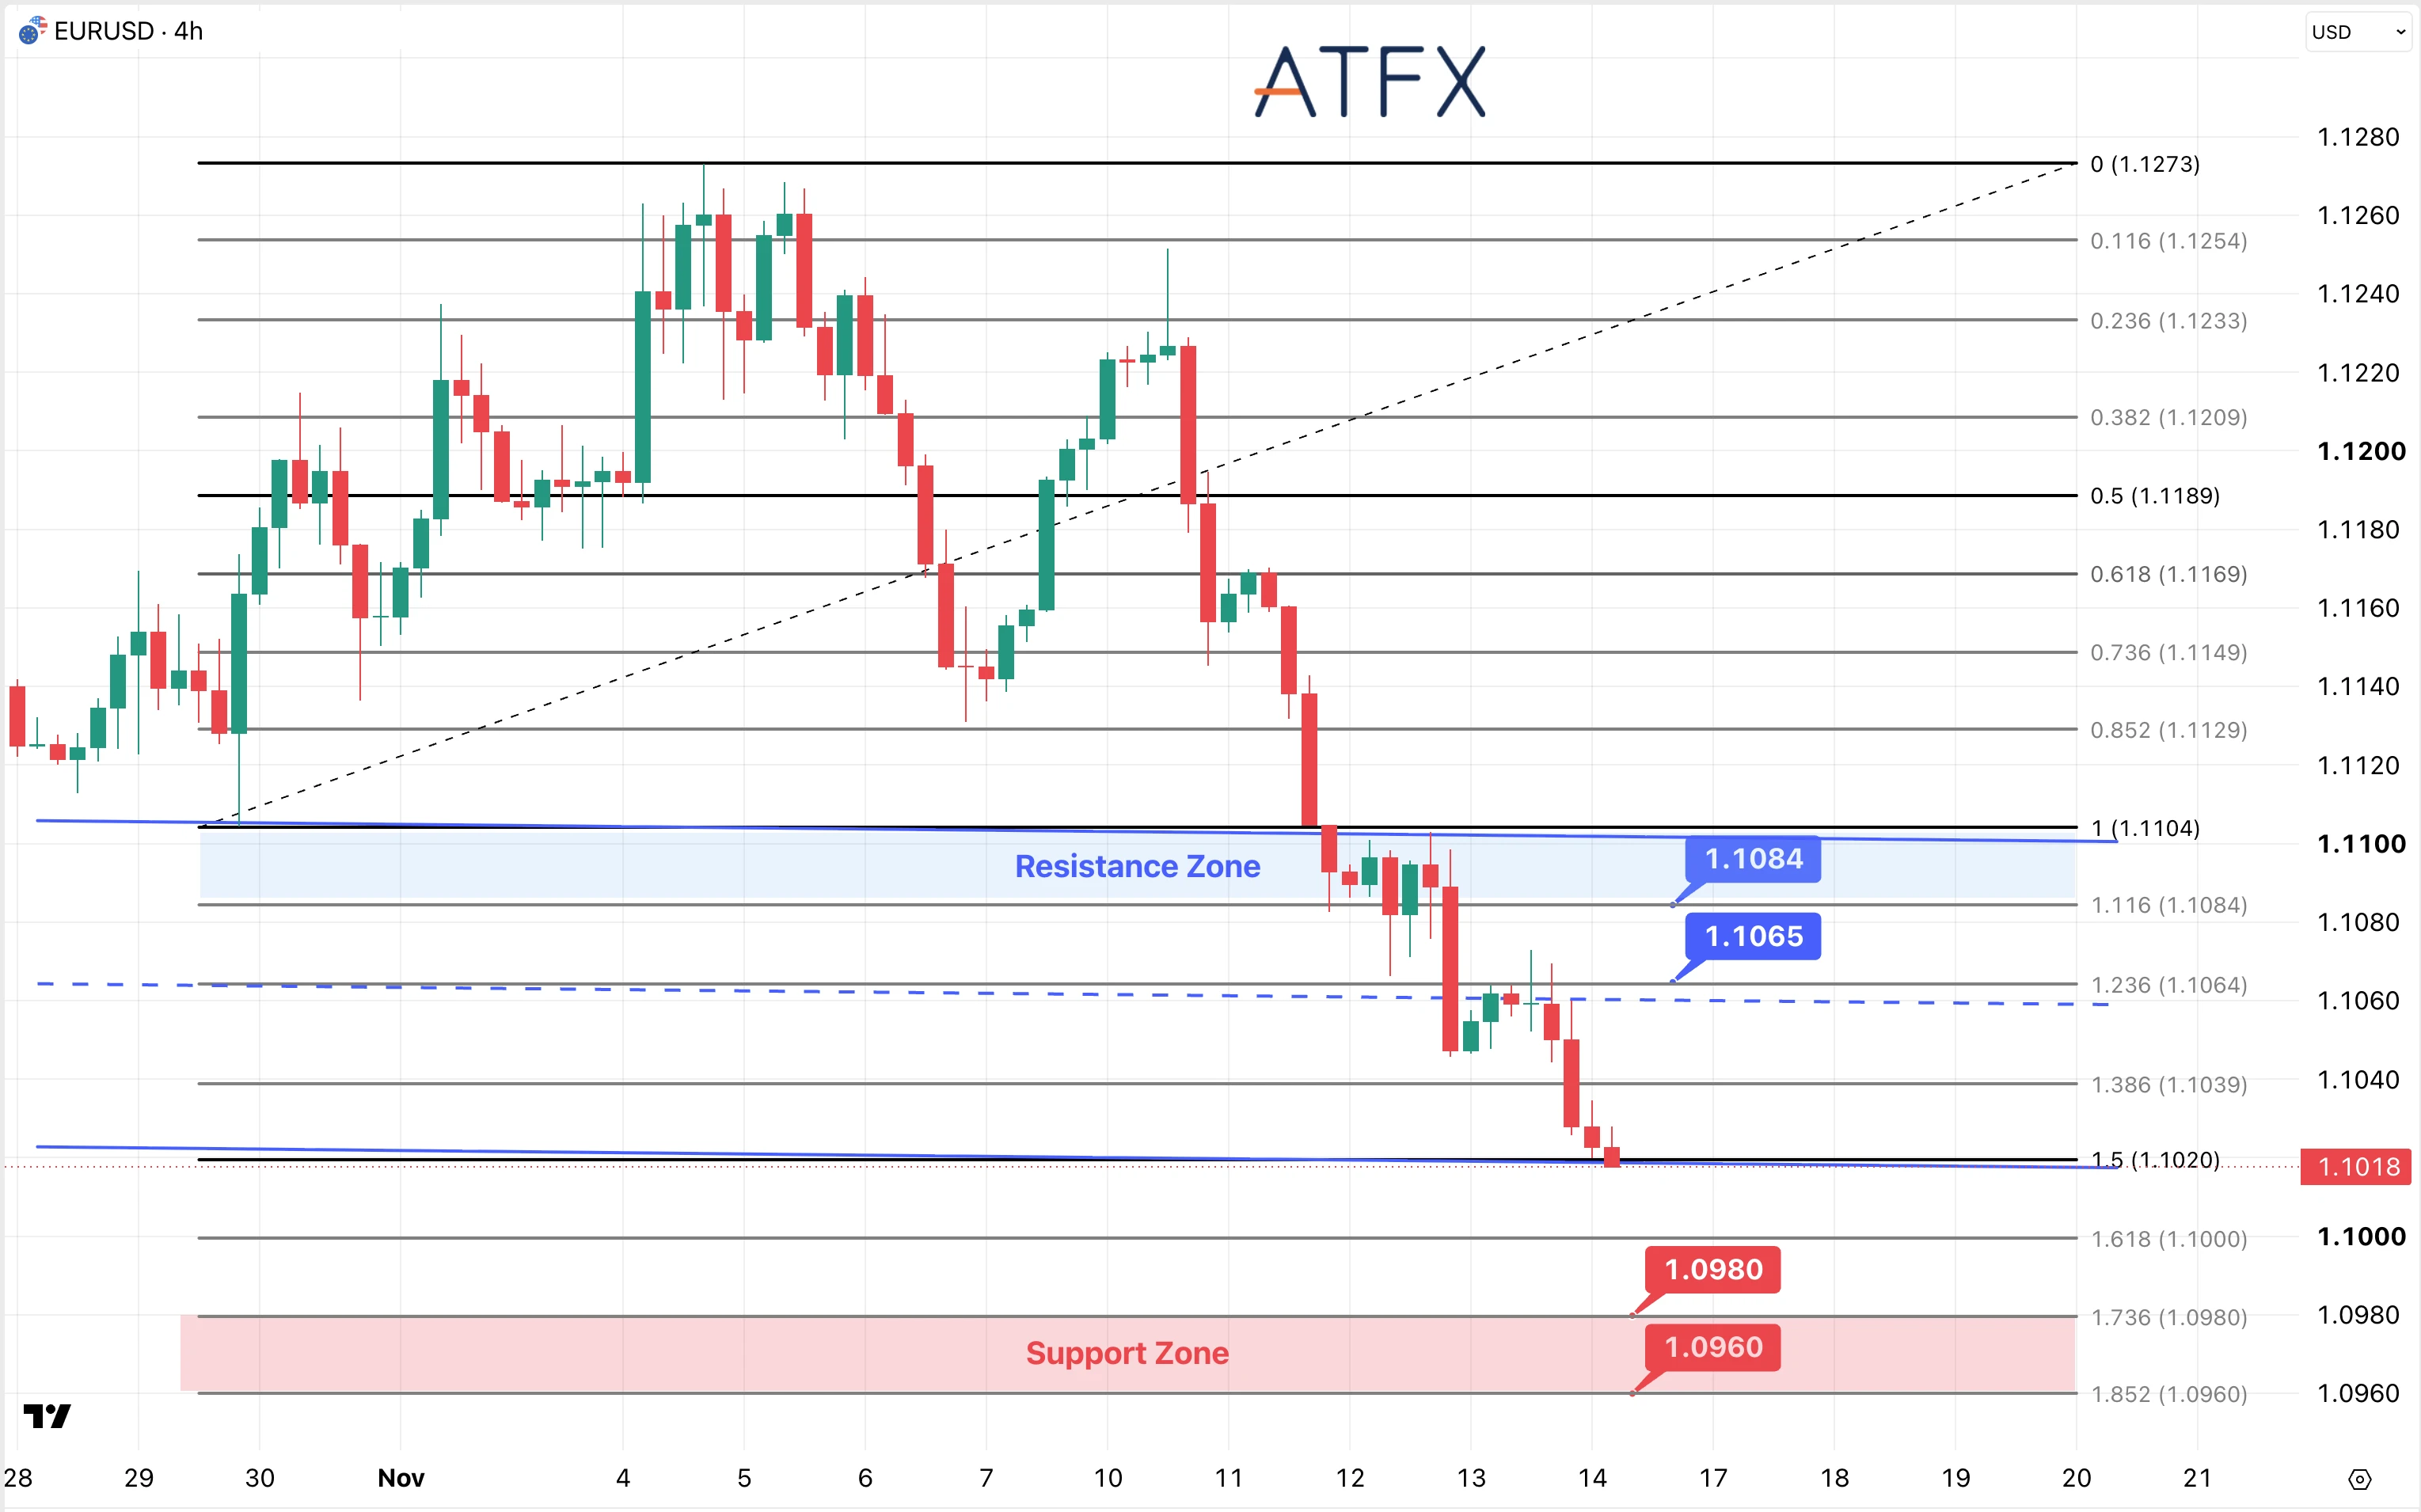
阻力:1.1065 / 1.1084
支持:1.0980 / 1.0960
分析师观点:美联储加息预期利好美元。今日公布的欧元区生产数据和周二公布的ZEW经济景气指数可能会影响欧元走势,但美国零售销售数据和美联储讲话的影响可能更大。
欧元/美元在跌破 1.1039 并测试 1.1020 后,目前接近 1.1018。最新的K线位于浅下降通道的下轨附近。该位置可能吸引买盘,但更低高点的趋势依然存在。如果欧元/美元持续跌破 1.1020 和下轨,则可能下探至 1.1000,随后可能进一步下探至 1.0980-1.0960。如果反弹未能突破 1.1039,则看跌前景依然存在。
倾向:谨慎看跌
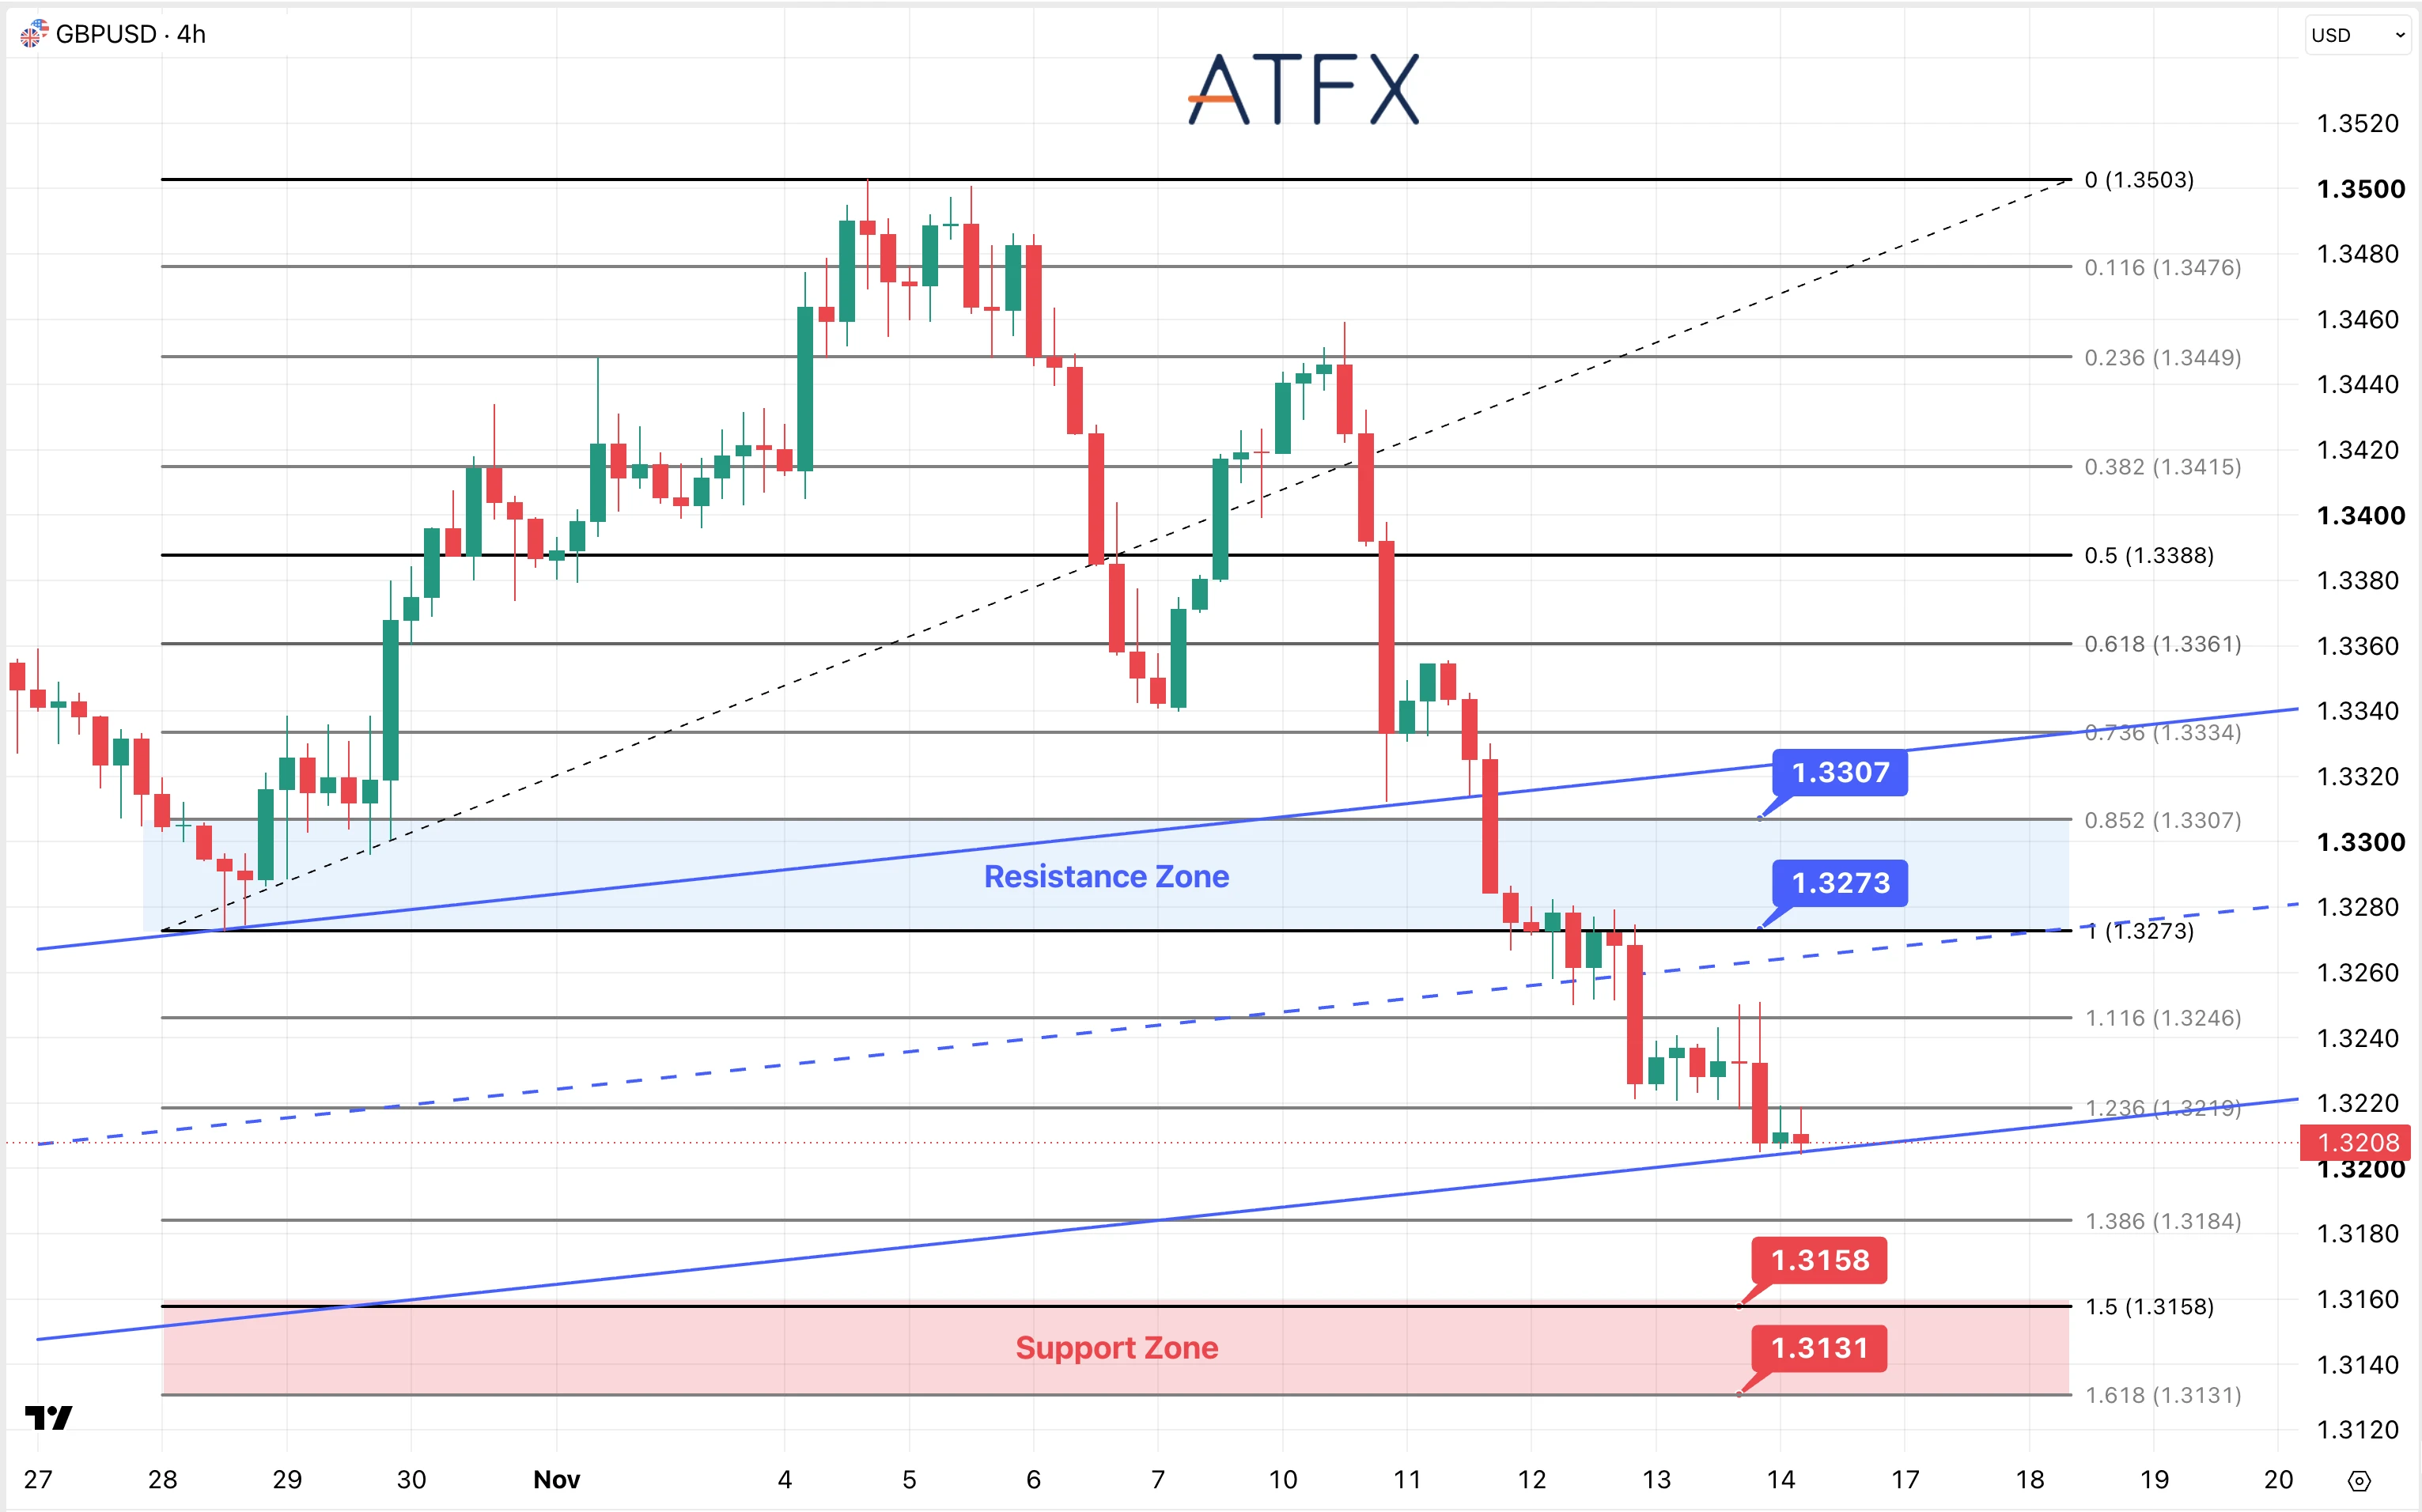
阻力:1.3273 / 1.3307
支持:1.3158 / 1.3131
分析师观点:英国央行将利率上调至4%并未抵消美元走强的影响。周二公布的就业和工资数据,以及周三公布的英国通胀数据,将有助于评估是否需要进一步收紧货币政策。
英镑/美元在跌破1.3246和1.3219后,目前接近1.3208。价格正在测试上升通道的下轨。自1.3503以来的整体下跌趋势仍未结束。 如果收盘价低于通道边界和 1.3200,则 1.3184 将成为关注焦点。如果跌破 1.3184,则 1.3158–1.3131 区间将成为潜在目标。
倾向:谨慎看跌
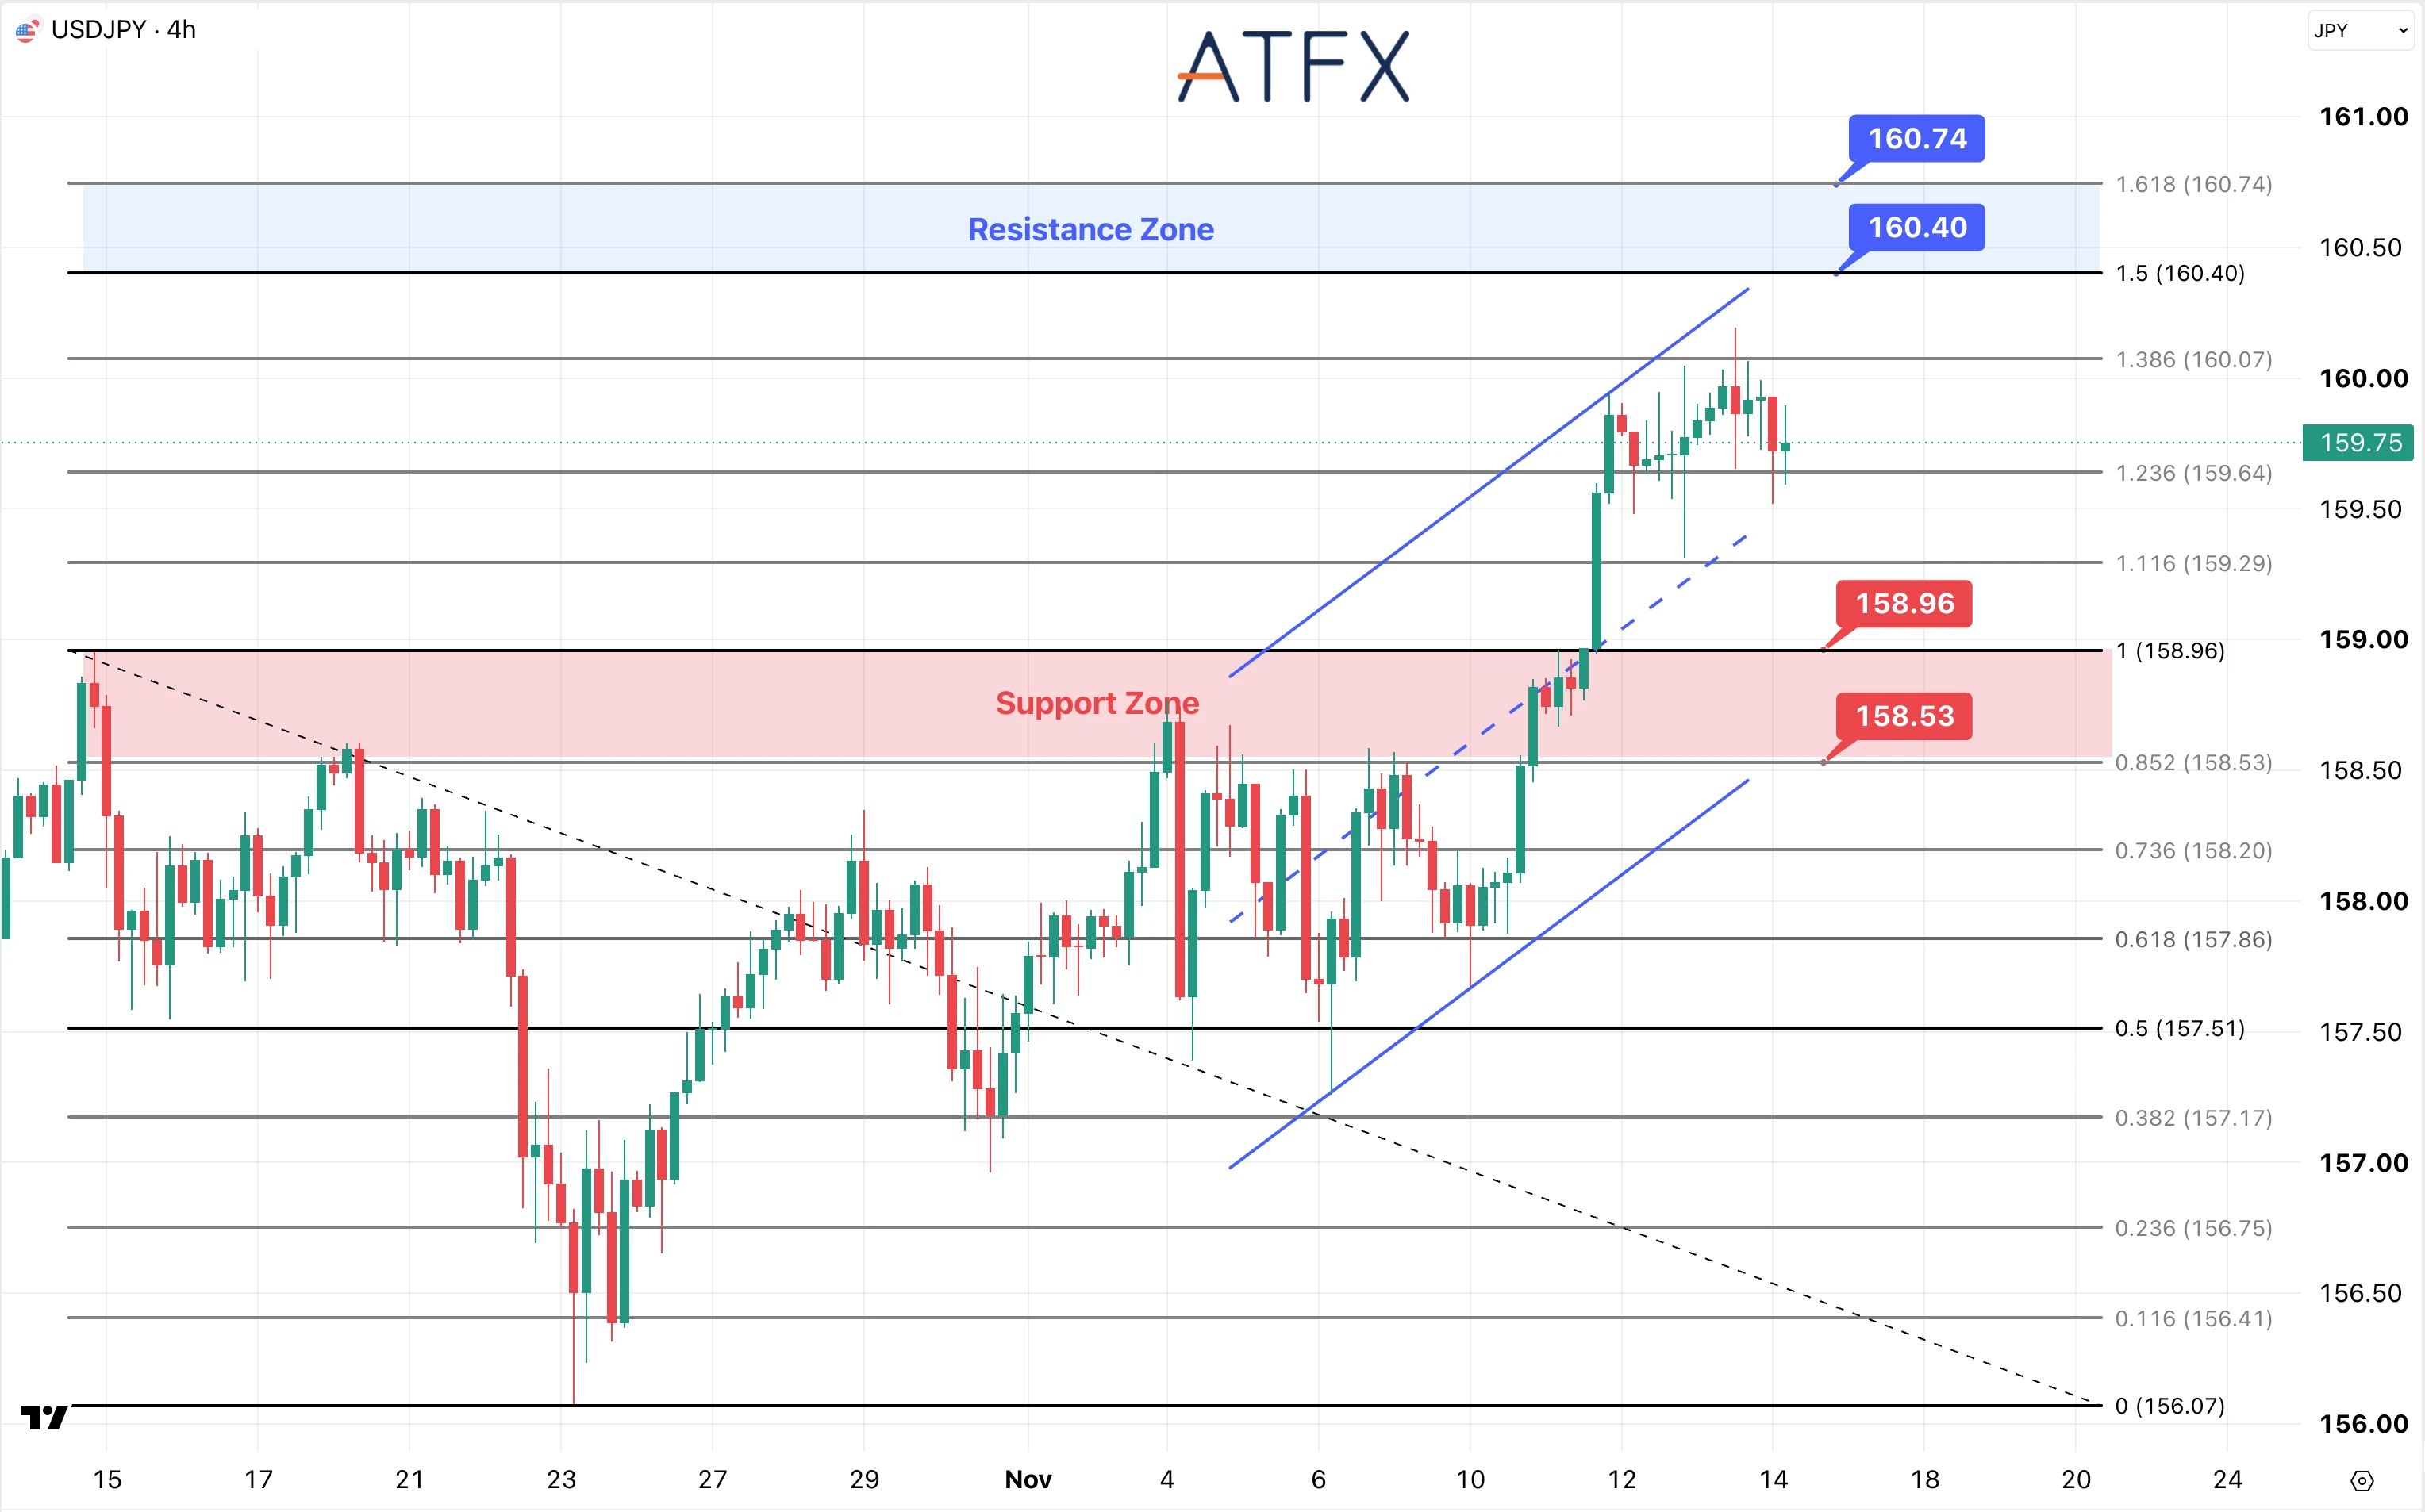
阻力:160.40 / 160.74
支持:158.96 / 158.53
分析师观点:今早公布的日本GDP年率下降0.1%,令日本央行收紧货币政策的难度加大,而美联储加息预期支撑美元走强。尽管当局尚未承诺固定汇率,但干预风险仍构成160附近的制约因素。
美元/日元在多次于160.07附近徘徊后,目前接近159.75。它仍处于159.64上方的上升通道中。横盘整理的K线表明涨势已经暂停,目前尚未出现明显的反转迹象。 守住159.64上方,160.07的测试仍有可能。若四小时收盘价高于160.07,则有望上探160.40,进而上探160.74。
倾向:谨慎看涨
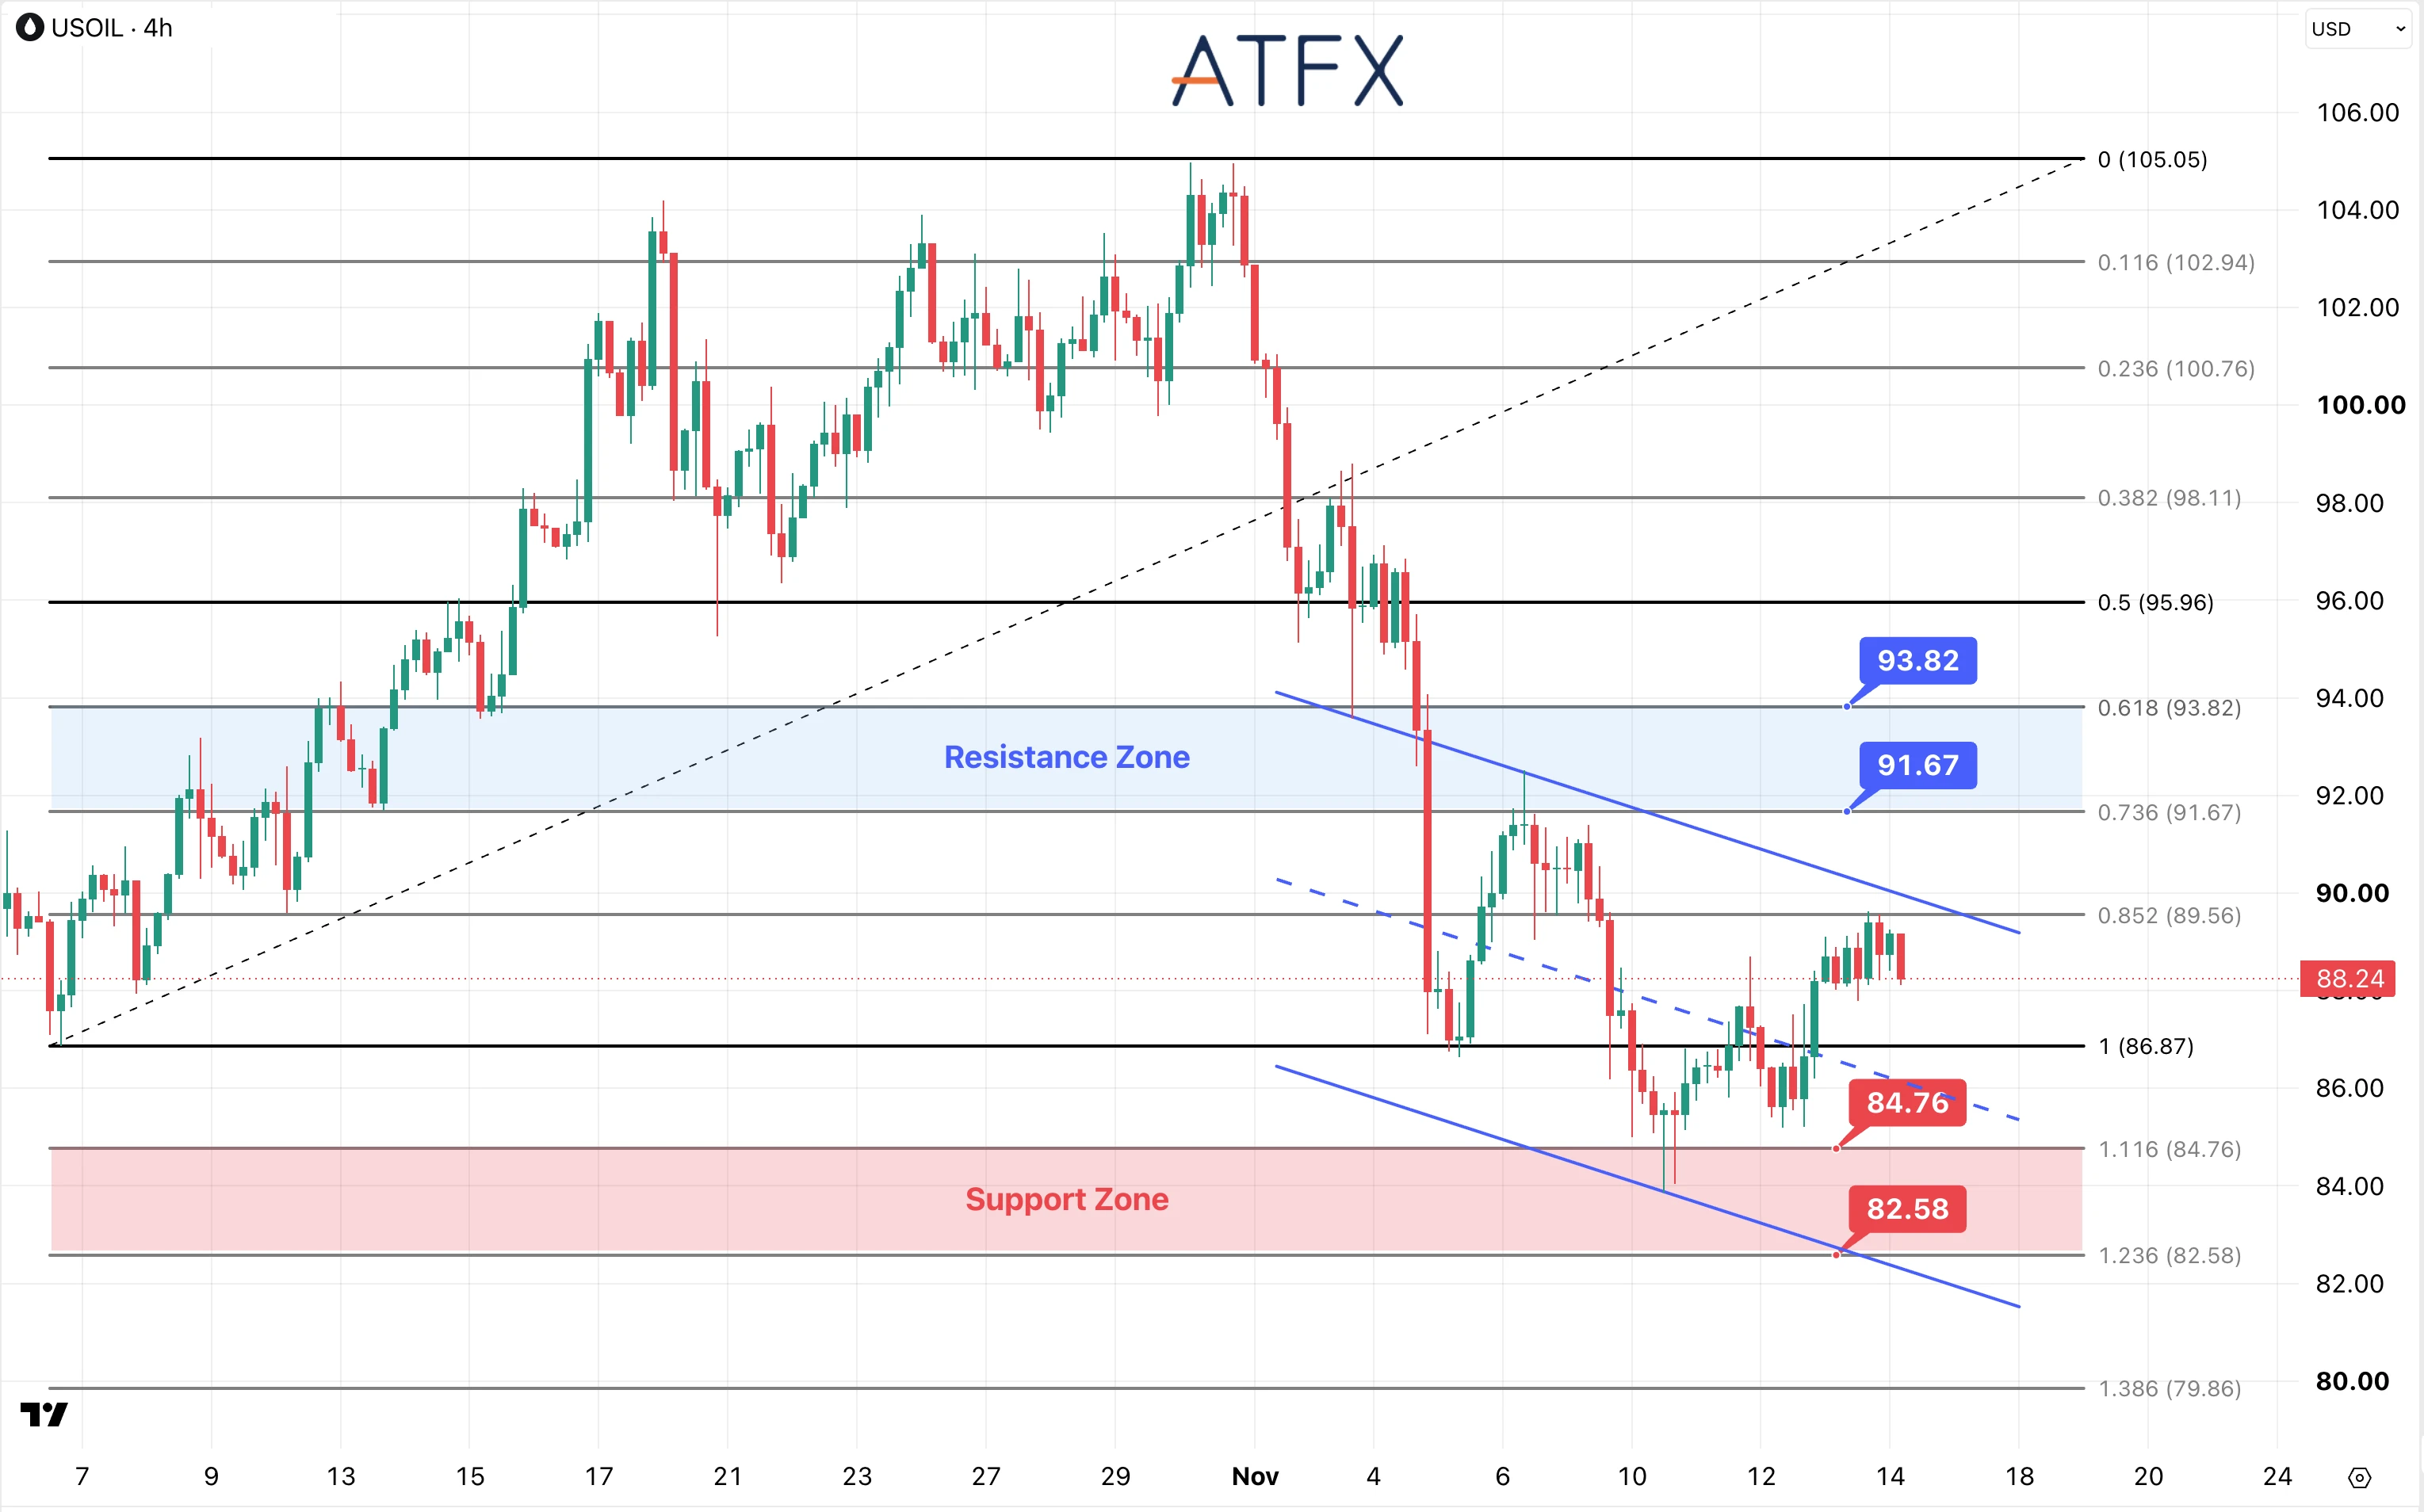
阻力:91.67 / 93.82 美元
支持:84.76 / 82.58美元
分析师观点:巴林和海湾航线附近再次发生袭击事件的报道令供应风险居高不下。然而,国际能源署预测,随着出口复苏,第四季度将出现能源盈余。在获得独立证实之前,有关油轮损失的说法应视为传闻。
WTI原油价格在突破86.87美元后回升至88.24美元附近。涨势在89.56美元附近受阻,接近下降通道上轨。若四小时收盘价高于89.56美元和下降通道上轨,则反弹势头将增强。这将使价格目标指向91.67美元,如果买家能在回测中守住突破,则有望进一步上探至93.82美元。若收盘价跌破86.87美元,则反弹势头将减弱,市场关注点将转向84.76美元。跌破84.76美元将使价格下探至近期低点84美元附近,甚至可能进一步下探至82.58美元。
倾向:中性
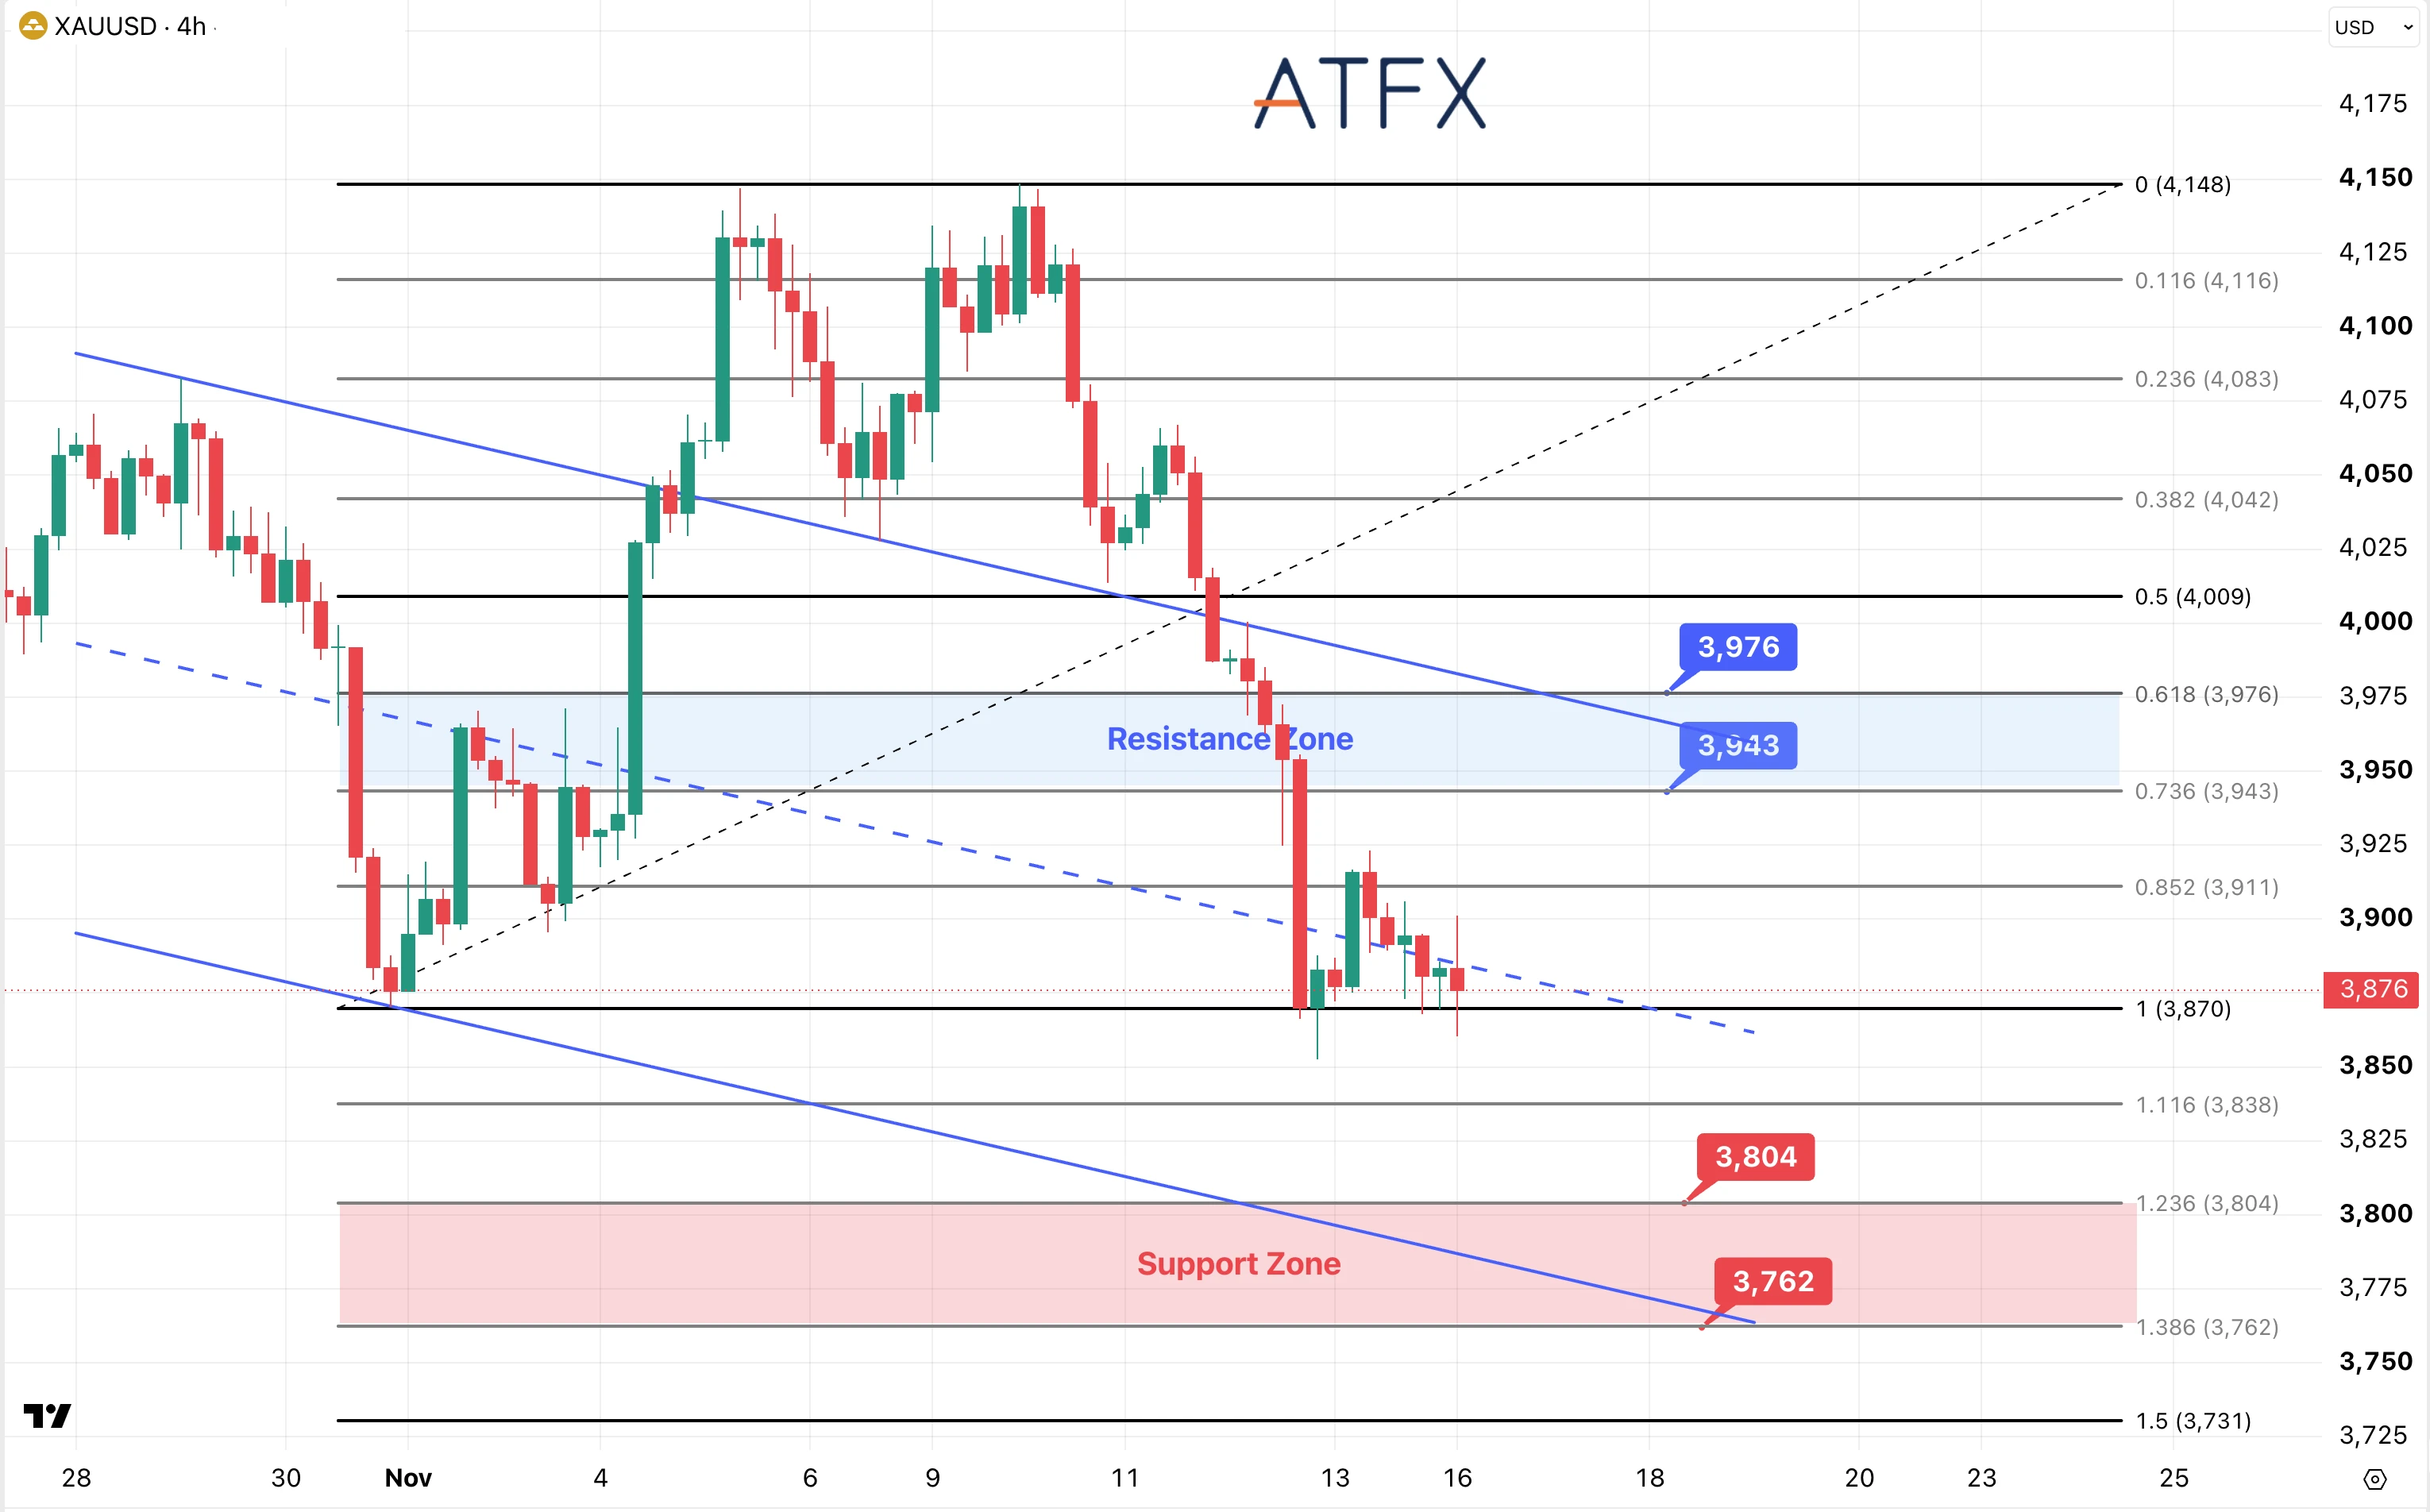
阻力:3,943 / 3,976 美元
支持:3,804 / 3,762 美元
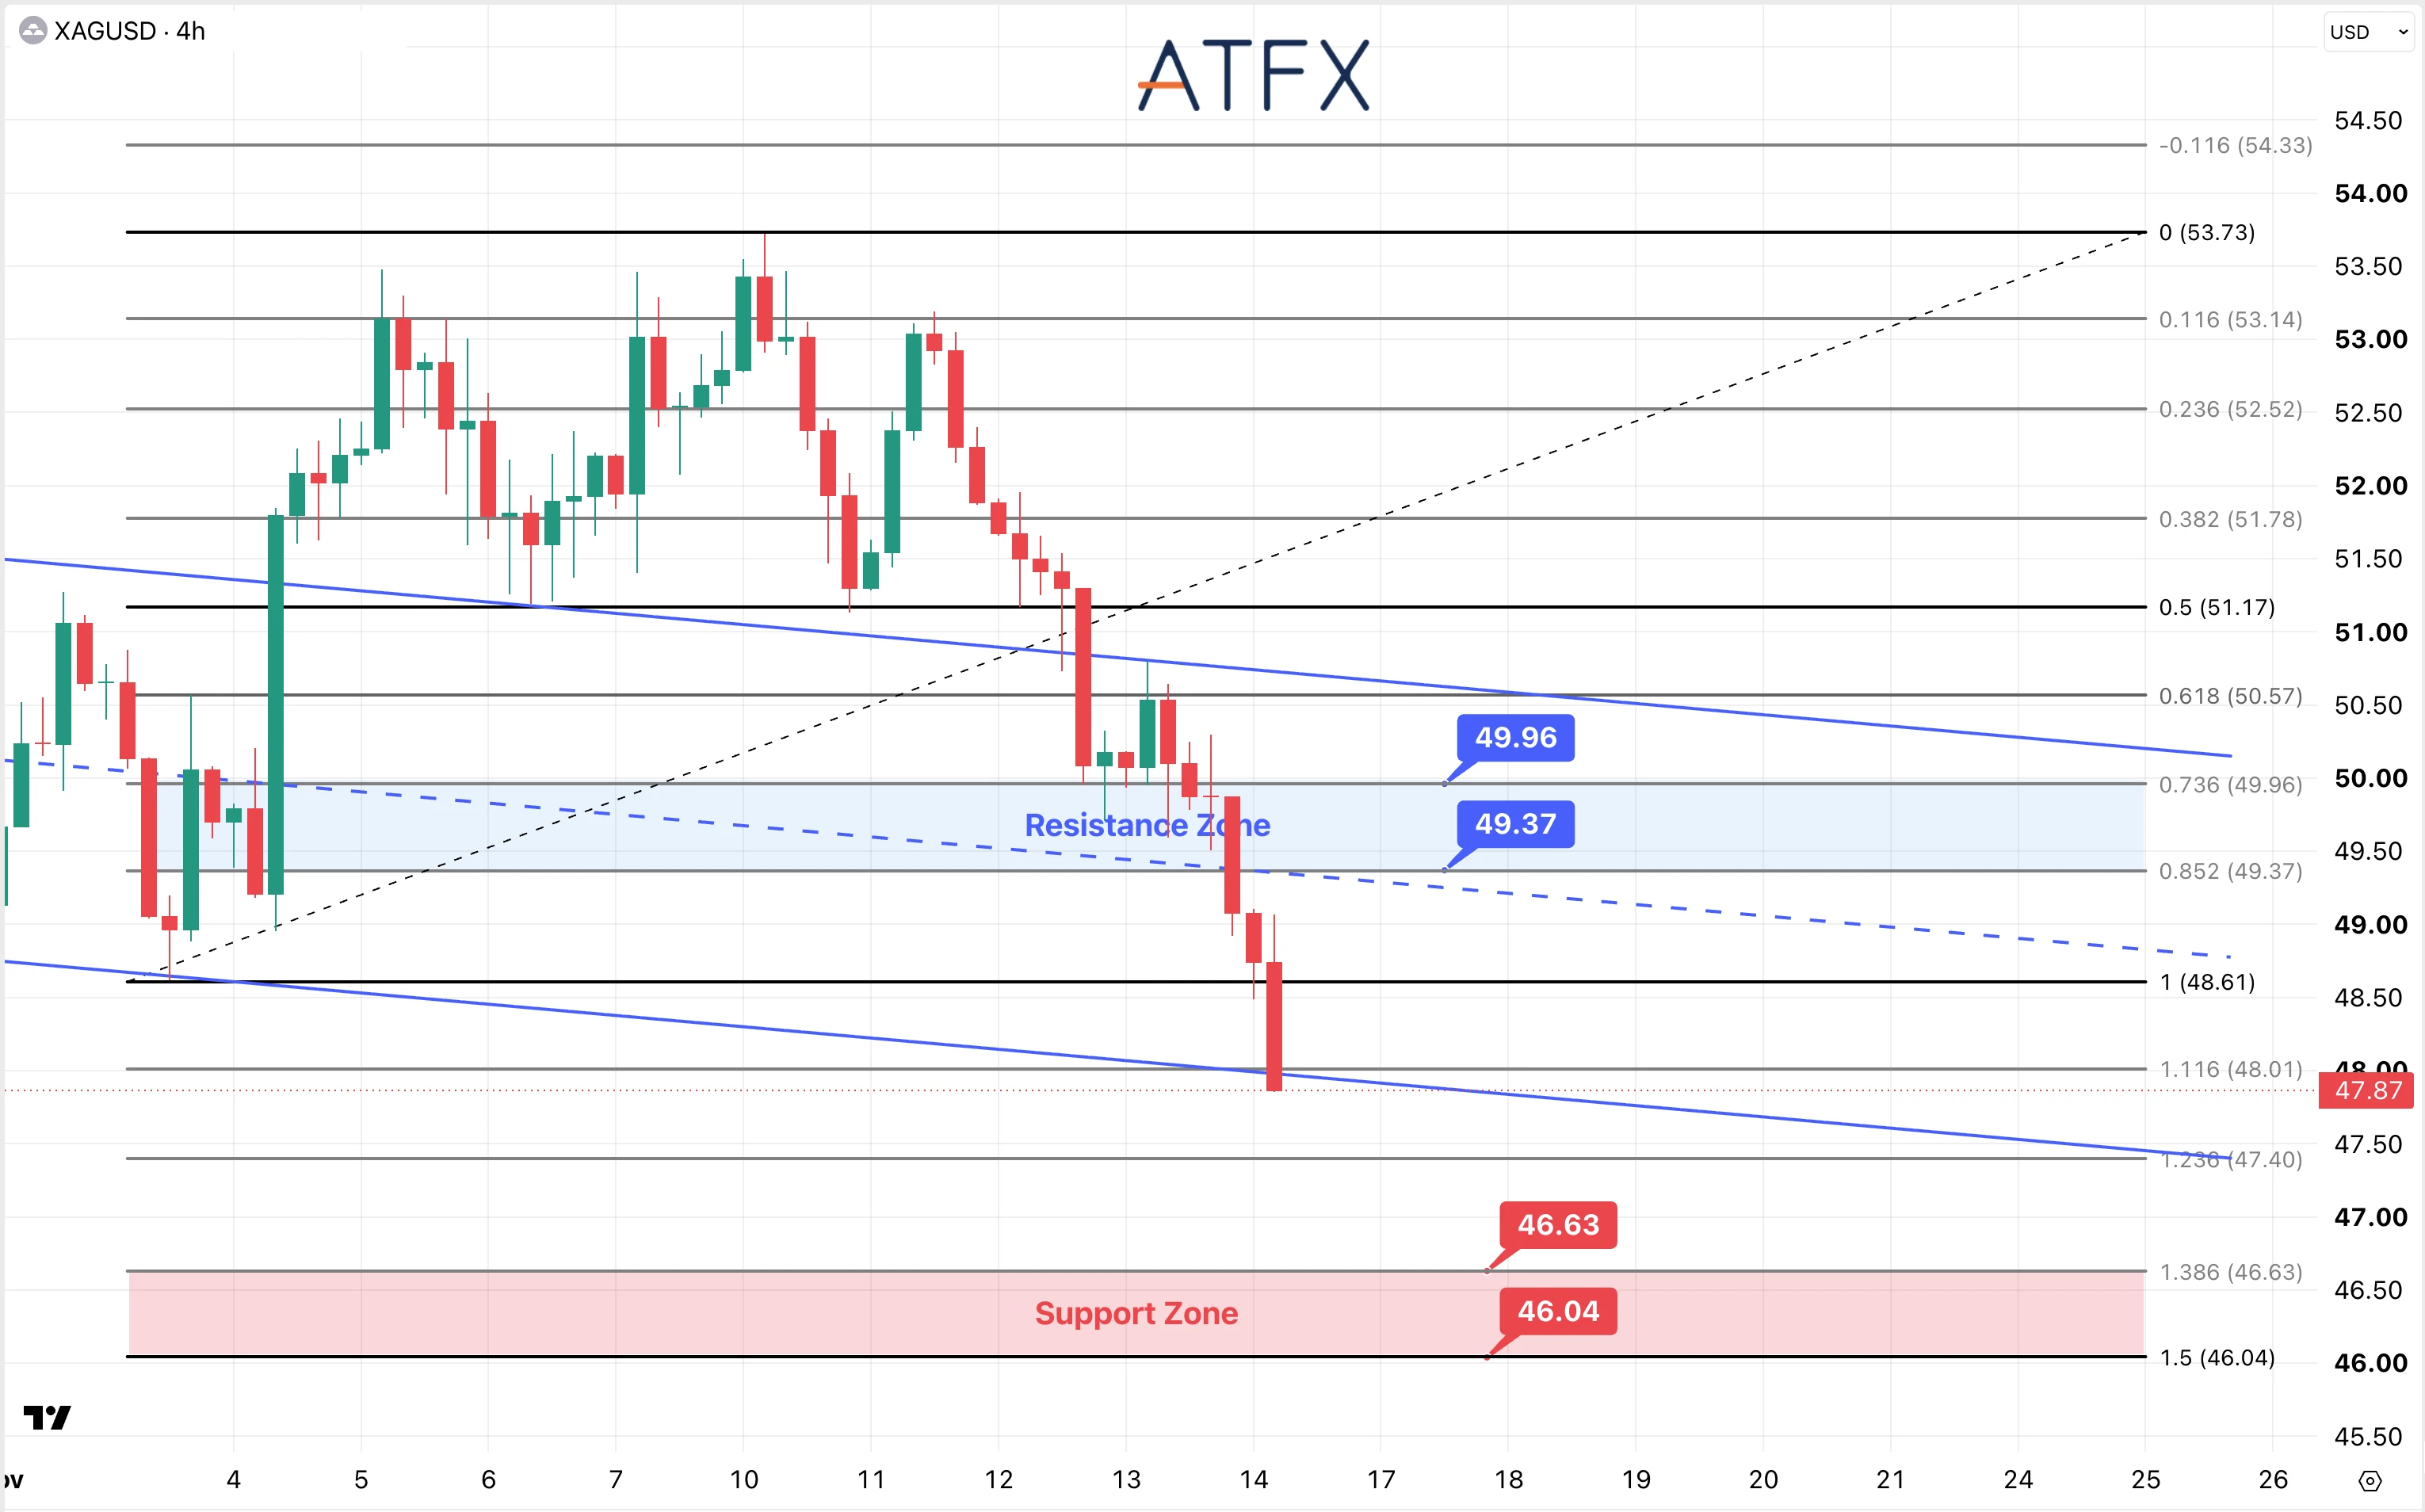
阻力:49.37 / 49.96 美元
支持:46.63 / 46.04 美元
分析师观点:美元走强和市场预期美国利率上升继续对黄金构成压力。地缘政治不确定性可能吸引防御性买盘,但美联储的讲话和会议纪要可能会让市场持续关注持有这种不产生利息的贵金属的成本。
黄金价格在3925美元下方反弹受阻后,目前接近3876美元。它正在测试下降通道中点下方的3870美元低点。如果收盘价跌破3870美元,将对近期盘中低点3852美元附近构成压力。跌破该低点后,金价可能下探至3838美元,随后可能进一步下探至3804美元至3762美元区间。如果金价守住此前的低点而未能回升至3911美元,则表明金价企稳,而非确认反转。
白银价格在跌破 48.61 美元和 48.01 美元后,目前接近 47.87 美元。最新的大阴线已触及下降通道的下边界。这可能引发短暂反弹,但持续走低的高点和低点仍然对卖方有利。如果未能收复 48.01 美元,47.40 美元将成为关注焦点。若收盘价跌破 47.40 美元,则可能下探 46.63 美元至 46.04 美元的支撑区域,并表明跌势可能已延续至通道底部以下。
倾向:黄金和白银谨慎看跌
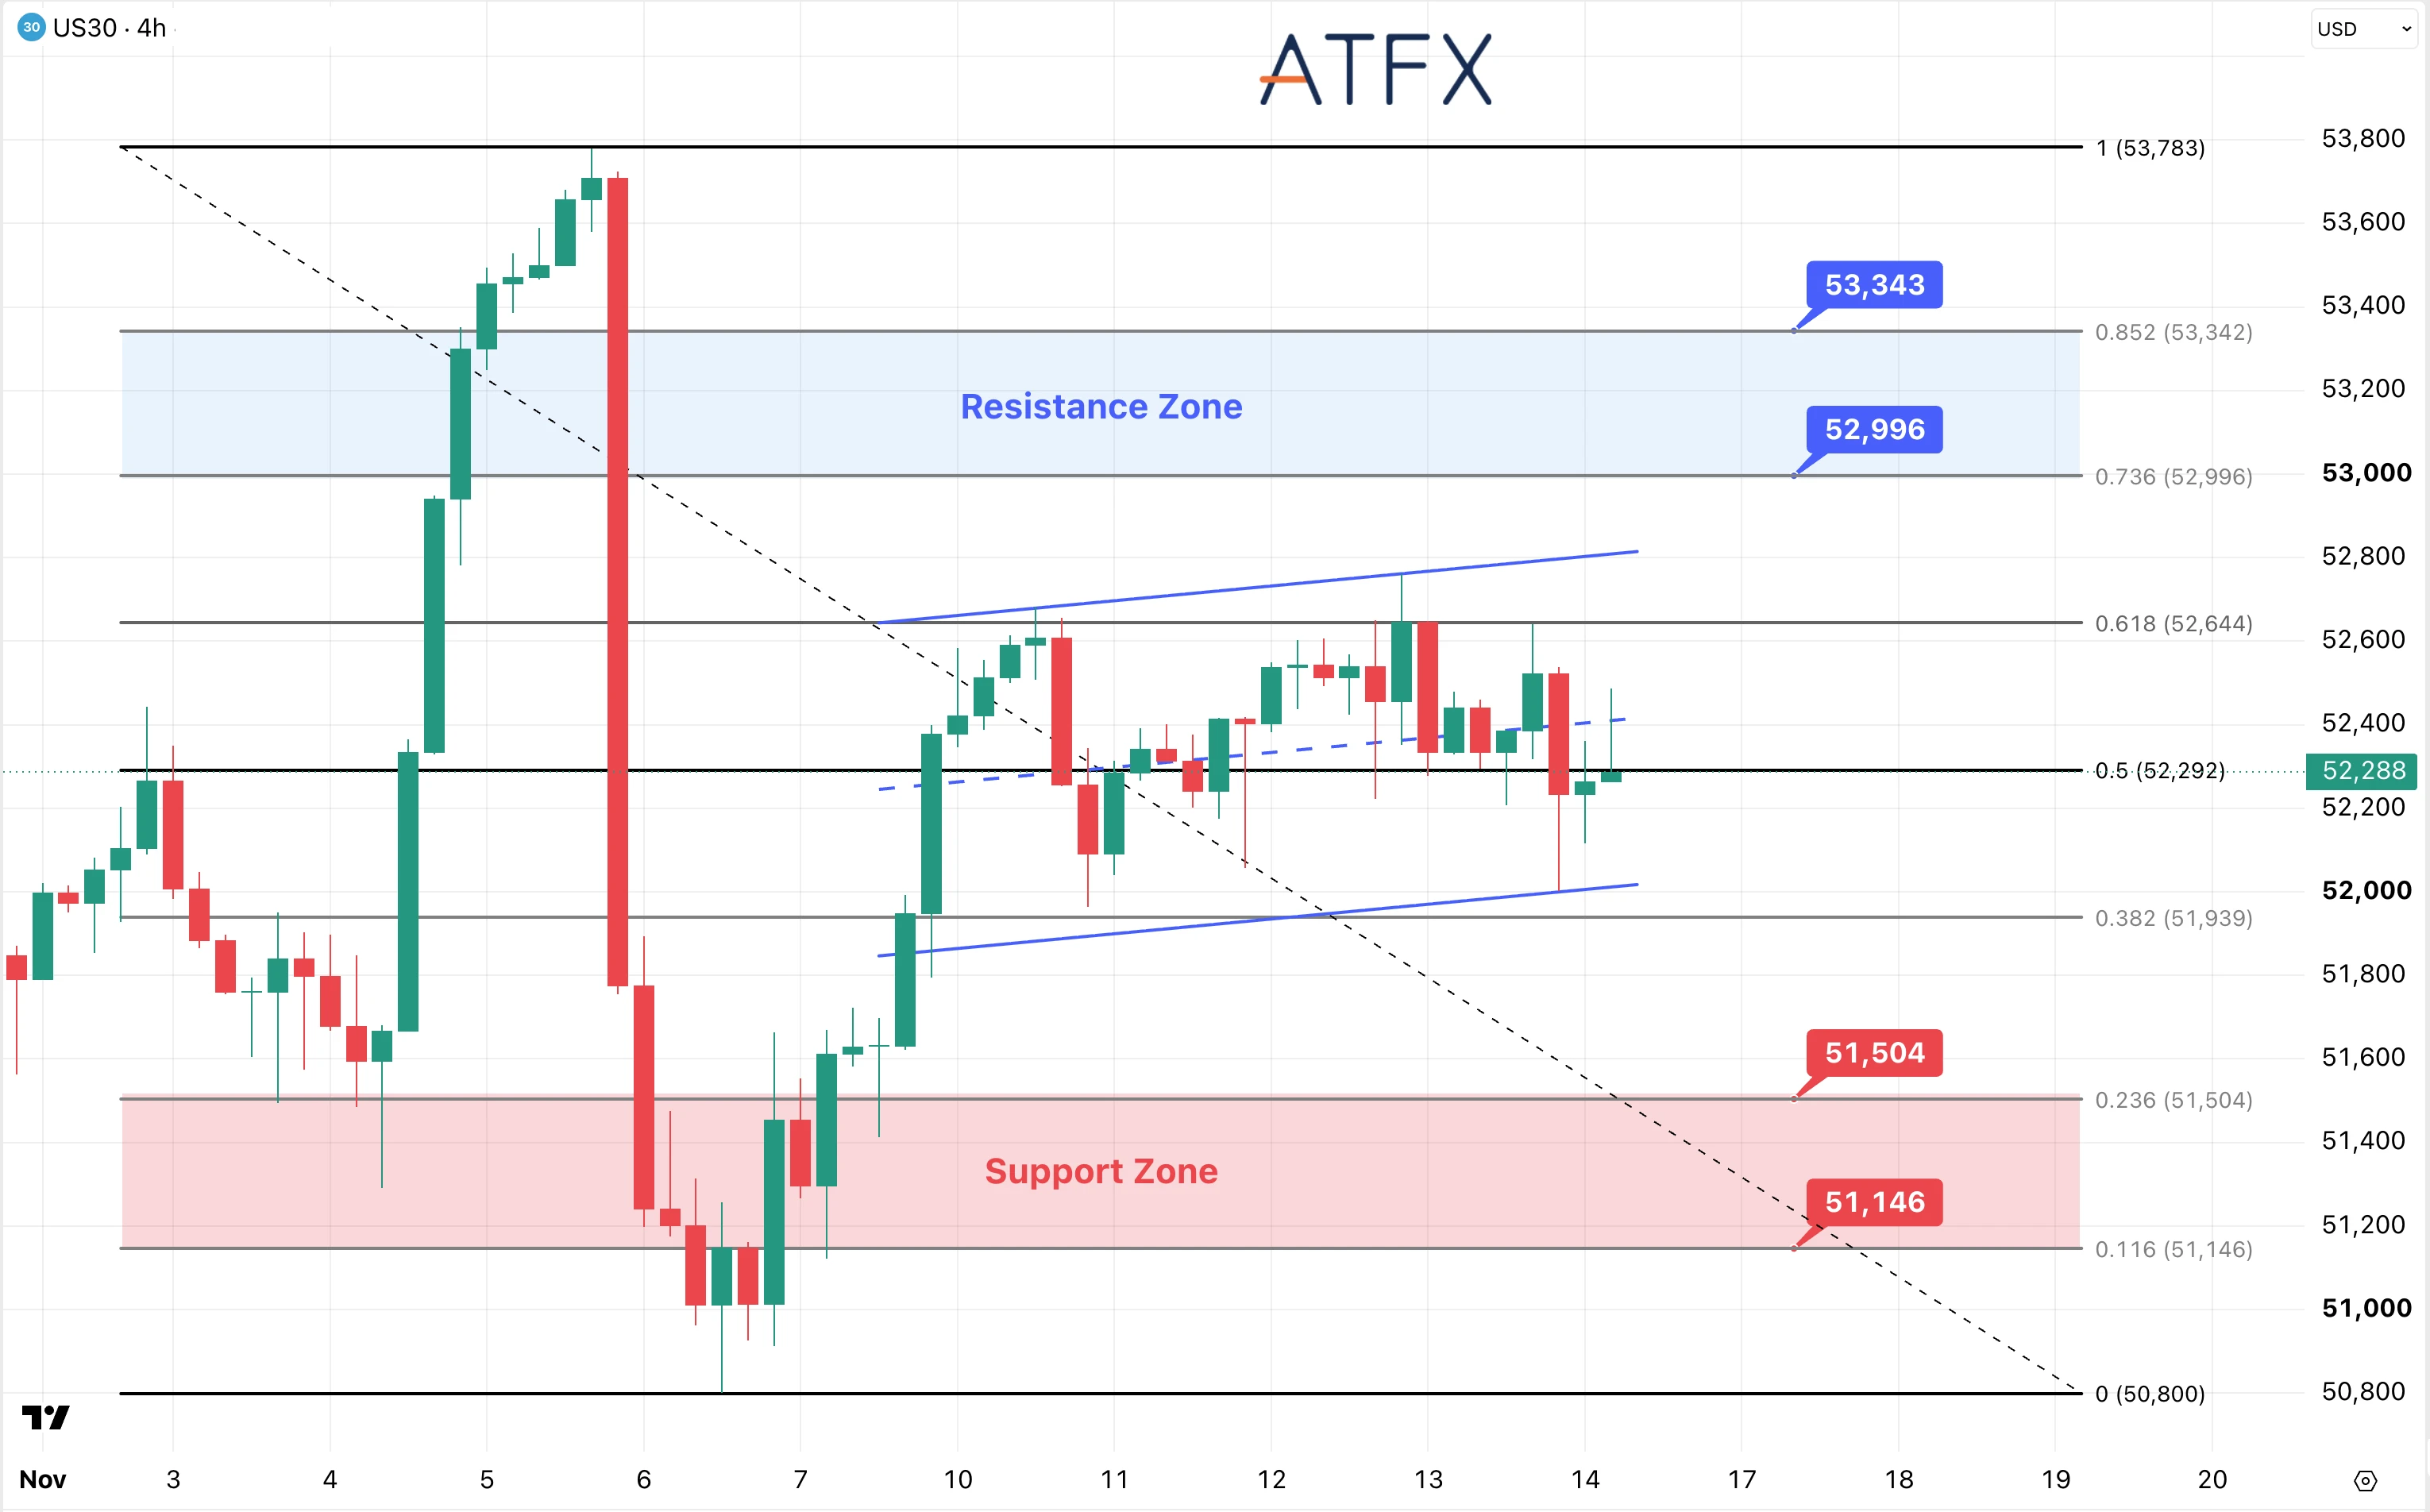
阻力:52,996 / 53,343
支持:51,504 / 51,146
分析师观点:道琼斯指数表现优于科技股,但更高的借贷成本仍然对盈利和需求构成风险。周二公布的美国零售销售和工业生产数据将检验在利率预期上升的情况下,美国经济能否维持增长。
道琼斯工业平均指数在多次跌破 52,644 点后,目前接近 52,288 点。该指数正在测试位于缓升通道下半段的 52,292 点关键位。买家守住了 52,000 点附近的下轨,但反弹尚未回到通道中点。
如果四小时收盘价高于 52,292,并随后突破中点,则有望再次冲击 52,644。突破 52,644 和上轨后,将进入此前预测的 52,996-53,343 阻力区。如果收盘价低于 52,000 和通道底部,则可能下探 51,939。跌破 51,939 将削弱自 11 月低点以来的反弹势头,并将 51,504 和 51,146 列为关注重点。
倾向:中性
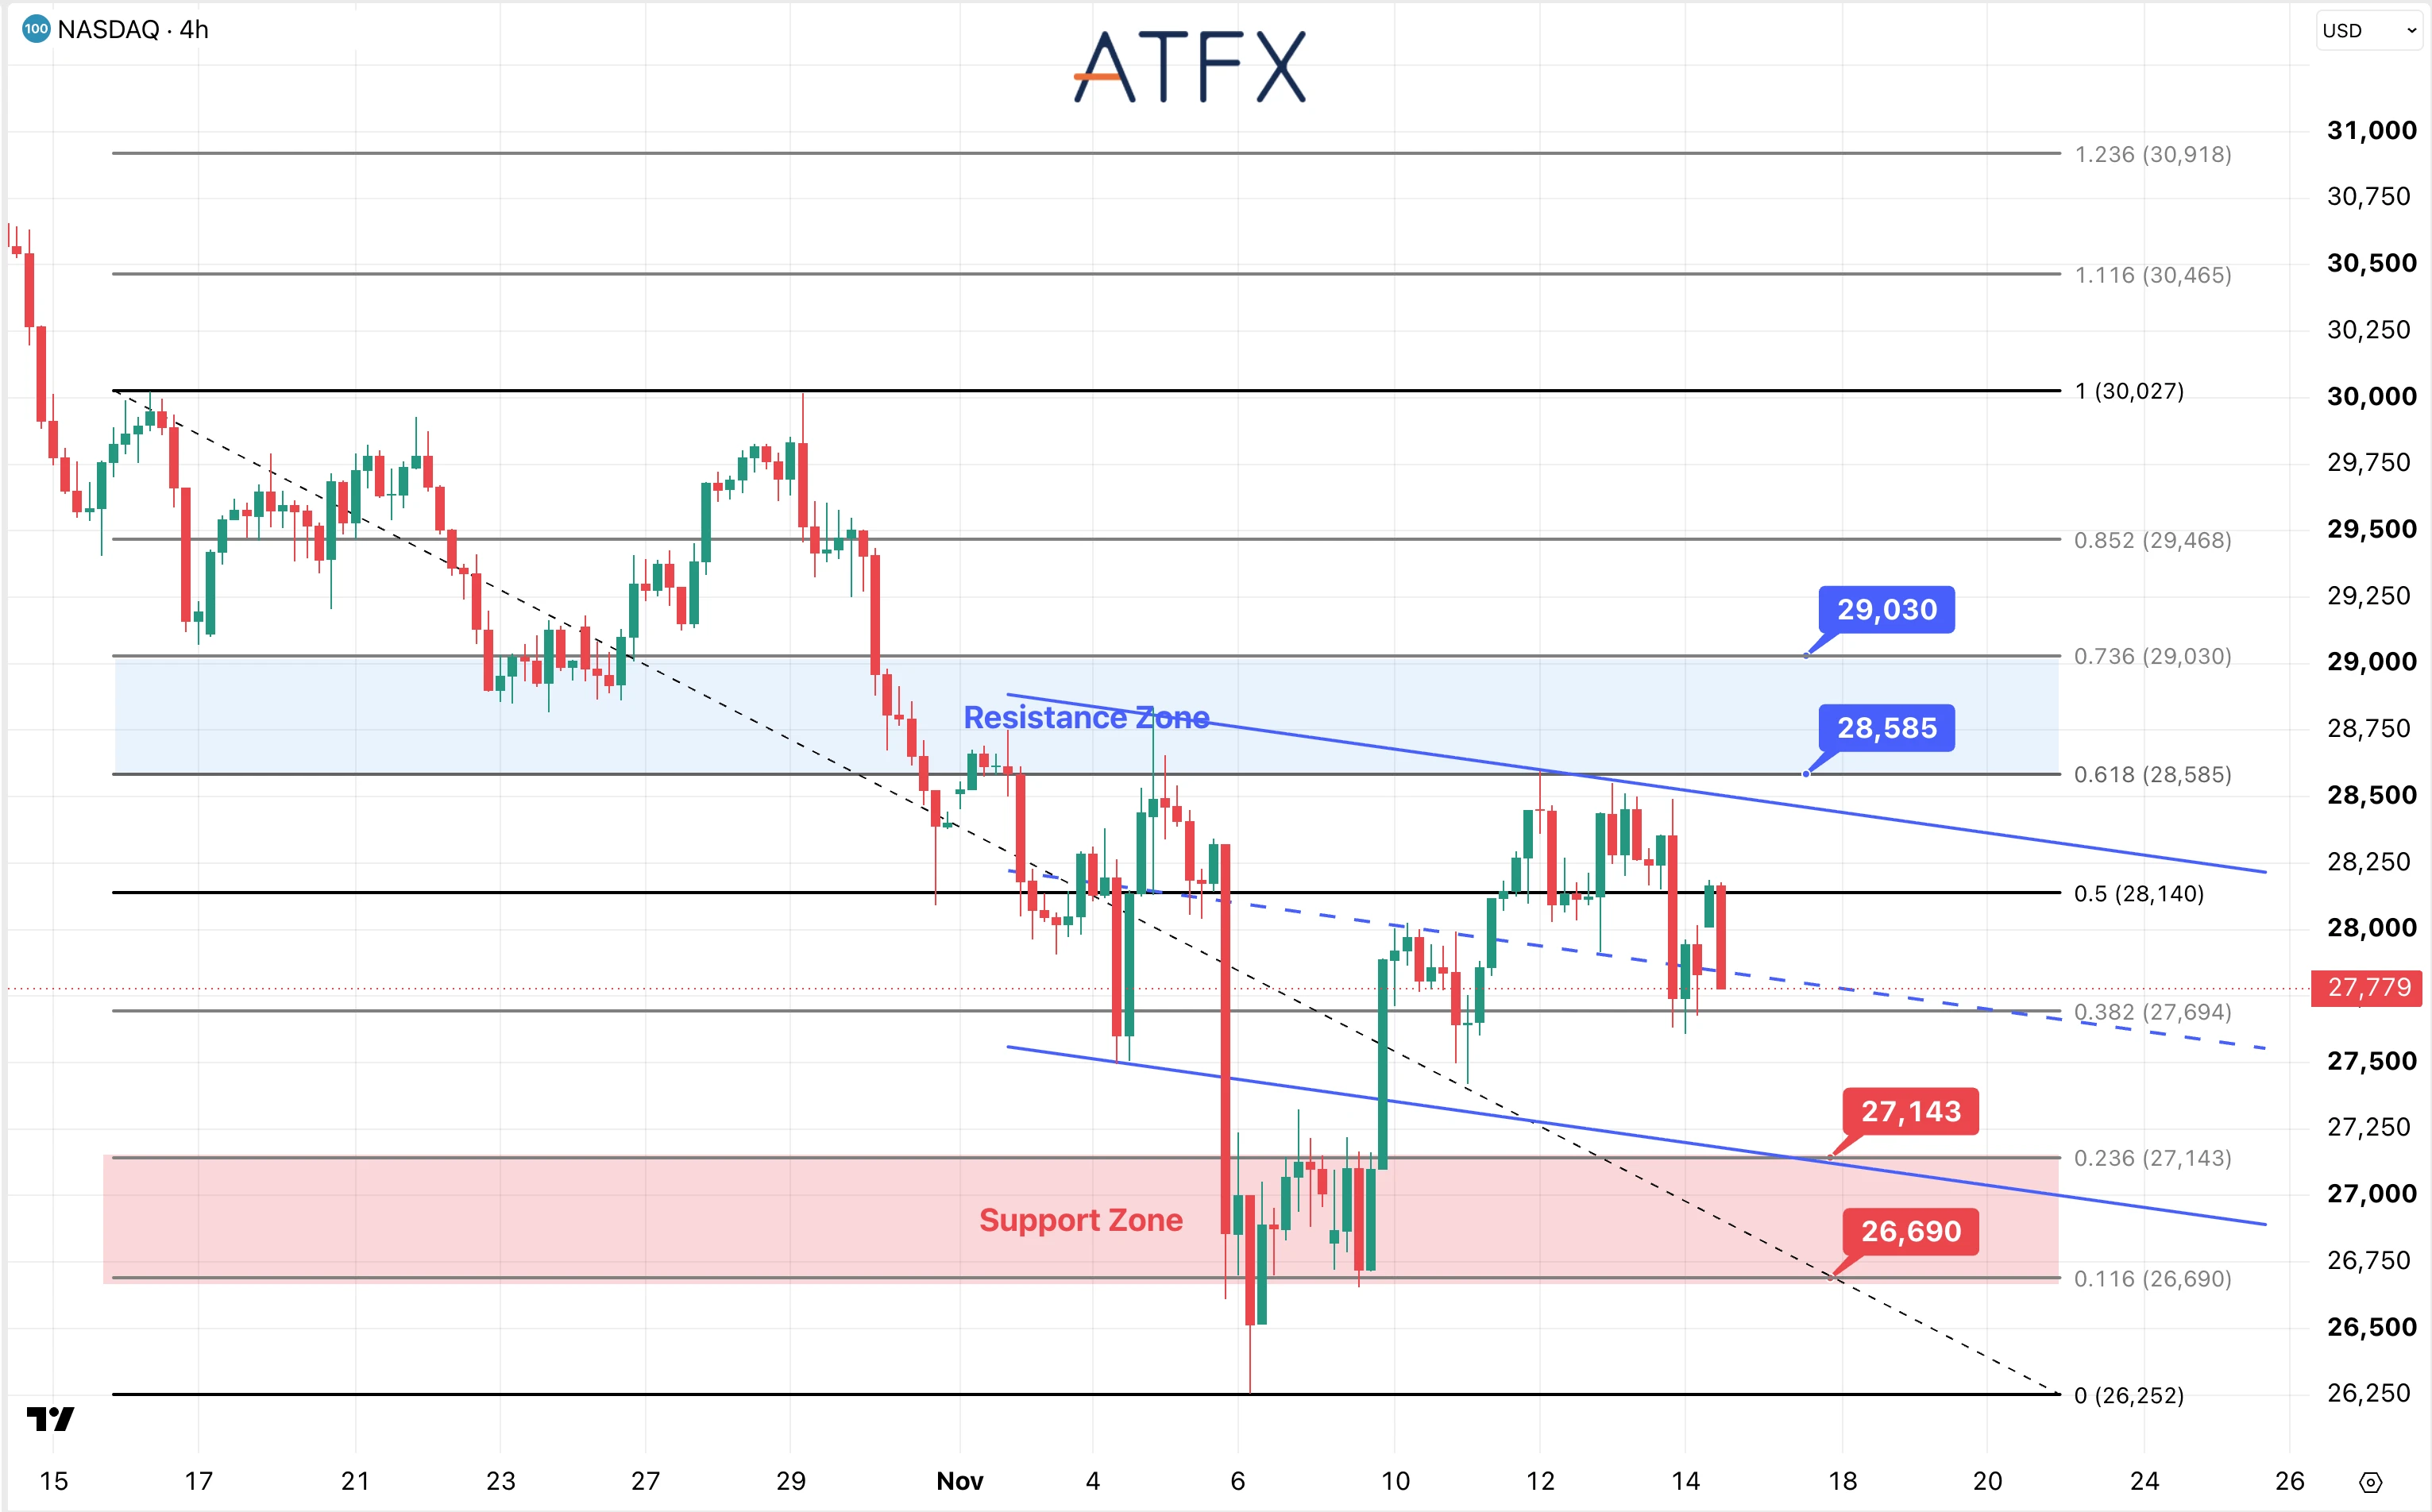
阻力:28,585 / 29,030
支持:27,143 / 26,690
分析师观点:英伟达的盈利和领导层的不确定性是人工智能交易面临的主要考验。有关黄仁勋可能回归的媒体报道尚未得到证实。对需求和中国市场前景的指引,可能比期货的短暂反弹对该指数的影响更大。
纳斯达克100指数在未能守住28,140点上方后,目前接近27,779点。最近一次反弹在该关键点位附近遭遇抛售,价格回落至27,694点附近,接近下降通道的中点。多次跌破28,585点表明反弹依然脆弱。若收盘价跌破27,694点,则关注点将转向27,143点,接近通道下边界。跌破27,143点后,下探26,690点。若跌破该支撑区域,则26,252点的低点将再次成为关注焦点。
倾向:谨慎看跌
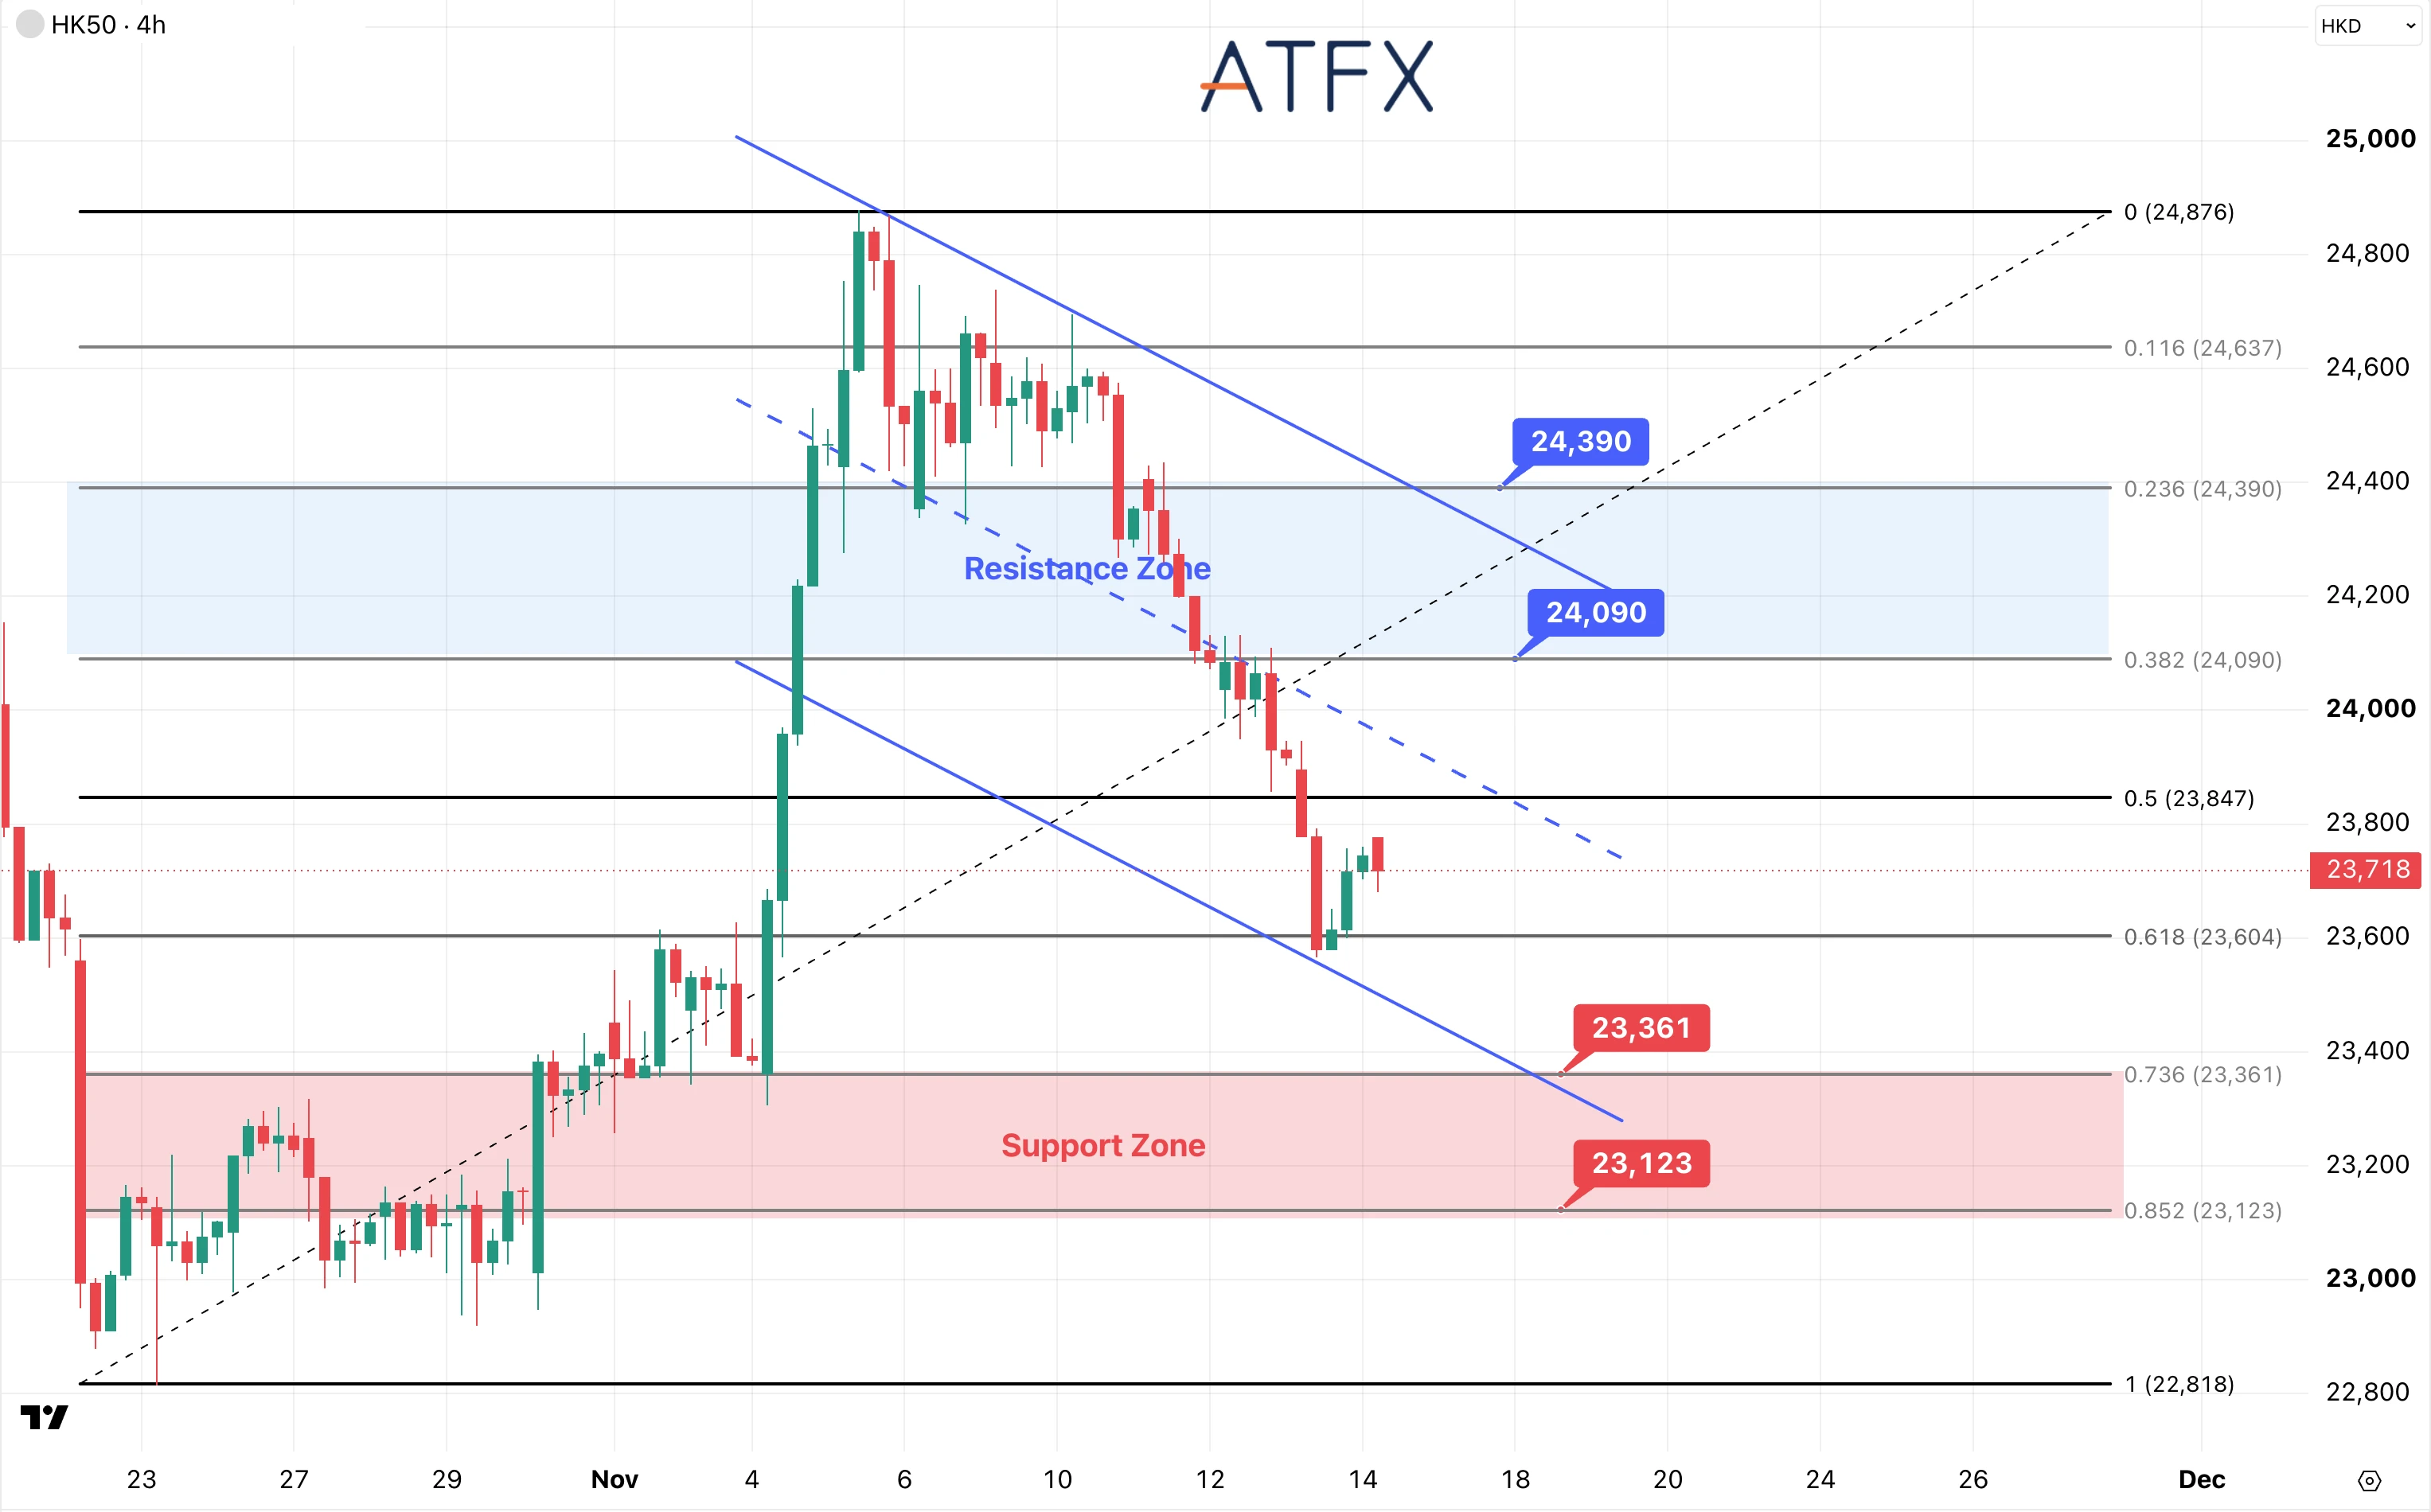
阻力:24090/24390
支持:23361/23123
分析师观点:港股恒生指数上周累跌844点,失守24000关口后,今早回稳高开71点。科网股向好带来主要支撑。HK50指数上周五录得四日连跌,创11月4日以来最低位,在守住下行通道底部的情况下今早尝试反弹,24000关口上方依然是主要阻力所在,如果突破有望指向24090及24390,但如果遇阻而再次走低,则关注来自23361及23123的支撑。
倾向:整理跌势
免责声明:本分析仅供参考,不构成投资建议。