

要点
今日关注:英国零售销售将于14:00(北京时间,GMT+8)公布,欧洲及美国PMI初值将检验能源成本上升下的经济增长情况,美国密歇根大学消费者信心指数随后于22:00公布。日本核心CPI年率已由1.7%升至2.1%,制造业PMI则放缓至53.3。下周将迎来美联储、欧洲央行及日本央行利率决议,以及美国GDP和核心PCE数据。 |
全球市场回顾
- 周四美股交易时段,道琼斯指数上涨0.02%,报52,867点;
- 标普500指数下跌1.21%,报7,663点;
- 纳斯达克综合指数下跌2.60%,报26,008点。
- 美元指数下跌0.08%至101.61。
- 美国2年期国债收益率下降16.7个基点至4.639%,10年期国债收益率下降16.6个基点至4.953%。
- 布伦特原油上涨3.73%至112.88美元,WTI原油上涨2.02%至99.11美元,黄金下跌2.81%至4,023.98美元。
经济日历
10月23日(GMT+8)重要事件
| 时间 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 06:00 | 澳大利亚10月制造业及服务业PMI初值 | ** |
| 07:30 | 日本9月CPI年率 | ** |
| 08:30 | 日本10月制造业及服务业PMI初值 | ** |
| 14:00 | 英国9月零售销售年率 | ** |
| 15:30 | 德国10月制造业及服务业PMI初值 | ** |
| 16:00 | 欧元区10月制造业及服务业PMI初值 | ** |
| 16:30 | 英国10月制造业及服务业PMI初值 | ** |
| 21:45 | 美国10月制造业及服务业PMI初值 | *** |
| 22:00 | 美国10月密歇根大学消费者信心指数终值 | *** |
下周重点数据及事件|10月26日至30日(GMT+8)
- 周一(10月26日):新西兰假期;德国10月Ifo商业景气指数;美国10月达拉斯联储制造业活动指数。
- 周二(10月27日):美国9月营建许可终值、ADP每周就业人数变化、9月耐用品订单、10月谘商会消费者信心指数、9月新屋销售及10月里士满联储制造业指数。
- 周三(10月28日):美国API原油库存;澳大利亚9月CPI;德国11月GfK消费者信心指数;加拿大央行利率决议;美国EIA原油库存。
- 周四(10月29日):美联储利率决议及新闻发布会;欧元区10月经济景气指数;美国核心PCE、第三季度GDP初值及首次申领失业救济金人数;欧洲央行利率决议及新闻发布会。
- 周五(10月30日):日本9月失业率及东京10月CPI;澳大利亚第三季度PPI;日本央行利率决议;德国10月失业率、第三季度GDP初值及10月CPI初值;欧元区第三季度GDP初值及9月失业率;加拿大9月GDP初值。
【20261023 行情分析】
受报价时点及合约规格影响,4小时图报价可能与现货收盘价及新闻报价有所不同。
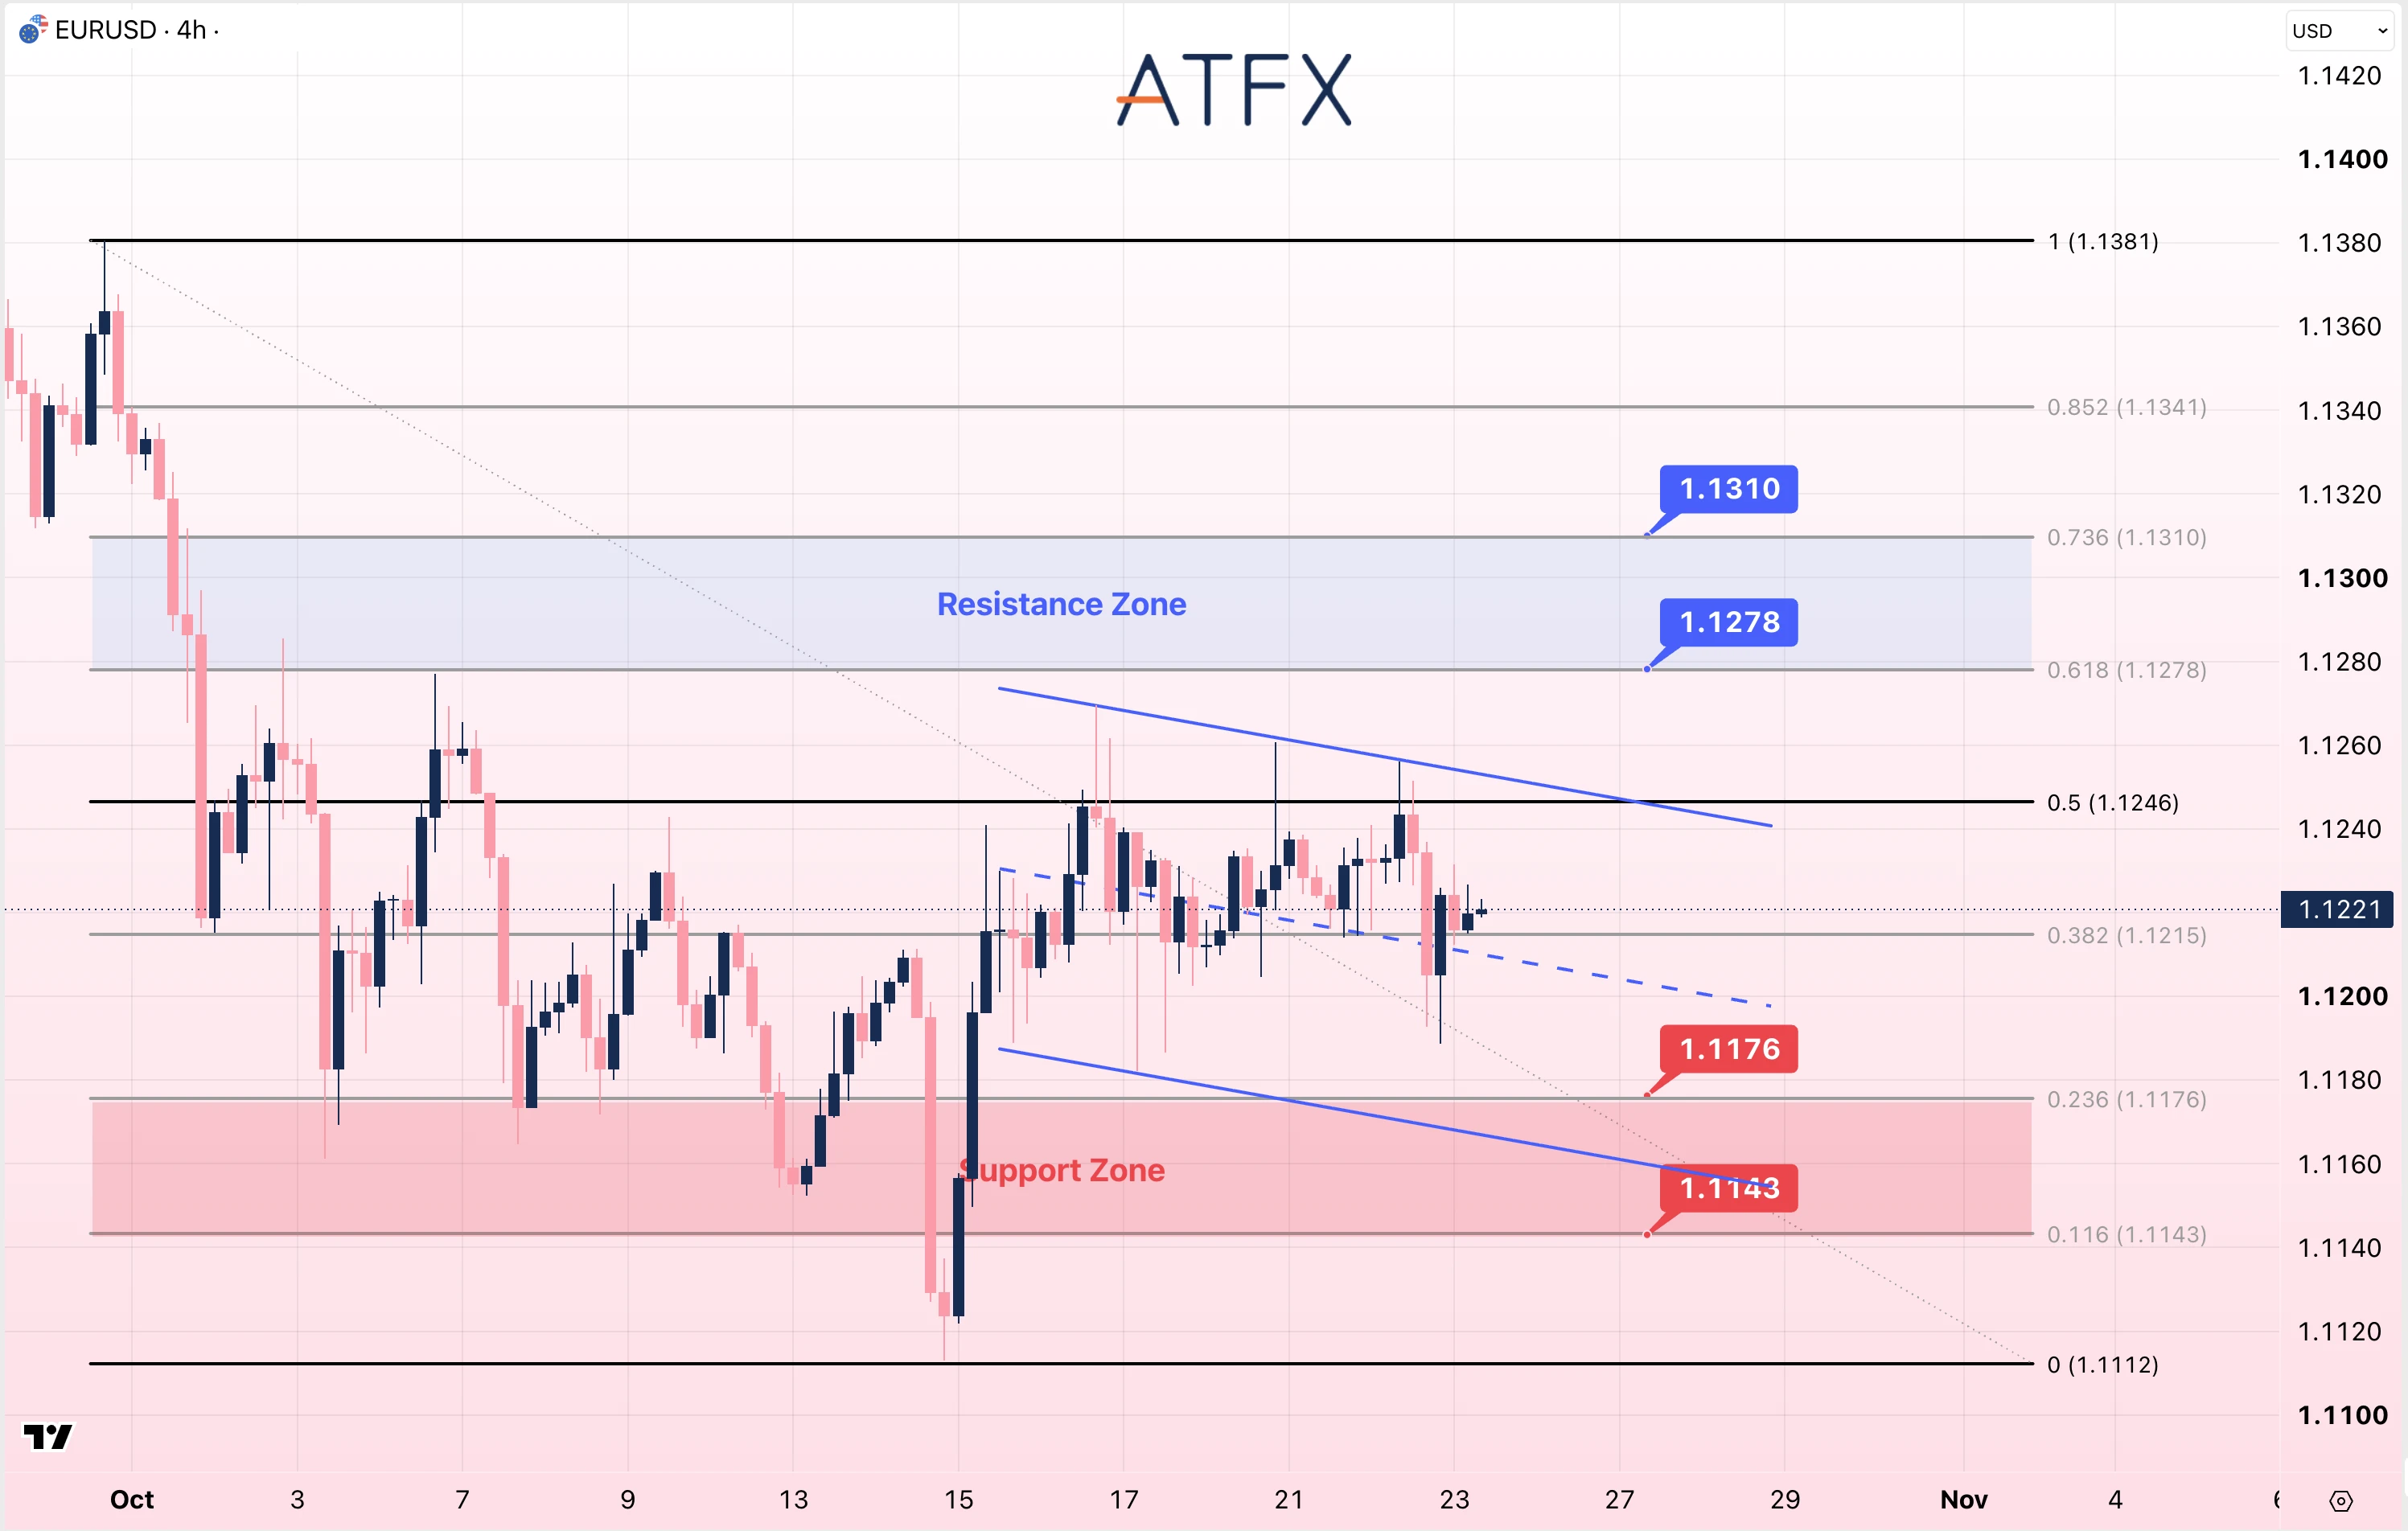
阻力位:1.1278/1.1310
支撑位:1.1176/1.1143
分析师观点:法国财政前景不明朗,以及即将公布的主权信用评级结果,继续对欧元构成压力。今日欧洲PMI将验证,在能源成本上升之际,企业活动能否保持韧性,为下周欧洲央行利率决议前的市场判断提供更多依据。
欧元兑美元目前位于1.1221附近,略高于下降通道中线。若跌破1.1215,市场焦点将转向1.1176及1.1143两个支撑位。
方向:中性至谨慎看空
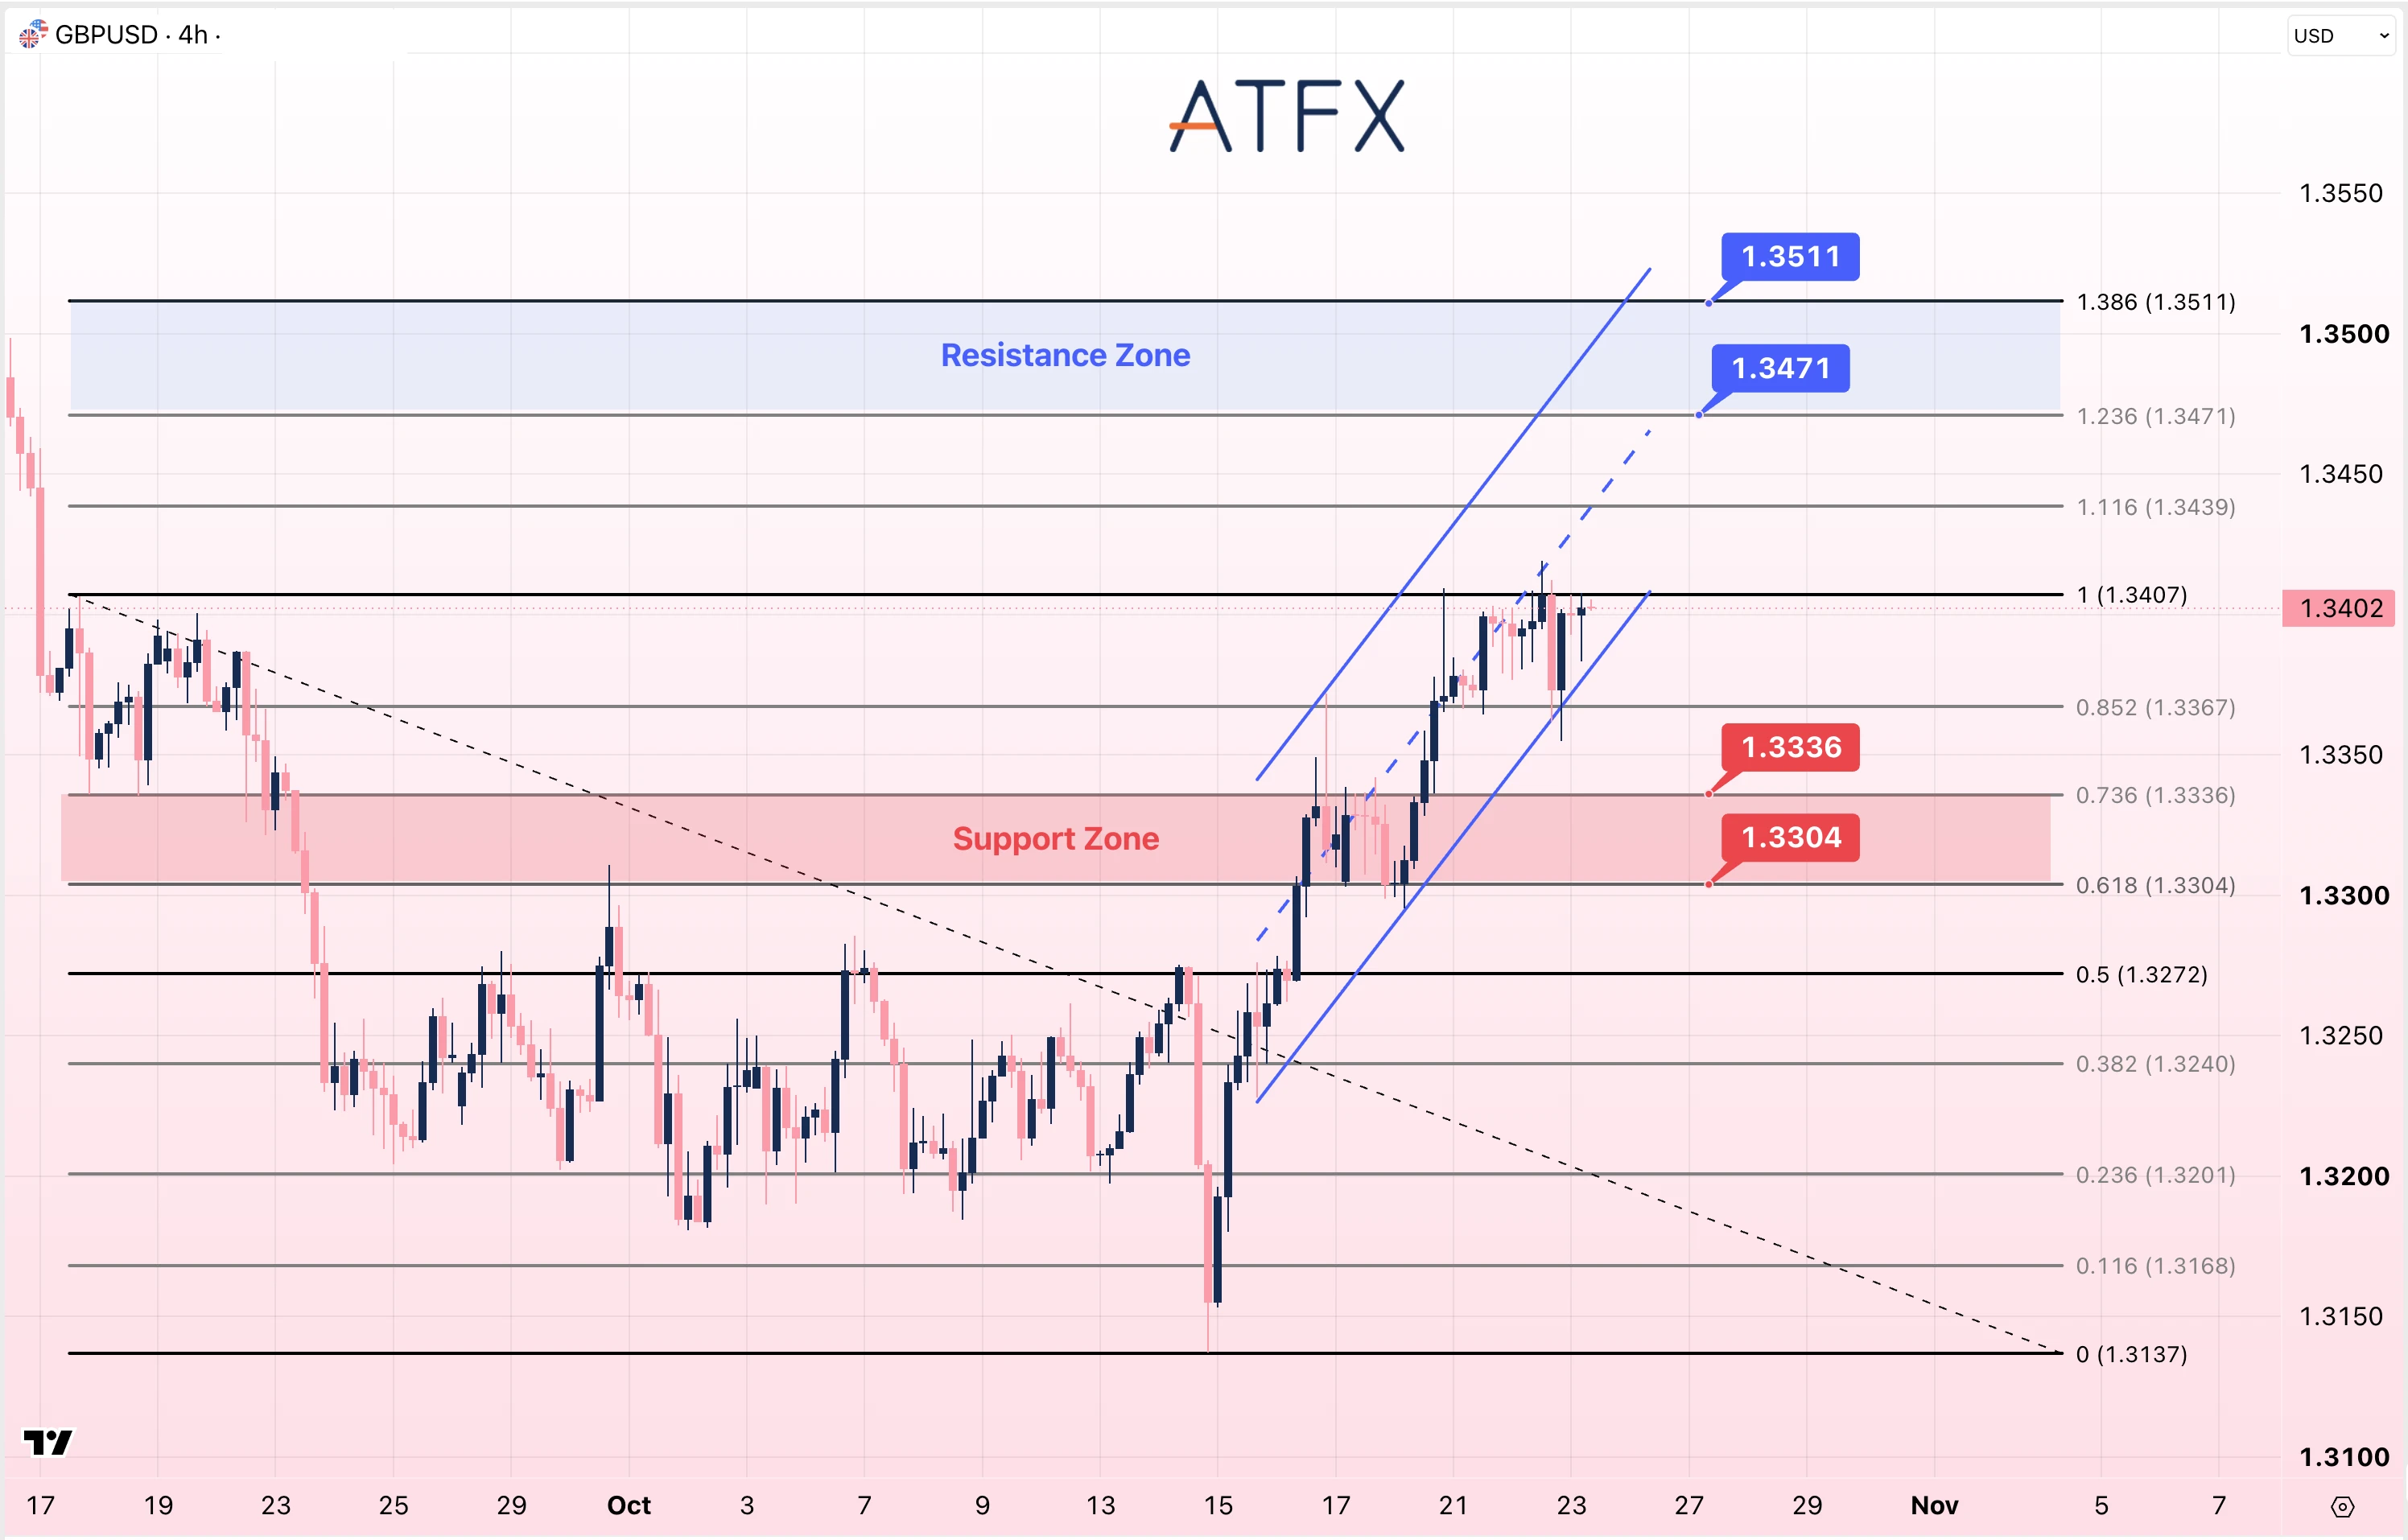
阻力位:1.3471/1.3511
支撑位:1.3336/1.3304
分析师观点:英国通胀升至3.5%,继续支持市场对英国央行11月加息的预期,为英镑提供国内基本面支撑。今日零售销售及PMI数据,将帮助市场判断消费支出及企业活动,是否仍有足够韧性承受进一步的政策收紧。
英镑兑美元目前位于1.3402附近,在1.3407下方整理,处于上升通道下半部。若持续升破1.3407,将先测试1.3439,其后阻力位为1.3471及1.3511。
方向:谨慎看多
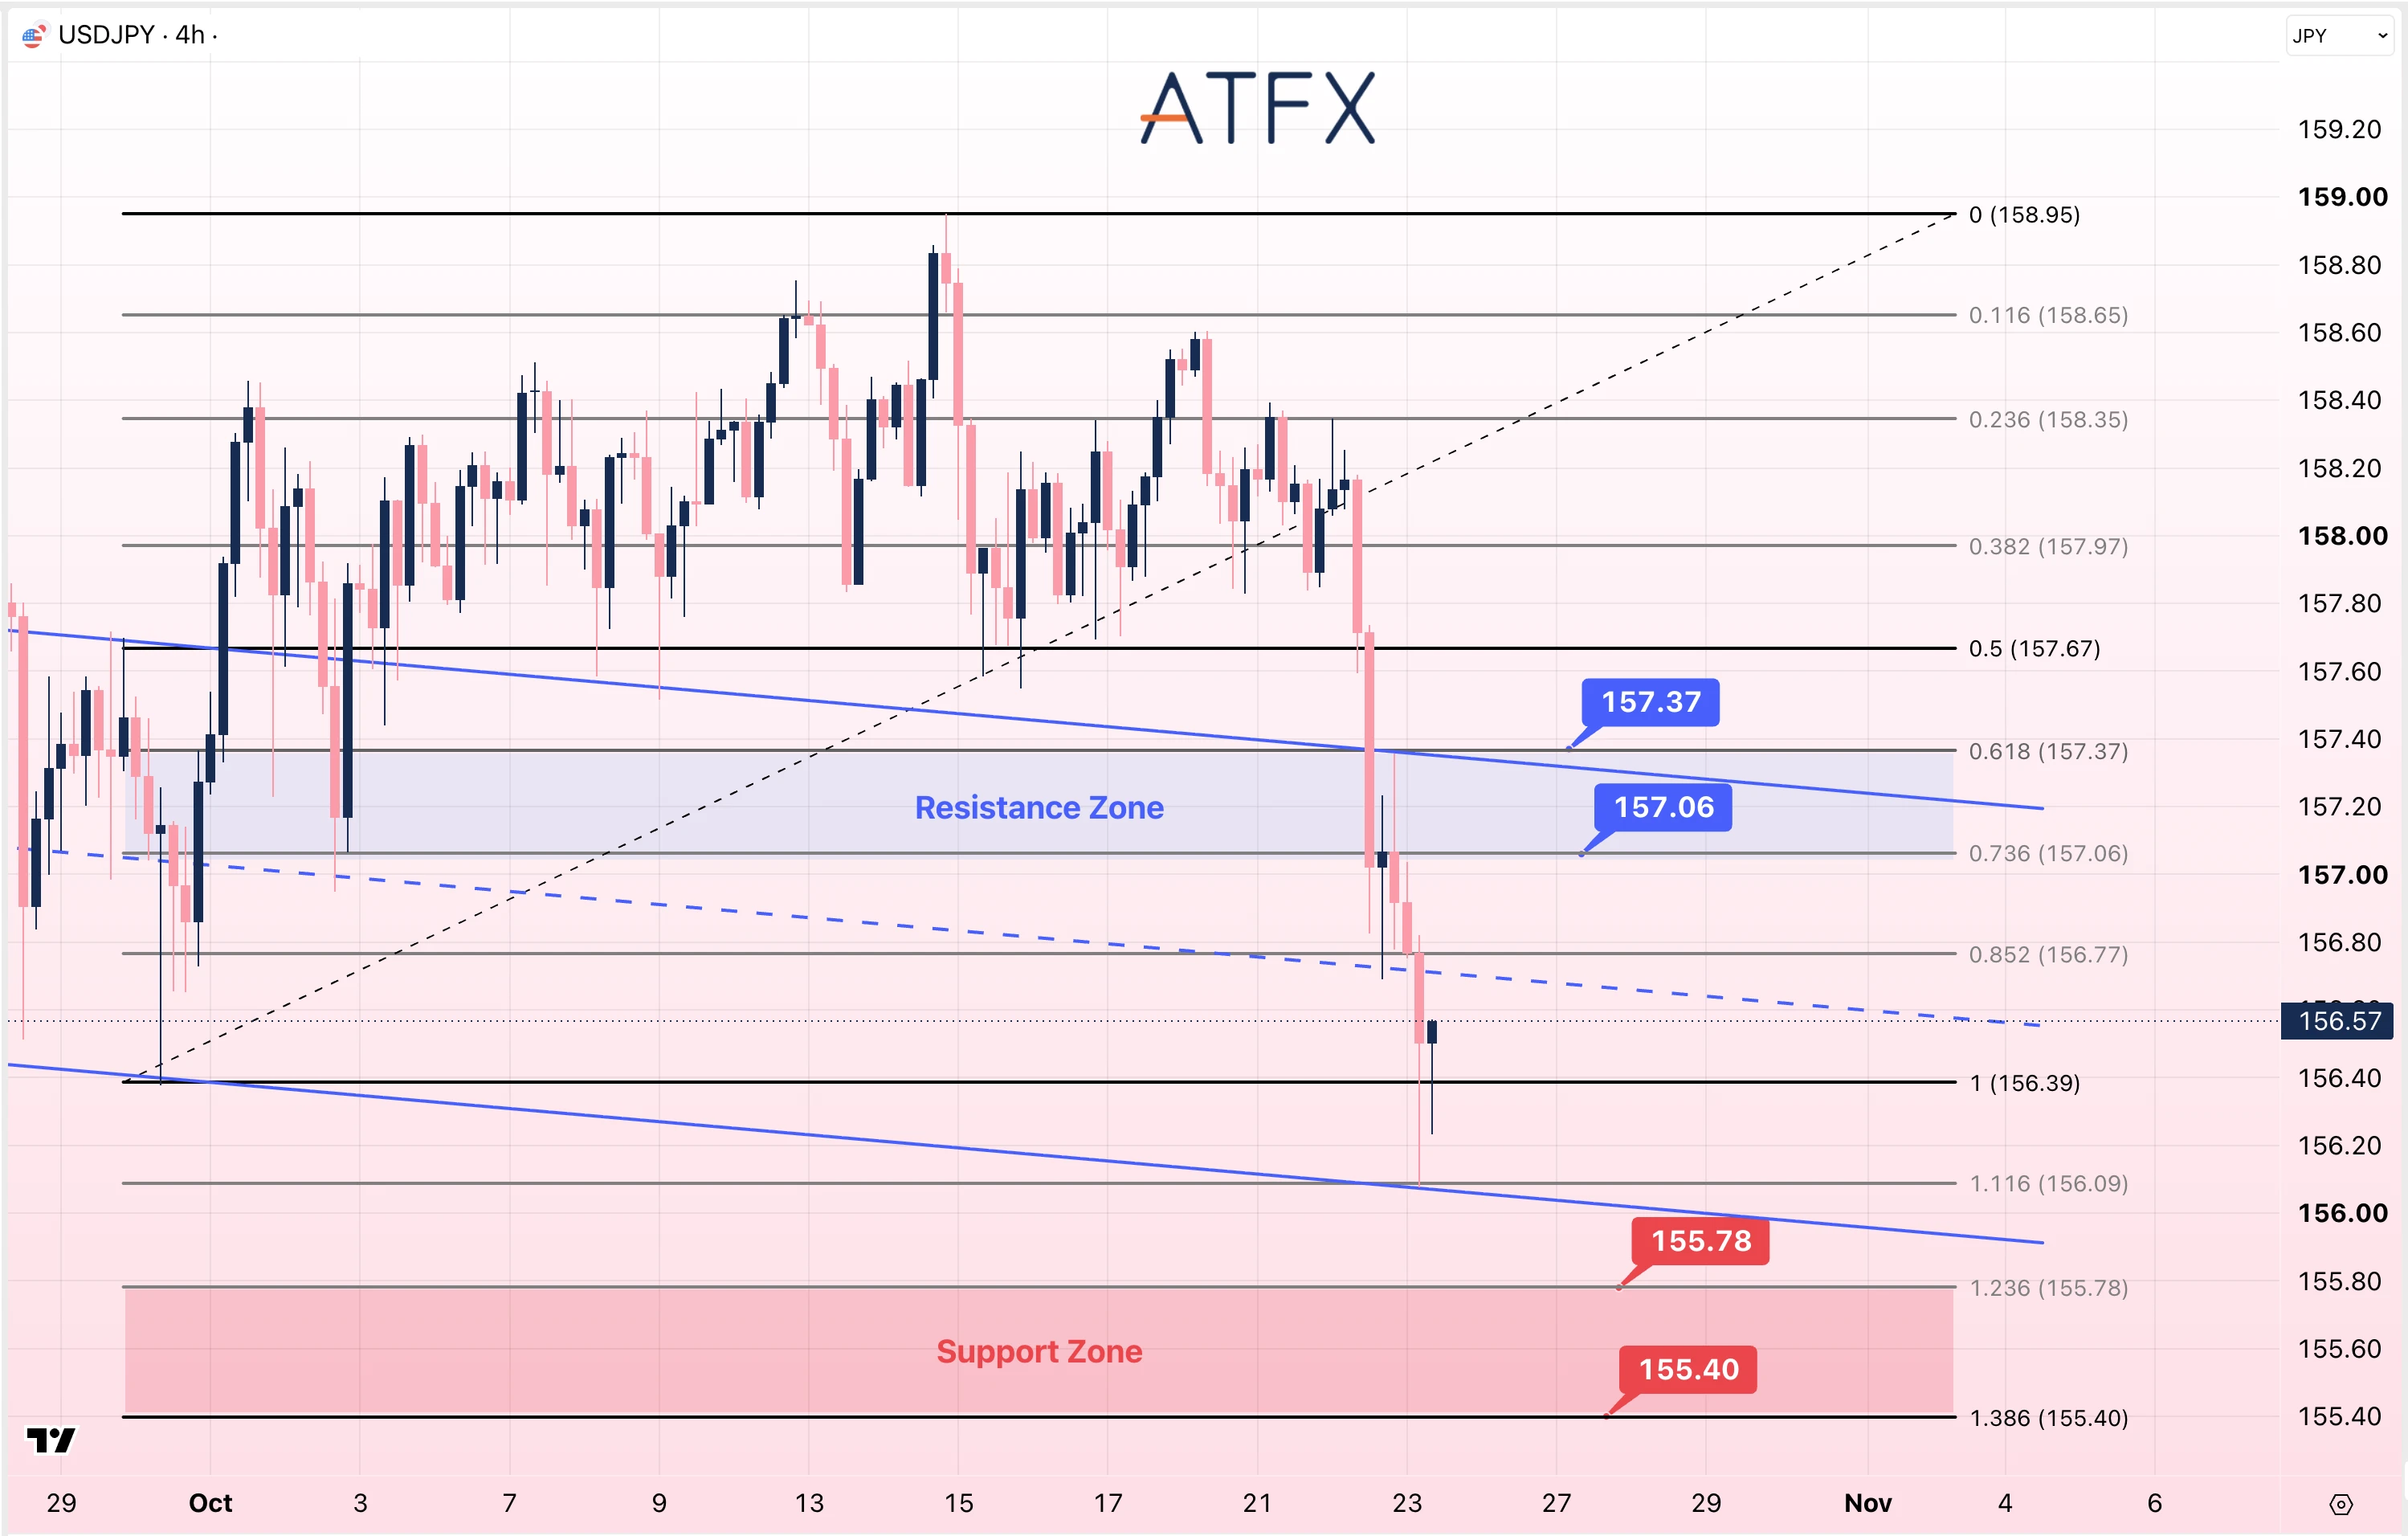
阻力位:157.06/157.37
支撑位:155.78/155.40
分析师观点:日本核心通胀重新高于日本央行2%的目标,即使决策者下周维持利率不变,后续进一步收紧政策的理由仍有所增强。与此同时,美国国债收益率大幅下降,削弱了收益率对美元的支撑,为日元增添支持因素。
美元兑日元跌破157.67后,目前位于156.57附近,已进入下降通道下半部。若卖压持续,汇价先后跌破156.39及156.09,将进一步关注155.78及155.40两个支撑位。
方向:谨慎看空
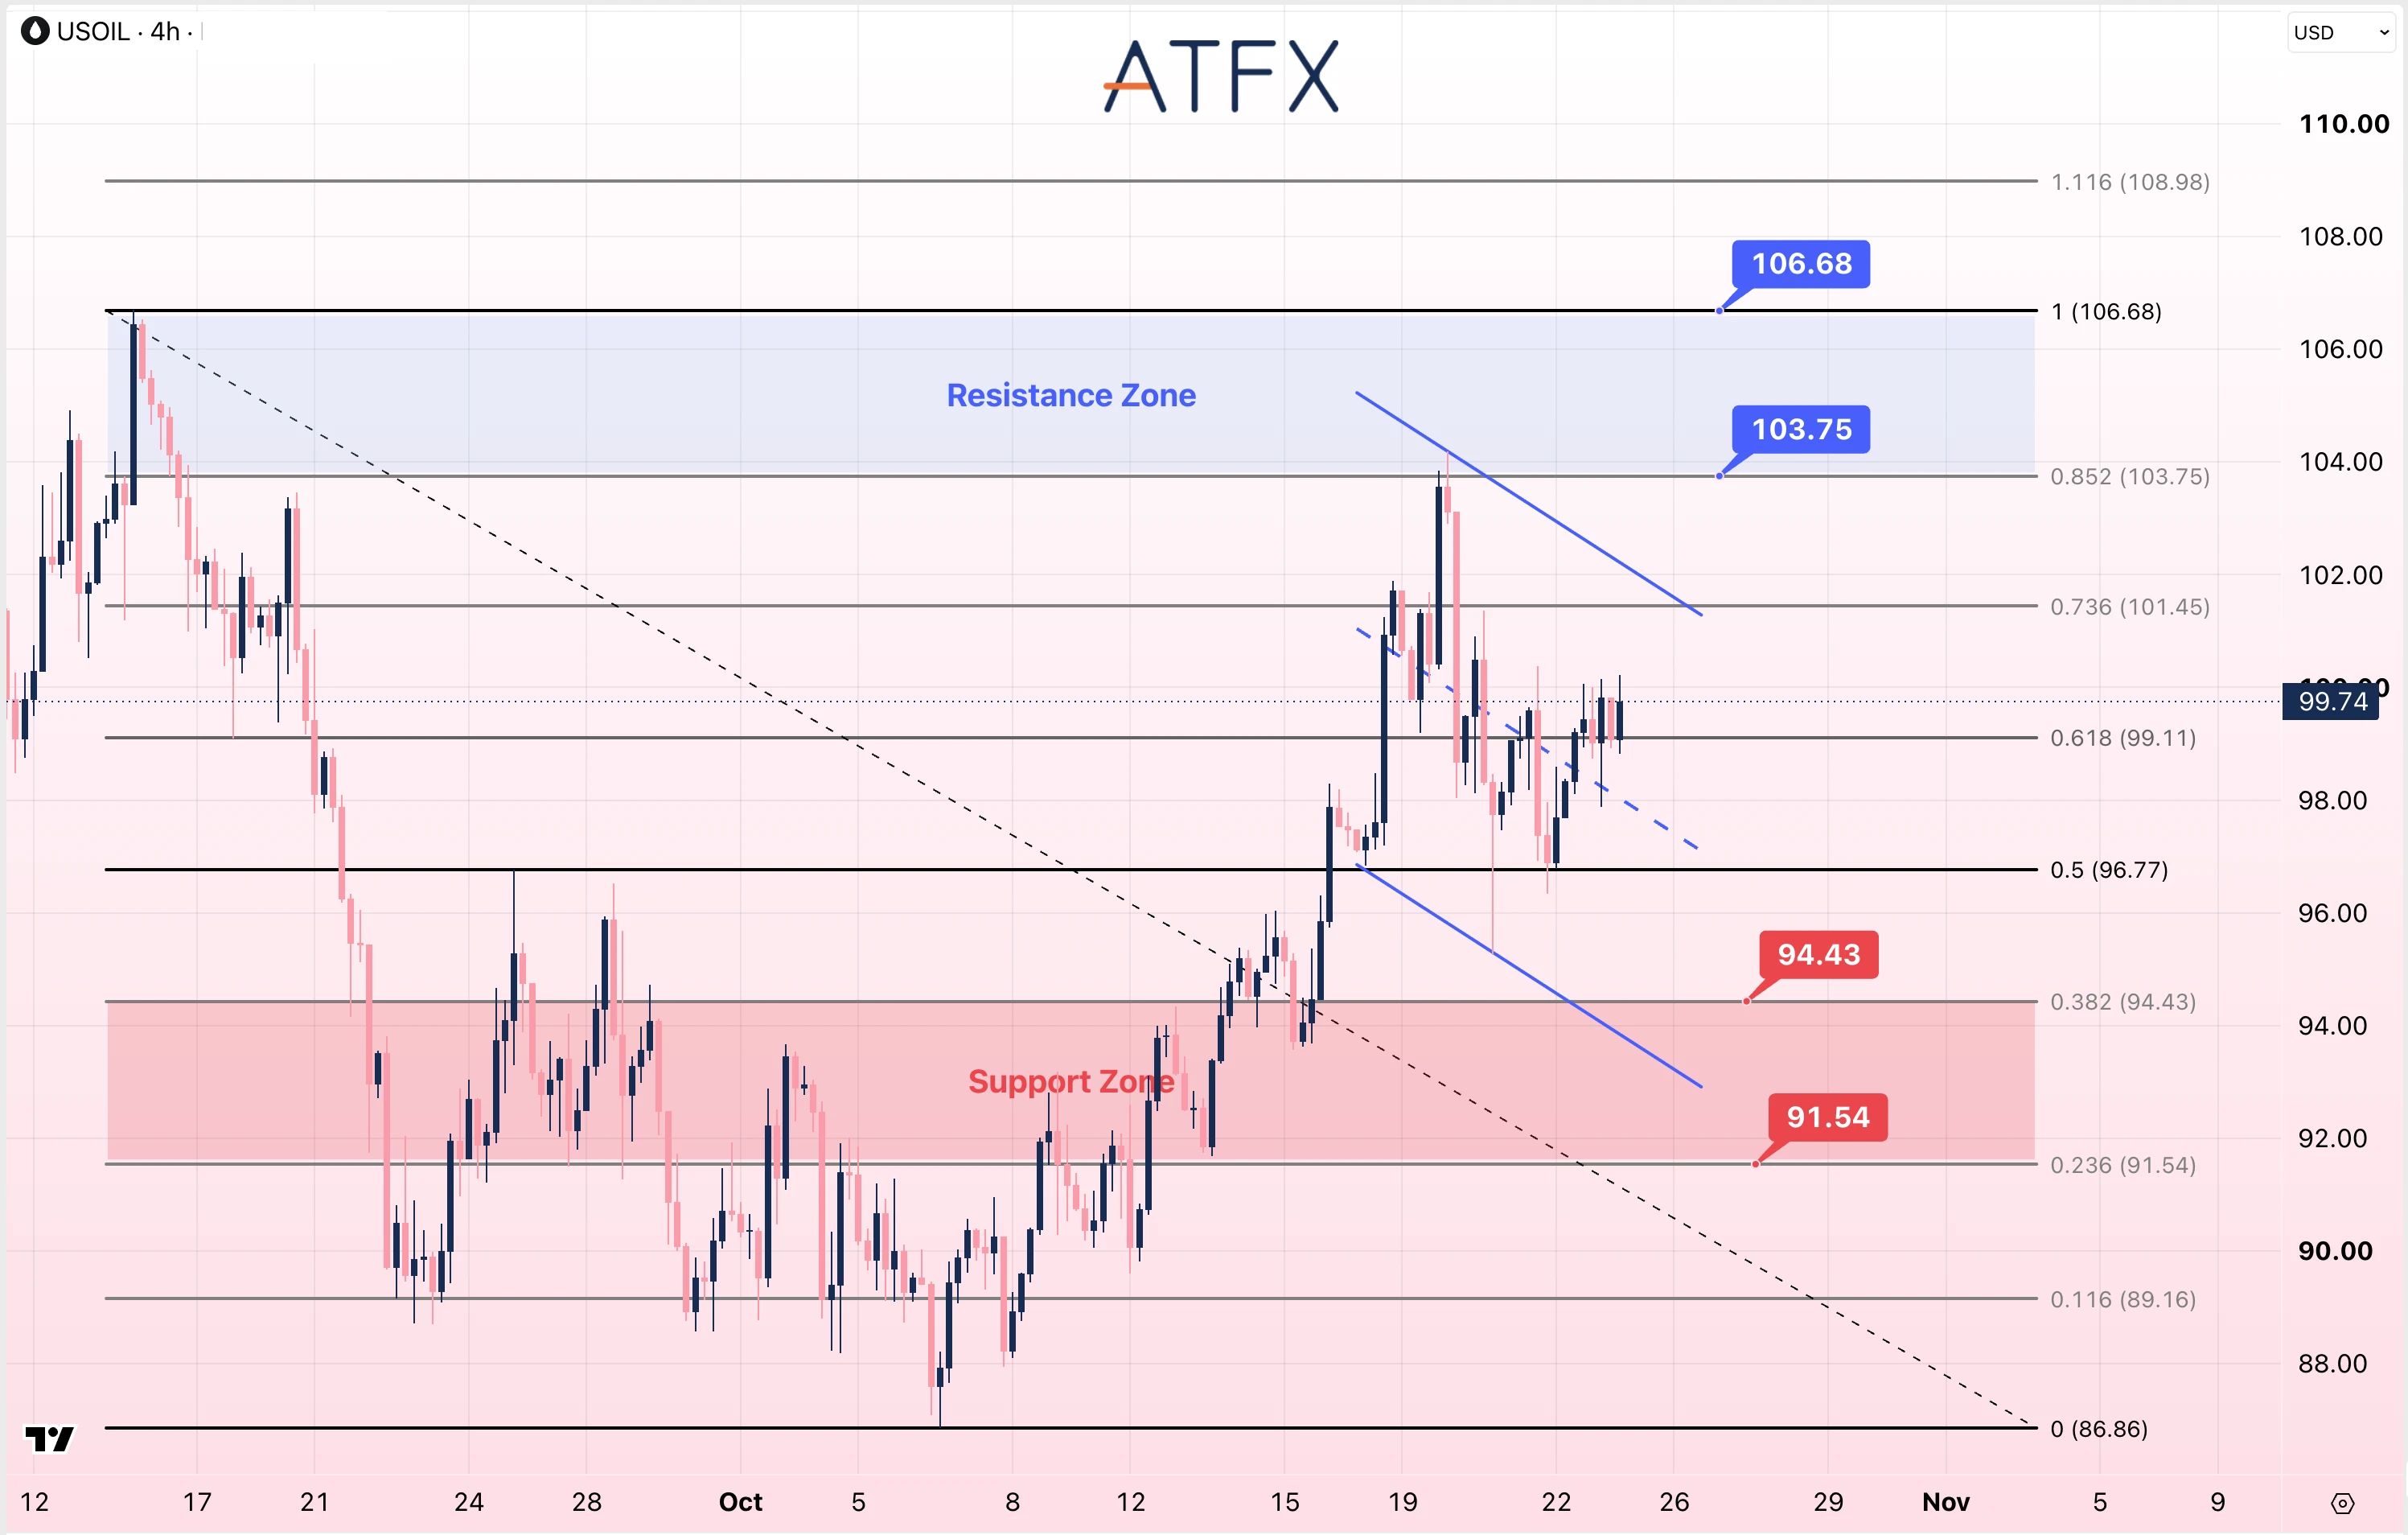
阻力位:103.75/106.68
支撑位:94.43/91.54
分析师观点:中东能源基础设施遭袭,继续为油价带来供应风险溢价。美国的生产激励措施可能逐步推动新增产量及炼油投资,但增加产能并不能立即解决当前供应受到的干扰。
USOIL目前位于99.74美元附近,高于下降通道中线及99.11美元斐波那契水平。若守稳99.11美元,将有利于进一步回升至101.45美元;若升破该水平,可继续关注103.75及106.68美元。
方向:中性至谨慎看多
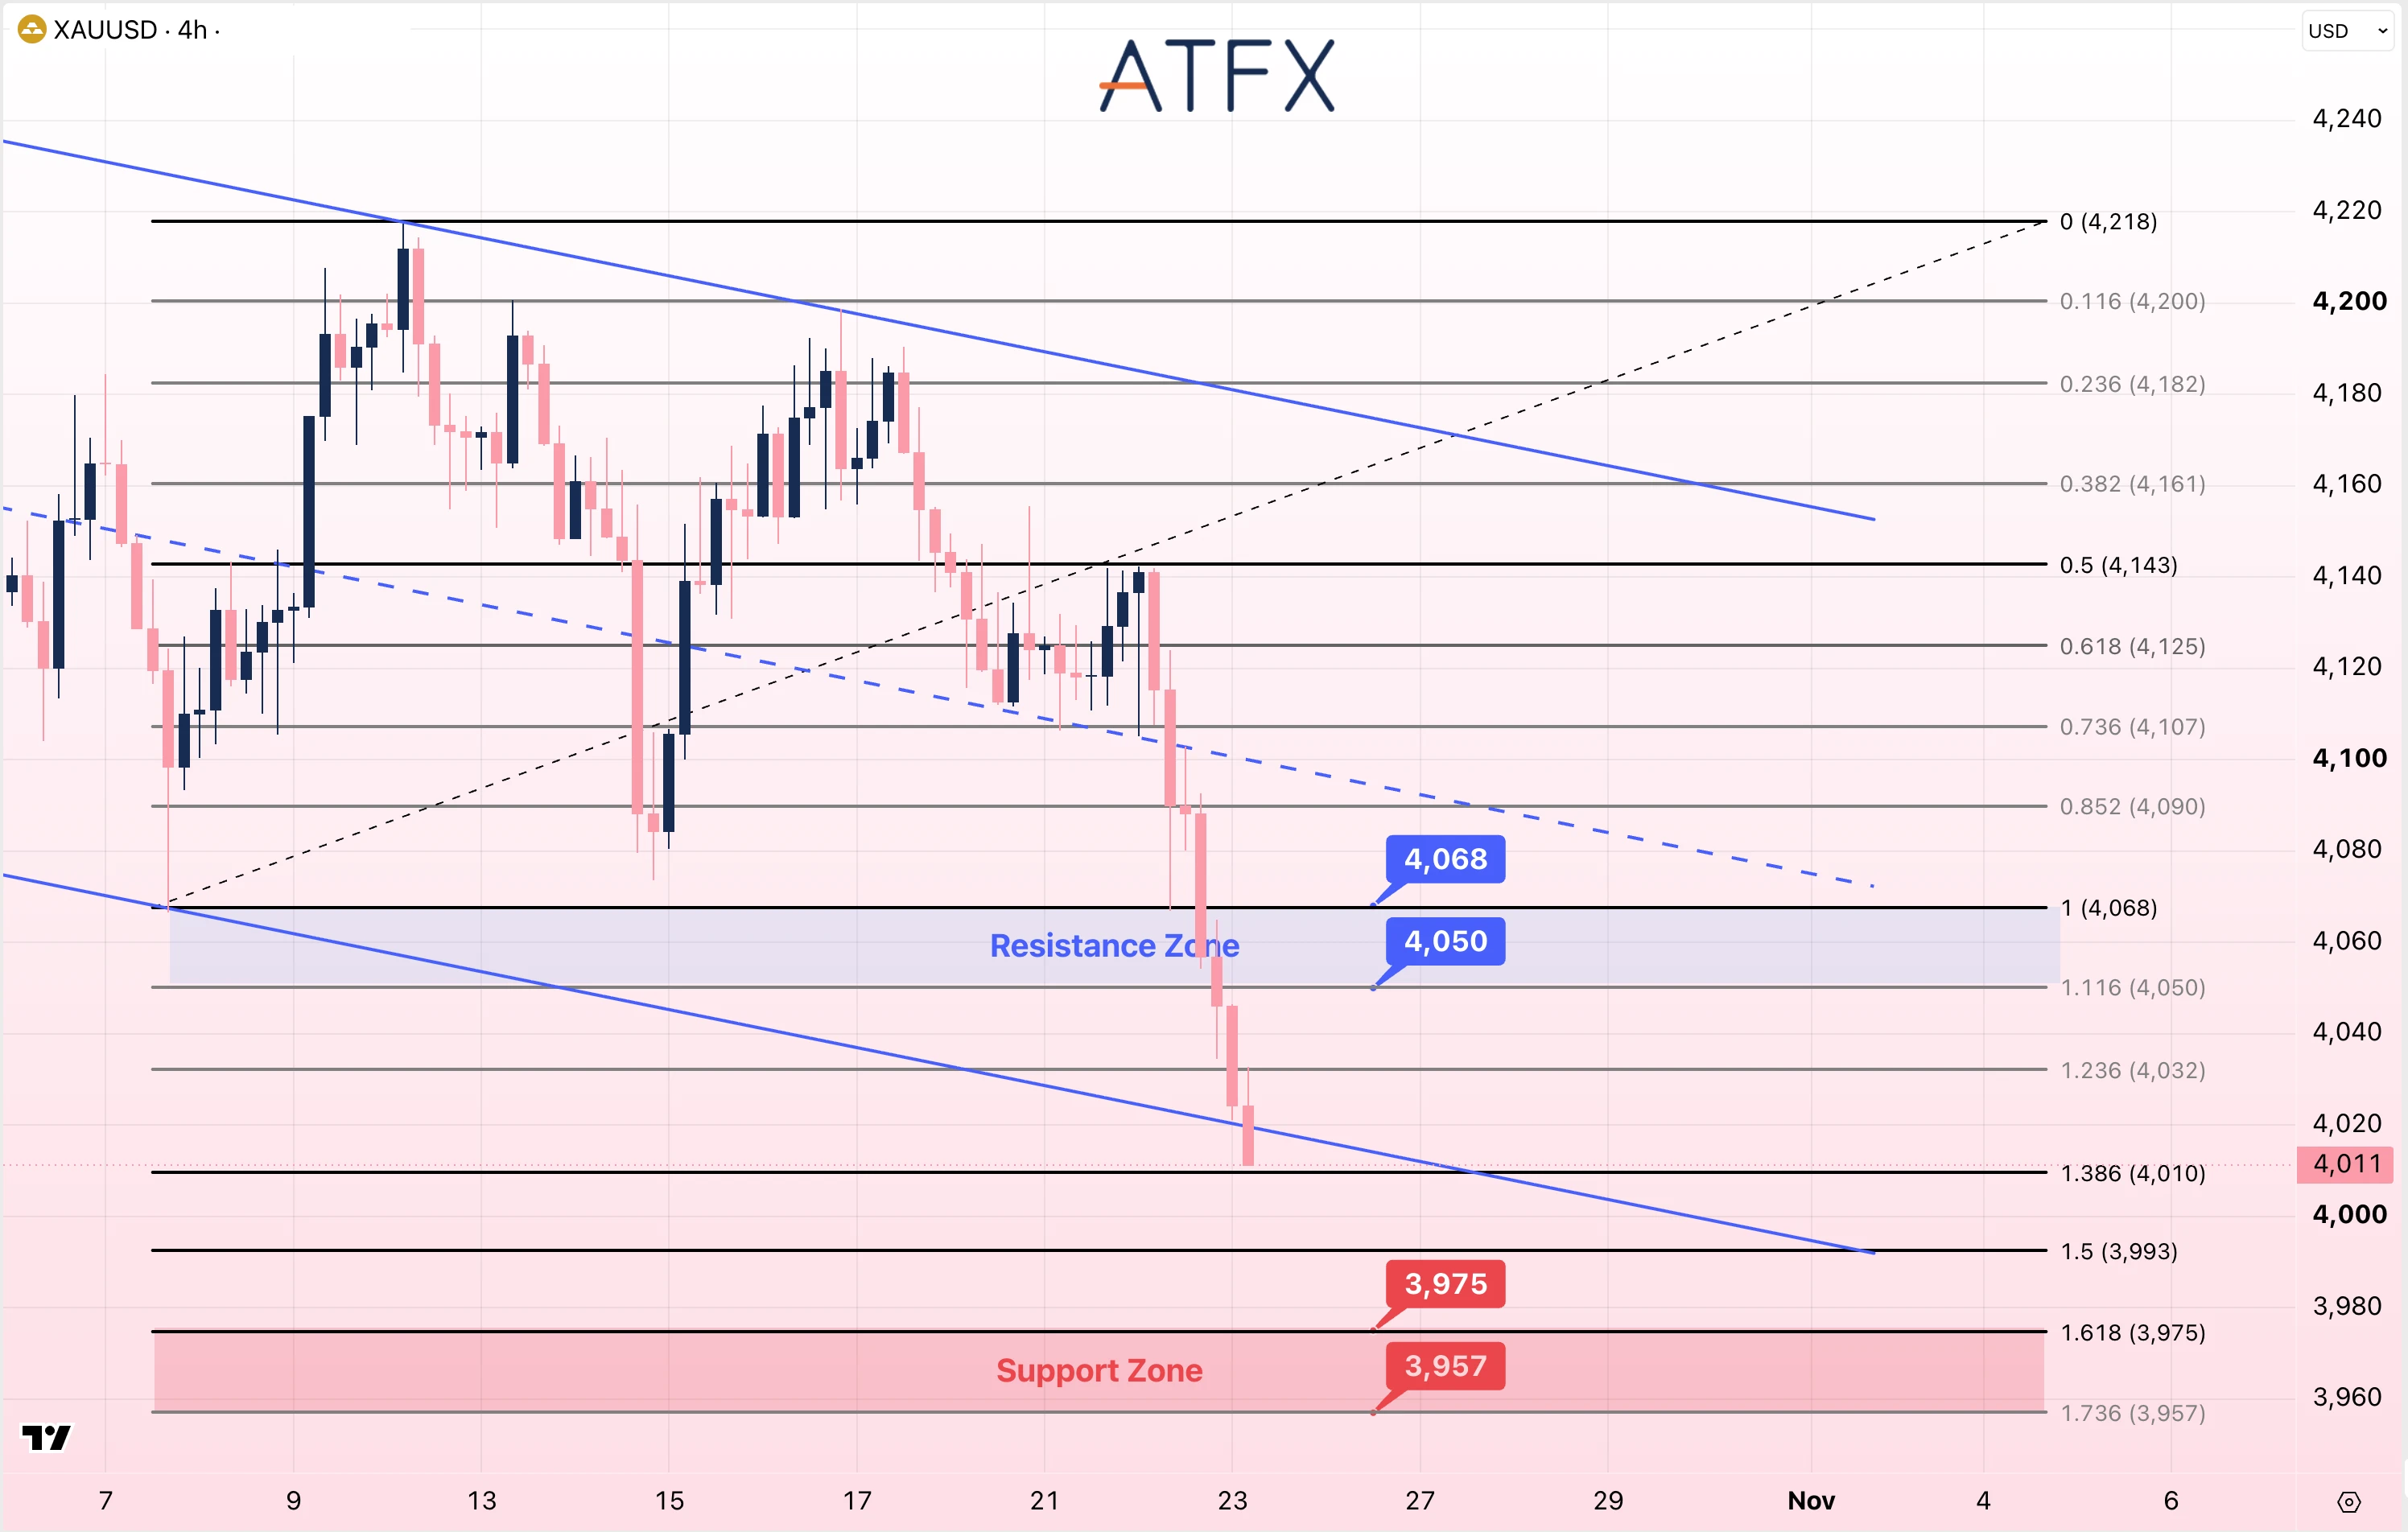
阻力位:4050/4068
支撑位:3975/3957
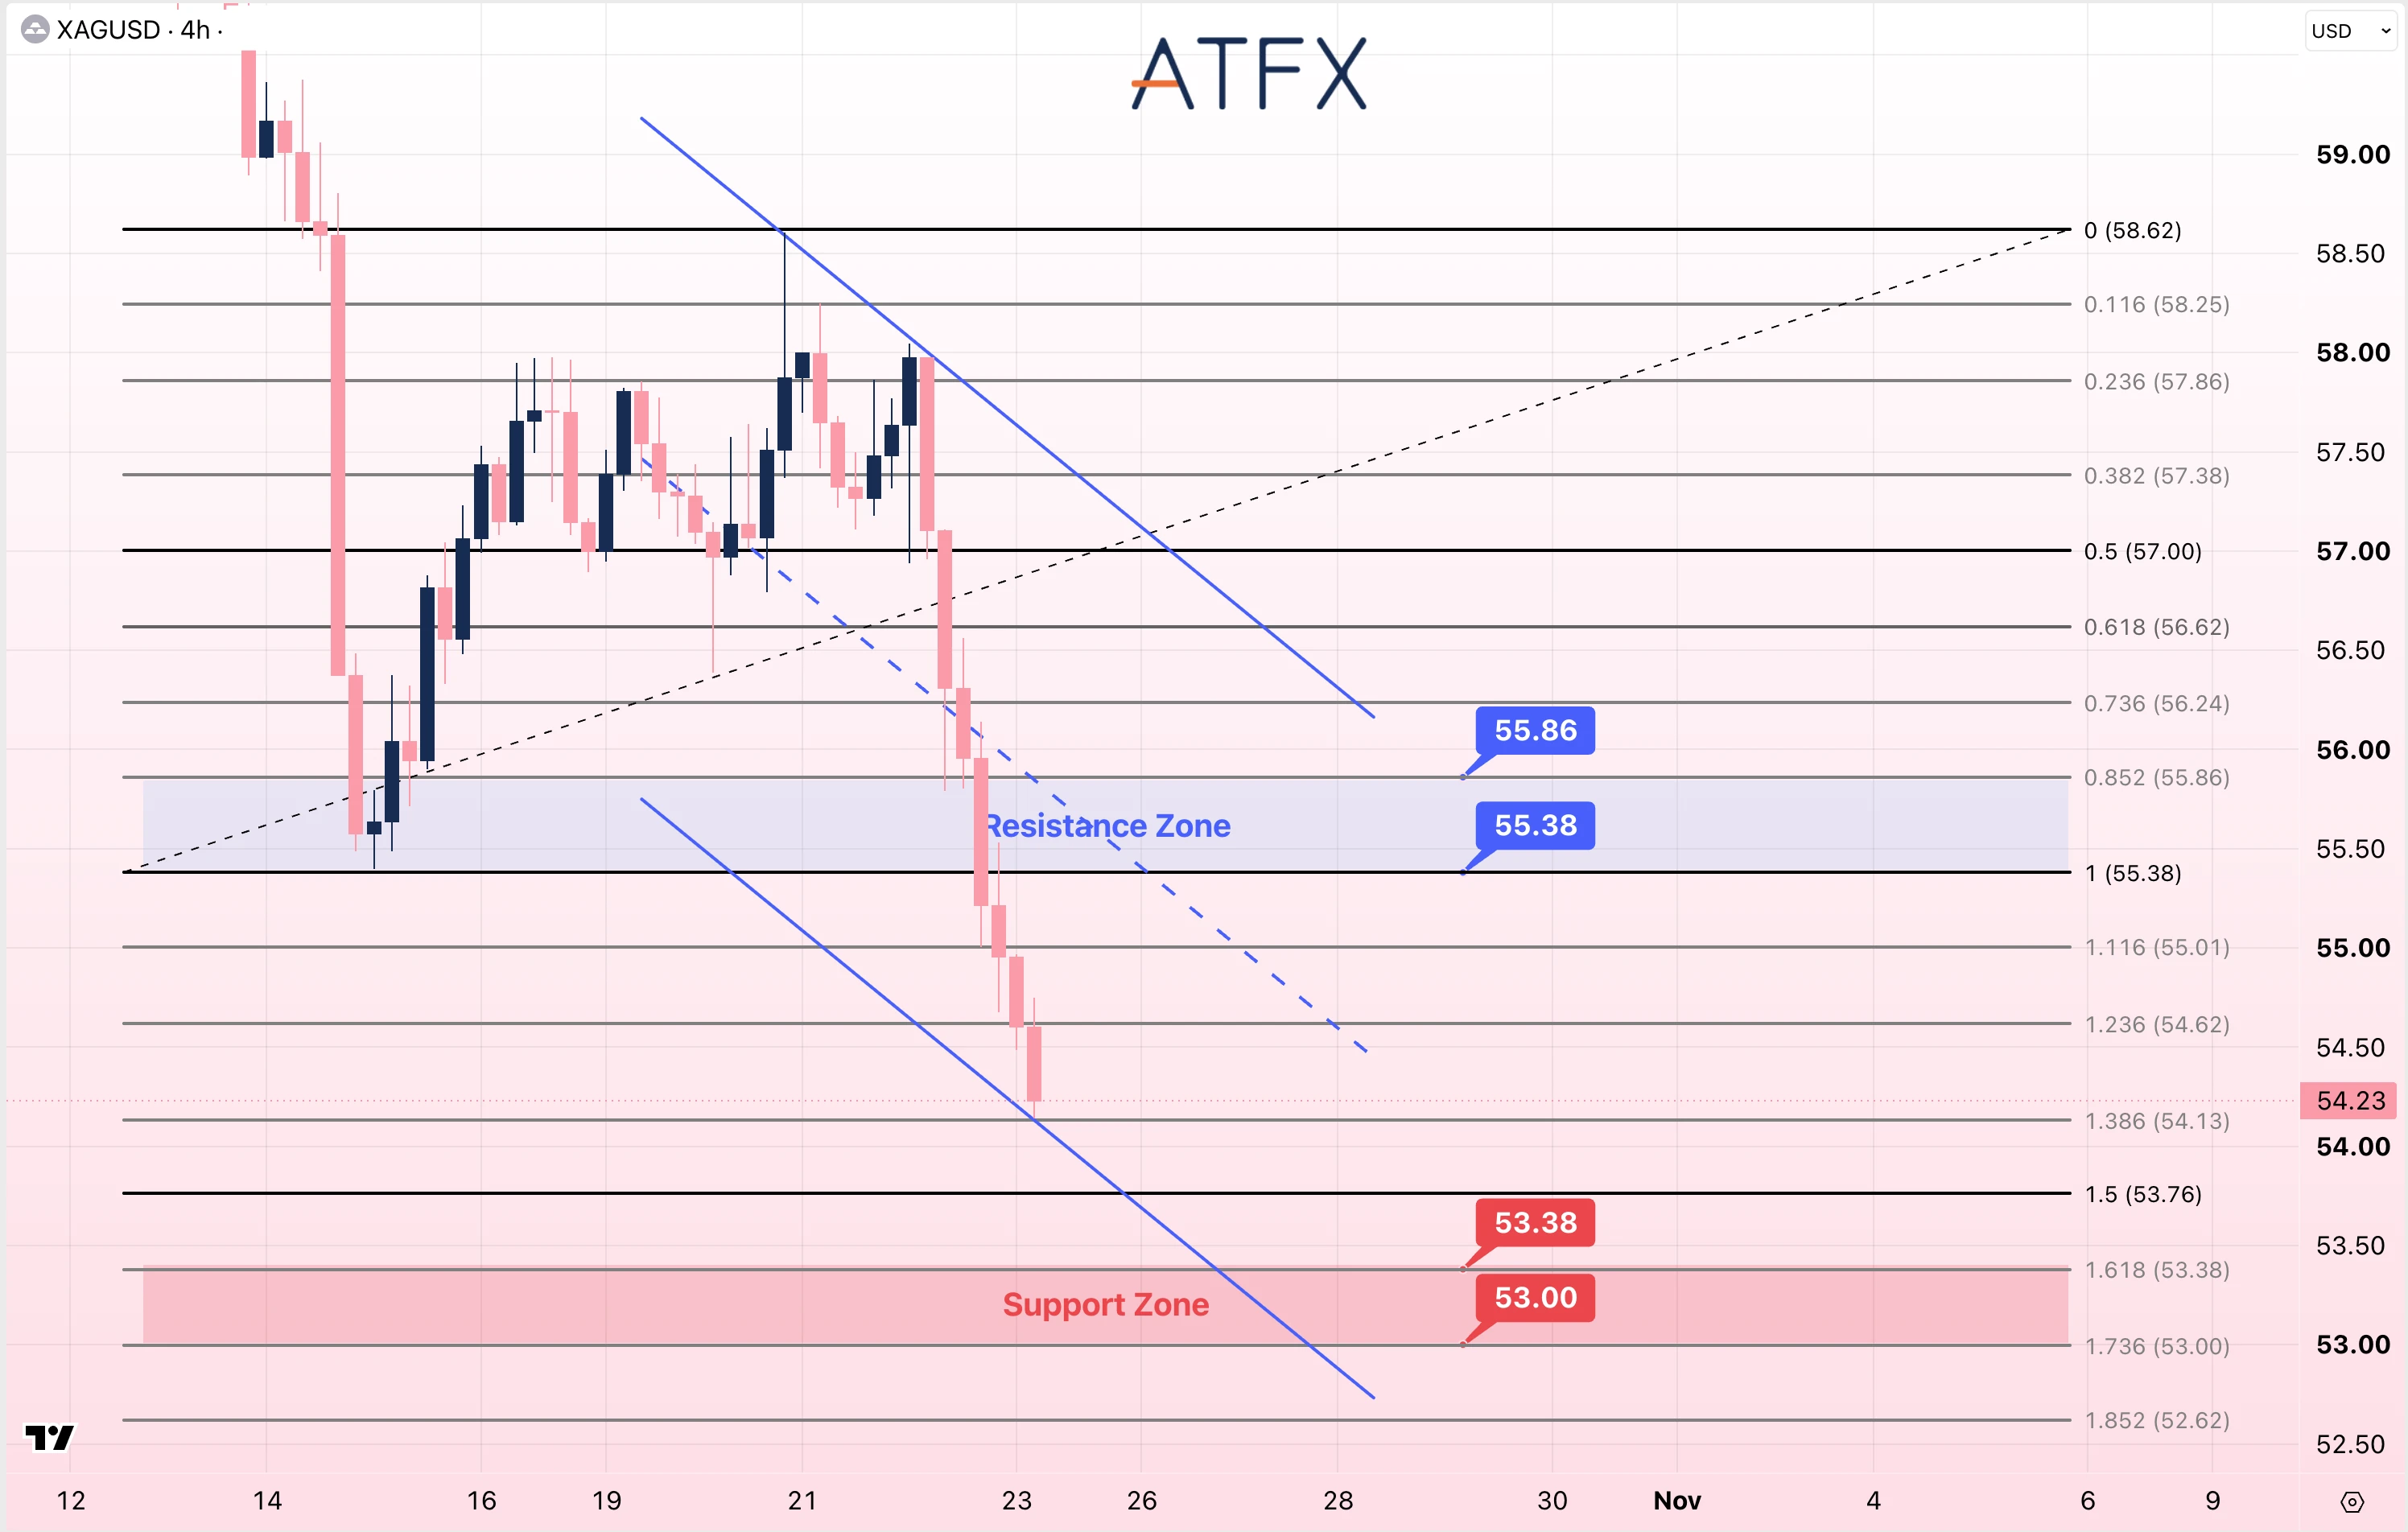
阻力位:55.38/55.86
支撑位:53.38/53.00
分析师观点:美元走弱及美国国债收益率大幅下降,通常会为黄金提供支撑,但金价仍持续下跌。这表明,美联储决议前,这些利好因素尚不足以抵消能源价格引发的通胀担忧,以及贵金属板块整体抛售所带来的压力。
黄金下探4,050美元并跌穿下降通道下轨后,目前位于4,011美元附近。短线重点是4,000美元心理关口能否守住;若失守,将先关注3,993美元,其后支撑位为3,975及3,957美元。
白银同样受到贵金属板块整体回落的影响,目前位于54.23美元附近,低于55.01美元,并接近下降通道下轨。若跌势持续,先后跌破54.13及53.76美元,市场焦点将转向53.38至53.00美元支撑区。
方向:黄金谨慎看空;白银谨慎看空
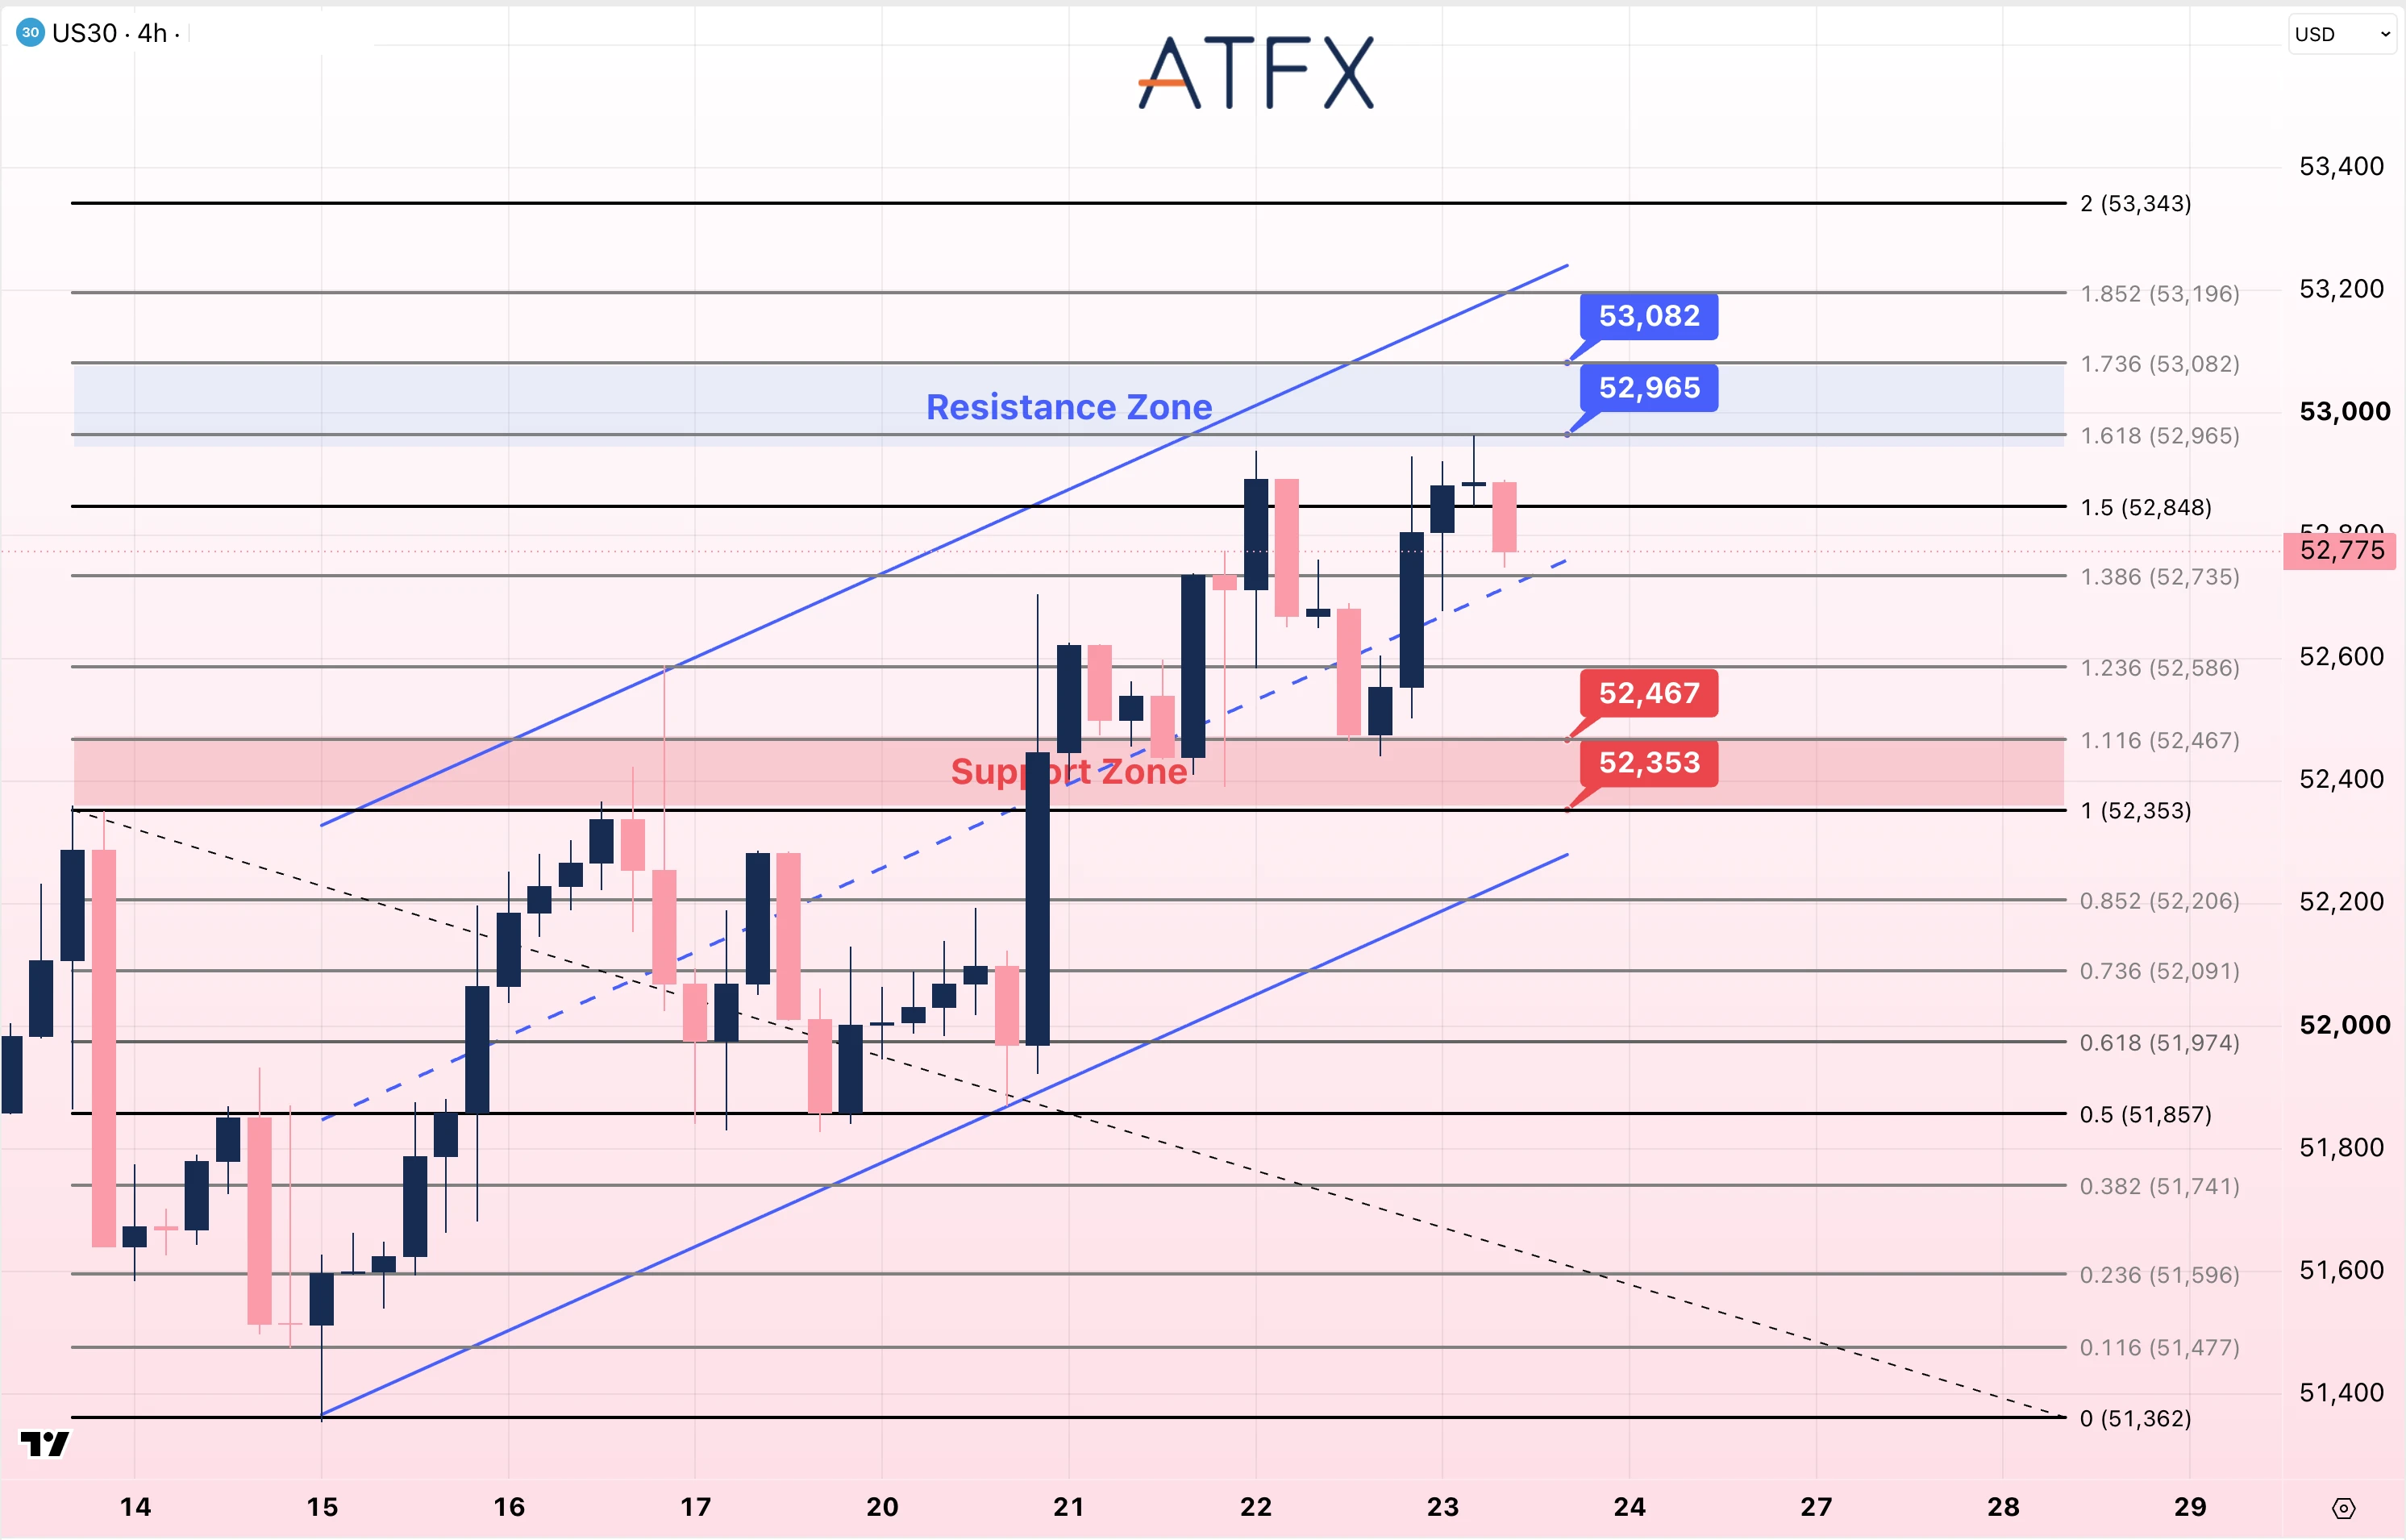
阻力位:52965/53082
支撑位:52467/52353
分析师观点:道指收盘基本持平,反映防御性股票在周四科技股抛售期间提供了支撑。宝洁等公司股价上涨,帮助缓冲指数跌幅;不过,整体市场仍对能源成本上升及企业投资回报方面的担忧较为敏感。
US30自52,965点附近回落后,目前位于52,775点附近,但仍高于上升通道中线。若先后跌破52,735及52,586点,将削弱反弹走势,并进一步关注52,467及52,353点。
方向:中性至谨慎看多
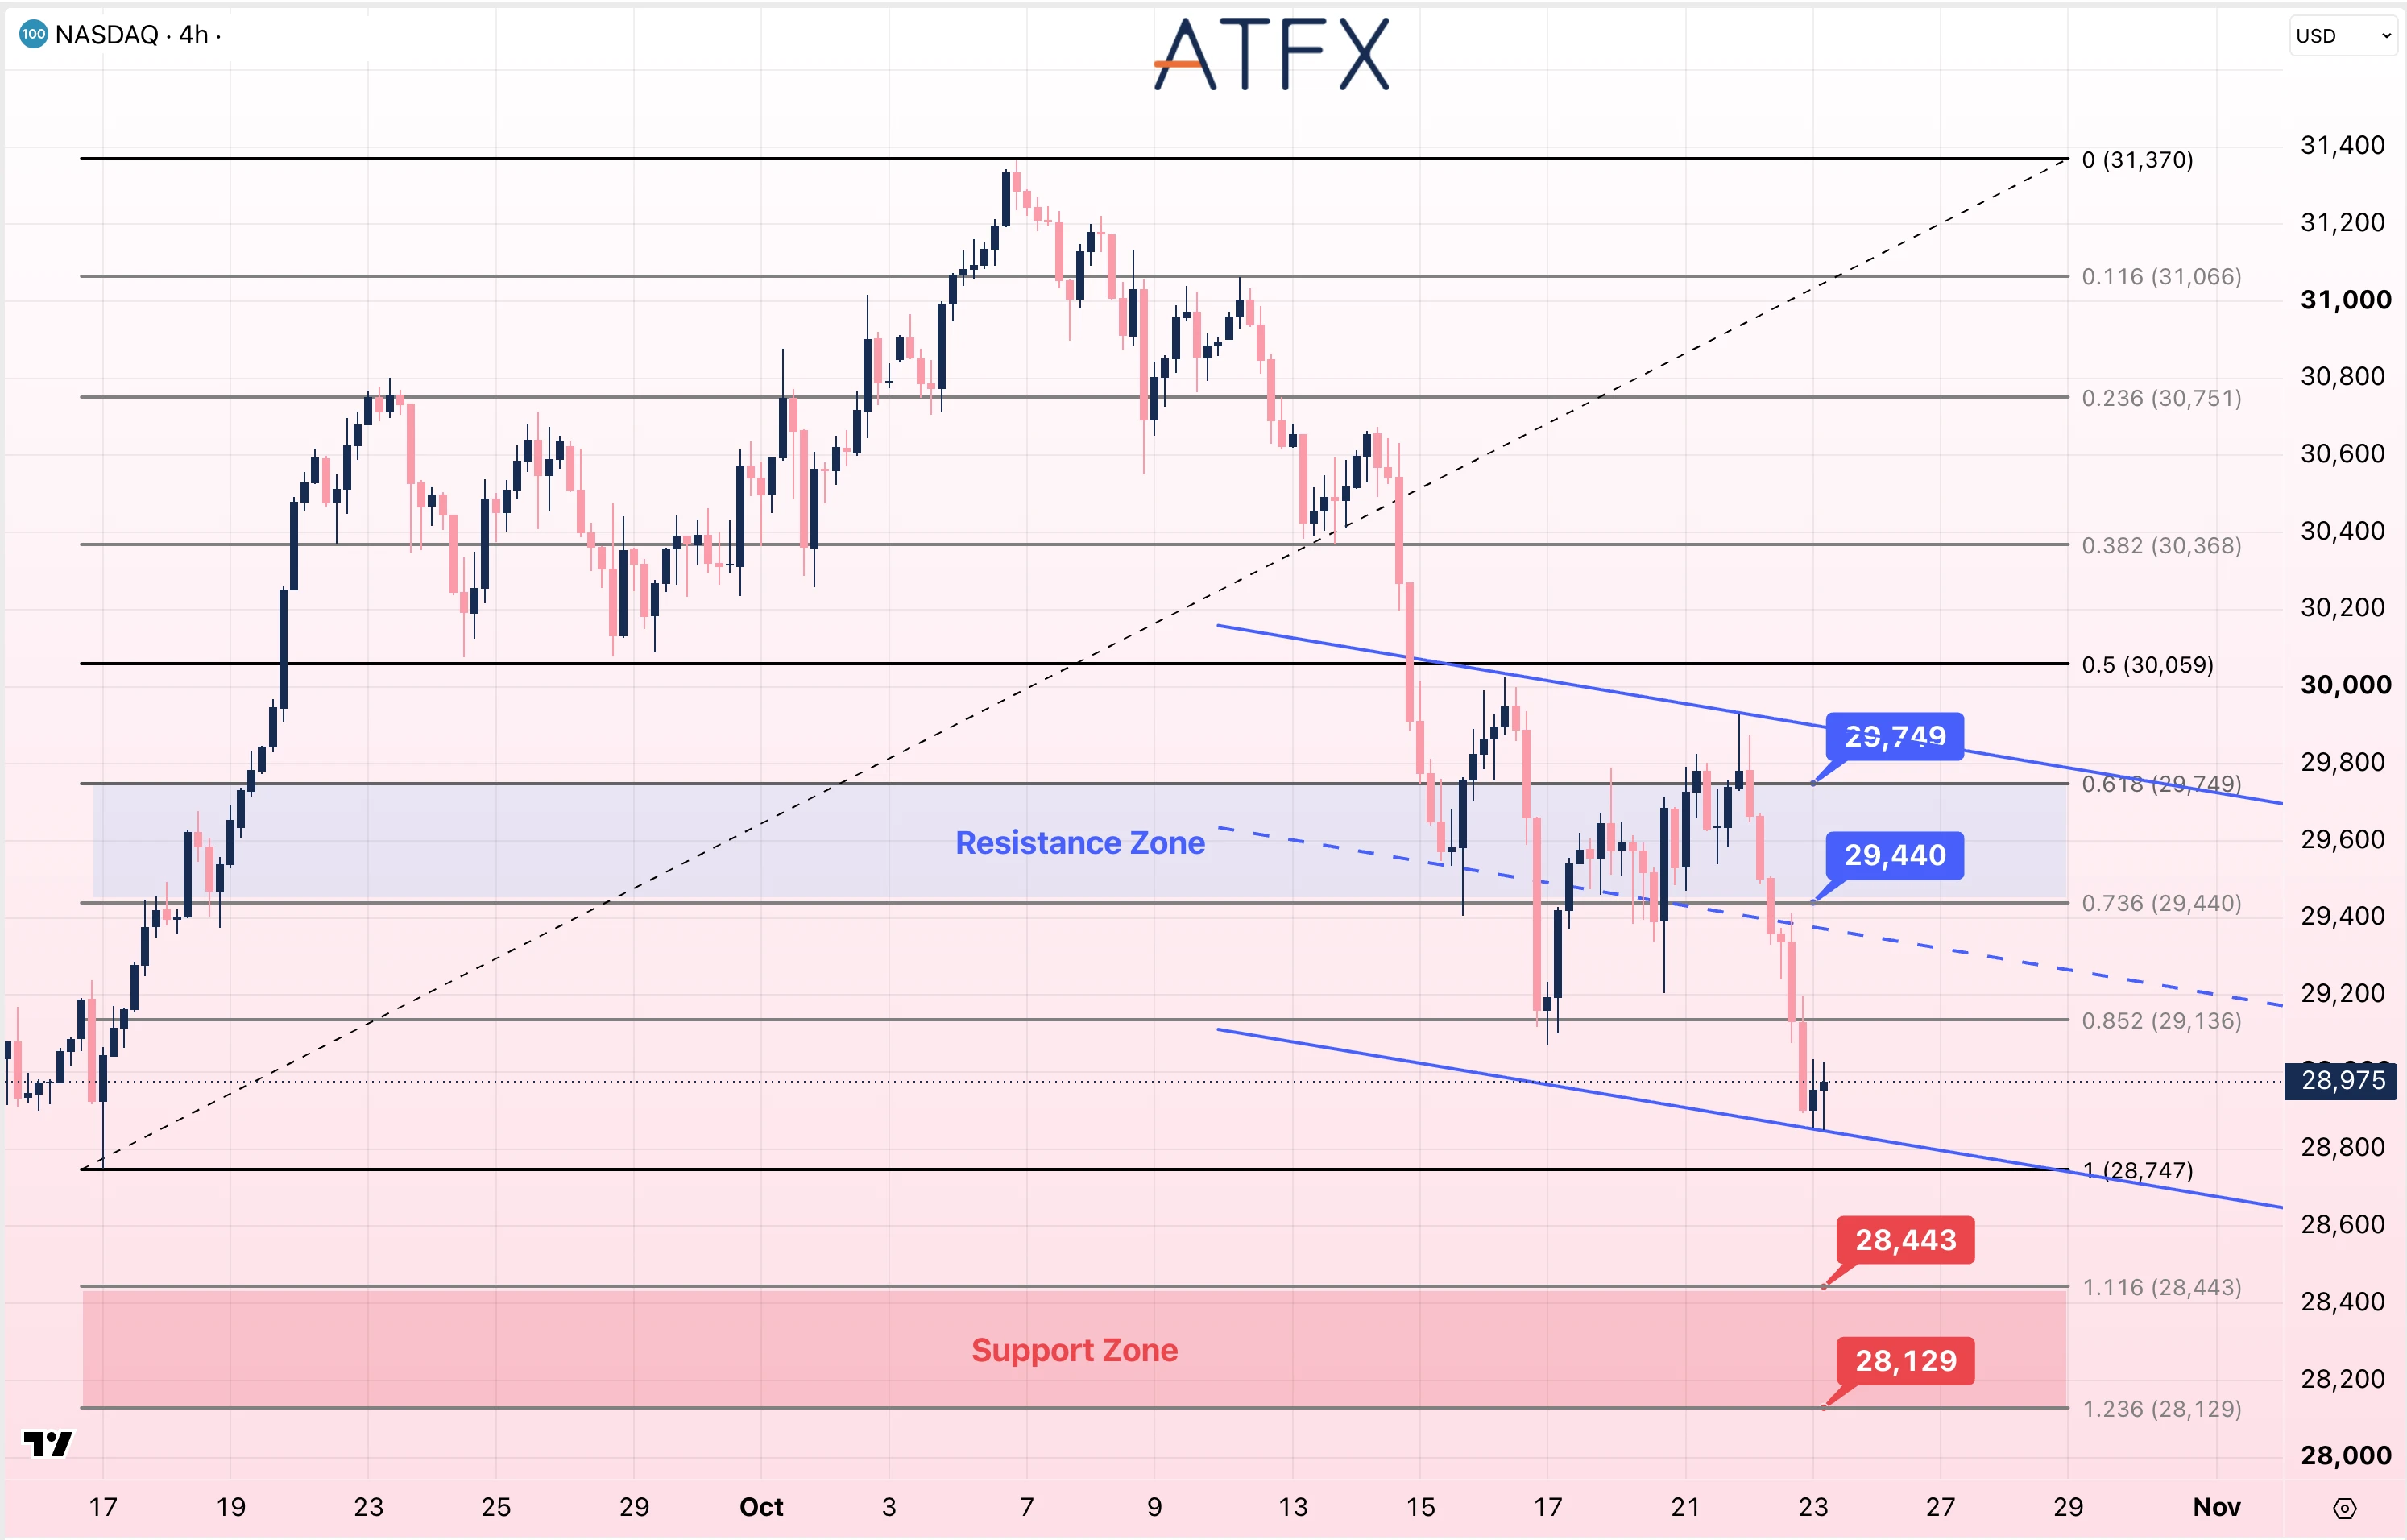
阻力位:29440/29749
支撑位:28443/28129
分析师观点:市场对Meta人工智能支出及现金流的担忧,再次引发对大型科技投资需要多久才能产生回报的质疑。周四抛售期间,国债收益率大幅下降也未能抵消这些忧虑。今日美国PMI可能进一步检验经济增长前景。
NAS100目前位于28,975点附近,低于29,136点斐波那契水平,处于下降通道下半部。若卖方推动指数跌破28,747点,下一支撑位为28,443点,其后为28,129点。
方向:谨慎看空
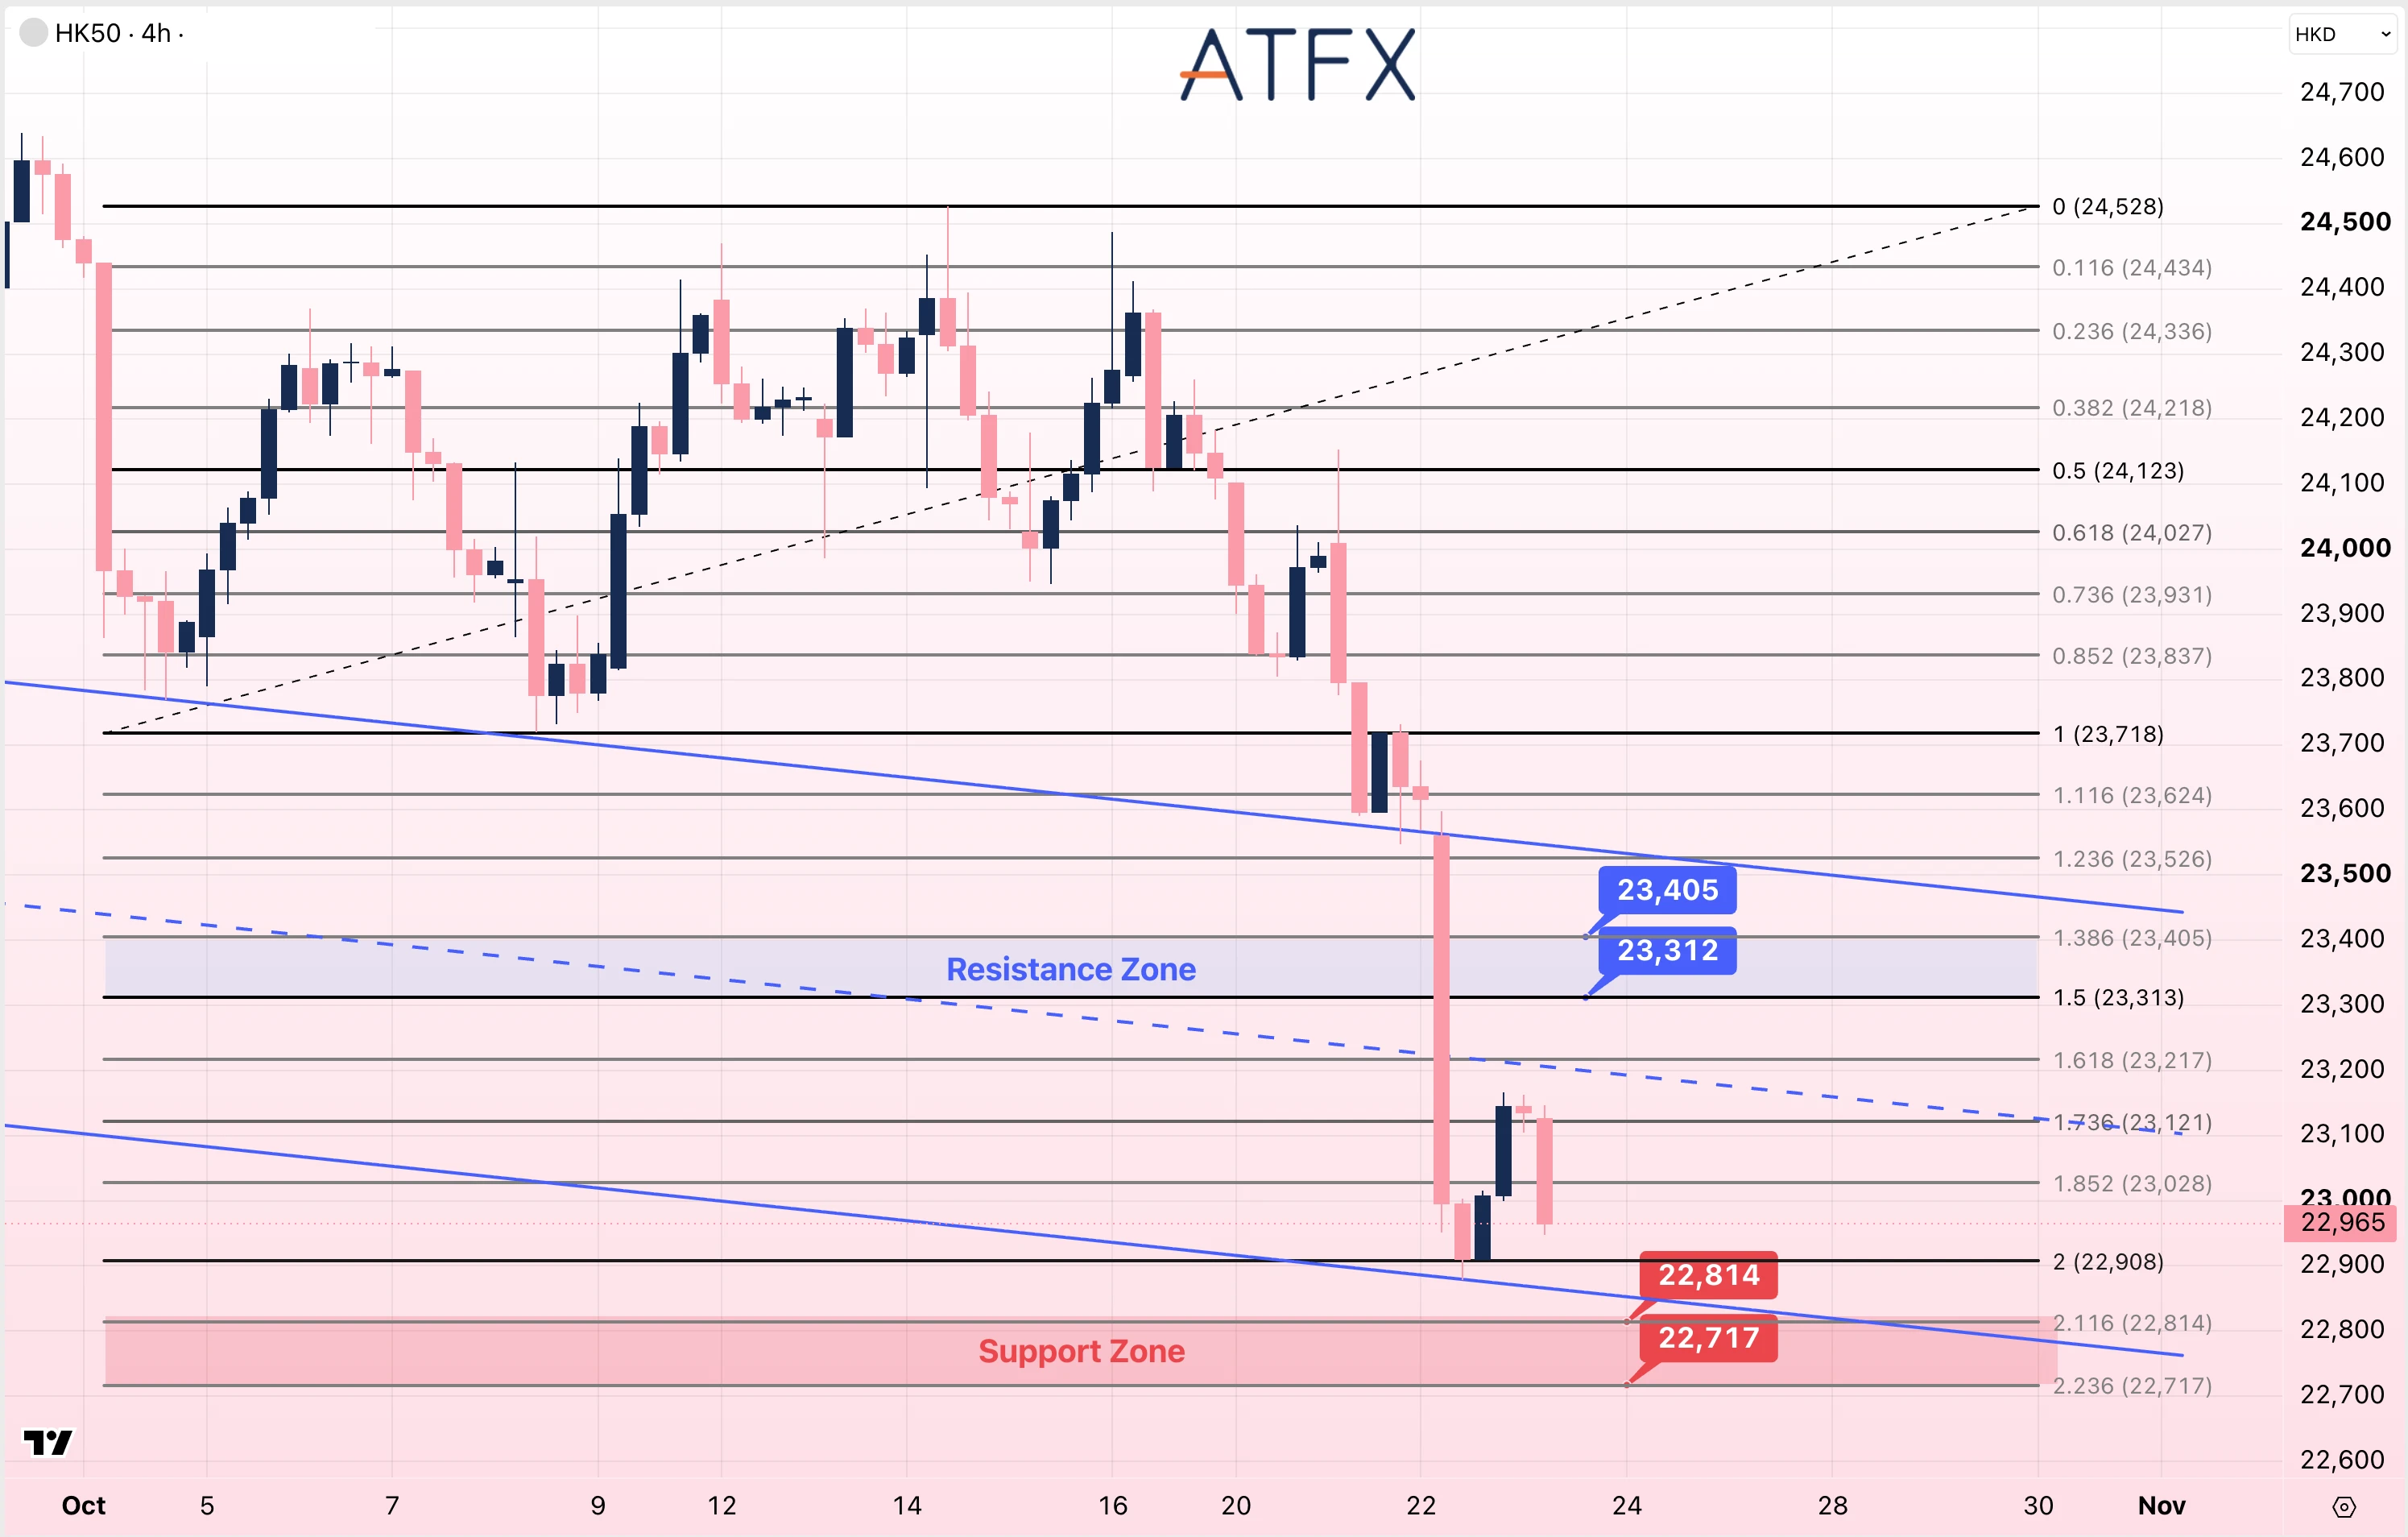
阻力位:23312/23405
支撑位:22814/22717
分析师观点:昨日港股经历急挫,美国科技股因人工智能支出及现金流忧虑而下跌,可能影响港股科技板块情绪。
HK50跌破23,312至23,405点原支撑区后,目前位于22,965点附近,处于下降通道下半部。反弹先关注23,028及23,121点,其后为23,312及23,405点阻力;若跌破22,908点,将进一步关注22,814及22,717点支撑。
方向:谨慎看空
资料来源:美联储会议日程|美国经济分析局发布日程|日本CPI|市场报道
免责声明:以上分析仅供参考,不构成任何投资建议。