

要點
今日關注:今日關注澳儲行預計加息25個基點至4.6%,以應對持續強勁的通脹。投資者將密切關注利率聲明以及行長布洛克的發佈會,判斷澳儲行是否準備在11月連續加息,還是傾向於在今年餘下的時間裏繼續觀望。晚間關注美國8月JOLTs職位空缺,預計為724萬(前值727萬),數據也將為週五的非農提供參考。 |
全球市場回顧
- 道指收跌0.67%,標普500指數跌0.77%,納指跌0.92%。
- 美國國債收益率走高,美元兌主要貨幣基本持平,金價大跌近4%,觸及逾七週低位,因油價上漲引發通脹擔憂,同時美元和美國公債收益率上漲也進一步給金價帶來阻力。
- 油價小幅收高,卡塔爾斡旋方承諾將分別與美國和伊朗舉行會談,希望達成和平協議。
重要財經日曆
| 時間 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 12:30 | 澳大利亞澳洲聯儲利率決議 | *** |
| 13:30 | 澳大利亞澳洲聯儲主席布洛克新聞發佈會 | *** |
| 17:00 | 歐元區9月經濟景氣指數 | ** |
| 20:30 | 加拿大7月GDP | ** |
| 22:00 | 美國8月JOLTs職位空缺 | *** |
| 22:00 | 美國9月諮商會消費者信心指數 | ** |
9月30日(GMT+8)重要事件
| 時間 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 04:30 | API原油庫存變動 | ** |
| 09:30 | 澳大利亞8月CPI年率 | ** |
| 09:30 | 中國9月國家統計局製造業及非製造業PMI | ** |
| 14:00 | 英國第二季度GDP季率終值 | ** |
| 15:55 | 德國9月失業率 | ** |
| 20:00 | 德國9月CPI初值 | *** |
| 20:15 | 美國9月ADP就業人數變動 | ** |
| 20:30 | 美國第二季度GDP年化季率終值 | ** |
| 20:30 | 美國8月核心PCE物價指數年率 | *** |
| 22:30 | EIA原油庫存變動 | ** |
【20260929 行情分析】
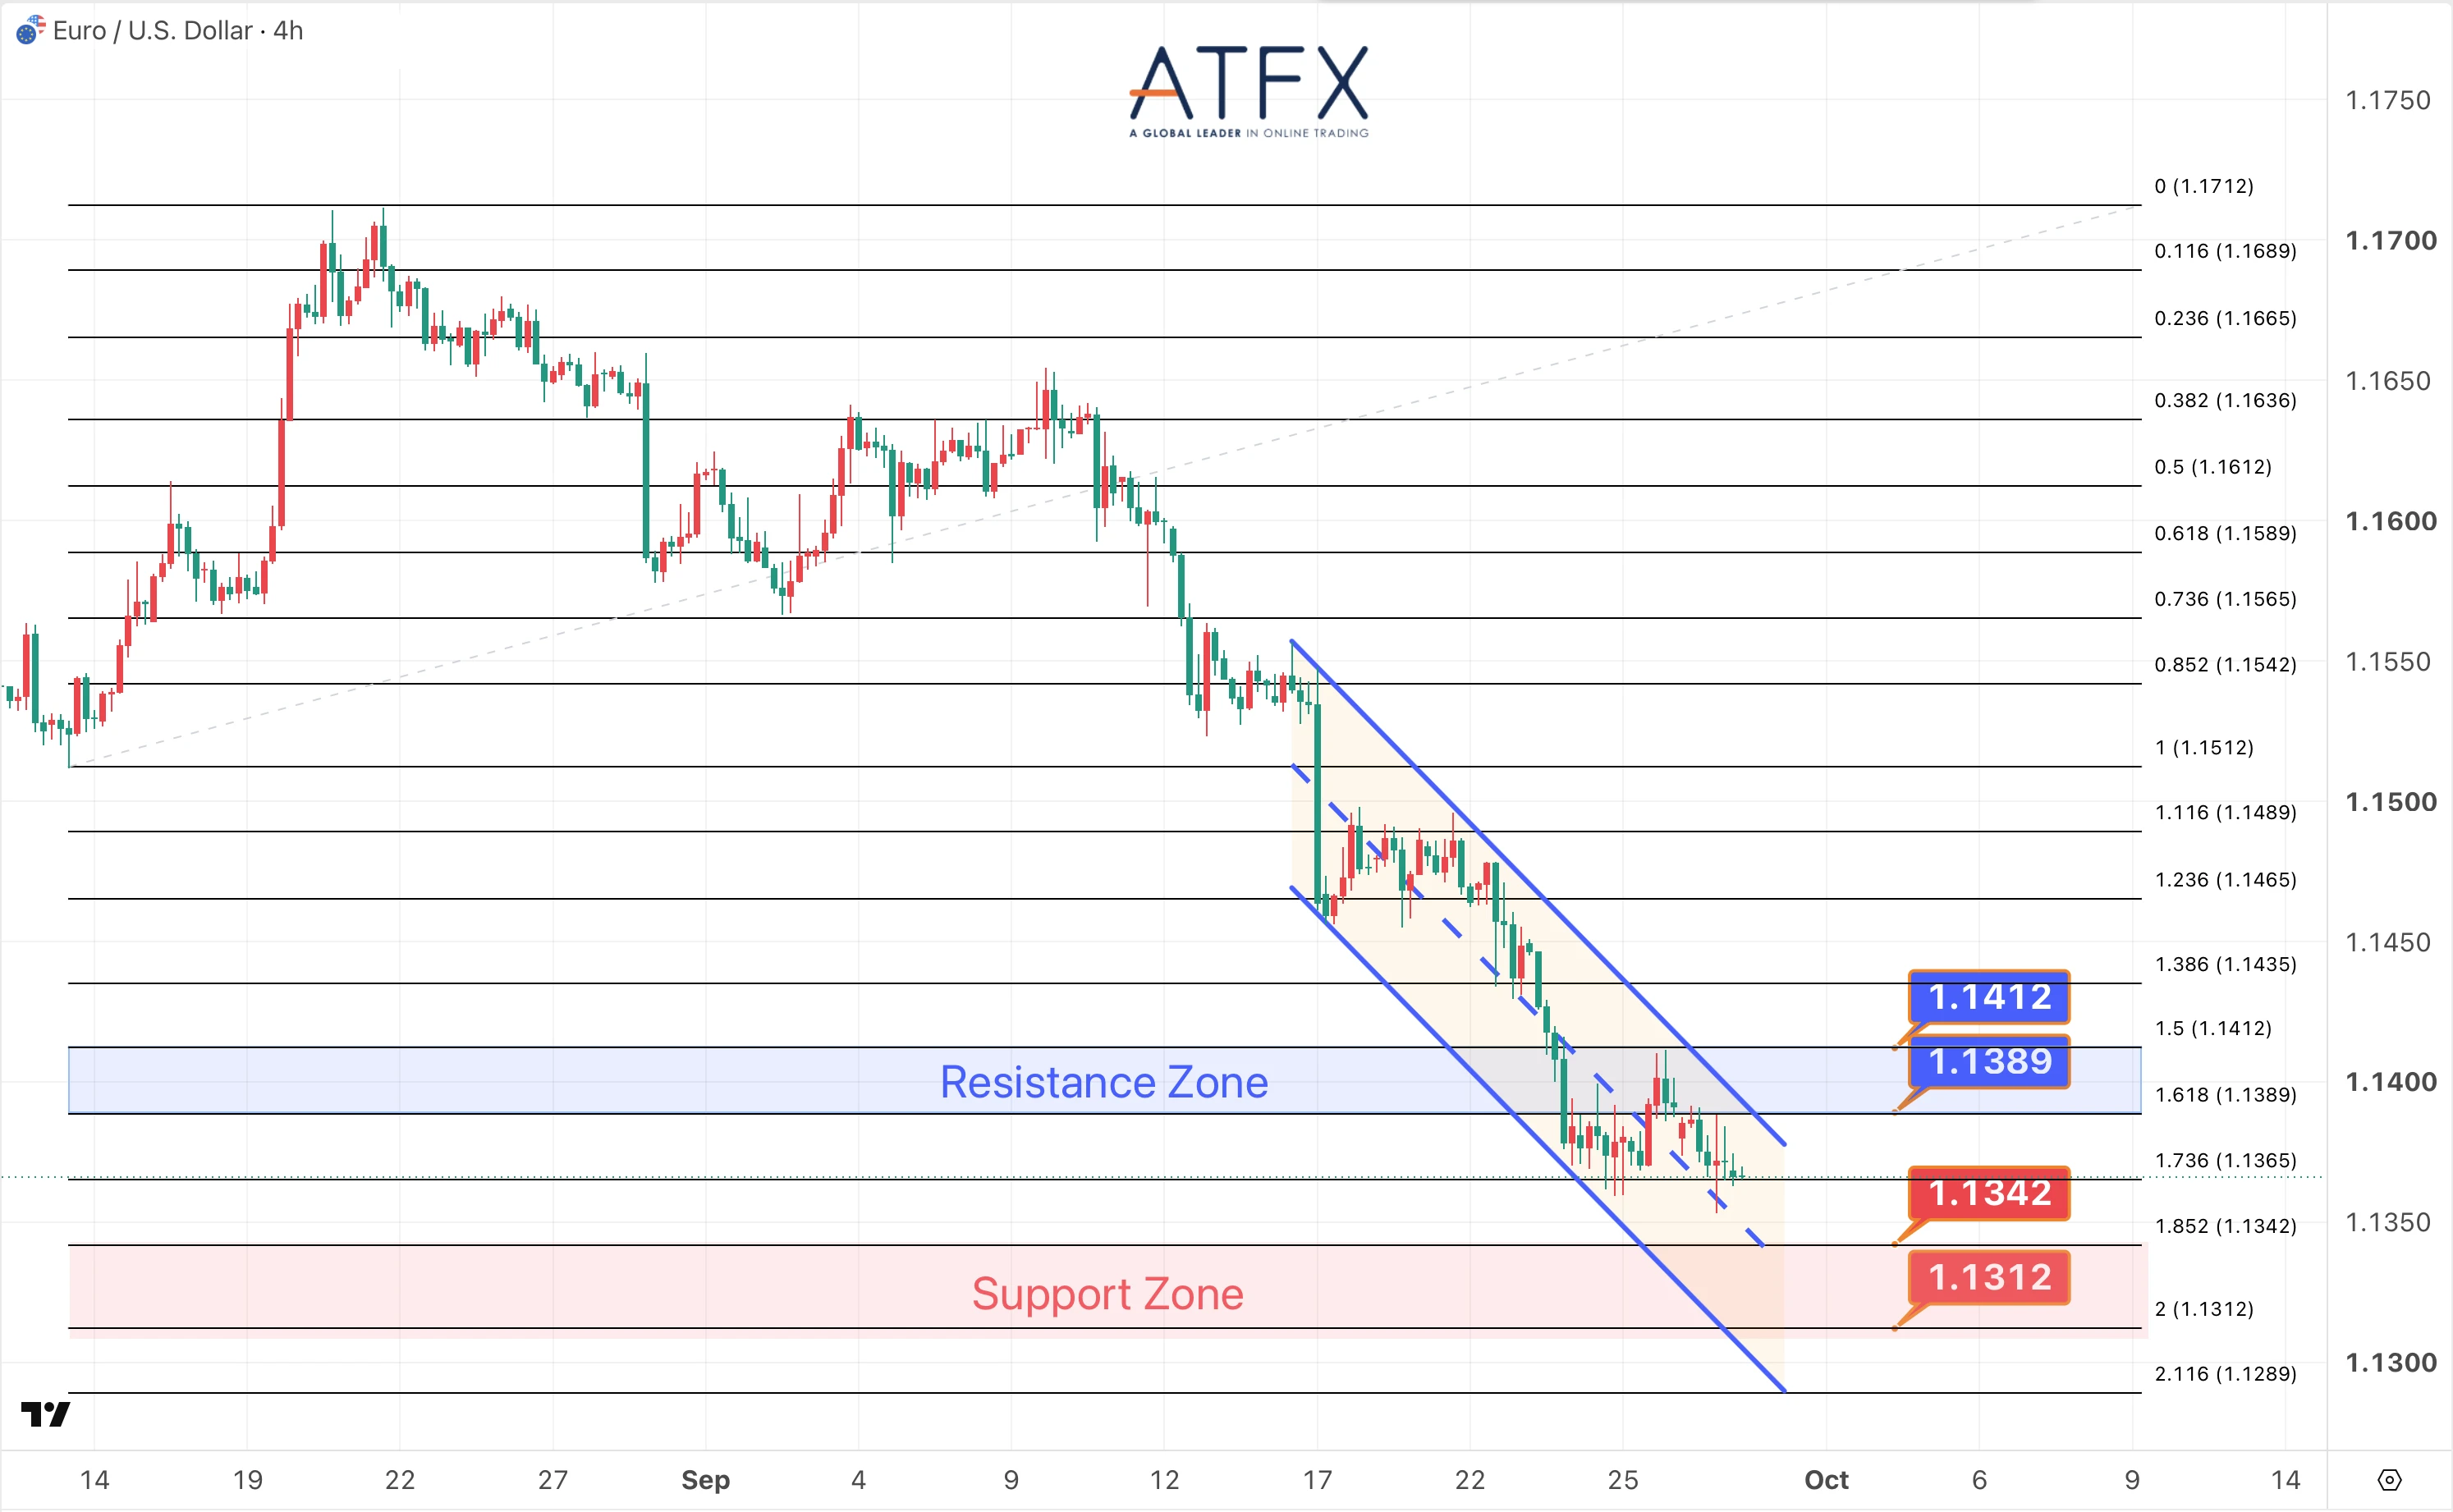
- 1.1389/1.1412阻力
- 1.1342/1.1312支持
歐元兌美元徘徊在近兩個月低點附近,歐洲央行總裁拉加德表示,今年的通脹尚未在歐元區引發危險的第二輪效應,因此央行採取有節制的政策應對仍是恰當之舉。講話淡化了市場對歐央行加快收緊政策的預期。
分析師觀點:匯價昨日繼續刷新自6月下旬以來最低位,當前主要看能否守在1.1350上方,若能則有望緩和部分下行壓力;否則將進一步靠近6月低位在1.1325附近的支撐。
方向:承壓
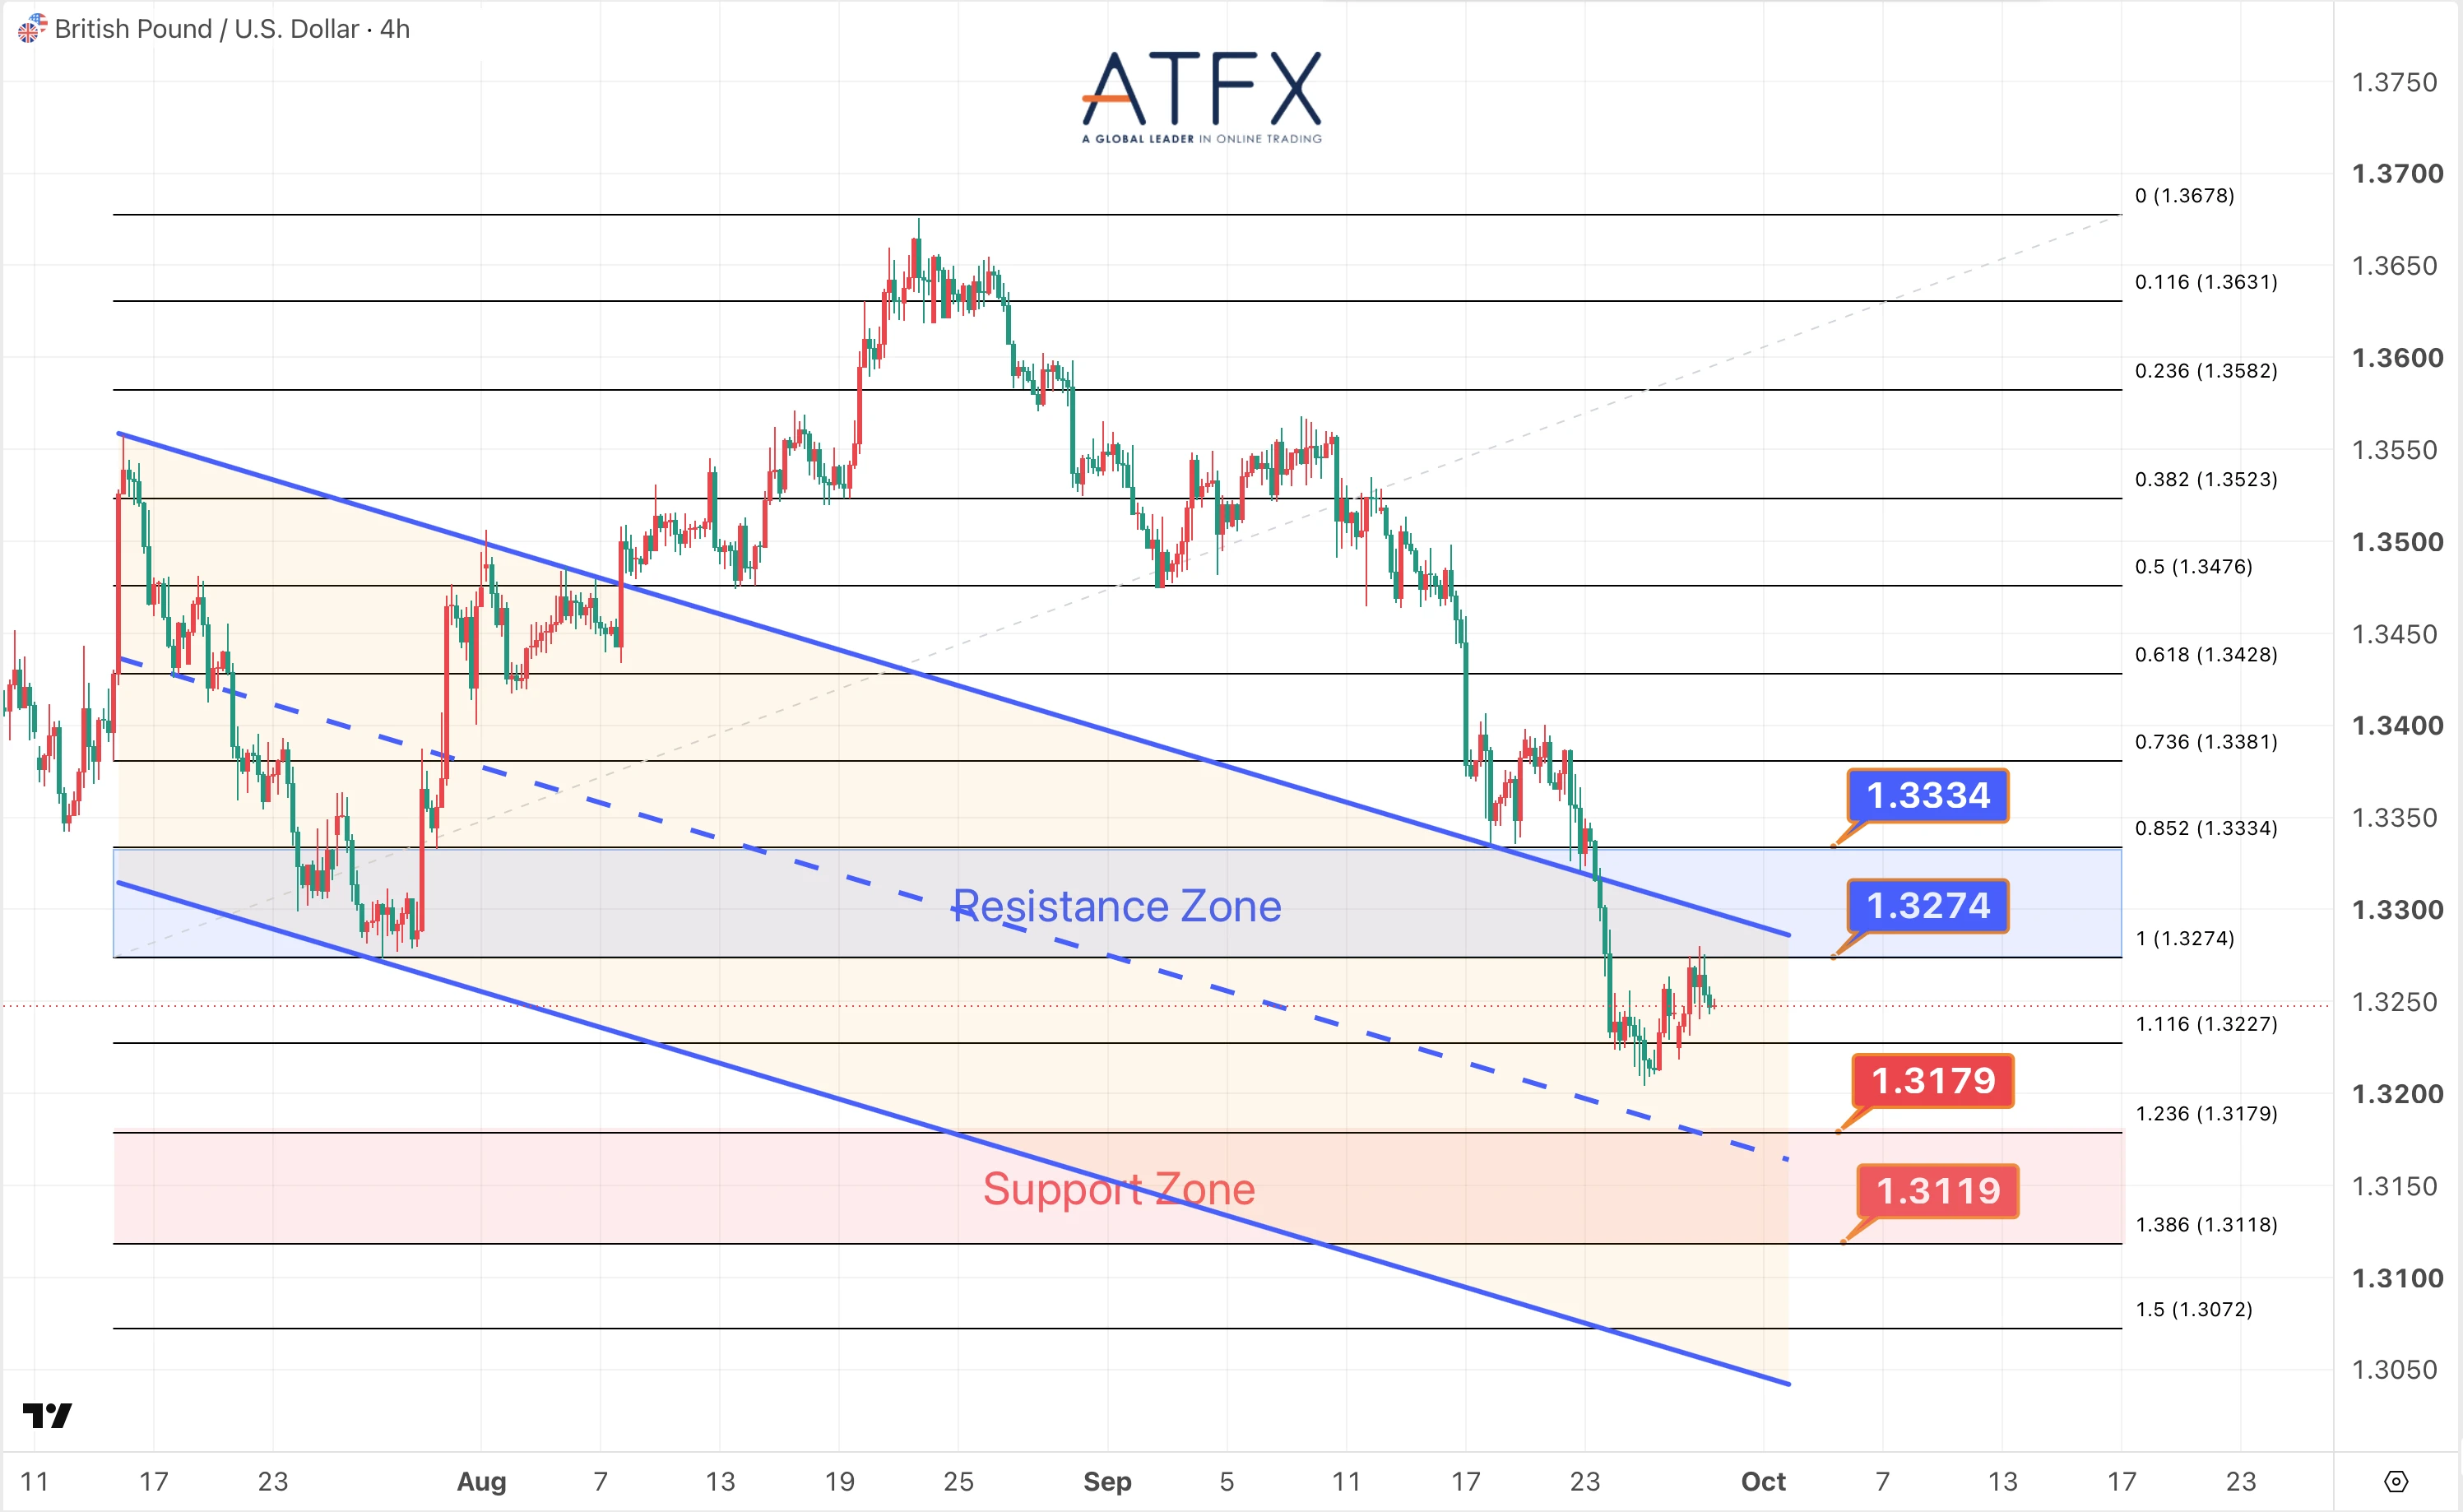
- 1.3274/1.3334阻力
- 1.3179/1.3119支持
英鎊兌美元昨日延續反彈,英國央行副行長拉姆斯登加入加息警告陣營,利好英鎊,但走勢仍部分受美國國債收益率高企的影響。
分析師觀點:匯價昨日連續兩日上漲,但整體漲幅溫和,當前主要關注1.3200關口以及10天均線所在的1.3300關口範圍內的交投。
方向:區間交投
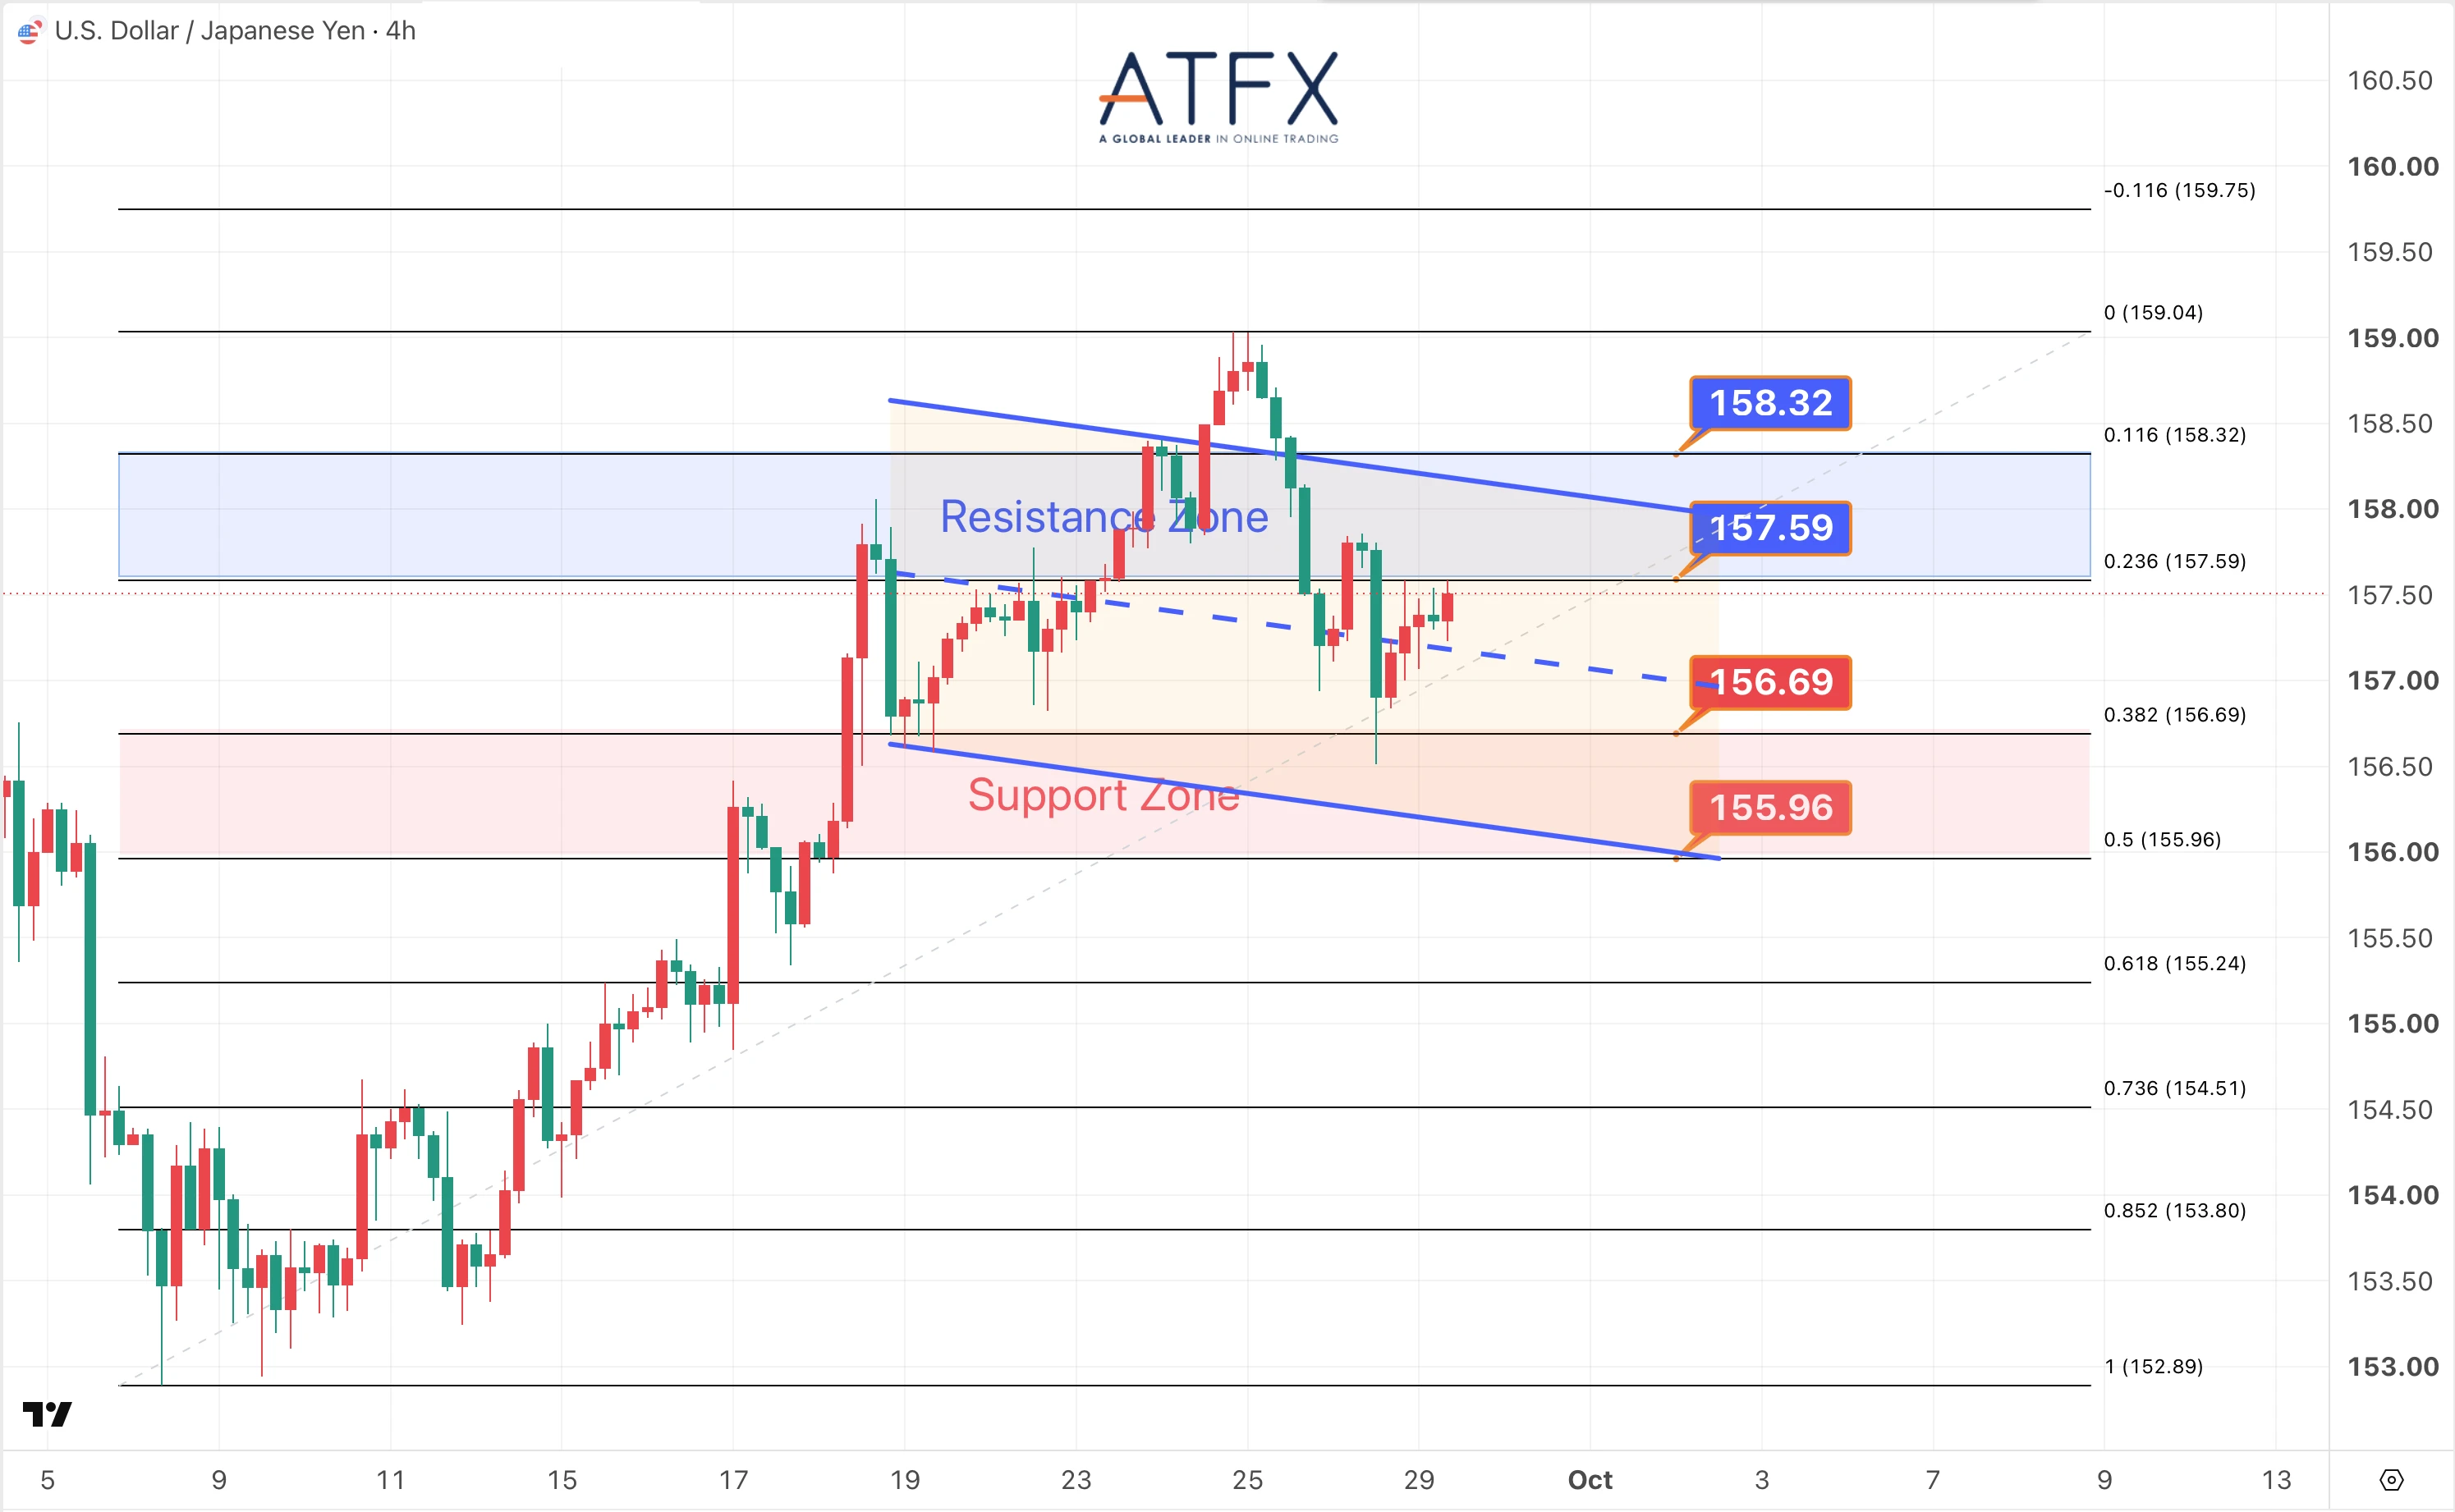
- 157.59/158.32阻力
- 156.69/155.96支持
日本最高貨幣事務官員三村淳週一表示,市場應該認真對待東京和華盛頓上週就日元發出的“非常明確”的資訊。講話表明干預可能性再度升溫,一度提振日元。
分析師觀點:匯價昨日盤中下探至一週低位後獲得支撐,收復失地,尾盤回到10天均線上方,因此看短線是否尋求反彈,指向158關口。
方向:溫和反彈
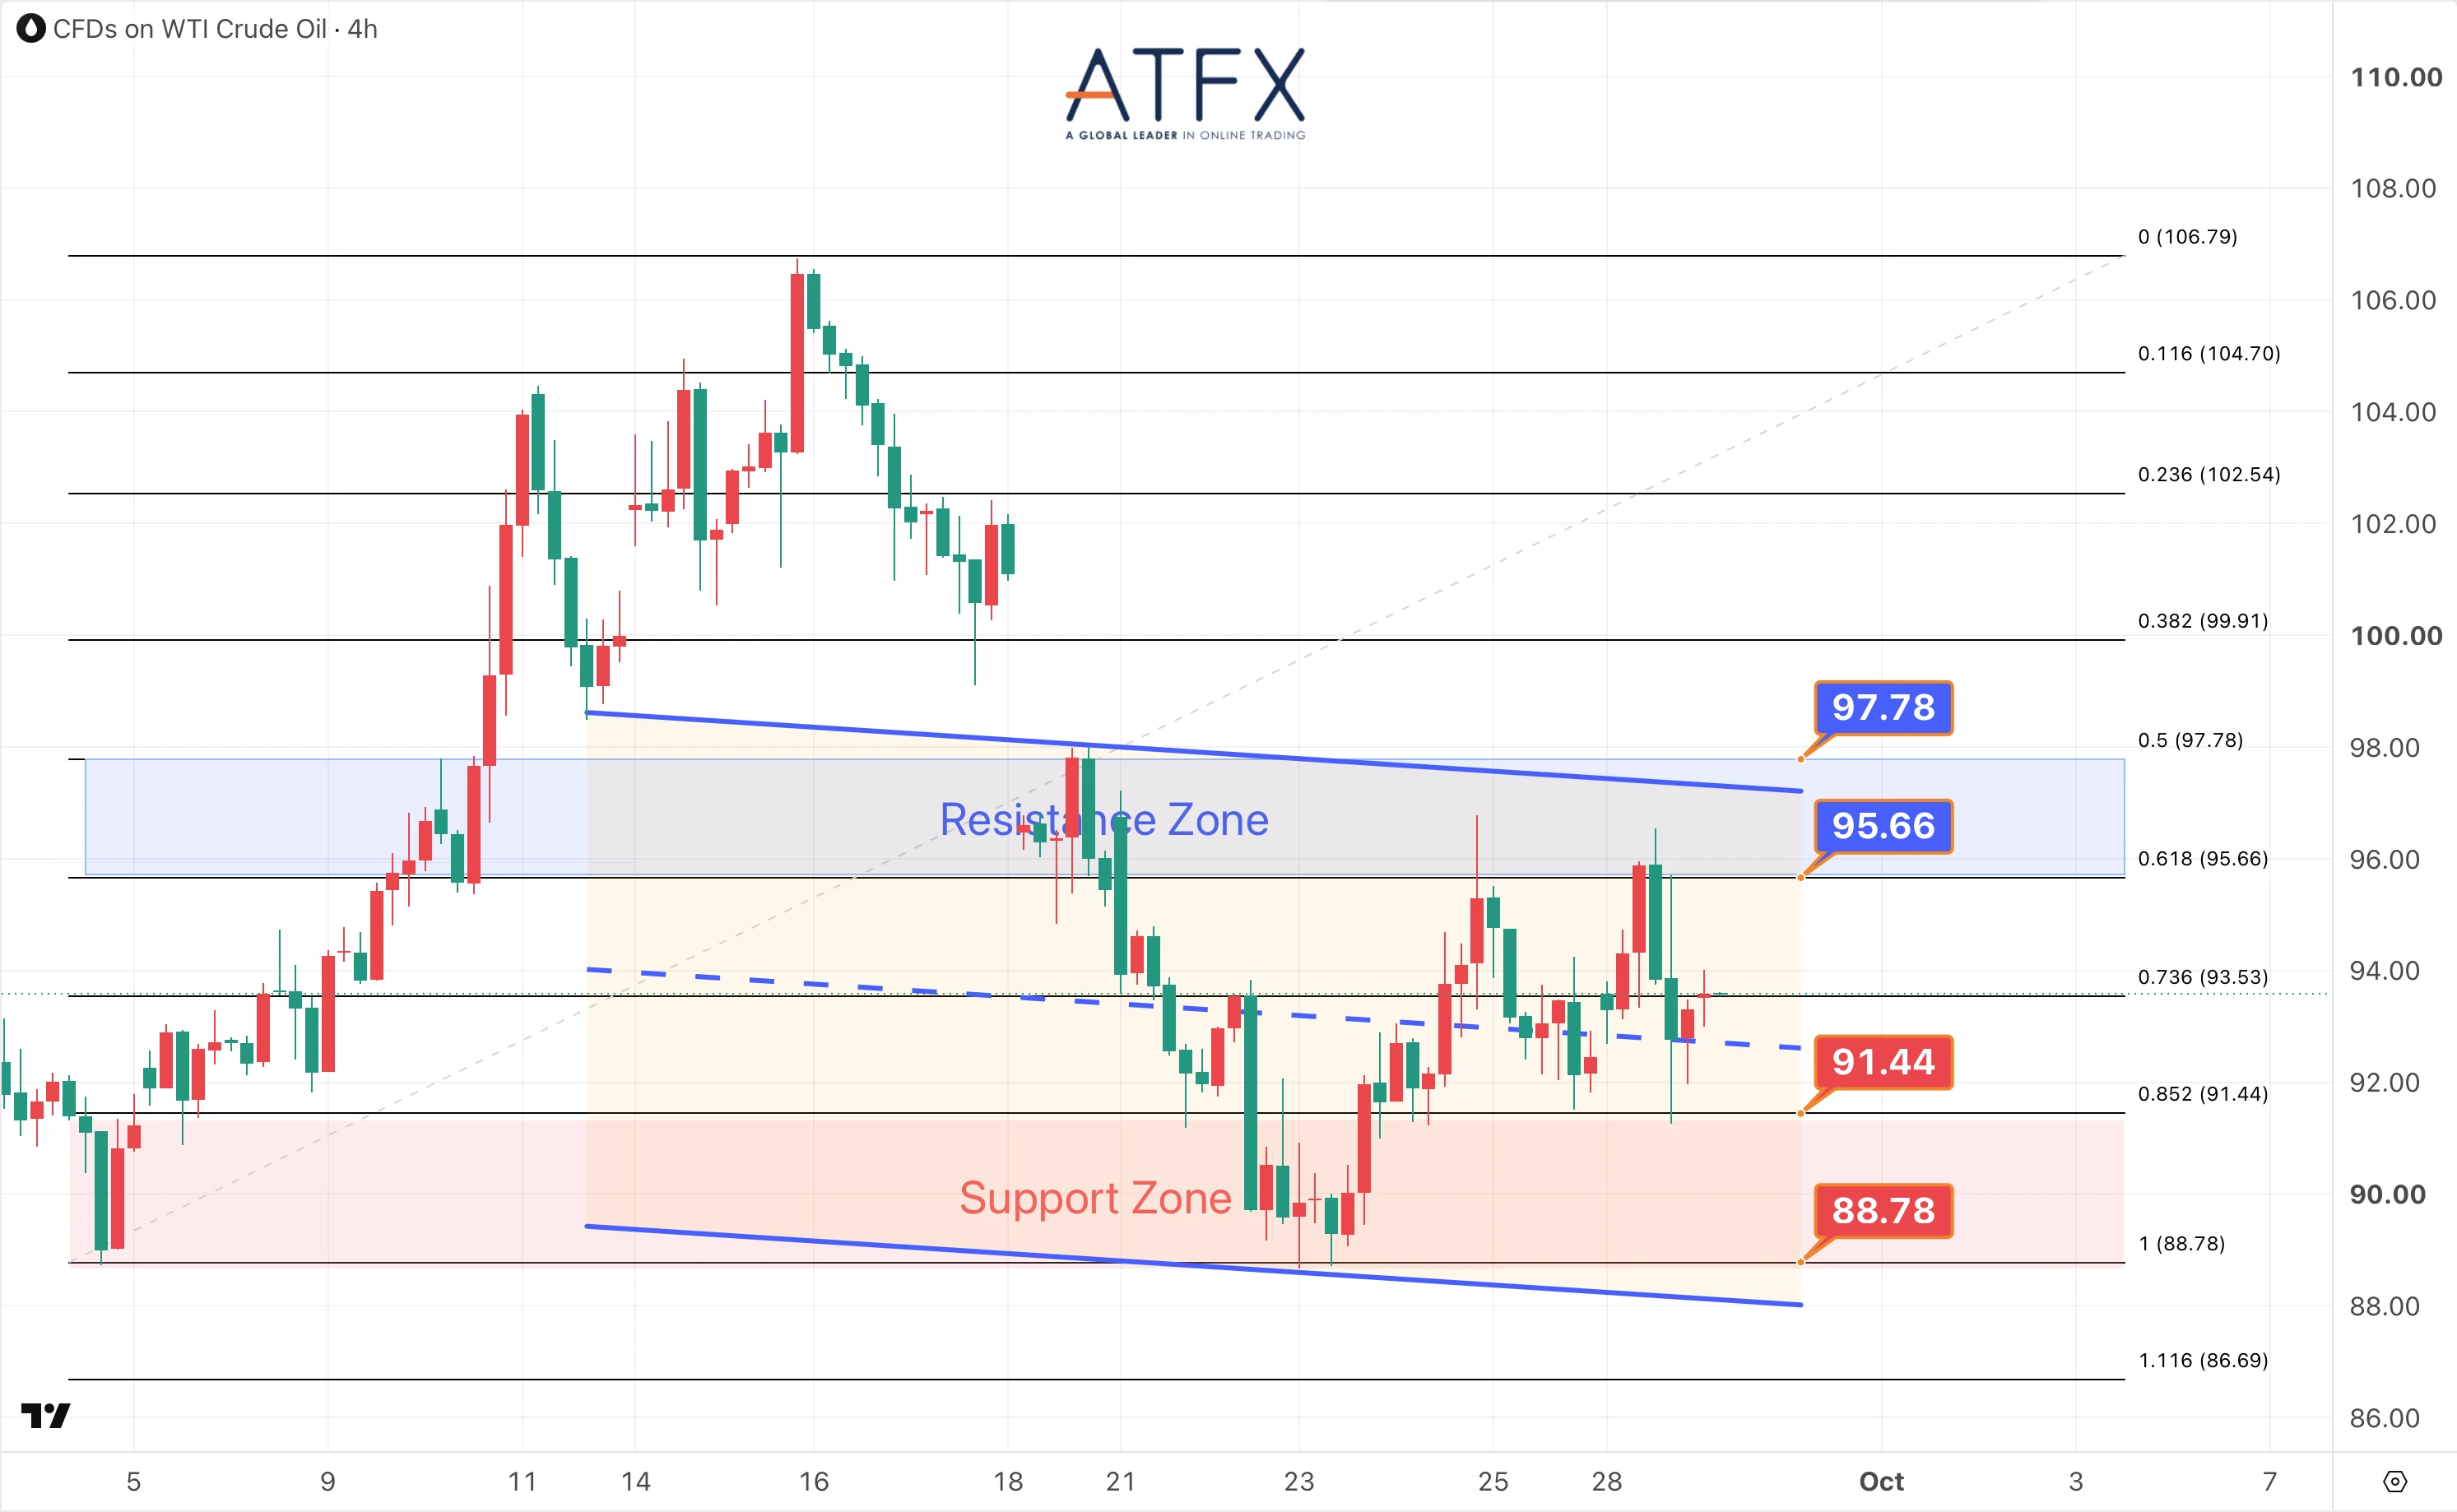
- 95.66/97.78阻力
- 91.44/88.78支持
昨日早段油價一度跳漲,但在卡塔爾斡旋的代表將與美伊雙方展開新一輪間接接觸的消息傳出後,油價漲幅有所收窄。有媒體報導稱,特朗普準備放寬對伊朗的制裁,並釋放被凍結的資產,以換取該國核計劃的具體進展。
分析師觀點:原油價格昨日盤中震盪後尾盤仍保持溫和漲幅,日圖主要均線交匯在95.50美元附近形成關鍵阻力,日內可能維持在均線下方交投。
方向:反彈受限
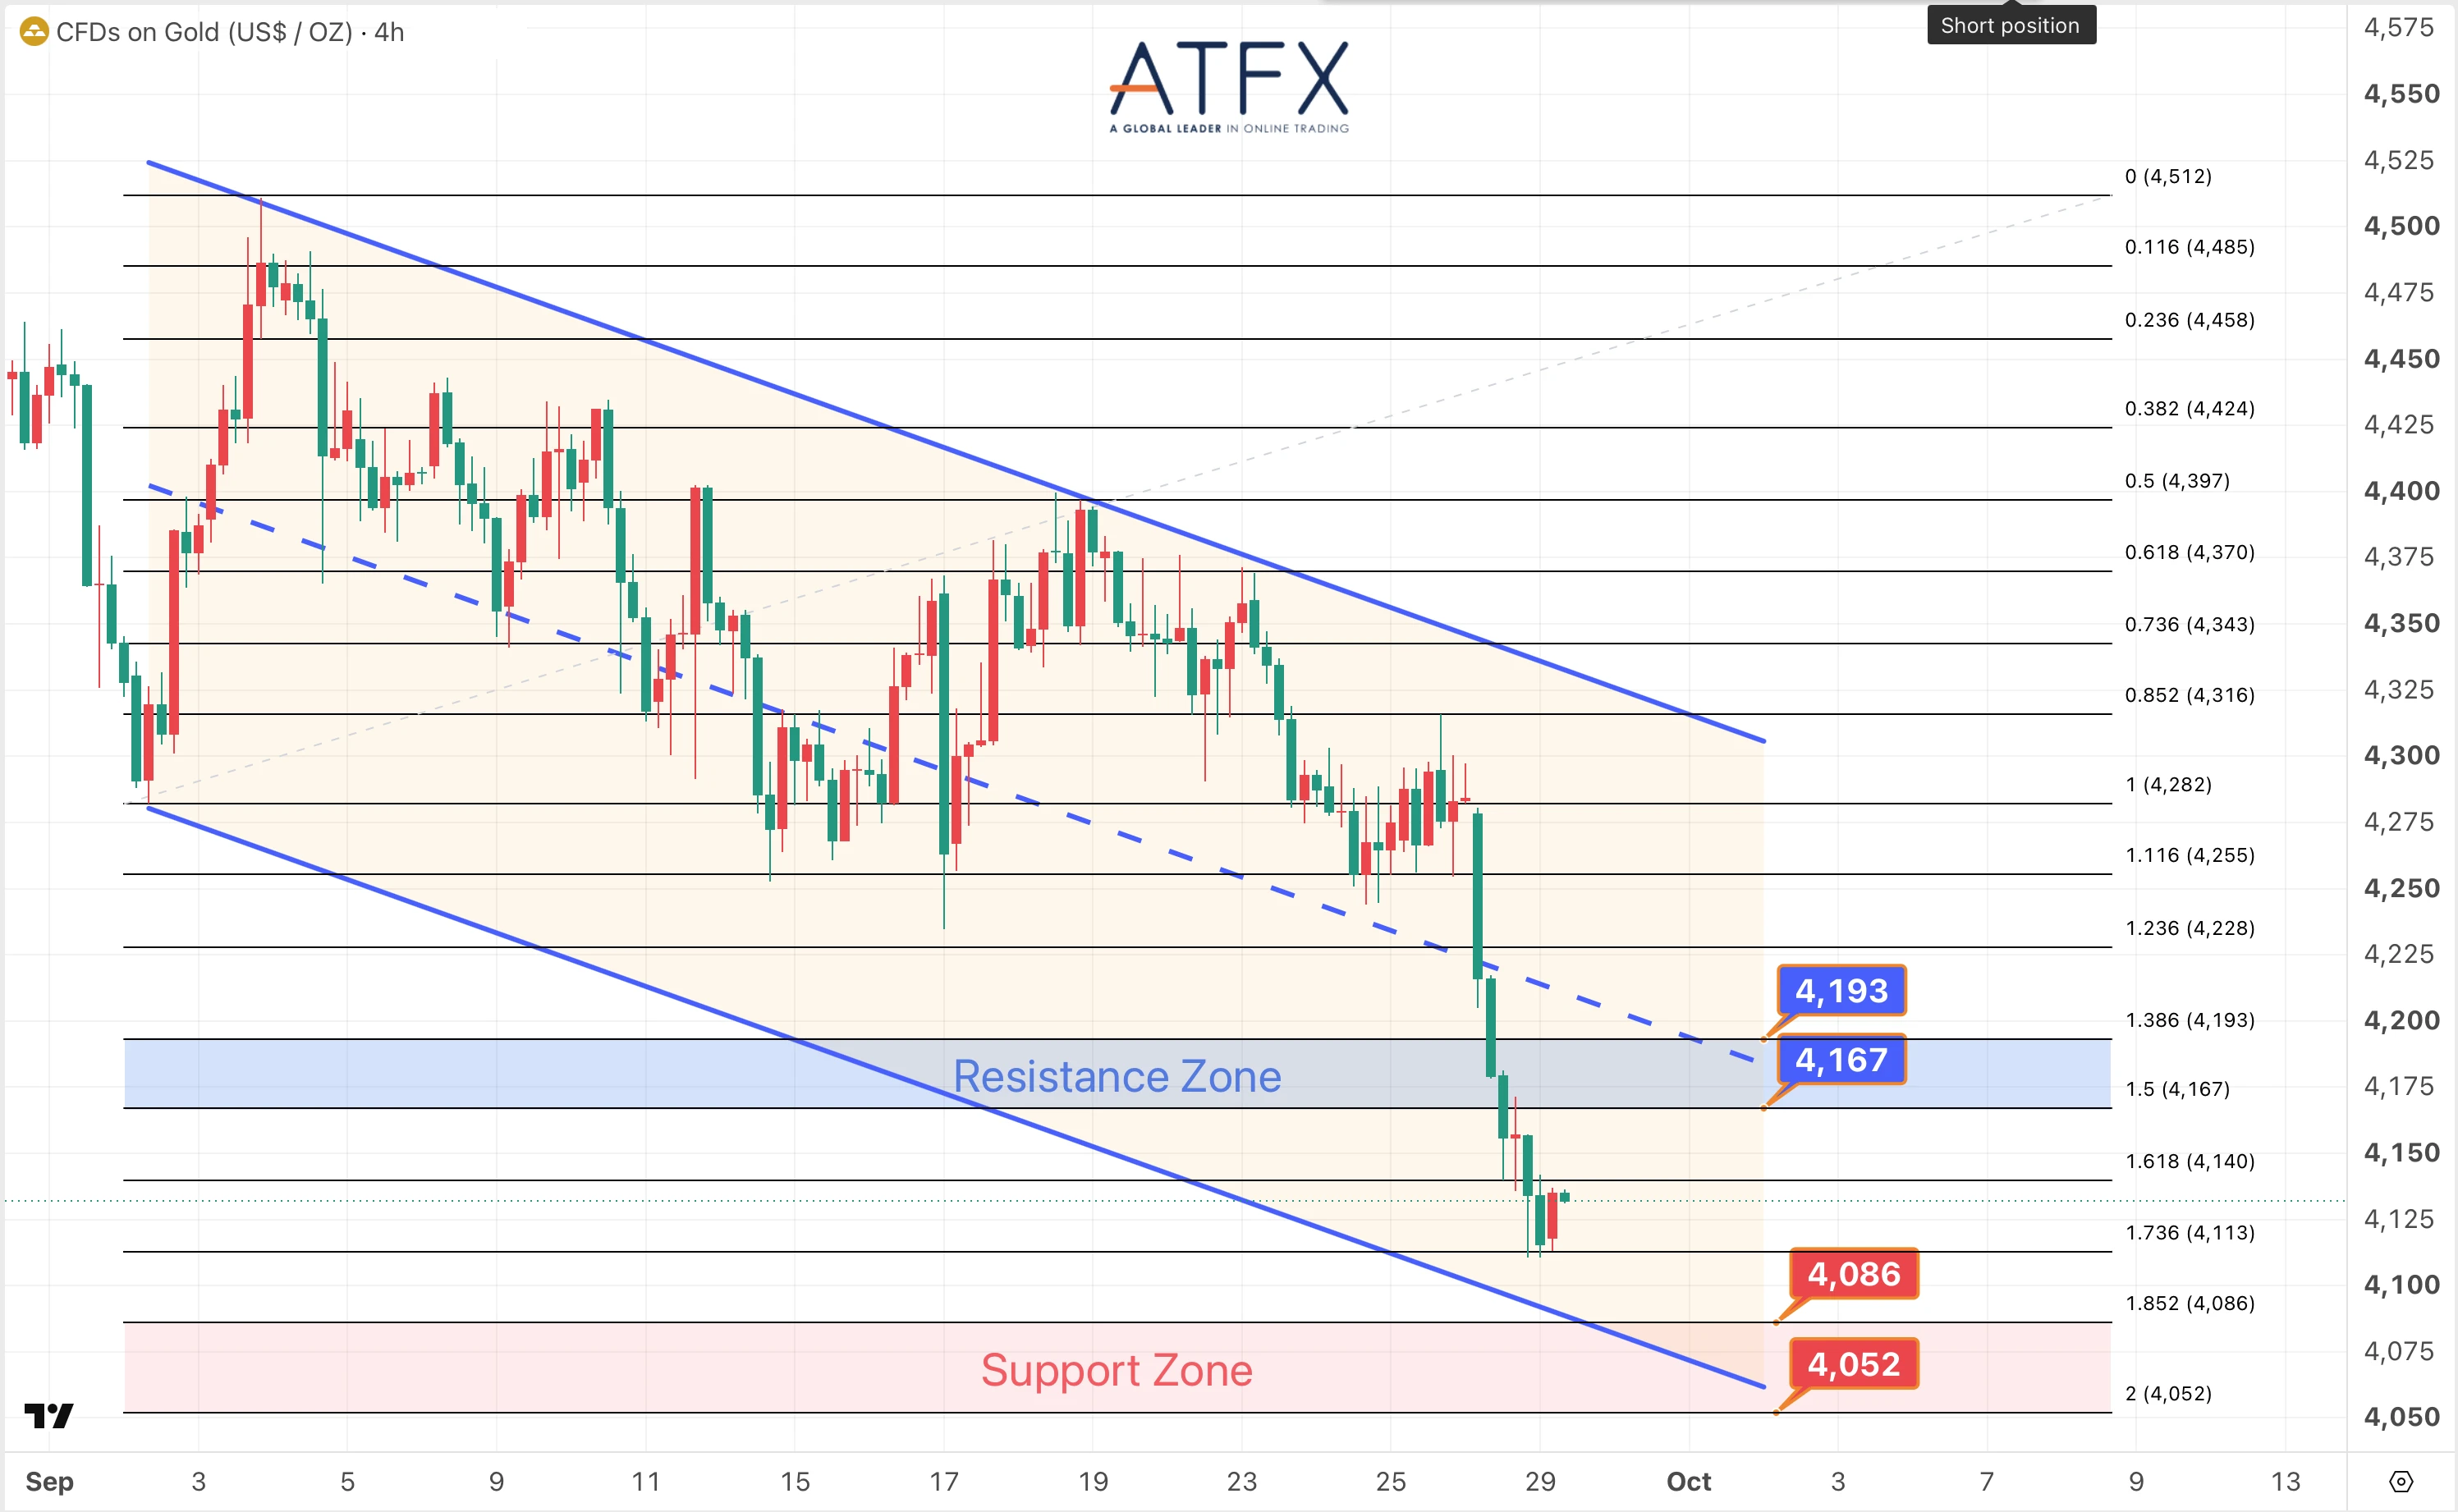
- 4167/4193阻力
- 4086/4052支持
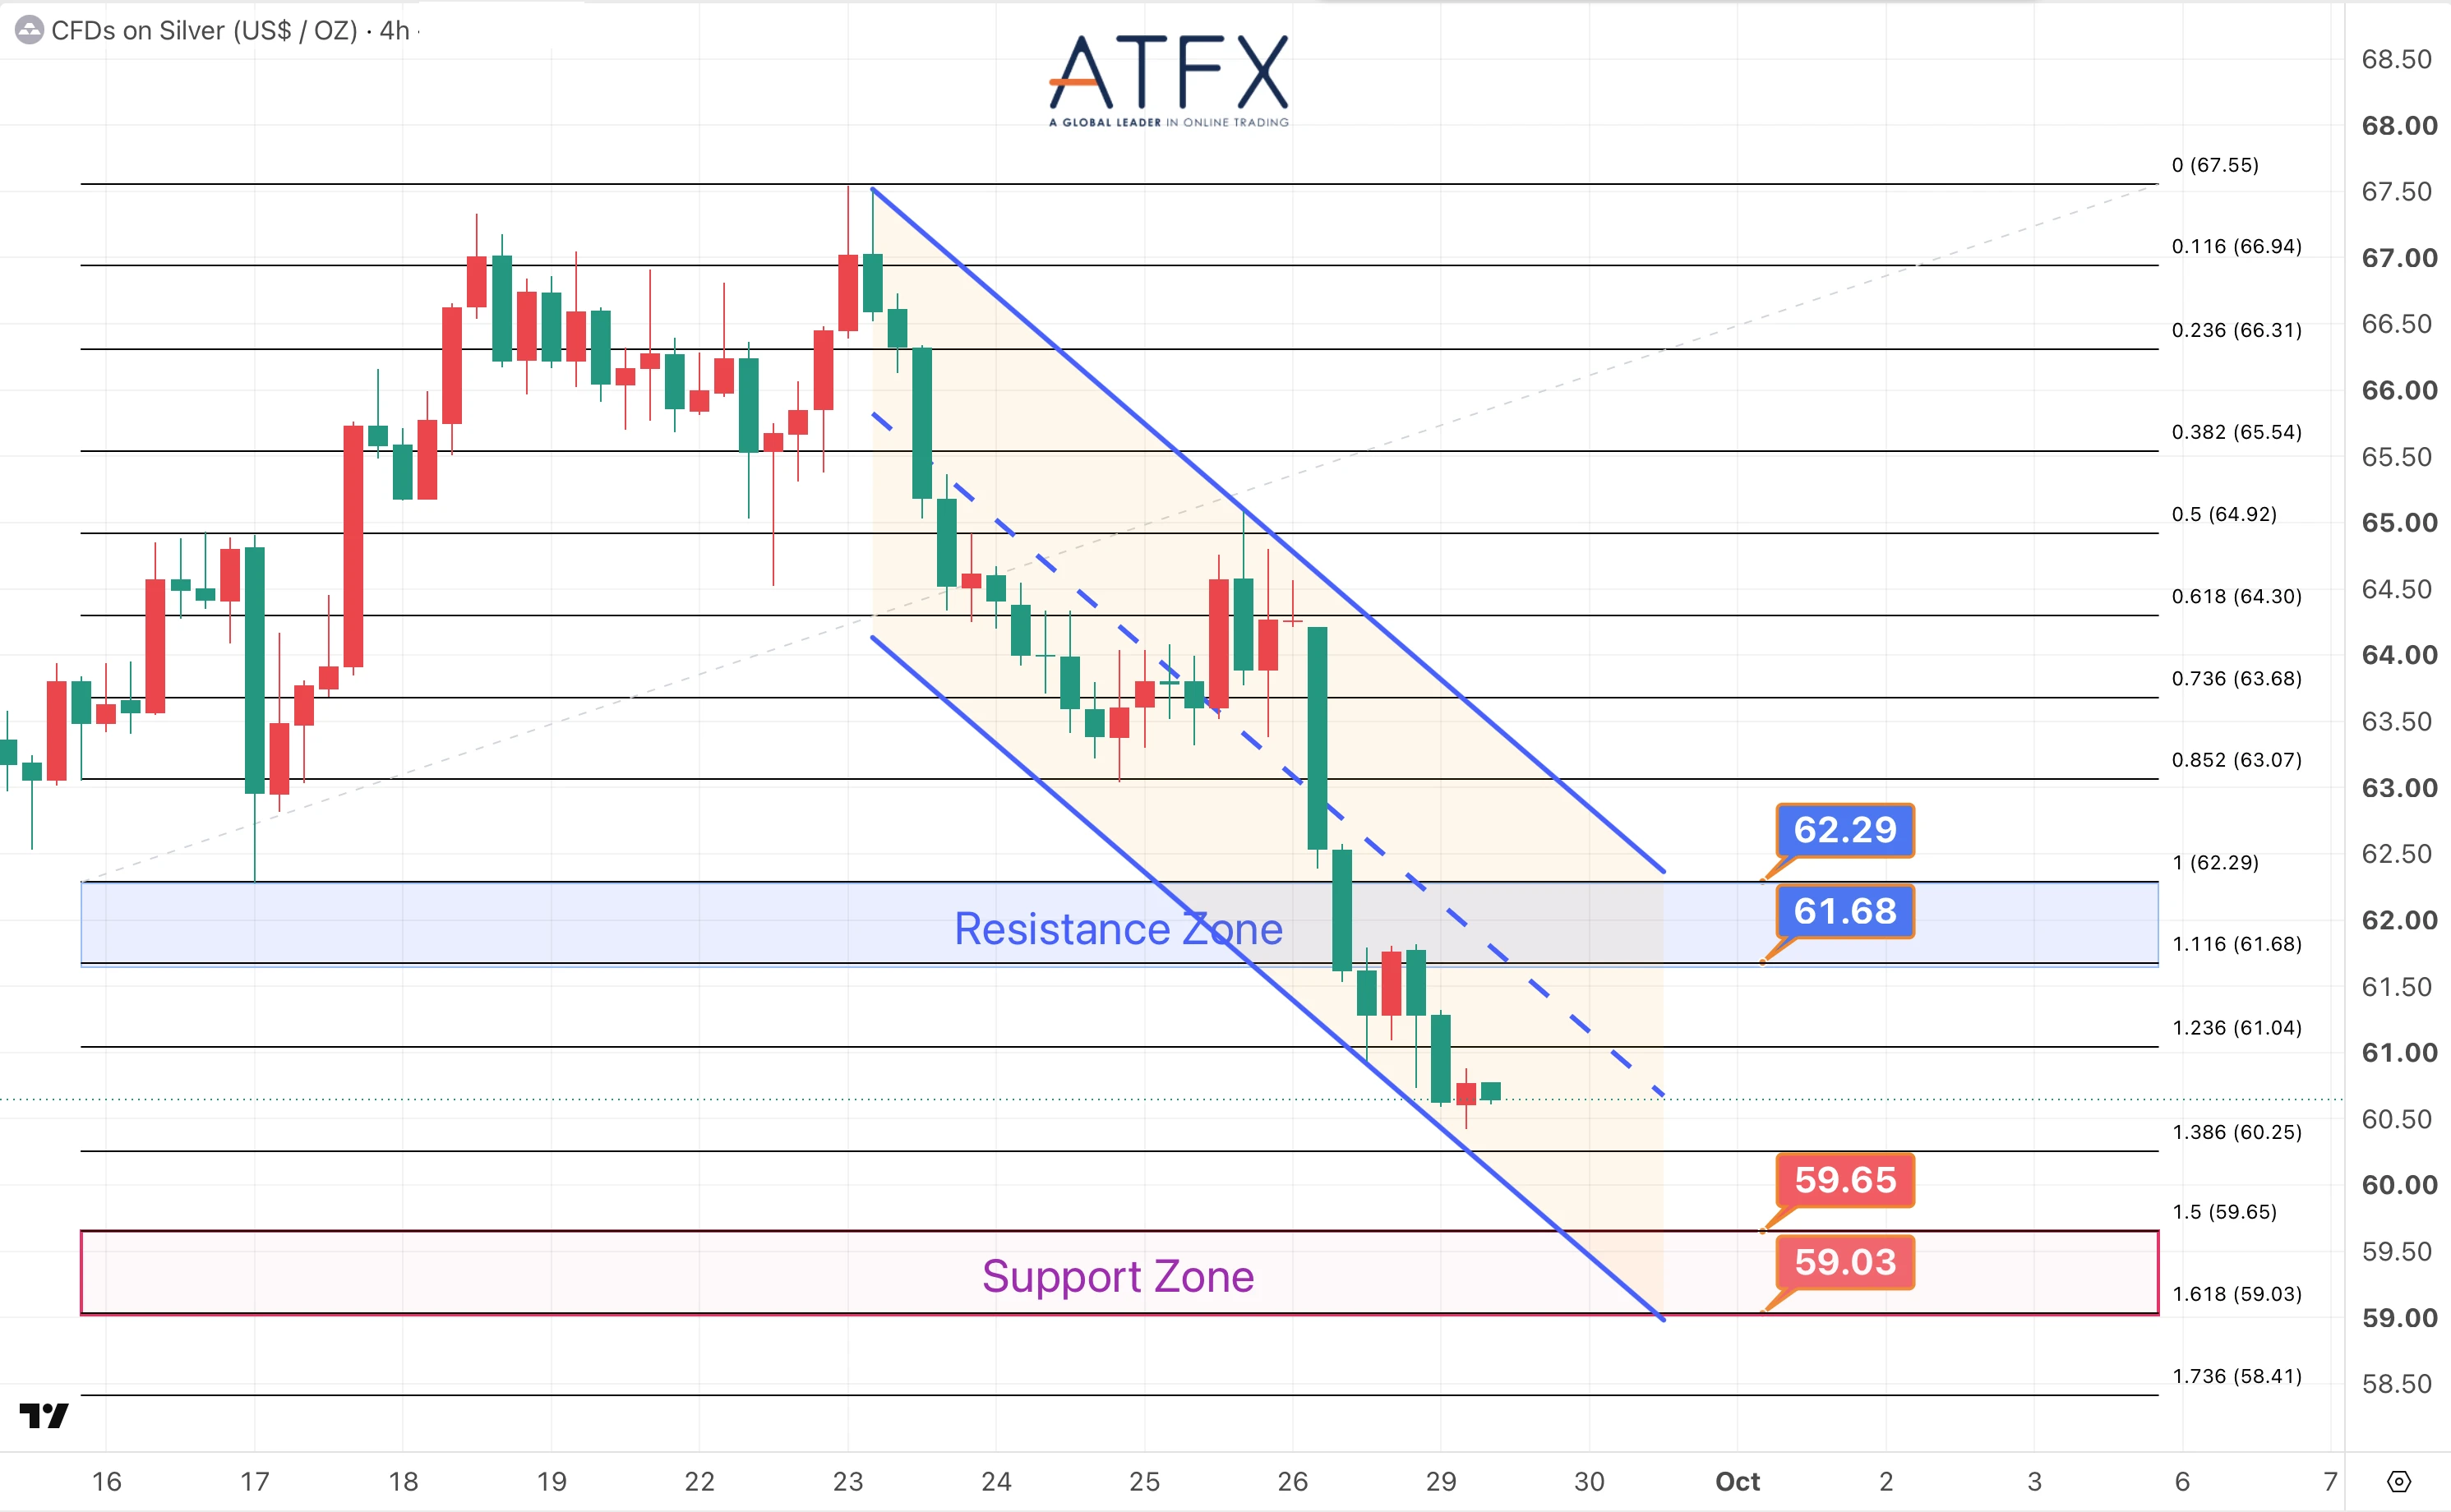
- 61.68/62.29阻力
- 59.65/59.03支持
週一黃金價格下跌近4%,受美元走強、美債收益率持續上漲、聯儲局加息預期上升以及油價高企的共同拖累,為6月以來的最大單日跌幅。
分析師觀點:黃金隔晚大跌後下破4200美元,進入7月主要交投區間,不排除隔晚大跌後的部分低位買盤能夠緩和當前部分下行壓力,並觀望明日美國PCE物價指數。
方向:溫和看跌
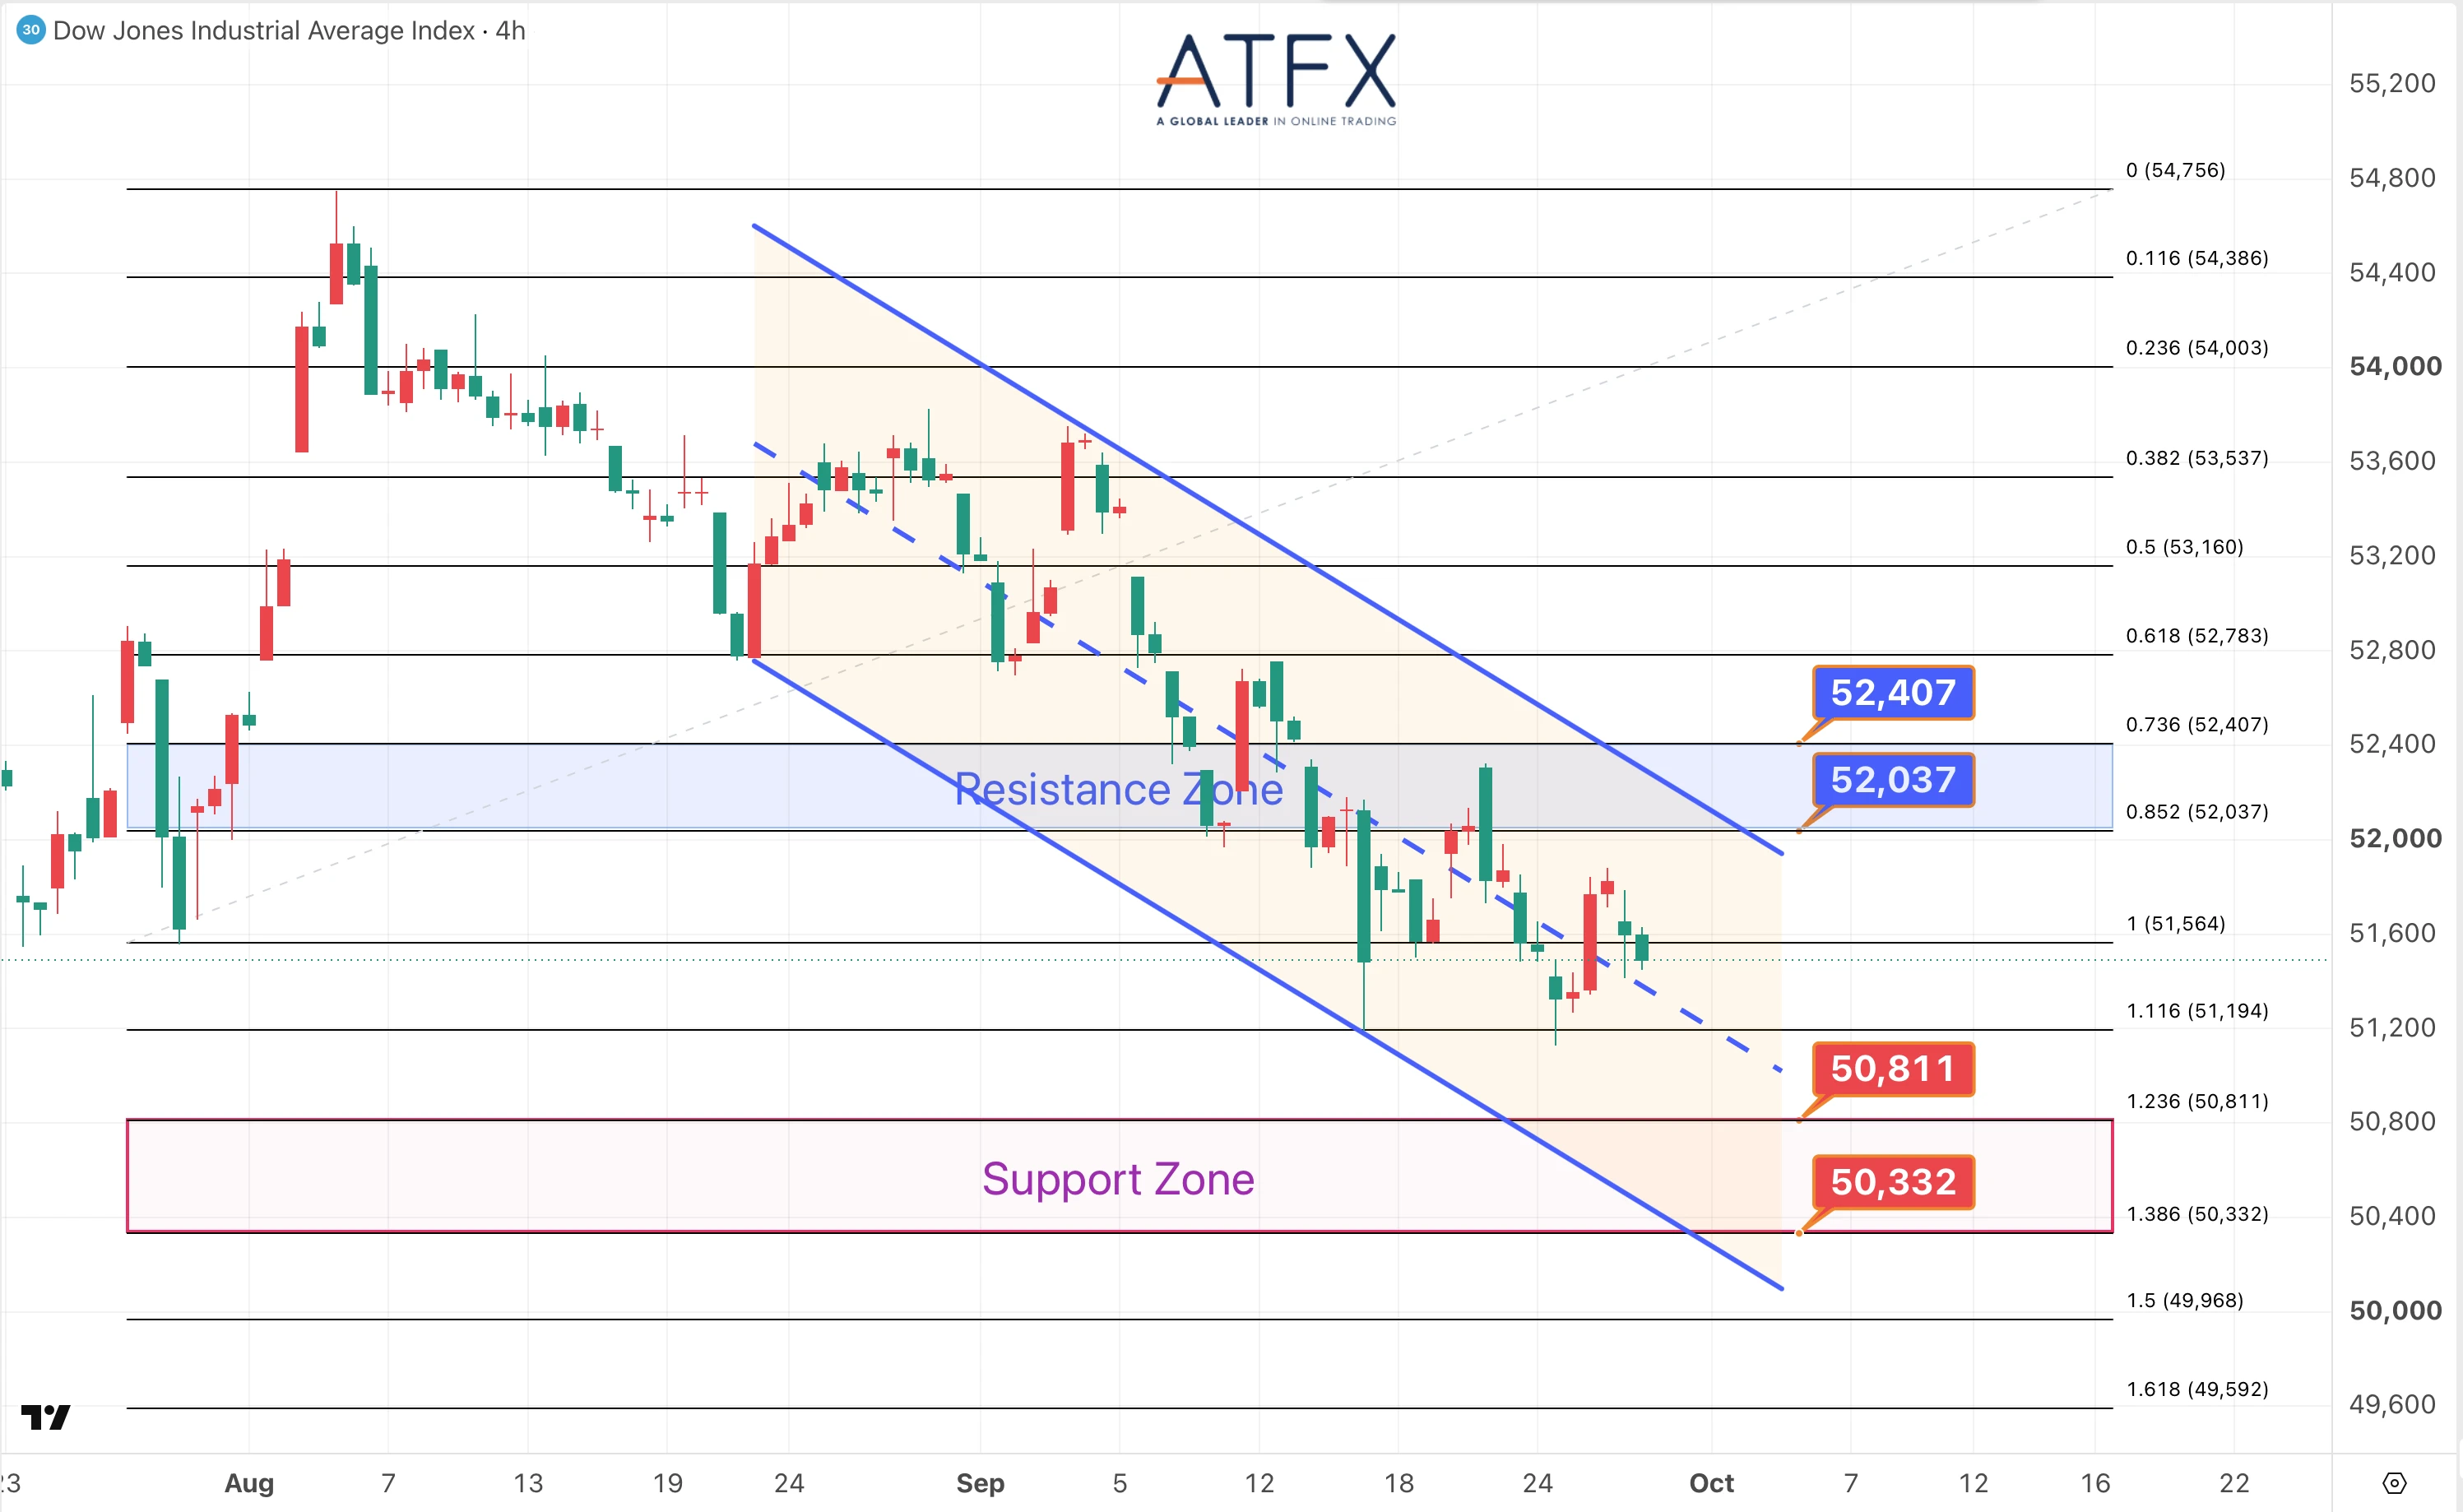
- 52037/52407阻力
- 50811/50332支持
由於美伊談判前景不明,油價與美債收益率盤中走高,隔晚美股三大指數集體收跌,未能延續前一交易日的反彈。
分析師觀點:道指昨日自51800附近回落,下破10天均線,短線技術面繼續承壓,需要關注上週低位51100附近的初步支撐。
方向:承壓
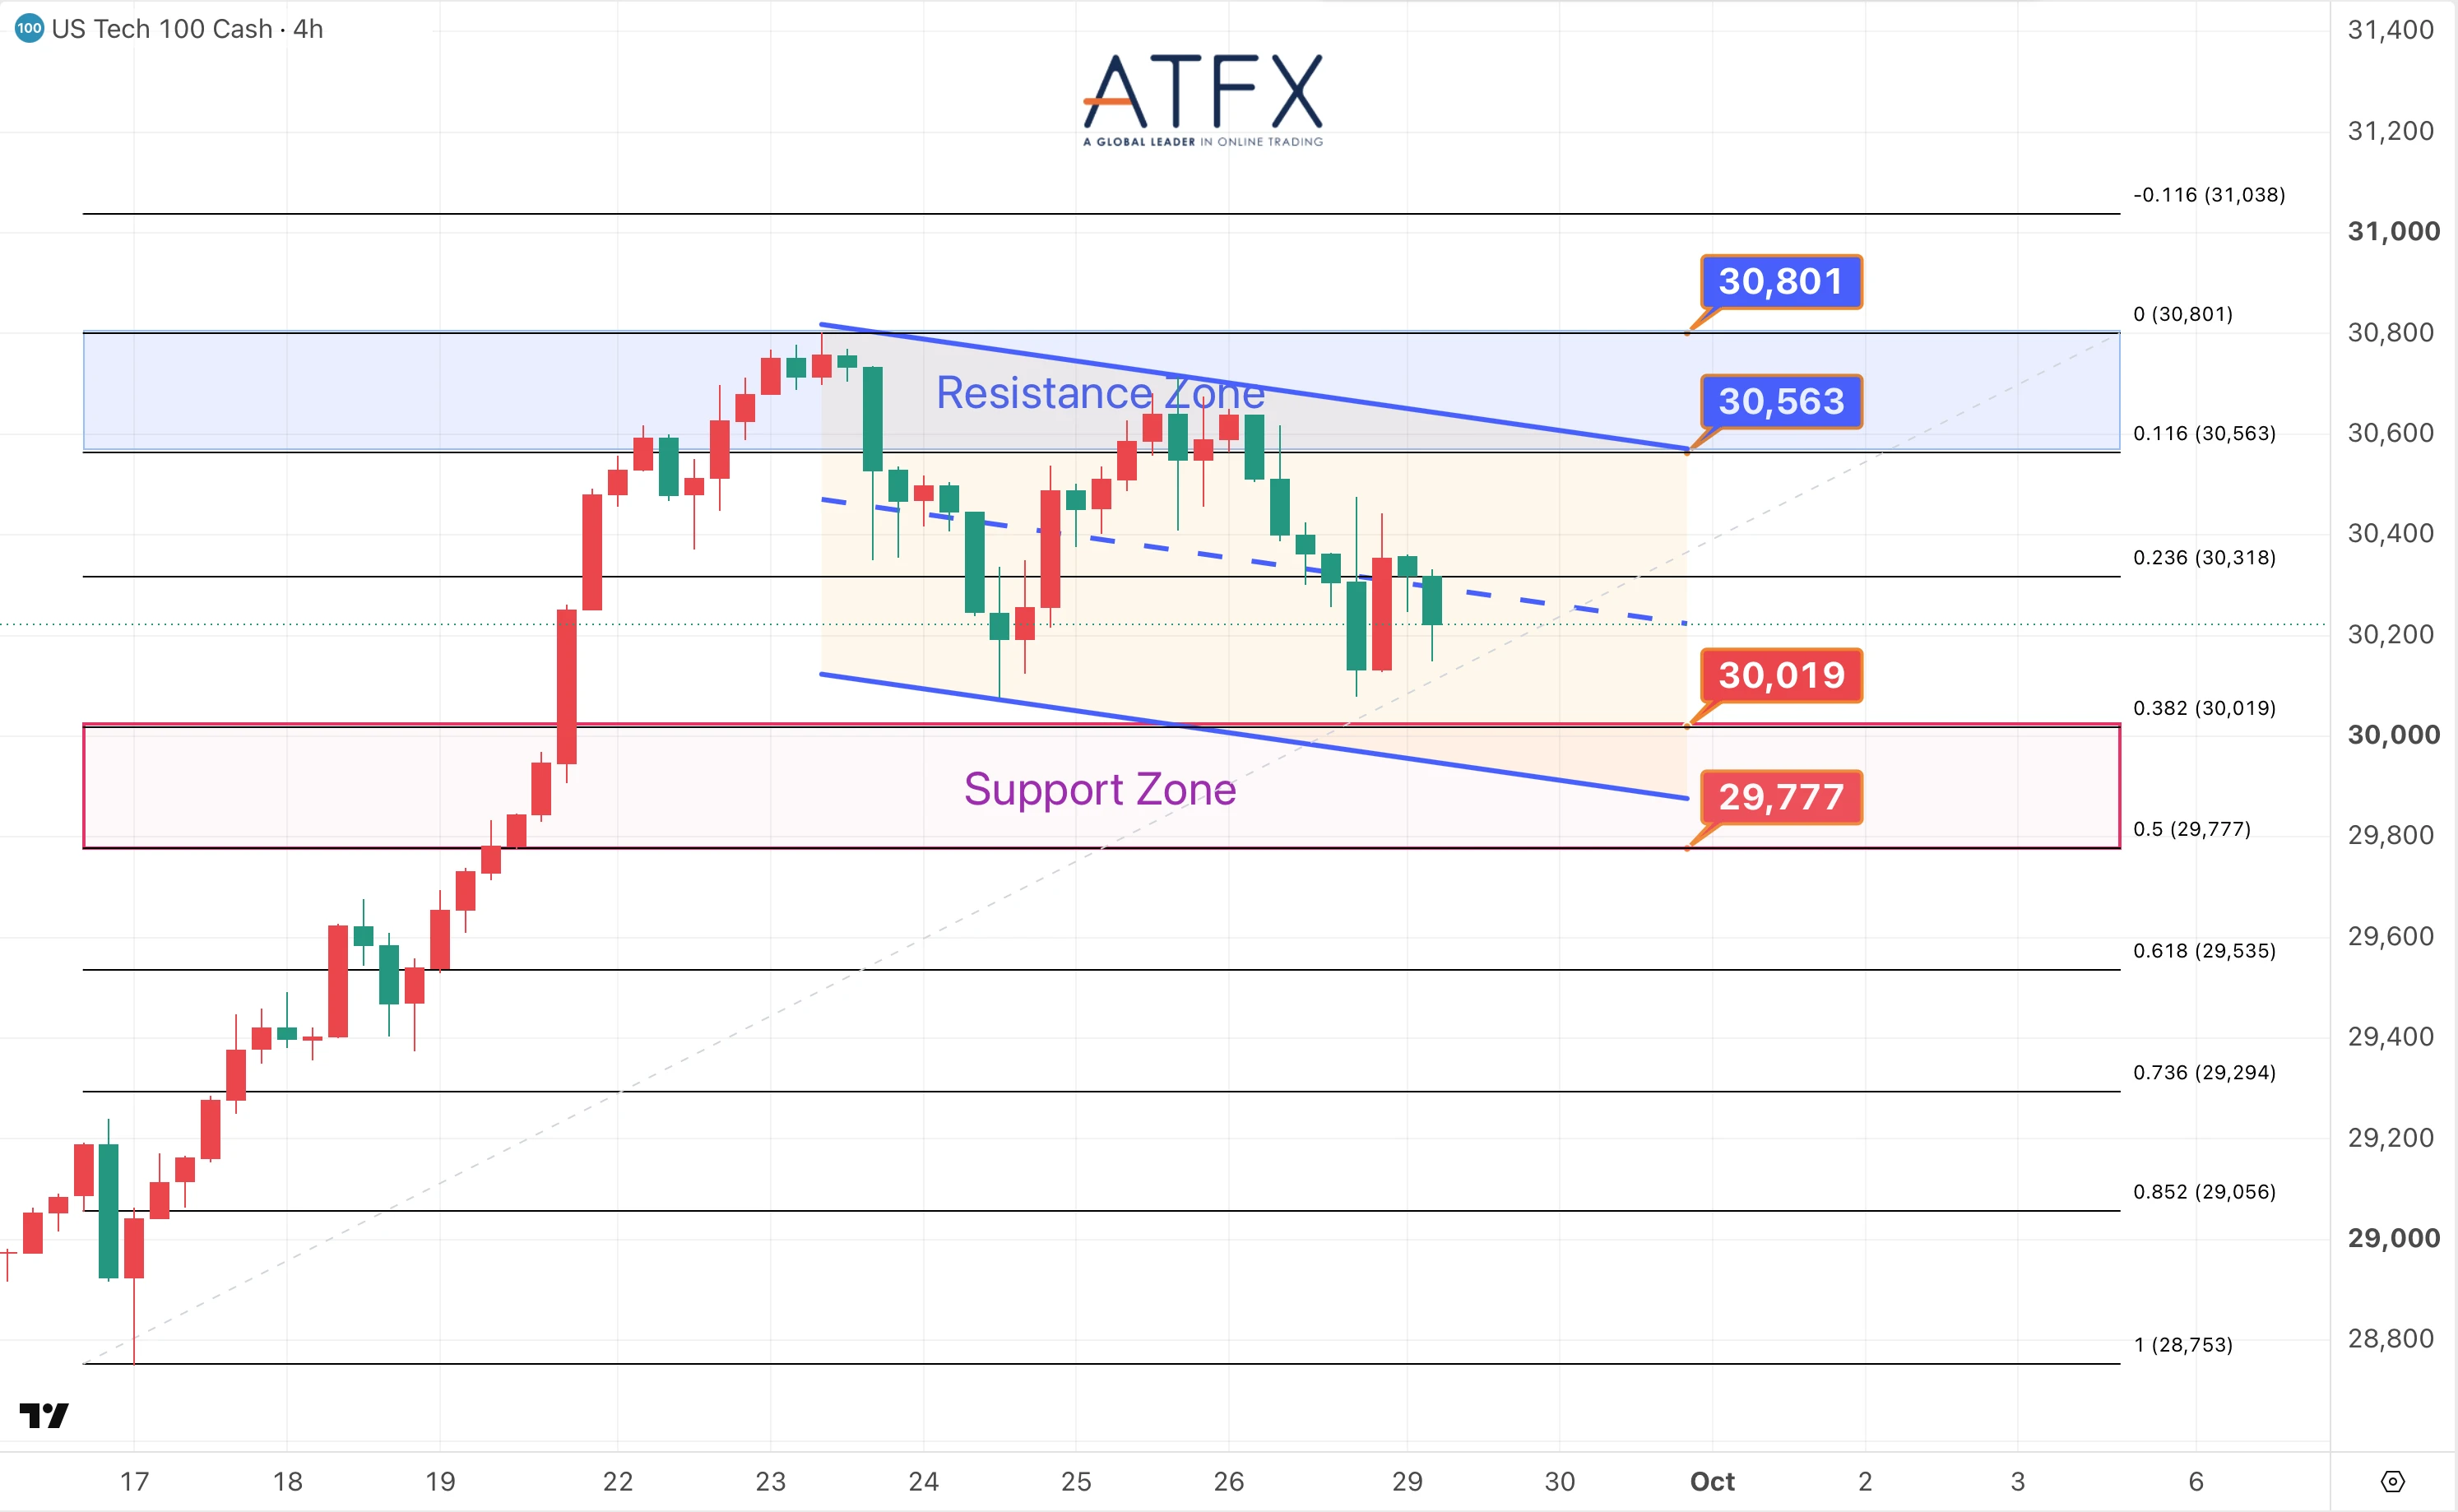
- 30563/30801阻力
- 30019/29777支持
昨日美債收益率持續上揚,科技巨頭整體走低,不過英偉達漲1.68%,公司宣佈新增1500億美元回購授權,為公司史上最大規模的回購。
分析師觀點:納指昨日錄得月初以來的最大跌幅,但再次獲得上週四低點30120的關鍵支撐,並維持在10天均線上方,有助於緩和下行壓力。
方向:承壓
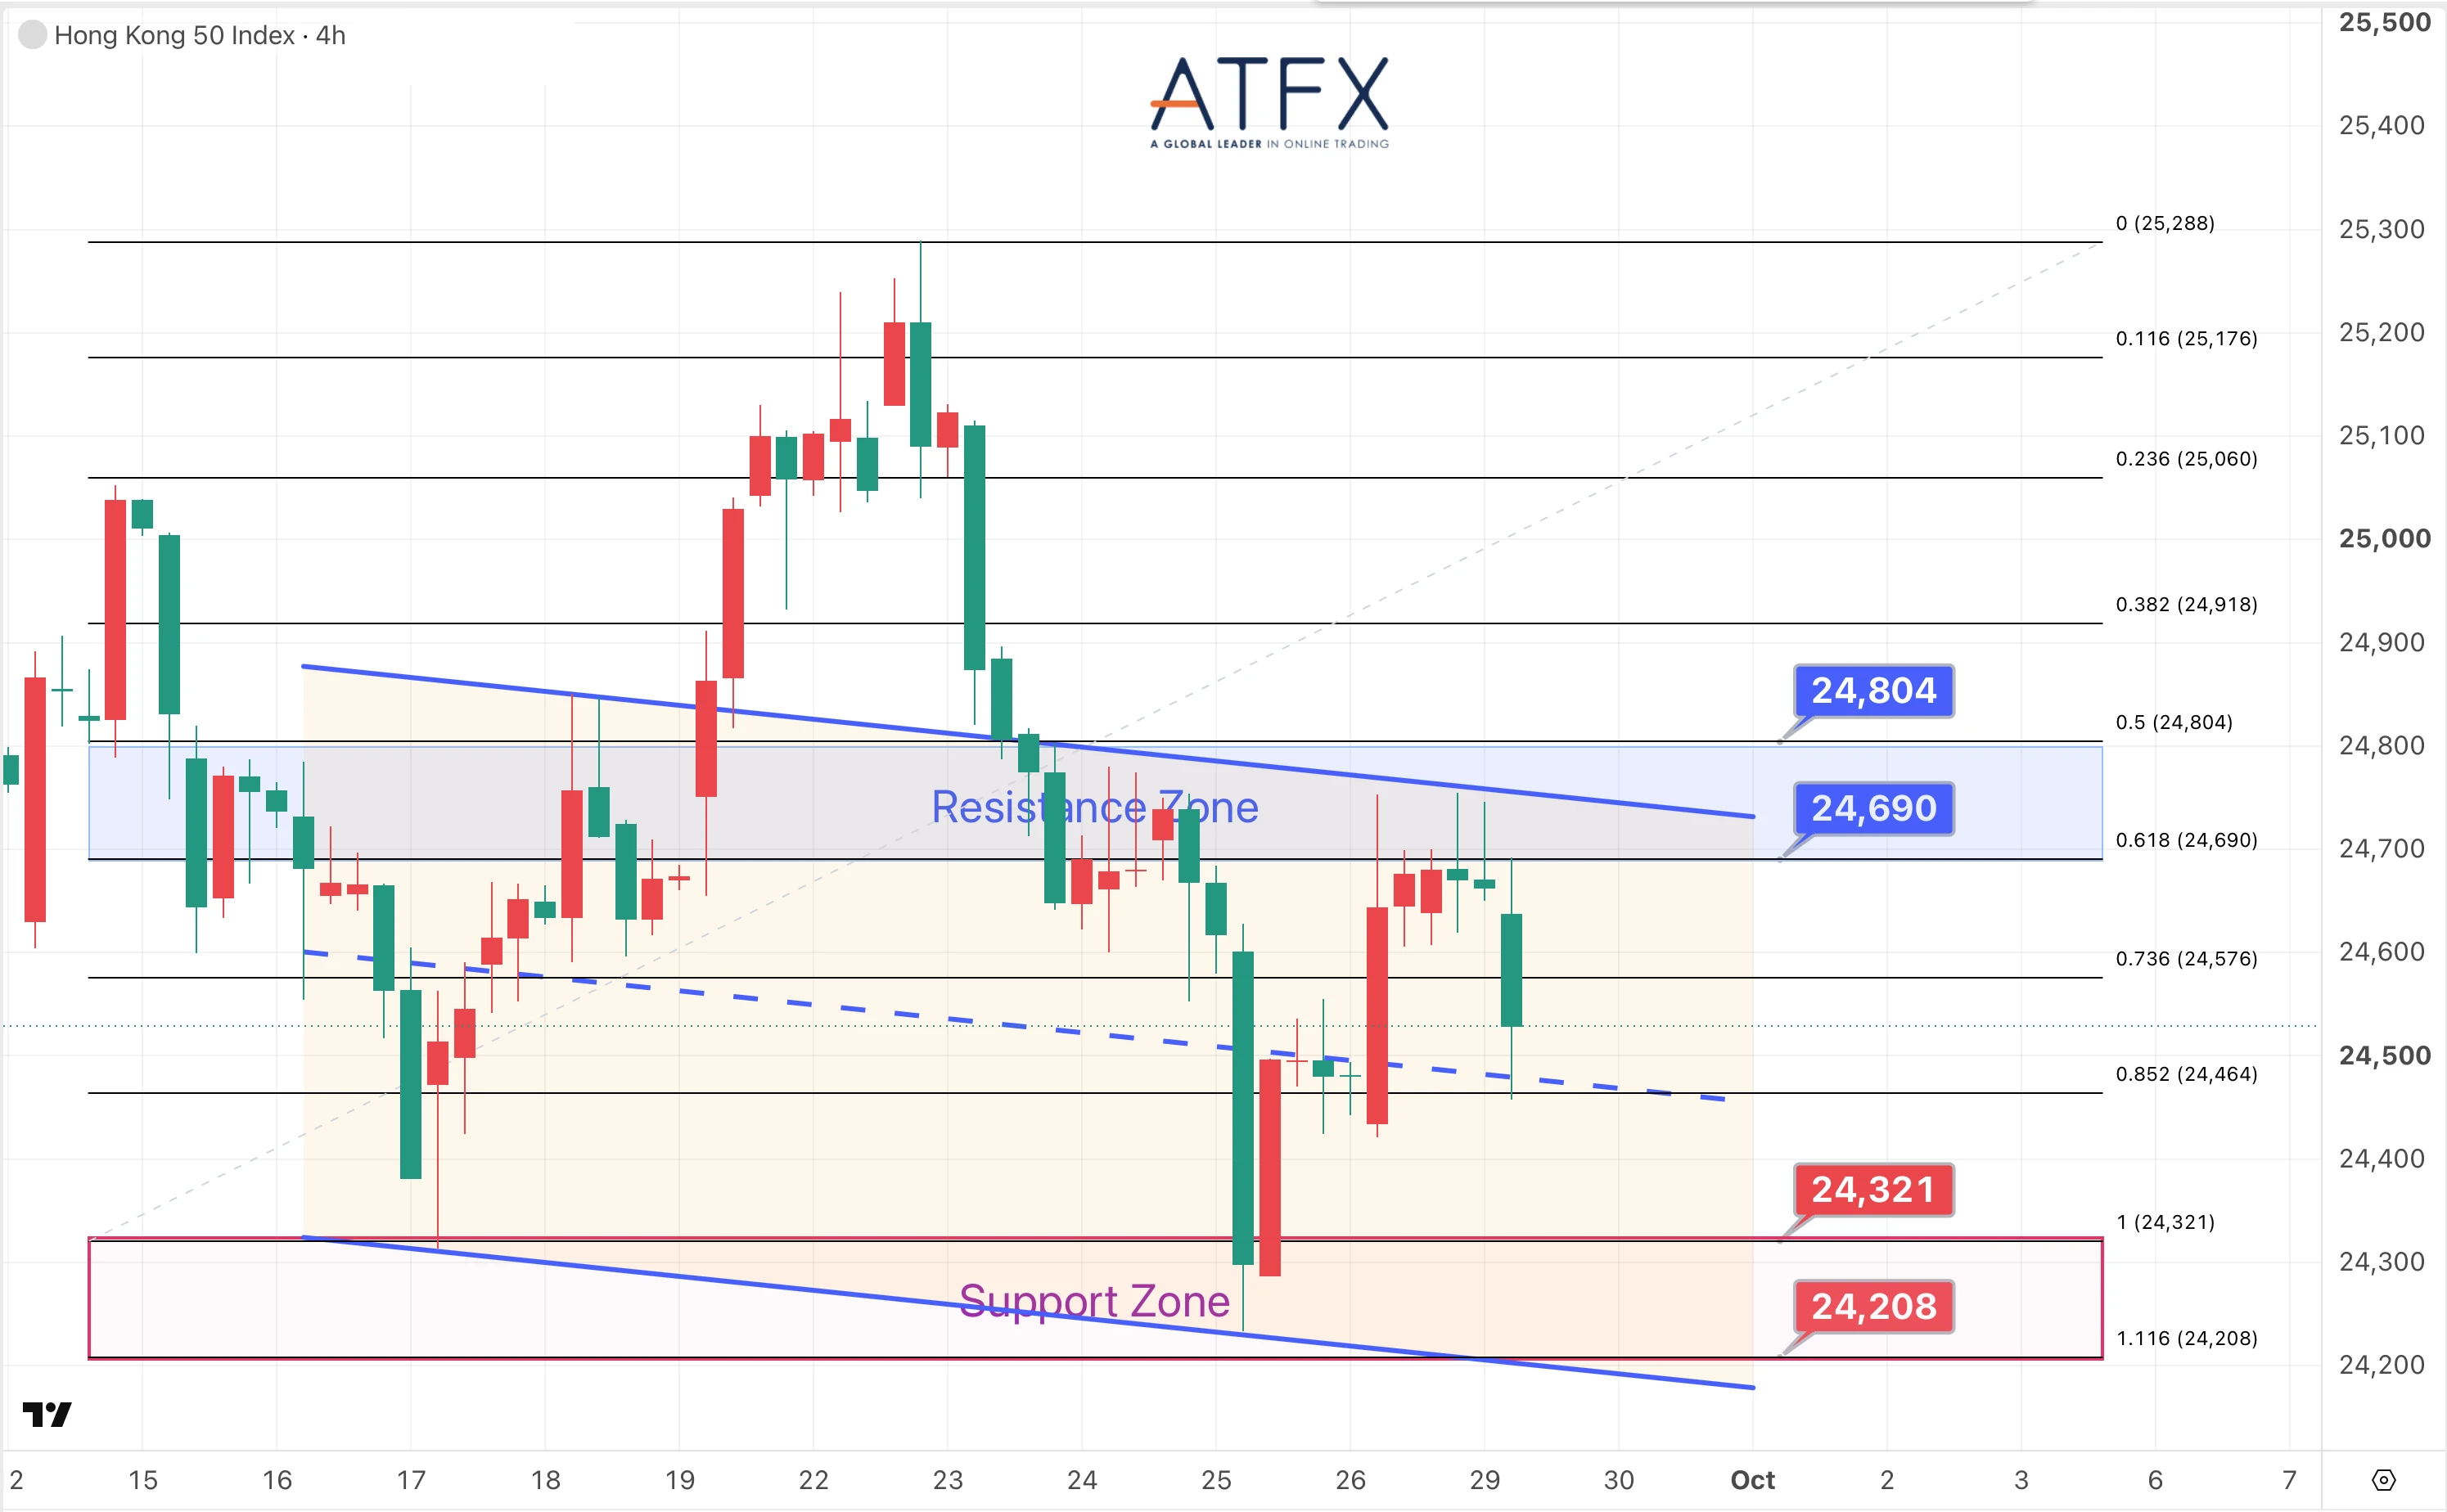
- 24690/24804阻力
- 24321/24208支持
港股昨日收高132點後,今早開市靠穩,恒指輕微高開6點,科網股表現不一,但生物科技股早盤走勢較積極。
分析師觀點:HK50指數昨日止步三日連跌,但仍受制於10天均線;若日內未能突破,則將繼續在近期低位區間內徘徊。
方向:反彈受限
免責聲明:本分析僅供參考,交易愉快!