

市场要点
今日关注:美国核心个人消费支出(PCE)价格指数、GDP及初请失业金人数将于20:30(北京时间,GMT+8)同时公布。核心PCE预计环比上涨0.3%,GDP预计按年化环比口径增长3.2%。 欧洲央行将于21:15公布利率决议,并于21:45召开新闻发布会,市场将重点关注其通胀判断及进一步收紧政策的指引。 |
全球市场回顾
- 周三(10月28日),道琼斯工业平均指数上涨97.53点,涨幅0.19%,收报52,475.10点;
- 标普500指数上涨0.28%,收报7,743.98点;
- 纳斯达克综合指数上涨0.27%,收报26,549.85点。
- Alphabet在财报公布后下跌,微软则上涨。
- 参考报价显示,美元指数报102.15,下跌0.21%;
- 美国2年期国债收益率为4.697%,下降3.9个基点,10年期为5.018%,上升2.1个基点。
- WTI原油报102.78美元,上涨2.88%;
- 黄金报4,067美元,上涨0.23%。
经济日历
10月29日(GMT+8)重要事件
| 时间 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 18:00 | 欧元区10月经济景气指数 | ** |
| 20:30 | 美国9月核心PCE价格指数月率 | *** |
| 20:30 | 美国第三季度GDP年化季率初值 | *** |
| 20:30 | 美国初请失业金人数 | *** |
| 21:15 | 欧洲央行利率决议 | *** |
| 21:45 | 欧洲央行新闻发布会 | *** |
10月30日(GMT+8)重要事件
| 时间 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 08:30 | 澳大利亚第三季度PPI季率 | ** |
| 11:00 | 日本央行利率决议 | *** |
| 11:00 | 日本央行季度展望报告 | *** |
| 14:30 | 日本央行新闻发布会 | *** |
| 17:00 | 德国第三季度GDP初值 | *** |
| 18:00 | 欧元区第三季度GDP初值 | *** |
| 20:30 | 加拿大8月GDP | ** |
| 21:00 | 德国10月CPI初值 | ** |
【20261029 行情分析】
以下为4小时图表分析。由于报价时间及产品规格不同,图表价格可能与现货市场收盘价及参考报价存在差异。
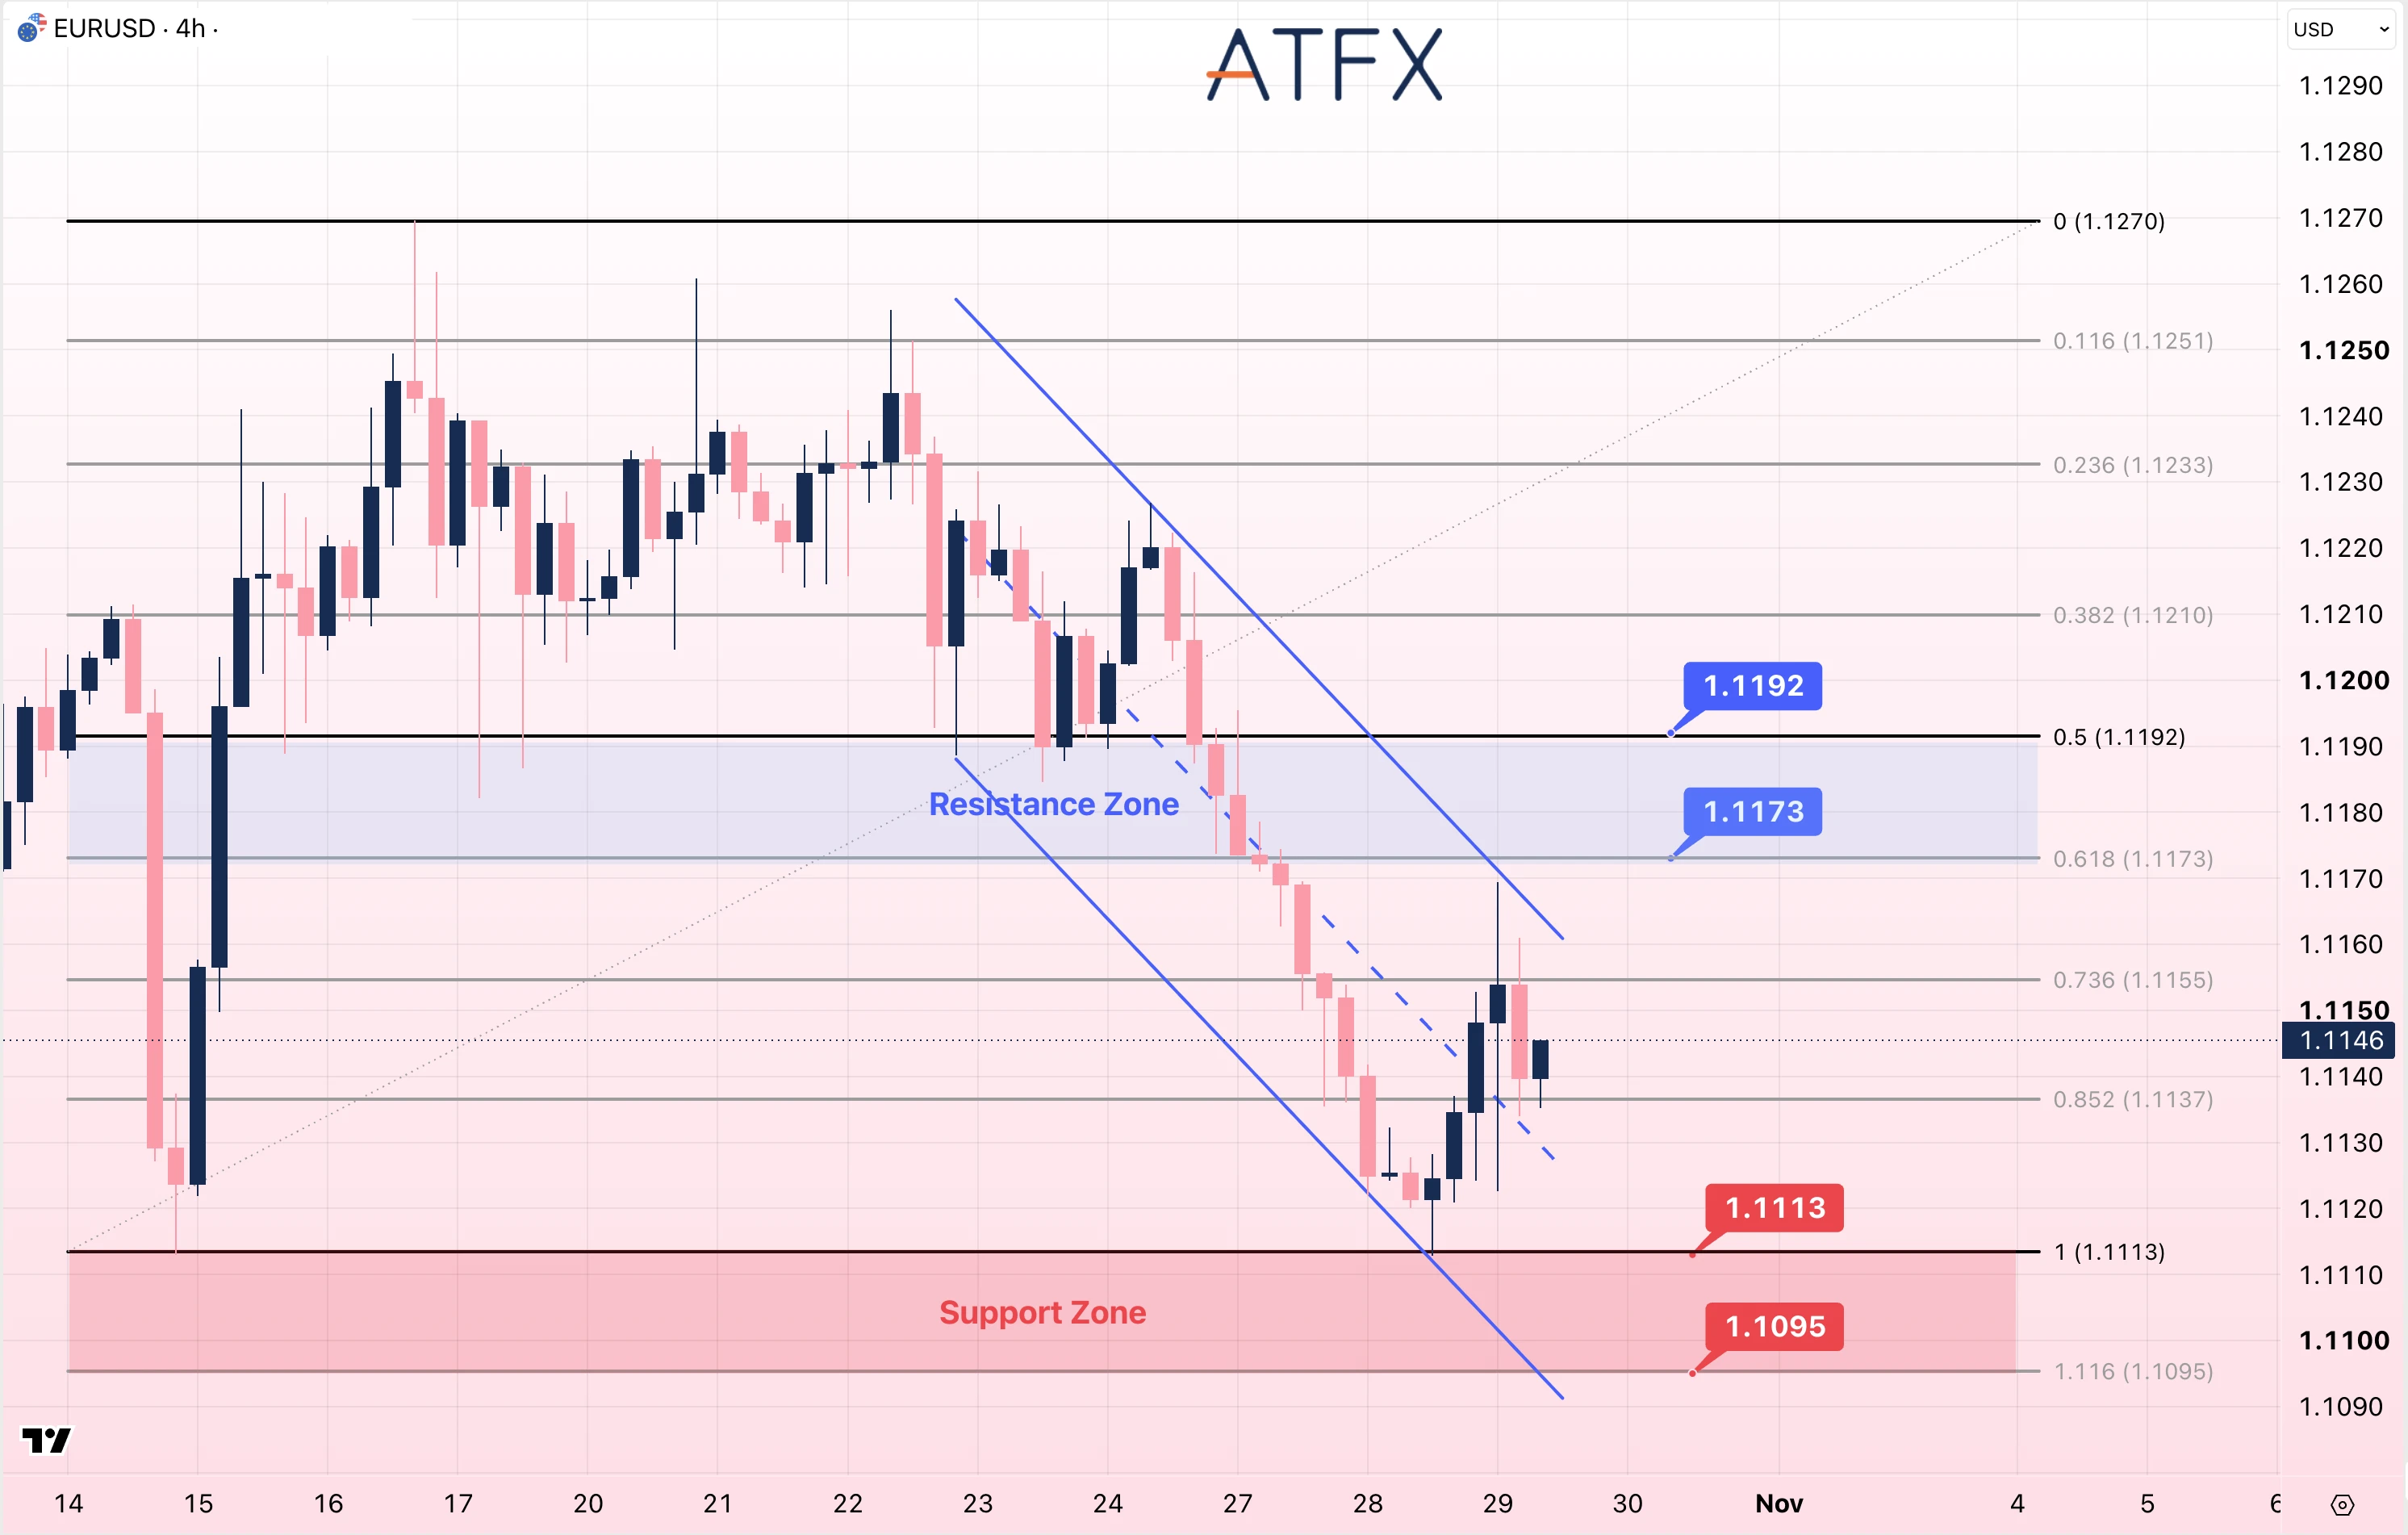
阻力位:1.1173/1.1192
支撑位:1.1113/1.1095
分析师观点:美联储在存在分歧的情况下维持利率不变,进一步收紧政策的可能性仍未排除,今日美国PCE与GDP数据将为判断后续政策提供依据。欧洲央行也被预计维持利率不变,两家央行的政策指引差异将成为影响欧元的重要因素。
穆迪维持法国评级带来了一定缓解,但法国尚未解决的财政问题仍对欧元构成制约。
欧元兑美元自1.1113附近反弹,目前报1.1146附近,已收复1.1137并回到下降通道中线上方,但仍面临1.1155的短线阻力。
若突破该水平,上方将关注1.1173及1.1192;若失守1.1137,企稳走势将转弱,下方将重新关注1.1113及1.1095。
方向:中性至谨慎偏空
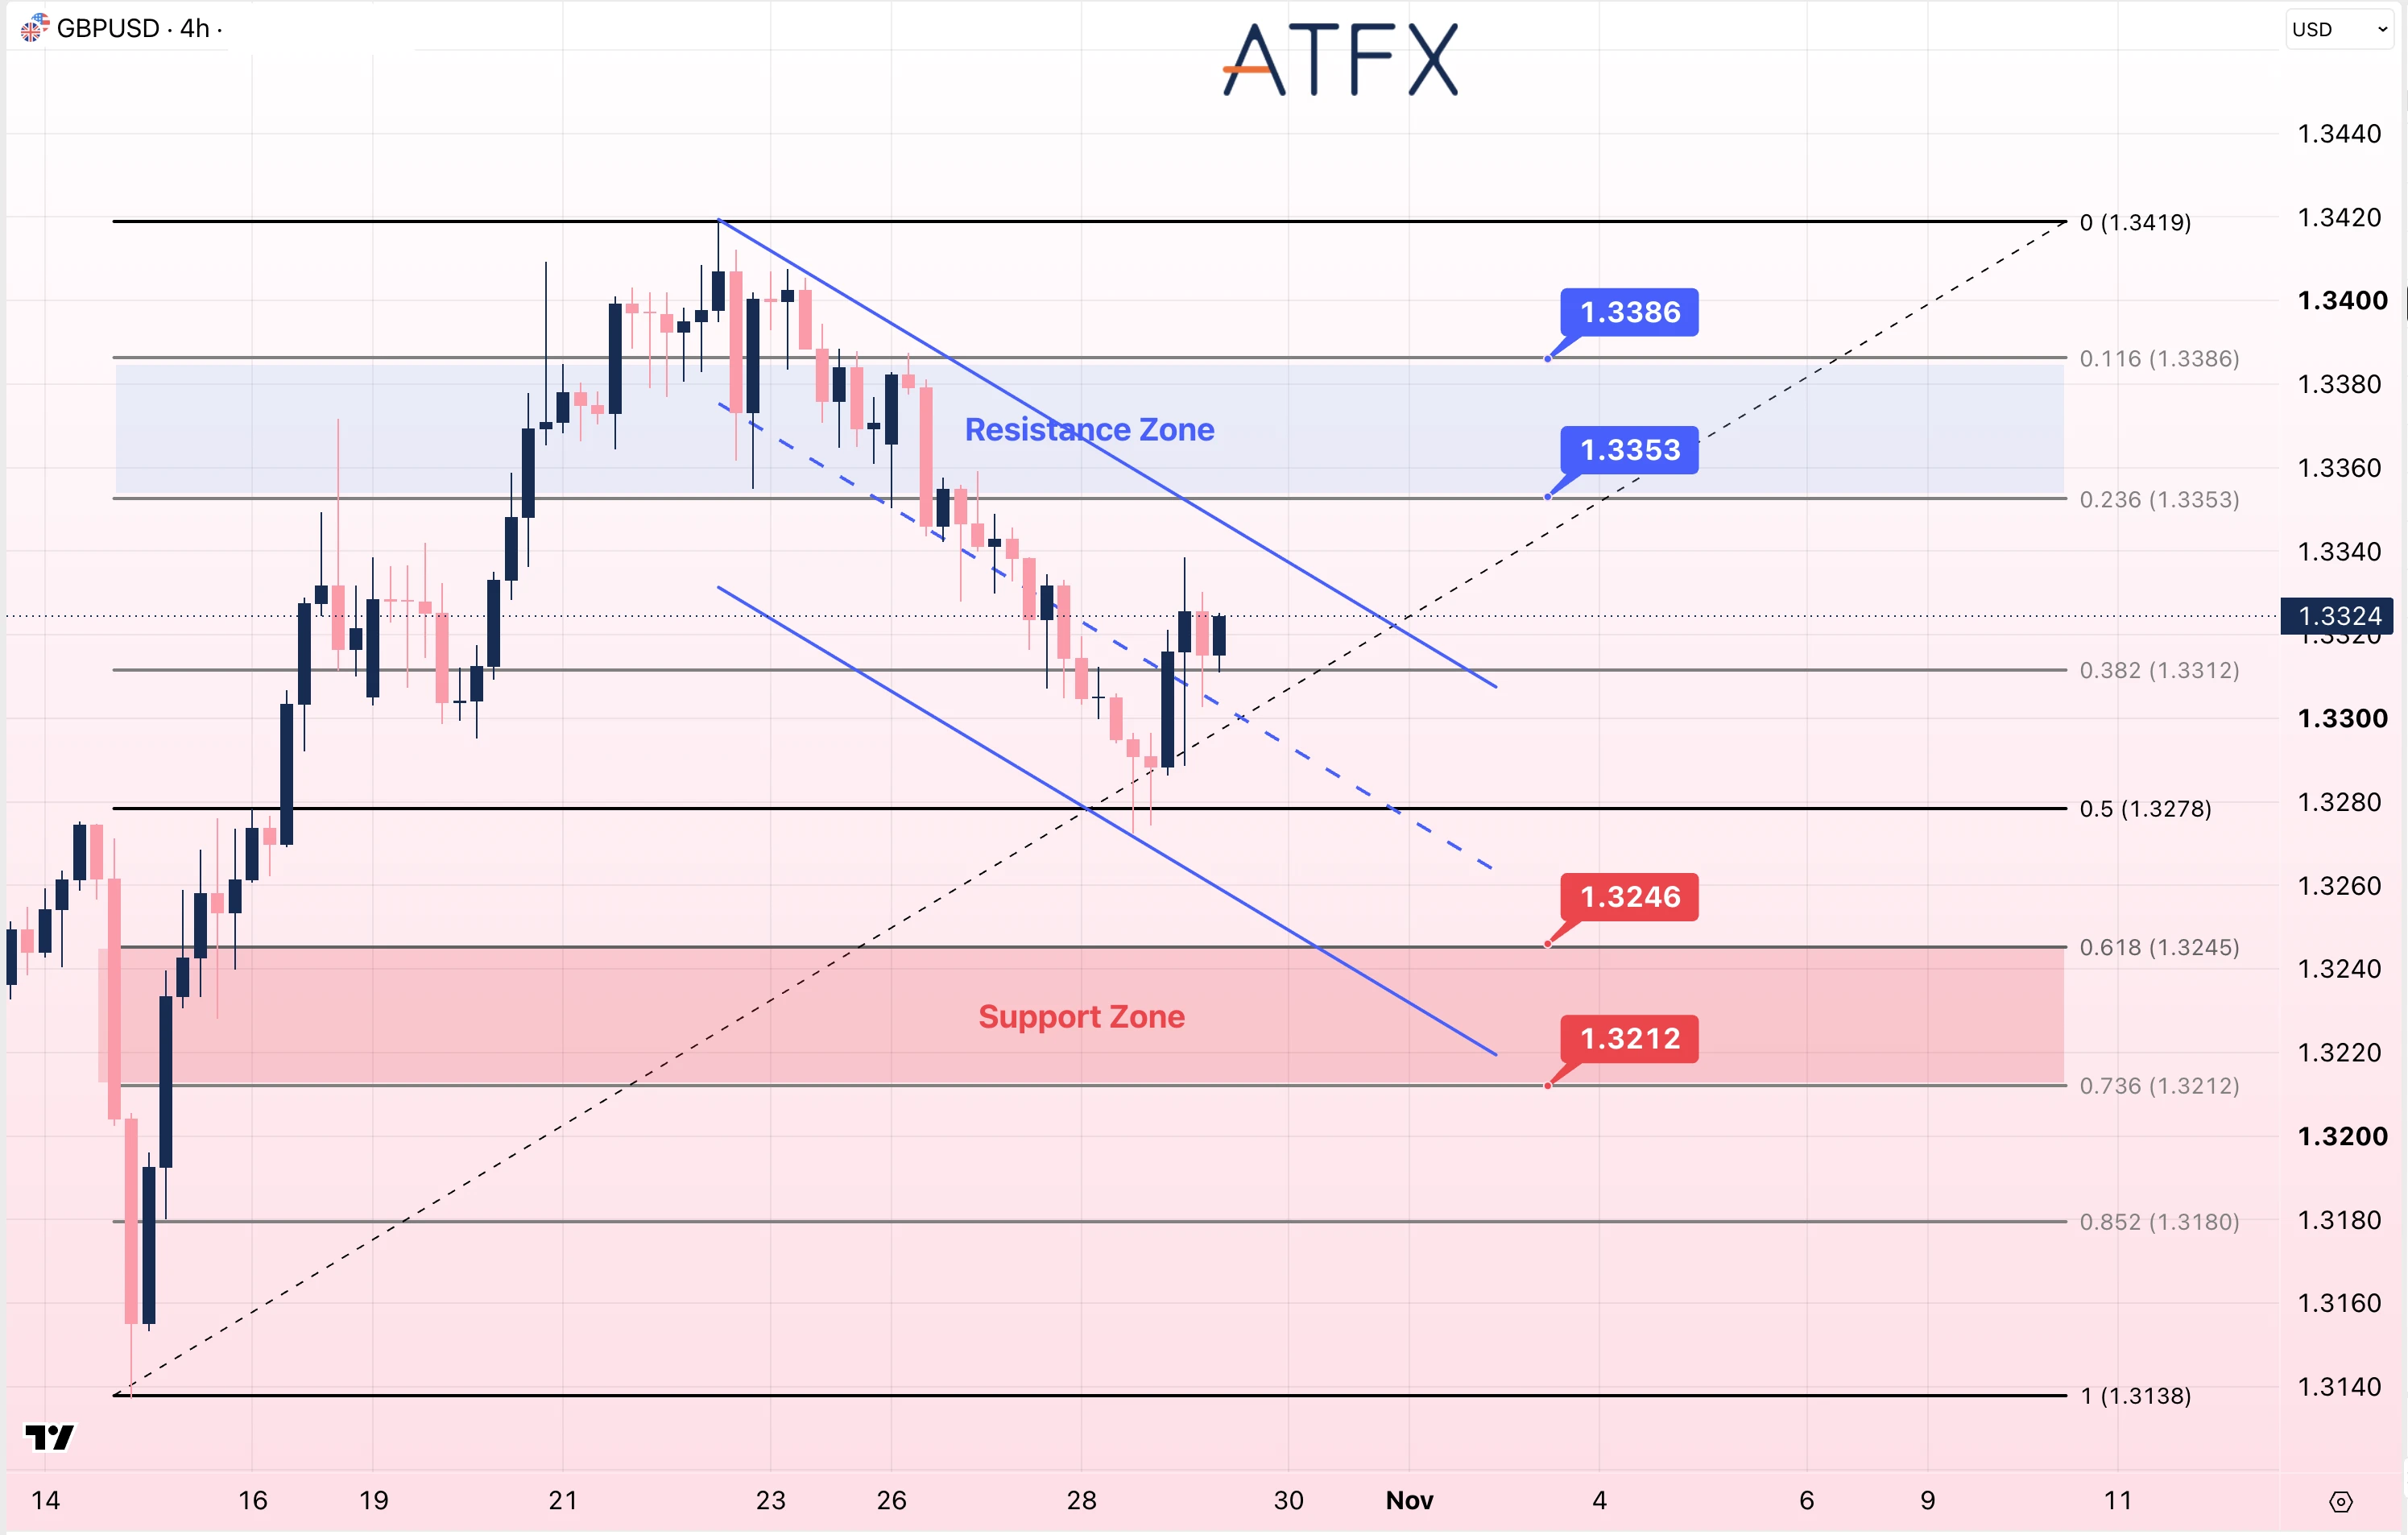
阻力位:1.3353/1.3386
支撑位:1.3246/1.3212
分析师观点:英国央行11月加息预期与美国利率前景的不确定性,共同影响英镑走势。英国通胀率为3.5%,为加息预期提供支撑,投资者同时仍在评估预算案对经济增长及政府融资的影响。今日美国数据可能通过美元走势,推动或打断英镑的反弹。
英镑兑美元自1.3278回升,目前报1.3324附近,已回到下降通道中线上方。若守住1.3312,有利于再度测试1.3353及1.3386,但整体反弹仍受到下降通道约束。
若回落至1.3278下方,市场将转而关注1.3246及1.3212的支撑。
方向:中性
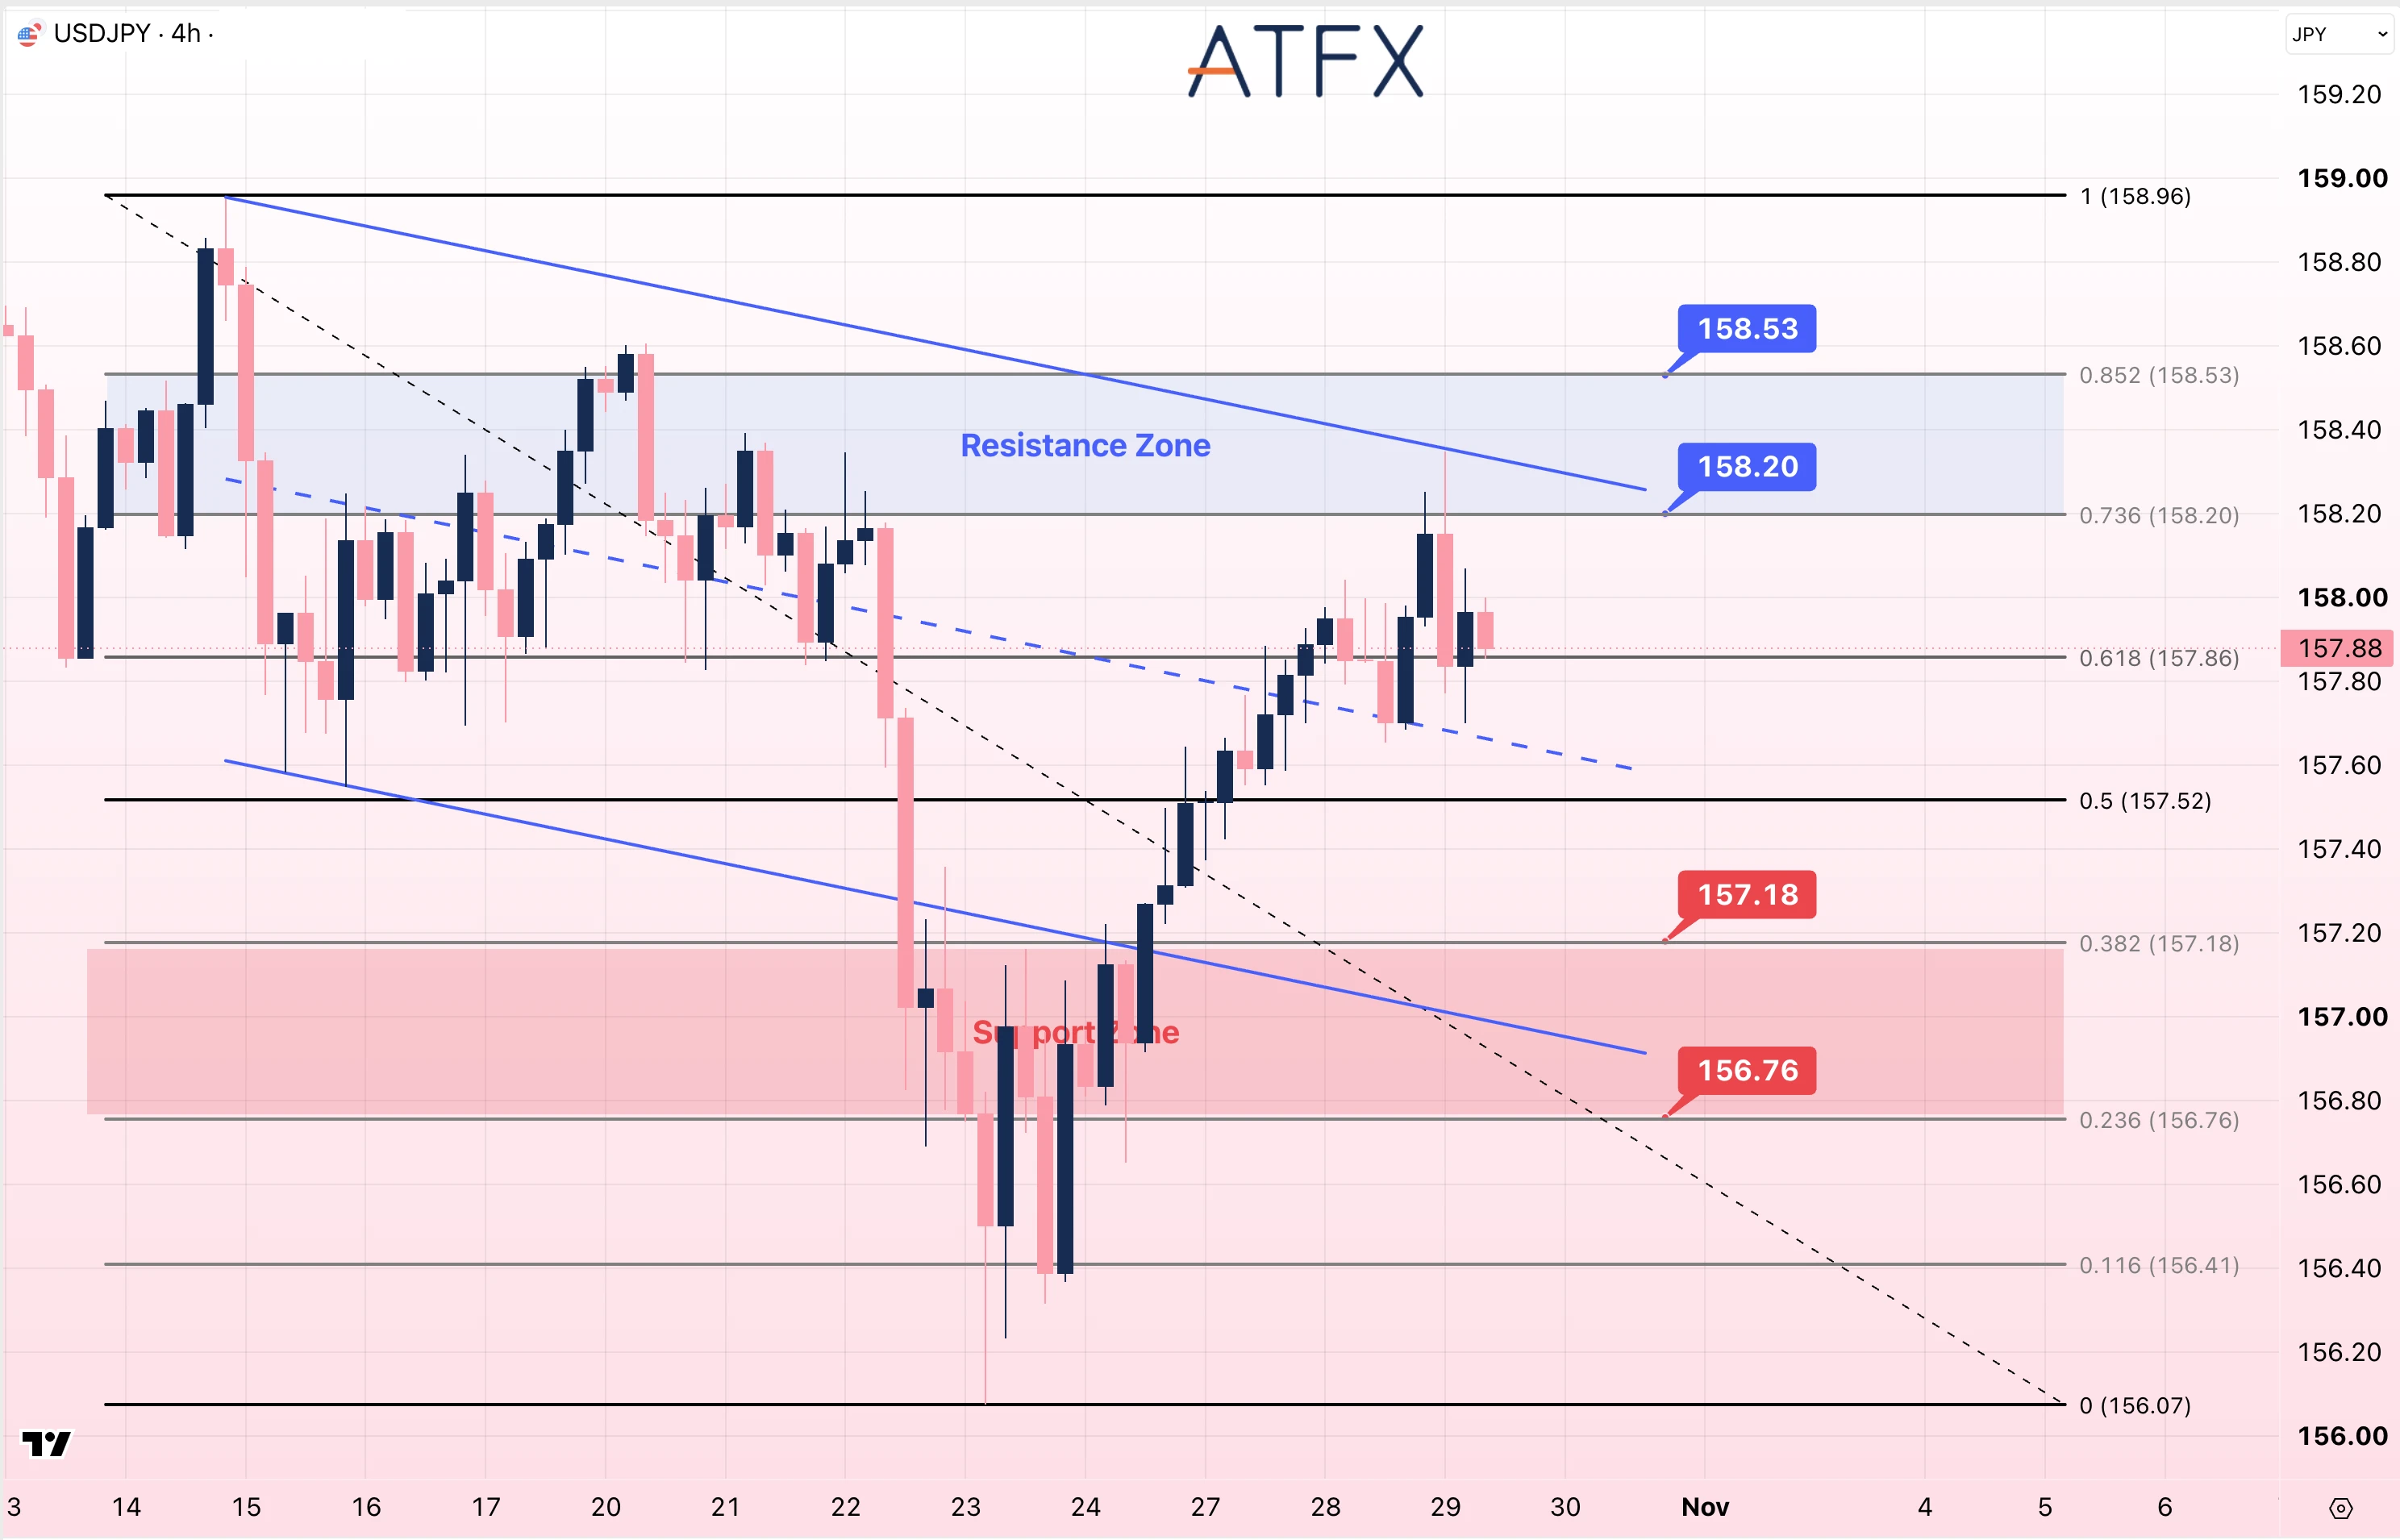
阻力位:158.20/158.53
支撑位:157.18/156.76
分析师观点:美日利差仍有利于美元,但明日日本央行公布的预测可能改变市场对12月政策的预期。日本核心通胀率为2.1%,即使日本央行维持1.25%的利率不变,进一步加息的可能性仍值得关注。
日本官员对汇率无序波动的警告,也可能限制日元进一步走弱。
美元兑日元自156.41附近反弹,目前报157.88附近,位于下降通道中线上方,但仍低于158.20阻力。
若守住157.86,有利于再次测试158.20,其后为158.53;若跌破157.52这一中间水平,下方将关注157.18及156.76。
方向:中性
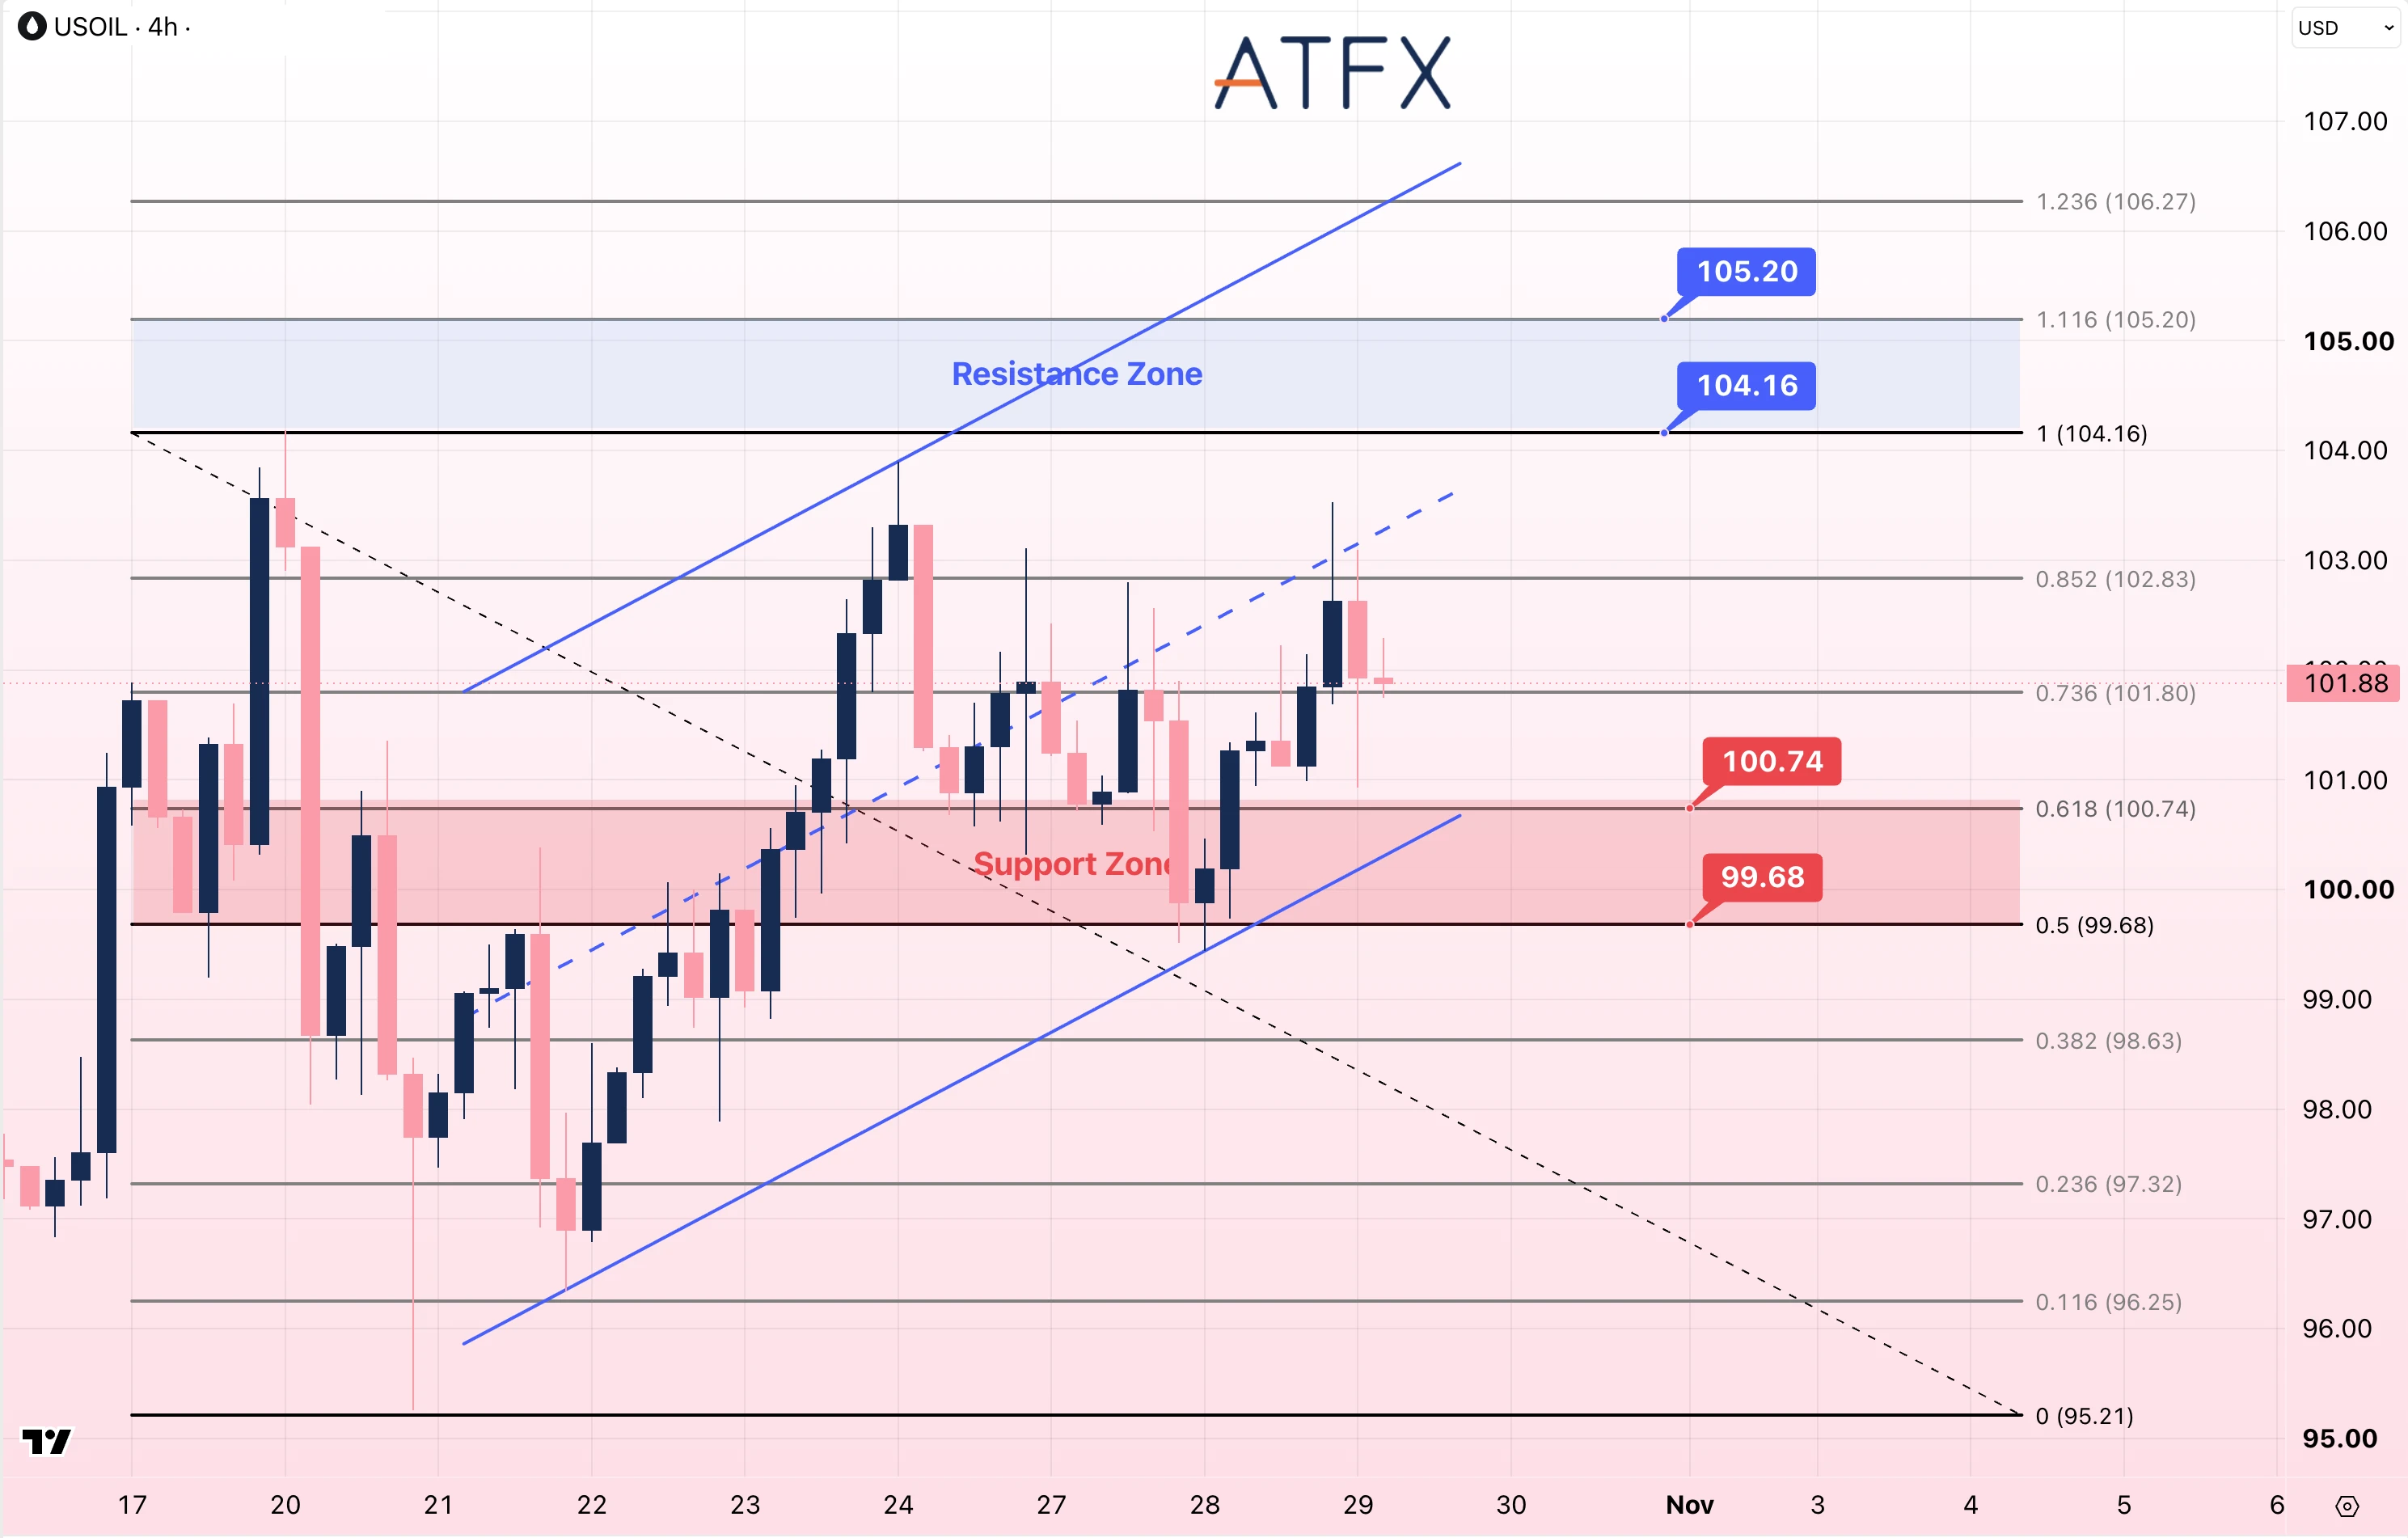
阻力位:104.16/105.20
支撑位:100.74/99.68
分析师观点:供应端消息仍在左右油价。地区外交进展提高了市场对避免冲突扩大的期待,但沙特基础设施及航运面临的威胁,使供应中断风险仍受关注。若谈判继续取得进展,地缘风险溢价可能下降;若袭击再度发生,则可能逆转这一缓解趋势。
今日美国经济增长数据也将为判断需求前景提供依据。
USOIL自102.83美元附近回落,目前报101.88美元附近,略高于101.80美元斐波那契水平,但低于上升通道中线。
若收复102.83美元,有利于测试104.16美元及105.20美元;若失守101.80美元,短线反弹将转弱,下方将关注100.74美元及99.68美元。
方向:中性
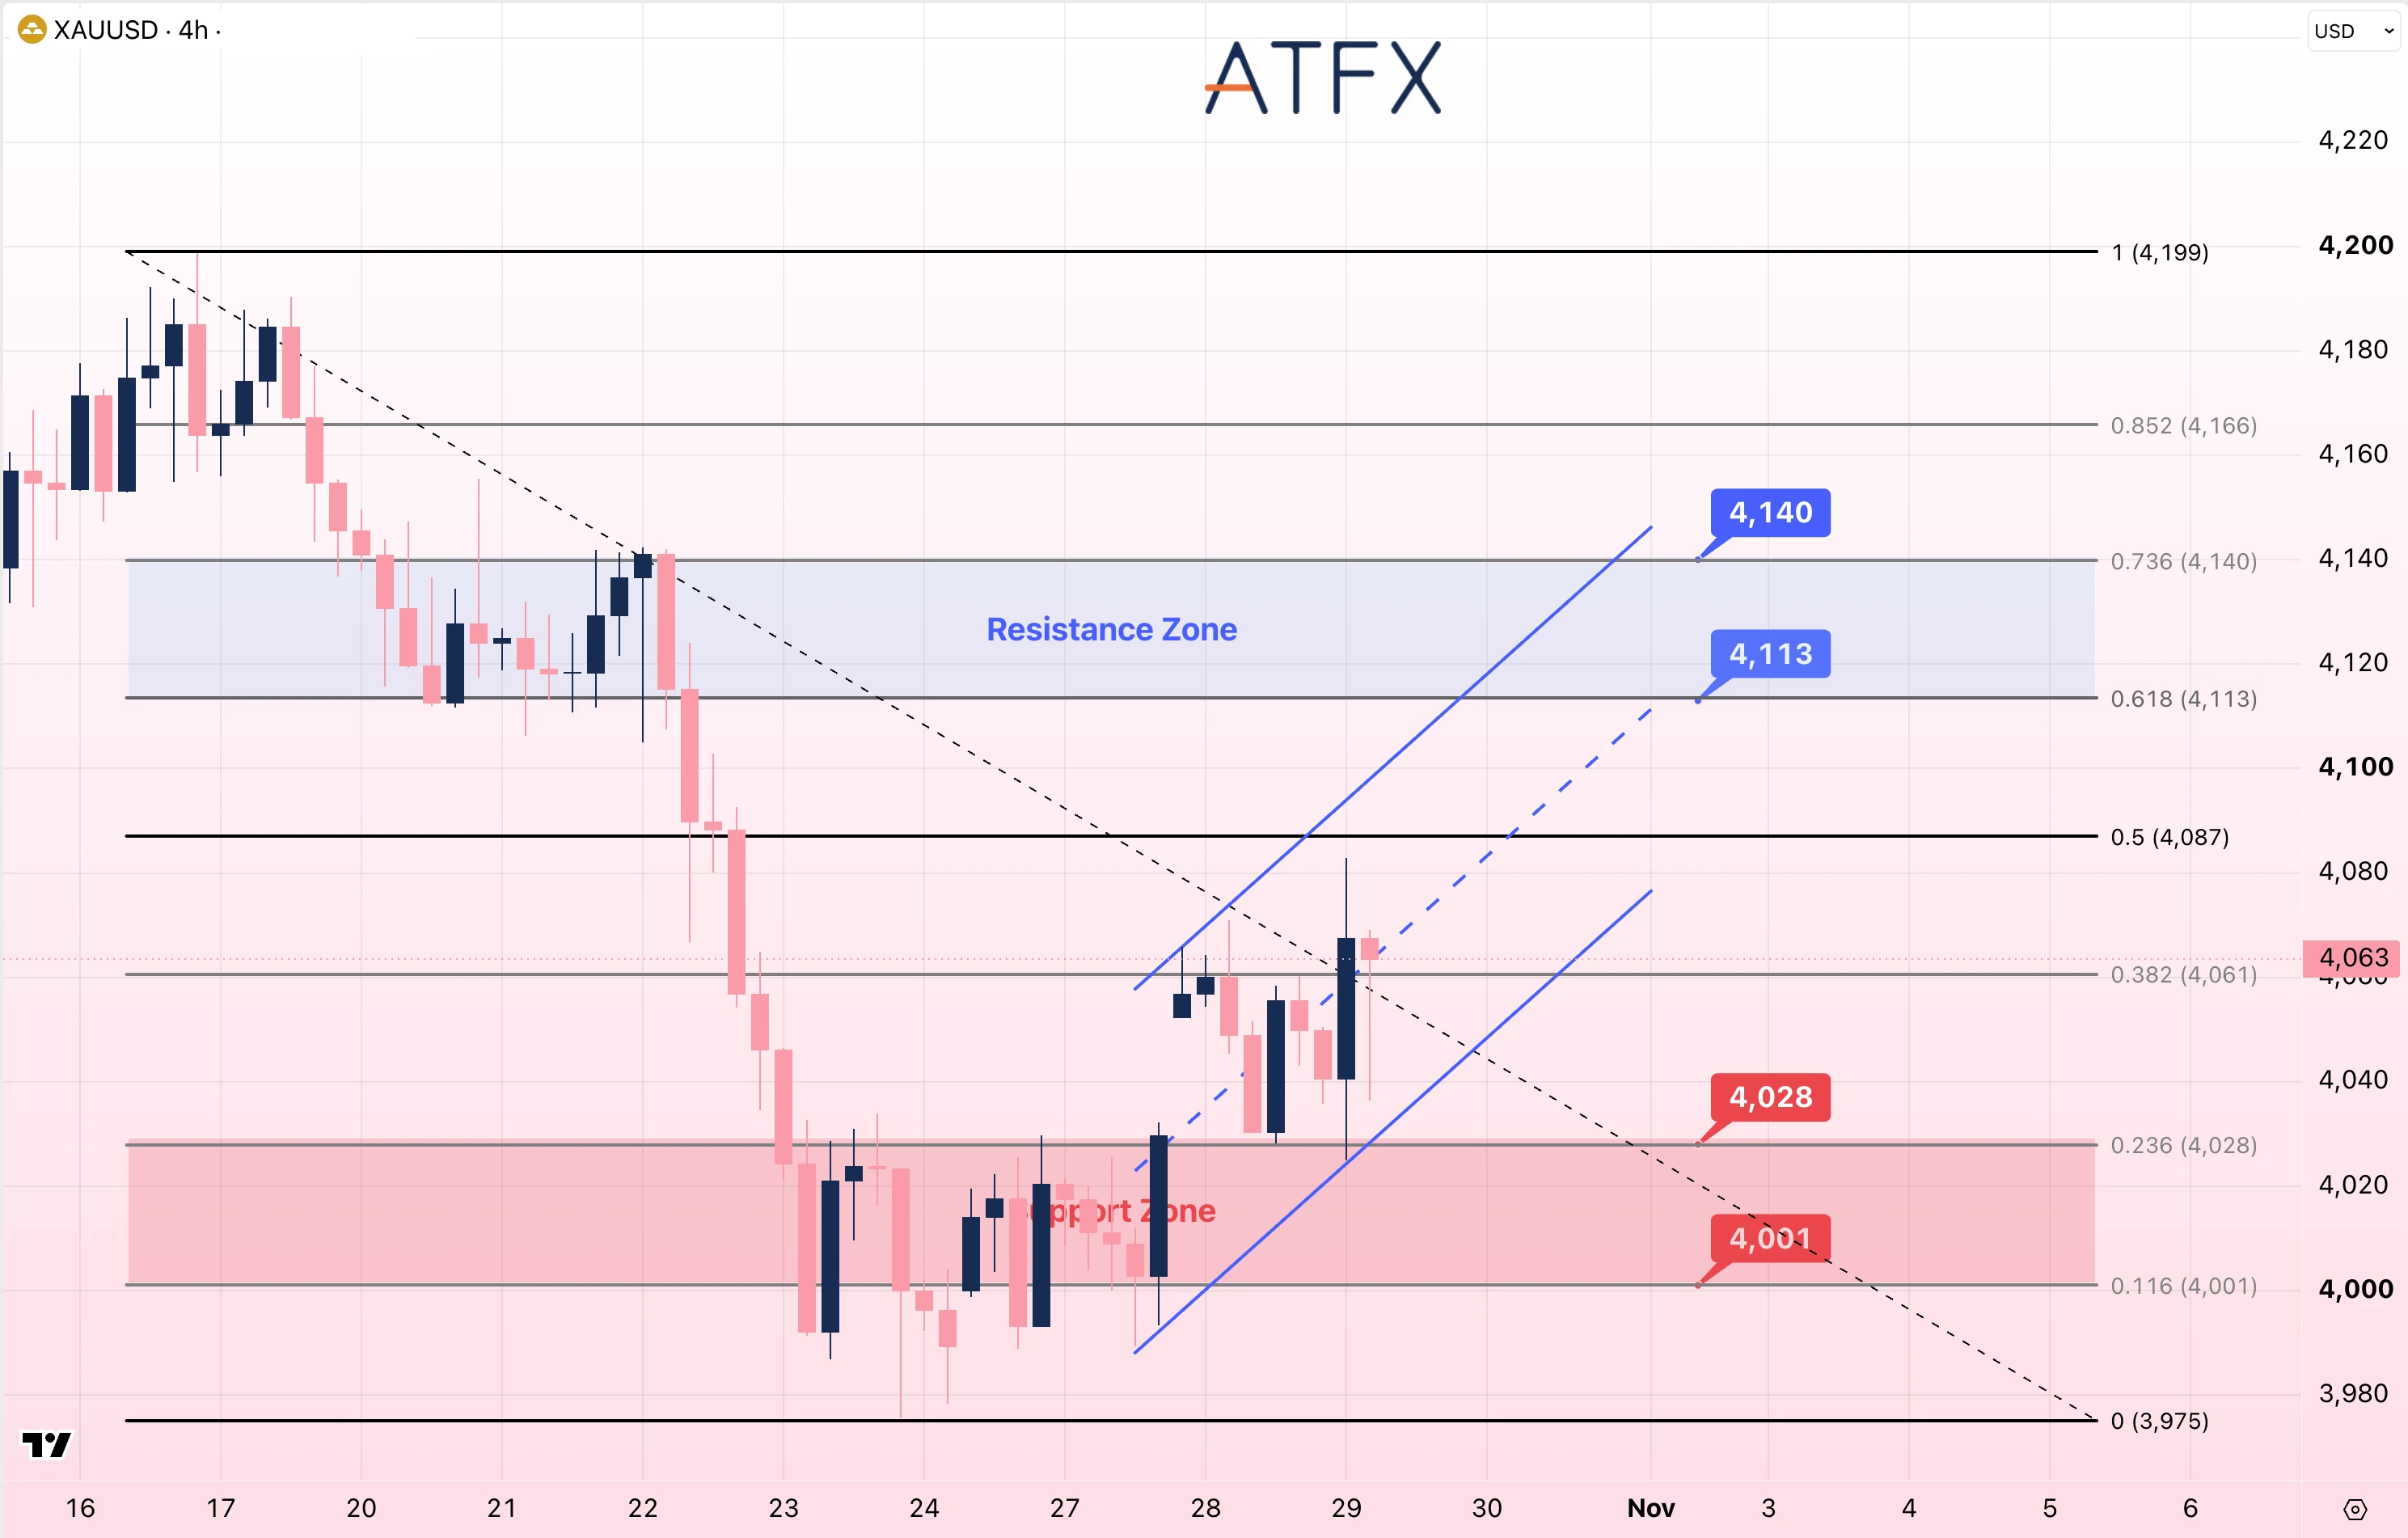
阻力位:4113/4140
支撑位:4028/4001
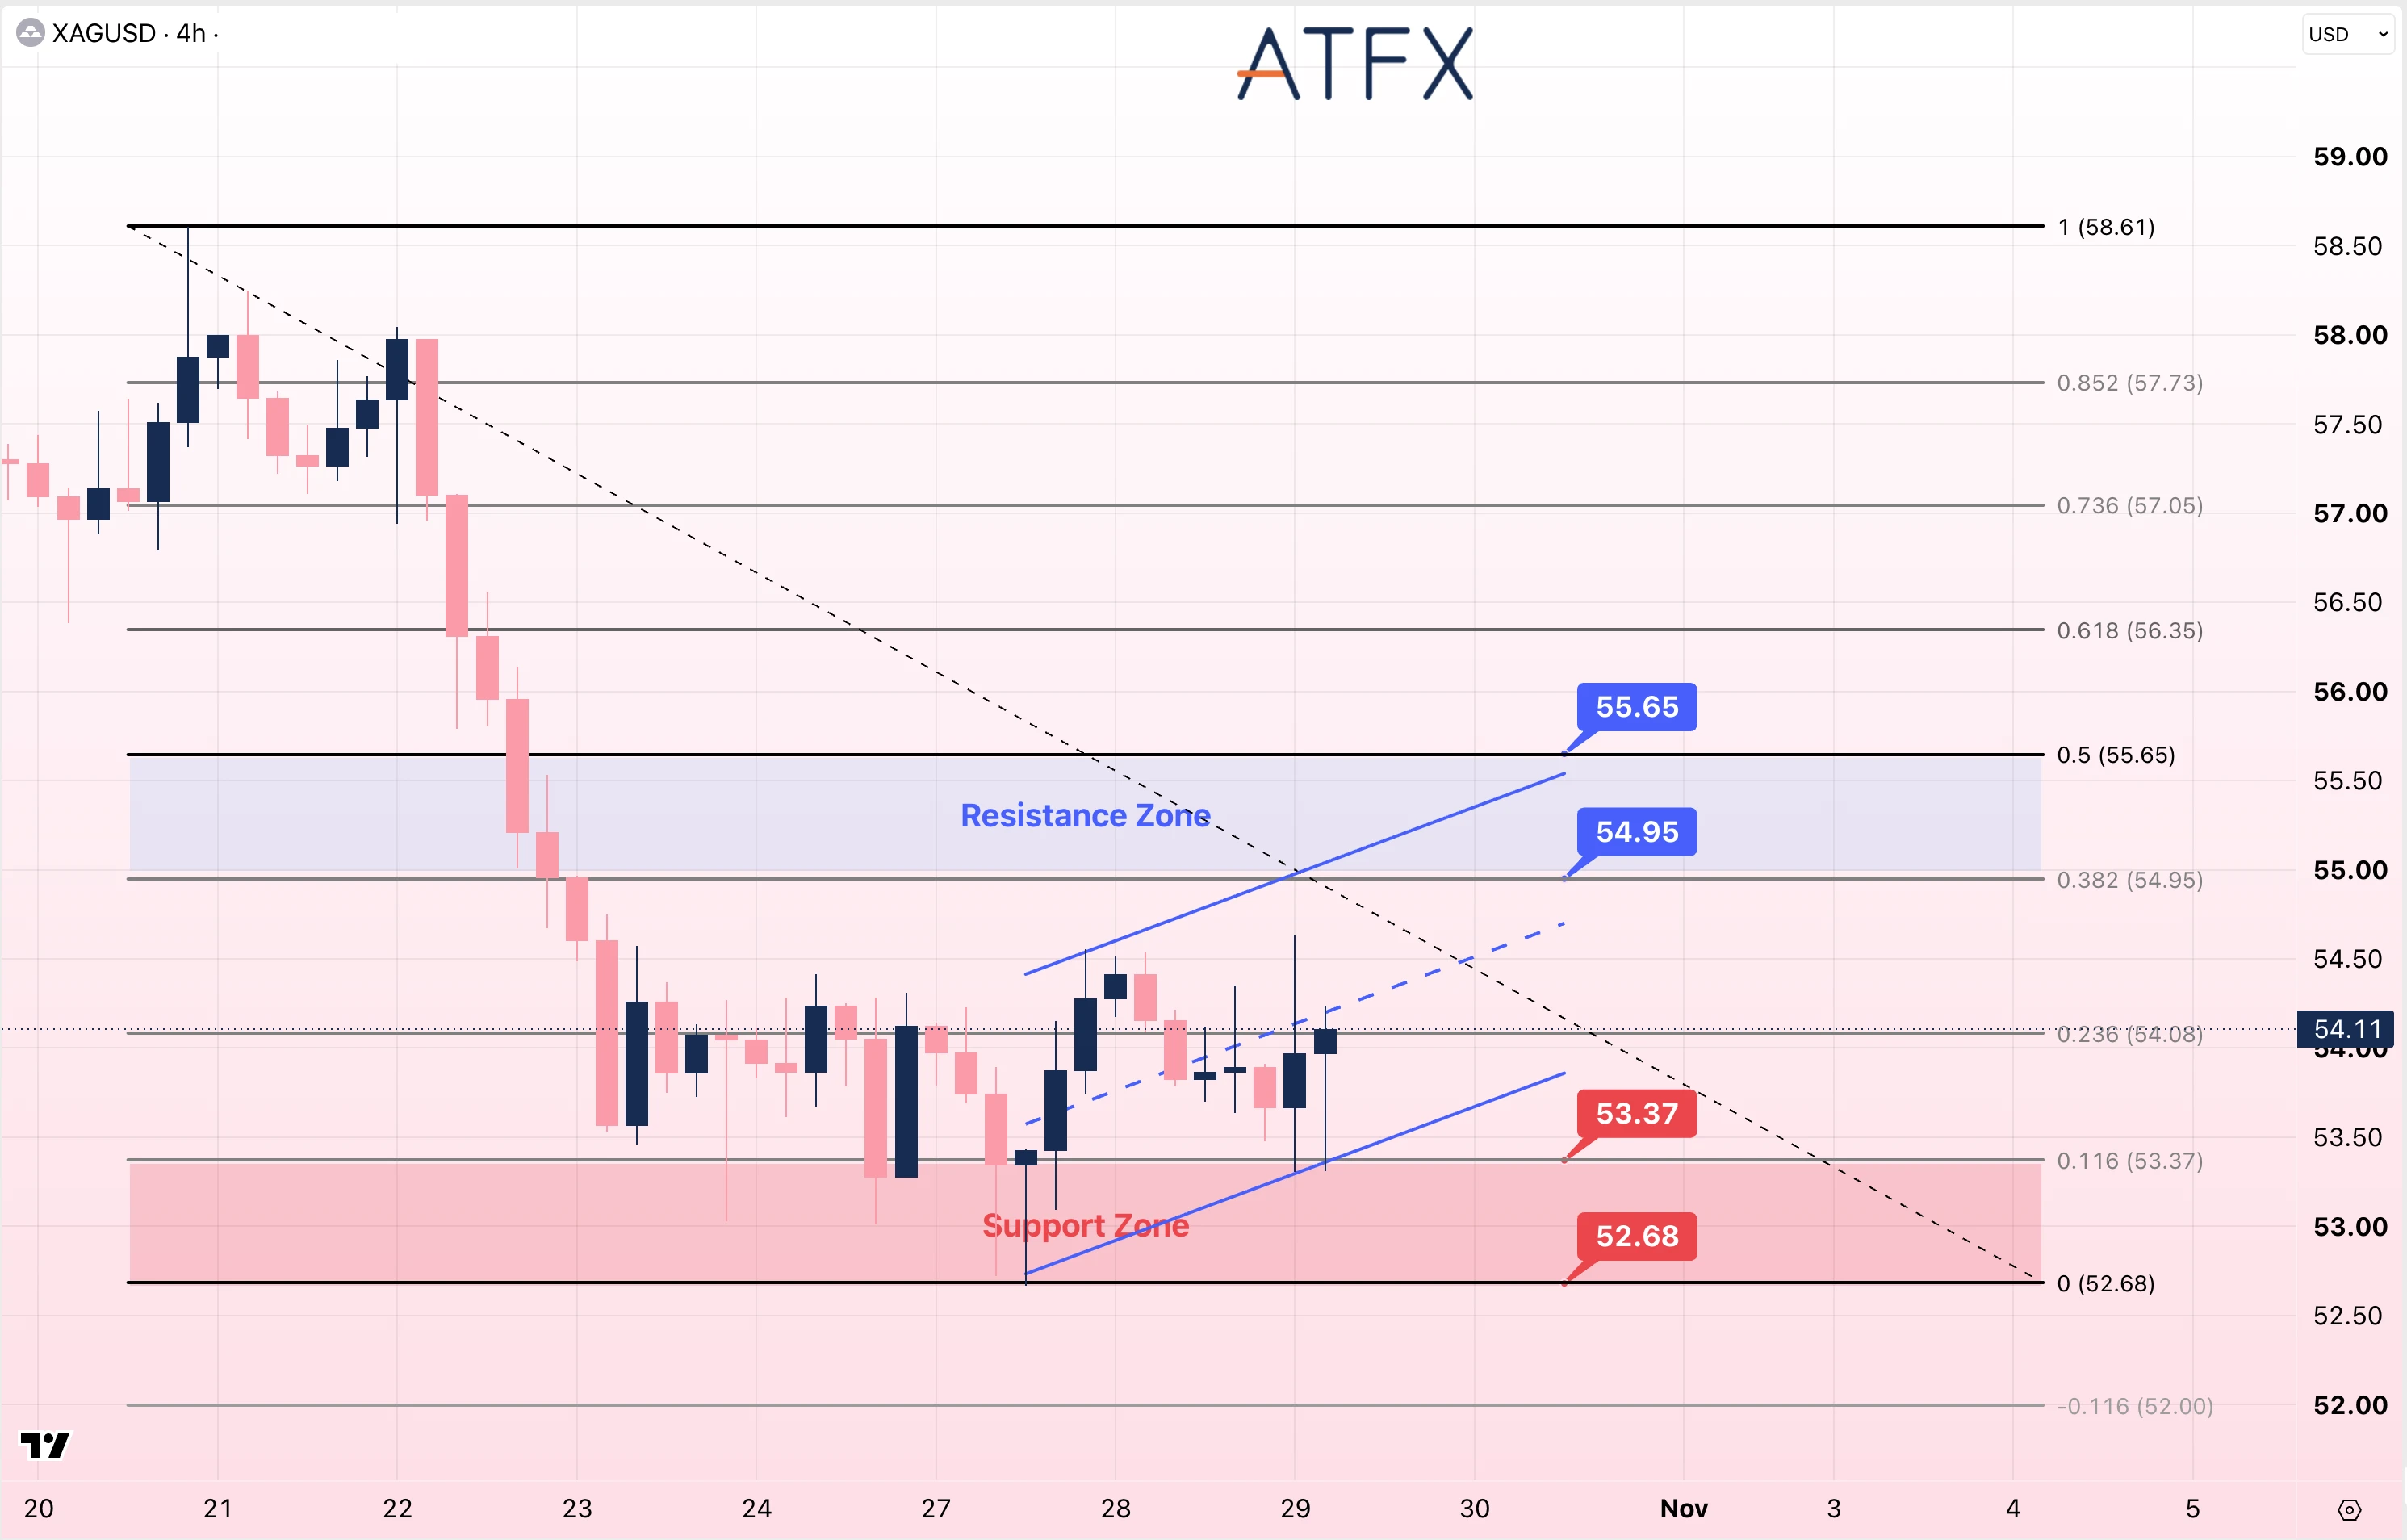
阻力位:54.95/55.65
支撑位:53.37/52.68
分析师观点:黄金已重返4,000美元上方,但油价仍处高位,加上美联储投票出现分歧,通胀及进一步收紧政策的风险仍不容忽视。今日公布的美国核心PCE数据,将检验这一政策前景。
黄金目前报4,063美元附近,在短期上升通道内运行,略高于4,061美元,但仍低于4,087美元。若守住4,061美元并突破4,087美元,反弹有望进一步改善,上方将关注4,113美元及4,140美元。
若跌破4,028美元,下方将关注4,001美元,其后为近期低点3,975美元附近。
白银同样面临通胀及利率前景的考验,而GDP数据也关系到其工业需求预期。银价目前报54.11美元附近,位于短期上升通道内,略高于54.08美元。
若守住该水平,有利于回升至54.95美元及55.65美元;若跌破53.37美元,下方将关注52.68美元。近期反弹尚不足以确认整体趋势已持续反转。
方向:黄金中性至谨慎偏多;白银中性
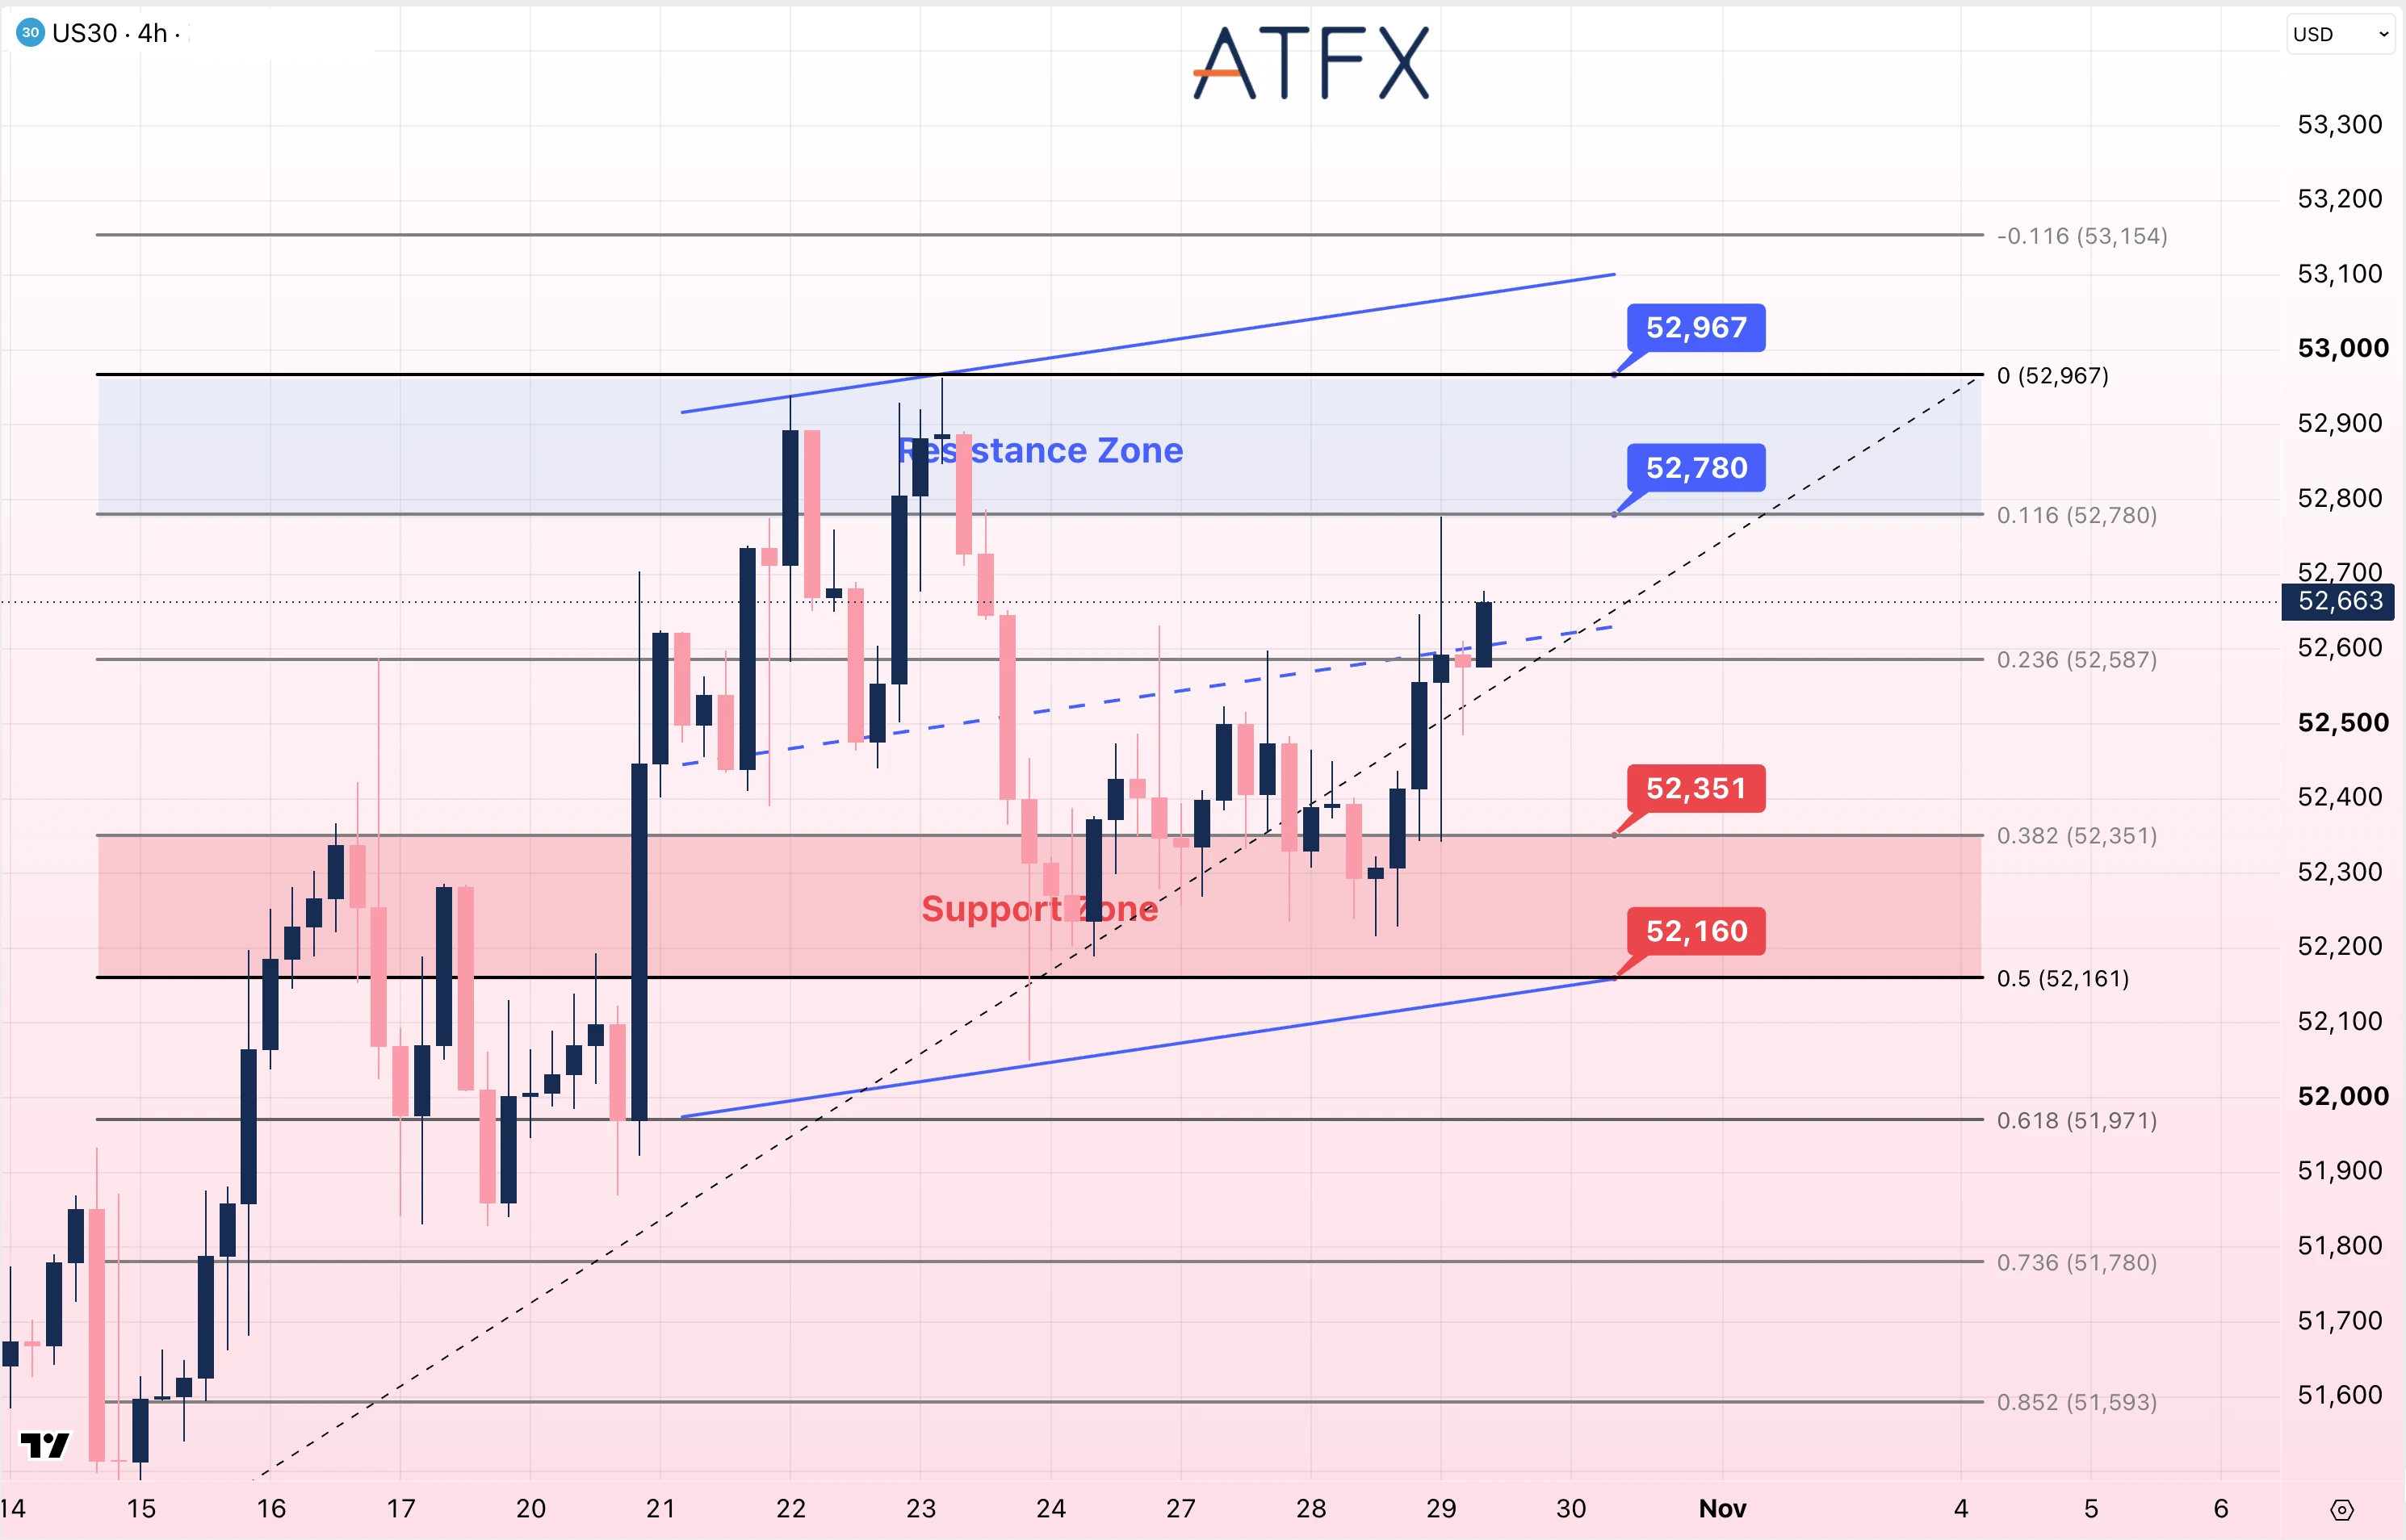
阻力位:52780/52967
支撑位:52351/52160
分析师观点:周三美股现货市场小幅上涨后,今日美国增长及通胀数据将带来新的考验。经济活动增强可能支持盈利预期,但通胀持续偏高也可能使融资成本维持高位。
仅凭美联储此次维持利率不变,仍难明确后续政策方向,投资者将结合经济数据、企业指引及能源成本对利润率的影响进行判断。
US30自52,300点附近反弹,目前报52,663点附近,位于52,587点及上升通道中线上方。
若守住52,587点,仍有机会测试52,780点及52,967点;若反弹减弱并失守52,351点,下方将关注52,160点,届时回调可能进一步加深。
方向:短线中性至谨慎偏多
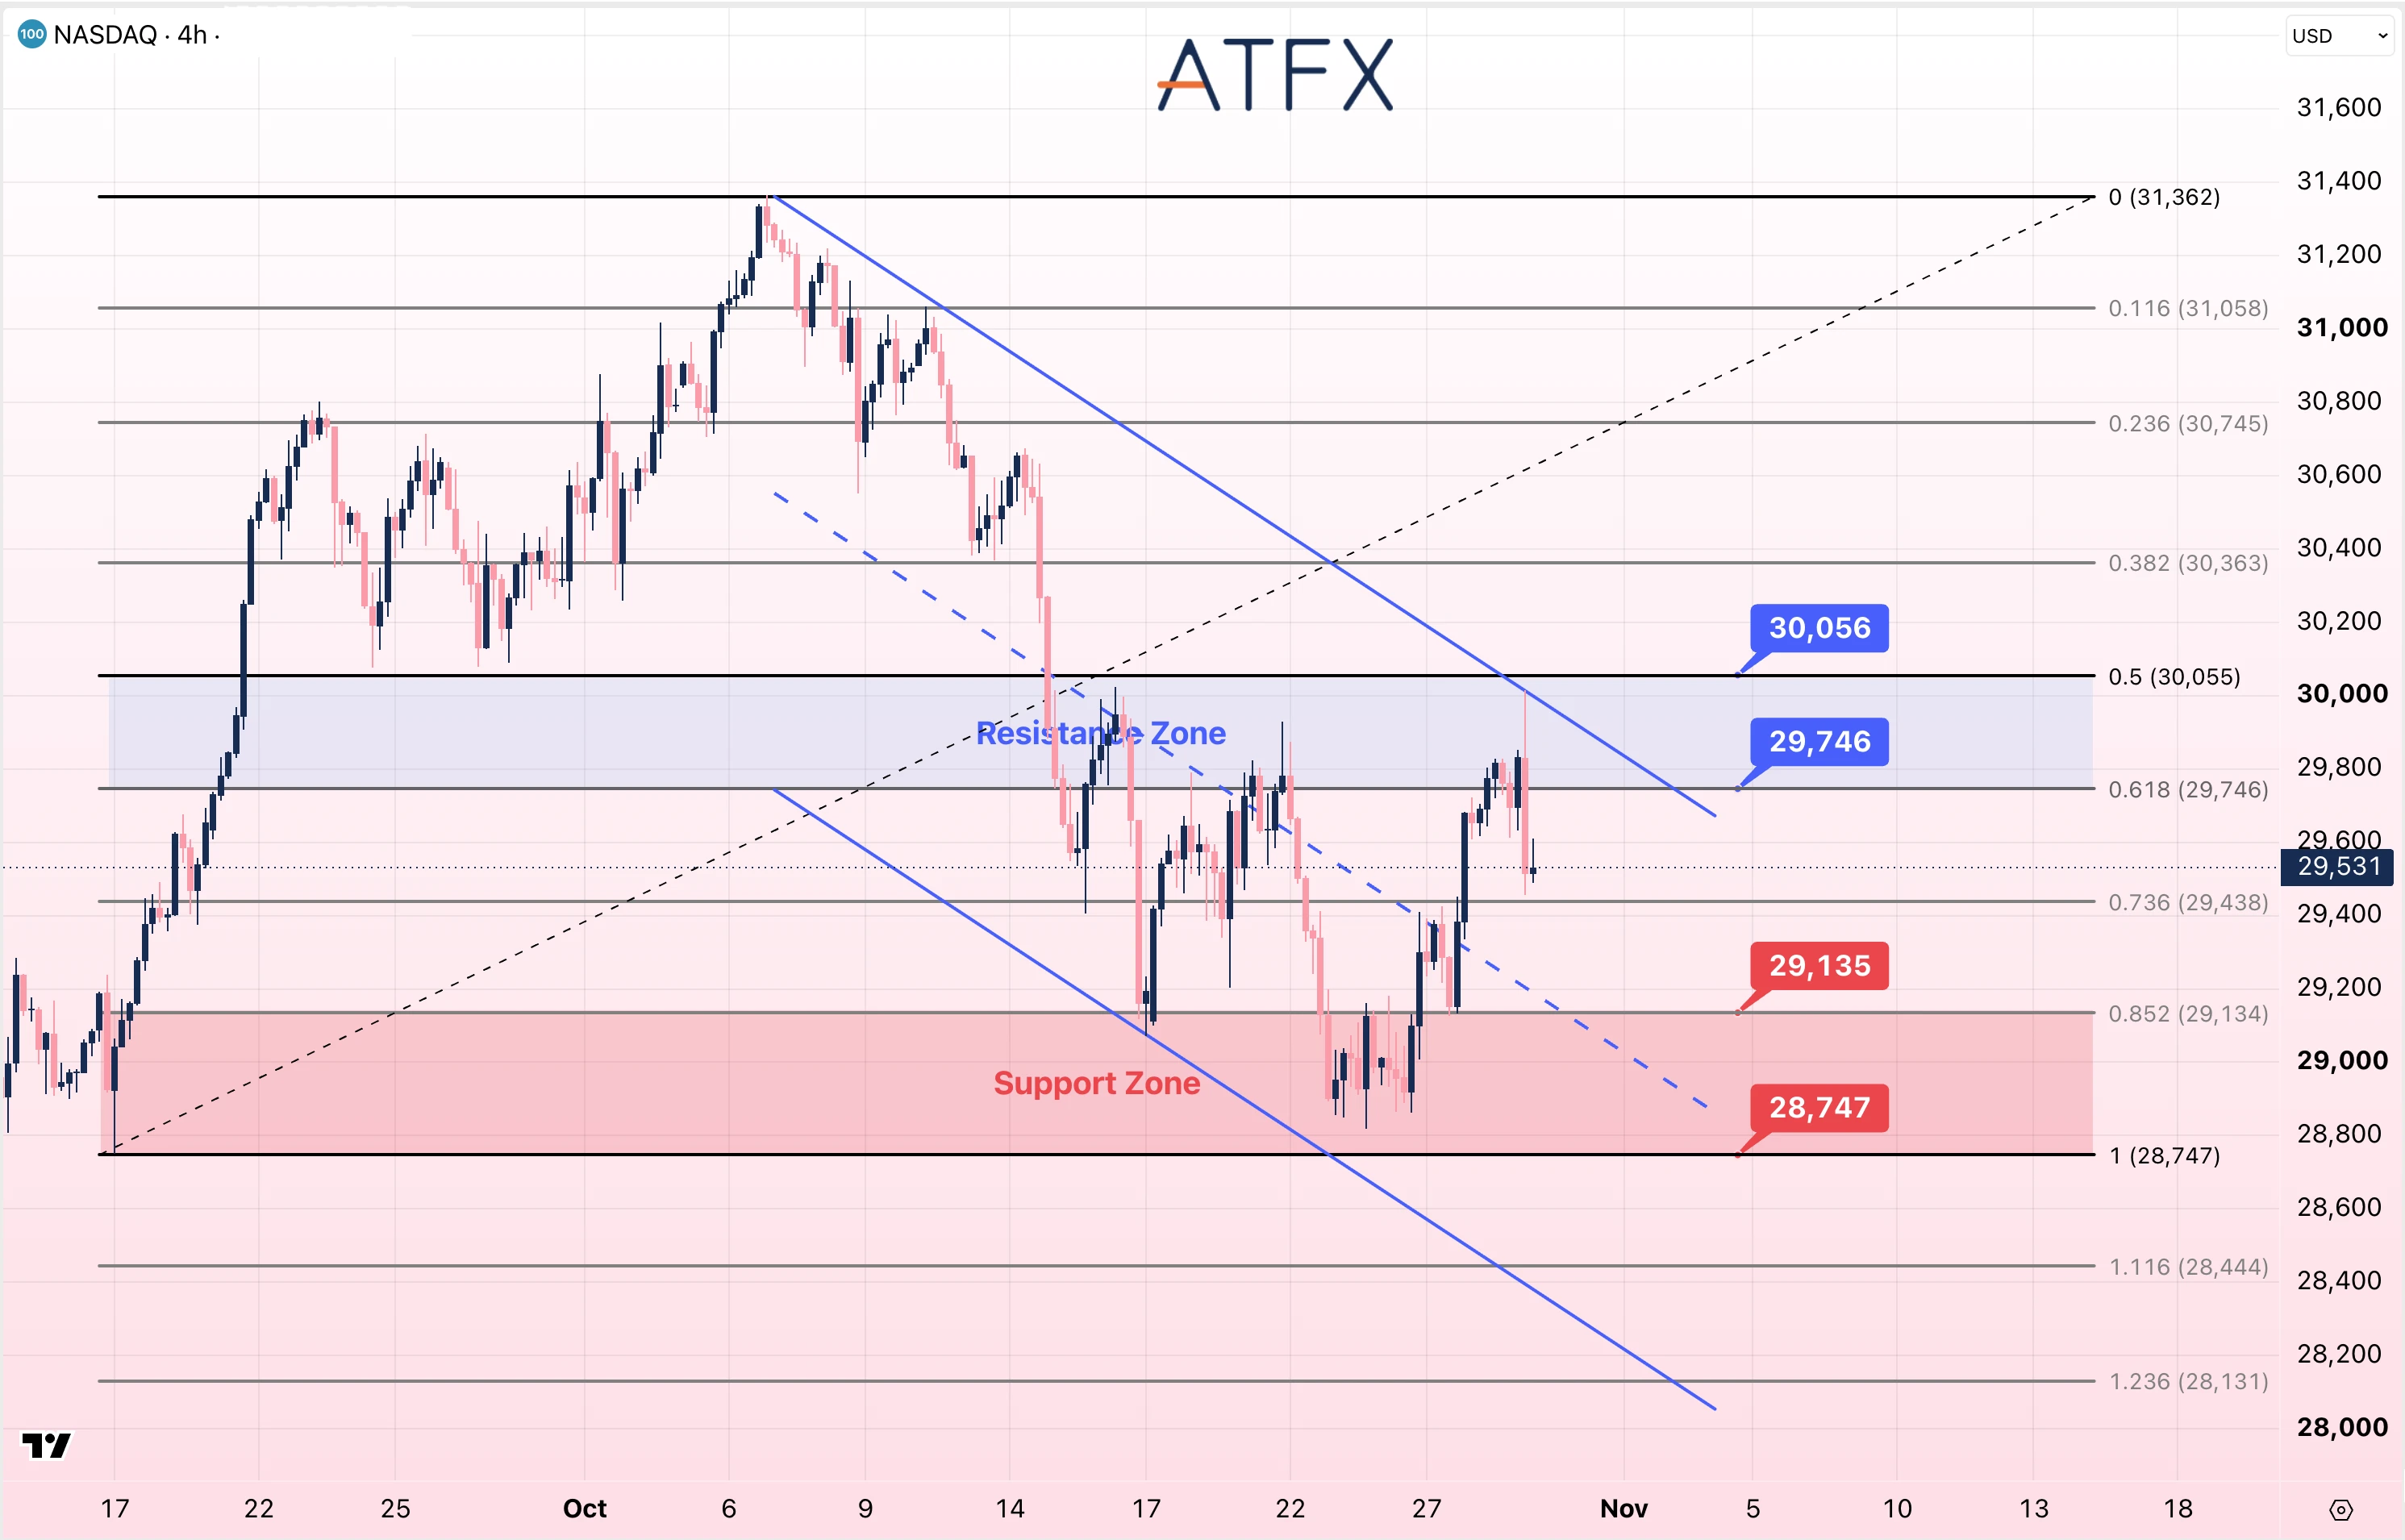
阻力位:29746/30056
支撑位:29135/28747
分析师观点:投资者权衡Alphabet的业绩及投资支出,其股价随之下跌。投资相关损失影响了该公司报告口径的利润,而资本支出也使现金创造能力受到关注。
大型科技企业业绩表现分化,说明市场既关注盈利质量,也在评估通胀及利率前景对科技股估值的影响。
NAS100自29,746点附近回落,目前报29,531点附近,但仍位于29,438点及下降通道中线上方。
若收复29,746点,上方将关注30,056点;若失守29,438点,近期反弹将转弱,下方将关注29,135点及28,747点。尽管指数自近期低位反弹,整体下降通道仍未被突破。
方向:中性至谨慎偏空
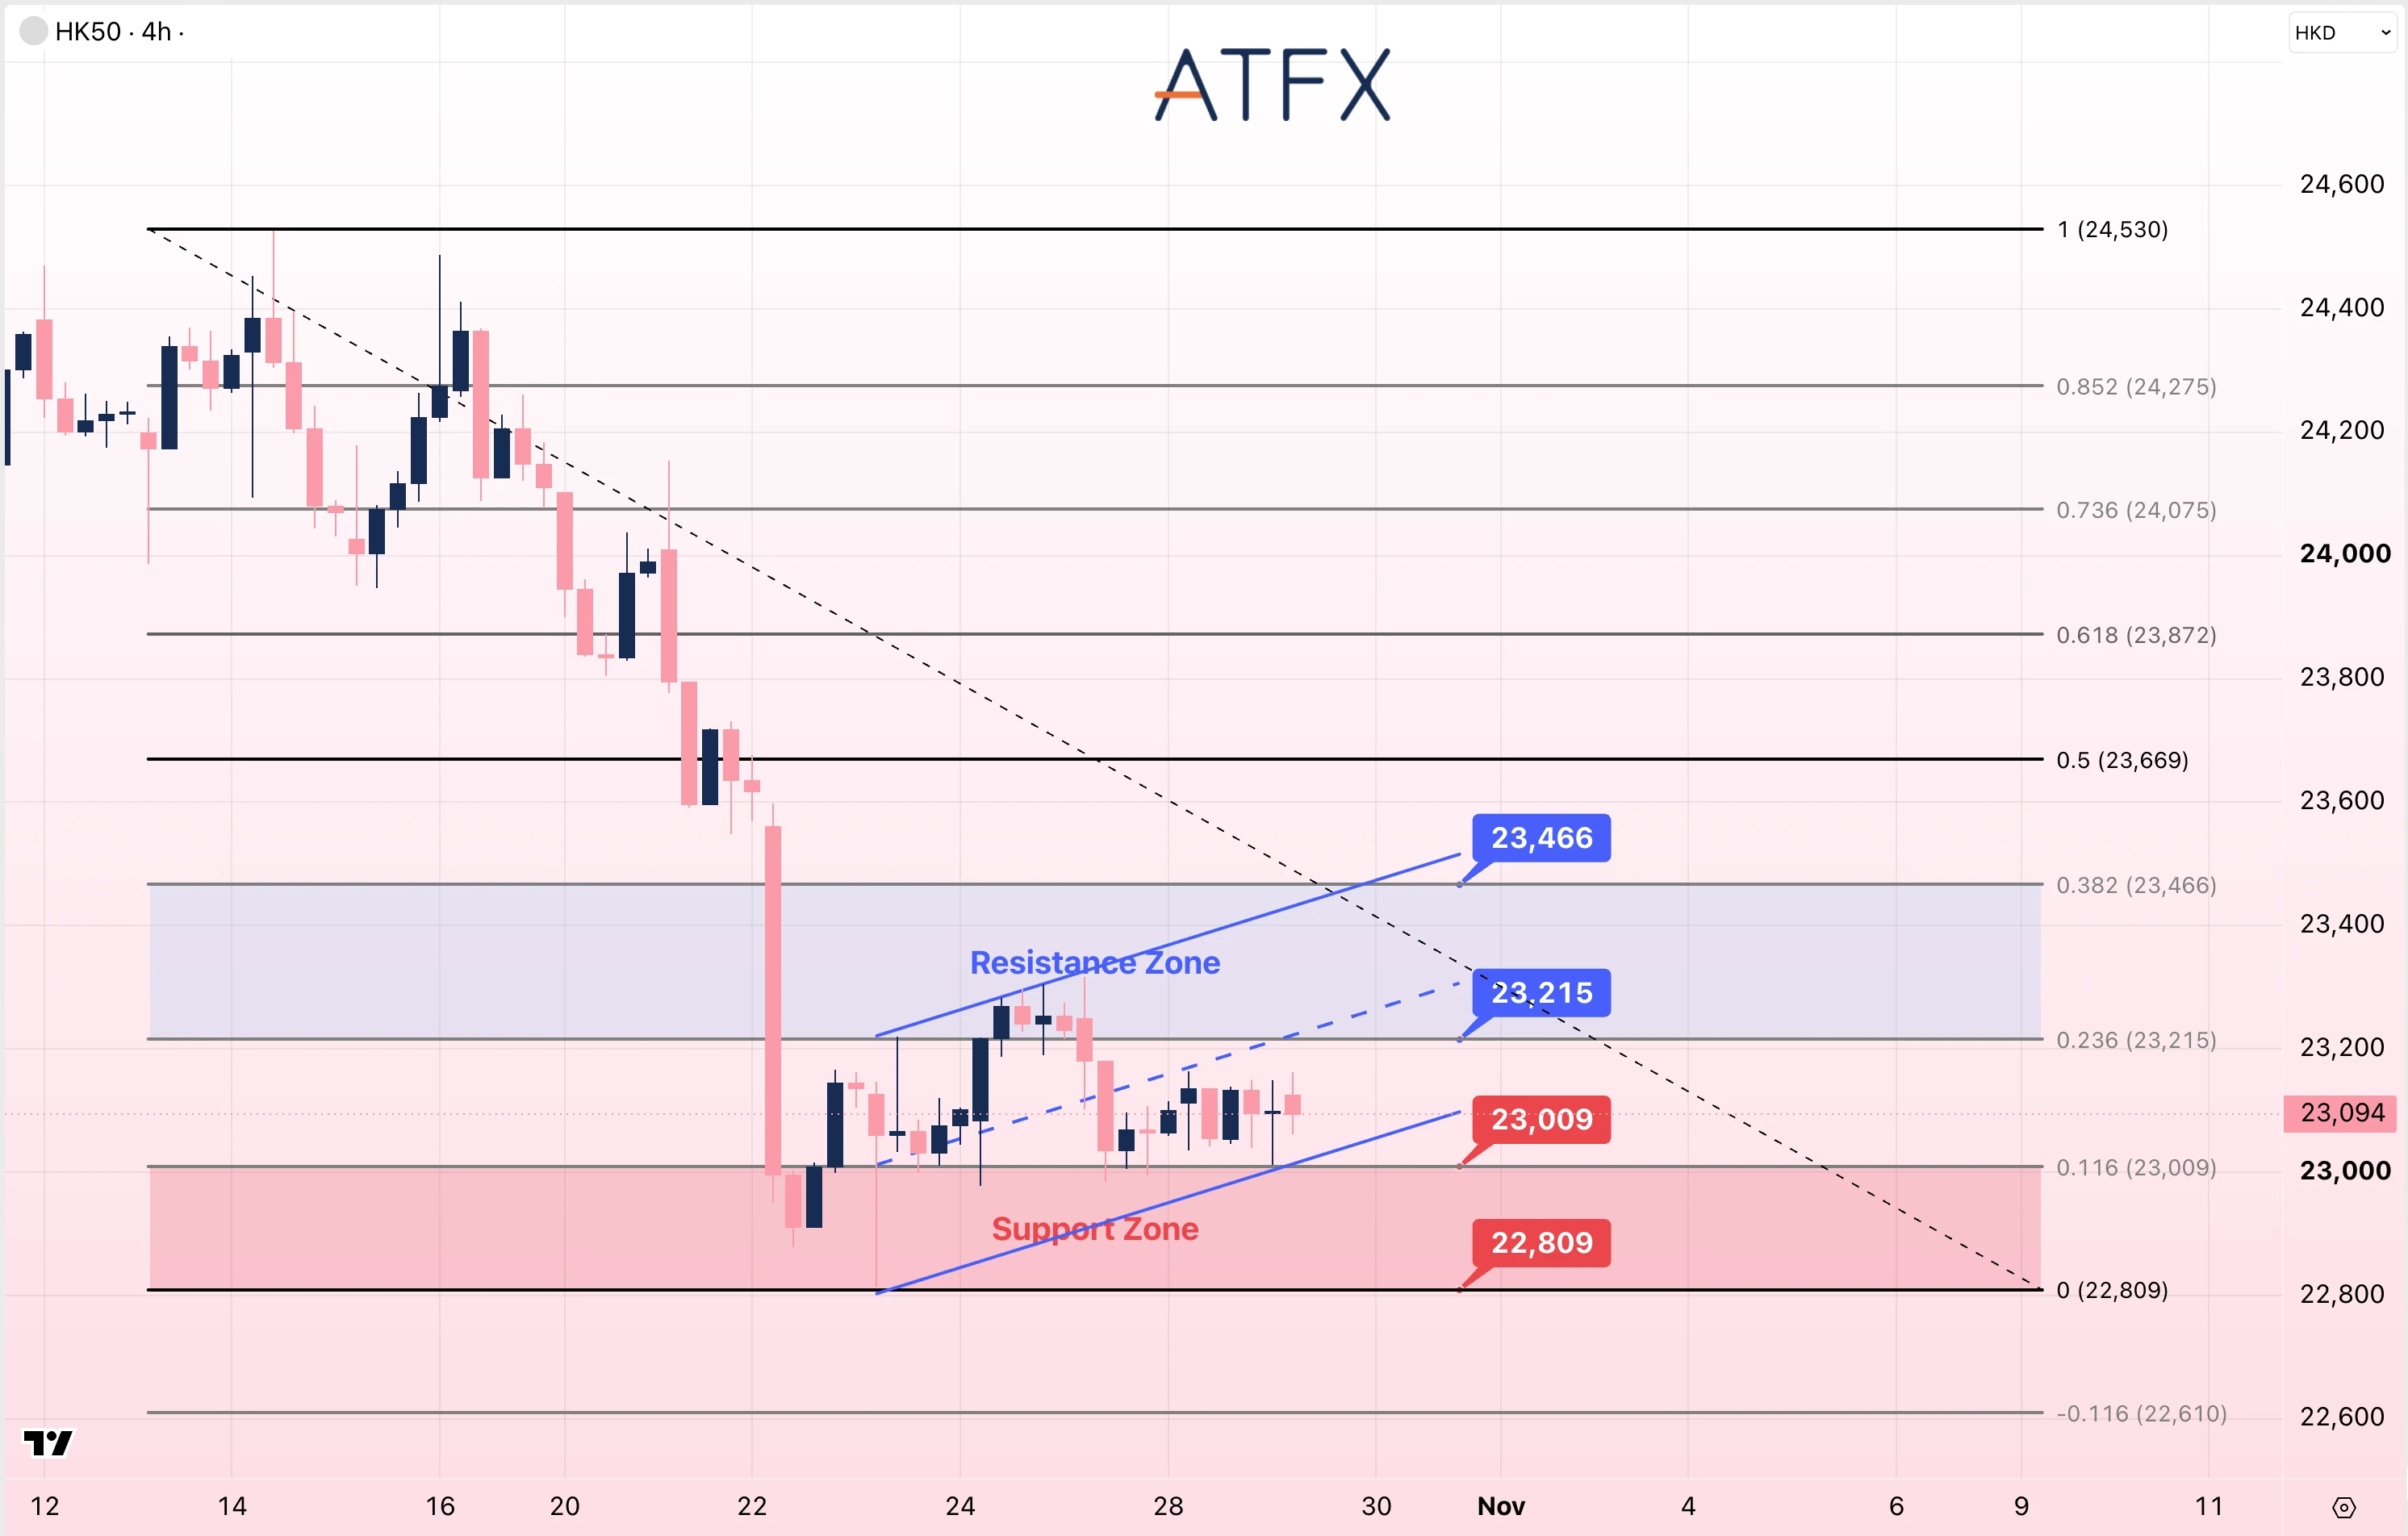
阻力位:23215/23466
支撑位:23009/22809
分析师观点:美联储维持利率不变,但委员对是否加息仍有分歧,今日美国PCE与GDP数据将影响后续利率预期,也可能牵动港股估值及市场风险偏好。
大型科技公司财报表现分化,则为港股科技板块提供行业参考,投资者仍需关注盈利增长能否支持高额投资支出。
HK50目前报23,094点附近,处于短期上升通道下半部,仍低于23,215至23,466点阻力区。若突破23,215点,有望进一步测试23,466点;若失守23,009点,下方将关注22,809点。
近期低位整理尚未扭转此前的整体跌势。
方向:中性至谨慎偏空
免责声明:本分析仅供参考,不构成投资建议。