

市场要点
美债收益率下降与美元走软支撑黄金,油价回落则缓解了通胀担忧,并提振股市。此次油价下跌反映了市场对伊朗问题外交进展的期待,但双方尚未达成协议。大型人工智能企业股价上涨的同时,芯片制造商与数据中心运营商仍表现疲弱。 今日焦点:北京时间20:00公布的英国央行利率决议是今日政策焦点,市场普遍预计加息25个基点至4.00%。相比加息本身,投票分歧及后续政策指引可能更为关键。挪威央行将于17:00公布利率决议,欧元区生产者价格数据于18:00公布。 北京时间21:30公布的美国初请失业金人数、劳动生产率及单位劳动力成本,将检验就业与通胀压力,为周五的10月非农就业报告提供参考。市场预计非农就业增加6.5万人,失业率为4.2%;薪资增速及前值修正也值得关注。 |
全球市场回顾
- 周三,道琼斯指数上涨3.03%,收于53,356.12点;
- 标普500指数上涨1.58%,收于7,688.62点;
- 纳斯达克综合指数上涨1.44%,收于25,736.51点。
- 选举结果降低了眼前的政治不确定性,涨势也从人工智能板块扩散至更多行业。
- 收盘数据显示,美元指数下跌0.36%,报101.53。
- 2年期美债收益率下降5.0个基点至4.581%,10年期美债收益率下降7.4个基点至4.888%。
- 上述为收盘参考数据,并非早盘实时报价。
- 布伦特原油下跌8.72%,报94.58美元;
- WTI原油下跌8.39%,报88.03美元;
- 黄金上涨3.49%,报4,065.13美元。
- 不同合约与统计时点可能使期货结算价及新闻报价存在差异,图表反映的是较晚时点的价格。
财经日历
11月5日(北京时间,GMT+8)
| 时间 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 07:50 | 日本央行9月货币政策会议纪要 | ★★ |
| 08:30 | 日本10月服务业及综合PMI终值 | ★★ |
| 15:00 | 德国9月工厂订单 | ★★ |
| 17:00 | 挪威央行利率决议 | ★★★ |
| 18:00 | 欧元区9月PPI | ★★★ |
| 20:00 | 英国央行利率决议、会议纪要及货币政策报告 | ★★★ |
| 21:30 | 美国截至10月31日当周初请失业金人数 | ★★ |
| 23:00 | 欧洲央行行长拉加德发表讲话 | ★★★ |
11月6日(北京时间,GMT+8)
| 时间 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 15:00 | 德国9月工业产出 | ★★ |
| 18:00 | 欧元区9月零售销售 | ★★ |
| 21:30 | 美国10月非农就业人数、失业率及平均时薪 | ★★★ |
| 23:00 | 美国11月密歇根大学消费者信心指数初值 | ★★★ |
【2026-11-05 主要品种分析】
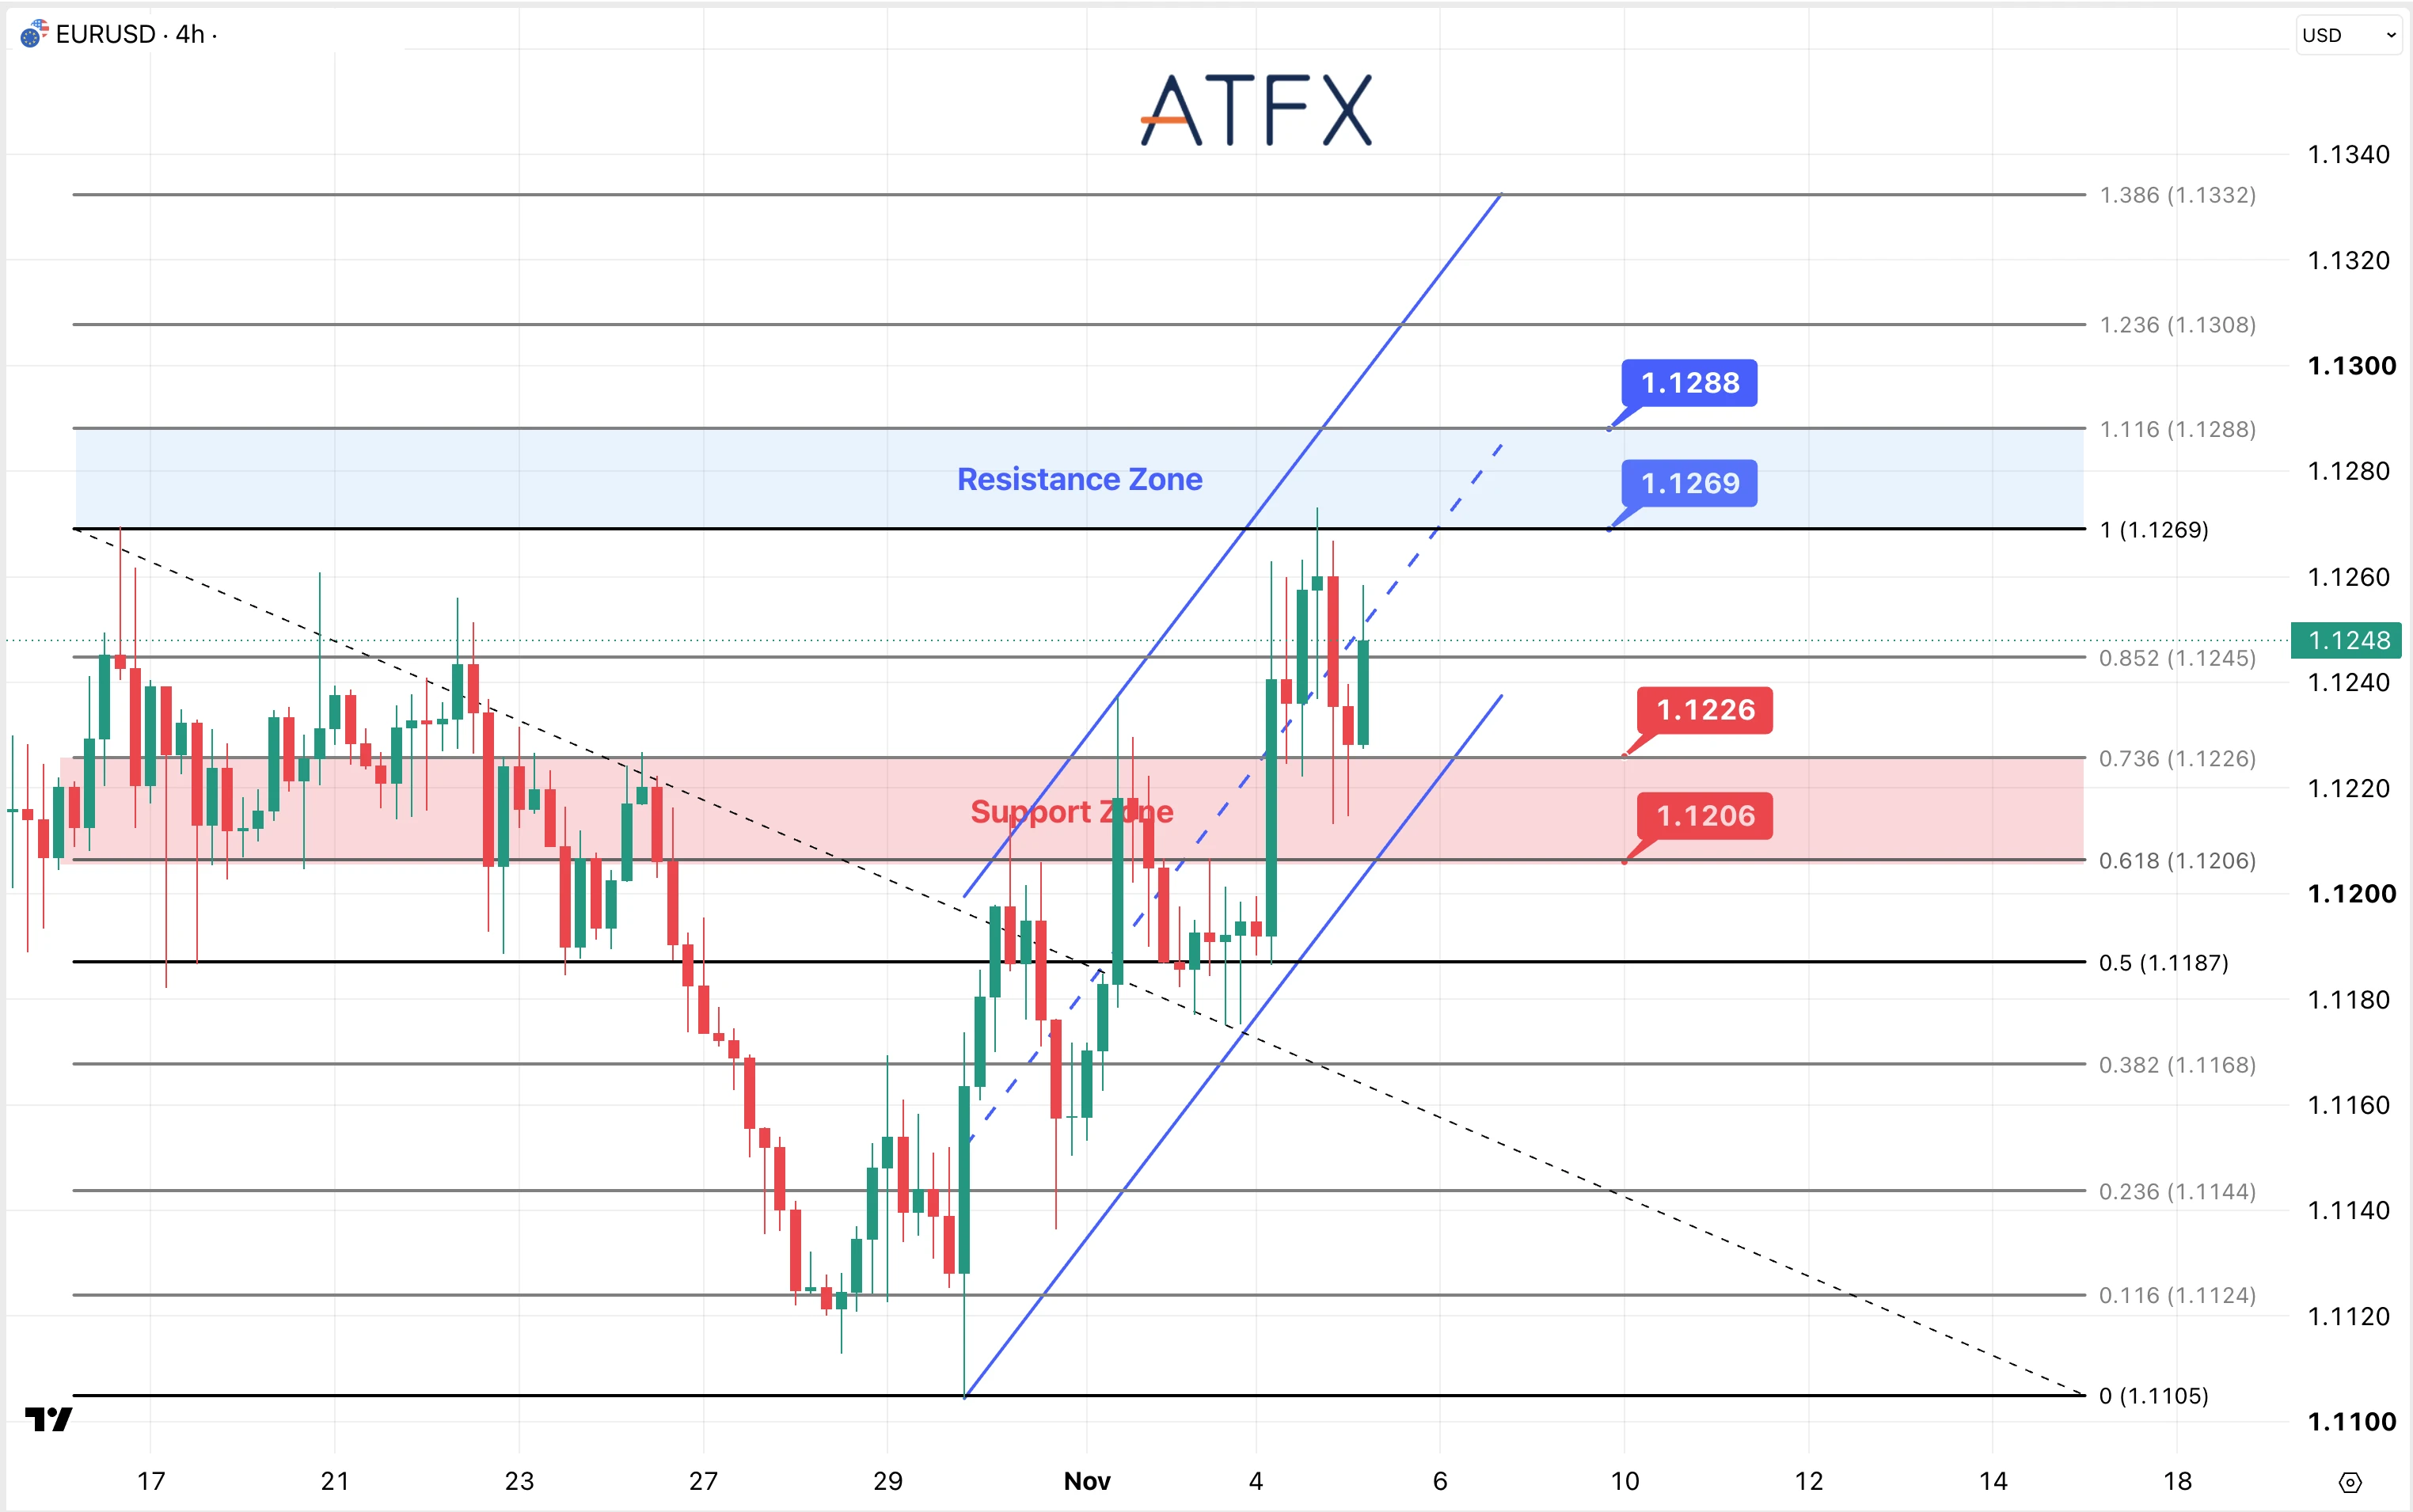
阻力位:1.1269/1.1288
支撑位:1.1226/1.1206
分析师观点:欧元区10月通胀率升至4%创三年高位,强化对欧洲央行加息预期,且美元走软与美债收益率回落支撑欧元。生产者价格数据及拉加德讲话,将为判断通胀风险提供线索。若油价持续处于较低水平,能源成本下降有望缓解物价压力,但单日下跌尚不足以确认这一趋势。
欧元兑美元从1.1226支撑区域反弹,目前位于1.1248附近,已收复上升通道内的1.1245。若突破1.1269,涨势有望延续至1.1288,再上方关注1.1308。守住图中标示的支撑区间,有助于延续近期反弹;若持续跌破,则上升通道结构将面临压力。
走势倾向:中性至谨慎看多
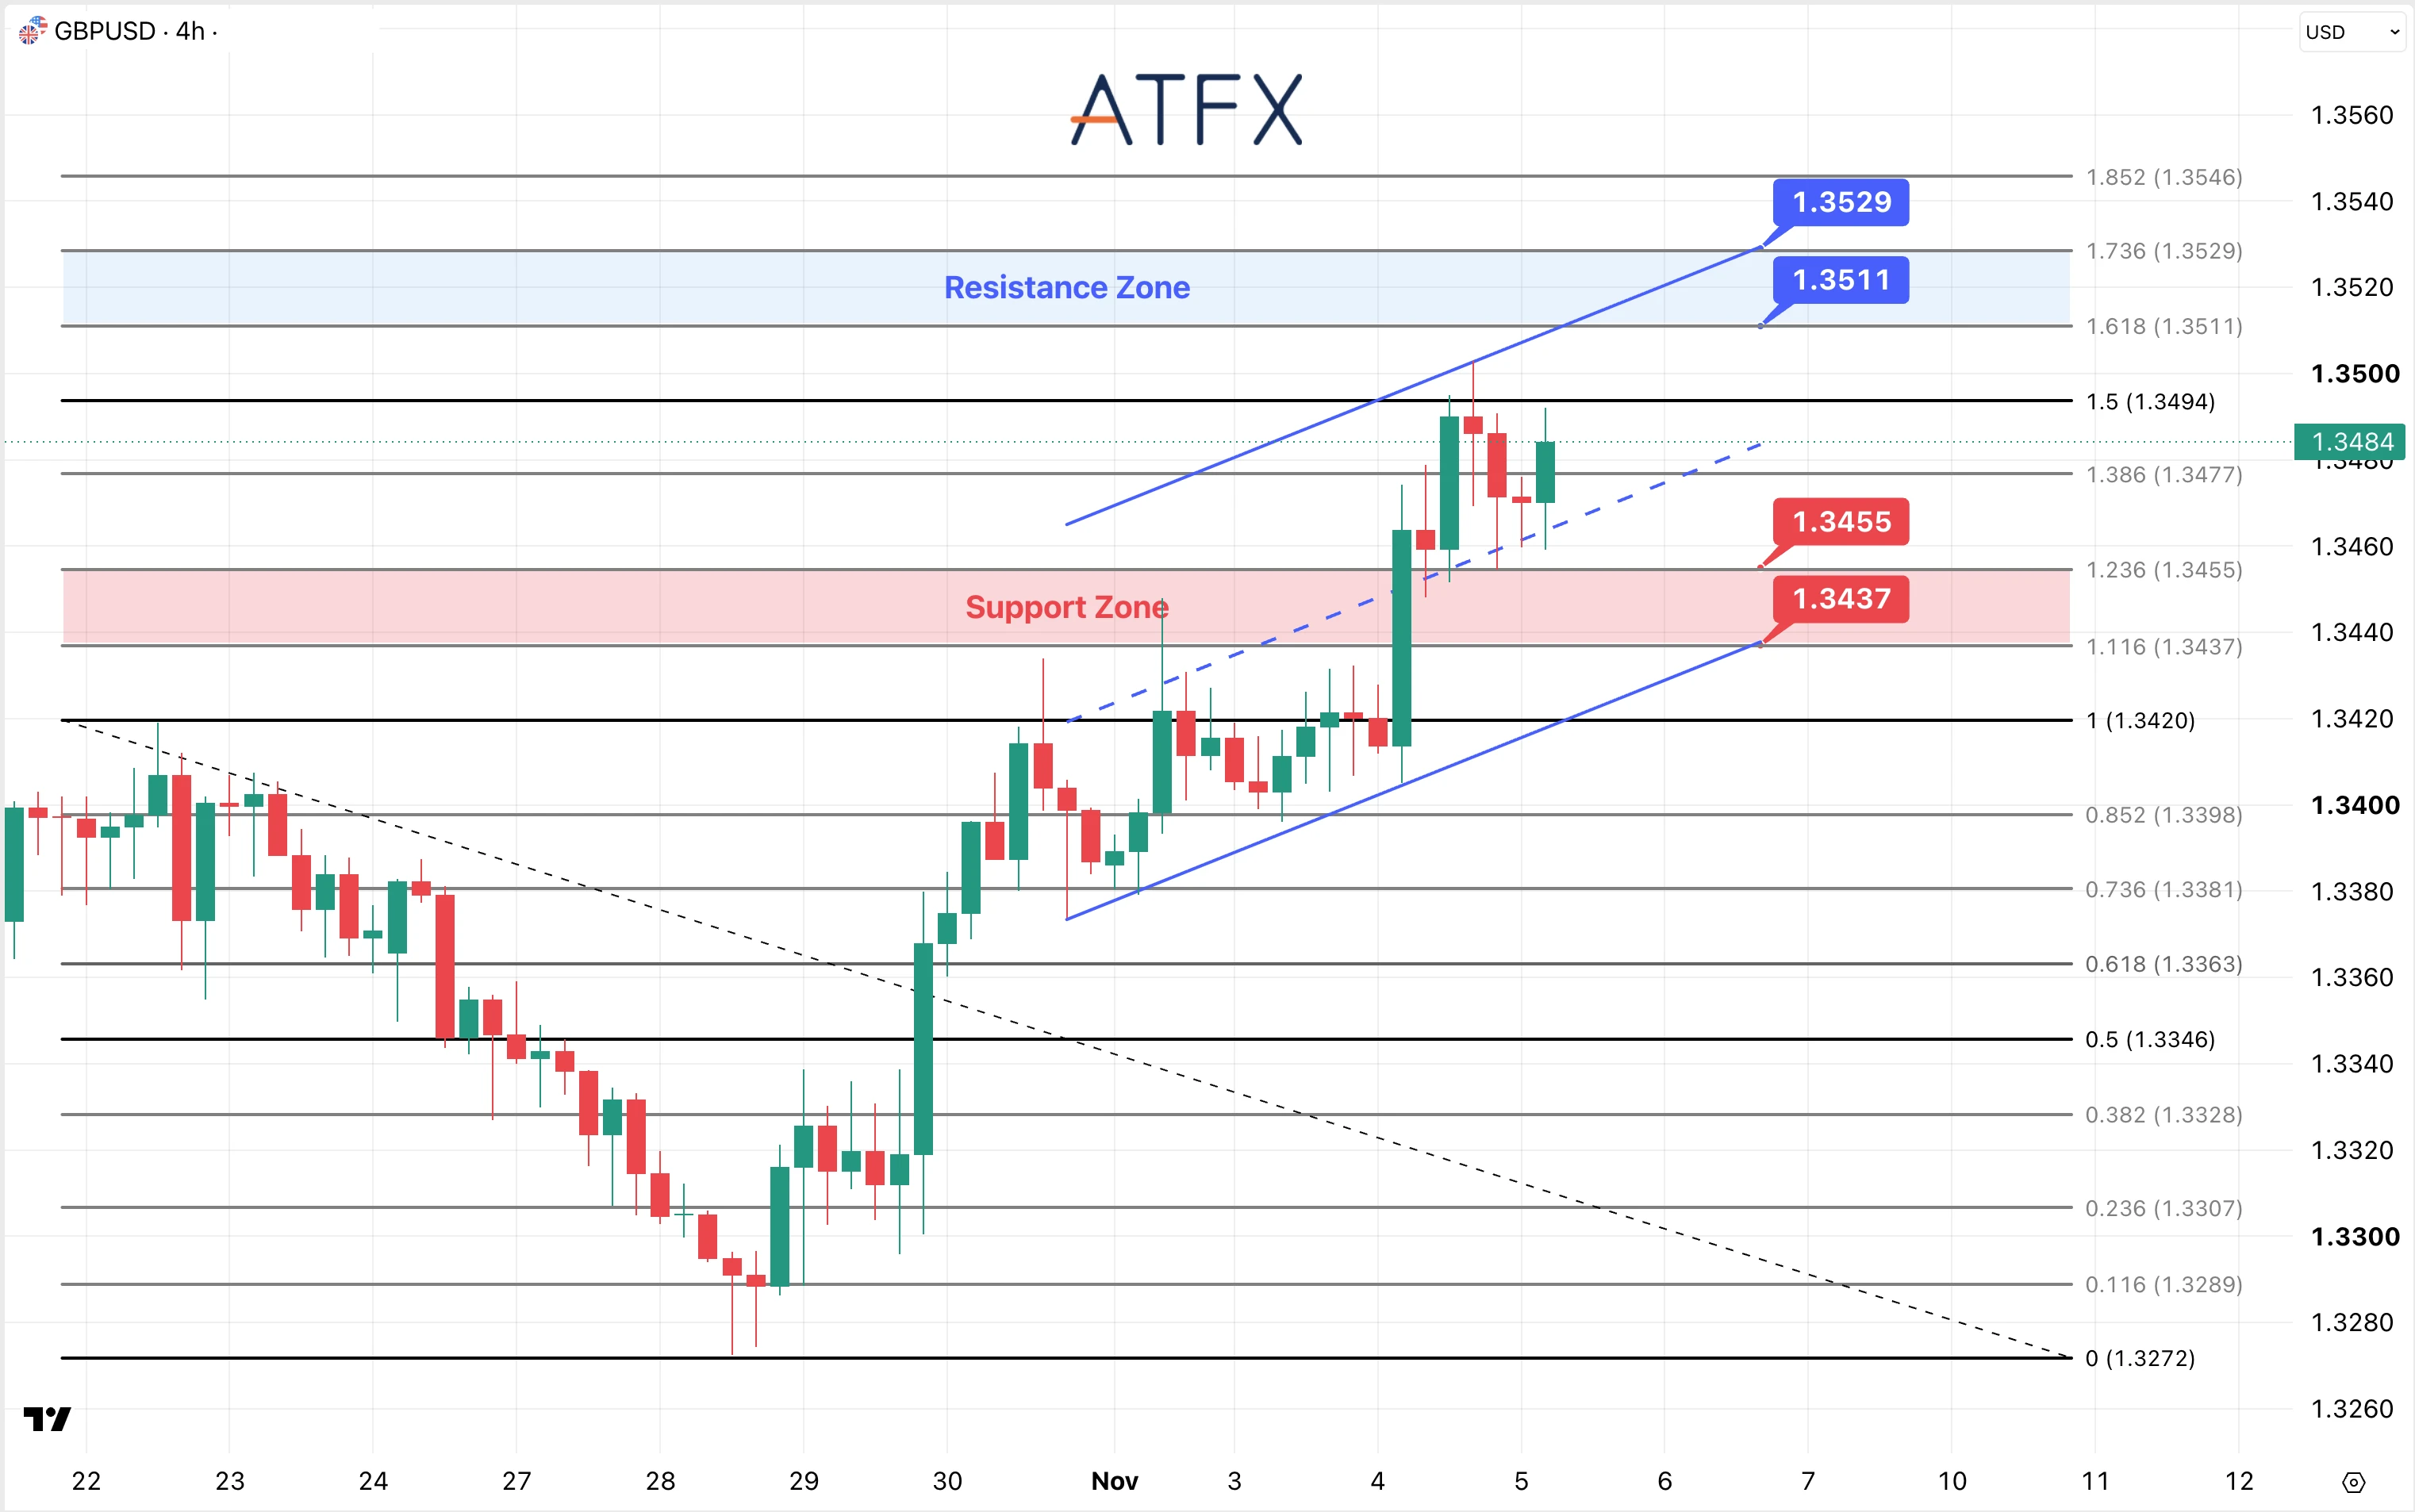
阻力位:1.3511/1.3529
支撑位:1.3455/1.3437
分析师观点:市场普遍预计英国央行将利率从3.75%上调至4.00%,因此英镑可能更受投票结果及政策指引影响。若央行释放进一步加息信号,可能支撑英镑;若措辞偏谨慎,则可能引发近期上涨后的获利回吐。
英镑兑美元目前位于1.3484附近,高于1.3477及1.3455—1.3437支撑区间,上升通道结构仍然保持。若突破初步阻力1.3494,市场焦点将转向1.3511—1.3529阻力区间,再上方关注1.3546。
走势倾向:中性至谨慎看多
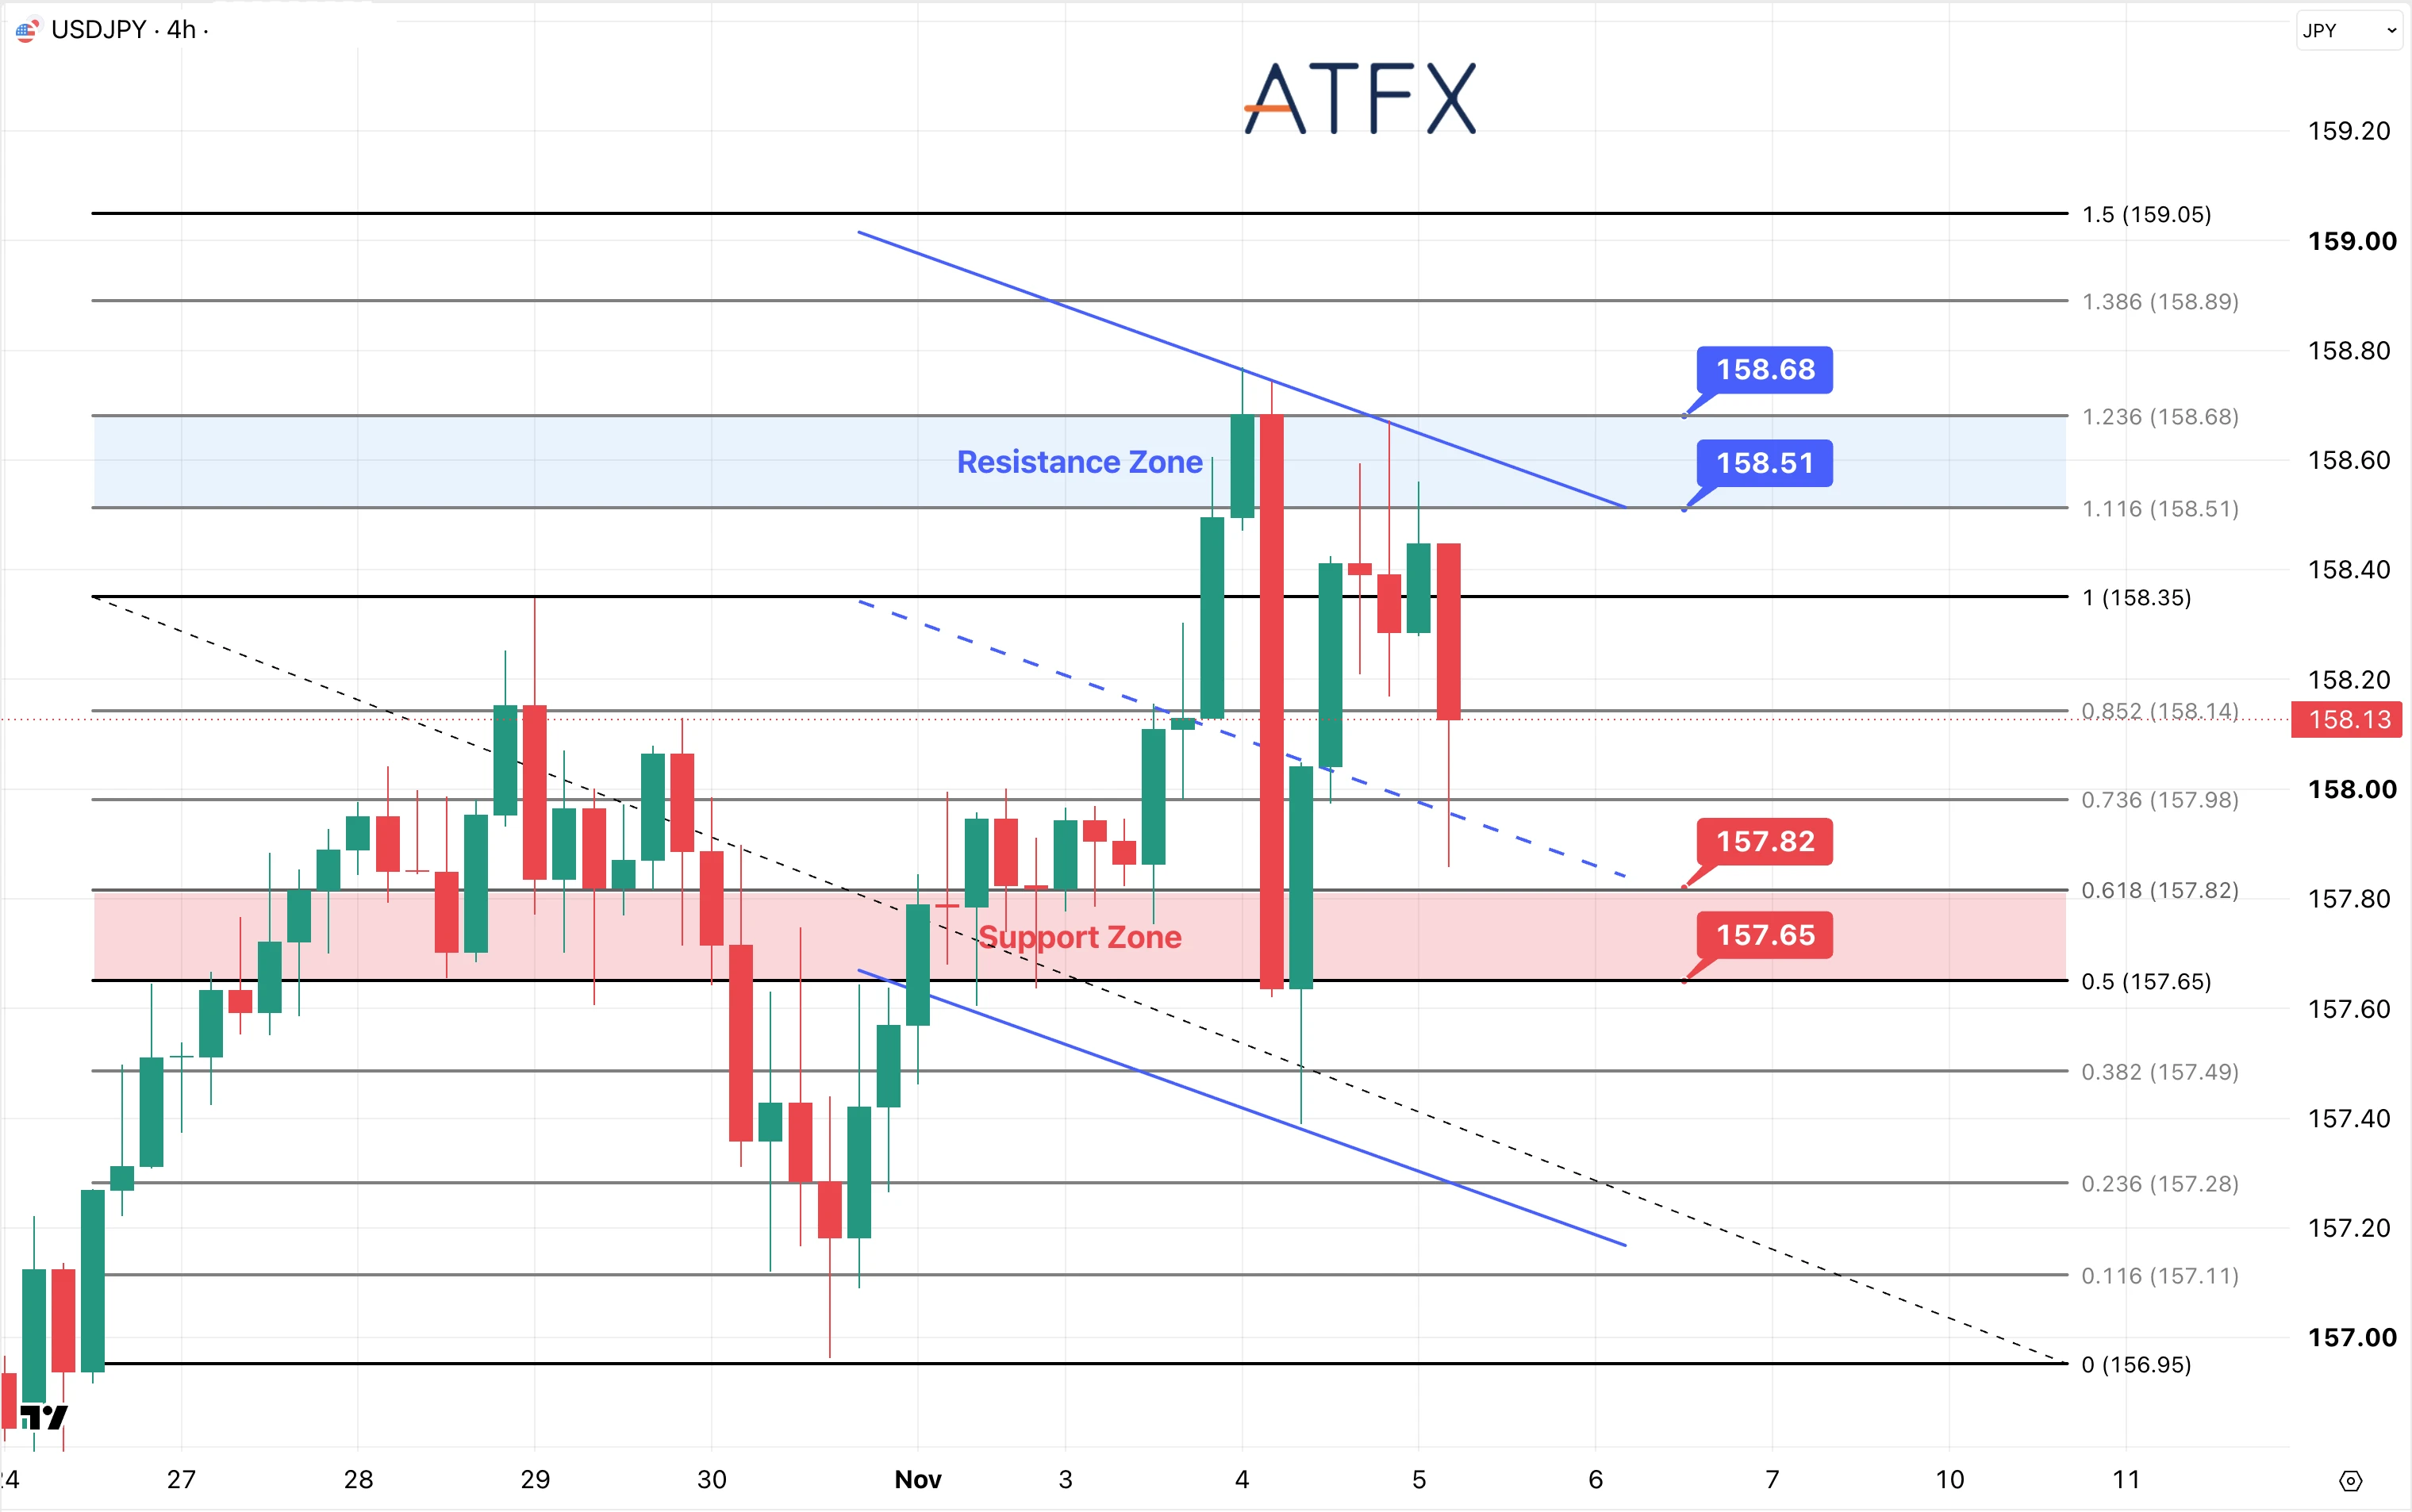
阻力位:158.51/158.68
支撑位:157.82/157.65
分析师观点:日本央行9月会议纪要支持进一步加息,若通胀超出预期,加息步伐可能加快。纪要反映的是此前的讨论。美债收益率回落可能缩小美元的利差优势,即将公布的美国就业数据则可能改变这一预期。
美元兑日元再度在158.51—158.68阻力区间下方受阻,目前位于158.13附近,已跌破158.35,正测试158.14。若进一步走弱,则先关注157.98,随后为157.82—157.65支撑区间;收复158.35则有助于企稳。
走势倾向:中性至谨慎看空
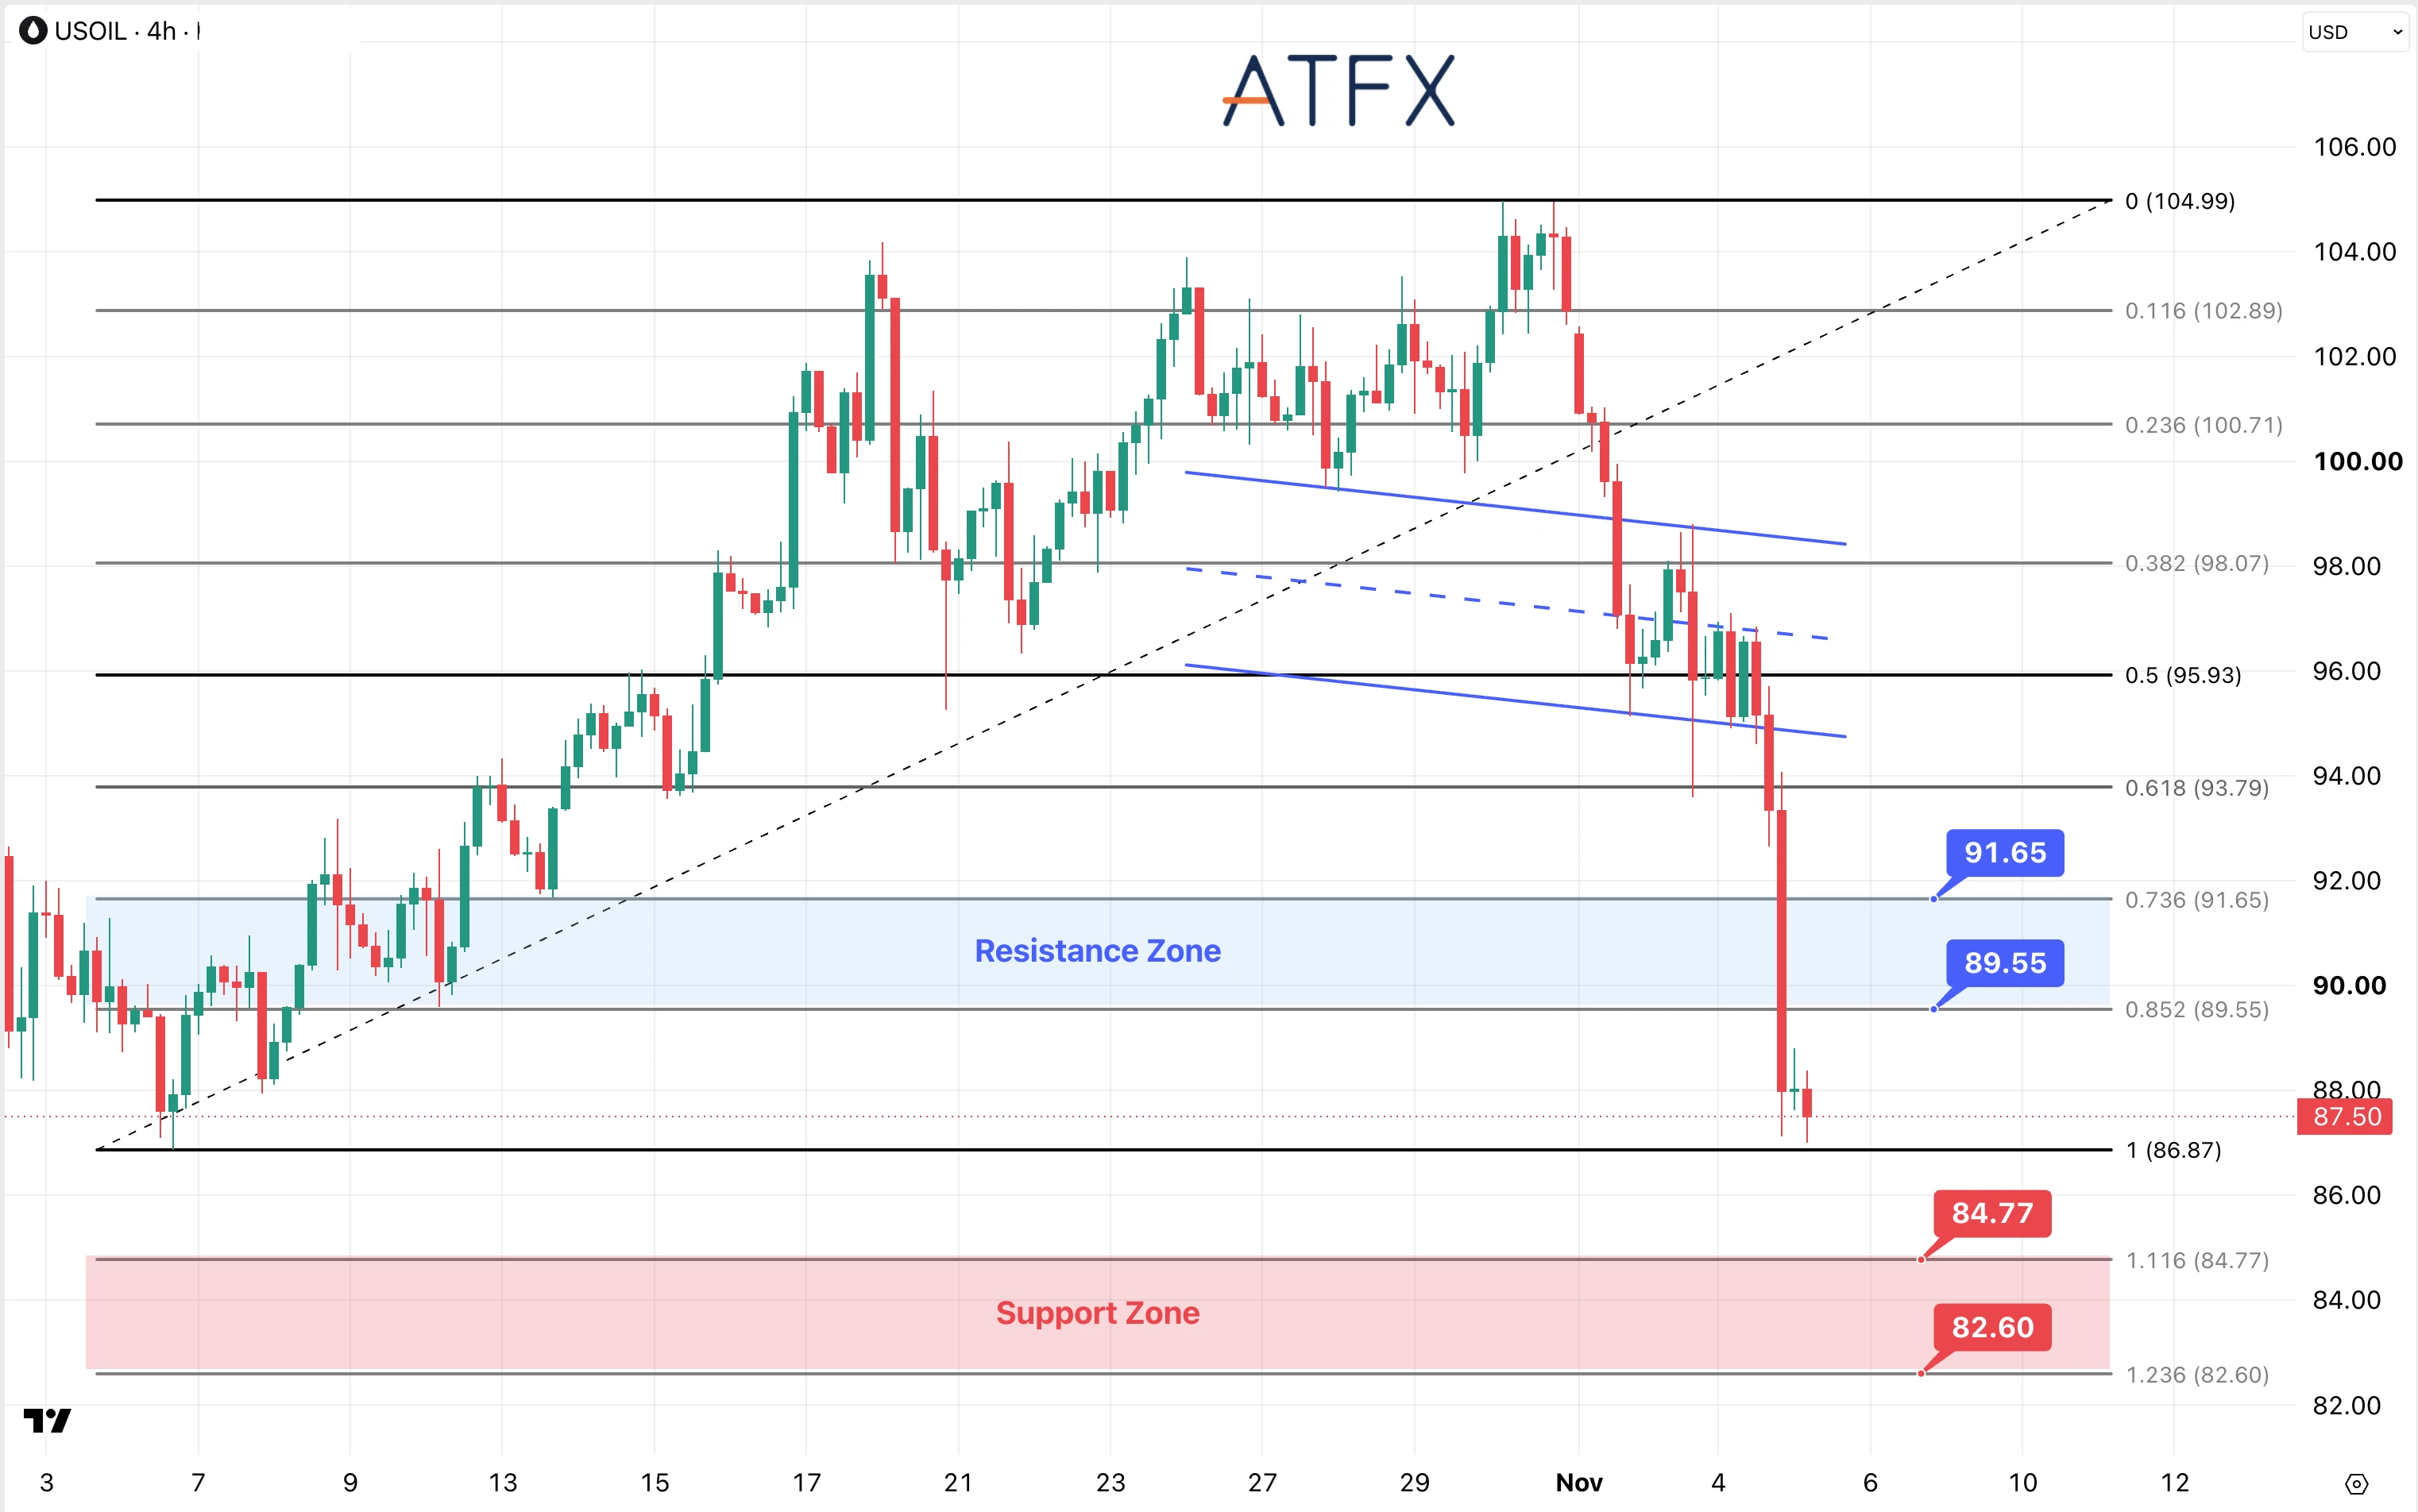
阻力位:89.55/91.65
支撑位:84.77/82.60
分析师观点:市场期待选举结果将加大结束伊朗战争的政治压力,推动油价下跌。卡塔尔的斡旋仍在继续,但伊朗提出的条件仍构成重大障碍。美国对涉及伊朗石油运输的相关网络实施新制裁,表明外交斡旋与施压仍在同步推进。若供应再受干扰,部分风险溢价可能回升;若达成协议、航运恢复稳定,则更有利于风险溢价持续下降。
美国原油价格大幅跌破下降通道后,目前位于87.50美元附近,眼前支撑为86.87美元。若持续跌破,下一步将关注84.77—82.60美元支撑区间,高点与低点持续下移的走势也可能进一步延续。
走势倾向:谨慎看空
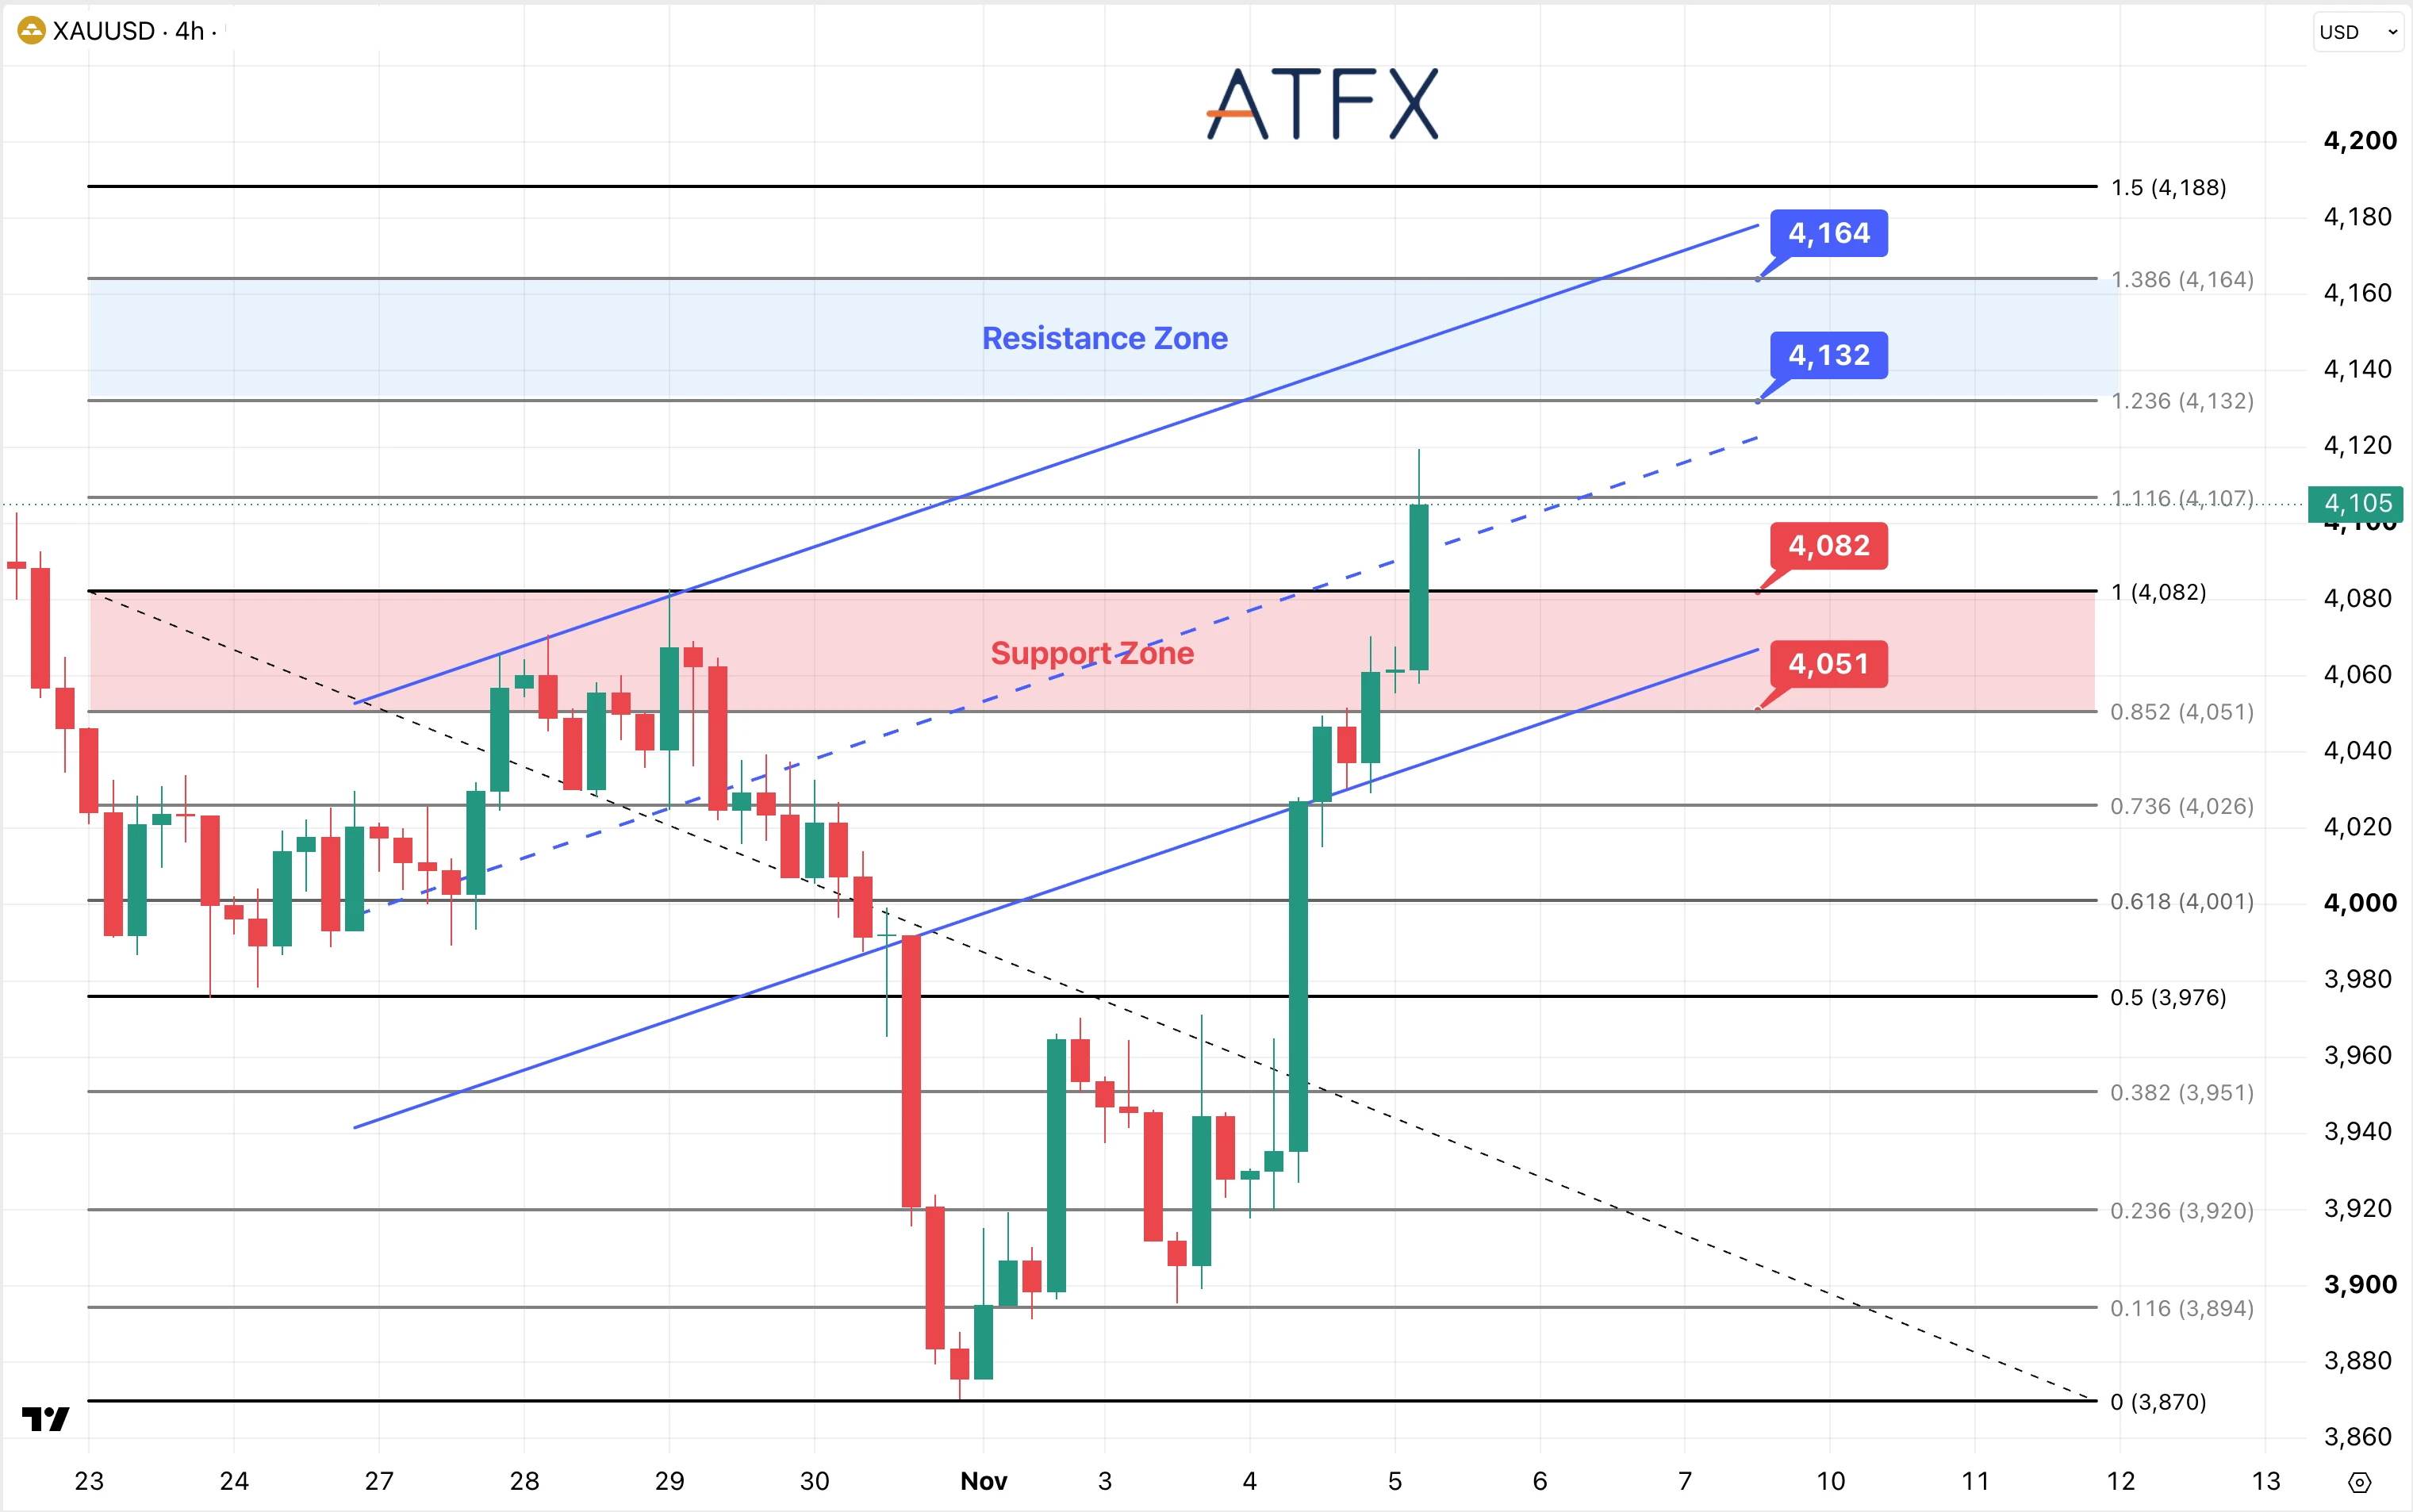
黄金阻力位:4,132/4,164
黄金支撑位:4,082/4,051
白银阻力位:53.74/54.63
白银支撑位:52.35/51.64
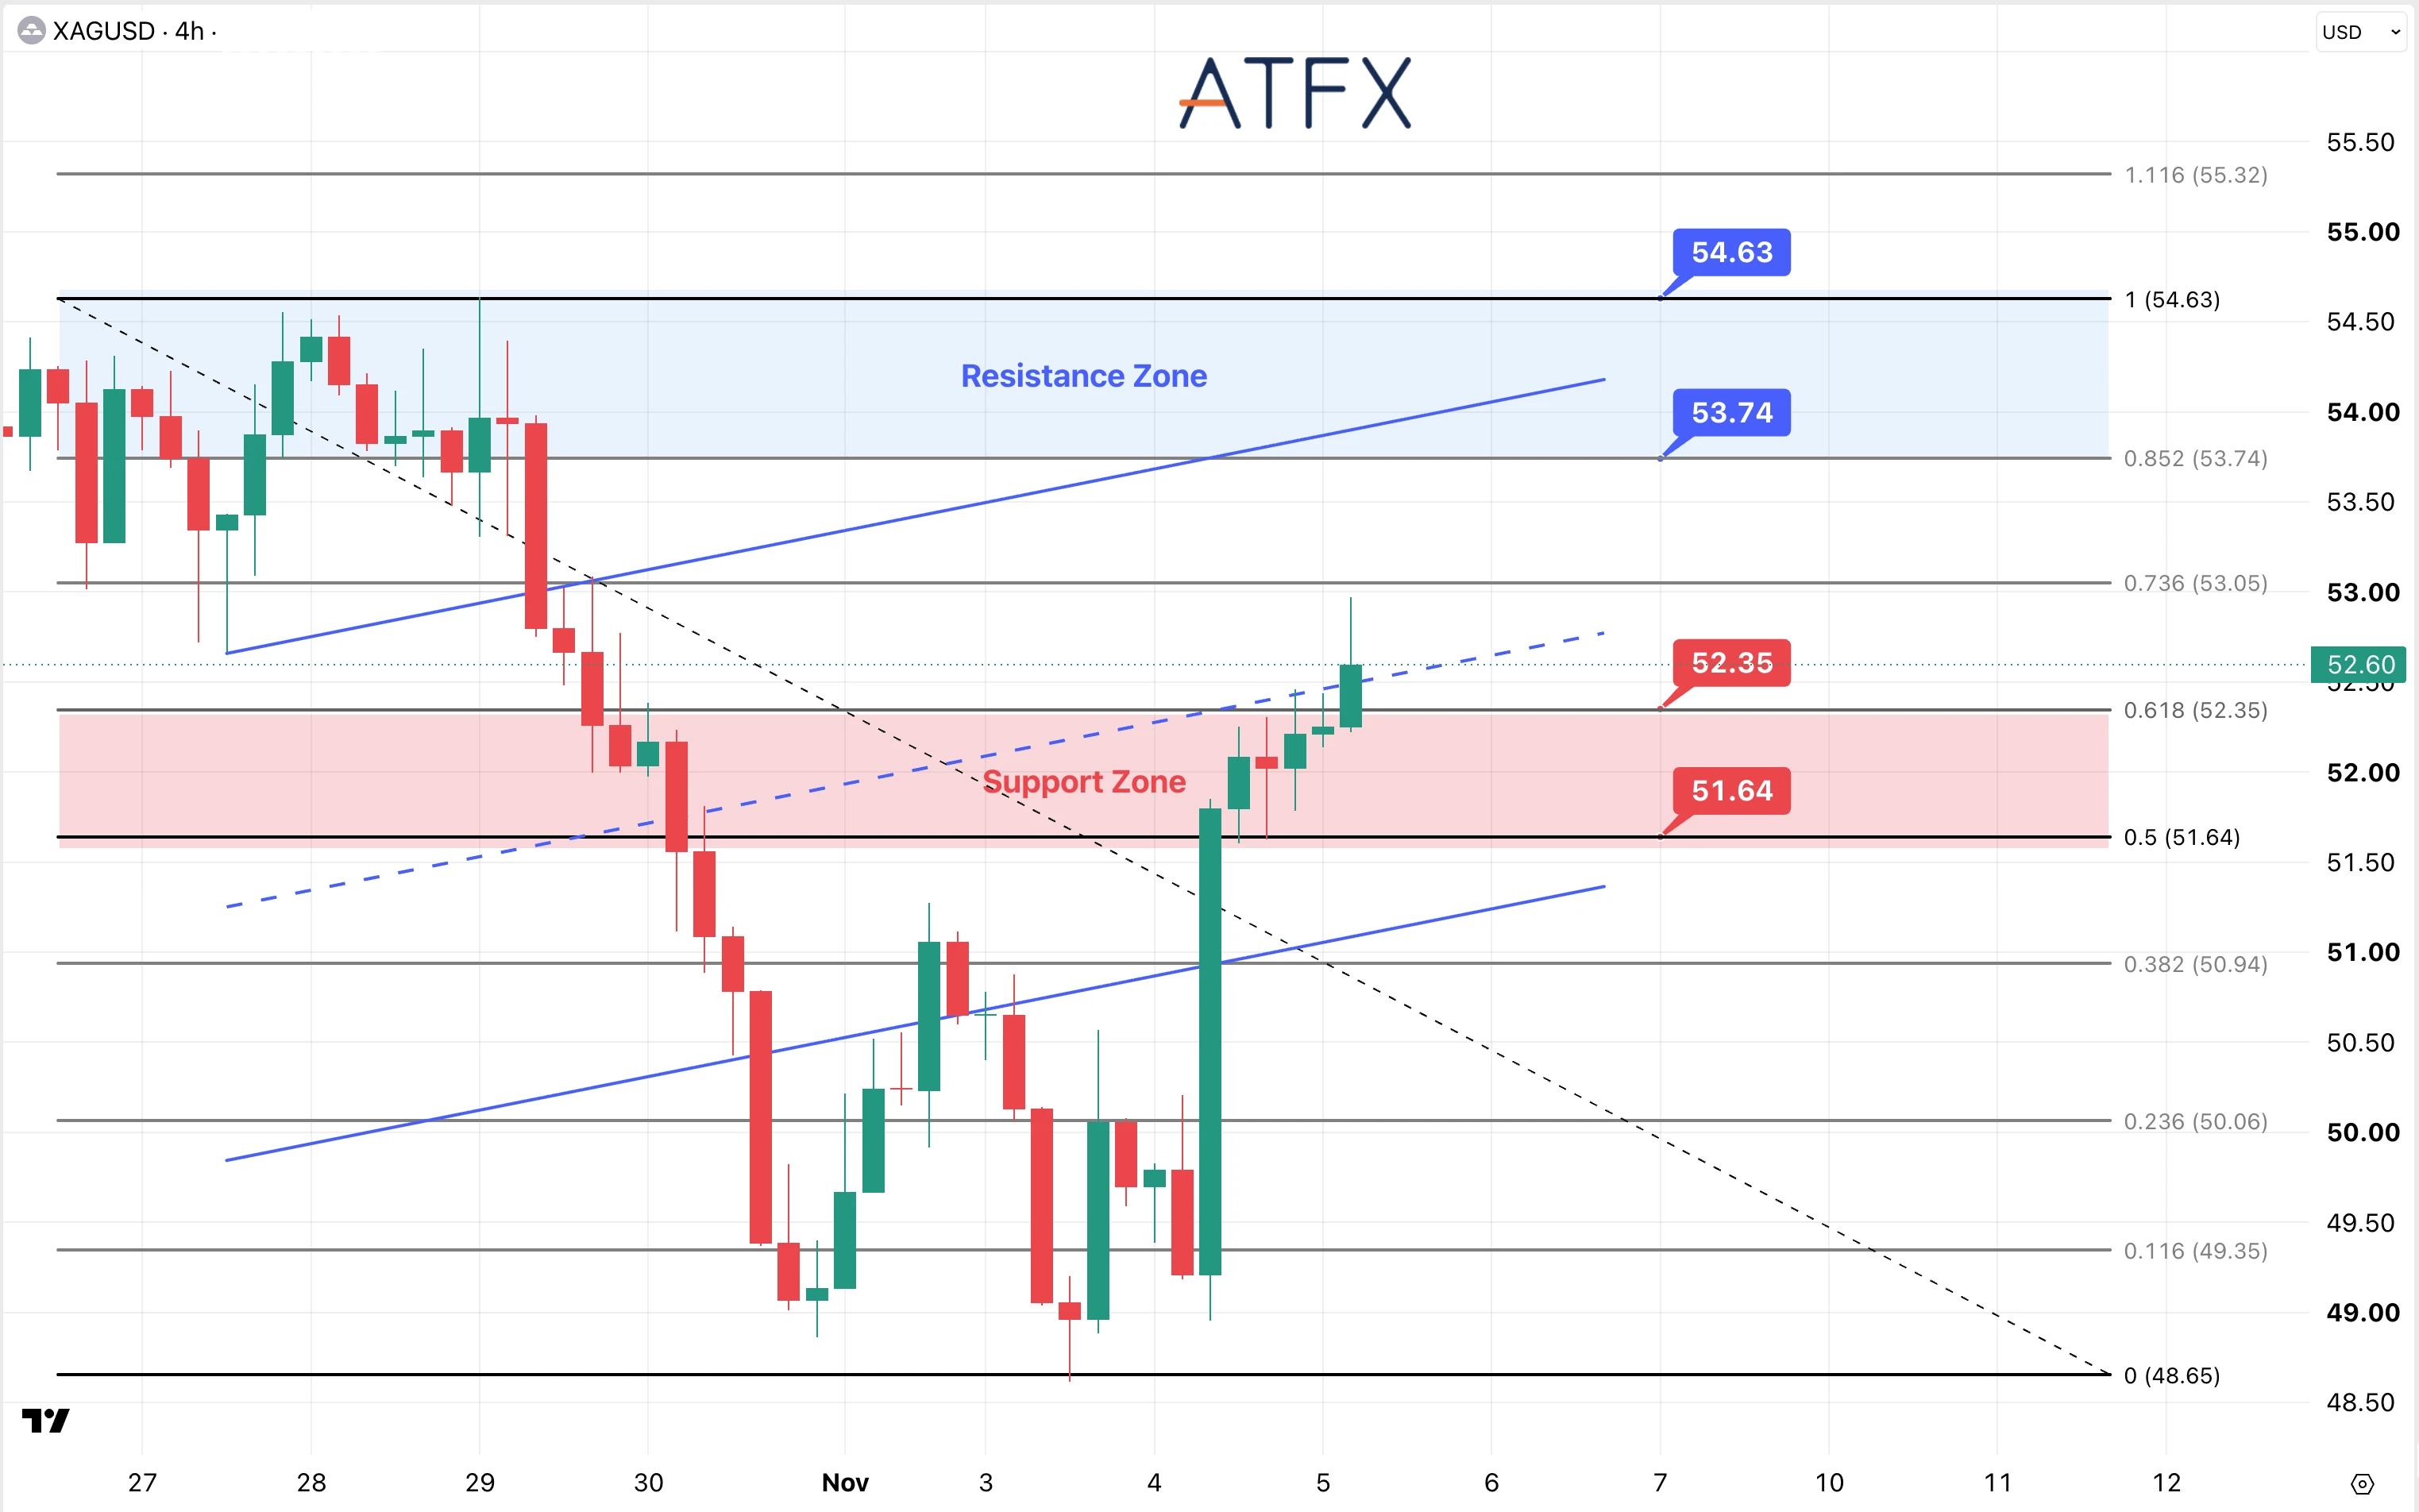
分析师观点:美债收益率下降可降低持有黄金的机会成本,美元走软也有助于提振非美元地区的黄金需求。这些因素支撑金价重返4,000美元上方,也解释了为何黄金与股市可以同步上涨。ADP数据显示,美国10月私营部门就业增加8.6万人。ISM非制造业PMI回落至54.5,但仍高于50的荣枯线,意味着美联储仍有进一步收紧政策的可能。初请失业金人数、劳动力成本,以及周五的薪资数据,将检验美债收益率能否继续回落。
黄金收复4,082美元并进入上升通道后,目前位于4,105美元附近。初步阻力为4,107美元,随后关注4,132—4,164美元;若突破该区间,下一目标为4,188美元。若回调,则先关注4,082美元和4,051美元,再下方为4,026美元。
白银收复52.35美元并升至上升通道中轨后,目前位于52.60美元附近。若突破53.05美元,涨势有望延续至53.74—54.63美元。除美元和美债收益率外,白银的工业属性也使其更容易受到经济增长前景影响。
黄金与白银均已明显反弹,但能否有效突破图中阻力区间仍待确认。相比盘中短暂冲高,守住新形成的支撑区域,更有利于反弹行情稳步延续。
走势倾向:黄金谨慎看多;白银中性至谨慎看多
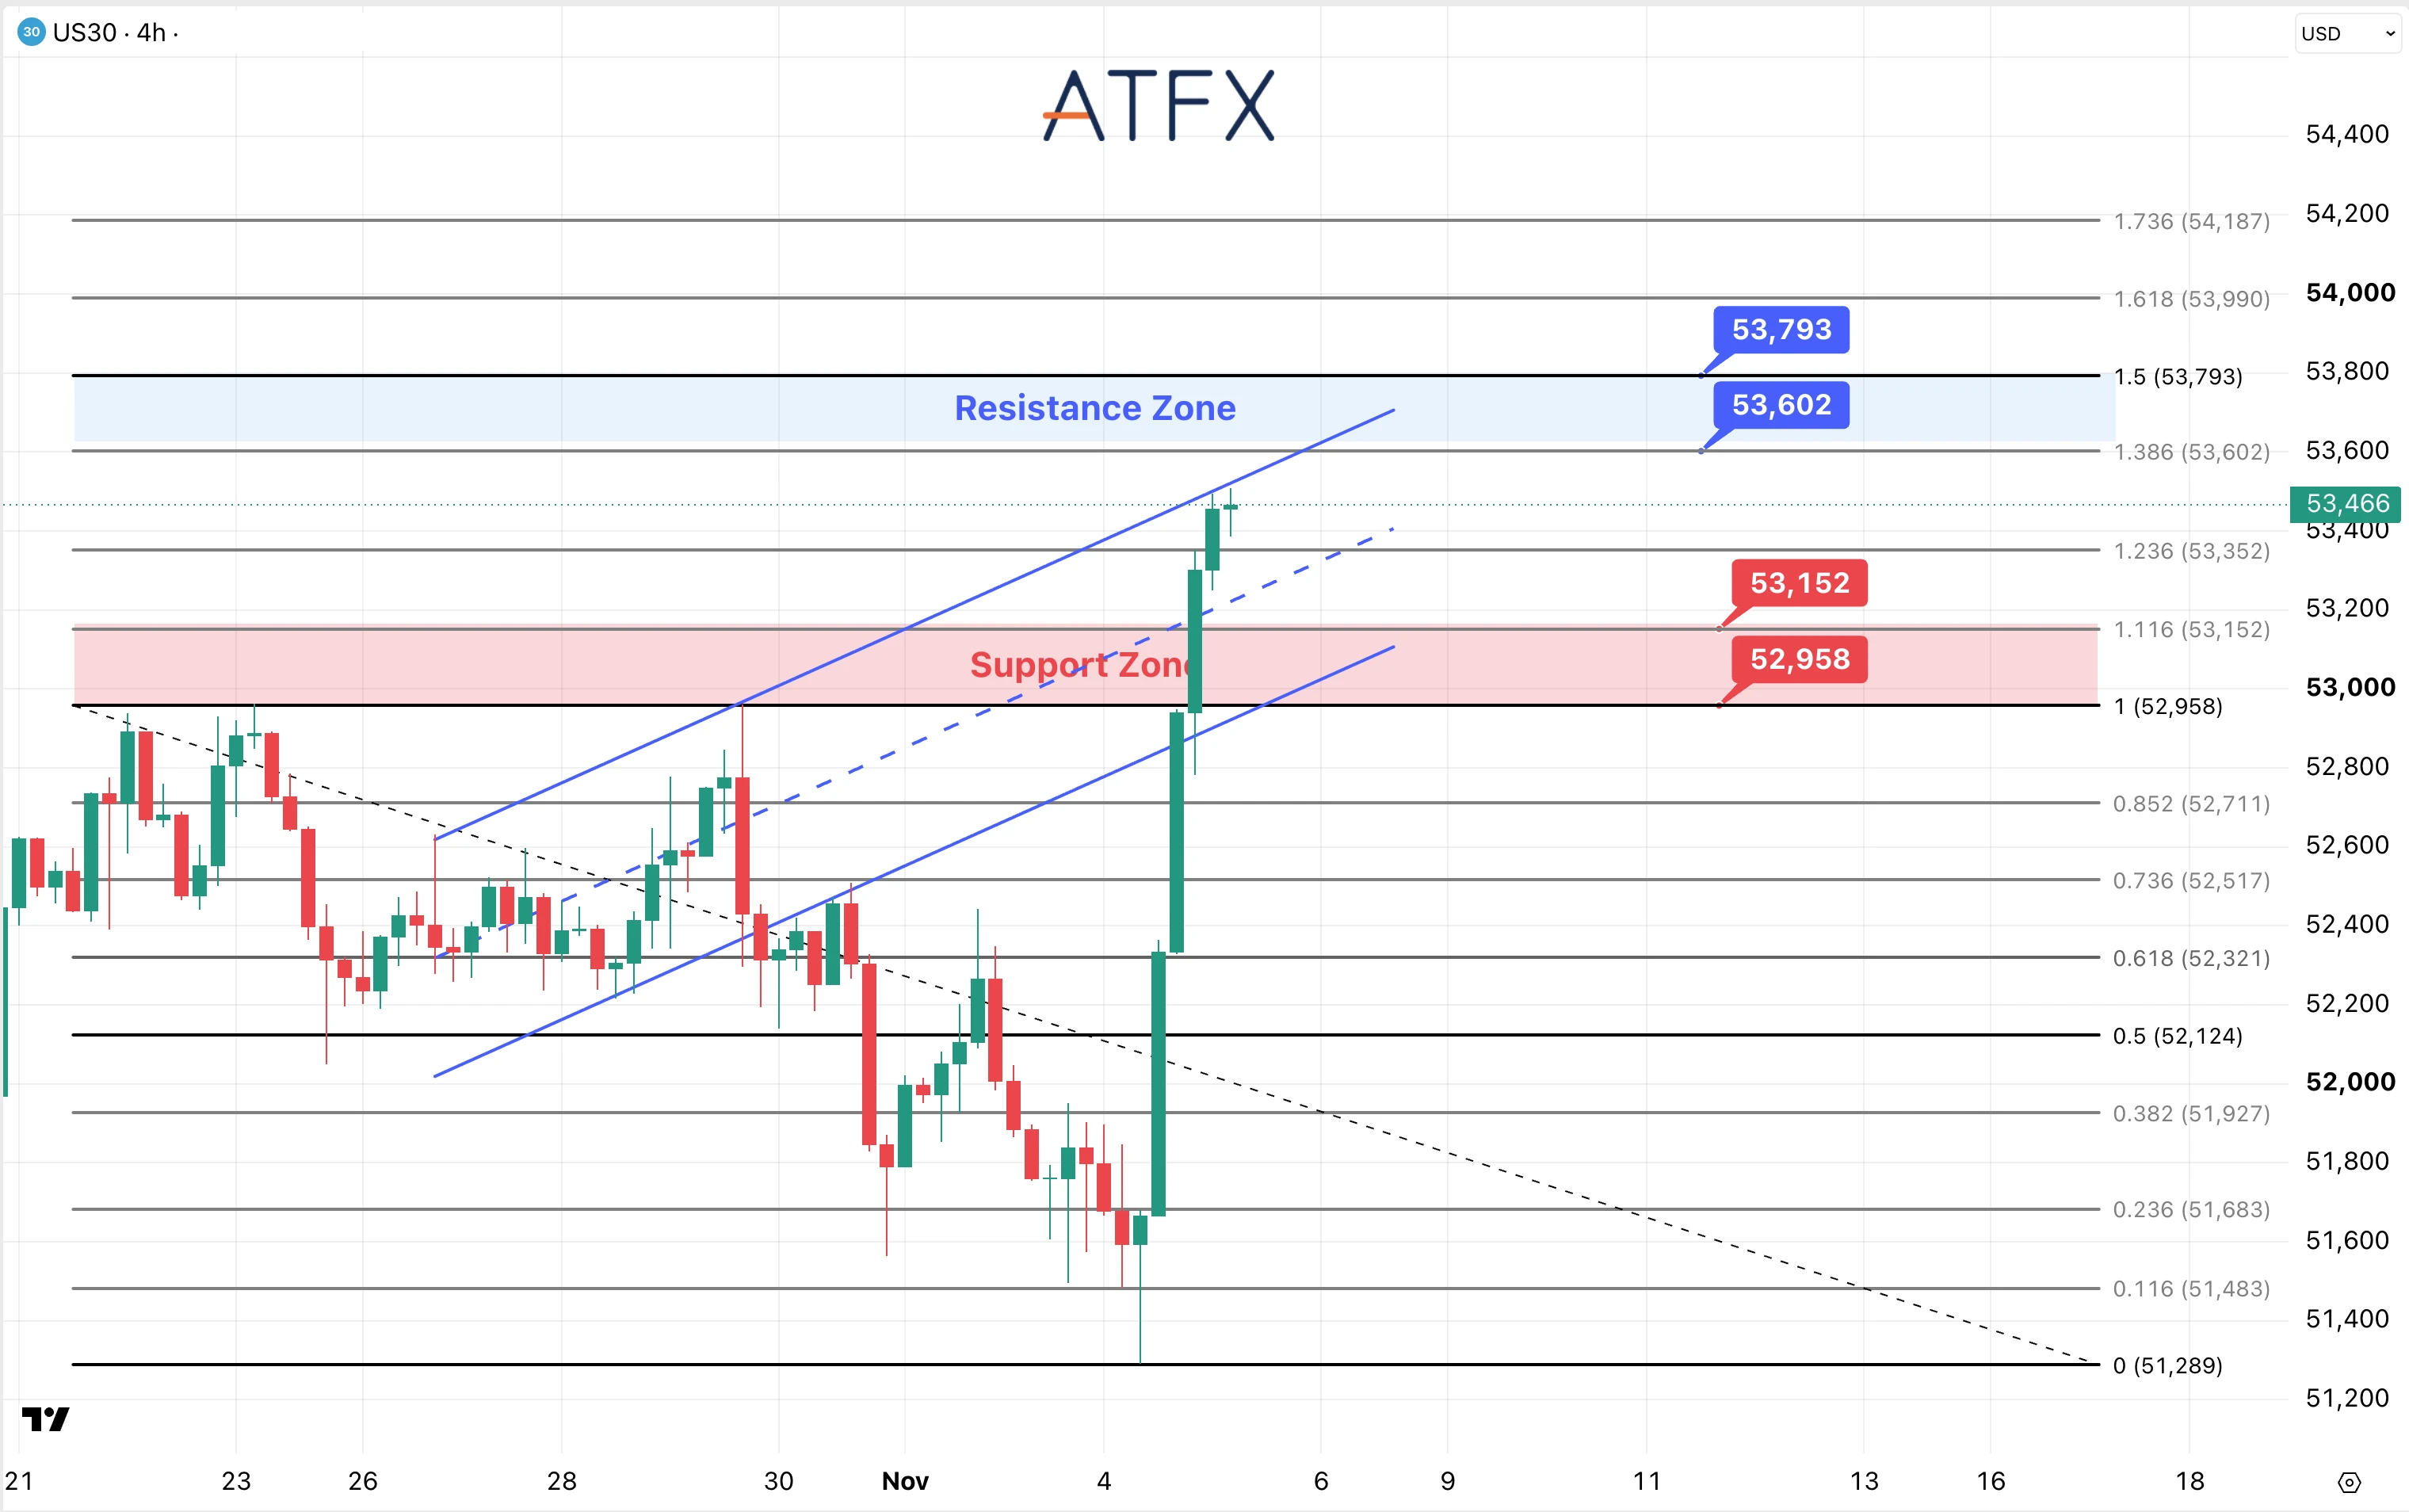
阻力位:53,602/53,793
支撑位:53,152/52,958
分析师观点:选举结果明朗与油价下降,推动道指领涨周三美股。能源成本降低有利于消费者和企业,美债收益率回落则支撑股票估值。上述利好能否延续,取决于油价能否保持低位,以及政治不确定性是否得到控制。
道指突破52,958点和53,352点后,目前位于53,466点附近,正接近上升通道上轨,上方阻力位于53,602—53,793点。若能有效突破并站稳该区间,下一目标将指向53,990点。若回调,则先关注53,352点,随后为53,152点及52,958点支撑。守住这些位置,有助于维持突破后的上行结构。
走势倾向:谨慎看多
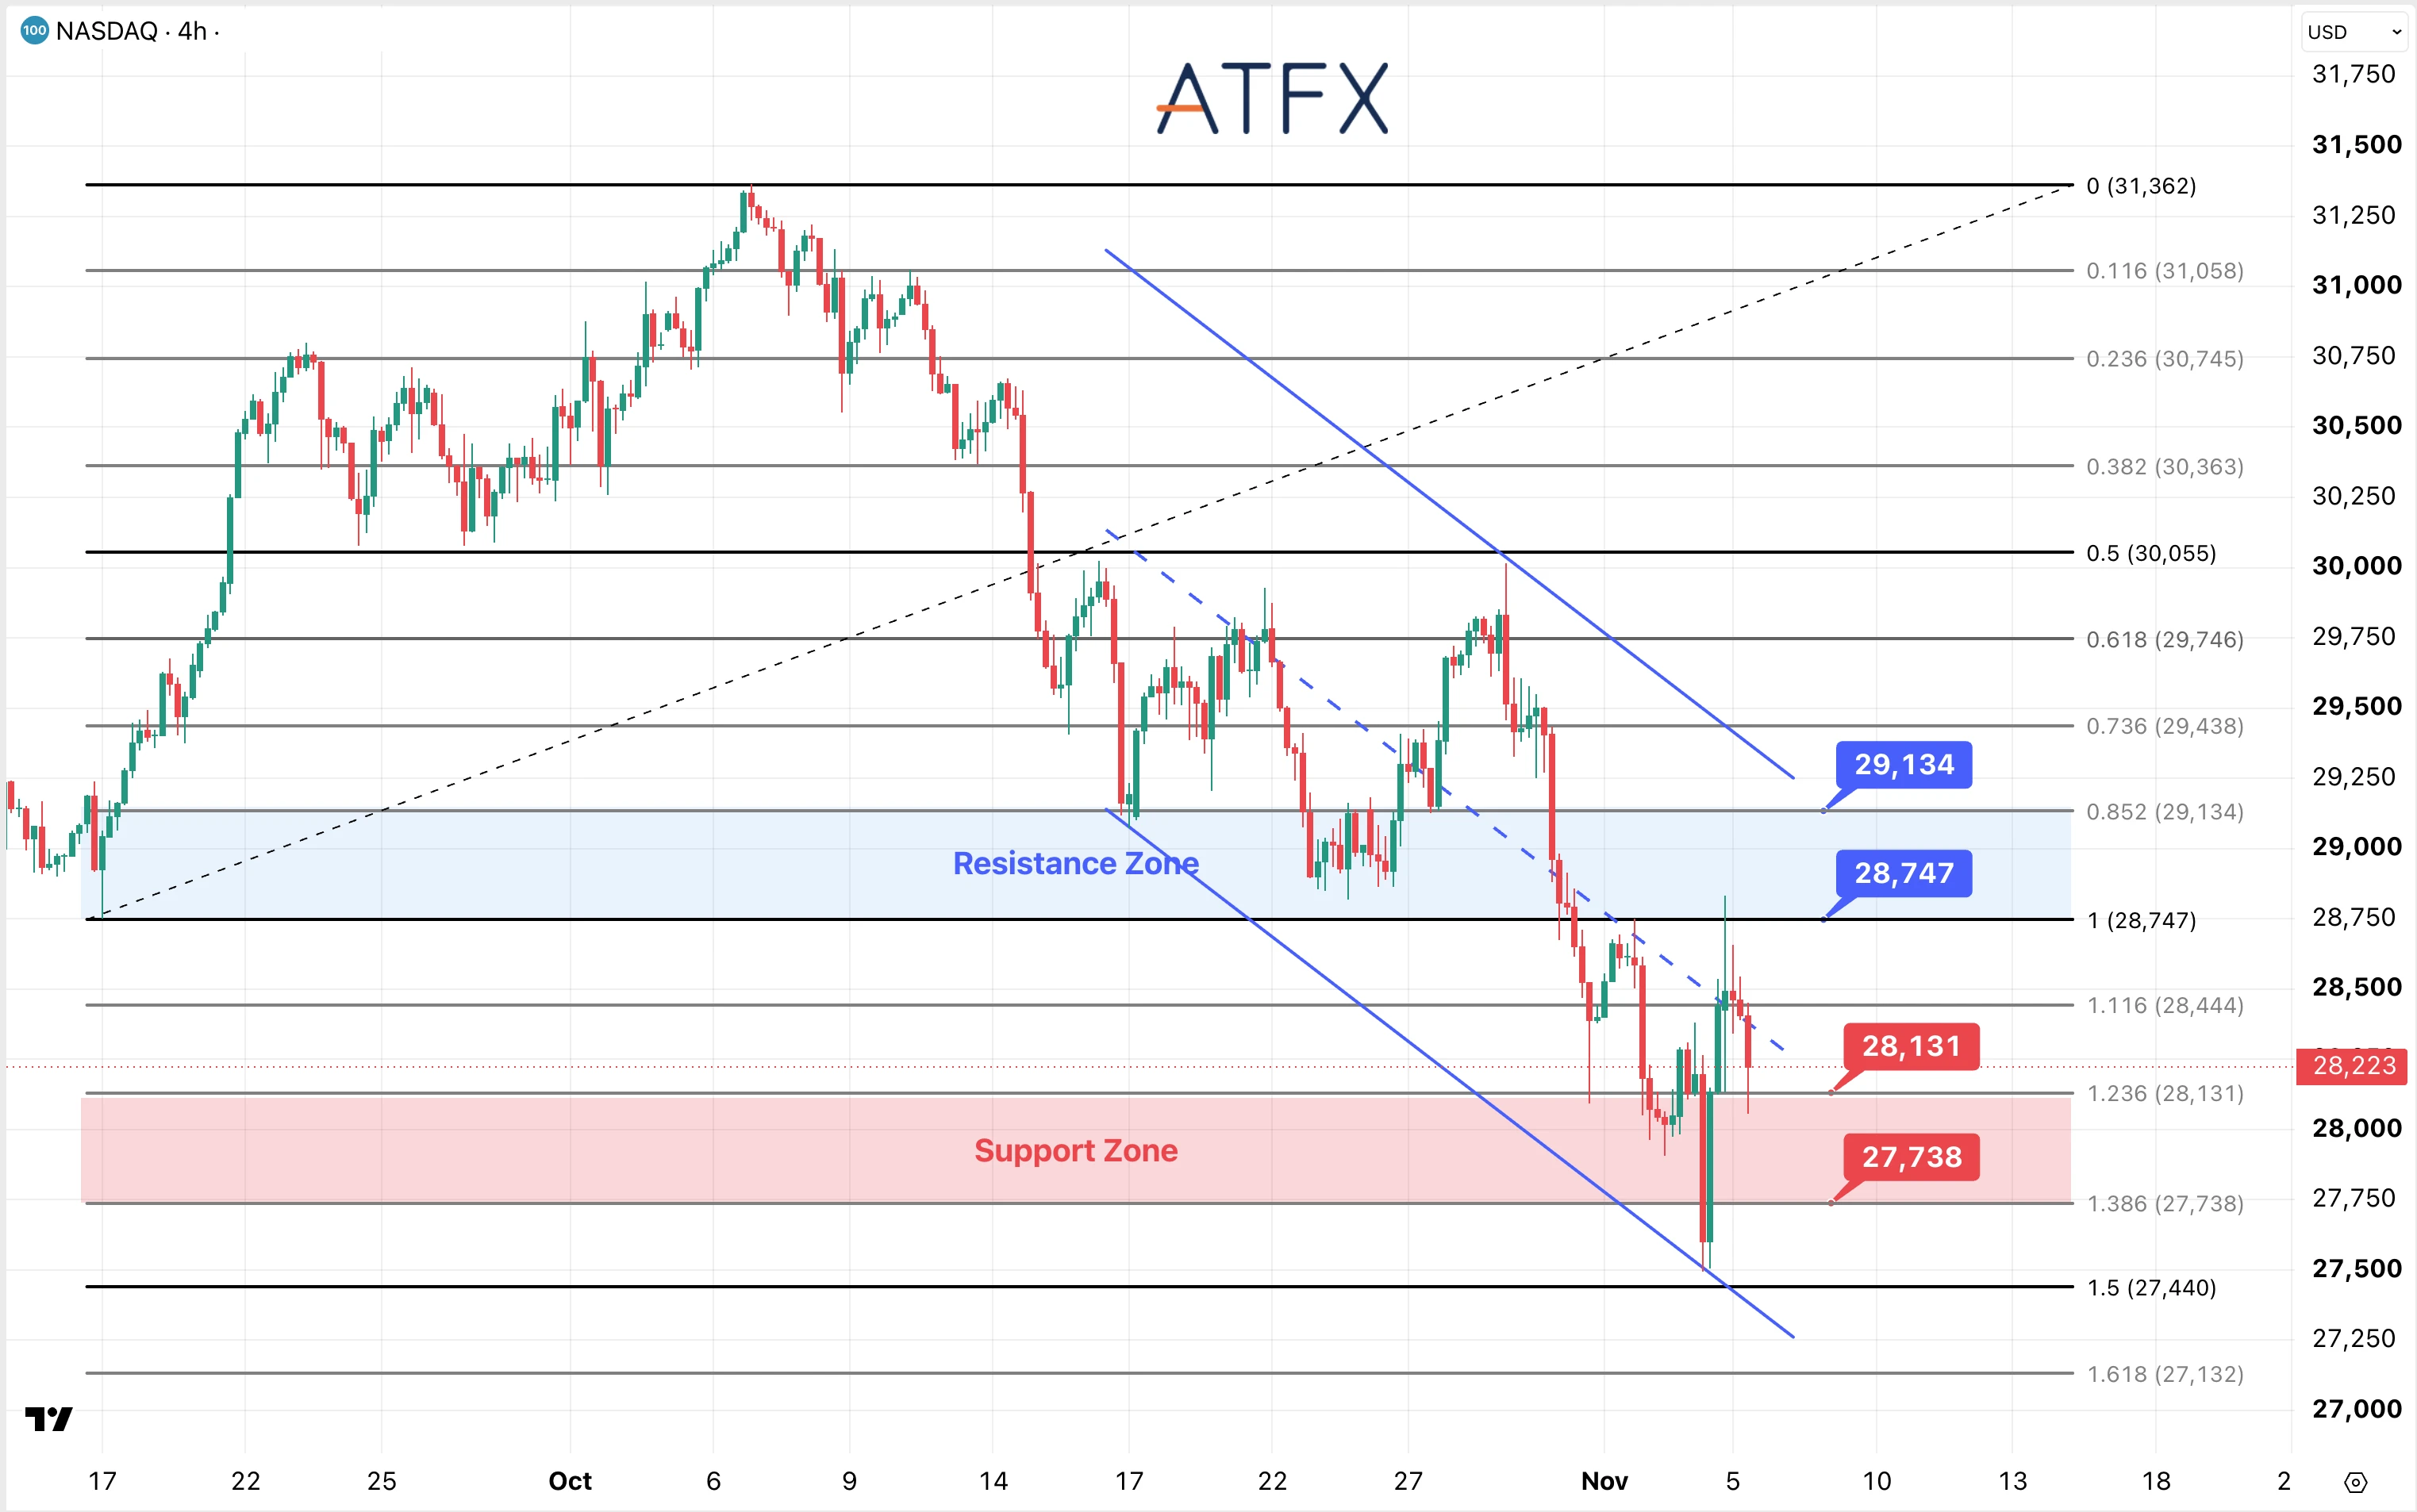
阻力位:28,747/29,134
支撑位:28,131/27,738
分析师观点:大型人工智能企业股价上涨,但芯片制造商与数据中心运营商,受到监管趋严及建设放缓预期的影响。高通盘后走弱,也凸显智能手机需求风险。美债收益率下降有利于估值,但企业盈利表现仍是关键。
纳斯达克100指数在28,444点附近反弹受阻,目前位于28,223点附近,仍低于下降通道中轨。收复28,444点有助于企稳,随后关注28,747—29,134点阻力区间。此次反弹尚未打破整体下降趋势。眼前支撑位于28,131点,随后为27,738点。
走势倾向:中性至谨慎看空
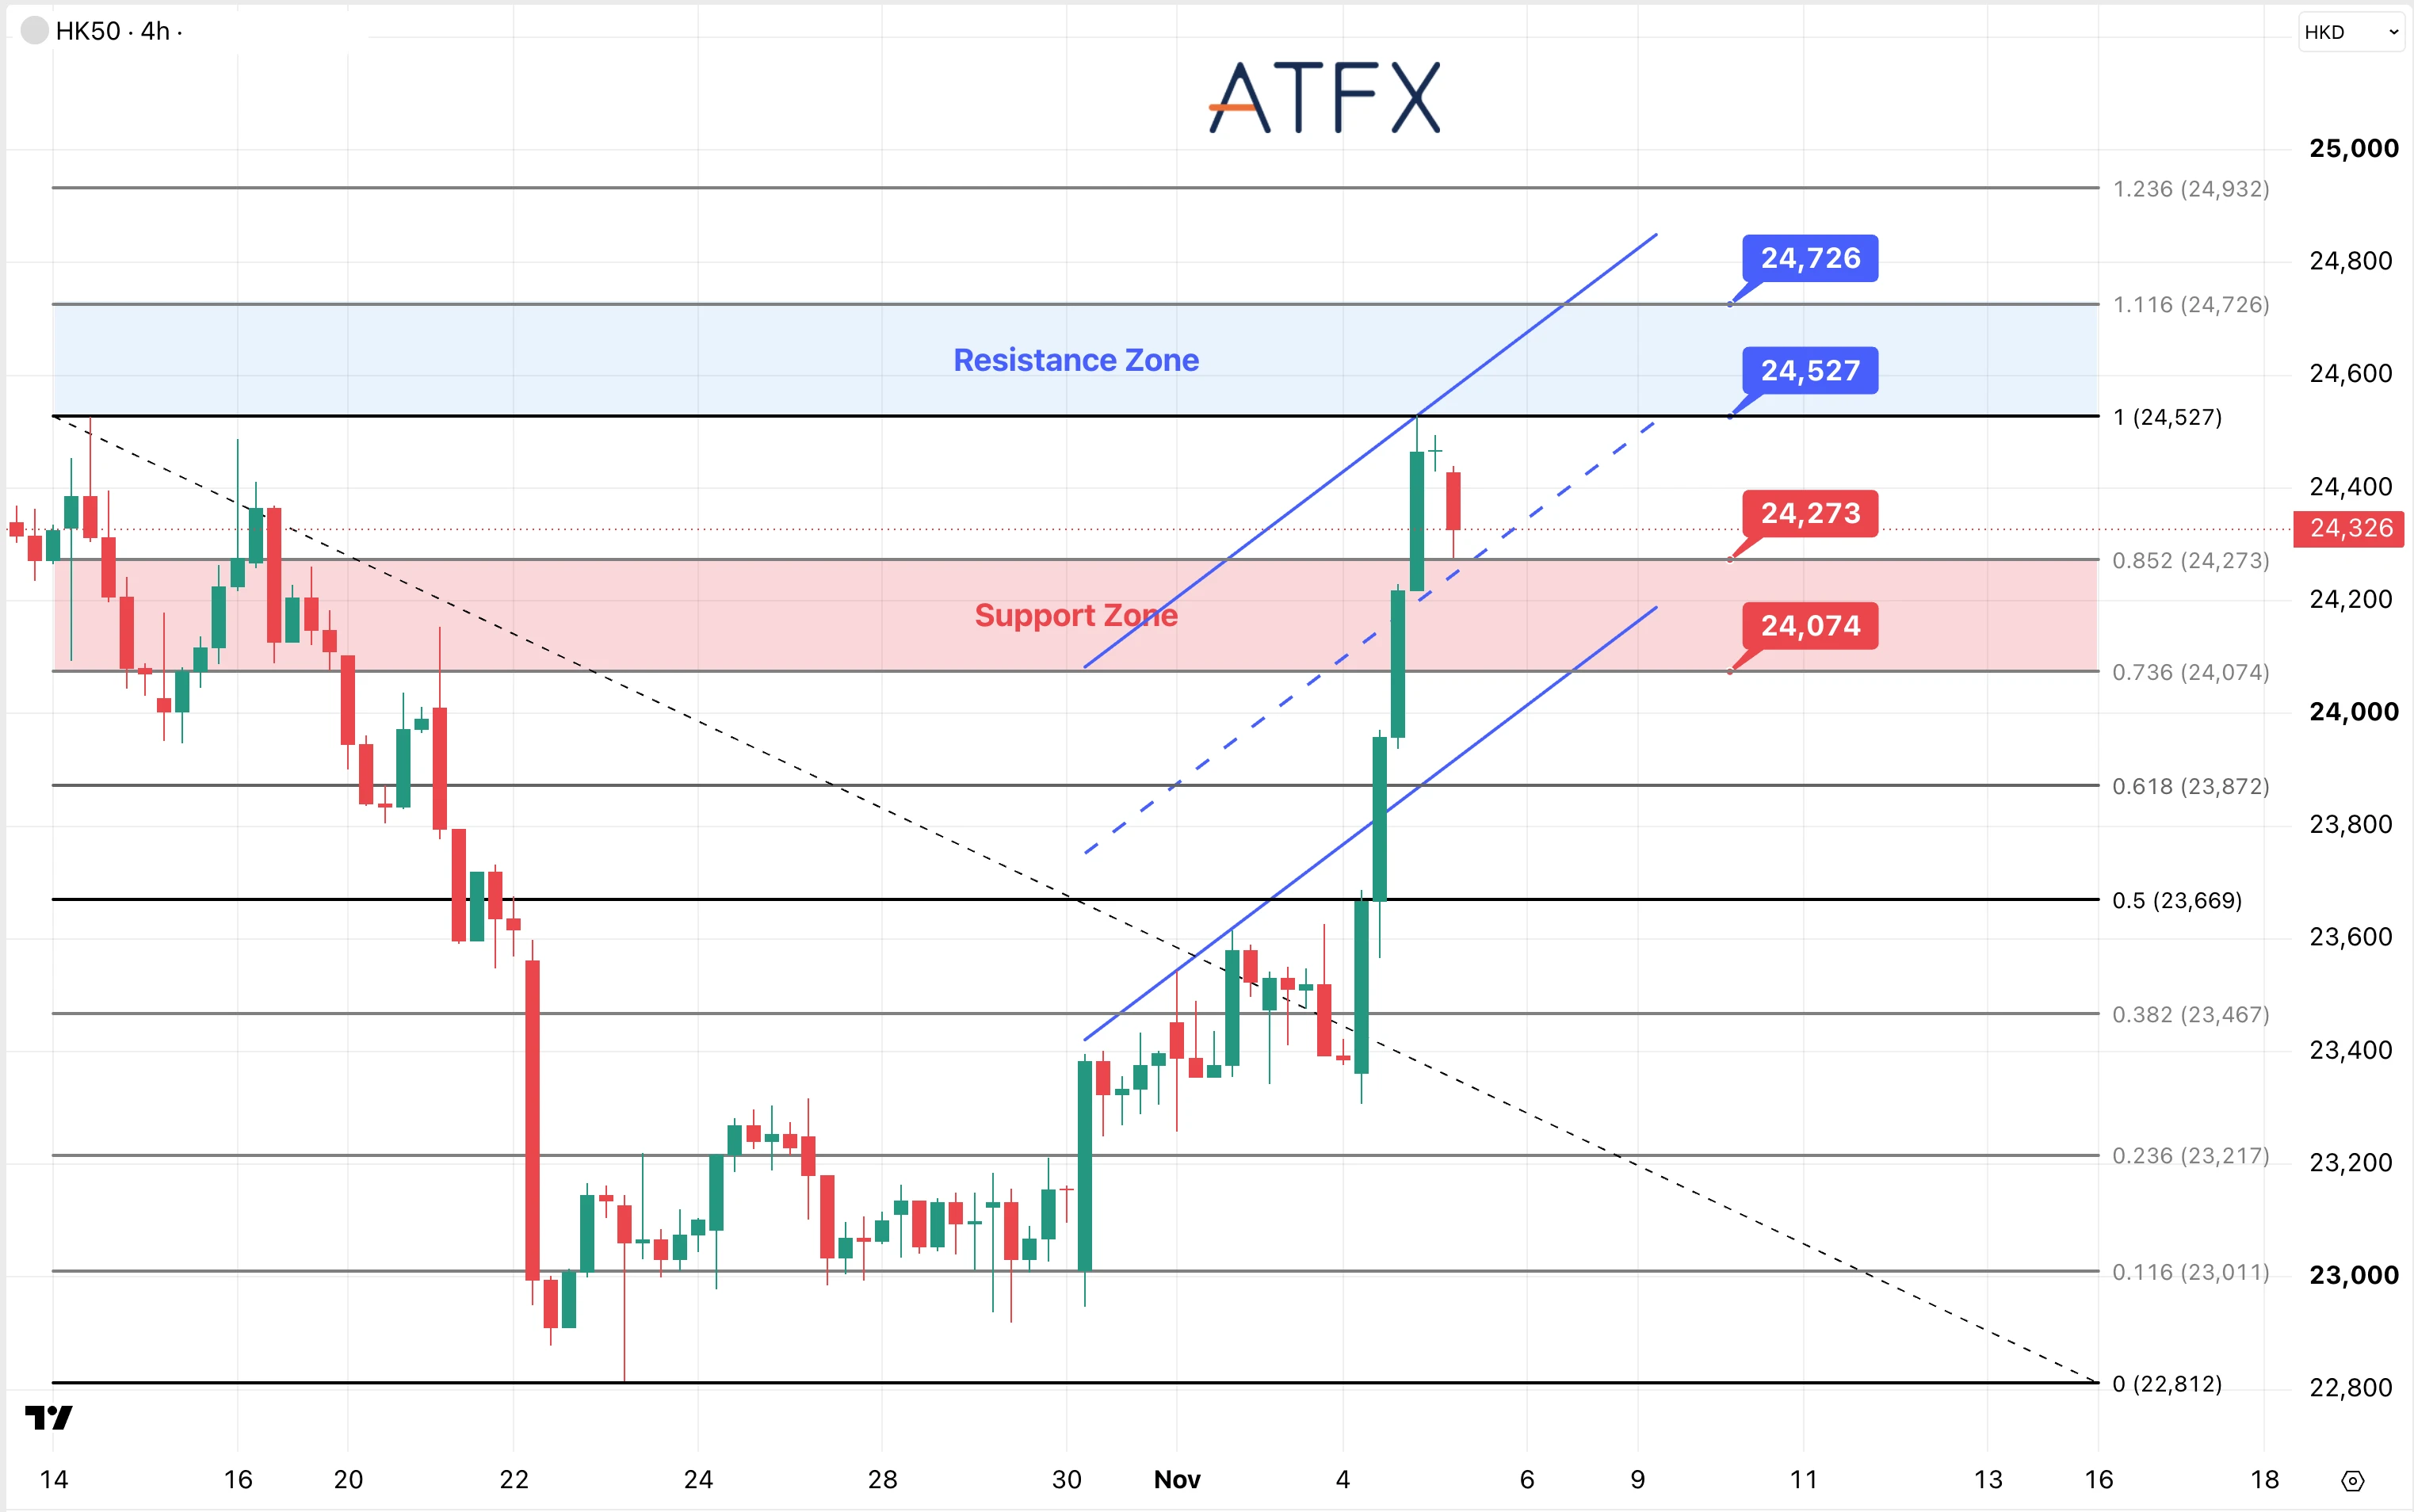
阻力位:24,527/24,726
支撑位:24,273/24,074
分析师观点:全球股市反弹、美元走软及美债收益率回落,有助于改善港股情绪并缓解估值压力,但涨势仍需企业盈利支撑。科技股对人工智能投资预期及全球经济增长前景的变化,依然较为敏感。
HK50突破23,872点和24,074点后,目前位于24,326点附近。此前上冲24,527点区域后回落,正接近24,273点及上升通道中轨。若收复24,527点,则有望再度测试24,726点,随后关注24,932点。守住24,273点有助于维持上涨动能,下一支撑为24,074点。若持续跌破该支撑区间,突破后的升势将转弱,并可能回探23,872点。近日涨幅较大,回调时支撑能否守稳尤其关键。
走势倾向:中性至谨慎看多
免责声明:本分析仅供参考,不构成投资建议。