

市场要点
科技板块方面,AMD较强的业绩指引提振了市场对人工智能需求的信心,但上涨个股覆盖面有限,股指期货走低,表明反弹仍不稳固。美债收益率回落有望缓解股票估值压力,而澳洲联储加息至4.85%,说明通胀风险依然存在。 今日焦点:北京时间18:00公布的欧元区通胀数据、21:15的美国ADP就业数据,以及23:00的美国ISM非制造业PMI,将检验通胀压力与经济活动表现。21:30公布的美国财政部发债安排可能影响美债收益率,选举计票进展则是眼前的市场波动来源。 |
全球市场回顾
- 周二,道琼斯指数下跌0.38%,收于51,786.72点;
- 标普500指数上涨0.36%,收于7,568.92点;
- 纳斯达克综合指数上涨0.83%,收于25,372.01点。
- 人工智能相关股票支撑大盘,但标普500成分股中,多数个股仍录得下跌。
- 此前的收盘数据显示,美元指数报101.87,2年期和10年期美债收益率分别为4.631%和4.962%。
- 布伦特原油报104.45美元,WTI原油报96.81美元,黄金报3,923.22美元。
- 上述数据与早盘图表的截取时点不同。
财经日历
11月4日(北京时间,GMT+8)
| 时间 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 09:45 | 中国10月服务业及综合PMI | ★★ |
| 16:55 | 德国10月服务业及综合PMI终值 | ★★ |
| 17:00 | 欧元区10月服务业及综合PMI终值 | ★★ |
| 17:30 | 英国10月服务业及综合PMI终值 | ★★ |
| 18:00 | 欧元区10月CPI及核心CPI同比初值 | ★★★ |
| 21:15 | 美国10月ADP就业人数变动 | ★★ |
| 21:30 | 美国9月贸易帐 ;美国财政部季度再融资公告 | ★★ |
| 22:45 | 美国10月服务业及综合PMI终值 | ★★ |
| 23:00 | 美国10月ISM非制造业PMI | ★★★ |
| 23:30 | 美国截至10月30日当周EIA原油库存变动 | ★★ |
11月5日(北京时间,GMT+8)
| 时间 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 07:50 | 日本央行货币政策会议纪要 | ★★ |
| 08:30 | 日本10月服务业及综合PMI终值 | ★★ |
| 18:00 | 欧元区9月PPI环比 | ★★★ |
| 20:00 | 英国央行利率决议、会议纪要及货币政策报告 | ★★★ |
| 21:30 | 美国截至10月31日当周初请失业金人数 | ★★ |
| 23:00 | 欧洲央行行长拉加德发表讲话 | ★★ |
【2026-11-04 主要品种分析】
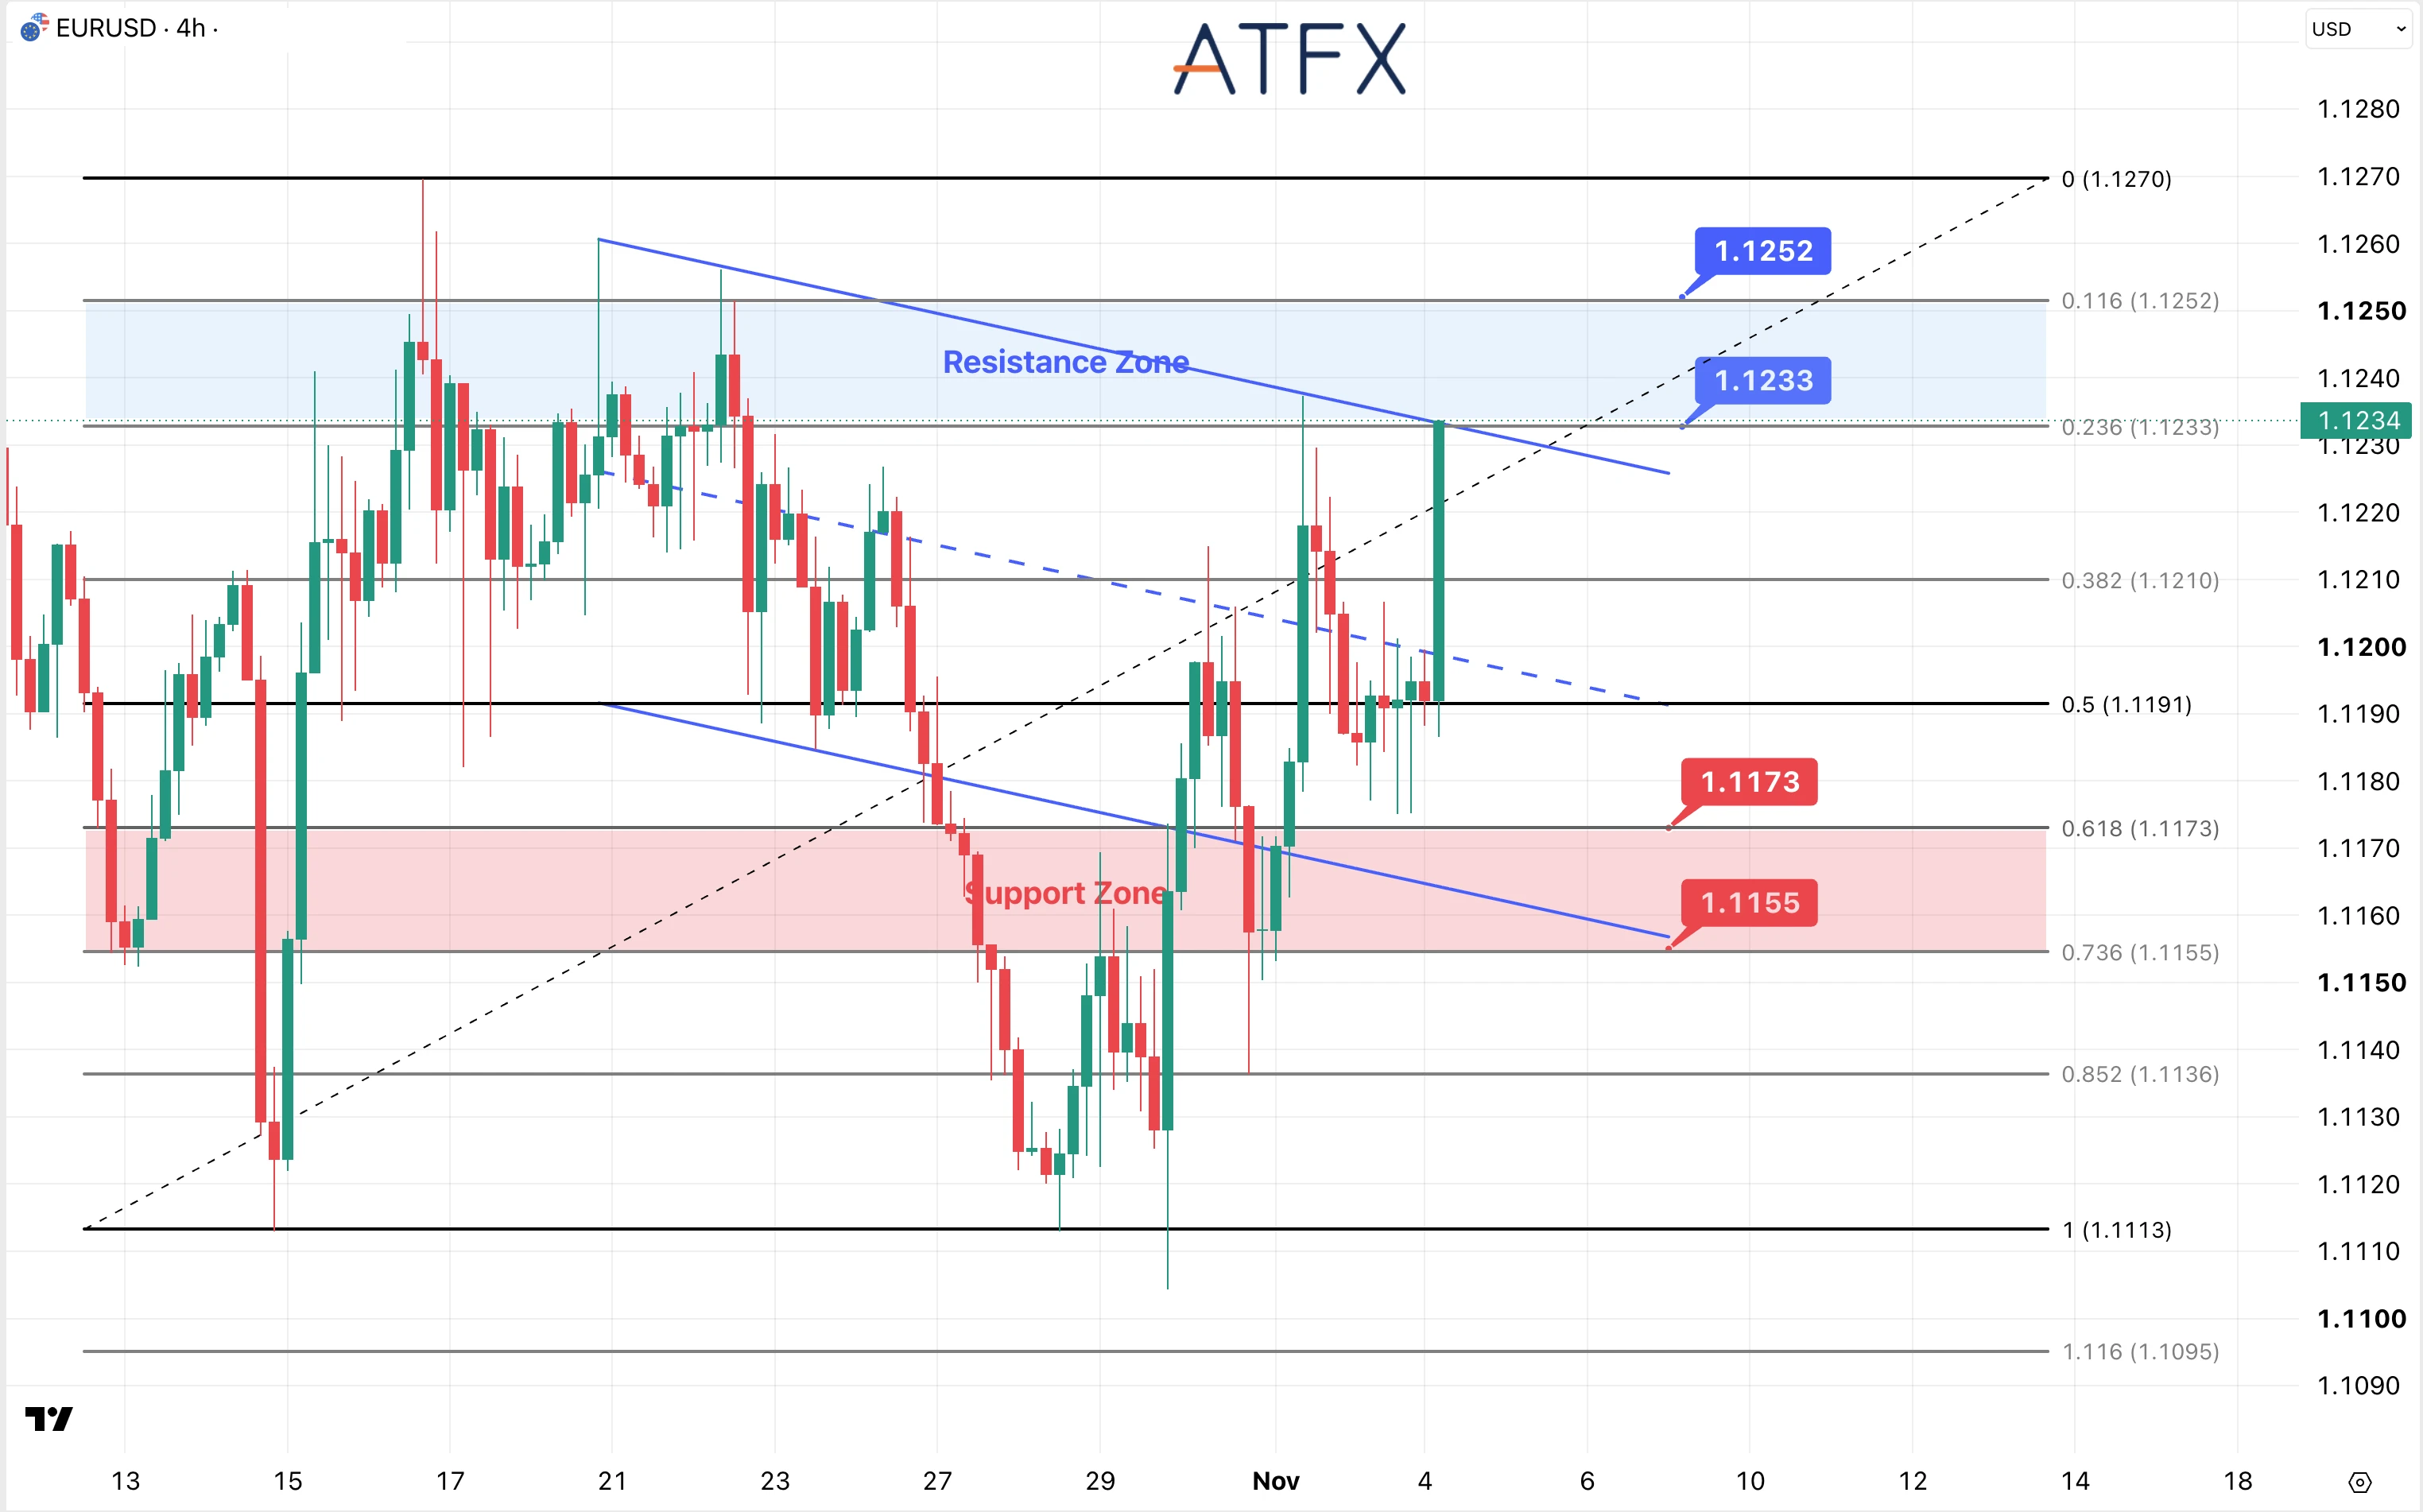
阻力位:1.1233/1.1252
支撑位:1.1173/1.1155
分析师观点:美元走软带动欧元反弹。欧洲央行管委纳格尔支持12月加息。今日公布的欧元区CPI,将检验通胀压力是否已从能源扩散至其他领域,服务业PMI则有助于判断经济增长前景。
欧元兑美元从1.1191附近快速上行,目前交投于1.1234附近,正测试1.1233—1.1252阻力区间下沿,以及下降通道上轨。若能站稳1.1233上方,反弹有望延续至1.1252,随后关注1.1270。若突破失败,则先关注1.1210和1.1191。
走势倾向:中性至谨慎看多
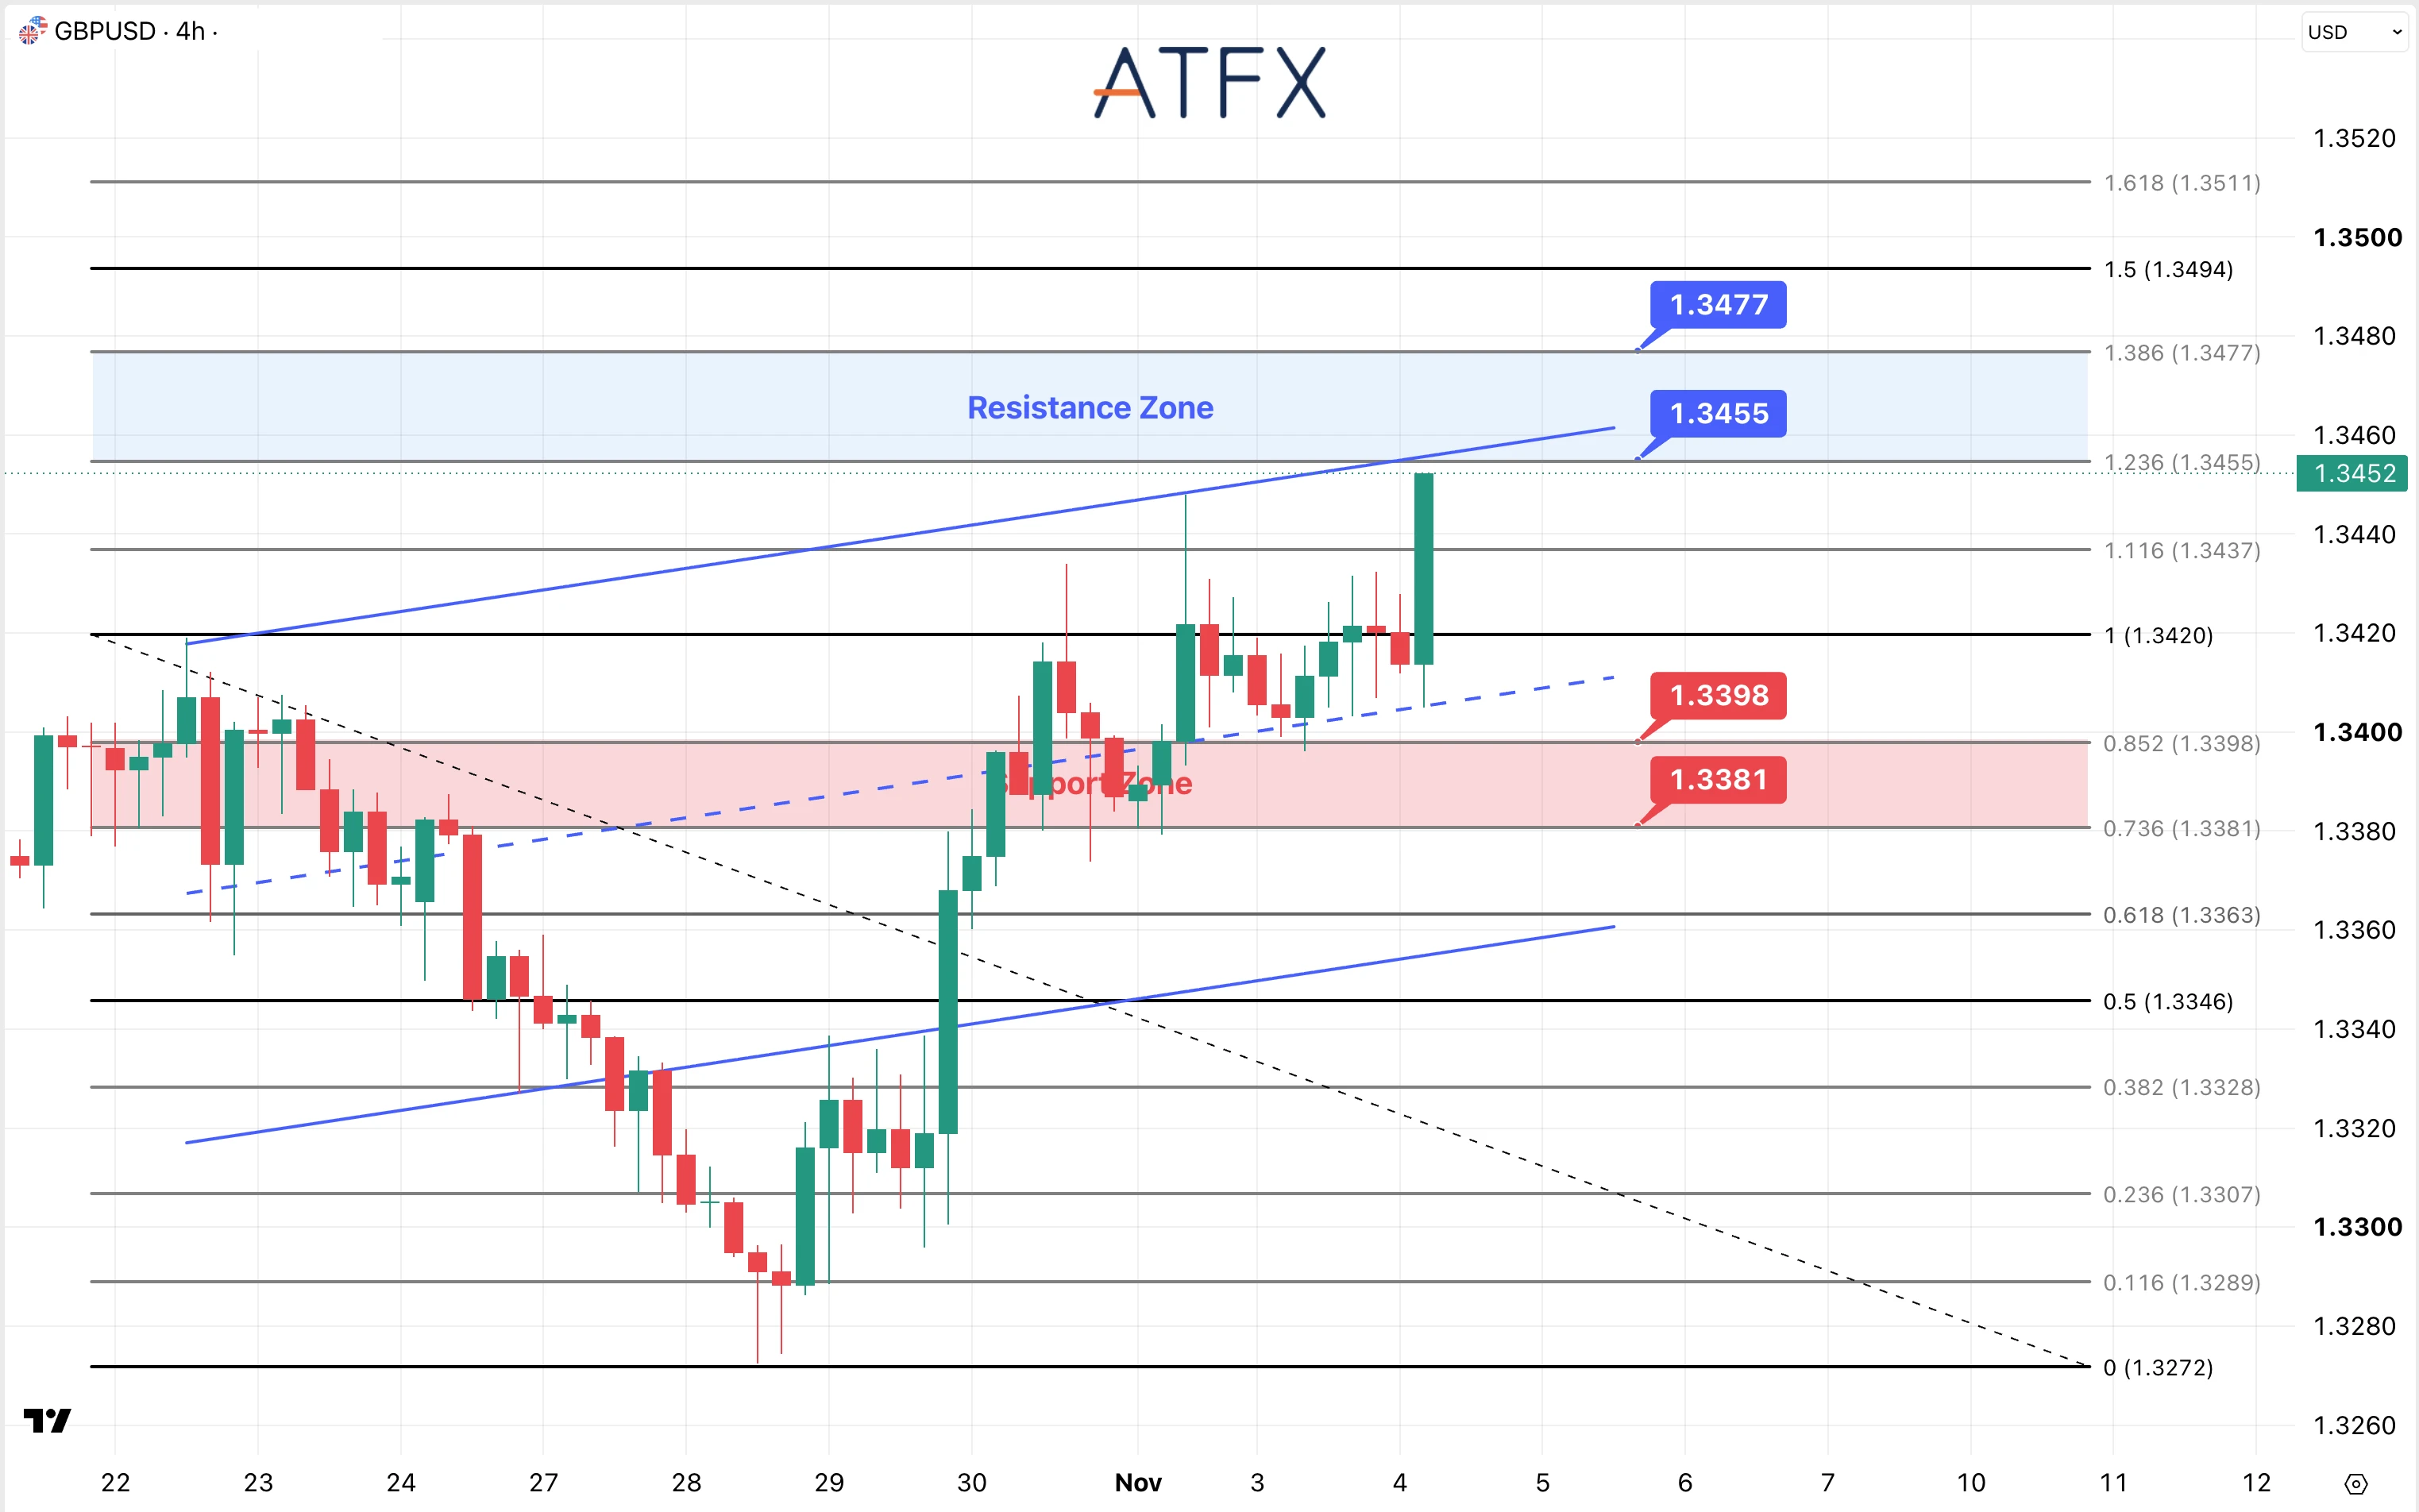
阻力位:1.3455/1.3477
支撑位:1.3398/1.3381
分析师观点:市场预计英国央行周四将加息至4.00%,英镑目前正接近阻力区间。由于加息已被广泛预期,后续紧缩政策的指引可能更为关键。今日英国服务业PMI,以及选举消息引发的美元波动,也将影响短线走势。
英镑兑美元反弹收复1.3420和1.3437,目前位于1.3452附近,接近上升通道上轨及1.3455—1.3477阻力区间。若能有效突破并站稳该区间,下一目标将指向1.3494。若上攻受阻,则重新关注1.3437和1.3420,下方支撑位于1.3398—1.3381。
走势倾向:中性至谨慎看多
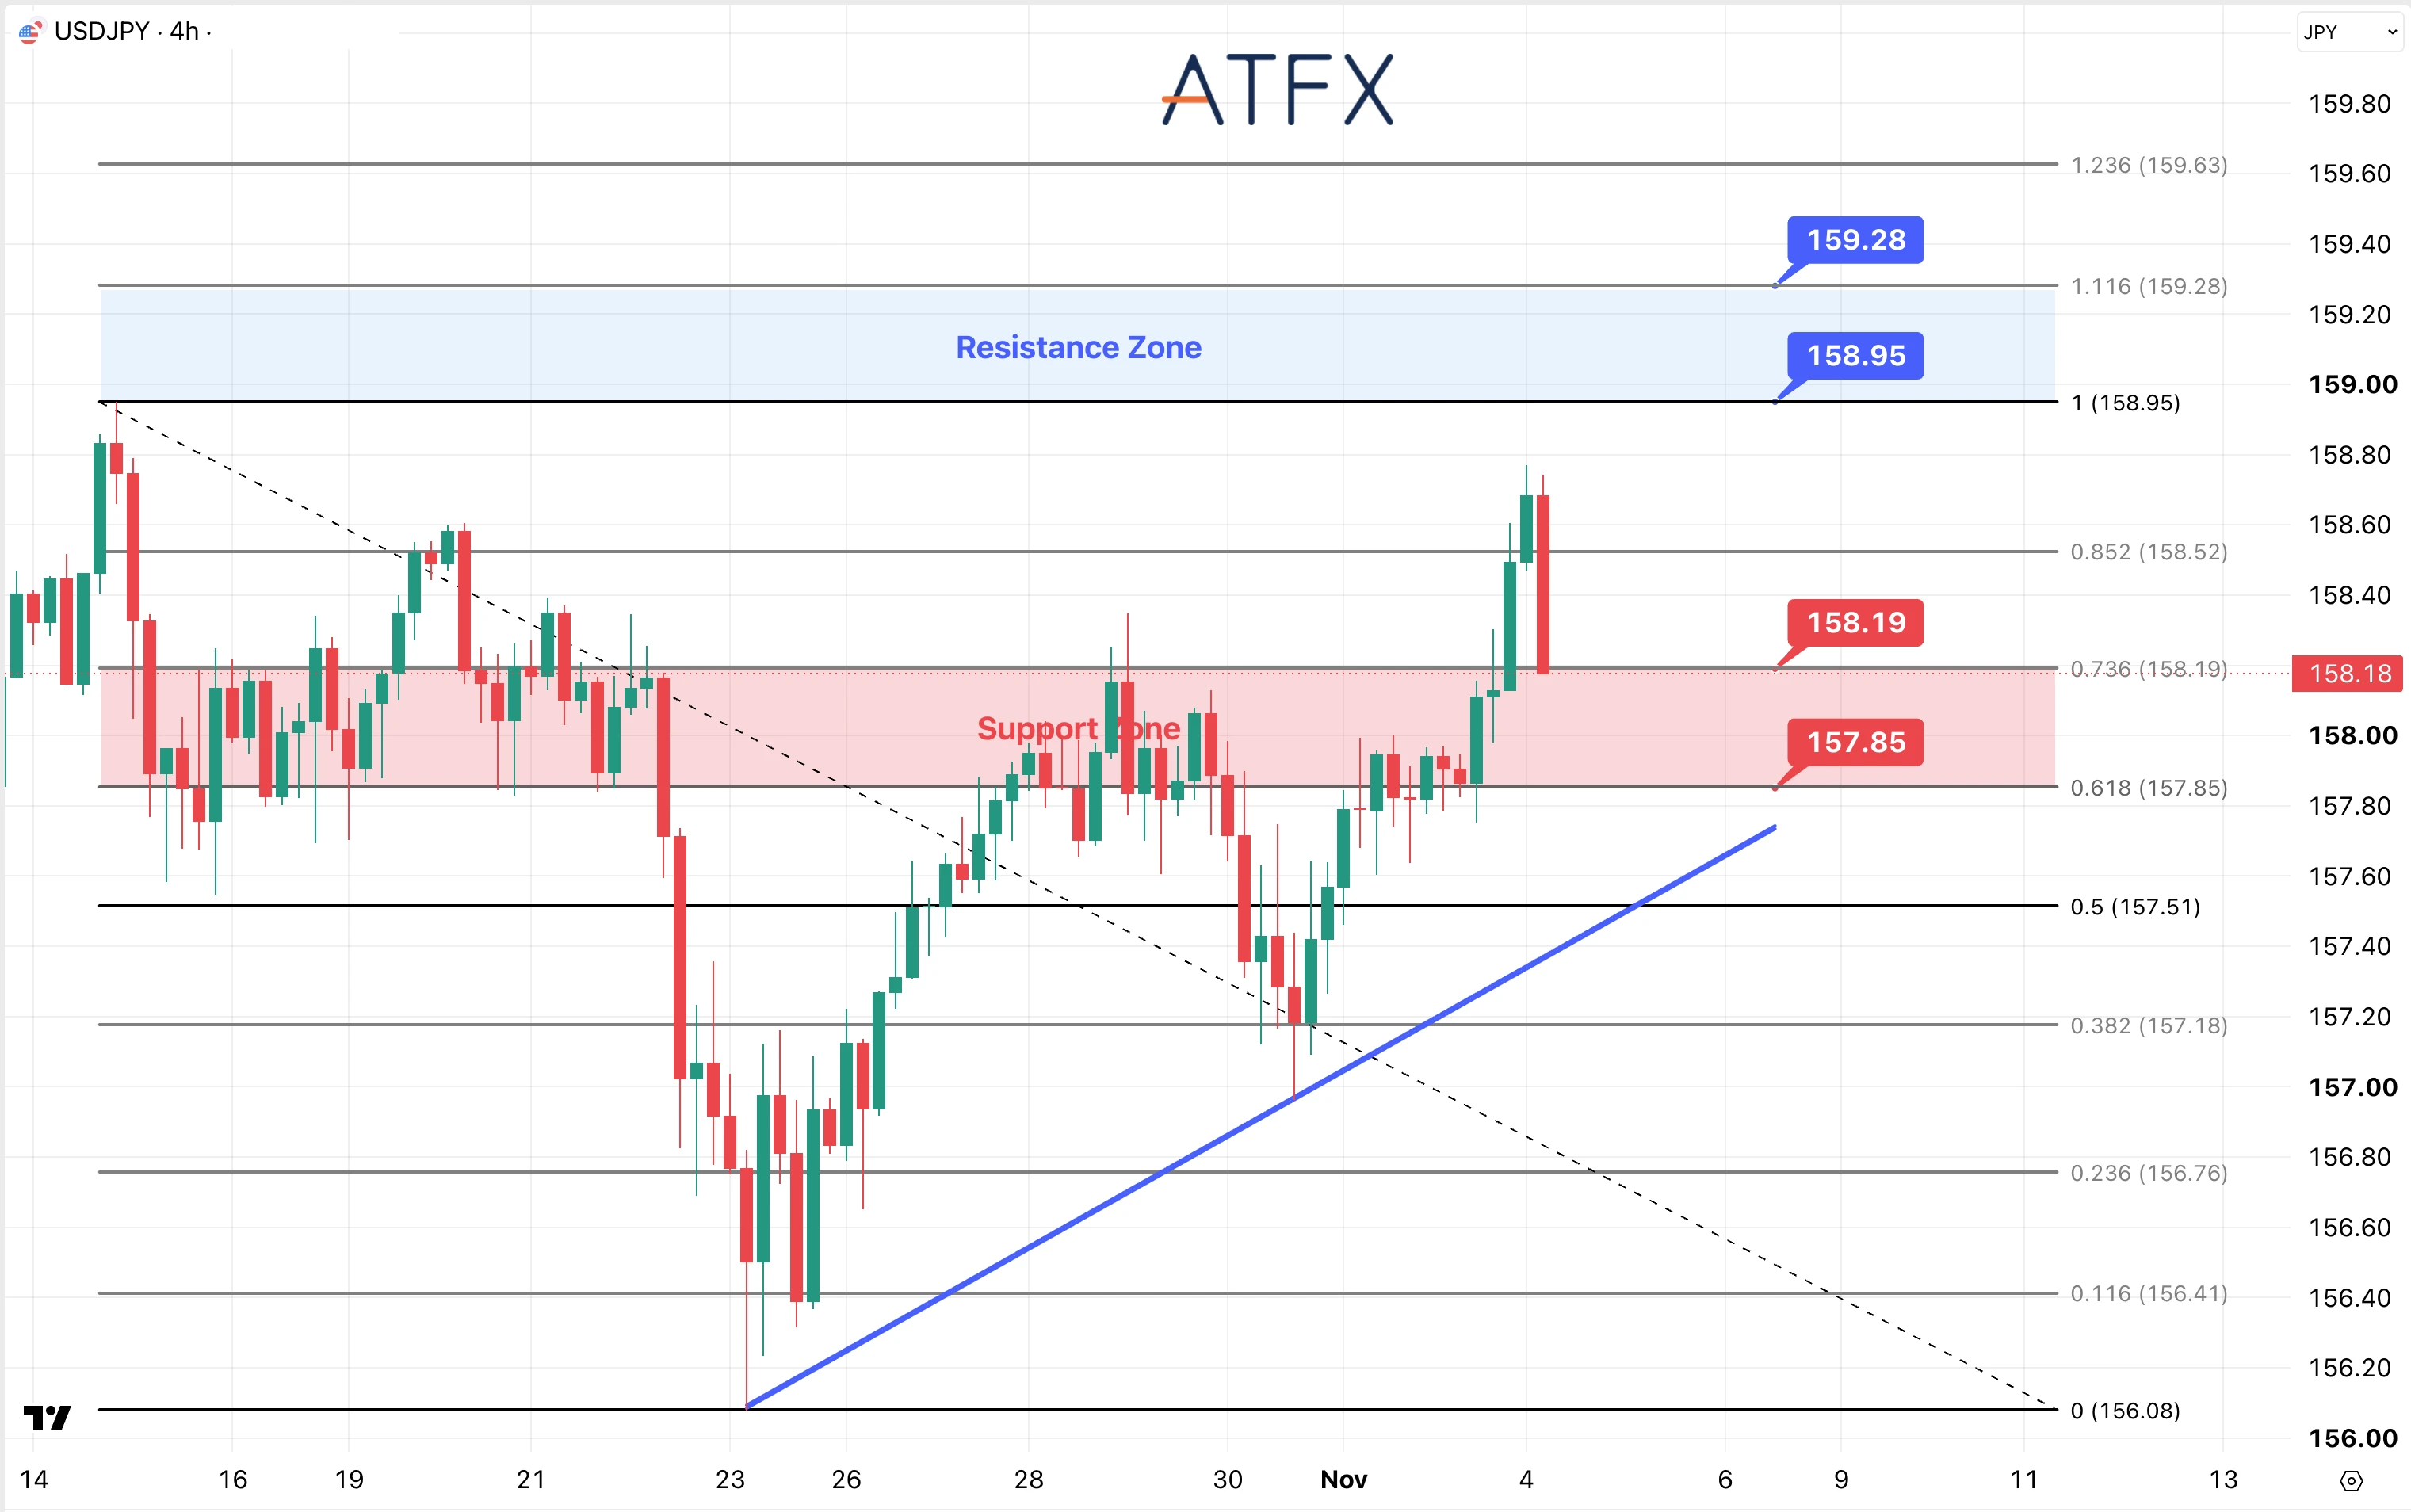
阻力位:158.95/159.28
支撑位:158.19/157.85
分析师观点:美债收益率回落,可能削弱美元相对日元的支撑。明日公布的日本央行会议纪要,将为判断日本利率路径提供线索。汇价此前升向158.70后,市场对日本当局可能干预汇市的担忧,也可能限制其上行空间。
美元兑日元从158.70附近快速回落,目前位于158.18附近,正测试158.19—157.85支撑区间上沿。若能收复158.19及158.52,走势将有所改善,并有望再次测试158.95—159.28阻力区间。若持续跌破157.85,此前涨势将转弱,下方关注157.51。若支撑区间守稳,汇价仍有再度反弹的空间,但在这轮急跌之后,仍需更多信号确认此前升势能否恢复。
走势倾向:中性
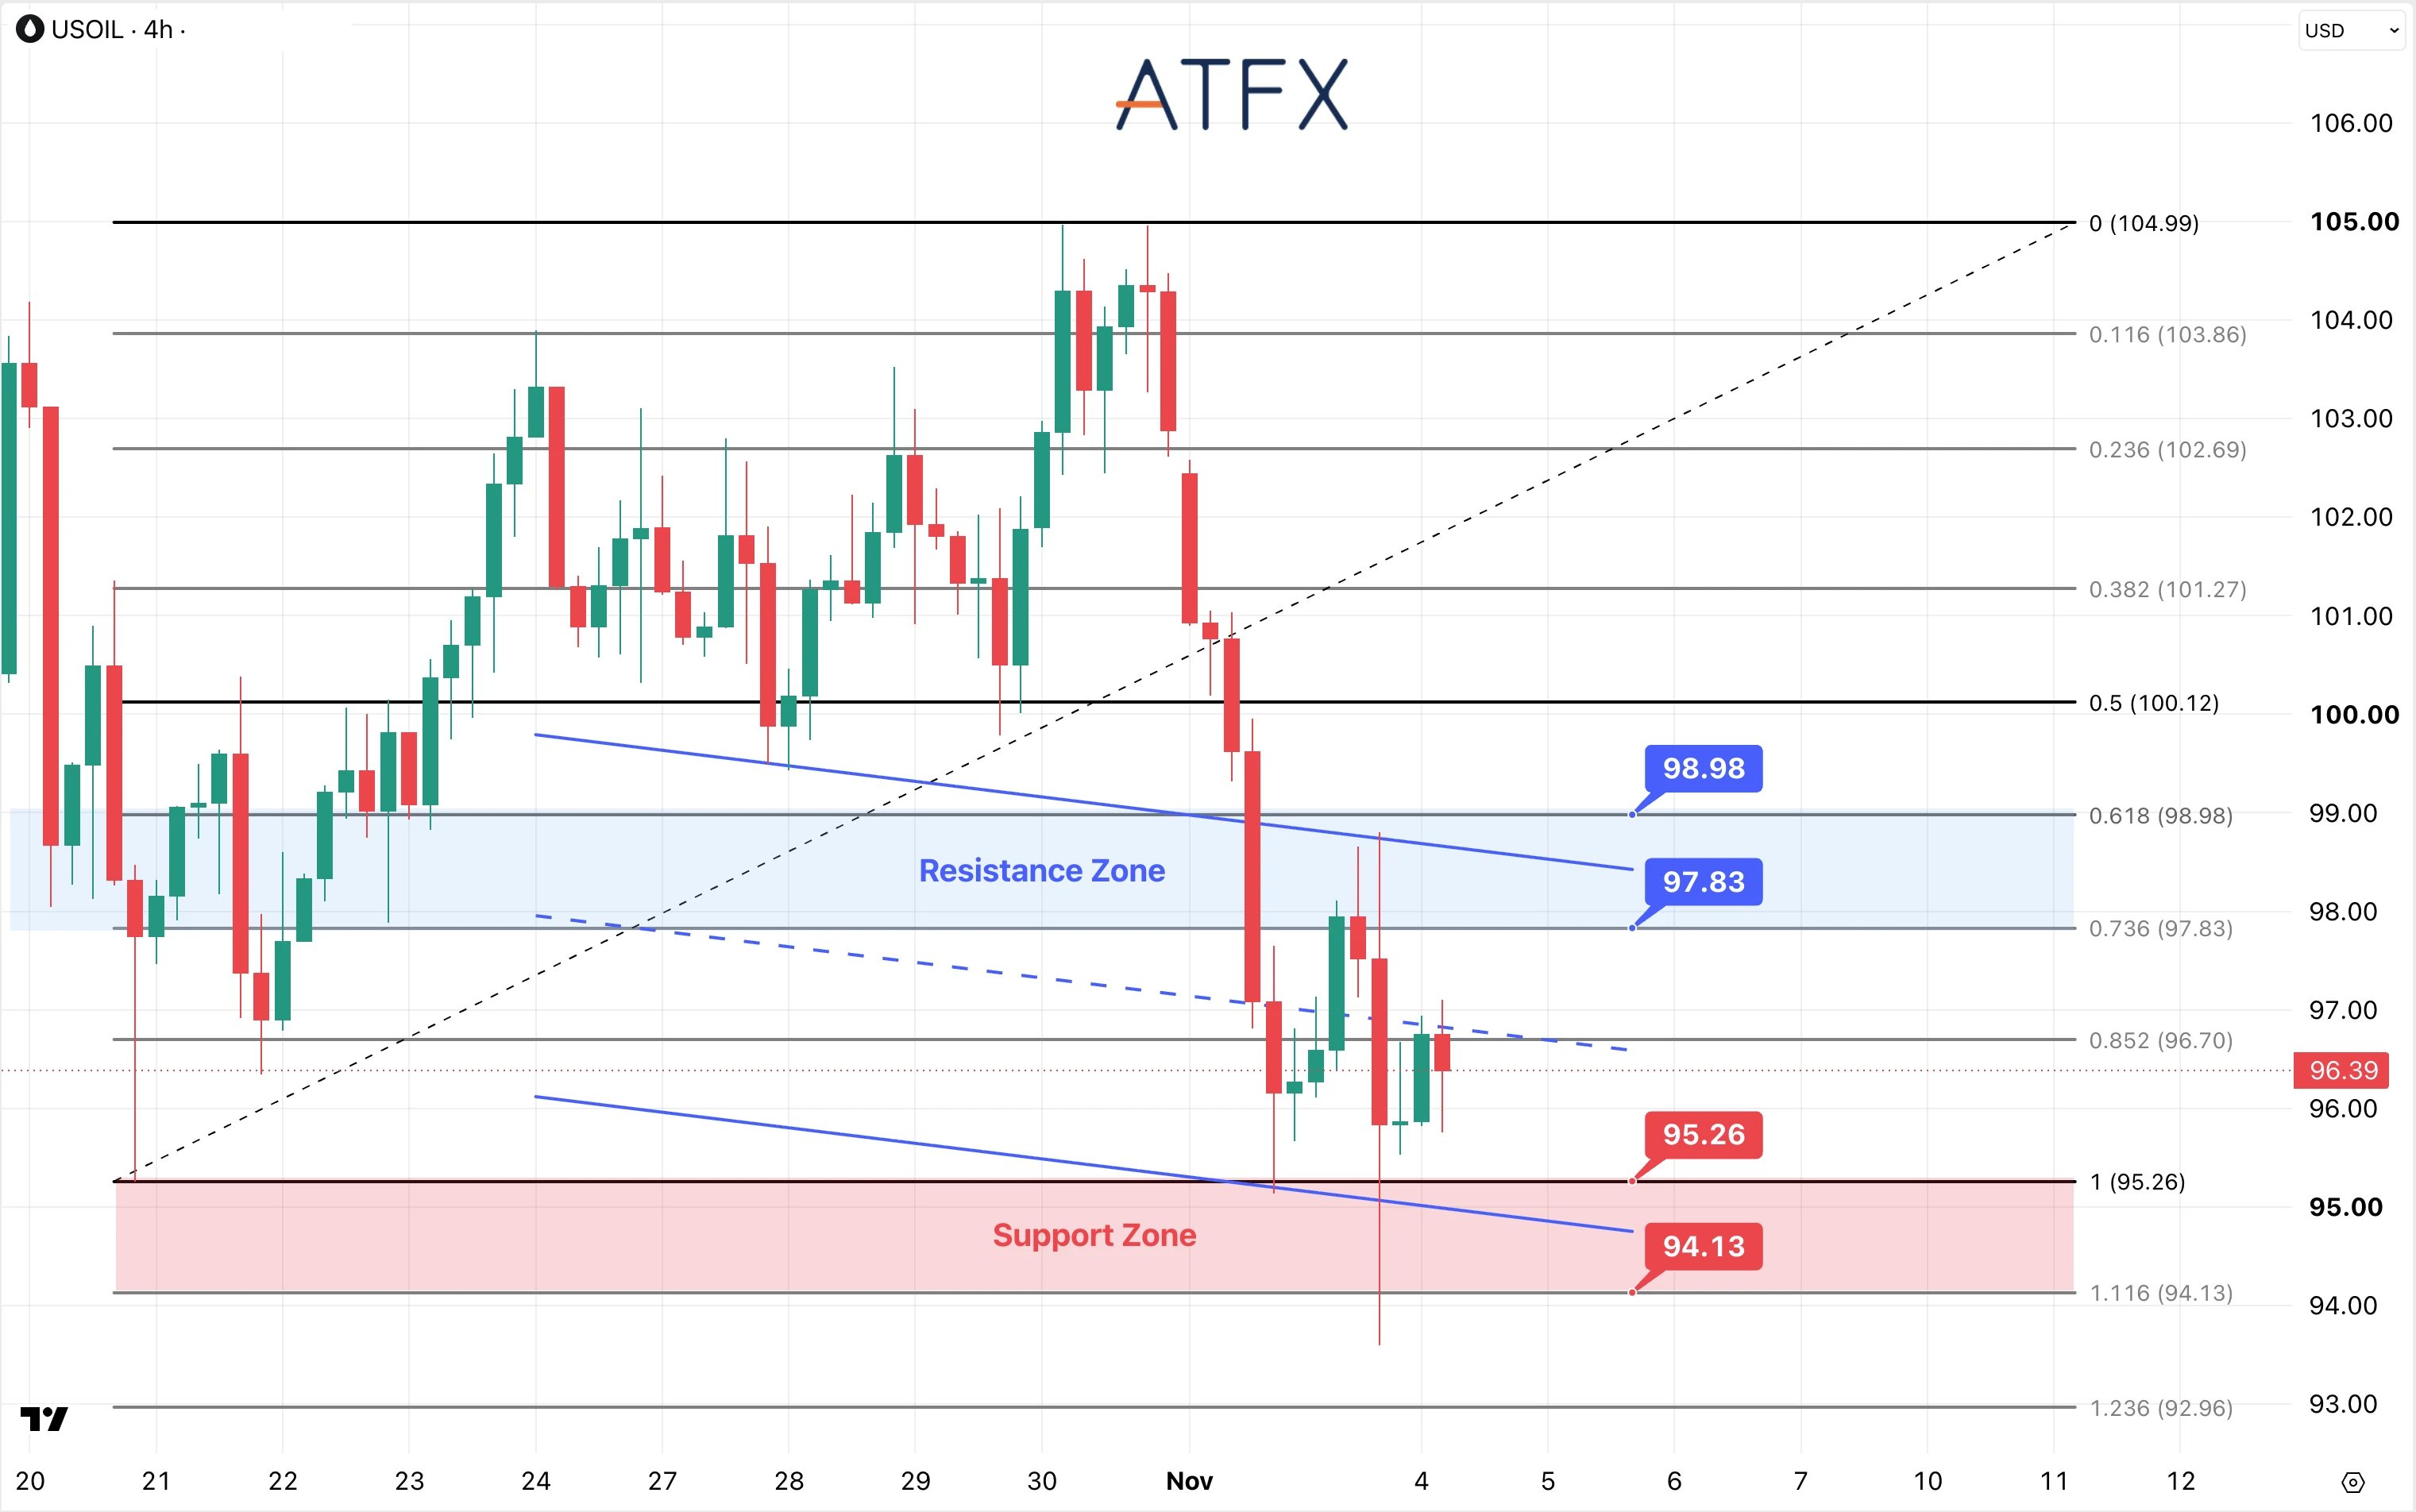
阻力位:97.83/98.98
支撑位:95.26/94.13
分析师观点:尽管卡塔尔参与斡旋,伊朗与美国距离达成协议仍存在较大分歧。有限军事打击,以及霍尔木兹海峡恢复通航条件尚未解决,意味着供应风险仍在。外交谈判若取得突破,油价可能回落;若供应再受干扰,风险溢价则可能上升。API数据显示,美国原油库存减少526.7万桶。今日EIA报告有助于进一步确认库存趋势,并判断进口、炼厂开工情况和成品油需求的影响。单凭原油库存下降,尚不能认定消费需求已经增强。
美国原油价格目前位于96.39美元附近,此前剧烈波动一度使油价跌破94.13美元。价格仍低于96.70美元及下降通道中轨。若持续跌破95.26美元,下方将重新关注94.13美元,随后为92.96美元。长下影线之后的回升尚未扭转整体跌势。供应端消息仍可能引发突发行情,多空双方均面临较大的波动风险。
走势倾向:谨慎看空
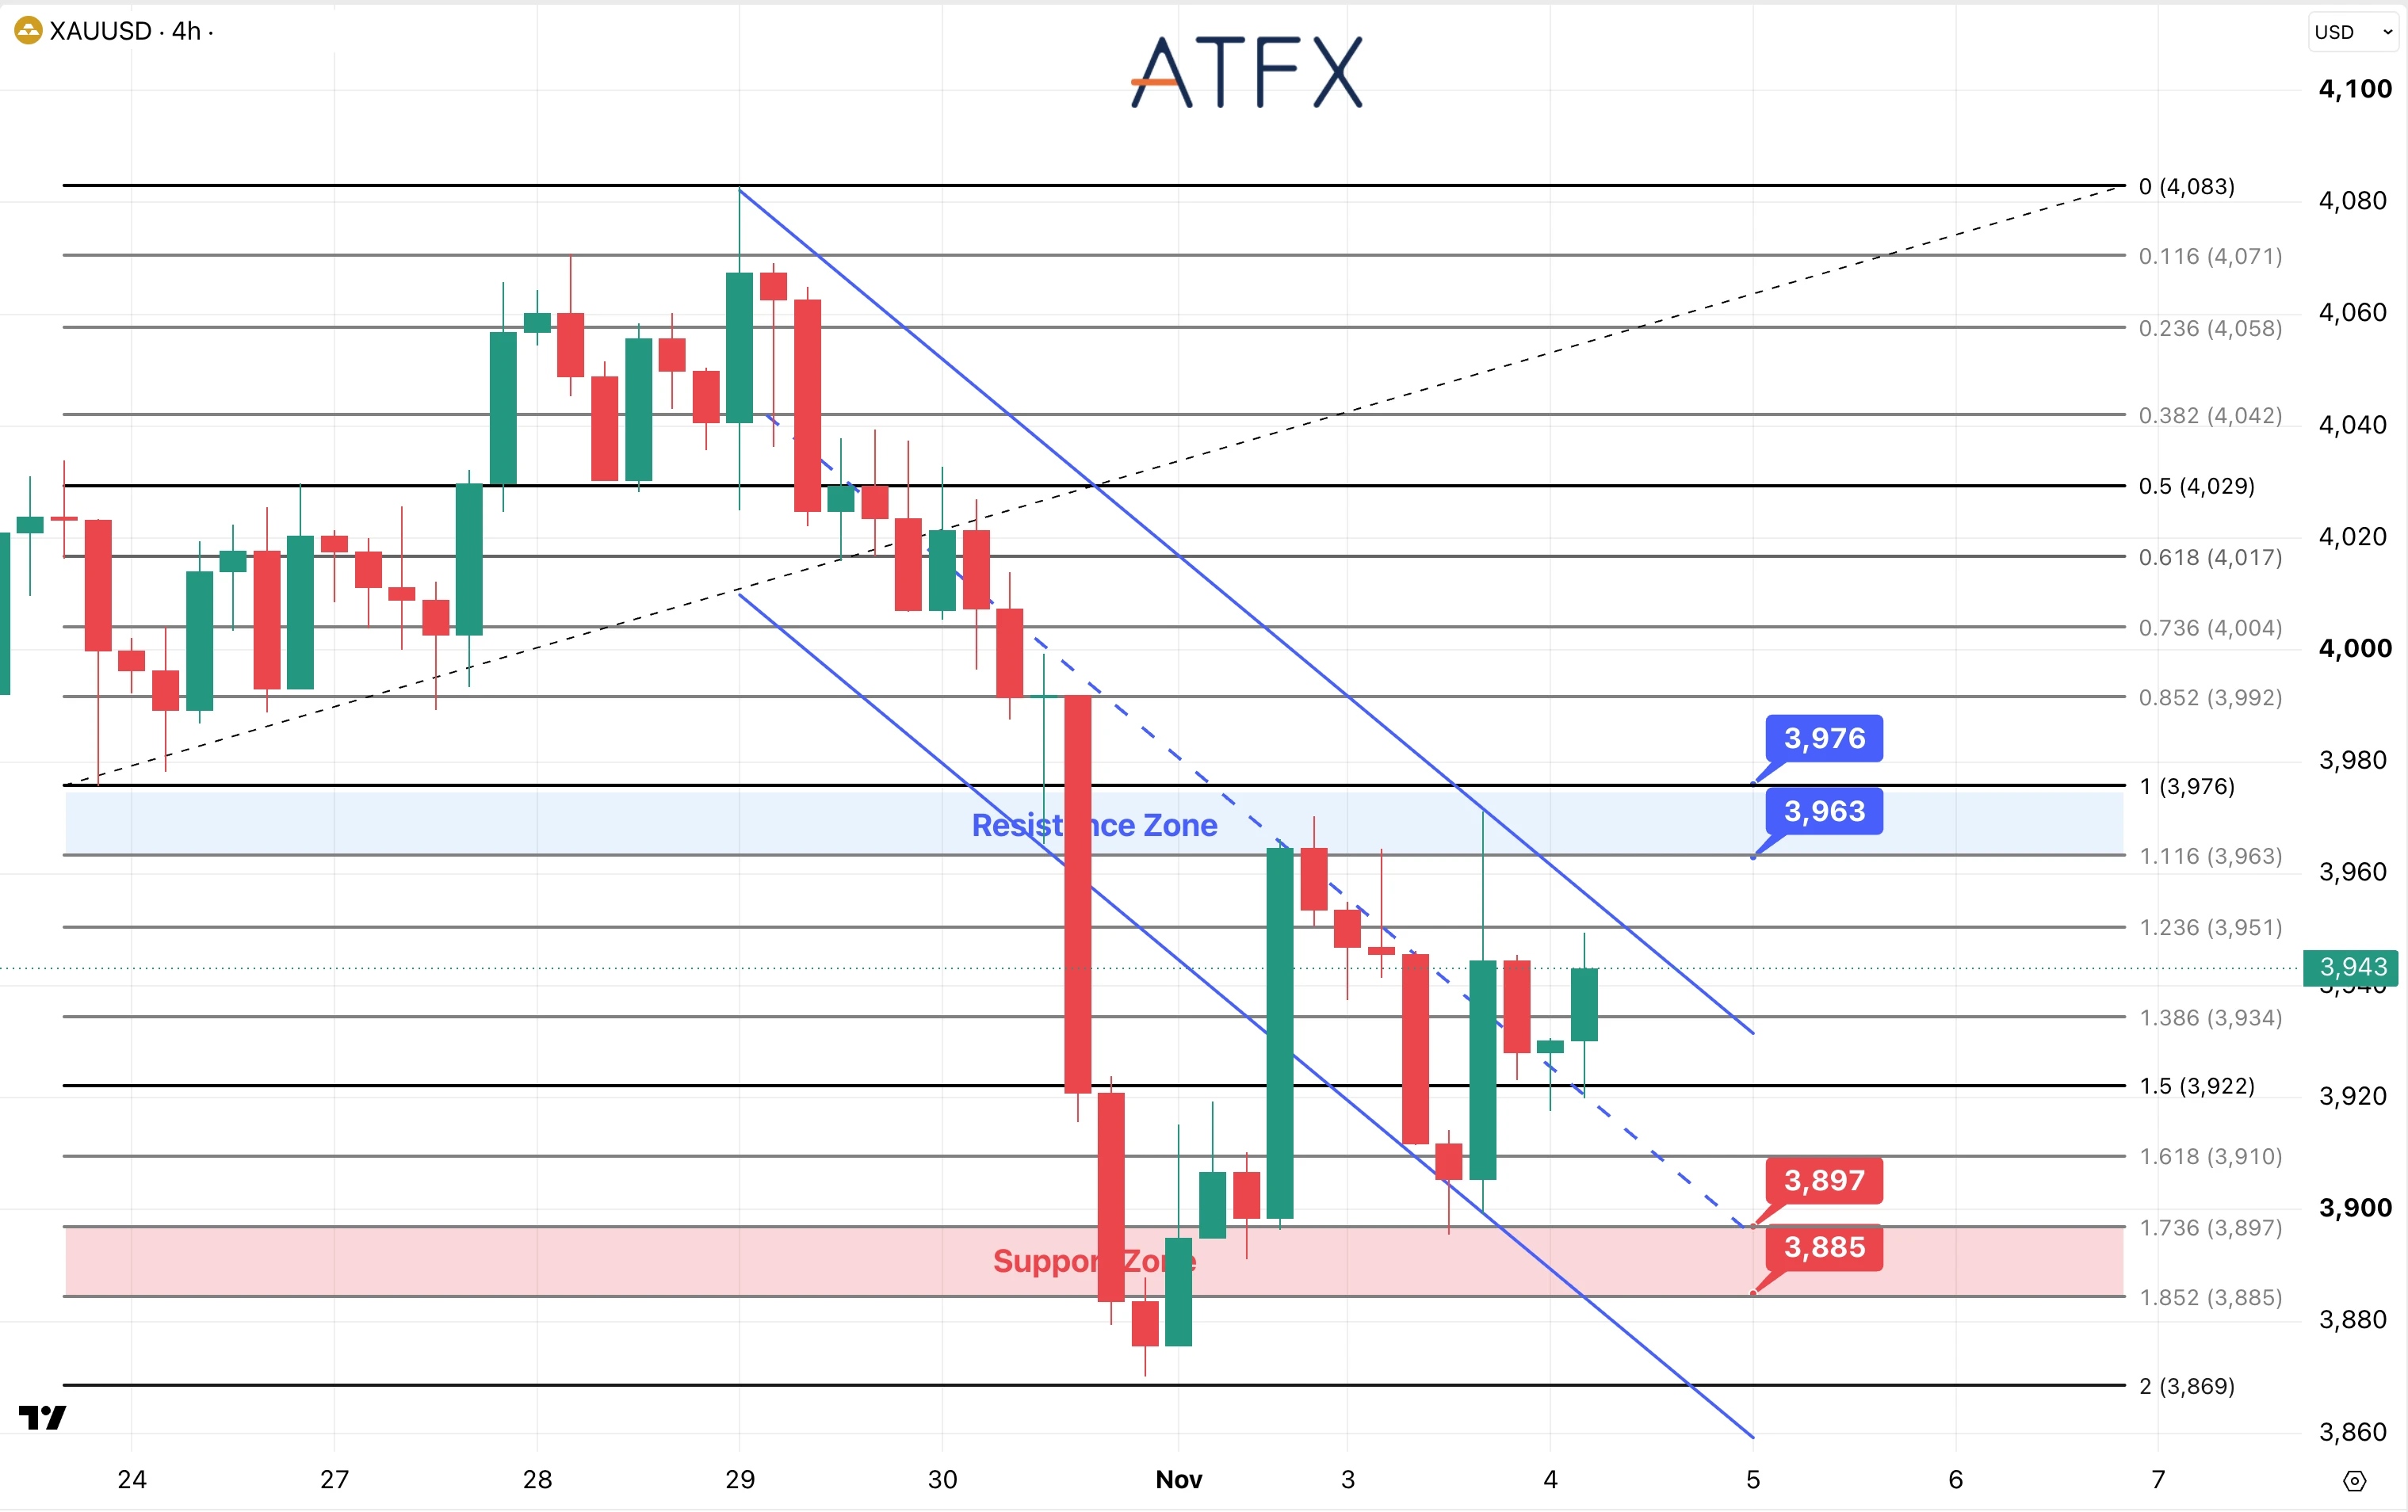
黄金阻力位:3,963/3,976
黄金支撑位:3,897/3,885
白银阻力位:50.91/51.62
白银支撑位:48.61/47.91
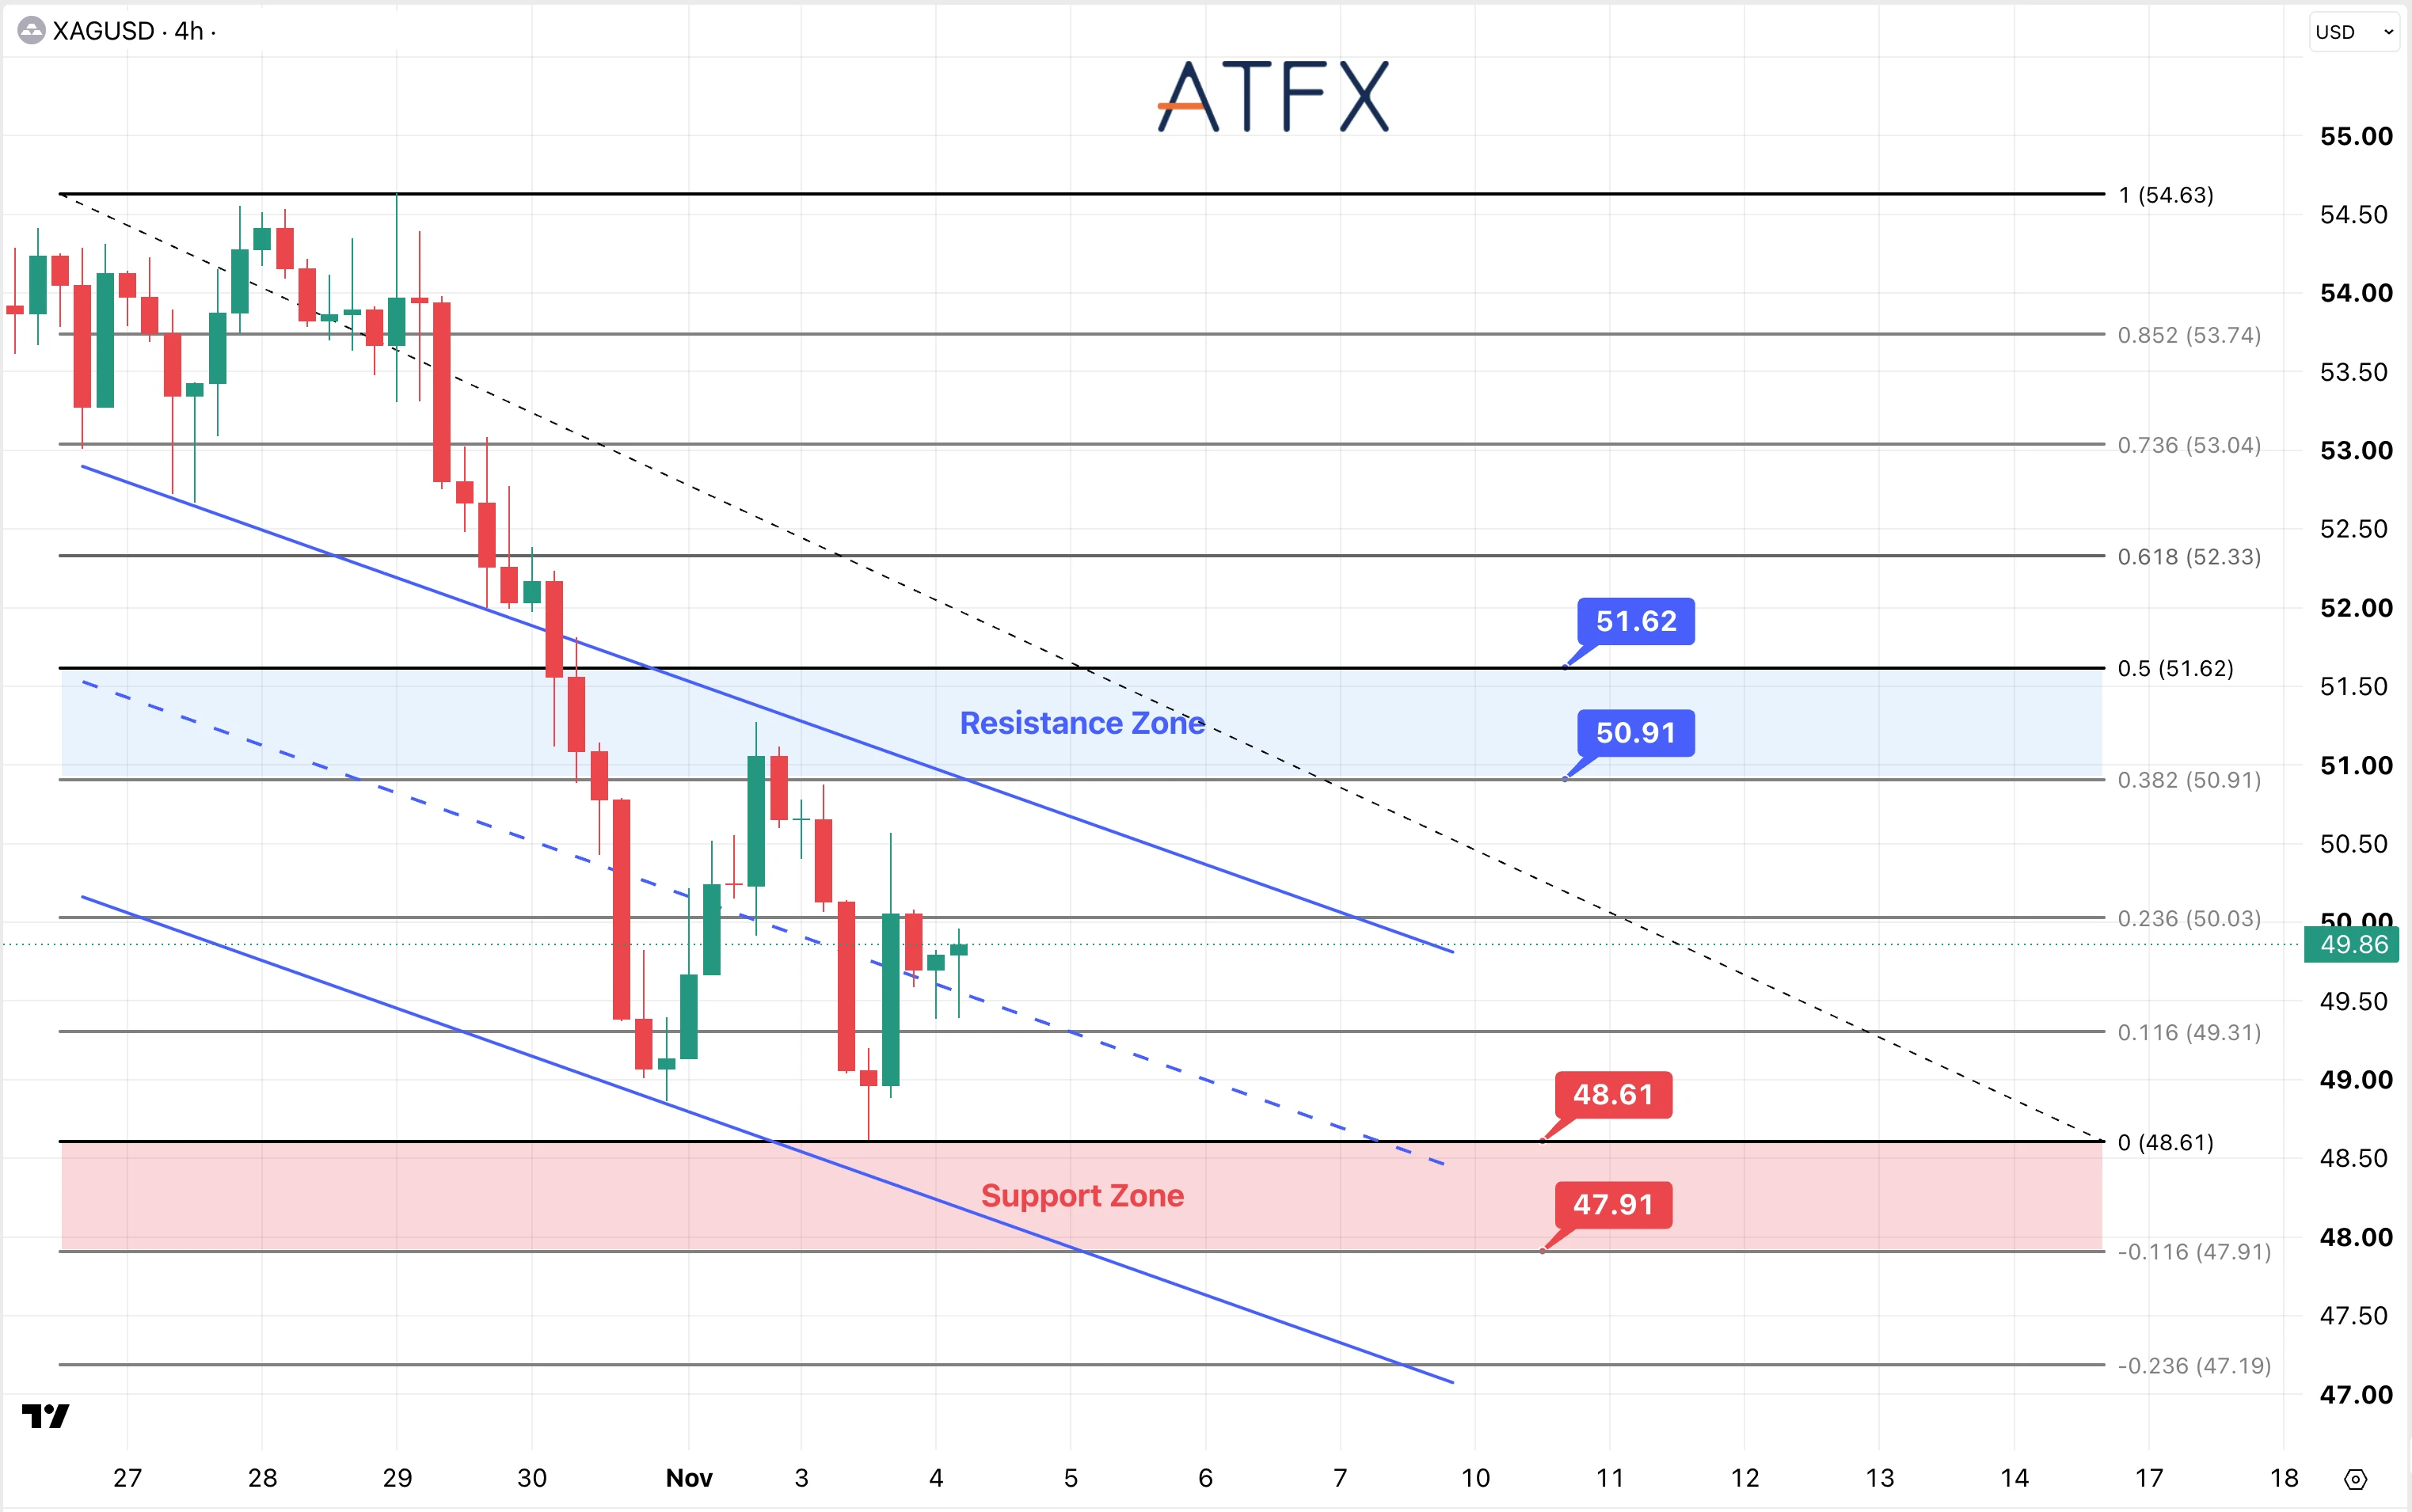
分析师观点:美债收益率下降,可降低持有黄金等无息资产的机会成本,为金价提供支撑。美元走软也可能形成利好,而选举结果尚不明朗,或进一步带动避险需求。ADP就业数据,以及ISM非制造业PMI中的就业和价格分项,将影响市场对利率前景的判断。ADP统计的是私营部门就业,应结合周五覆盖范围更广的非农就业报告一并解读。若价格压力持续,较弱就业数据带来的利好可能受到限制。
黄金收复3,934美元后,目前位于3,943美元附近,正接近下降通道上轨。若突破3,951美元,反弹有望延续至3,963—3,976美元。若跌回3,934美元下方,先关注3,922美元和3,910美元,进一步支撑位于3,897—3,885美元。
白银还受到工业需求影响,因此除美债收益率和美元外,经济增长信号同样重要。银价自48.61美元反弹后,目前位于49.86美元附近,但仍低于50.03美元。若跌破49.31美元,则重新关注48.61美元和47.91美元支撑。近期企稳尚未扭转整体下降趋势,黄金与白银均需持续突破阻力,才能进一步确认反弹力度。
走势倾向:黄金中性至谨慎看空;白银谨慎看空
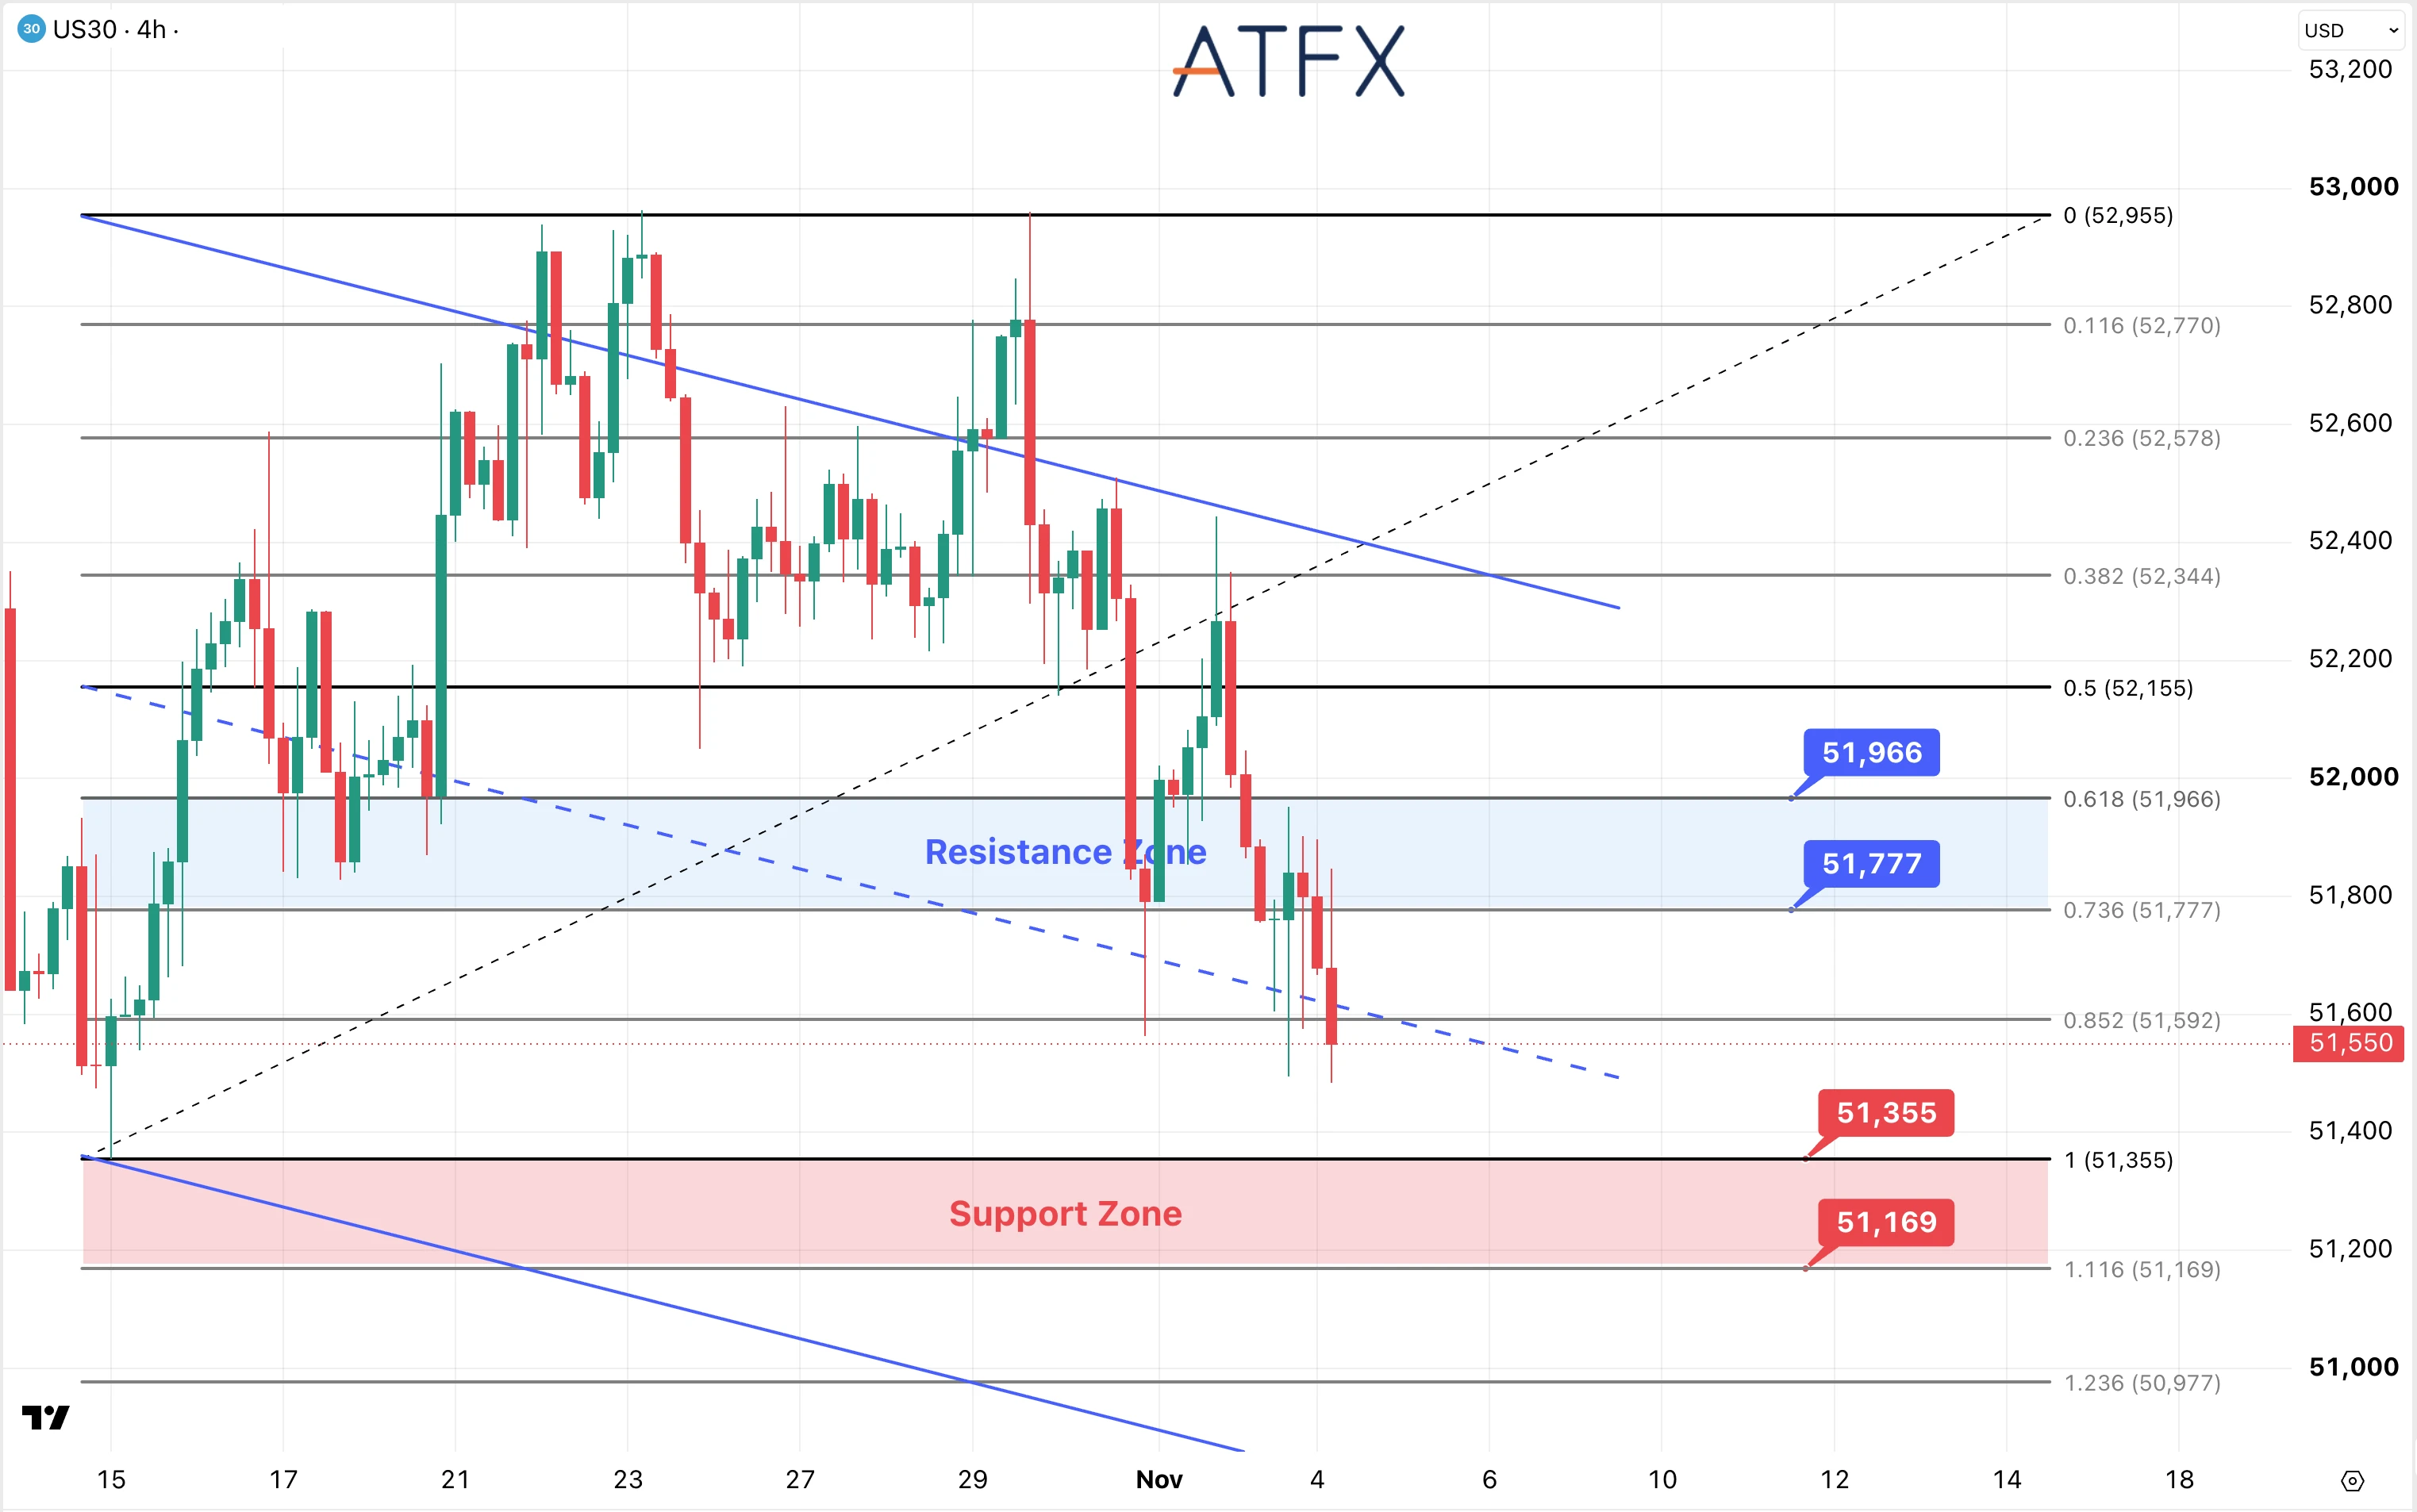
阻力位:51,777/51,966
支撑位:51,355/51,169
分析师观点:苹果公司的利润率展望拖累市场情绪,道指周二表现落后。美债收益率回落可能缓解部分估值压力,但选举带来的财政政策不确定性仍在。今日美国财政部公布的发债安排,可能改变市场对未来美债供给的预期。JOLTS报告显示,美国9月职位空缺为750万个。ADP及ISM非制造业PMI,将进一步检验经济活动是否支持当前的利率预期。
道指目前位于51,550点附近,低于51,592点及下降通道中轨。收复51,592点有助于企稳,但若要形成更稳固的反弹,仍需突破51,777—51,966点阻力区间。若无法企稳,下方将关注51,355点和51,169点,随后为50,977点。在指数收复阻力区间前,高点与低点持续下移的结构,仍使反弹面临压力。
走势倾向:谨慎看空
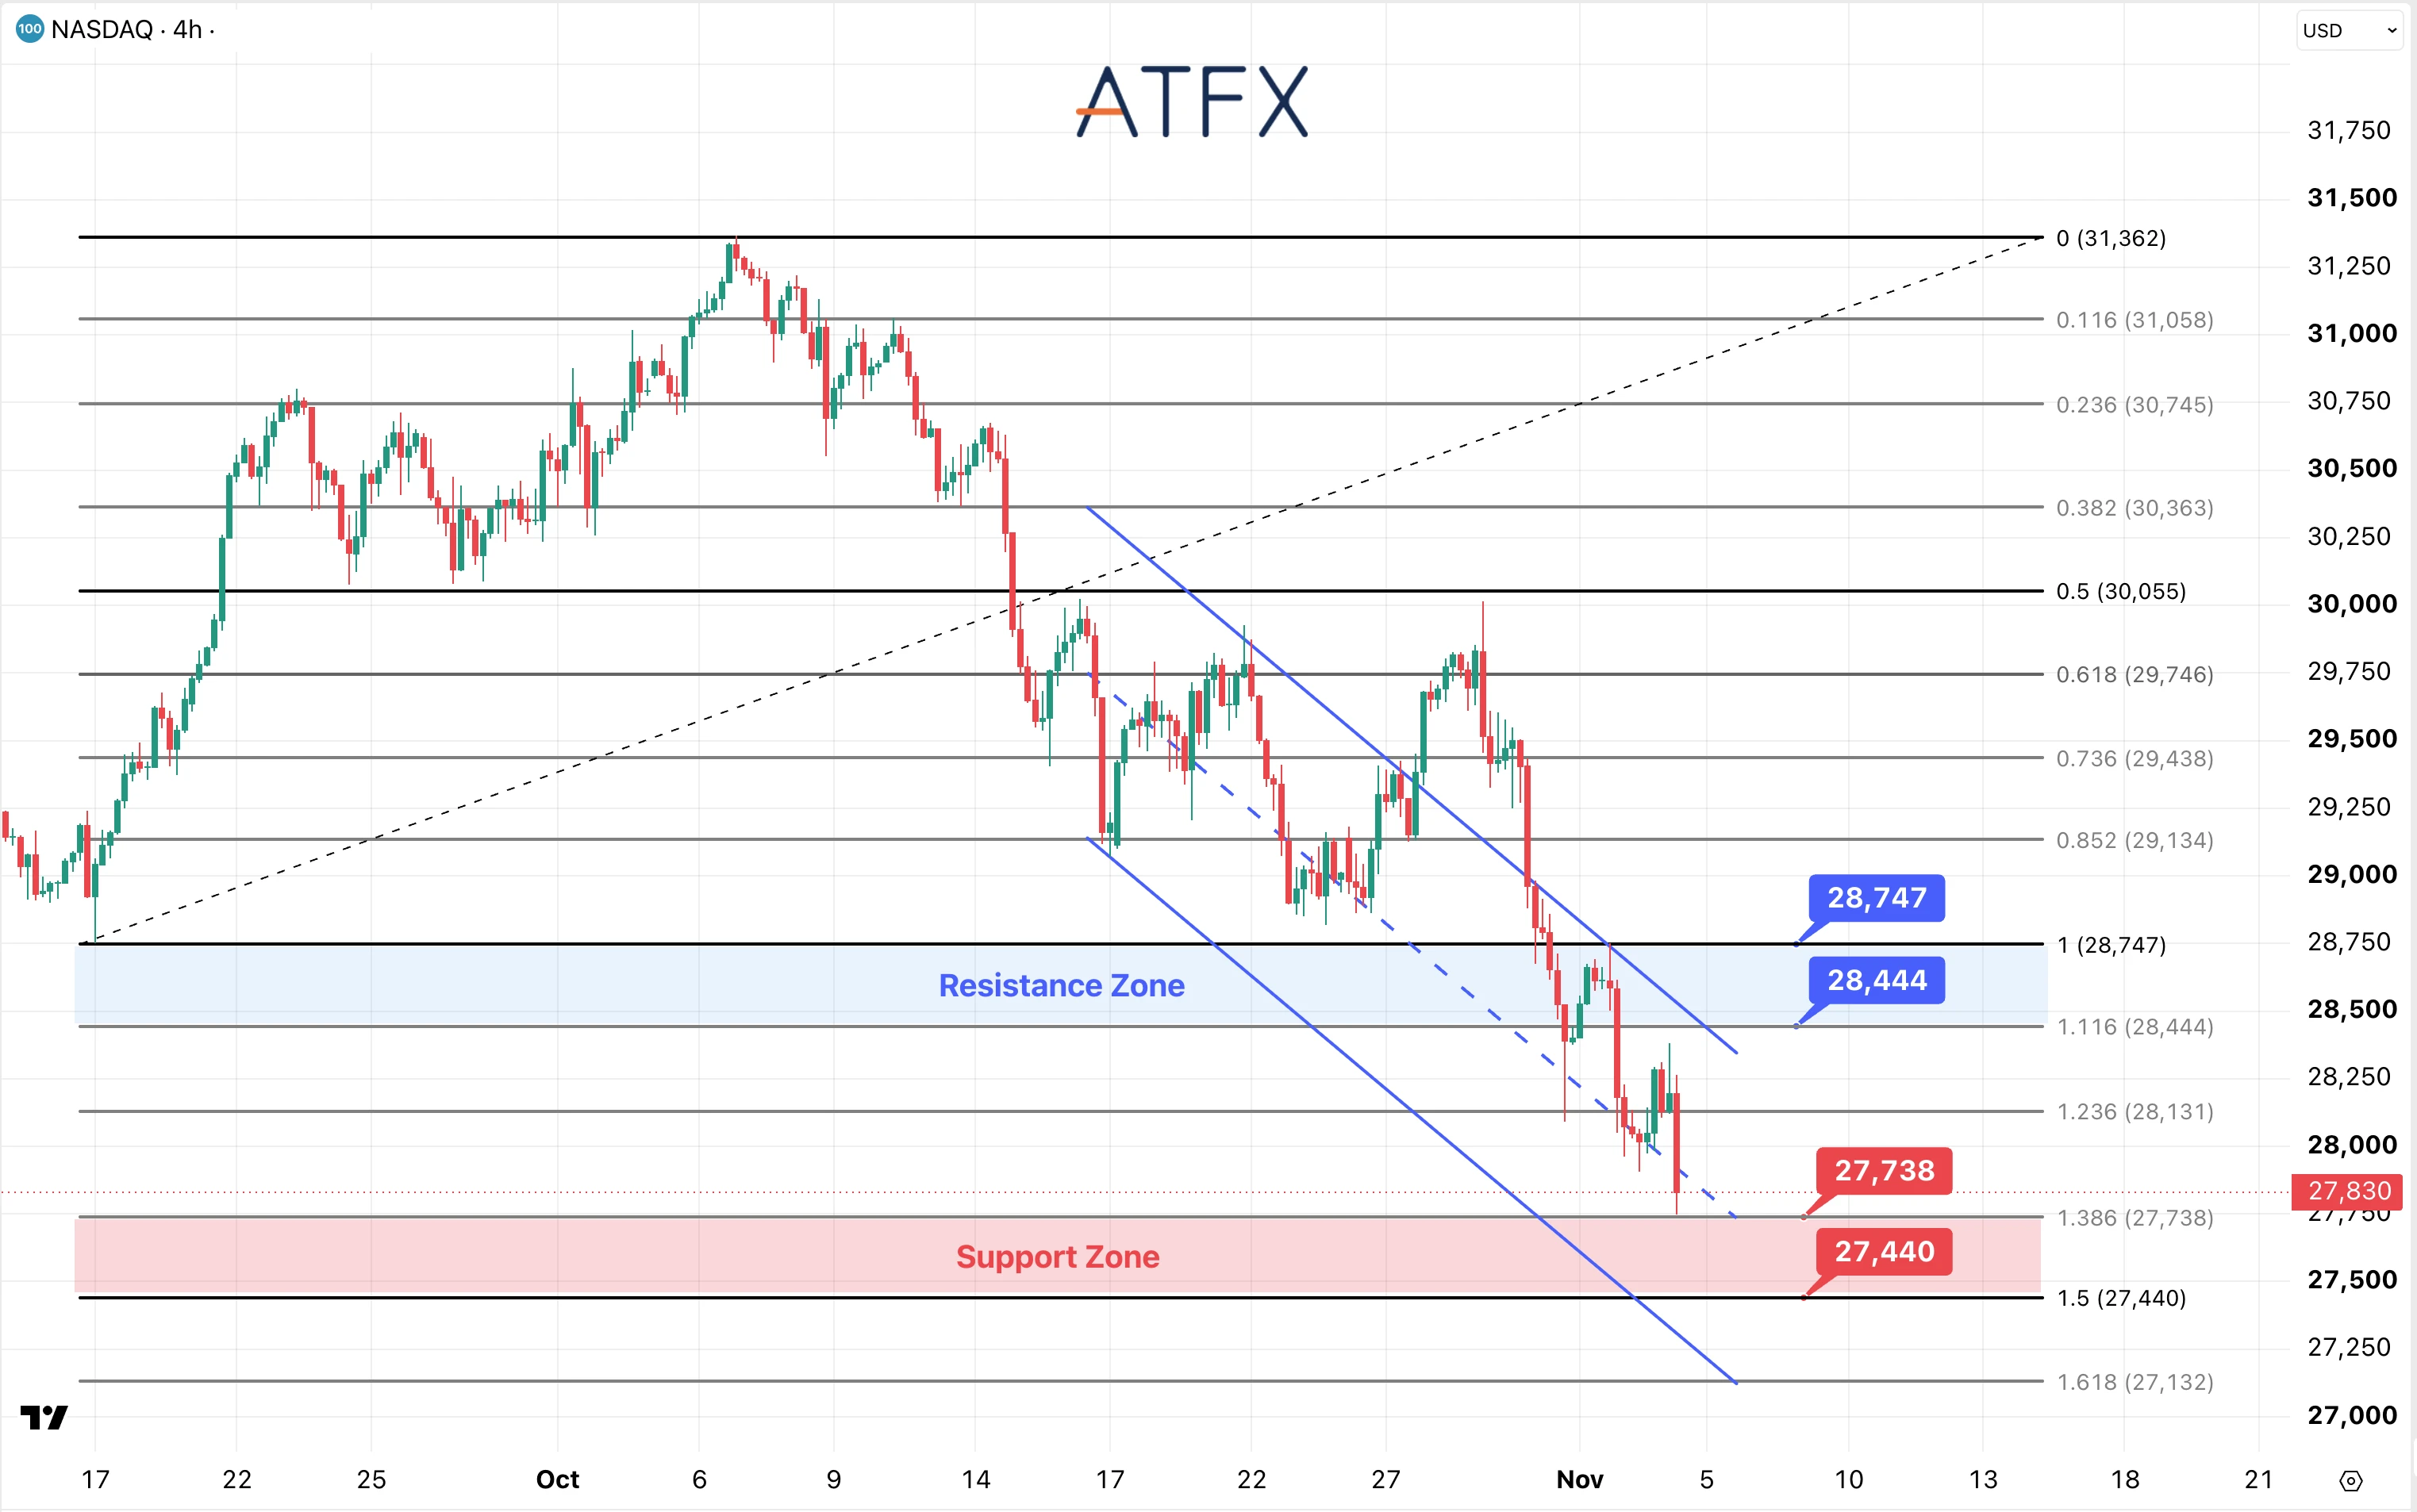
阻力位:28,444/28,747
支撑位:27,738/27,440
分析师观点:AMD公布营收133.8亿美元,同比增长45%,数据中心业务营收增长97%。其第四季度营收指引为170亿美元,带动股价盘后上涨。这反映出人工智能需求仍有支撑,但融资需求及基础设施投资回报仍是市场关注重点。周二美股现货市场的上涨发生在AMD财报发布之前。上涨个股覆盖面有限,加上亚洲早盘美股期指走低,表明反弹仍不均衡。选举结果也可能改变市场对科技监管的预期,为人工智能投资前景增添不确定性。
纳斯达克100指数再度在28,444点下方受阻,目前位于27,830点附近,仍低于28,131点及下降通道中轨。若持续跌破27,738点,下方将关注27,440点,随后为27,132点。指数正接近图中标示的支撑区间,但即使在此反弹,仍需后续买盘持续跟进,才能打破整体下行趋势。
走势倾向:谨慎看空
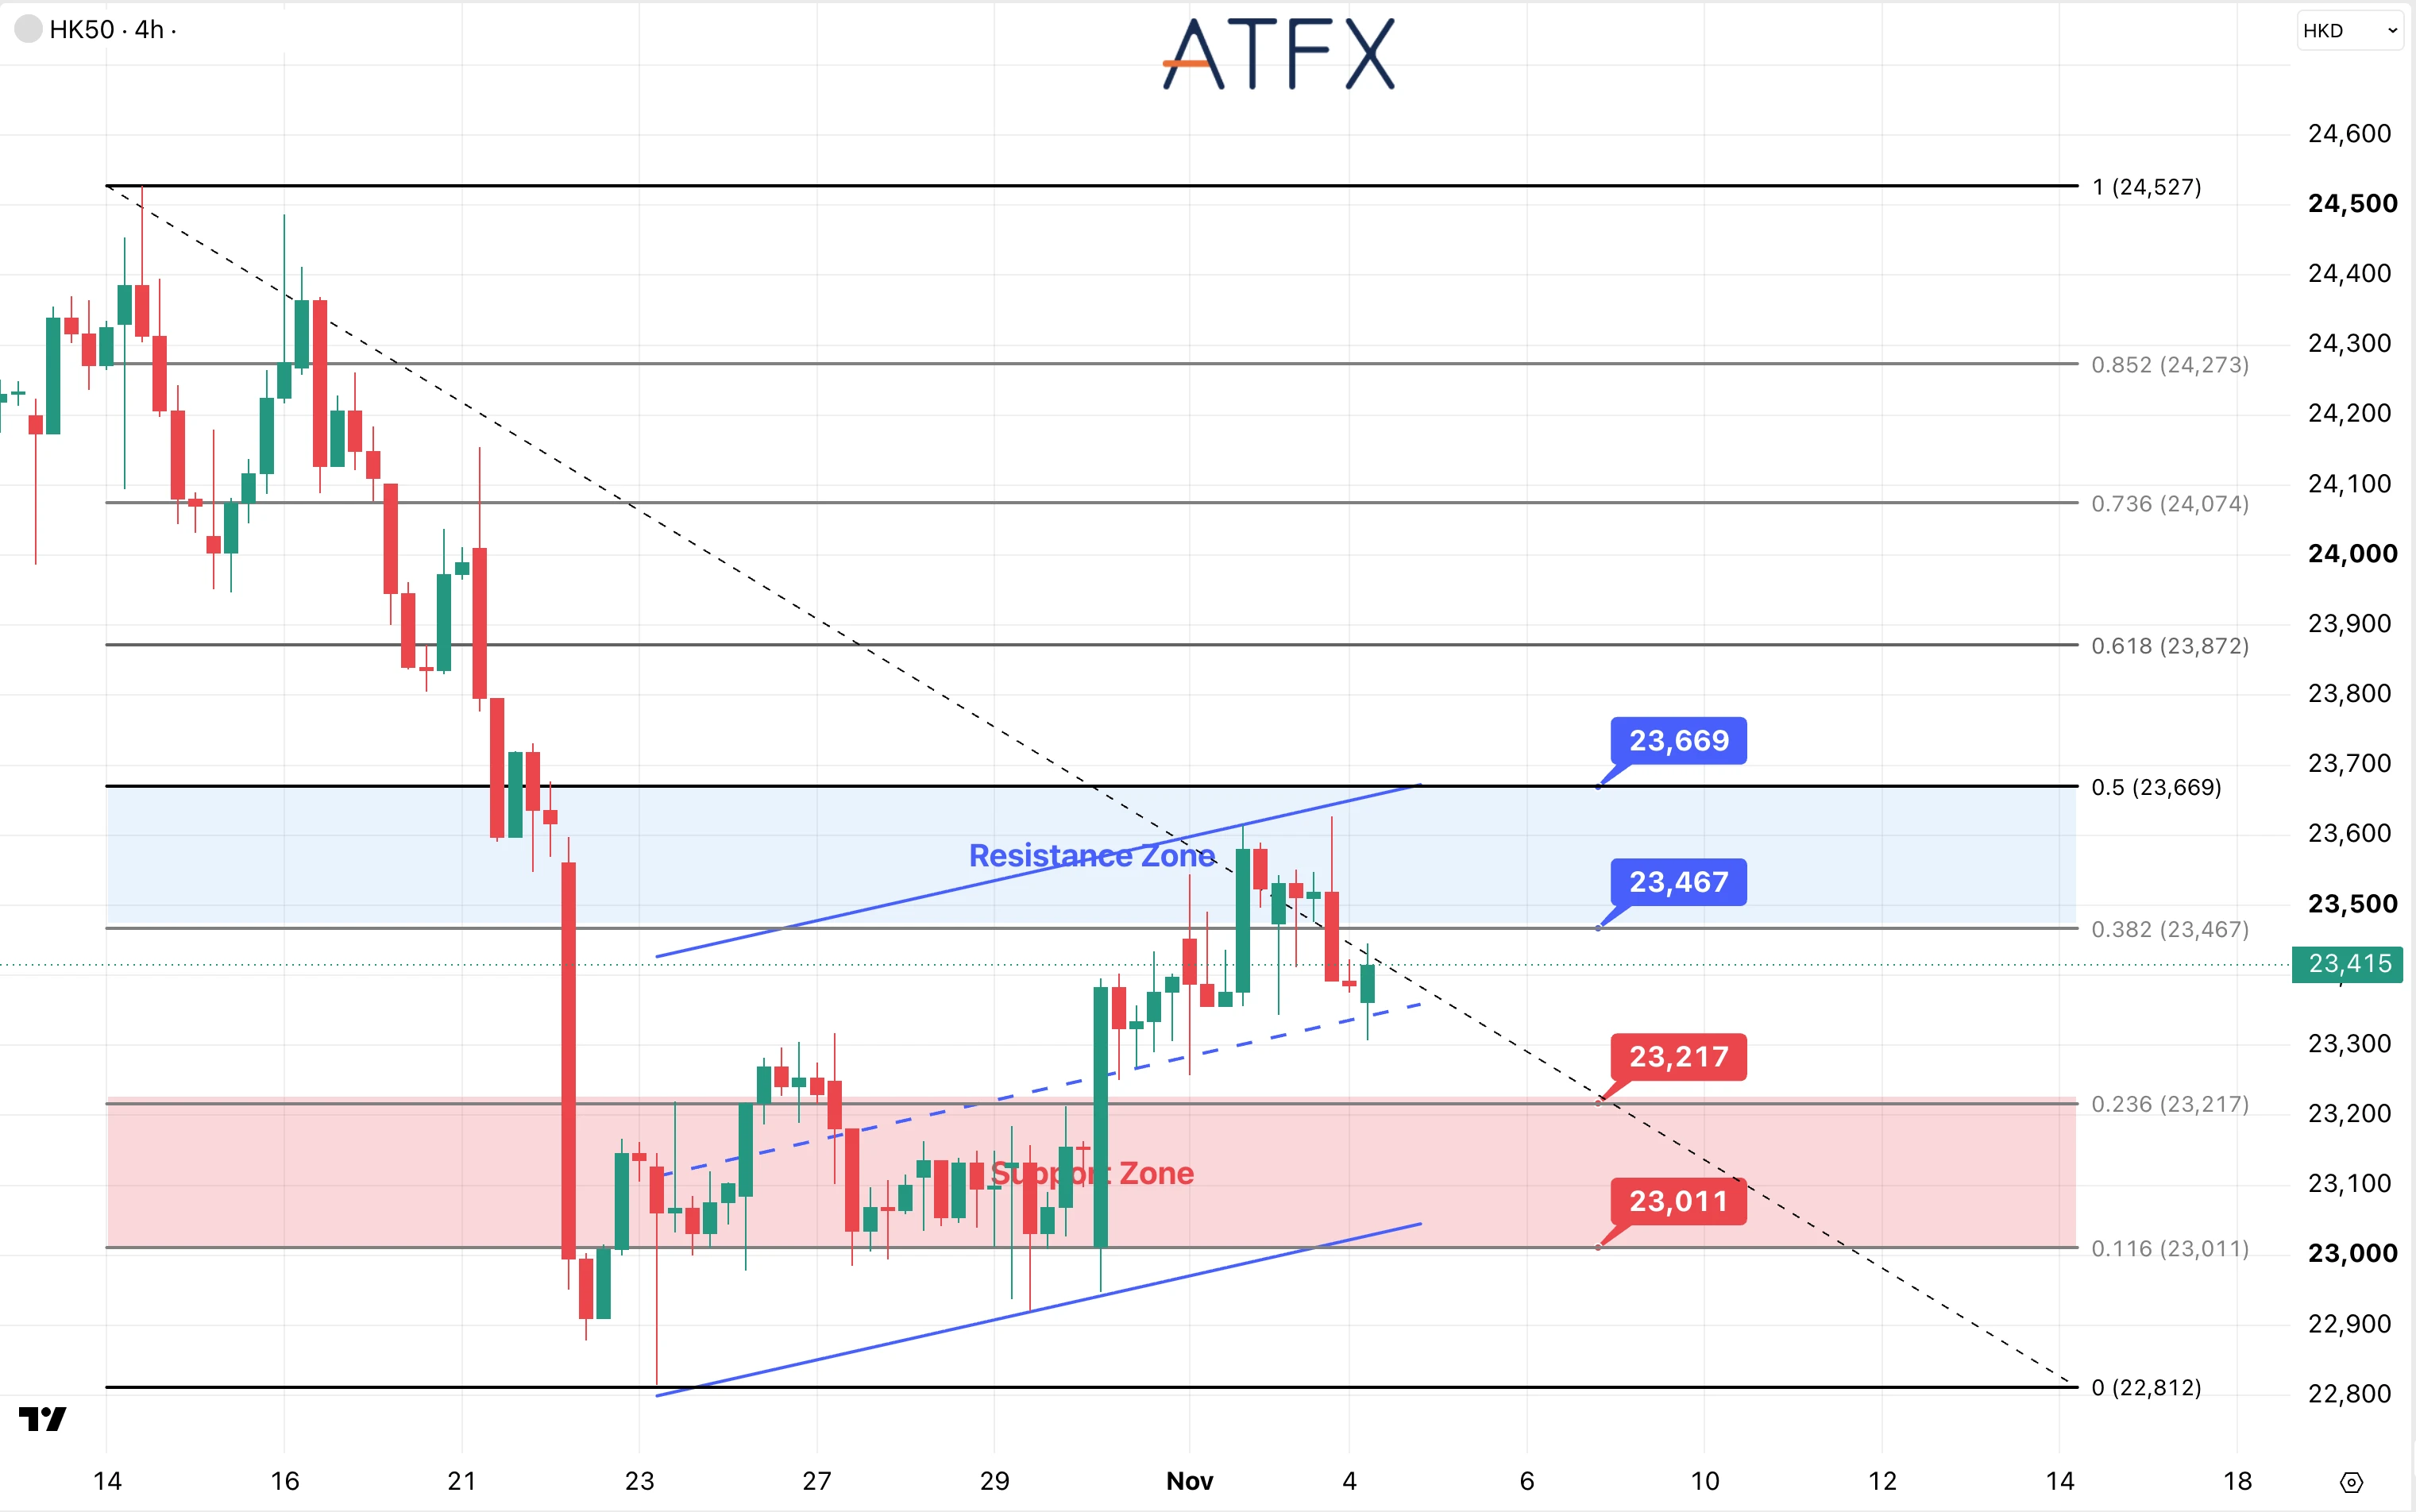
阻力位:23,467/23,669
支撑位:23,217/23,011
分析师观点:美国中期选举结果可能通过美元、美债收益率及全球风险偏好影响港股。美债收益率回落,有望缓解成长股的估值压力,但美国科技股反弹基础仍不稳固,恒指能否延续回升,还需观察市场情绪及买盘力度。
恒指目前位于23,415点附近,从近期低点反弹后回落,正接近短线上升通道中轨,上方先关注23,467点。若能站稳该位置,反弹有望进一步测试23,669点。若反弹受阻,则关注23,217点和23,011点支撑;若跌破该区间,下方可能再次测试22,812点。指数仍接近此前下降趋势线,短线回升能否延续仍待确认。
走势倾向:中性至谨慎看多
免责声明:本分析仅供参考,不构成投资建议。