

要点
今日关注:全球制造业与服务业PMI初值:欧元区制造业PMI预计52.6(前值52.7),而美国PMI预计53.6(前值53.9),表现将直接主导市场对美联储后续货币政策路径的定价。若PMI初值确认扩张放缓,可能强化市场对经济动能边际减弱的判断。 |
全球市场回顾
- 道指收跌0.36%,标普500指数微涨,纳指涨0.45%。
- 美国公债收益率回落,美元在震荡交投中走高,早盘曾触及两个月高点。
- 现货金尾盘变化不大,上涨0.3%。
- WTI原油延续跌势,跌逾2%,据悉美国在联合国大会期间通过调解人与伊朗代表团进行了会谈。
重要财经日历
| 时间 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 日本假期 | ||
| 07:00 | 澳大利亚9月制造业、服务业及综合PMI初值 | ** |
| 15:30 | 德国9月制造业、服务业及综合PMI初值 | ** |
| 16:00 | 欧元区9月制造业、服务业及综合PMI初值 | ** |
| 16:30 | 英国9月制造业、服务业及综合PMI初值 | ** |
| 21:45 | 美国9月制造业、服务业及综合PMI初值 | *** |
| 22:30 | EIA原油库存变动 | ** |
9月24日(GMT+8)重要事件
| 时间 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 中美元首会晤 | *** | |
| 08:30 | 日本9月制造业PMI初值 | ** |
| 09:30 | 澳大利亚8月失业率 | ** |
| 15:30 | 瑞士央行利率决议 | *** |
| 16:00 | 德国9月Ifo商业景气指数 | ** |
| 20:30 | 美国初请失业金人数 | *** |
| 20:30 | 美国8月营建许可 | ** |
| 22:00 | 美国8月新屋销售 | ** |
【20260923 行情分析】
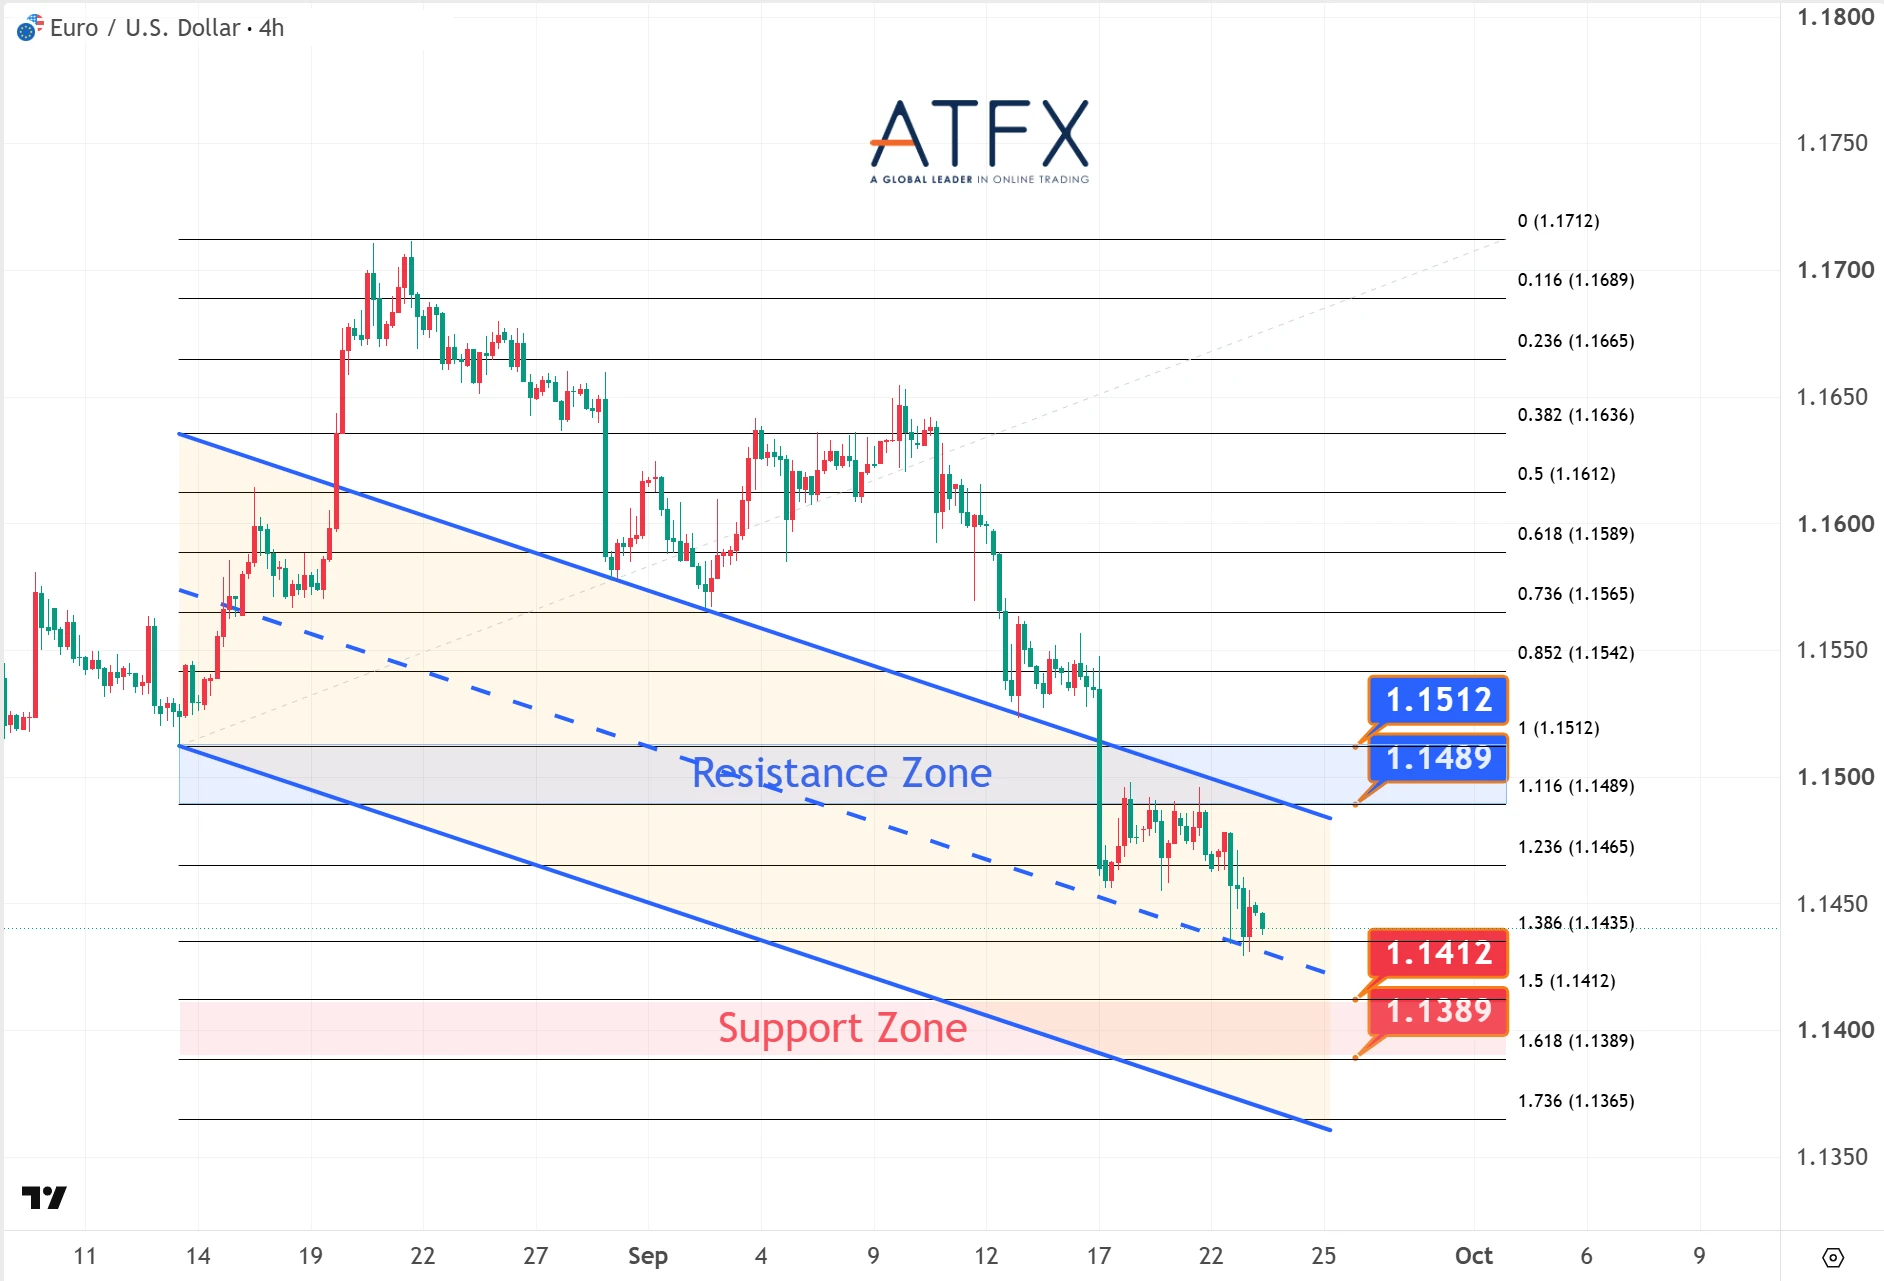
- 1.1489/1.1512阻力
- 1.1412/1.1389支持
周二欧元兑美元继续创下7月底以来的最低水平,欧元区消费者调查数据疲软,加上美元延续反弹,都对欧元构成压力。
分析师观点:汇价昨日录得两日连跌,下破近日低点,跌至1.1450下方。日内聚焦欧美最新PMI指引,看能否缓和跌势,否则可能继续指向1.1400关口。
方向:承压
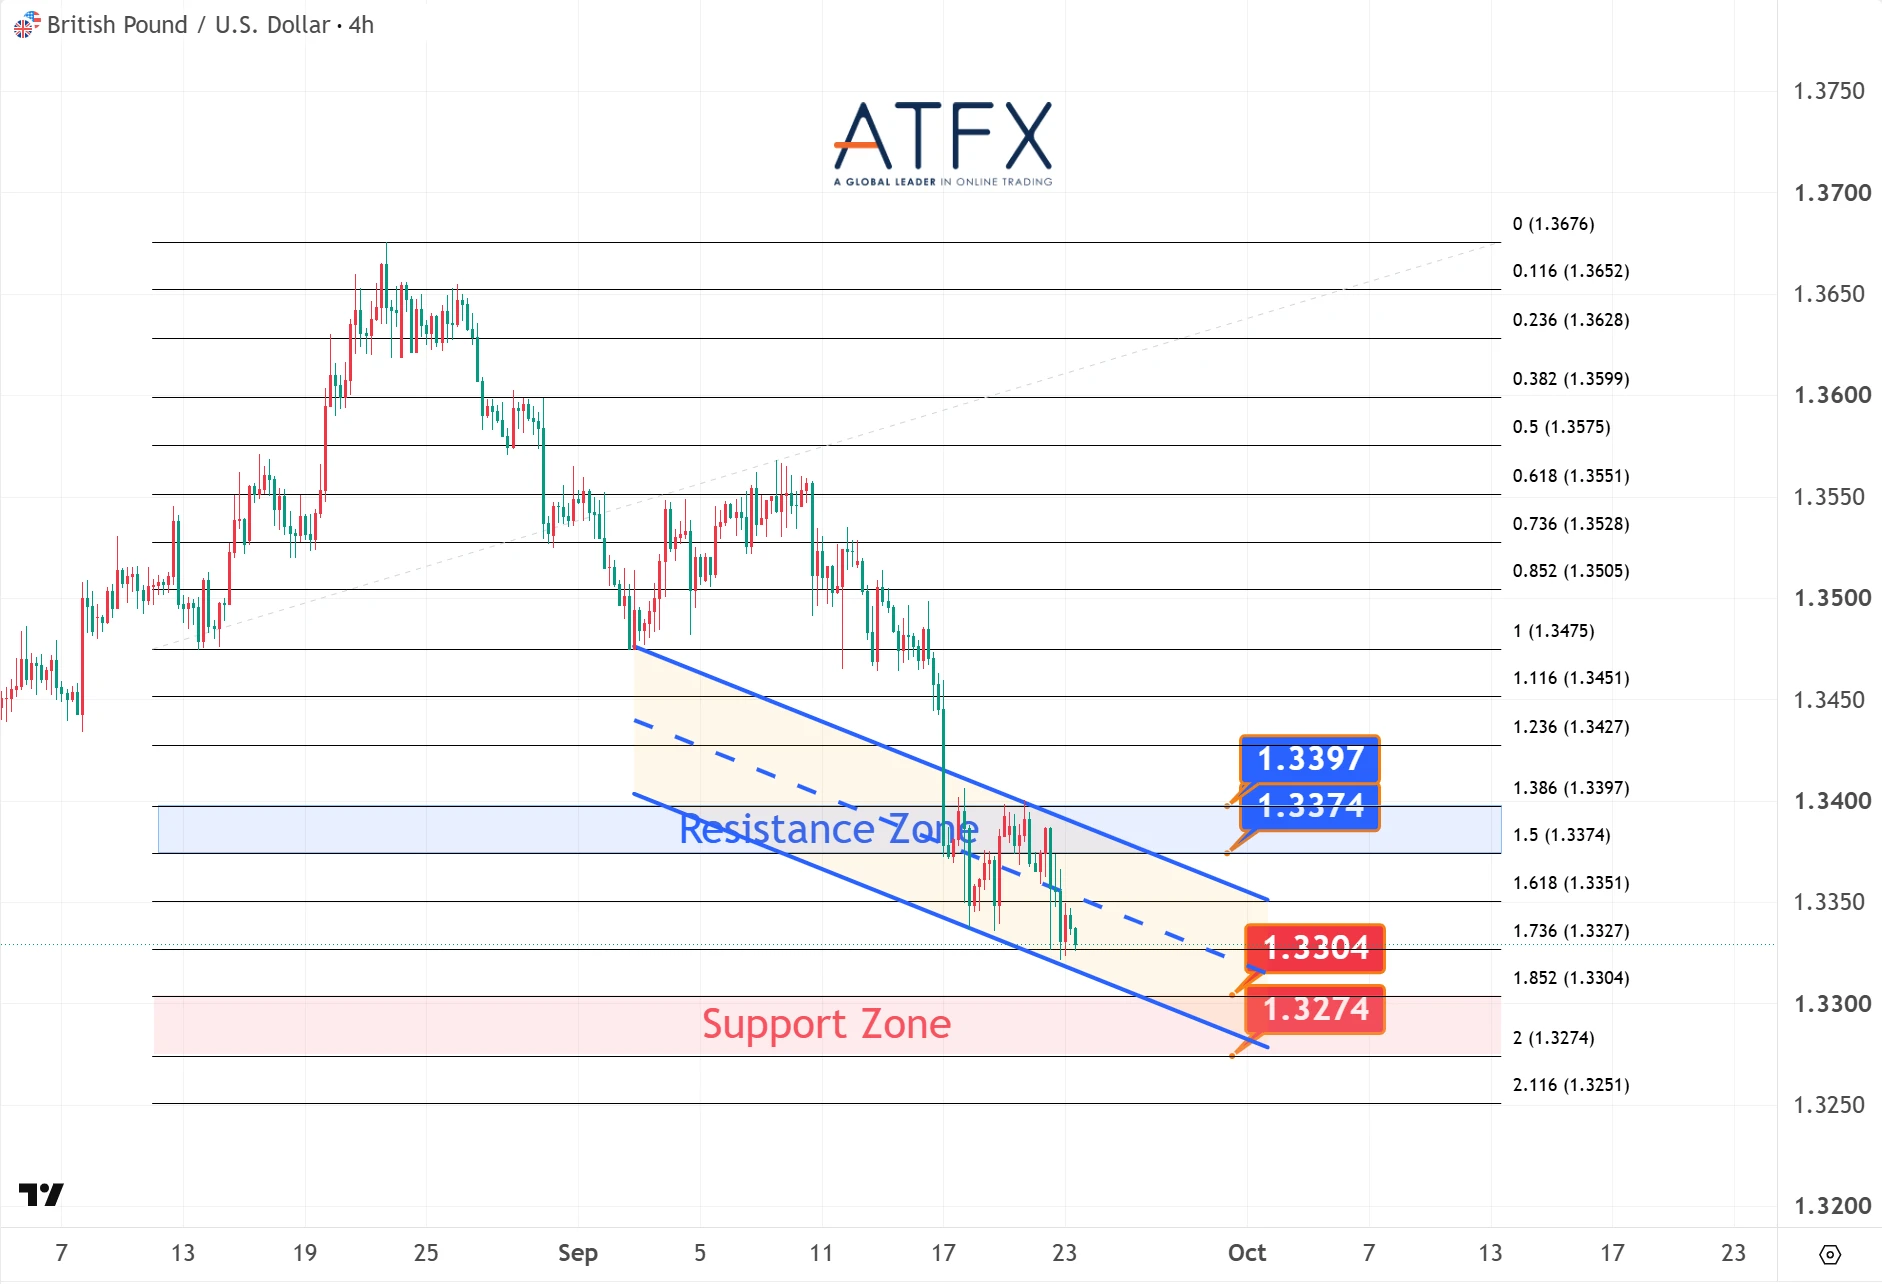
- 1.3374/1.3397阻力
- 1.3304/1.3274支持
英镑兑美元徘徊在7月下旬以来的低点附近,今早连续第三个交易日走低,日内将聚焦英国和美国最新PMI表现对汇价的影响。
分析师观点:昨日汇价加速回落后,当前1.3300关口成为多头捍卫的关键,否则将面临进一步下探至7月底低位区间的压力。
方向:承压
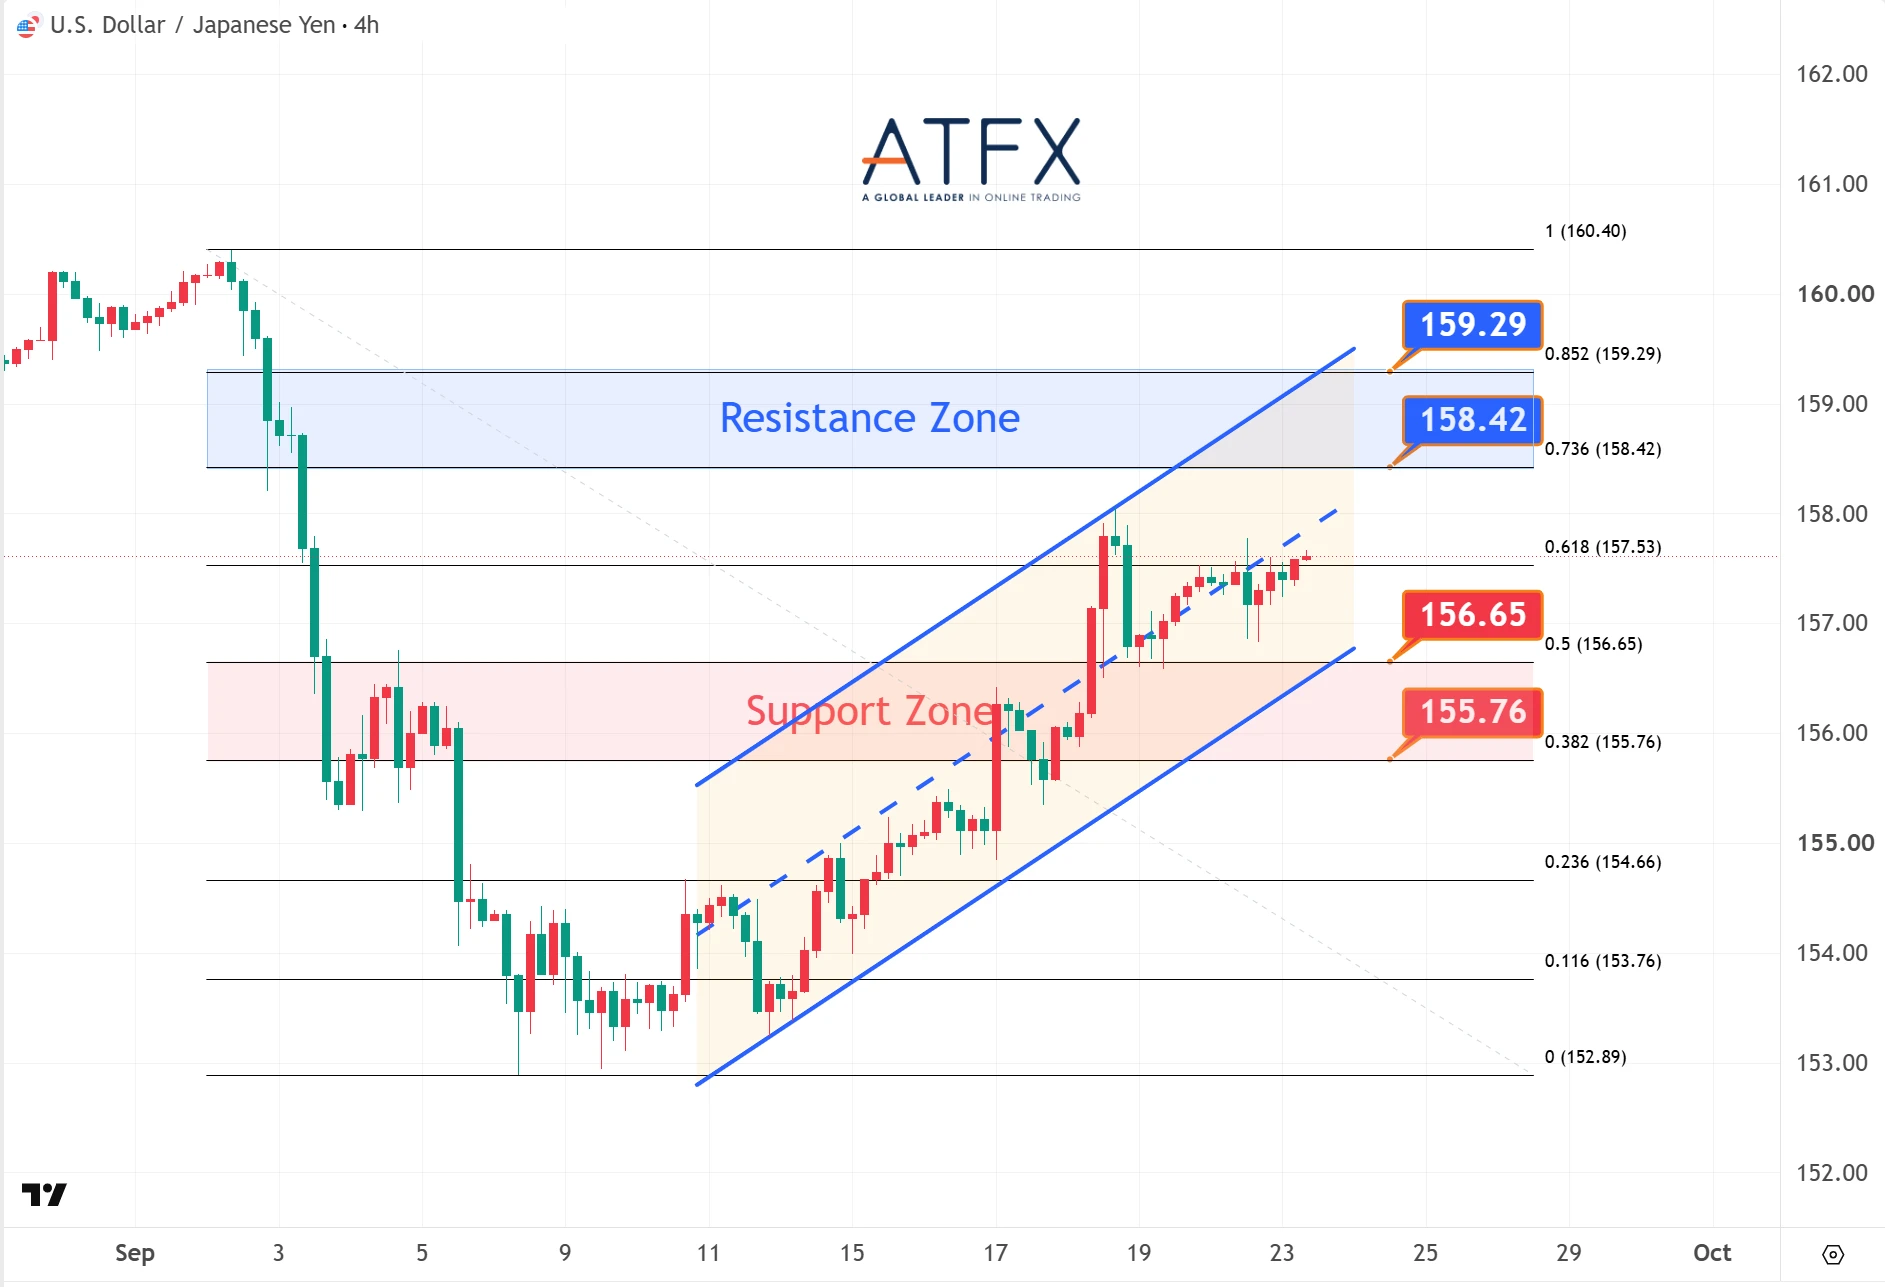
- 158.42/159.29阻力
- 156.65/155.76支持
美元/日元一度跌破157.00后收复失地,汇价录得三日连涨,今早也延续反弹,但在进一步触及158关口前,多头稍显谨慎。
分析师观点:汇价继续在上行通道中扩张,但升势变得温和,日内可能继续向158关口靠近,上周高位依然是初步目标。
方向:温和看涨
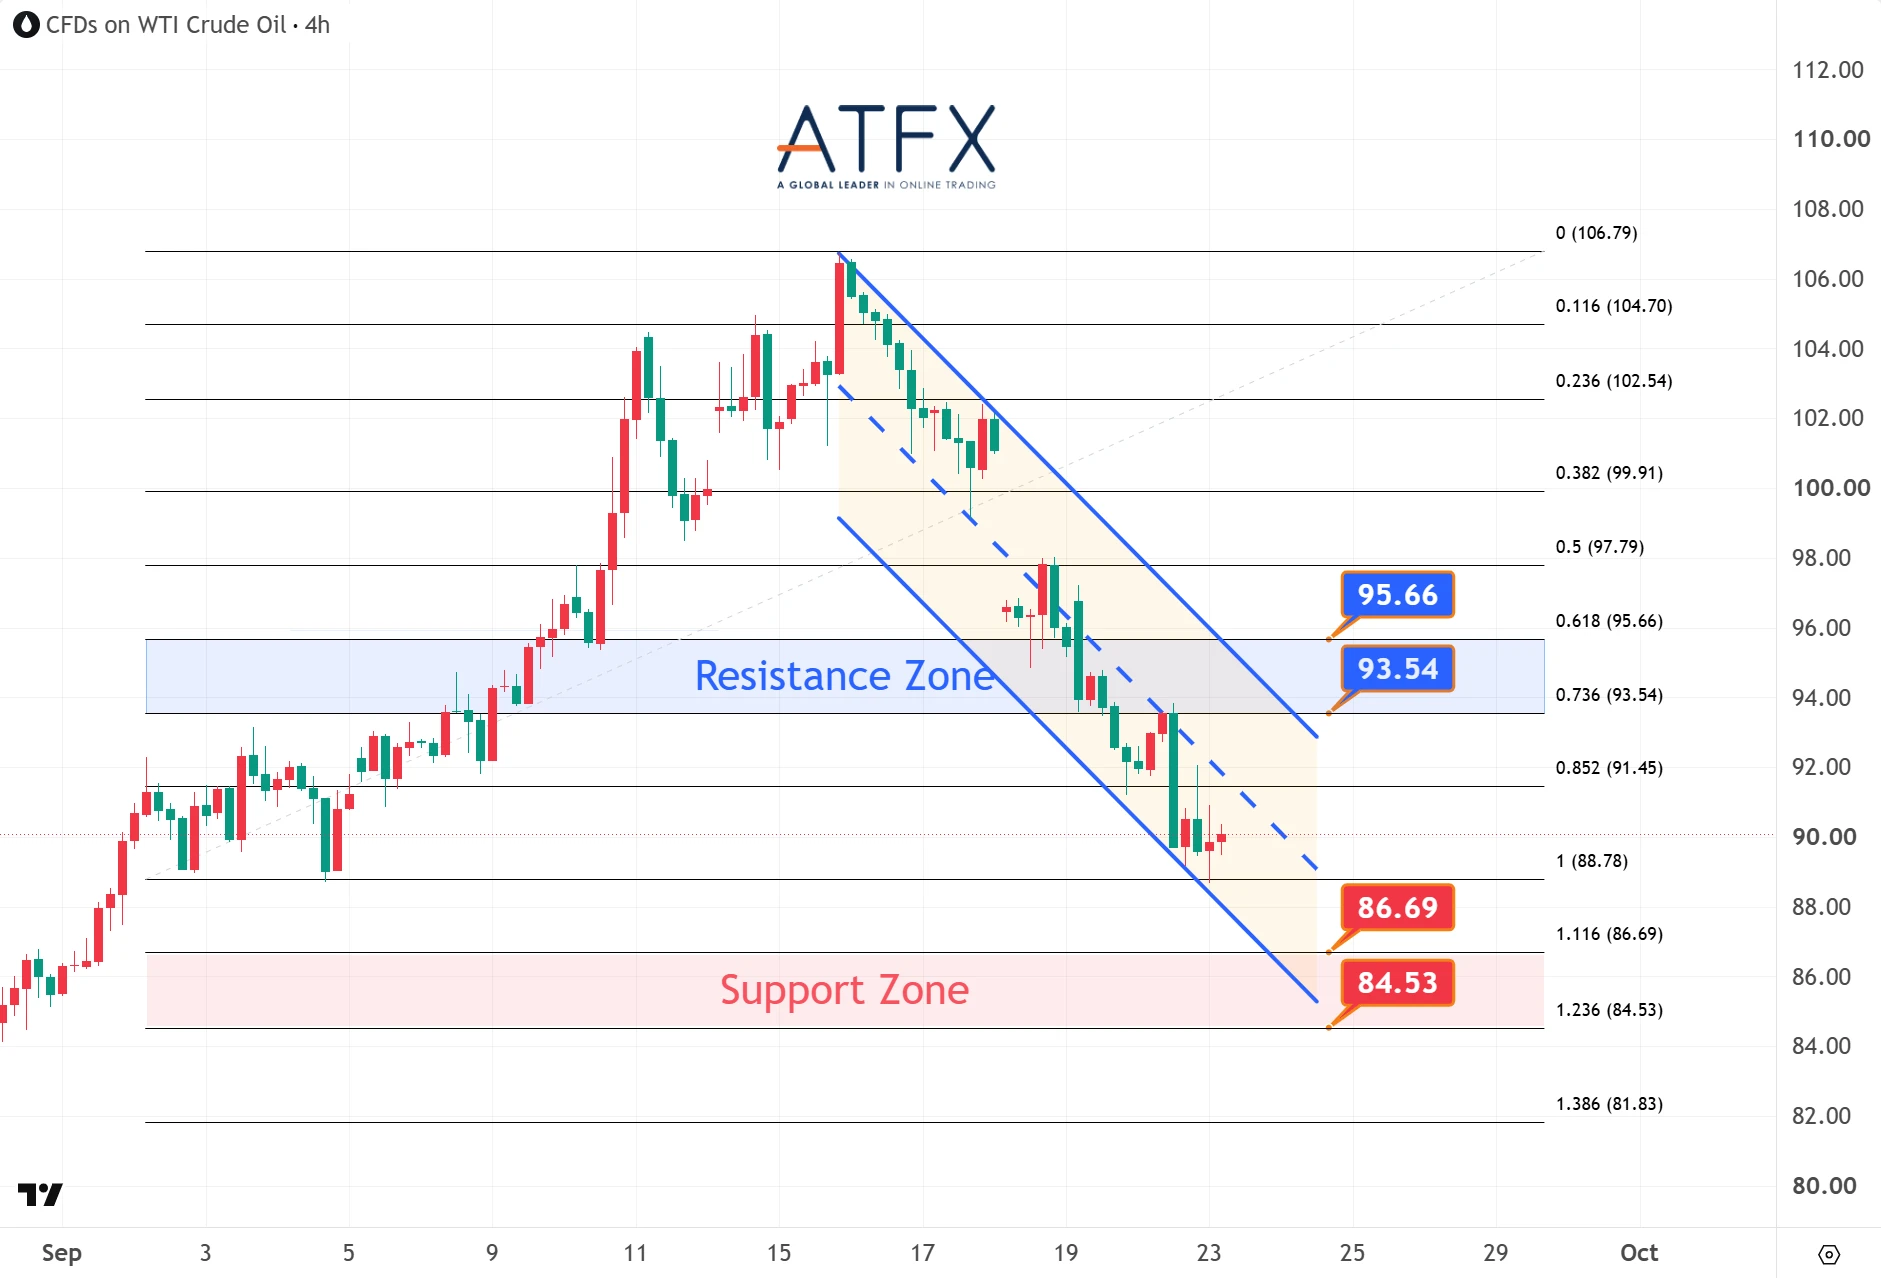
- 93.54/95.66阻力
- 86.69/84.53支持
在供应中断担忧缓解以及对中东外交进展的希望的影响下,昨日国际油价连续第5个交易日下跌。特朗普称,美国官员在纽约与伊朗特使进行了“非常好的”会谈,这重新点燃了人们对新的外交解决方案的希望。
分析师观点:原油价格昨日扩大连跌,盘中上测20日均线无果后,空头进一步主导。跌破90美元关口后,可能面临继续下探至86.69/84.53美元的压力。
方向:承压
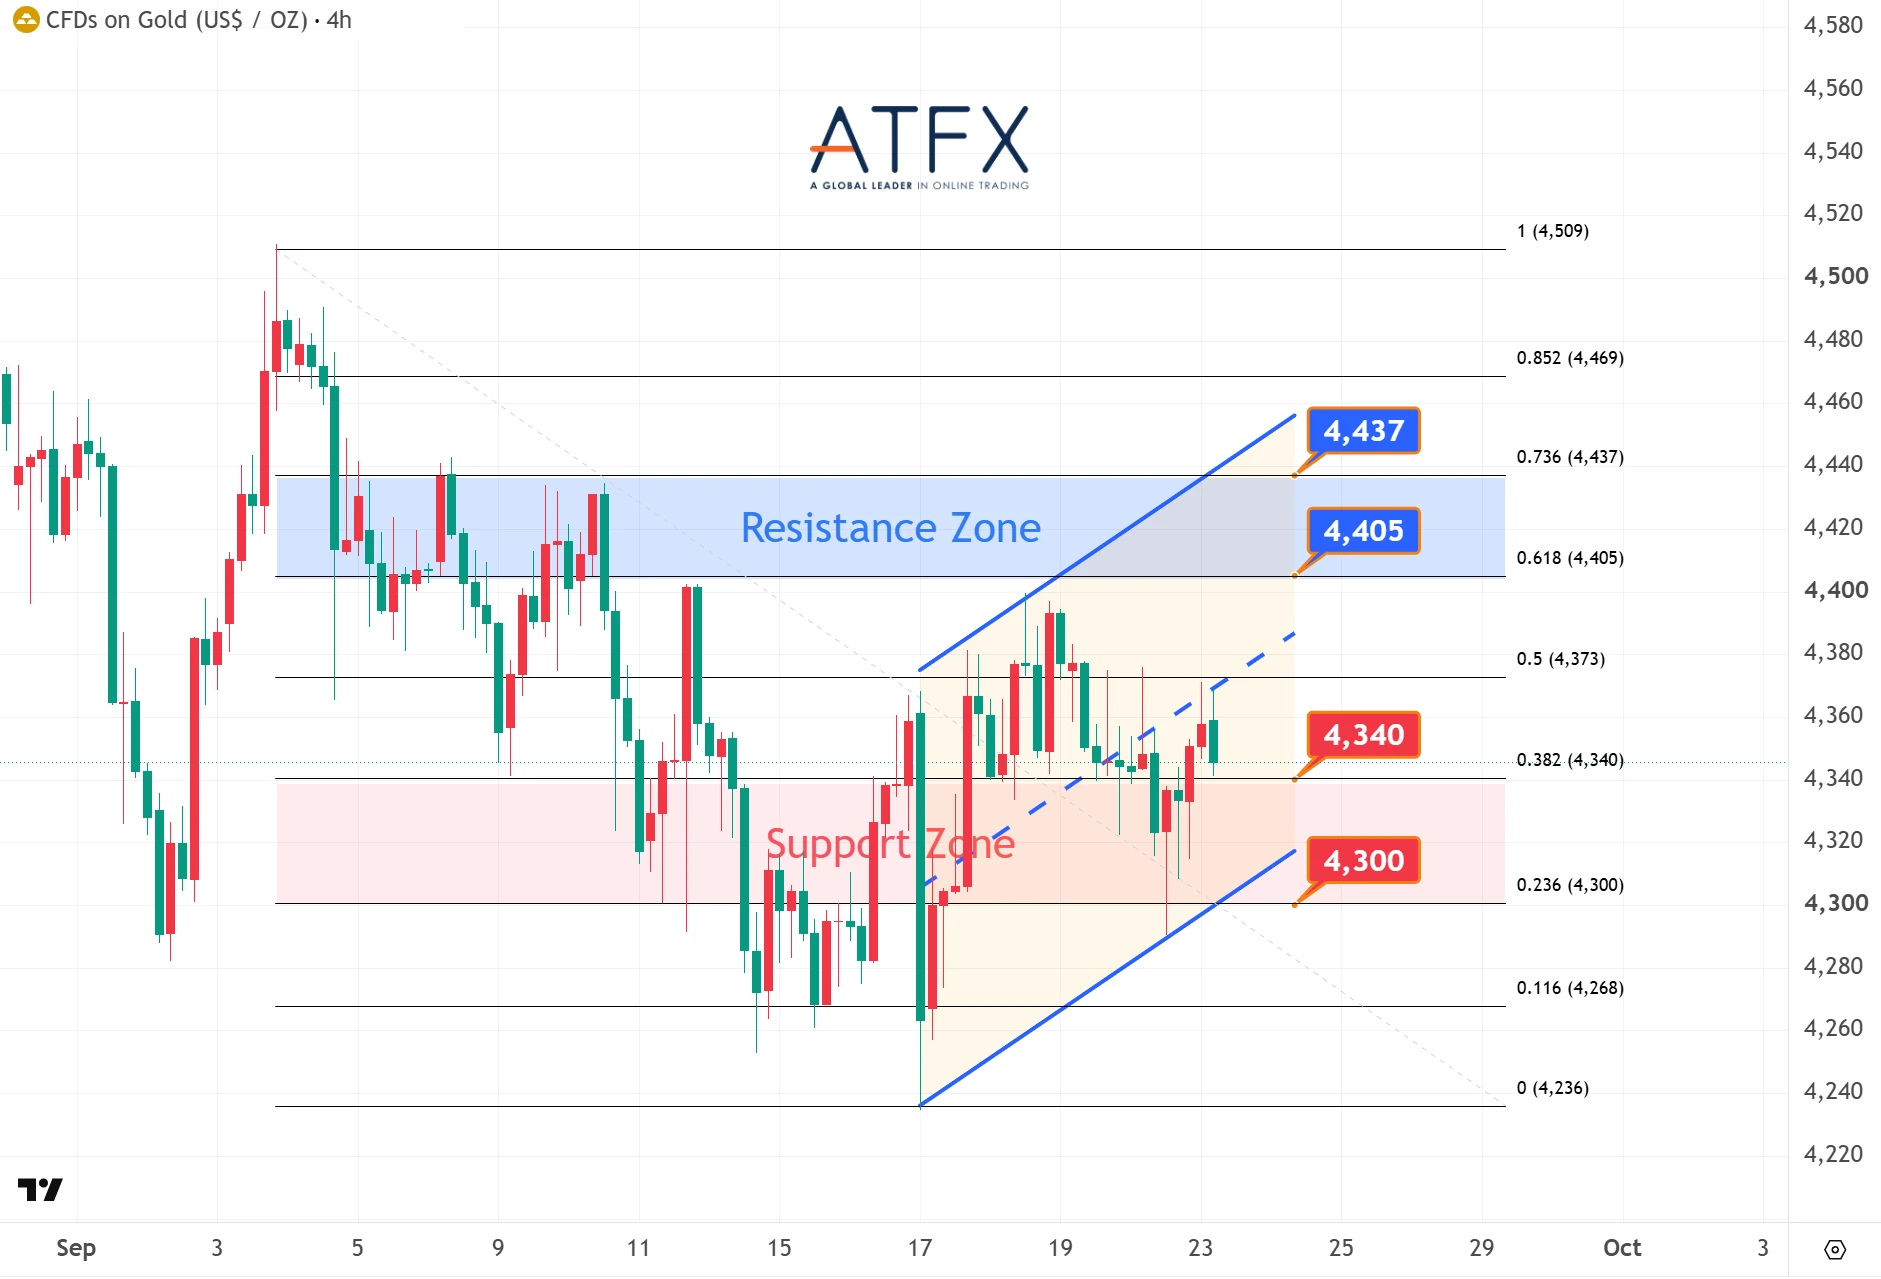
- 4405/4437阻力
- 4340/4300支持
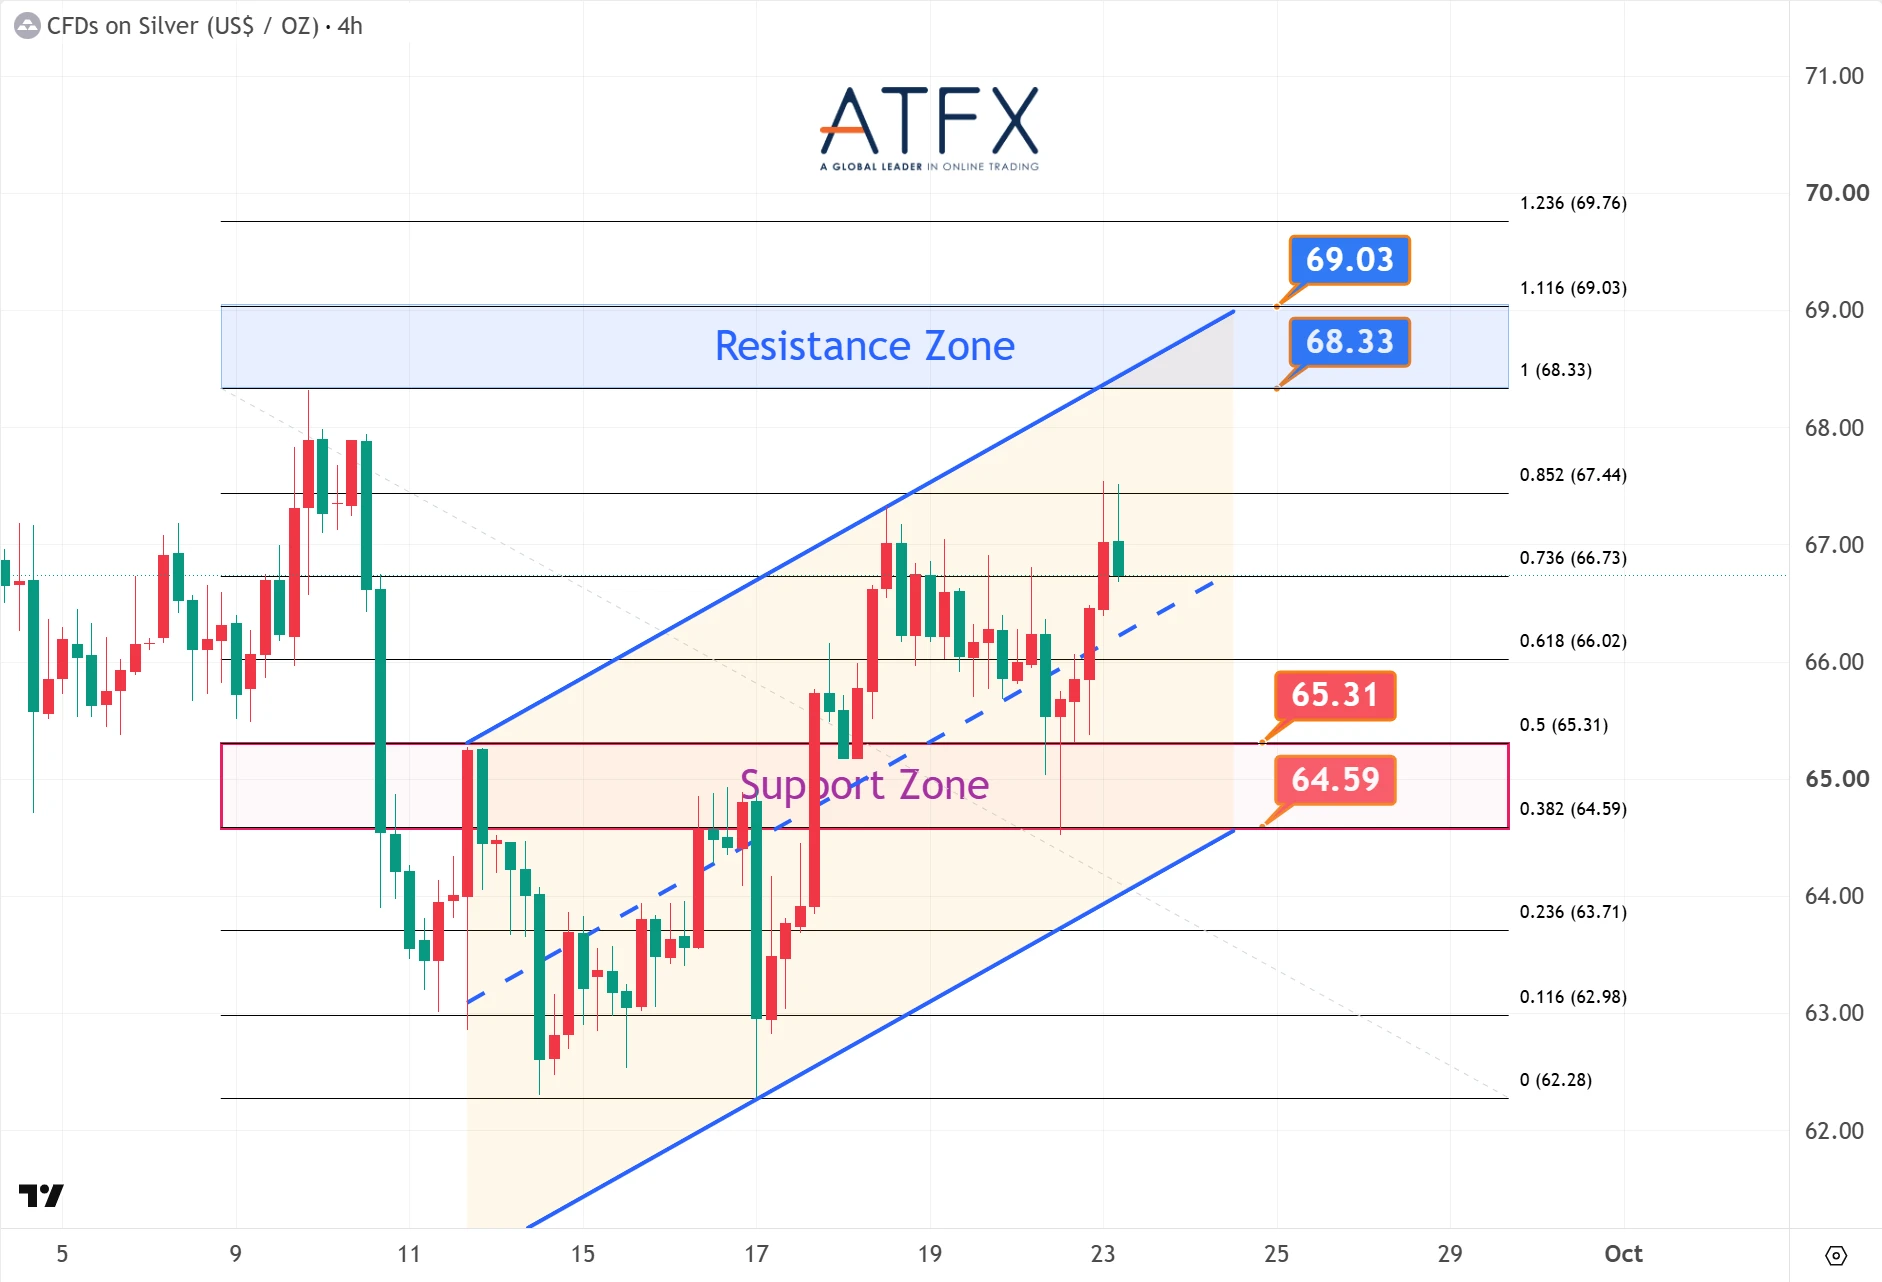
- 68.33/69.03阻力
- 65.31/64.59支持
交易员密切关注美伊谈判进展,从中寻找能源成本将如何影响美联储利率路径的线索,黄金价格昨日尾盘相对持稳。
分析师观点:黄金昨日先跌后回升,尾盘回到10、20日均线区间内,因此日内可能继续维持区间交投为主,关注美国最新PMI表现是否提供指引。
方向:区间模式
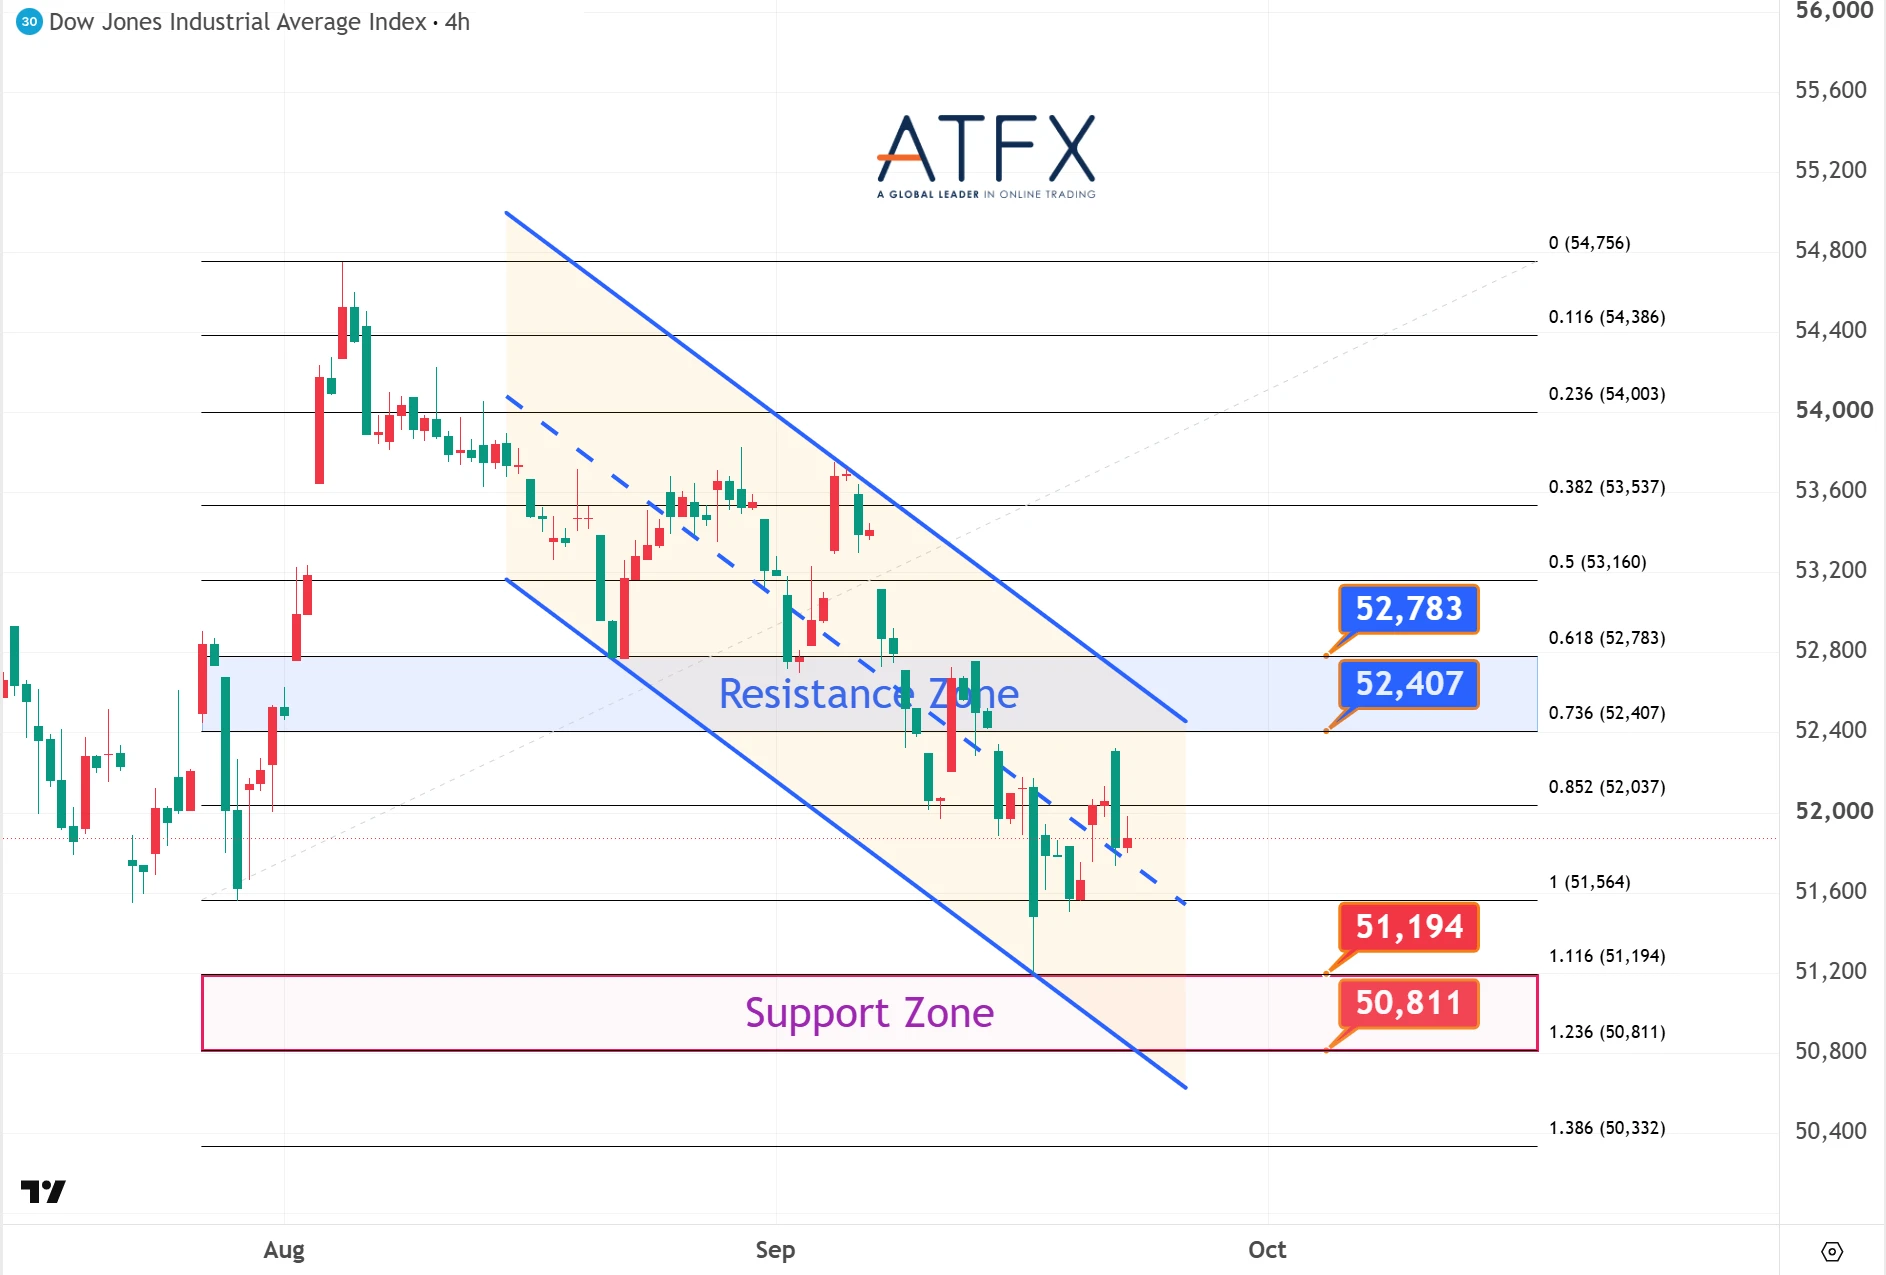
- 52407/52783阻力
- 51194/50811支持
周二道指未能延续反弹,板块轮动使科技股和人工智能相关成长股跑赢道琼斯指数成分股为主的周期股和工业股。
分析师观点:道指昨日冲高回落,一度录得一周高位,但在52400上方遇阻回落,并回到10日均线下方,因此目前的反弹受限于该位。
方向:反弹受限
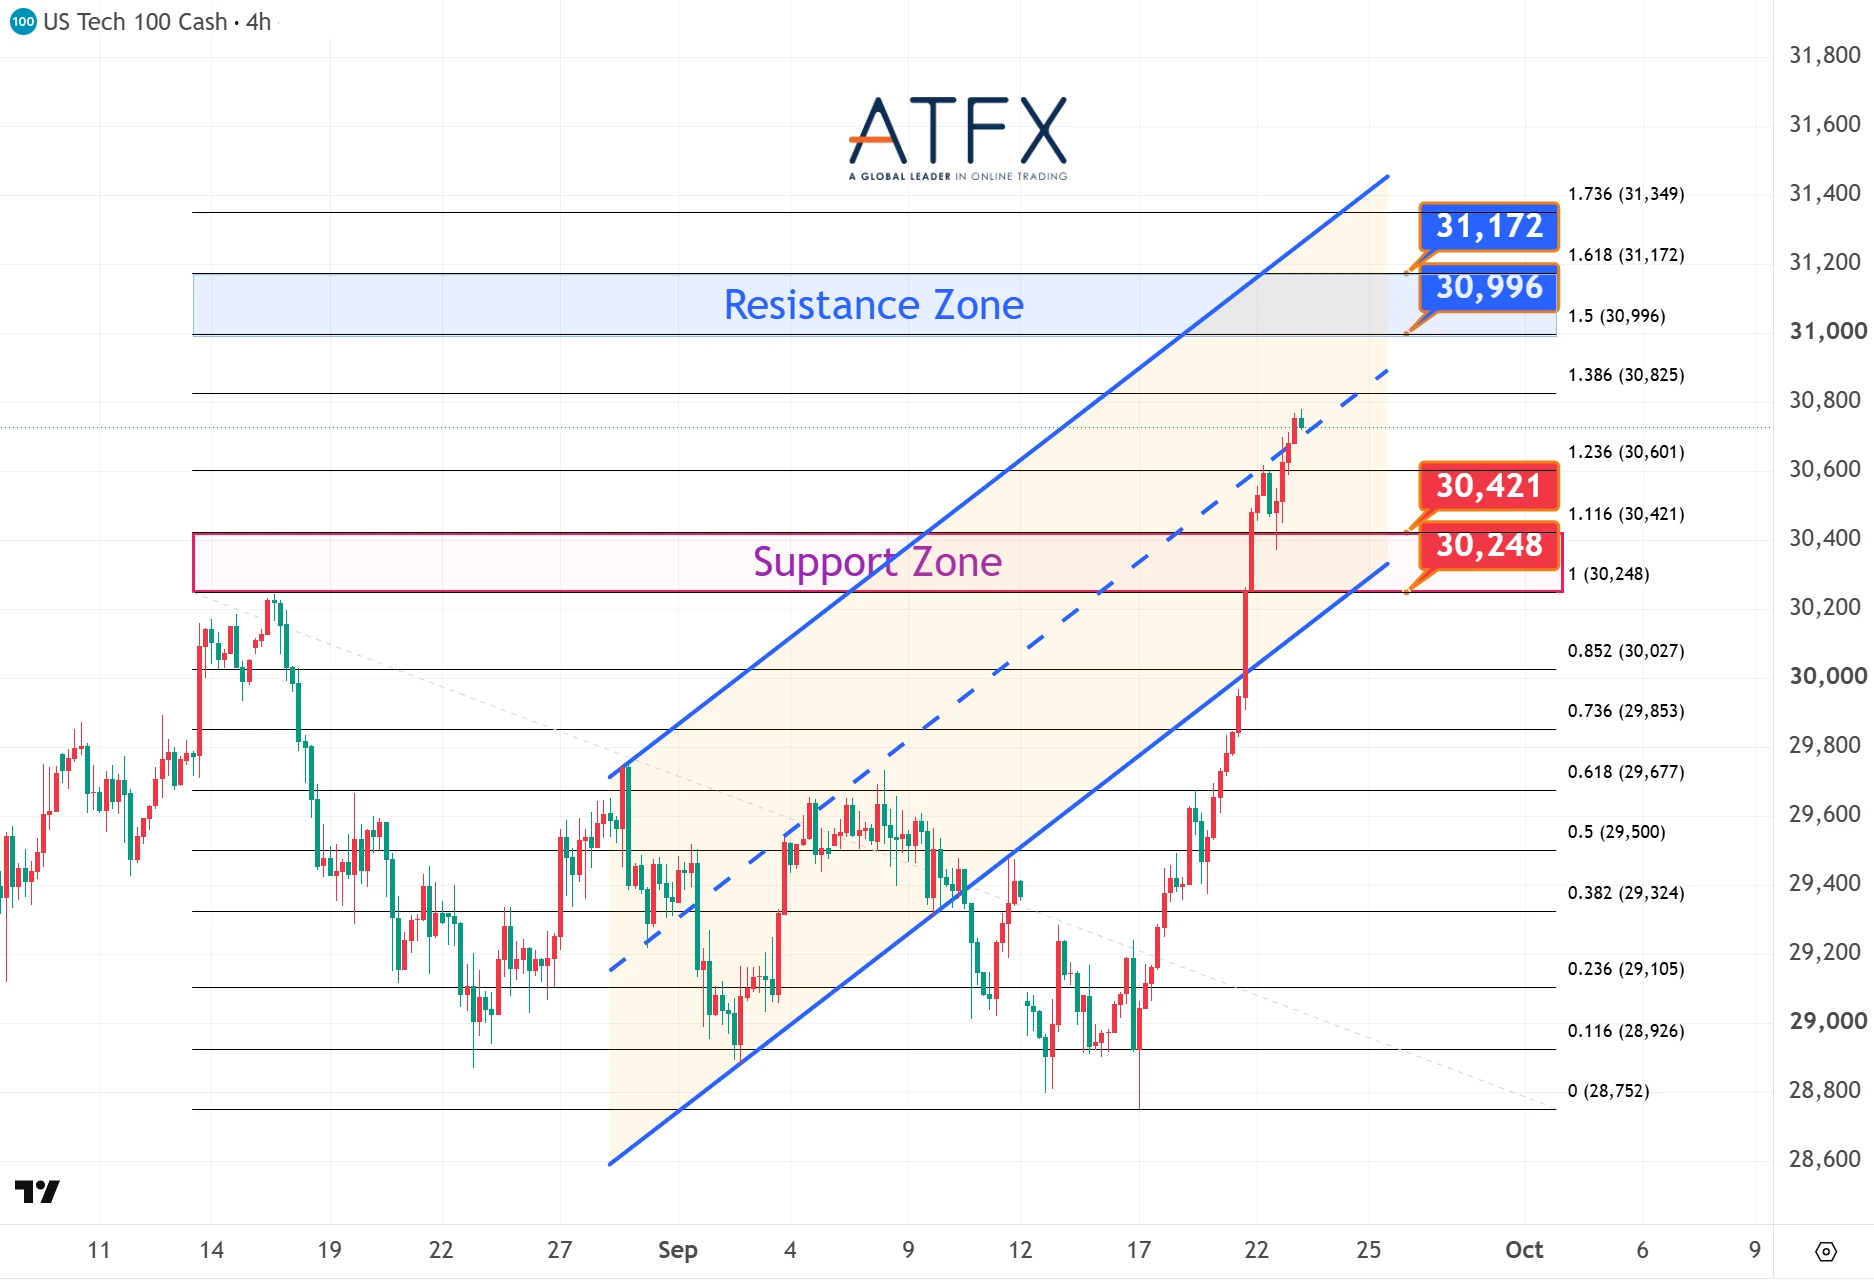
- 30996/31172阻力
- 30421/30248支持
纳指连续第二个交易日创纪录收盘新高,市场对Meta新型人工智能聊天机器人以及半导体行业整体走强的乐观情绪带来提振。
分析师观点:纳指连续创新高后,上行通道继续拓宽,留意日内美国PMI的表现,以及市场对中美会晤前的谨慎情绪是否会暂时限制纳指更强的反弹动能。
方向:温和看涨
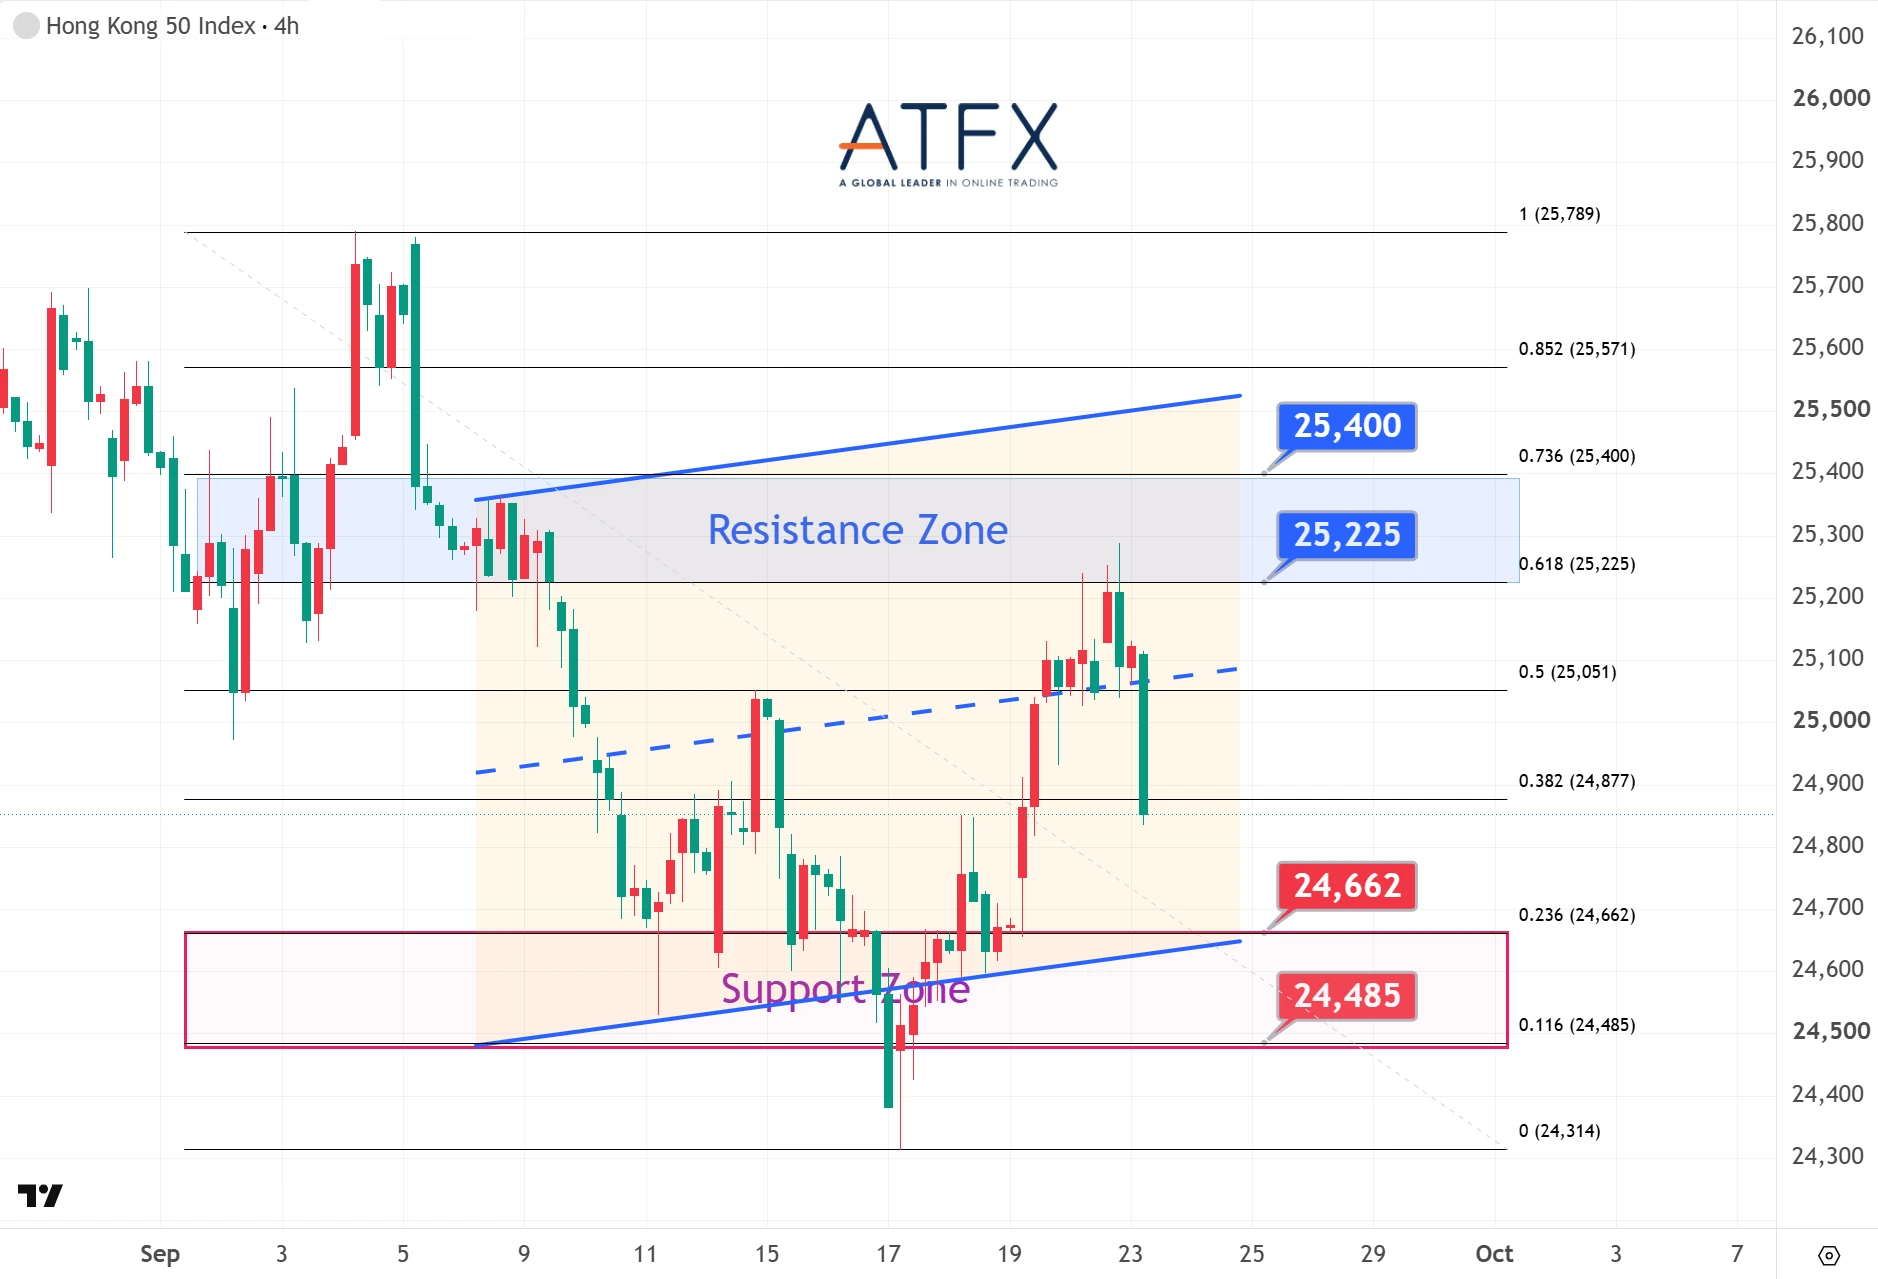
- 25225/25400阻力
- 24662/24485支持
港股昨日整体表现反覆,最终尾盘升0.18%后,今早轻微低开,科网股开盘表现不一。HK50指数昨日录得四日连涨后,今早回吐。
分析师观点:HK50指数今早自两周高位回落,未能守住20日均线上方,并下探10日均线支撑位。日内看,若收盘守住该位,则有望重启向25000关口的反弹。
方向:调整
免责声明:本分析仅供参考,交易愉快!